Hàng nghìn người tham gia chỉ có 3 người thắng liên tiếp nhiều lần, mùa báo cáo tài chính chứng khoán Mỹ lần này khó "đoán" đến mức nào?
Hiện tại, mặc dù báo cáo quý ba của chứng khoán Mỹ chưa kết thúc hoàn toàn, nhưng cao điểm công bố tập trung đã qua. Nhìn lại các công ty đã công bố, điều đáng chú ý nhất không phải là có thêm bao nhiêu công ty "vượt kỳ vọng", mà là báo cáo tài chính và diễn biến thị trường sau đó đôi khi cùng chiều, đôi khi phân kỳ. Theo kết quả thanh toán các sự kiện dự đoán liên quan của OKX, doanh thu quý ba của AMD tăng 45% so với cùng kỳ, hiệu quả kinh doanh đạt ngưỡng đặt trước, giá cổ phiếu cũng tăng trong ngày giao dịch đầy đủ đầu tiên sau báo cáo. Doanh thu của Robinhood lập kỷ lục, nhưng thu nhập trên mỗi cổ phiếu chỉ định không vượt qua ngưỡng, giá cổ phiếu ngày đầu cũng không tăng. Doanh thu quý và lợi nhuận hoạt động của SK Hynix cũng lập kỷ lục mới, chỉ tiêu lợi nhuận chỉ định không vượt ngưỡng, nhưng giá cổ phiếu ngày đầu lại tăng; Microsoft và Apple thì hiệu quả kinh doanh vượt ngưỡng, giá cổ phiếu không tăng.
Những kết quả này có sự tăng trưởng trong dự liệu, cũng có những bất ngờ đủ khiến người ta dừng lại xem lại đề bài. Liệu đầu tư AI có thể chuyển hóa thành lợi nhuận, nhu cầu tiêu dùng có tiếp tục duy trì, chất lượng doanh thu của nền tảng tài chính ra sao, các công ty này vốn không trả lời cùng một câu hỏi. OKX Planet đã tách hai phán đoán trong số đó thành các sự kiện dự đoán: một câu hỏi liệu báo cáo tài chính có đạt ngưỡng quy định trước hay không, một câu hỏi liệu giá cổ phiếu có tăng trong ngày giao dịch đầy đủ đầu tiên sau khi công bố báo cáo hay không. Mượn hai câu hỏi này để nhìn lại mùa báo cáo tài chính, có thể thấy rõ hơn khoảng cách giữa "công ty đã nộp bảng thành tích gì" và "thị trường sẵn sàng trả giá nào cho nó".
24 công ty, 12 công ty có câu trả lời trái ngược cho hai câu hỏi
Chúng tôi đã tổng hợp 48 sự kiện dự đoán báo cáo tài chính trên OKX Planet từ ngày 20 tháng 10 đến ngày 10 tháng 11, bao gồm 24 công ty, mỗi công ty hai loại câu hỏi. Kết hợp hiệu quả kinh doanh và giá ngày đầu như sau; trong đó, "báo cáo vượt ngưỡng" tuân theo ngưỡng chỉ tiêu đặt trước của từng sự kiện, hướng giá tuân theo quy định thanh toán của hoạt động, không tương đương với mức tăng giảm cụ thể của chứng khoán Mỹ giao ngay.
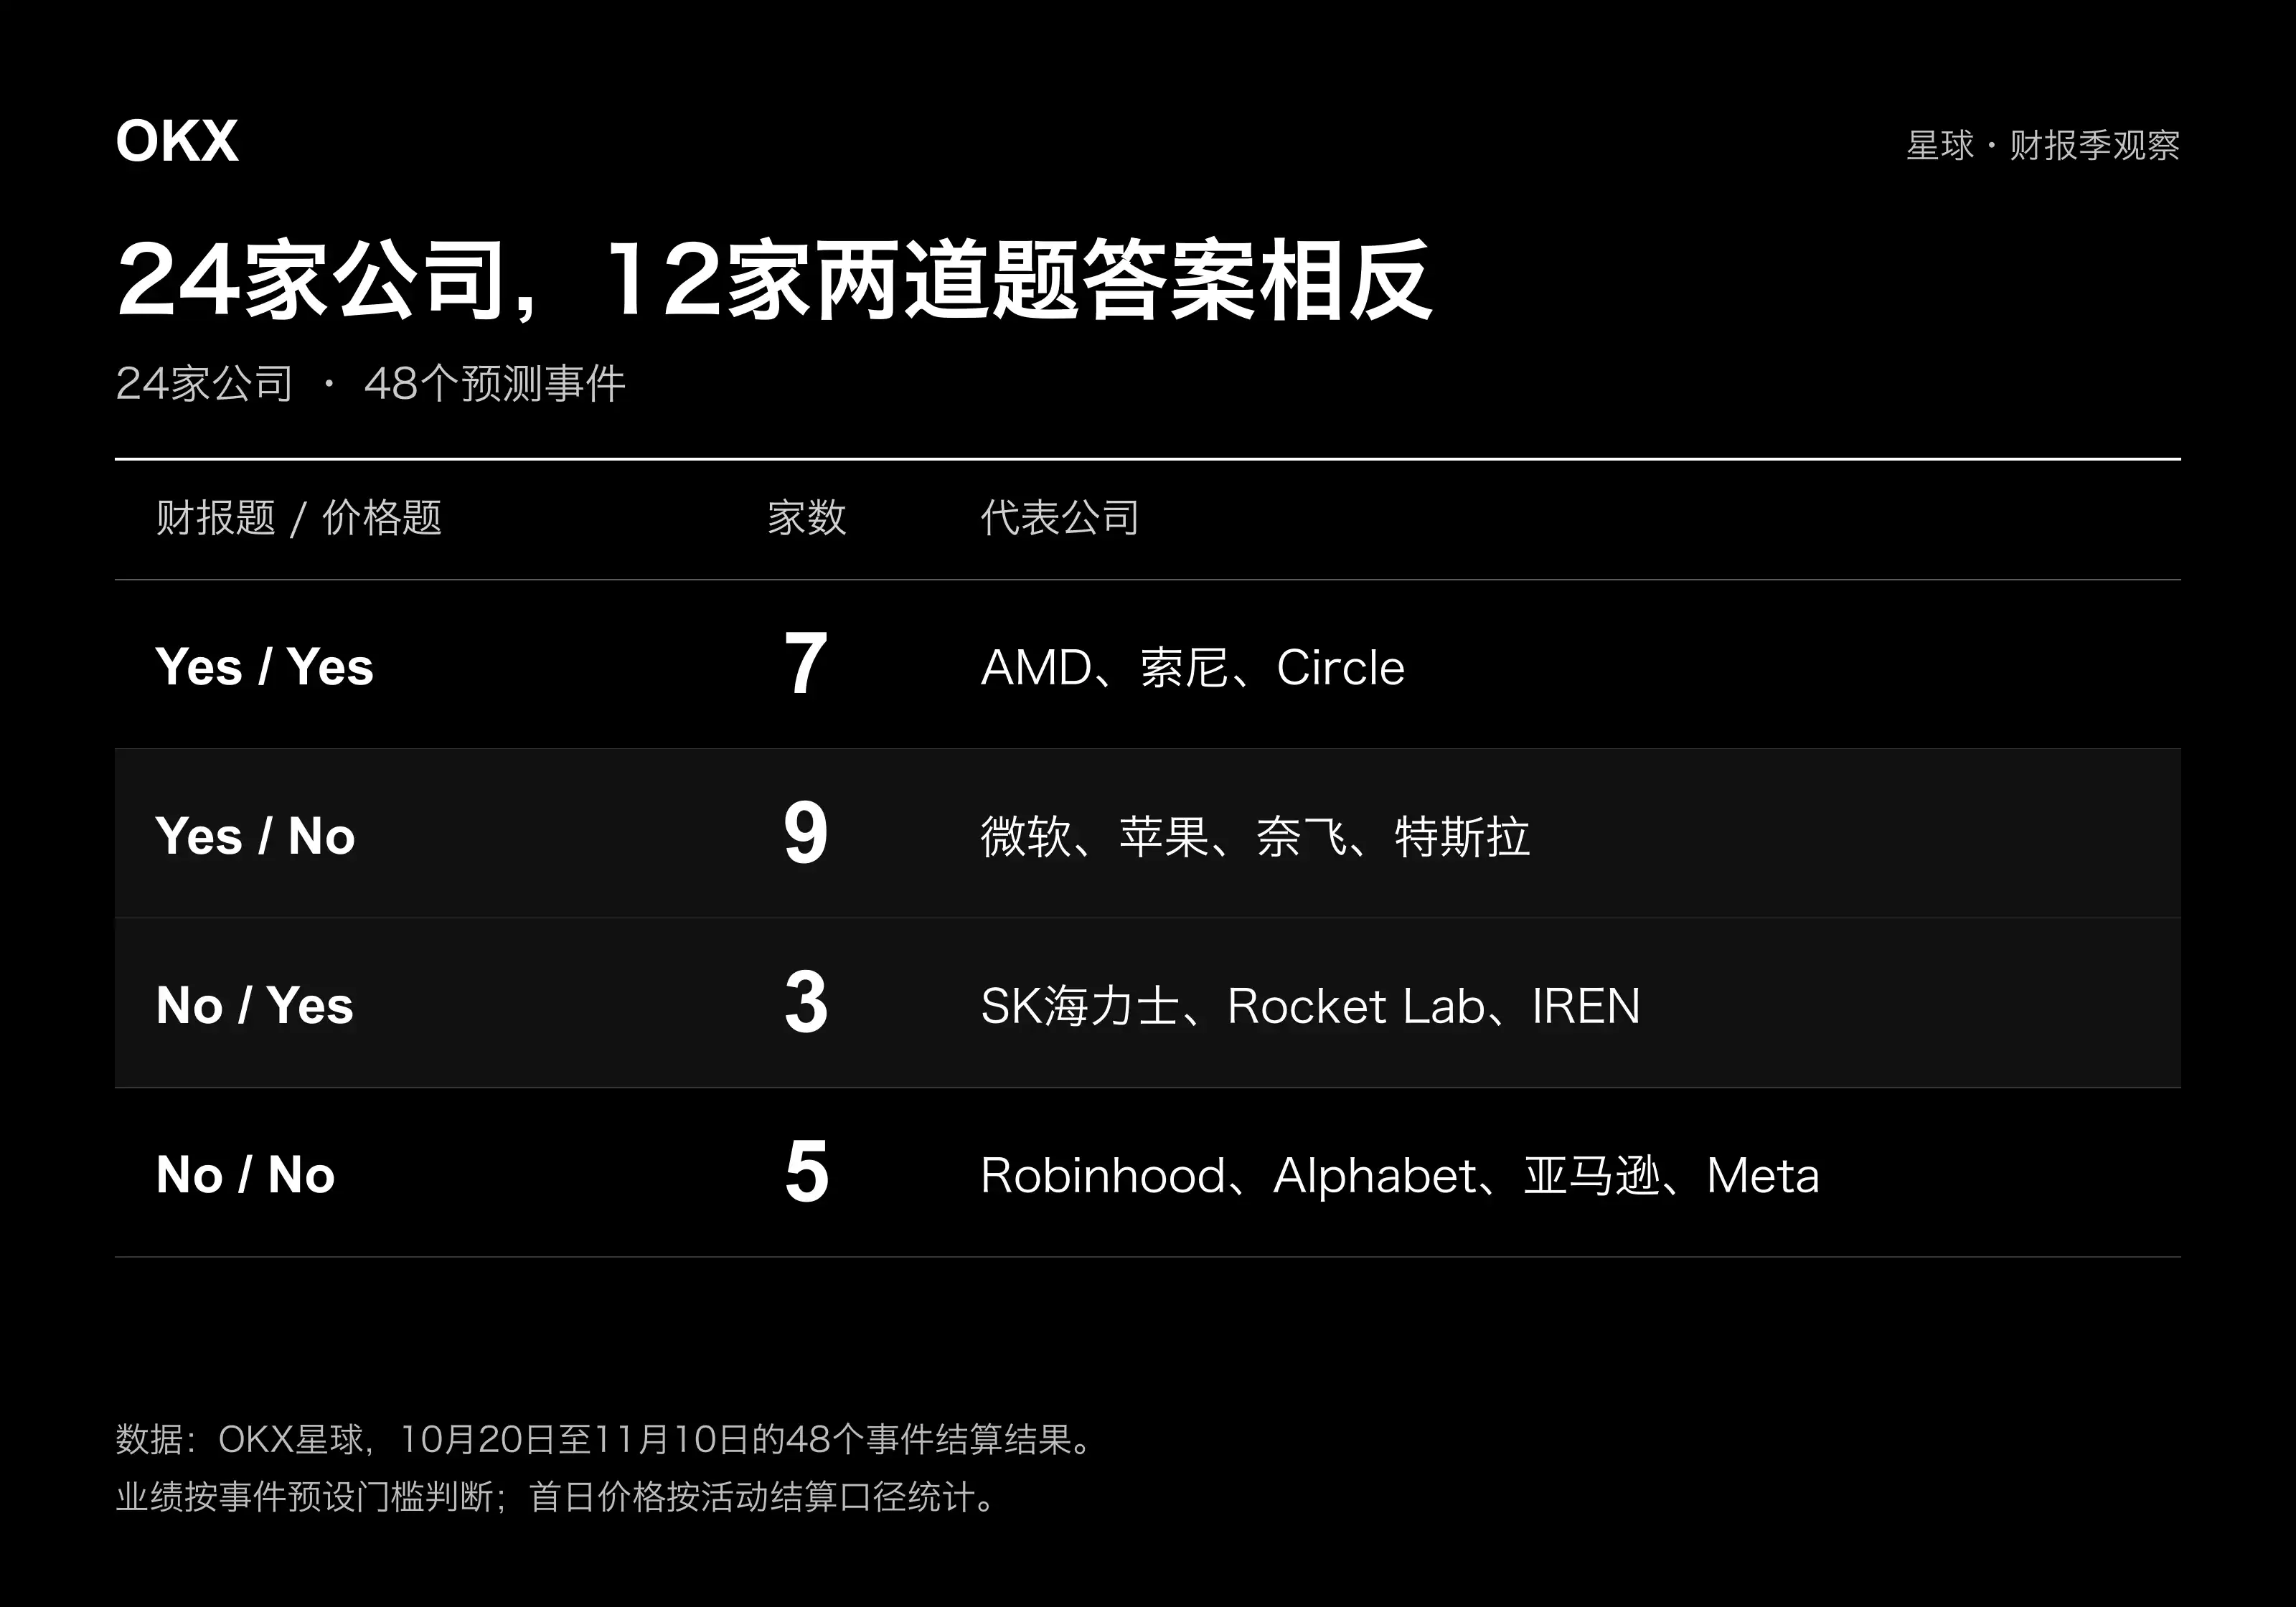
Trong 24 công ty, đúng một nửa có hướng hiệu quả kinh doanh và giá khác nhau. Đáng chú ý hơn, trong 16 công ty có hiệu quả kinh doanh vượt ngưỡng, chỉ có 7 công ty tăng giá ngày đầu, chiếm 43,8%; trong 8 công ty không vượt ngưỡng, cũng có 3 công ty tăng giá, chiếm 37,5%. Tỷ lệ tăng giá của hai nhóm chỉ chênh lệch khoảng 6 điểm phần trăm.
Mẫu nhỏ này không đủ để ước tính quy luật dài hạn, nhưng cho thấy trong cửa sổ quan sát lần này, chỉ biết "hiệu quả kinh doanh có vượt ngưỡng hay không" thì rất hạn chế trong việc phân biệt giá ngày đầu có tăng hay không. 9 công ty vượt ngưỡng nhưng không tăng giá càng không thể giải thích thống nhất là hoạt động kinh doanh xấu đi. Chúng có thể vẫn đang tăng trưởng, chỉ là mức độ, chất lượng hoặc tính bền vững của tăng trưởng không cung cấp đủ lý do mới để giá tiếp tục đi lên.
Đặt nó trở lại toàn bộ mùa báo cáo tài chính, có thể thấy hai khía cạnh: lợi nhuận doanh nghiệp nhìn chung vượt qua chuẩn mực của nhà phân tích, nhưng bản thân "vượt chuẩn mực" đã không còn là thông tin khan hiếm; nhà đầu tư còn cần phán đoán liệu báo cáo tài chính này có thể thúc đẩy kỳ vọng lợi nhuận tiếp theo được điều chỉnh tăng hay không. Mặc dù thống kê S&P 500 của FactSet và ngưỡng sự kiện của 24 công ty OKX này không cùng tiêu chuẩn, không thể so sánh trực tiếp tỷ lệ vượt kỳ vọng, nhưng cái trước cung cấp bối cảnh, khi vượt kỳ vọng trở nên phổ biến, điều thực sự có tính phân biệt là vượt bao nhiêu, và có thể duy trì hay không; cái sau cung cấp đối chiếu giữa hiệu quả kinh doanh và phản ứng giá, tiết lộ một điểm dễ bị bỏ qua khi chỉ nhìn tỷ lệ đạt chuẩn lợi nhuận — báo cáo vượt ngưỡng không có nghĩa là thị trường sẵn sàng đưa ra mức giá cao hơn. Để hiểu sự chênh lệch này, còn cần phán đoán thêm liệu những cải thiện hiệu quả kinh doanh này đã được phản ánh vào giá từ trước hay chưa.
Càng gần kết quả, dự đoán có càng chính xác?
Vòng dự đoán này có đánh giá tổng thể khá lạc quan về kết quả kinh doanh. Ba giờ trước khi công bố báo cáo tài chính, trong 24 công ty có 20 công ty có dự đoán kết quả nghiêng về Yes, cuối cùng chỉ có 16 công ty đạt ngưỡng. Trong 6 câu hỏi về kết quả kinh doanh có hướng không nhất quán, 5 câu thuộc diện trước đó được đánh giá tích cực nhưng kết quả không vượt ngưỡng, lần lượt liên quan đến SK Hynix, Alphabet, Amazon, Robinhood và Meta; chỉ có Oklo đi theo kết quả ngược lại.
Nói cách khác, sai lệch chính không phải là đánh giá thấp doanh nghiệp một cách phổ biến, mà là đánh giá cao khả năng một số công ty đạt ngưỡng lợi nhuận. Sự khác biệt giữa mức độ hưng thịnh của ngành, tăng trưởng doanh thu và việc hiện thực hóa lợi nhuận chính là những điểm mà các công ty này cần được phân tích kỹ hơn. Nhưng khi gần đến kết quả, những phán đoán này sẽ được điều chỉnh bao nhiêu? Sự thay đổi của hai loại dự đoán không giống nhau.
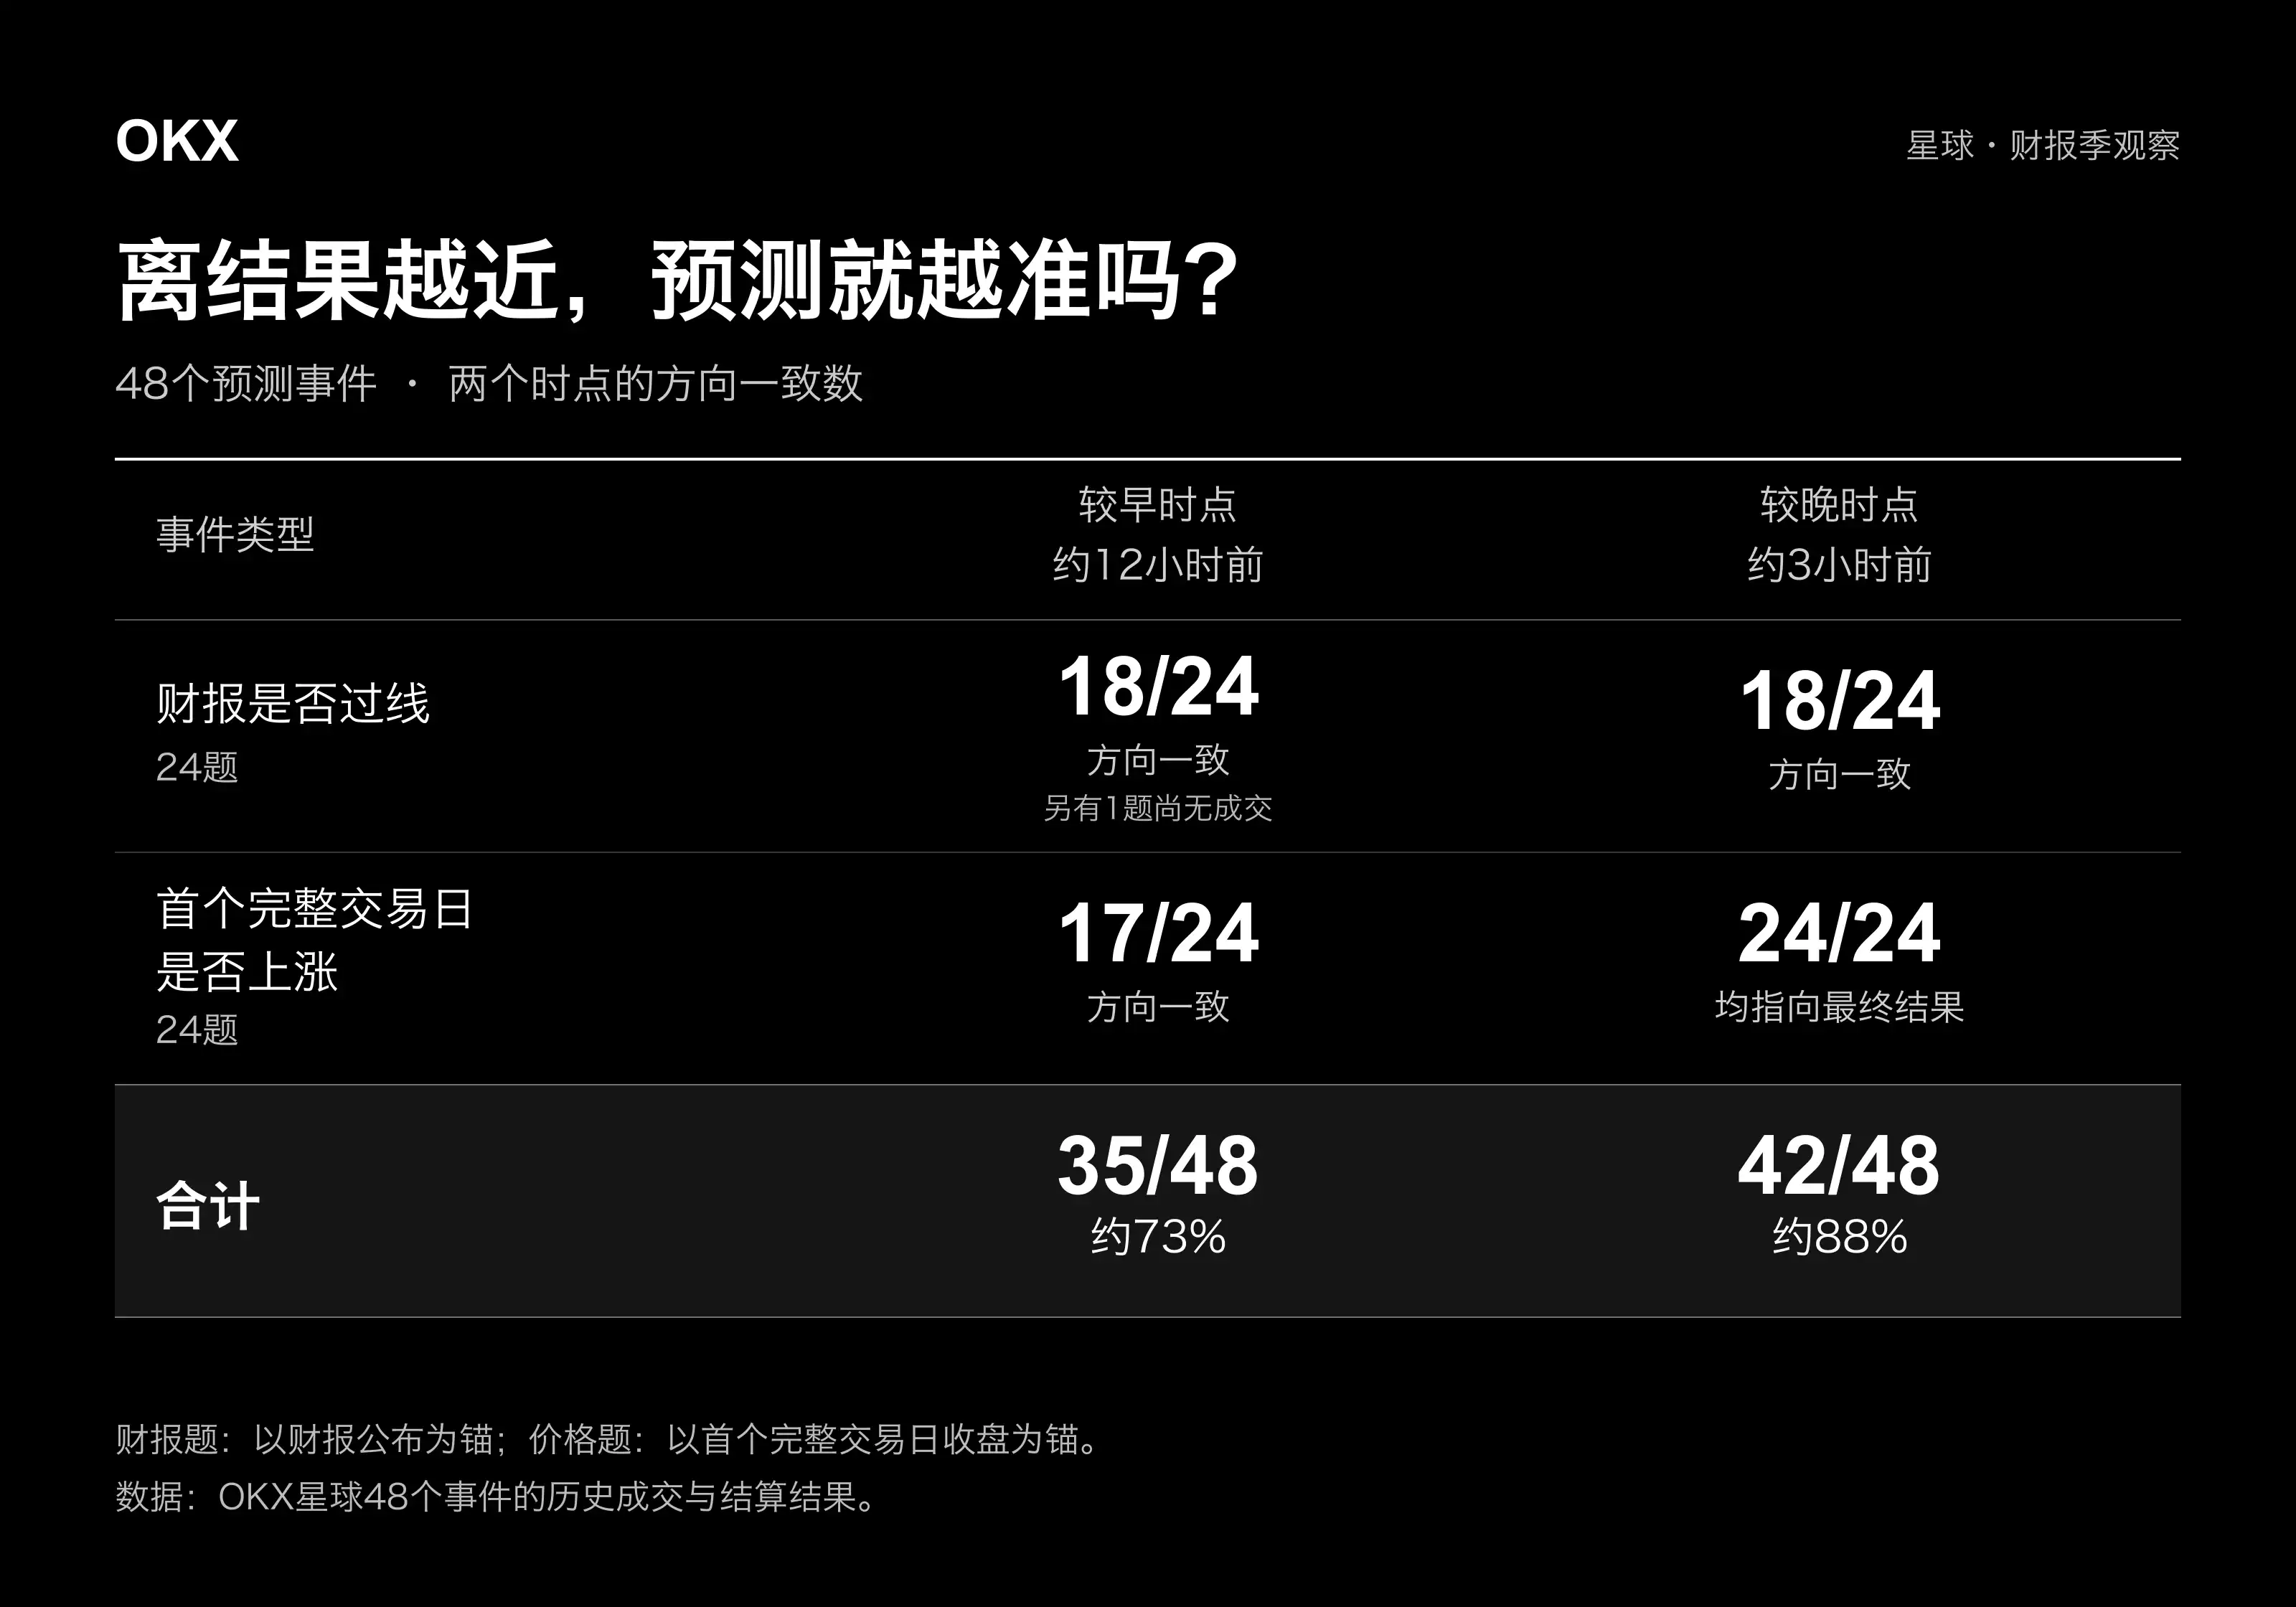
Xét tổng thể, số phán đoán nhất quán với kết quả tăng từ 35 lên 42, tỷ lệ tăng từ khoảng 73% lên 88%. Toàn bộ 7 phán đoán tăng ròng này đến từ dự đoán giá, số phán đoán tăng giảm ngày đầu tiên tăng từ 17 nhất quán lên 24, trong khi dự đoán kết quả kinh doanh ở cả hai thời điểm đều là 18 nhất quán. Do đó, sự cải thiện mà nhóm dữ liệu này thể hiện diễn ra ở việc theo dõi diễn biến thị trường, chứ không phải ở việc ước tính trước lợi nhuận doanh nghiệp.
Hai loại đối mặt với điều kiện thông tin khác nhau. Khi báo cáo tài chính chưa được công bố, dù chỉ còn 3 giờ trước khi công bố, người tham gia cũng chưa chắc đã có được bằng chứng mới đủ để thay đổi ước tính lợi nhuận, phán đoán lạc quan hoặc bi quan ban đầu vẫn có thể tiếp tục. Khi dự đoán giá gần thời điểm đóng cửa của ngày giao dịch đầy đủ đầu tiên, báo cáo tài chính đã được công bố, thị trường cũng đã phản ứng qua phần lớn ngày giao dịch, do đó phán đoán dễ tiến gần kết quả hơn. Nhóm dữ liệu này ủng hộ quan điểm "thông tin mới và phản hồi thị trường giúp điều chỉnh phán đoán", chứ không phải "chờ càng lâu thì dự đoán tự nhiên càng chính xác". Đối với nghiên cứu diễn biến thị trường, báo giá tiếp theo có thể giúp quan sát liệu thị trường có chấp nhận cách diễn giải báo cáo tài chính ban đầu hay không, nhưng không thể ngược lại chứng minh rằng phán đoán trước đó cũng đáng tin cậy như vậy.
50% dự đoán phân hóa đi đến một đáp án như thế nào
Mức đọc gần 50% vẫn chưa đủ để hình thành phán đoán rõ ràng. Câu hỏi về kết quả kinh doanh của Intel có giá giao dịch Yes là 51% vào 12 giờ trước khi công bố, cuối cùng kết quả kinh doanh vượt ngưỡng; Amazon từng xuất hiện mức đọc 53%, cuối cùng không vượt ngưỡng. Cả hai đều hơi nghiêng về tích cực, nhưng đi đến kết quả khác nhau. Đối với những công ty như vậy, điều đáng nghiên cứu hơn là sự phân hóa nằm ở đâu, ví dụ liệu có đồng thuận về tăng trưởng doanh thu hay không, liệu biên lợi nhuận, chi phí hoặc hướng dẫn quý sau vẫn còn những ước tính khác nhau hay không. Hiểu trực tiếp 51% hoặc 53% là "thị trường đã lạc quan" sẽ phóng đại một mức dẫn trước rất nhỏ.
Xu hướng mạnh hơn cũng chưa chắc chỉ ra đáp án đúng. Câu hỏi về kết quả kinh doanh của Oklo có giá giao dịch Yes lần lượt là 20%, 18% và 11% vào 6 giờ, 3 giờ và 1 giờ trước khi công bố báo cáo tài chính, cuối cùng kết quả kinh doanh lại đạt ngưỡng. Ngược lại, SanDisk tăng từ 57% vào 12 giờ trước khi công bố lên 65% vào 3 giờ trước, xu hướng tích cực tăng lên, cuối cùng cũng thực sự vượt ngưỡng. Một giảm một tăng, cả hai thay đổi đều cần được giải thích dựa trên thông tin kinh doanh và ước tính lợi nhuận; bản thân sự thay đổi báo giá không thể thay thế bằng chứng hỗ trợ phán đoán.
7 lần điều chỉnh, 5 lần rút lại nhận định tăng giá
Xem xét sâu hơn 7 lần điều chỉnh dự báo giá này, Netflix, Microsoft, Tesla, Meta và AST SpaceMobile chuyển từ nghiêng về tăng sang nghiêng về không tăng; Rocket Lab và AAOI thì điều chỉnh ngược lại. Khi các phiên giao dịch tiến triển, một số kỳ vọng giá lạc quan ban đầu đã không được duy trì.
Mối quan hệ giữa dự báo và diễn biến thị trường không chỉ là "dự báo trước, kiểm chứng sau". Trước báo cáo tài chính, báo giá ghi nhận điều mà người tham gia sẵn sàng tin tưởng; sau báo cáo tài chính, dữ liệu kinh doanh, hướng dẫn của ban lãnh đạo và diễn biến giao dịch lại quay ngược thay đổi báo giá. Đối với nhà phân tích, điều giá trị nhất là tìm ra nhận định đã chuyển hướng sau thông tin nào. Nếu sau khi lợi nhuận đạt chuẩn mà kỳ vọng tăng giá vẫn tiếp tục suy giảm, thì nên kiểm tra xem mức tăng trưởng từng được lạc quan liệu đã được định giá hay chưa, hoặc hướng dẫn mới có làm suy yếu nó không; không thể chỉ dựa vào việc báo giá giảm để suy ngược ra yếu tố nào đã gây ra đà giảm.
Con số báo cáo tài chính không sai, tại sao giá vẫn đi ngược?
Trước tiên xem Robinhood. Doanh thu quý ba đạt 1,42 tỷ USD, tăng 12% so với cùng kỳ, lập kỷ lục; nhưng EPS theo GAAP giảm 16% xuống 0,51 USD, EPS điều chỉnh cũng giảm 3% xuống 0,60 USD. Dù không bàn đến việc hoạt động được tính theo phương pháp nào, việc tăng trưởng doanh thu không chuyển hóa đồng thời thành tăng trưởng lợi nhuận trên mỗi cổ phiếu đã là câu hỏi mà bản thân báo cáo tài chính cần trả lời. Thông báo kết quả kinh doanh của Robinhood
Bên trong doanh thu cũng không phải mạnh toàn diện. Doanh thu giao dịch quyền chọn và cổ phiếu lần lượt tăng 31% và 41%, nhưng doanh thu giao dịch tiền mã hóa lại giảm 55%, thu nhập lãi ròng giảm 9%. Kỷ lục tổng doanh thu đã che khuất sự thay đổi tăng giảm giữa các mảng kinh doanh. Với loại nền tảng này, liệu doanh thu mới có thể bù đắp sự suy giảm của mảng kinh doanh cũ và để lại nhiều lợi nhuận hơn hay không quan trọng hơn việc tổng doanh thu có lập đỉnh mới hay không. Nó không vượt ngưỡng lợi nhuận, giá ngày đầu cũng không tăng, ít nhất phù hợp với đặc điểm báo cáo tài chính là "tăng trưởng không cải thiện lợi nhuận một cách phổ biến", chứ không phải vấn đề thuần túy về phương pháp quyết toán.
SK Hynix trình bày một tình huống khác. Dù chỉ tiêu lợi nhuận được chỉ định chưa vượt ngưỡng, doanh thu và lợi nhuận hoạt động mà công ty công bố đều lập kỷ lục; thông tin mang tính dự báo cao hơn là sản phẩm HBM4 và máy chủ giá trị cao được mở rộng bán hàng, và đã thông qua thỏa thuận dài hạn bao phủ hơn một nửa công suất giai đoạn 2027-2028. Thông báo kết quả kinh doanh của SK Hynix Những thông tin này cung cấp cho nhà đầu tư căn cứ quan sát vượt ra ngoài EPS của quý hiện tại: liệu tỷ trọng sản phẩm giá trị cao có thể tiếp tục tăng, công suất tương lai đã có nhu cầu tiếp nhận hay chưa. Thỏa thuận dài hạn không phải bảo đảm cho lợi nhuận tương lai, nhưng giúp đánh giá mức độ hiển thị của tăng trưởng. Đây cũng là lý do tại sao một chỉ tiêu nào đó của quý hiện tại không đạt chuẩn không nhất thiết phủ định nhận định về hoạt động kinh doanh tiếp theo.
Sự phân hóa trong chuỗi ngành AI dễ nhìn rõ hơn giữa Microsoft và AMD. Doanh thu quý hiện tại của Microsoft tăng 19%, lợi nhuận hoạt động tăng 21%, doanh thu Azure tăng 48%, đây không phải là báo cáo tài chính có nhu cầu yếu. Nhưng dòng tiền hoạt động khoảng 58 tỷ USD, chi tiêu mua sắm tài sản cố định bằng tiền mặt khoảng 39,37 tỷ USD; tính theo dòng tiền hoạt động trừ khoản chi này, chênh lệch khoảng 18,63 tỷ USD, thấp hơn 25,66 tỷ USD cùng kỳ năm trước, mức giảm khoảng 27%. Cách tính này không bao gồm đầu tư thuê tài chính. Báo cáo tài chính và báo cáo lưu chuyển tiền tệ của Microsoft
Lợi nhuận đang tăng, nhưng lượng tiền mặt còn lại sau khi đầu tư lại giảm, cho thấy việc mở rộng kinh doanh vẫn cần tốc độ đầu tư vốn nhanh hơn. Đối với nền tảng đám mây, bước tiếp theo cần chứng minh không chỉ là "khách hàng cần AI", mà còn là liệu năng lực tính toán mới có thể được sử dụng liên tục hay không, liệu giá có thể bù đắp đầu tư hay không, và khấu hao cùng chi phí vận hành ảnh hưởng thế nào đến lợi nhuận tiếp theo. Kết quả kinh doanh của Microsoft vượt ngưỡng nhưng giá cổ phiếu ngày đầu không tăng, có thể tiếp tục nghiên cứu theo hướng này, chứ không thể đơn giản quy cho "thị trường không hiểu báo cáo tài chính tốt".
AMD nằm ở đầu bên kia của cùng một chuỗi đầu tư. Doanh thu quý III tăng 45%, doanh thu trung tâm dữ liệu tăng 97%, biên lợi nhuận hoạt động theo GAAP tăng từ 14% cùng kỳ năm trước lên 21%; hướng dẫn doanh thu quý IV ở mức trung bình khoảng 17 tỷ USD, tương ứng tăng trưởng khoảng 66% so với cùng kỳ. Thông báo kết quả kinh doanh của AMD ở đây không chỉ có tăng trưởng doanh thu, mà còn có cải thiện biên lợi nhuận và kỳ vọng tăng trưởng quý tới. So với việc lợi nhuận một quý vượt ngưỡng, nhóm thông tin này càng giúp củng cố nhận định rằng tăng trưởng có thể tiếp diễn.
Đặt hai công ty cạnh nhau không có nghĩa là công ty mua thiết bị chắc chắn giảm, công ty bán thiết bị chắc chắn tăng, mà là cùng một vòng đầu tư AI sẽ để lại dấu vết khác nhau trên báo cáo tài chính của các doanh nghiệp khác nhau: nền tảng trước tiên gánh chu kỳ xây dựng và thu hồi vốn, còn nhà cung cấp có thể ghi nhận doanh thu và lợi nhuận sớm hơn. Không thể vì cùng hưởng lợi từ AI mà kỳ vọng họ mang lại cùng một mức hoàn vốn tiền mặt trong cùng một quý.
Apple còn cung cấp một manh mối khác. Doanh thu quý này tăng 12%, thu nhập trên mỗi cổ phiếu tăng 14%, nhưng thu nhập trên mỗi cổ phiếu bao gồm khoảng 0,05 USD lợi ích từ hoàn thuế quan, biên lợi nhuận gộp cũng được hưởng lợi khoảng 1 điểm phần trăm. Báo cáo tài chính của Apple ở đây không phủ nhận tăng trưởng của hoạt động kinh doanh chính, nhưng có nghĩa là khi đánh giá lợi nhuận quý tới, cần phân biệt những cải thiện nào có thể tiếp diễn, những cải thiện nào đến từ yếu tố đặc biệt trong kỳ. Con số báo cáo tài chính là thật, nhưng tính bền vững vẫn cần đánh giá riêng.
Các trường hợp này cùng chỉ ra một xu hướng: chất lượng tăng trưởng và thời điểm hiện thực hóa có thể giải thích sự khác biệt giữa các công ty tốt hơn một ngưỡng lợi nhuận đơn lẻ. Để giải thích thêm diễn biến ngày đầu, cần đặt báo cáo tài chính cùng với định giá trước đó, diễn biến ngành trong cùng kỳ và hướng dẫn của ban lãnh đạo, không thể chỉ chọn từ báo cáo một con số phù hợp với hướng tăng giảm.
Nghìn người dự đoán, chỉ ba người trả lời đúng liên tiếp hơn 26 câu
Chuyển từ mẫu tổng thể sang đánh giá cá nhân, độ khó lại tăng thêm một lớp. Kỳ thứ hai của "Bậc thầy báo cáo tài chính" trên OKX Planet thu hút hơn 1400 người tham gia; khi cuộc thi đến giữa chừng, chỉ còn ba người là Lâm Mặc Dương, abingttt và Phòng thí nghiệm đầu cơ. Ba người trả lời đúng liên tiếp hơn 26 câu, đồng hạng nhất, chia đều 10.000 USDT, mỗi người nhận khoảng 3.333 USDT, trong thời gian đó mỗi người đều đã dùng một lần cơ hội hồi sinh.
Khó khăn của thử thách liên tục nằm ở chỗ đối tượng nghiên cứu luôn thay đổi. Nền tảng đám mây, nhà sản xuất chip, nền tảng giao dịch và công ty điện tử tiêu dùng có các biến số ảnh hưởng đến lợi nhuận và định giá khác nhau. Lý do đúng ở vòng trước, đến công ty tiếp theo, có thể không còn là yếu tố quan trọng nhất. Phỏng vấn trong cuộc thi của ba thí sinh đã lưu lại ghi chép về cách họ xử lý sự khác biệt này.
Lần thất bại đầu tiên: cả ba đều vấp ngã ở SK Hynix
Lần thất bại đầu tiên của cả ba người đều xảy ra ở SK Hynix. Lâm Mặc Dương và abingttt sai ở câu hỏi về kết quả kinh doanh, Phòng thí nghiệm đầu cơ sai ở câu hỏi về tăng giảm ngày đầu tiên. Lâm Mặc Dương trong bài phỏng vấn giữa cuộc thi có đề cập rằng anh đã hiểu nhầm mối quan hệ giữa thời hạn giao dịch và ảnh chụp nhanh thanh toán, lại điều chỉnh phán đoán để kiếm XP, tiêu hao cơ hội hồi sinh. Thói quen nghiên cứu của anh là thu thập thông tin dọc theo chuỗi cung ứng thượng nguồn và hạ nguồn, dùng AI tích hợp tài liệu về hoạt động kinh doanh của công ty, phát triển ngành, v.v., rồi thảo luận và đối chiếu. Giá trị của phương pháp này nằm ở việc đặt tăng trưởng của một công ty trở lại chuỗi ngành, khoản đầu tư của Microsoft có thể trở thành nhu cầu của nhà cung cấp, nhưng vẫn phải tiếp tục kiểm tra xem đơn hàng, giao hàng và lợi nhuận có tương ứng được với nhau không.
Cũng thất bại ở SK Hynix, câu hỏi về kết quả kinh doanh và câu hỏi về tăng giảm bộc lộ không phải cùng một vấn đề, cái trước cần xem xét lại ước tính lợi nhuận, cái sau cần hiểu tại sao khi chỉ số quý hiện tại chưa đạt ngưỡng, thị trường vẫn sẵn lòng giao dịch nhu cầu tương lai. Điều này cũng tương ứng với sự phân hóa lặp đi lặp lại trong vòng này, chu kỳ ngành không đảm bảo mọi chỉ số lợi nhuận đều đạt chuẩn, lợi nhuận chưa đạt chuẩn cũng không tự động xóa bỏ giá trị tăng trưởng tương lai.
Phương pháp của abingttt và Phòng thí nghiệm đầu cơ cũng có sự khác biệt. abingttt đặt thu nhập trên mỗi cổ phiếu, doanh thu, kỳ vọng đồng thuận và hướng dẫn của công ty lại với nhau, đồng thời kiểm tra xem giá trước báo cáo tài chính đã phản ánh bao nhiêu tâm lý lạc quan; Phòng thí nghiệm đầu cơ tách ước tính lợi nhuận và phán đoán giá, tham khảo độ biến động ngụ ý của quyền chọn và tỷ lệ mua bán hợp đồng vĩnh viễn OKX, cũng sẽ xem các thảo luận trên Planet ngược hướng với mình. Những thông tin này có công dụng riêng, báo cáo tài chính giúp ước tính doanh nghiệp kiếm được bao nhiêu, công cụ phái sinh và báo giá dự đoán giúp quan sát thị trường đã đặt cược vào điều gì, hai bên không thể thay thế lẫn nhau.
Ba người thắng liên tiếp, cuối cùng trả lời sai những câu nào?
Vòng cuối cùng, cả ba đều phán đoán AMD và Circle sẽ không tăng trong ngày giao dịch đầy đủ đầu tiên sau báo cáo tài chính, kết quả thực tế đều tăng. Cả hai công ty đều đạt ngưỡng kết quả kinh doanh, thị trường ngày đầu cũng tăng cùng chiều; lần này, cả ba cùng thất bại không phải ở phán đoán lợi nhuận, mà ở phán đoán giá.
Nhìn từ bản thân báo cáo tài chính, AMD đồng thời cung cấp mở rộng trung tâm dữ liệu, cải thiện tỷ suất lợi nhuận và hướng dẫn tăng trưởng tiếp theo, không thể chỉ vì Microsoft, Apple trước đó "vượt chuẩn kết quả kinh doanh nhưng không tăng" mà mặc định nó sẽ sao chép cùng con đường. Nghiên cứu báo cáo tài chính vừa phải nhận diện điều bất thường, vừa phải chấp nhận rằng kết quả kinh doanh mạnh mẽ và thị trường tăng thực sự có thể cùng chiều. "Vượt kỳ vọng vẫn sẽ giảm" chỉ là một tình huống cần đề phòng, không nên biến thành một công thức máy móc khác để áp dụng.
Mùa báo cáo tài chính kết thúc, để lại những phán đoán nào hữu ích?
Phán đoán đáng giữ lại hơn trong mùa báo cáo tài chính này, không phải "kết quả kinh doanh của cổ phiếu Mỹ có tốt không", mà là tăng trưởng lợi nhuận, chất lượng tăng trưởng và khả năng chịu đựng định giá đang được kiểm tra tách biệt. Theo thống kê của FactSet, tỷ lệ giá trên thu nhập kỳ hạn của S&P 500 giảm từ 19,0 lần cuối tháng 9 xuống 17,7 lần ngày 6 tháng 11, bội số của giá so với kỳ vọng lợi nhuận tương lai giảm, không có nghĩa là lợi nhuận doanh nghiệp cũng đang yếu đi đồng thời. Báo cáo tài chính tiếp theo vẫn phải được xác minh theo các hướng này: đơn hàng của nhà cung cấp AI có thể tiếp tục chuyển hóa thành lợi nhuận không, khoản đầu tư mới của nền tảng đám mây có thể đổi lấy lợi nhuận tiền mặt không, tăng trưởng doanh thu của công ty tiêu dùng và tài chính có thể cải thiện thu nhập trên mỗi cổ phiếu không. Câu trả lời cho những câu hỏi này quyết định tăng trưởng đang trở nên vững chắc hơn, hay cần thêm vốn và thời gian dài hơn để hỗ trợ.
Giá trị của dự đoán cũng nên được đo lường trong quá trình này. Trước khi công bố báo cáo tài chính, nó lưu lại kỳ vọng của thị trường; sau khi báo cáo được công bố, nó ghi lại cách những kỳ vọng đó được điều chỉnh bởi dữ liệu kinh doanh và diễn biến thị trường. Phản hồi thực sự hữu ích là xác định rõ mình đã đánh giá cao mục tăng trưởng nào, đánh giá thấp khoản đầu tư nào, hoặc nhầm lợi nhuận ngắn hạn thành xu hướng dài hạn, rồi từ đó điều chỉnh phán đoán. Nhìn đúng hướng không đồng nghĩa với kiếm được tiền. So với việc ghi nhớ một chuỗi thắng thua, điều có giá trị hơn là liên tục điều chỉnh phương pháp nghiên cứu.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan