Báo cáo tài chính "trả lời đúng" rồi, tại sao thị trường vẫn đi ngược? Bắt đầu từ hai câu hỏi của OKX
Nguồn bài viết: OKX
Sau khi nhìn đúng kết quả kinh doanh, điều thực sự khó là nhìn rõ: những tin tốt nào đã được định giá từ trước, những thay đổi nào mới đáng để định giá lại.
Rạng sáng ngày 21 tháng 10 theo giờ Bắc Kinh, Netflix công bố báo cáo tài chính quý ba, lợi nhuận trên mỗi cổ phiếu đạt 0,87 USD. Câu hỏi dự đoán báo cáo tài chính của OKX được kết toán là Yes, nhưng từ thời điểm đóng cửa thị trường chứng khoán Mỹ trước báo cáo đến thời điểm đóng cửa ngày giao dịch đầy đủ đầu tiên sau báo cáo, hợp đồng vĩnh viễn tương ứng lại giảm khoảng 5,30%. Kết quả kinh doanh đã vượt ngưỡng, tại sao giá vẫn giảm?
「Nhà tiên tri mùa thứ ba」của OKX đã thiết lập hai loại dự đoán trong mùa báo cáo tài chính: một câu hỏi liệu báo cáo tài chính của công ty có đạt ngưỡng đặt trước hay không, câu hỏi còn lại liệu giá có tăng vào ngày giao dịch đầy đủ đầu tiên sau báo cáo hay không. Hai câu hỏi trông có vẻ liên quan chặt chẽ, nhưng không nhất thiết sẽ đưa ra cùng một câu trả lời. Công ty kiếm được bao nhiêu trong quý này, và nhà đầu tư sẵn sàng trả bao nhiêu cho nó, cần được nhìn nhận riêng.
Bốn công ty, ba kiểu kết hợp
Kết quả vòng đầu tiên của Netflix, SpaceX, Tesla và Meta như sau:
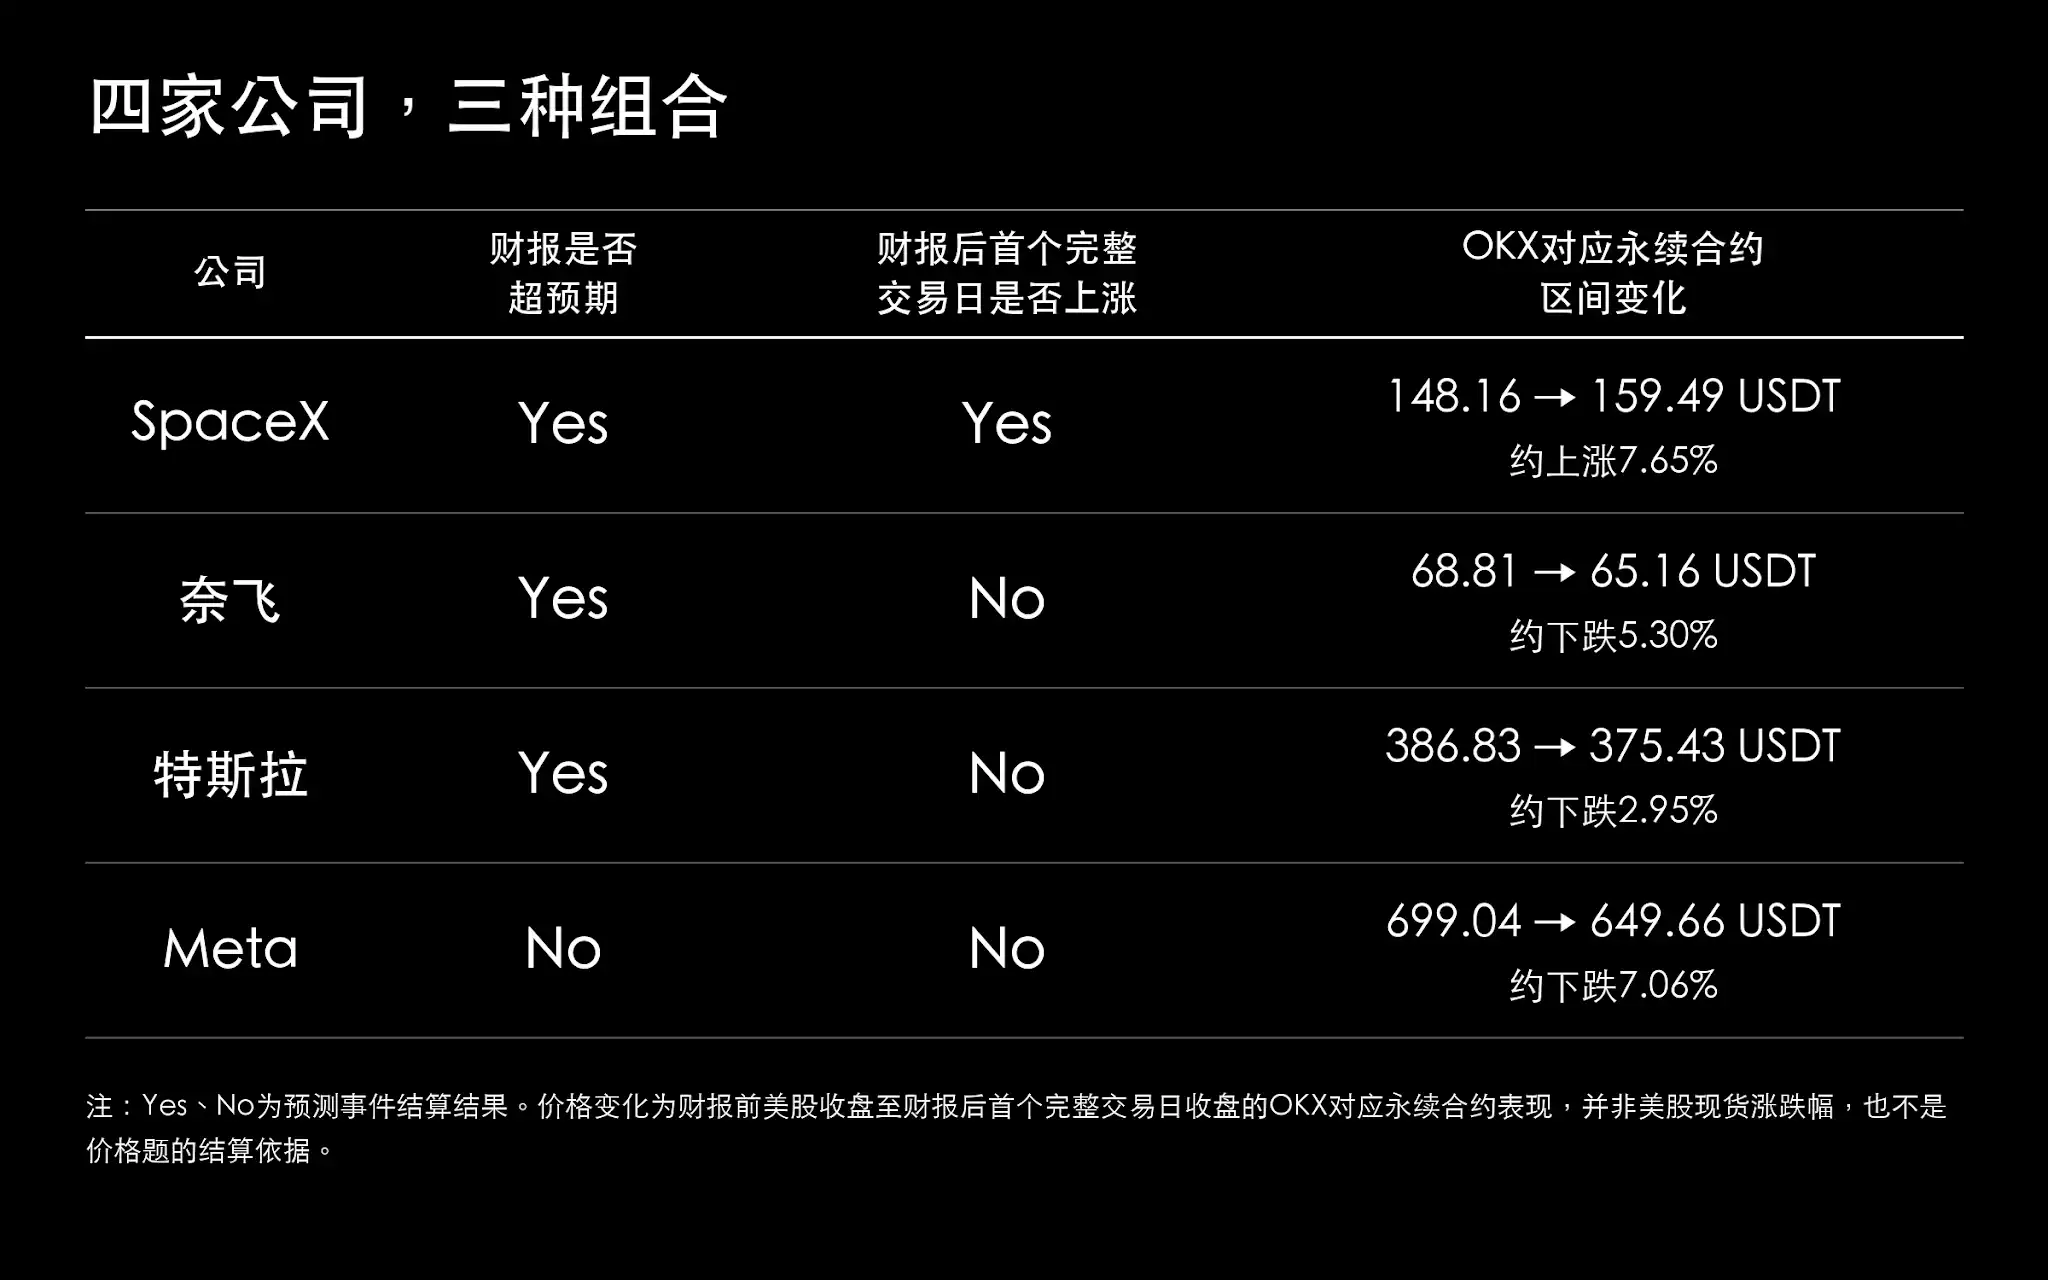
Kết quả kinh doanh và giá hợp đồng của SpaceX cùng tăng. Doanh thu quý đạt 14,6 tỷ USD, tăng 161% so với cùng kỳ năm trước; lợi nhuận ròng 4,4 tỷ USD, cùng kỳ năm trước lỗ khoảng 1,1 tỷ USD. Tuy nhiên, doanh thu tăng bao nhiêu và giá tăng bao nhiêu là hai chuyện khác nhau, không thể trực tiếp lấy mức tăng doanh thu 161% để giải thích mức tăng hợp đồng 7,65%.
Báo cáo tài chính của ba công ty còn lại thì không dễ khái quát bằng「tốt」hay「xấu」. Lợi nhuận trên mỗi cổ phiếu của Netflix tăng khoảng 49% so với cùng kỳ, nhưng lại hạ dự báo doanh thu quảng cáo cả năm từ khoảng 3 tỷ USD xuống khoảng 2,7 tỷ USD; doanh thu quý của Tesla khoảng 28 tỷ USD, gần như đi ngang so với cùng kỳ năm trước, nhưng lợi nhuận hoạt động lại giảm khoảng 56% so với cùng kỳ; doanh thu của Meta tăng 26%, đồng thời có chi phí kiện tụng và đầu tư vốn quy mô lớn.
Báo cáo tài chính vượt ngưỡng, tại sao thị trường vẫn giảm?
「Vượt kỳ vọng」trong hoạt động được kết toán theo ngưỡng đặt trước của câu hỏi. Phản ứng của thị trường đối với báo cáo tài chính còn phụ thuộc vào việc nhà đầu tư trước đó đã kỳ vọng điều gì: mảng kinh doanh mới có thể tiếp tục tăng trưởng hay không, biên lợi nhuận có thể cải thiện hay không, công ty có nâng hướng dẫn tiếp theo hay không. Những kỳ vọng này không nhất thiết có thể khái quát bằng một câu hỏi về lợi nhuận trên mỗi cổ phiếu.
Hai chỉ số của Netflix đã chỉ ra những khung thời gian khác nhau: thu nhập trên mỗi cổ phiếu tăng khoảng 49%, nói về số tiền đã kiếm được trong quý này; dự báo doanh thu quảng cáo bị hạ thấp, nói về việc kinh doanh phía sau có thể không như kỳ vọng ban đầu. Nếu nhà đầu tư trước đó khi mua vào cũng lạc quan về tăng trưởng mảng quảng cáo, thì việc lợi nhuận quý này đạt chuẩn không đủ để xóa bỏ nỗi lo đó. Câu hỏi về báo cáo tài chính có thể được kết toán là Yes, nhưng nhà đầu tư vẫn có lý do để đánh giá lại giá cả.
Trường hợp của Tesla là câu hỏi vượt ngưỡng và lợi nhuận hoạt động sụt giảm xảy ra đồng thời. Nhà đầu tư còn phải phán đoán, trong bối cảnh doanh thu gần như không tăng, liệu lợi nhuận giảm có kéo dài, và định giá hiện tại cần hiệu quả lợi nhuận như thế nào để hỗ trợ. Với loại công ty này, đạt ngưỡng câu hỏi chỉ hoàn thành một phần của phân tích báo cáo tài chính.
Điều này không có nghĩa là mọi đợt giảm sau báo cáo tài chính đều có thể quy về "tin tốt đã được phản ánh hết". Còn phải nhìn lại, trước báo cáo tài chính giá cổ phiếu đã tăng bao nhiêu, dự báo lợi nhuận có được nâng lên không, định giá có trở nên đắt đỏ không. Đôi khi giá tăng chỉ là theo cả ngành. Giải thích của ban lãnh đạo tại cuộc gọi hội nghị và biến động thị trường cùng kỳ cũng sẽ ảnh hưởng đến giao dịch. Triển vọng quảng cáo và lợi nhuận suy giảm cung cấp manh mối phân tích, nhưng để xác định ảnh hưởng của chúng đến mức giảm, cần thêm thông tin.
Ngoài lợi nhuận, còn phải xem đầu tư và lợi tức
Báo cáo tài chính của Meta còn một điểm đáng xem kỹ. Theo nguyên tắc kế toán chung của Hoa Kỳ (GAAP), thu nhập trên mỗi cổ phiếu là 3,83 USD; sau khi loại trừ chi phí liên quan đến kiện tụng, là 7,40 USD. Hoạt động được kết toán theo chuẩn GAAP đã thỏa thuận, nhưng khi nghiên cứu công ty không thể chỉ dừng ở câu trả lời này, còn phải xem lợi nhuận thay đổi bao nhiêu đến từ hoạt động kinh doanh chính, bao nhiêu đến từ khoản chi phí này, ảnh hưởng sẽ kéo dài bao lâu.
Khoản chi phí này khiến hai loại thu nhập trên mỗi cổ phiếu có khoảng cách rõ rệt. Hoạt động có thể đưa ra một câu trả lời theo quy tắc, nhưng nhà đầu tư cần nhìn cả hai bên: lợi nhuận sau khi loại trừ chi phí giúp quan sát tình hình kinh doanh; chi phí được xác nhận theo GAAP cũng thực sự ảnh hưởng đến lợi tức cổ đông. Không thể vì nó là hạng mục đặc biệt mà bỏ qua, cũng không thể chỉ dựa vào khoản chi phí này để kết luận hoạt động kinh doanh chính sẽ tiếp tục xấu đi.
Chi tiêu vốn của Meta trong quý khoảng 34,9 tỷ USD, dòng tiền tự do âm 2,12 tỷ USD, lại đặt ra một câu hỏi khác: doanh thu vẫn duy trì tăng trưởng, công ty còn giữ được bao nhiêu tiền mặt? Dòng tiền tự do thường được tính bằng dòng tiền hoạt động trừ chi tiêu vốn, cụ thể theo chuẩn công bố của công ty. So với thu nhập trên mỗi cổ phiếu, nó phản ánh trực tiếp hơn tình hình tiền mặt sau khi hoàn thành các khoản đầu tư liên quan.
Khi mua thiết bị, xây trung tâm dữ liệu, tiền mặt phải trả trước, nhưng chi phí liên quan thường được trích khấu hao dần trong thời gian sử dụng. Điều này giải thích tại sao một công ty dù vẫn có lợi nhuận cũng có thể chịu áp lực dòng tiền do mở rộng. Trong báo cáo tài chính của Meta, chuẩn lợi nhuận và chi tiêu vốn cần được xem cùng nhau, chỉ nhìn thu nhập trên mỗi cổ phiếu dễ bỏ sót chi phí phải trả cho tăng trưởng tiếp theo.
Đối với khoản đầu tư này, điều thị trường chờ đợi tiếp theo là lợi nhuận. Nếu công suất mới được khách hàng sử dụng và mang lại đủ lợi nhuận, chi phí hôm nay có thể hỗ trợ tăng trưởng trong tương lai; nếu doanh thu chậm theo kịp và vẫn phải liên tục bổ sung vốn, nhà đầu tư sẽ cần xem xét lại định giá. Câu hỏi mà báo cáo tài chính của Meta để lại cũng sẽ tiếp tục ảnh hưởng đến các công ty trong chuỗi ngành AI phía sau.
Dự đoán giúp quan sát thị trường như thế nào?
Đặt hai loại dự đoán cạnh nhau có thể giúp quan sát liệu người tham gia có nhất quán trong quan điểm về báo cáo tài chính và giá cả hay không. Chỉ số dự đoán được hình thành từ giao dịch, phản ánh xu hướng tại thời điểm đó, không tương đương với xác suất sự kiện thực sự xảy ra; tỷ lệ lựa chọn của người dùng và độ chính xác dài hạn cũng có cách tính thống kê riêng. Chúng có thể gợi ý hướng nghiên cứu, nhưng không thể trực tiếp chứng minh cổ phiếu đắt hay rẻ.
Nếu câu hỏi về báo cáo tài chính nghiêng rõ rệt về Yes, nhưng câu hỏi về giá lại không lạc quan như vậy, điều đáng chú ý chính là sự phân kỳ này: liệu người tham gia có cho rằng ngưỡng lợi nhuận dễ đạt được, nhưng lại lo ngại hơn về hướng dẫn tiếp theo hoặc chi phí đầu tư? Liệu đà tăng trước đó đã phản ánh tin tốt chưa? Khi cả hai câu hỏi đều nghiêng về Yes, cần xem báo cáo thực tế còn bao nhiêu dư địa vượt kỳ vọng hiện có. Khi cả hai câu hỏi đều nghiêng về No, cũng cần xem xét liệu đà giảm trước đó đã tiêu hóa một phần lo ngại chưa.
Khi xem thay đổi của chỉ số, cần nhớ thời điểm nó xảy ra. Một ngày trước báo cáo tài chính, một giờ trước công bố và trong cuộc gọi hội nghị, người tham gia biết những thông tin khác nhau. Nếu câu hỏi về báo cáo tài chính luôn nghiêng về Yes, nhưng câu hỏi về giá dần yếu đi, có thể tiếp tục tìm hiểu xem trong thời gian đó đã xuất hiện thông tin mới gì. Quan điểm chỉ hình thành sau khi báo cáo được công bố không thể tính là dự đoán trước công bố.
Ghi lại những thay đổi này cùng lý do trước đó, sau khi công bố mới có nội dung cụ thể để đối chiếu. Nếu câu hỏi về báo cáo tài chính sai, có thể kiểm tra dự báo kinh doanh và chuẩn mực kế toán; nếu câu hỏi về báo cáo tài chính đúng mà câu hỏi về giá sai, có thể kiểm tra xem có đánh giá quá cao phản ứng của thị trường với tin tốt hay bỏ sót thay đổi trong hướng dẫn hay không. Ngay cả khi đúng hướng, cũng cần phân biệt là hiệu suất công ty phù hợp kỳ vọng, hay giá chỉ tình cờ tăng theo ngành. Đánh giá lại như vậy mới tránh được việc sau khi tăng chỉ tìm điểm sáng, sau khi giảm chỉ tìm vấn đề.
Nếu dùng phân tích cho giao dịch thực tế, còn phải xem xét riêng giá vào lệnh, khả năng lãi và lỗ, cũng như chi phí và đòn bẩy. Xác suất tăng lớn cũng có thể chỉ tăng một chút; một khi giảm, tổn thất có thể nhiều hơn. Vì vậy, sau khi đúng hướng, vẫn cần sắp xếp vị thế và điều kiện thoát lệnh.
Thử thách chuỗi thắng của「财报大赢家」
Sự kiện「财报大赢家」của OKX đã nối câu hỏi về báo cáo tài chính và câu hỏi về giá thành thử thách liên tiếp. Kỳ đầu tiên có hơn 700 người tham gia; trong 150 người thắng hai vòng đầu, cuối cùng chỉ có 3 người đạt sáu vòng thắng liên tiếp. Ba người dừng lại ở cùng một vòng và chia đều phần thưởng 10.000 USDT. Danh sách rút ngắn qua từng vòng tạo kịch tính theo dõi cho sự kiện, tuy nhiên, kết quả chuỗi thắng này vẫn chưa đủ để chứng minh thị trường dự đoán chính xác đến mức nào trong dài hạn.
Vòng thứ hai đã trao cho người tham gia một cơ hội hồi sinh: theo quy định, đăng bài kèm thẻ vị thế và quan điểm trong thời gian quy định để có thể xin hồi sinh. Nhưng nếu sai từ hai câu trở lên trong cùng một ngày, hoặc sai tiếp sau khi hồi sinh, thì không thể tiếp tục thăng cấp. Câu hỏi về báo cáo tài chính và câu hỏi về giá đều phải hoàn thành, người tham gia không thể chỉ chọn loại mình tự tin hơn.
Robinhood và SK Hynix ở vòng thứ hai, câu hỏi báo cáo tài chính đều là No, nhưng câu hỏi giá lại khác nhau. EPS theo GAAP của Robinhood là 0,51 USD, không đạt yêu cầu "cao hơn 0,56 USD một cách nghiêm ngặt"; EPS điều chỉnh tuy là 0,60 USD, nhưng hoạt động vẫn thanh toán theo chuẩn được chỉ định. Câu hỏi giá của Robinhood cũng là No, câu hỏi giá của SK Hynix thì là Yes. Cả hai đều không vượt qua câu hỏi báo cáo tài chính, nhưng giá lại đi theo hướng khác nhau.
Kết quả của Google cũng khác với lựa chọn của không ít người tham gia. Trước báo cáo tài chính, OKX tiếng Trung công bố khoảng 62% người dùng chọn "vượt kỳ vọng"; Alphabet cuối cùng công bố EPS theo GAAP là 2,12 USD, không đạt yêu cầu "cao hơn 3,10 USD một cách nghiêm ngặt" mà đề bài quy định. Google Cloud tăng trưởng, và việc EPS của tập đoàn có vượt ngưỡng hay không là hai chuyện khác nhau. Ngoài ra, 62% ở đây thống kê tỷ lệ lựa chọn của người dùng, không phải giá dự đoán hình thành từ giao dịch, cũng không thể dựa vào đó để phán đoán vì sao mỗi người tham gia chọn Yes.
Các câu hỏi về những công ty khác nhau liên tiếp xuất hiện, cũng khiến chuỗi thắng ngày càng khó. Truyền thông trực tuyến phải xem tăng trưởng quảng cáo, nền tảng giao dịch phải xem mức độ hoạt động của khách hàng, chip lưu trữ còn phải xem nhu cầu và giá; những thông tin kinh doanh này cuối cùng lại phải quy về chuẩn câu hỏi của từng bên. Người tham gia cần chuyển đổi trọng tâm nghiên cứu trong thời gian ngắn, rồi đưa ra lựa chọn về phản ứng thị trường sau báo cáo tài chính.
Theo báo cáo chiến tích ngày 30 tháng 10, 3 tuyển thủ thăng cấp ở vòng thứ hai đã hoàn thành "bảy lần trúng liên tiếp", nhưng cơ hội hồi sinh đều đã dùng hết. Tiếp theo còn 5 trận dự đoán tăng giảm ngày đầu tiên sau báo cáo tài chính, ba người vẫn chưa phải là người đoạt giải cuối cùng. Dù trước đó đã nhìn đúng kết quả kinh doanh, tiếp theo vẫn phải phán đoán thị trường sẽ phản ứng thế nào, và đã không còn cơ hội chịu lỗi.
Báo cáo tài chính tiếp theo, xem gì?
Trong các báo cáo tài chính tiếp theo, chuỗi ngành AI vẫn đáng được đặt cạnh nhau để xem. Mảng kinh doanh đám mây và chi tiêu vốn của Microsoft, Alphabet và Amazon có thể giúp hiểu nhu cầu thượng nguồn. Đối với nền tảng đám mây, mua thiết bị là một khoản đầu tư; đối với nhà cung cấp chip, lưu trữ và truyền thông quang, nó lại có thể trở thành đơn hàng. Vấn đề lợi tức đầu tư mà Meta để lại có thể tiếp tục tra theo chuỗi này.
Nền tảng đám mây phải xem mức sử dụng của khách hàng và doanh thu có theo kịp đầu tư hay không, nhà cung cấp phải xem đơn hàng có giao đúng hạn hay không, cuối cùng để lại bao nhiêu lợi nhuận và tiền mặt. Doanh thu của doanh nghiệp chip và lưu trữ tăng trưởng, còn phải phân biệt là bán được nhiều hơn, giá tăng, hay tỷ trọng sản phẩm giá trị cao tăng lên. Doanh nghiệp truyền thông quang, hạ tầng năng lực tính toán và năng lượng thì càng cần đối chiếu tiến độ giao hàng với vốn đầu tư.
Việc chi tiền, nhận đơn hàng, giao hàng, xác nhận doanh thu và nhận được tiền hàng thường không nằm trong cùng một quý. Chỉ khi kết nối dữ liệu giữa các mắt xích thượng nguồn và hạ nguồn, mới dễ nhìn rõ hơn liệu tăng trưởng có thể duy trì hay không, đồng thời cũng có thể giải thích tại sao dù cùng được hưởng lợi từ AI, báo cáo tài chính và biểu hiện giá của các công ty vẫn có sự khác biệt.
Một nhóm khác đáng để đối chiếu là Coinbase, Circle và Strategy. Chúng lần lượt liên quan đến giao dịch, mảng stablecoin và giá tài sản số, mức độ ảnh hưởng từ thị trường sôi động cũng khác nhau. Khi đọc báo cáo tài chính, cần phân biệt rõ đâu là tăng trưởng đến từ mở rộng kinh doanh, đâu chỉ là do giá thị trường thời điểm đó tác động. Lãi suất và khẩu vị rủi ro là bối cảnh chung, nhưng cụ thể với từng công ty, vẫn phải xem doanh thu và bảng cân đối kế toán của chính họ.
Vì vậy, điều đáng so sánh trong các báo cáo tài chính tiếp theo không chỉ là công ty nào vượt ngưỡng lợi nhuận, mà còn là liệu tăng trưởng doanh thu có mang lại lợi nhuận và tiền mặt hay không. Nếu các chỉ số đi theo hướng khác nhau, hãy tiếp tục tìm hiểu tăng trưởng đến từ đâu, chi phí tăng ở đâu, rồi xem chúng có làm thay đổi định giá trước đó về công ty hay không.
Tóm tắt
Từ trường hợp Netflix với "báo cáo tài chính vượt ngưỡng, giá giảm", đến hai kiểu kết hợp mà Robinhood và SK Hynix tạo ra, những ví dụ này lặp đi lặp lại cùng một vấn đề: thị trường giao dịch không phải một bảng thành tích, mà là cách bảng thành tích thay đổi phán đoán về tương lai. Sự kiện dự đoán khiến một trong những phán đoán đó có ngưỡng rõ ràng; giá cổ phiếu thì tiếp tục hấp thụ những thay đổi về hướng dẫn tăng trưởng, định giá, chi phí vốn và khẩu vị rủi ro. Hai điều này có thể cùng chiều, cũng có thể ngược chiều.
Vì vậy, giá trị tham khảo giao dịch của dự đoán không nằm ở việc đưa ra một hướng đi chắc chắn sinh lời, mà ở việc buộc người tham gia phải tách biệt phán đoán "kết quả kinh doanh sẽ thế nào" và "thị trường sẽ phản ứng ra sao", rồi sau khi có kết quả thì đối chiếu từng mục. Càng nhiều công ty tiếp theo, ngành càng phân tán, sự phân biệt này càng quan trọng: trước tiên đọc hiểu đề bài và dữ liệu, sau đó nhận diện kỳ vọng đã có trong giá, cuối cùng quan sát thông tin mới thay đổi thị trường như thế nào. Điều có thể đọng lại lâu dài không chỉ là một chuỗi Yes hay No, mà còn là phương pháp phán đoán chịu được kiểm nghiệm và cho phép được sửa đổi.
Bài viết này đến từ bài gửi, không đại diện cho quan điểm của BlockBeats.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan