Nomura nâng giá mục tiêu của Zhongji Innolight, liệu module quang 1.6T có thể hỗ trợ mức tăng 20% không?

TL;DR
· Nomura nâng mục tiêu giá của Zhongji Innolight từ 1.015 NDT lên 1.325 NDT, vẫn còn dư địa tăng 20,6% so với giá đóng cửa ngày 6 tháng 7.
· Mục tiêu giá dựa trên EPS năm 2027 là 66,06 NDT và P/E 20 lần, đặt cược vào sự bùng nổ của module quang tốc độ 1,6T và cao hơn.
· Dự báo này cao hơn đáng kể so với đồng thuận của Wind, các rủi ro vẫn bao gồm tắc nghẽn chuỗi cung ứng, khả năng đáp ứng nhu cầu của khách hàng và đơn hàng trùng lặp.
Theo báo cáo của Caixin được Tonghuashun dẫn lại ngày 7 tháng 7, Nomura duy trì xếp hạng "Mua" đối với Zhongji Innolight và nâng mục tiêu giá từ 1.015 NDT lên 1.325 NDT. Tính theo giá đóng cửa 1.098,92 NDT của Zhongji Innolight vào ngày 6 tháng 7, mục tiêu giá mới ngụ ý tiềm năng tăng khoảng 20,6%.
Thay đổi quan trọng nhất trong lần nâng cấp này không nằm ở bội số định giá, mà ở dự báo lợi nhuận. Theo số liệu từ báo cáo gốc, mục tiêu giá 1.325 NDT dựa trên thu nhập trên mỗi cổ phiếu (EPS) năm 2027 là 66,06 NDT và hệ số P/E 20 lần. P/E 20 lần gần tương đương với mức trung vị của các cổ phiếu công nghệ và linh kiện điện tử Trung Quốc trên Wind, trong khi Zhongji Innolight hiện tương ứng với P/E dự phóng năm 2027 khoảng 16,6 lần.
Đối với nhà đầu tư, điều mà báo cáo thực sự nâng lên là giới hạn nhu cầu về module quang cho trung tâm dữ liệu AI. Câu chuyện cốt lõi của Zhongji Innolight vẫn xoay quanh quá trình nâng cấp module quang tốc độ cao, từ 800G lên 1,6T, rồi 2,4T, 3,2T, và xa hơn nữa là các dạng NPO/CPO. Nhận định của Nomura là đường nâng cấp này sẽ đẩy doanh thu và lợi nhuận của công ty sau năm 2027 lên mức cao hơn đáng kể so với đồng thuận thị trường.
Mục tiêu giá nâng lên 1.325 NDT nhờ điều chỉnh tăng lợi nhuận năm 2027
Theo số liệu từ báo cáo gốc, dự báo doanh thu năm tài chính 2027 của Zhongji Innolight được nâng lên 261,031 tỷ NDT, và dự báo lợi nhuận ròng thuộc về cổ đông công ty mẹ được nâng lên 73,396 tỷ NDT. Mức điều chỉnh cho năm 2028 còn lớn hơn, với dự báo doanh thu nâng lên 371,545 tỷ NDT và lợi nhuận ròng thuộc về cổ đông công ty mẹ nâng lên 103,944 tỷ NDT.
Đây không chỉ là đặt cược vào sự cải thiện đơn hàng ngắn hạn, mà là đẩy nhanh hoặc mở rộng tổng thể nhịp độ bùng nổ của các sản phẩm tốc độ cao hơn trong giai đoạn 2027-2028.
Các giả định về biên lợi nhuận cũng được nâng lên. Báo cáo gốc nâng dự báo biên lợi nhuận gộp cho các năm tài chính 26-28 lên 45,7%-46,2%, trong khi biên lợi nhuận hoạt động được duy trì ở mức khoảng 34,5%-35,0%. Logic đằng sau là khi tỷ trọng các sản phẩm cao cấp như 1,6T và quang silicon tăng lên, sự cải thiện cơ cấu sản phẩm có thể bù đắp một phần áp lực giá.
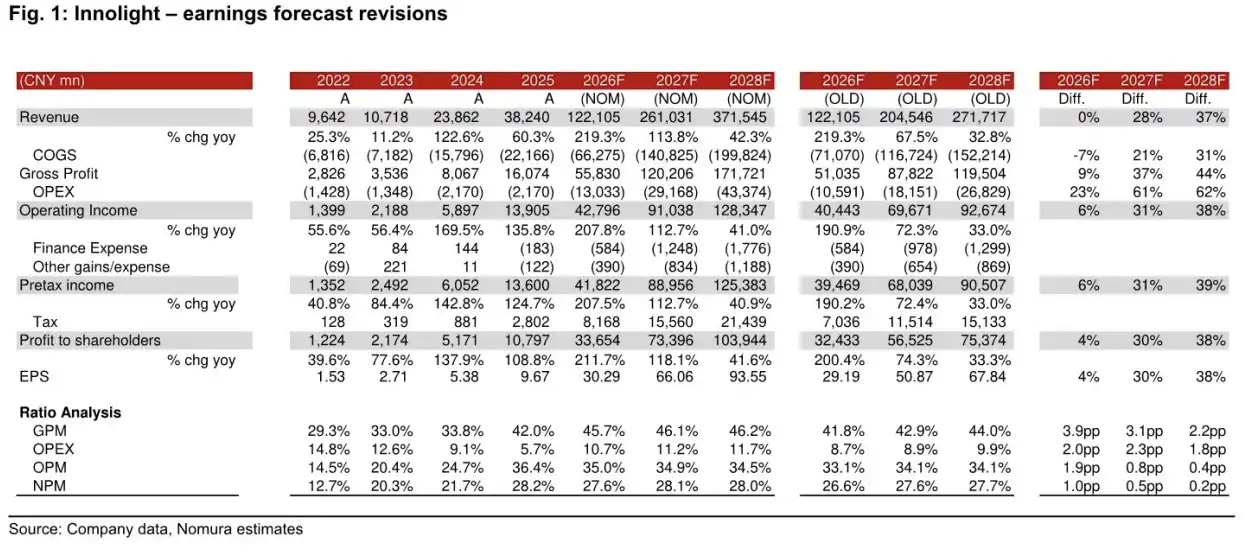
Dự báo điều chỉnh về doanh thu, lợi nhuận ròng và biên lợi nhuận gộp cho giai đoạn FY26-28 là cơ sở chính cho mục tiêu giá 1325 đồng.
Nguồn trực tiếp của việc nâng mục tiêu giá cũng nằm ở đây. Bội số định giá không thay đổi, vẫn tính theo 20 lần EPS năm 2027. Điều thay đổi là EPS năm 2027 được nâng từ 50,87 đồng trước đây lên 66,06 đồng. Mục tiêu giá 1325 đồng chủ yếu đến từ việc nâng dự báo lợi nhuận, chứ không phải đưa ra mức định giá mạo hiểm hơn.
Sau 1.6T còn có 2.4T, 3.2T, giả định lạc quan cao hơn rõ rệt so với đồng thuận
Giả định lớn nhất hỗ trợ việc điều chỉnh tăng lợi nhuận là sản lượng xuất khẩu module quang tốc độ cao cho trung tâm dữ liệu AI tiếp tục tăng.
Theo phạm vi báo cáo nguồn, dự báo xuất khẩu module quang 800G toàn cầu được nâng lên 55 triệu đơn vị vào năm 2027 và 78 triệu đơn vị vào năm 2028. Dự báo xuất khẩu 1.6T được nâng lên 71,5 triệu đơn vị vào năm 2027 và 126 triệu đơn vị vào năm 2028. Quan trọng hơn, báo cáo lần đầu tiên đưa vào giả định về sản phẩm tốc độ cao hơn, với 2,4T xuất khẩu 2 triệu đơn vị vào năm 2027, 2,4T xuất khẩu 5 triệu đơn vị vào năm 2028 và 3,2T xuất khẩu 2 triệu đơn vị.
Những con số này tương ứng với việc các cụm AI của nhà cung cấp đám mây tiếp tục mở rộng. Khi số lượng GPU tăng lên, nhu cầu về module quang tốc độ cao giữa các máy chủ, giữa các tủ rack và trong mạng nội bộ trung tâm dữ liệu cũng tăng theo. Đối với các nhà sản xuất module quang, nâng cấp tốc độ thường đồng nghĩa với việc tăng đơn giá, rào cản kỹ thuật và yêu cầu chứng nhận khách hàng cao hơn, giúp các công ty đầu ngành dễ dàng tạo khoảng cách hơn.
Nomura dự kiến Zhongji Innolight có thể duy trì thị phần 30%-35% trên thị trường module quang trung tâm dữ liệu AI toàn cầu. Nếu giả định về thị phần này đứng vững, việc điều chỉnh tăng sản lượng xuất khẩu của ngành sẽ trực tiếp tác động đến doanh thu của công ty. Nếu tỷ trọng sản phẩm cao cấp tăng lên thuận lợi, biên lợi nhuận cũng sẽ được hỗ trợ.
Sự khác biệt cũng nằm ở đây. Theo phạm vi báo cáo nguồn, dự báo doanh thu FY26-28 của Zhongji Innolight cao hơn 32%-67% so với đồng thuận Wind, và dự báo lợi nhuận ròng cao hơn 14%-38%. Trong đó, dự báo doanh thu năm 2027 là 261 tỷ đồng, trong khi đồng thuận Wind là khoảng 163,6 tỷ đồng. Đến năm 2028, dự báo doanh thu cao hơn 67% so với đồng thuận và lợi nhuận ròng cao hơn 38%.
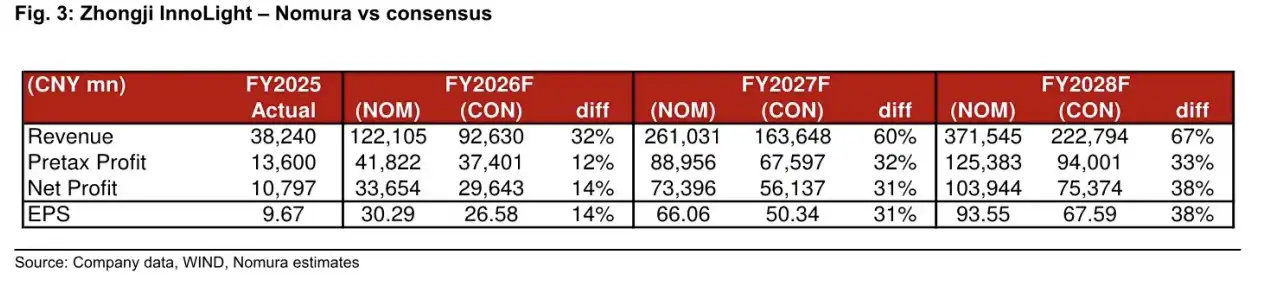
So sánh giữa Nomura và đồng thuận Wind cho thấy, dự báo doanh thu năm 2027 cao hơn 60% so với đồng thuận, và dự báo doanh thu năm 2028 cao hơn 67% so với đồng thuận.
Mục tiêu giá 1325 nhân dân tệ phản ánh những đánh giá lạc quan hơn so với thị trường về nhu cầu, thị phần và nâng cấp sản phẩm. Liệu mục tiêu này có thể đạt được hay không phụ thuộc vào việc chi tiêu vốn AI của khách hàng lớn có tiếp tục tăng hay không, cũng như quá trình chuyển đổi sản phẩm sau 1.6T có diễn ra như dự kiến hay không.
NPO/CPO là câu chuyện dài hạn, chưa thể coi là doanh thu đã được ghi nhận
Sau 1.6T, NPO và CPO được xem là nguồn tăng trưởng tiếp theo sau năm 2028.
Nói đơn giản, các mô-đun quang có thể cắm truyền thống sẽ đối mặt với áp lực về tiêu thụ điện năng, mật độ băng thông và tản nhiệt khi quy mô cụm AI mở rộng. NPO và CPO cố gắng đưa mô-đun chuyển đổi quang-điện đến gần chip chuyển mạch hơn, giảm tổn thất truyền dẫn và nâng cao hiệu suất tổng thể. Nếu kiến trúc này được áp dụng trên quy mô lớn, các nhà sản xuất mô-đun quang hàng đầu vẫn có thể tham gia vào các hình thái sản phẩm mới và phân công chuỗi cung ứng.
Việc đưa NPO/CPO vào logic tăng trưởng dài hạn cho thấy câu chuyện tăng trưởng không chỉ dừng lại ở sự bùng nổ của 1.6T. Sau khi 2.4T, 3.2T và các hình thái đóng gói mới được thúc đẩy, đường cong doanh thu sau năm 2028 vẫn có không gian tưởng tượng đi lên.
Tuy nhiên, phần này không thể được viết như một kết quả chắc chắn. NPO/CPO vẫn liên quan đến các vấn đề như lựa chọn kiến trúc của khách hàng, sự phối hợp của chip chuyển mạch, quản lý nhiệt, tỷ lệ đạt yêu cầu và chi phí. Ngay cả khi hướng công nghệ đã rõ ràng, tốc độ áp dụng trên quy mô lớn có thể chậm hơn so với giả định lạc quan. Đối với giá cổ phiếu, các sản phẩm dài hạn này giống như hỗ trợ định giá hơn là doanh thu chắc chắn đã được ghi nhận trong báo cáo tài chính.
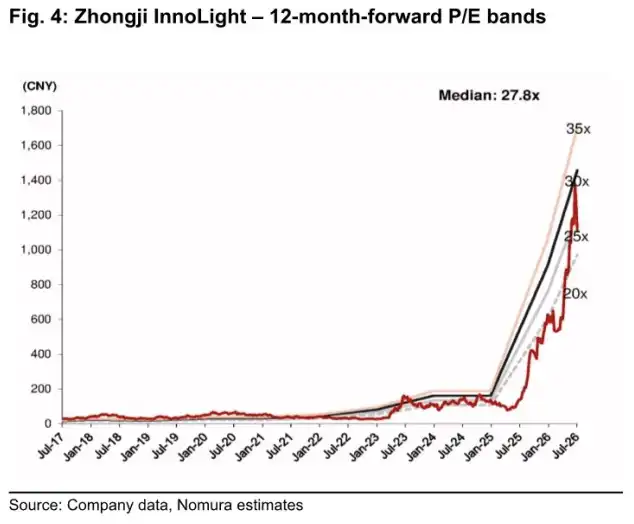
Biểu đồ khoảng P/E dự phóng 12 tháng, có thể sử dụng kết hợp với mục tiêu giá 1325 nhân dân tệ và giả định PE 20 lần cho năm 2027.
Chuỗi cung ứng chưa hoàn toàn nới lỏng, đặt hàng trùng lặp cũng có thể phản tác dụng
Ràng buộc ngắn hạn chủ yếu nằm ở chuỗi cung ứng thượng nguồn.
Các khâu như tấm wafer InP, thiết bị MOCVD, EML 200G vẫn có thể xuất hiện tình trạng căng thẳng, nguyên nhân bao gồm quá trình tăng tỷ lệ đạt yêu cầu, chu kỳ giao hàng thiết bị và sự gián đoạn chuỗi cung ứng. Các báo cáo công khai cho thấy, Nomura dự kiến lợi nhuận quý 2 năm 2026 của Zhongji Xuchuang sẽ tăng trưởng khoảng 20%-22% so với quý trước. Tuy nhiên, liệu chuỗi cung ứng có thể tiếp tục hỗ trợ sản lượng cao hơn hay không vẫn sẽ ảnh hưởng đến việc thực hiện kết quả ngắn hạn.
Về dài hạn, việc mở rộng công suất có thể giảm bớt một phần tình trạng thiếu hụt. JX Advanced Metals ngày 16 tháng 6 thông báo rằng họ dự kiến đầu tư tối đa 120 tỷ yên trong bốn năm tới để mở rộng công suất đế InP, kết hợp với các kế hoạch đầu tư hiện có, mục tiêu công suất vào khoảng năm tài chính 2030 sẽ gấp 7-10 lần so với năm tài chính 2025. Tuy nhiên, vẫn có độ trễ thời gian từ quy hoạch công suất đến nguồn cung ổn định, và các vật liệu cũng như linh kiện cao cấp vẫn phải trải qua các bài kiểm tra về tỷ lệ đạt yêu cầu, chứng nhận khách hàng và giao hàng quy mô lớn.
Một rủi ro khác là đặt hàng trùng lặp. Trong giai đoạn thị trường AI cơ sở hạ tầng bùng nổ, khách hàng dễ đặt trước hàng, đặt hàng trùng lặp hoặc nhà cung cấp đánh giá quá cao nhu cầu thực tế. Một khi nhà cung cấp dịch vụ đám mây điều chỉnh nhịp độ chi tiêu vốn, khả năng nhìn thấy đơn hàng có thể thay đổi nhanh chóng, và áp lực tồn kho cùng giá cả sẽ lan truyền lên thượng nguồn.
Ý nghĩa của mức giá mục tiêu 1325 nhân dân tệ không phải là cổ phiếu chắc chắn sẽ tăng thêm 20%, mà là kết quả định giá lạc quan của Nomura dựa trên sản lượng xuất xưởng cao hơn, cấu trúc sản phẩm tốt hơn và điều chỉnh tăng EPS năm 2027. Zhongji Innolight vẫn là một trong những cổ phiếu cốt lõi được chú ý nhất trong chuỗi module quang AI, nhưng sự khác biệt hiện tại đã tập trung vào một vấn đề: liệu nhu cầu và tỷ suất lợi nhuận sau 1.6T có thể được thực hiện theo nhịp độ tích cực hơn so với đồng thuận thị trường hay không.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan