Citigroup phân tích: Lạc quan về thị trường kết nối quang AI, ba cổ phiếu mục tiêu sẽ hưởng lợi từ tiềm năng không gian 92 tỷ USD.

TL;DR
· Citigroup dự đoán thị trường kết nối quang toàn cầu đạt 92 tỷ USD vào năm 2028, đồng thời nâng giá mục tiêu cho Eoptolink, DSBJ và TFC Communication.
· Sự chuyển dịch từ 800G lên 1.6T, 3.2T và CPO/NPO đang thúc đẩy nhu cầu về module quang tốc độ cao, quang tử silicon và chip laser.
· Chuỗi cung ứng quang học Trung Quốc hưởng lợi trực tiếp nhất, nhưng nguồn cung chip laser, tỷ lệ đạt chuẩn và định giá cao vẫn có thể làm chậm tốc độ hiện thực hóa.
Đằng sau 92 tỷ USD: Trung tâm dữ liệu thống trị nhu cầu kết nối quang
Trong báo cáo nghiên cứu ngày 24 tháng 6, Citigroup đã nâng dự báo thị trường kết nối quang AI, ước tính quy mô thị trường kết nối quang toàn cầu sẽ đạt 92 tỷ USD vào năm 2028, với tốc độ tăng trưởng kép hàng năm khoảng 65% từ năm 2025 đến 2028. Trong cùng đợt điều chỉnh, giá mục tiêu của các công ty quang học Trung Quốc như Eoptolink, DSBJ và TFC Communication đã được nâng mạnh.
Cơ sở của nhận định này không phức tạp. Các trung tâm dữ liệu AI ngày càng lớn, lượng dữ liệu cần vận chuyển giữa GPU và ASIC ngày càng nhiều, kéo theo nhu cầu kết nối giữa tủ rack, switch và máy chủ tăng lên. Module quang tốc độ cao, quang tử silicon và chip laser không còn chỉ là thiết bị phụ trợ cho việc mở rộng trung tâm dữ liệu, mà trở thành mắt xích quan trọng quyết định liệu sức mạnh tính toán có thể kết nối hiệu quả hay không.
Mô hình của Citigroup cho thấy, từ năm 2025 đến 2028, giá bán trung bình của kết nối quang dự kiến vẫn duy trì tốc độ tăng trưởng kép hàng năm khoảng 18%, chủ yếu được thúc đẩy bởi tỷ trọng ngày càng tăng của các sản phẩm tốc độ cao như 800G, 1.6T và 3.2T.
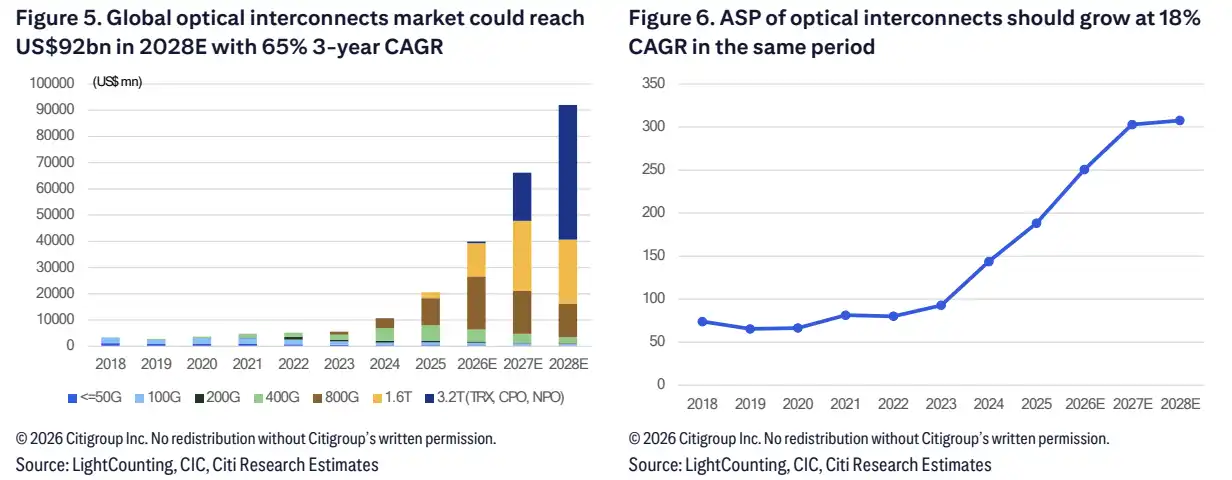
Quy mô thị trường kết nối quang toàn cầu dự kiến đạt 92 tỷ USD vào năm 2028E, ASP duy trì CAGR 18% trong giai đoạn 2025-2028 trước khi ổn định.
Sau 800G: 1.6T, 3.2T và CPO/NPO tiếp nối
Nhà đầu tư phổ thông cần hiểu một thay đổi: Đợt nâng dự báo này chủ yếu đến từ kết nối trung tâm dữ liệu, chứ không phải mạng viễn thông truyền thống hay mạng doanh nghiệp.
Trong mô hình của Citigroup, sản lượng xuất xưởng kết nối quang toàn cầu dự kiến tăng từ 110 triệu đơn vị năm 2025 lên 300 triệu đơn vị năm 2028, với tốc độ tăng trưởng kép hàng năm khoảng 40% trong ba năm. Tỷ trọng của mảng trung tâm dữ liệu trong tổng sản lượng xuất xưởng sẽ tăng từ 71% năm 2025 lên 89% năm 2028.
Thông số kỹ thuật sản phẩm cũng đang được nâng cấp. Tỷ trọng các sản phẩm tốc độ cao trên 800G trong kết nối quang trung tâm dữ liệu dự kiến tăng từ 37% năm 2025 lên 89% năm 2028. Điều này cho thấy mức tăng trưởng không chỉ là "mua thêm module quang", mà còn là sự thay thế nhanh chóng các sản phẩm tốc độ thấp bằng các sản phẩm có thông số kỹ thuật cao hơn.
800G vẫn là một trong những sản phẩm chủ lực trong những năm gần đây, nhưng tốc độ tăng trưởng của 1.6T, 3.2T và các giải pháp đóng gói mới hơn còn cao hơn. Trong kịch bản cơ sở, tốc độ tăng trưởng kép hàng năm của bộ thu phát 1.6T từ năm 2025 đến 2028 đạt 215%. 3.2T bắt đầu khởi động từ năm 2027, với 4 triệu đơn vị xuất xưởng trong năm 2027 và tăng lên 35 triệu đơn vị vào năm 2028.
CPO và NPO thuộc về các công nghệ chuyển đổi muộn hơn. Trong kịch bản cơ sở, sản lượng xuất xưởng của CPO/NPO đến năm 2028 lần lượt đạt 18 triệu và 56 triệu đơn vị. Trong kịch bản lạc quan, đến năm 2028 có thể tăng lên 33 triệu và 116 triệu đơn vị. Sự khác biệt lớn giữa hai kịch bản chủ yếu phụ thuộc vào nhu cầu của các nhà cung cấp dịch vụ đám mây, cải thiện tỷ lệ đạt yêu cầu, cũng như tiến độ triển khai nền tảng của các công ty như NVIDIA và Google.
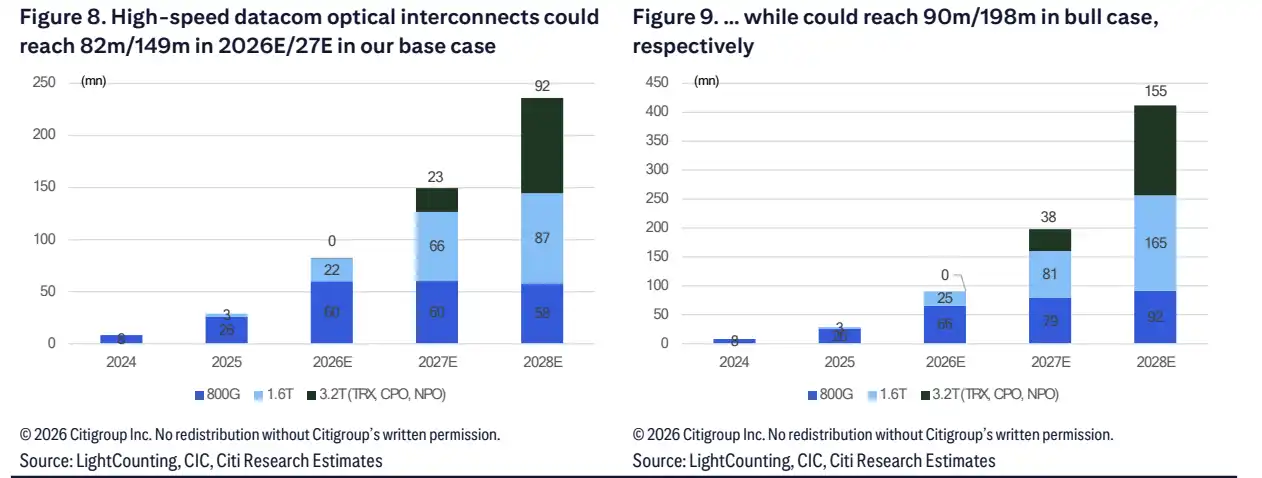
Nhu cầu kết nối quang tốc độ cao sẽ phân hóa rõ rệt sau năm 2027, với 1.6T và 3.2T/CPO/NPO là nguồn đàn hồi chính giữa kịch bản cơ sở và kịch bản lạc quan
Silicon Photonics tăng lên 60%: Giá trị dịch chuyển lên chip laser và động cơ quang
Nếu 92 tỷ USD tương ứng với không gian thị trường, thì "Silicon Photonics" và "Chip Laser" quyết định sự phân bổ của đợt tăng trưởng này trong chuỗi cung ứng.
Citi dự báo tỷ lệ thâm nhập của giải pháp Silicon Photonics trong các mô-đun quang tốc độ cao sẽ tăng từ 29% vào năm 2025 lên 60% vào năm 2028. Với giả định này, tổng nhu cầu chip quang vào năm 2028 đạt khoảng 1,714 tỷ đơn vị, với tốc độ tăng trưởng kép hàng năm khoảng 62% từ năm 2025 đến 2028.
Trong đó, nhu cầu chip EML dự kiến đạt 718 triệu đơn vị, với tốc độ tăng trưởng kép hàng năm trong ba năm khoảng 34%. Chip laser CW có tốc độ tăng trưởng nhanh hơn, dự kiến nhu cầu vào năm 2028 đạt 987 triệu đơn vị, với tốc độ tăng trưởng kép hàng năm trong ba năm khoảng 114%.
Đây cũng là lý do tại sao tình trạng khan hiếm nguồn cung liên tục được nhắc đến. Sau khi các mô-đun quang tốc độ cao tăng sản lượng, nút thắt không nhất thiết xuất hiện ở khâu lắp ráp mô-đun, mà có thể xảy ra ở chip laser, tỷ lệ đóng gói đạt yêu cầu và khả năng khóa nguồn cung thượng nguồn. Các nhà sản xuất mô-đun thuần túy khóa nguồn cung thượng nguồn thông qua các thỏa thuận dài hạn và đầu tư chiến lược, về bản chất là đang chiếm vị trí trước cho sự tăng trưởng tiếp theo của 1.6T, 3.2T và CPO/NPO.
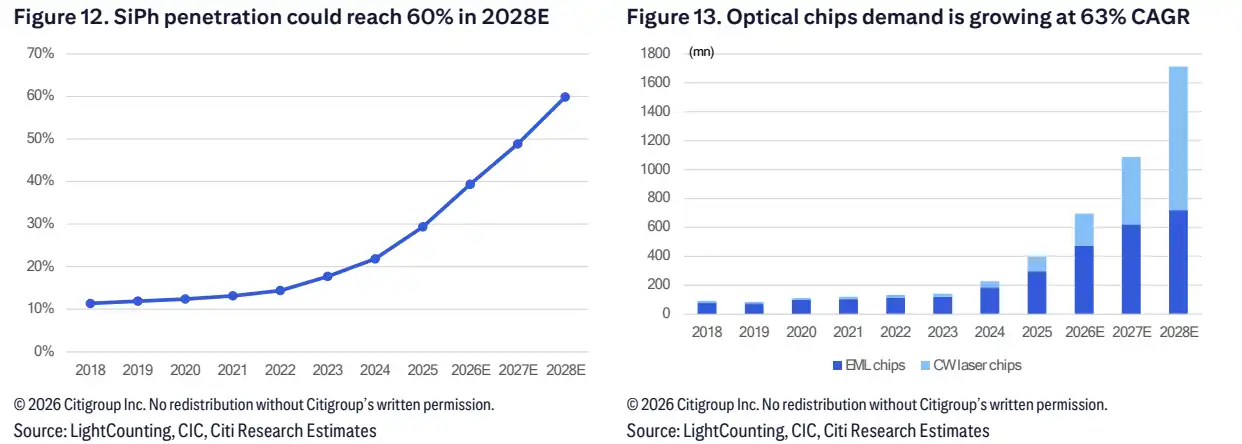
Tỷ lệ thâm nhập Silicon Photonics dự kiến tăng lên 60% vào năm 2028, nhu cầu chip quang vào năm 2028 đạt khoảng 1,714 tỷ đơn vị, CAGR của chip laser CW đạt 114%.
Đông Sơn Tinh Mật, Tân Dịch Thịnh, Thiên Phu Thông Tín được nâng cấp, Thái Thần Quang bị hạ cấp
Ở cấp độ cổ phiếu, những thay đổi trực tiếp nhất rơi vào Tân Dịch Thịnh, Đông Sơn Tinh Mật và Thiên Phu Thông Tín.
Đông Sơn Tinh Mật là một trong những công ty nổi bật nhất trong đợt nâng cấp này. Citigroup đã nâng giá mục tiêu từ 225 NDT lên 350 NDT, đồng thời nâng dự báo lợi nhuận ròng từ năm 2026 đến năm 2028. Báo cáo nghiên cứu cho thấy, mảng kinh doanh AI quang học được coi là động lực tăng trưởng chính, dự kiến sẽ đóng góp đáng kể vào lợi nhuận trong những năm tới.
Về mặt định giá, Đông Sơn Tinh Mật được phân tách thành các phần như kinh doanh truyền thống, mô-đun quang, chip quang và AI PCB. Sự phân tách này cho thấy, khi nhìn vào Đông Sơn Tinh Mật, thị trường không chỉ xem xét mảng PCB truyền thống hay kinh doanh sản xuất điện tử, mà còn đánh giá liệu công ty có thể biến mảng kinh doanh AI quang học thành lợi nhuận hay không.
Giá mục tiêu của Tân Dịch Thịnh được nâng từ 353,57 NDT lên 701 NDT, với mức tăng chủ yếu đến từ bộ thu phát 3.2T và NPO. Giá mục tiêu của Thiên Phu Thông Tín được nâng từ 318,57 NDT lên 419 NDT, với lợi ích tập trung vào sự bùng nổ của CPO và động cơ quang 3.2T.
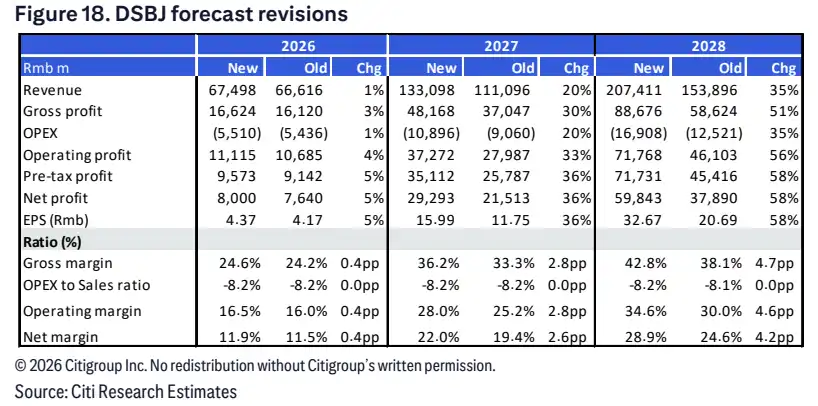
Dự báo lợi nhuận của Đông Sơn Tinh Mật được nâng lên
Sự phân hóa cũng đang xuất hiện. Thái Thần Quang (300570.SZ) bị hạ xếp hạng từ mua xuống bán, giá mục tiêu giảm từ 156 NDT xuống 152 NDT. Citigroup đã hạ dự báo EPS cho năm 2026 và 2027, chủ yếu xem xét rủi ro tách rời khỏi Corning, cạnh tranh chuỗi cung ứng châu Á gia tăng và định giá cao. Theo báo cáo, định giá hiện tại của Thái Thần Quang là khoảng 59 lần P/E cho năm 2027, trong khi giá mục tiêu tương ứng với 31,8 lần P/E cho năm 2027.
Sự thay đổi xếp hạng này cho thấy, việc điều chỉnh tăng nhu cầu kết nối quang AI không đồng nghĩa với việc tất cả các công ty trong chuỗi ngành đều được hưởng lợi đồng đều. Thị trường chú trọng hơn vào năng lực sản phẩm tốc độ cao, bố trí chip silicon quang và laser, cấu trúc khách hàng, độ ổn định chuỗi cung ứng, cũng như liệu giá cổ phiếu hiện tại đã phản ánh trước mức tăng trưởng hay chưa.
Đáng chú ý, những giá mục tiêu này vẫn là giả định mô hình của các công ty chứng khoán, không phải cam kết của công ty. Đối với nhà đầu tư, việc nâng giá mục tiêu phản ánh việc các tổ chức đã điều chỉnh tăng nhu cầu kết nối quang AI, nâng cấp sản phẩm và thị phần chuỗi cung ứng Trung Quốc, nhưng sau đó vẫn cần theo dõi xem đơn đặt hàng, giao hàng và tỷ suất lợi nhuận có theo kịp hay không.
Câu chuyện tăng trưởng vướng mắc ở chip laser, tỷ lệ đạt yêu cầu và định giá
Đợt nâng cấp này không đồng nghĩa với việc kết nối quang AI đã bước vào giai đoạn tăng trưởng không rủi ro.
Ràng buộc đầu tiên là nguồn cung. Chip laser EML và CW đều có thể trở nên khan hiếm, đặc biệt trong bối cảnh tỷ lệ thâm nhập silicon quang tăng nhanh, 1.6T và 3.2T tăng tốc sản lượng, năng lực sản xuất thượng nguồn và tỷ lệ đạt yêu cầu sẽ ảnh hưởng trực tiếp đến sản lượng cuối cùng. Nếu nguồn cung chip chính không theo kịp, đơn đặt hàng và kỳ vọng có thể tăng trước, nhưng việc ghi nhận doanh thu sẽ phải chờ nhịp độ giao hàng.
Ràng buộc thứ hai là việc triển khai công nghệ. CPO/NPO được coi là nguồn tăng trưởng quan trọng sau năm 2027, nhưng liệu kiến trúc mới có thể mở rộng sản lượng theo kịch bản lạc quan hay không phụ thuộc vào chi tiêu vốn của các nhà cung cấp dịch vụ đám mây, lựa chọn kiến trúc mạng, tỷ lệ hoàn thiện thiết bị, cũng như tốc độ triển khai nền tảng của các công ty như NVIDIA và Google. Khoảng cách lớn giữa kịch bản cơ sở và kịch bản lạc quan cho thấy sản lượng trong hai năm tới chưa được xác nhận chắc chắn.
Ràng buộc thứ ba là định giá. Taisheng Guang đã bị Citigroup hạ xếp hạng từ mua xuống bán, với lý do bao gồm rủi ro tách rời khỏi Corning và định giá quá cao. Guangxu Technology cũng bị duy trì xếp hạng bán, với áp lực chính đến từ định giá.
Dự báo thị trường 92 tỷ USD đã đưa kết nối quang AI lên hàng đầu, nhưng giá cổ phiếu đã phản ánh khá nhiều kỳ vọng lạc quan. Sự khác biệt thực sự không chỉ nằm ở số lượng đơn đặt hàng AI nhận được, mà còn ở việc ai có thể thâm nhập vào các thế hệ sản phẩm cao cấp hơn, khóa nguồn cung chip laser thượng nguồn, và chuyển đổi sản lượng mở rộng của 1.6T, 3.2T và CPO/NPO thành lợi nhuận bền vững.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan