Citigroup phân tích: Giá mục tiêu của Micron đạt 1200 USD, giá bộ nhớ AI chưa ngừng tăng.

TL;DR
· Doanh thu quý 5 của Micron, biên lợi nhuận và hướng dẫn quý 8 đều vượt kỳ vọng, cổ phiếu tăng mạnh sau giờ giao dịch.
· Citigroup giữ mục tiêu giá 1.200 USD, đặt cược vào HBM, DRAM cao cấp và các thỏa thuận cung cấp dài hạn.
· Chu kỳ tăng này vẫn lo ngại về việc mở rộng sản xuất cạnh tranh và chi tiêu vốn AI chậm lại, giá năm 2027 chưa được chốt.
Sau khi Micron công bố kết quả quý 3 năm tài chính 2026, Citigroup duy trì xếp hạng mua và đưa ra mục tiêu giá 1.200 USD. Theo thông báo ngày 24/6 của Micron, doanh thu quý kết thúc vào ngày 28/5 đạt 41,456 tỷ USD, EPS non-GAAP là 25,11 USD, biên lợi nhuận gộp non-GAAP là 84,9%, tất cả đều vượt kỳ vọng thị trường. Dữ liệu giao dịch sau giờ của Reuters và Investing.com cùng ngày cho thấy cổ phiếu Micron tăng vọt khoảng 13% trong phiên giao dịch sau giờ.
Cốt lõi của việc Citigroup giữ mục tiêu giá cao lần này không chỉ là kết quả quý vượt kỳ vọng của Micron, mà còn là liệu nhu cầu máy chủ AI có đang đẩy chu kỳ bộ nhớ lên mức cao hơn hay không. Nguồn cung HBM và DRAM cao cấp thắt chặt, kết hợp với các thỏa thuận khách hàng nhiều năm, khiến thị trường bắt đầu tin rằng khả năng sinh lời của Micron có thể không còn được định giá chỉ theo chu kỳ bộ nhớ truyền thống.
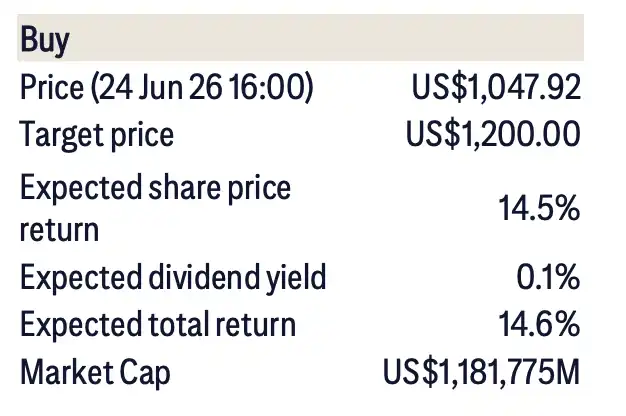
Giá hiện tại được sử dụng trong báo cáo nghiên cứu của Citigroup là 1.047,92 USD, mục tiêu giá 1.200 USD tương ứng với mức tăng khoảng 14,5%. Cơ sở định giá là 10 lần EPS dự kiến năm 2027, với điều kiện chính là giá HBM tiếp tục tăng vào năm 2027 và có thêm nhiều thỏa thuận cung cấp dài hạn được ký kết.
Kết quả kinh doanh gần như tăng trên mọi mặt, biên lợi nhuận gộp gần 85%
Doanh thu quý 5 của Micron đạt 41,456 tỷ USD, gần với mức làm tròn 41,5 tỷ USD trong báo cáo nghiên cứu của Citigroup, cao hơn ước tính 35,5 tỷ USD của Citigroup và kỳ vọng đồng thuận 35,9 tỷ USD của FactSet. EPS non-GAAP công bố chính thức là 25,11 USD, cao hơn đồng thuận thị trường.
Biên lợi nhuận cho thấy rõ hơn cường độ cung cầu của chu kỳ này. Micron công bố chính thức rằng biên lợi nhuận gộp GAAP quý 5 là 84,6%, biên lợi nhuận gộp non-GAAP là 84,9%. Đối với các công ty bộ nhớ, doanh thu vượt kỳ vọng là quan trọng, nhưng biên lợi nhuận đứng ở mức cao cho thấy việc tăng giá và cải thiện cơ cấu sản phẩm đang đi vào báo cáo lợi nhuận.
Theo nhận định của nhà phân tích Citigroup, DRAM vẫn là nguồn tăng trưởng lớn nhất. Doanh thu DRAM quý 5 đạt khoảng 31,3 tỷ USD, cao hơn ước tính 28,4 tỷ USD của Citigroup và kỳ vọng thị trường 27,6 tỷ USD. Doanh thu NAND đạt khoảng 9,9 tỷ USD, cũng vượt ước tính 6,9 tỷ USD của Citigroup và kỳ vọng thị trường 8 tỷ USD.
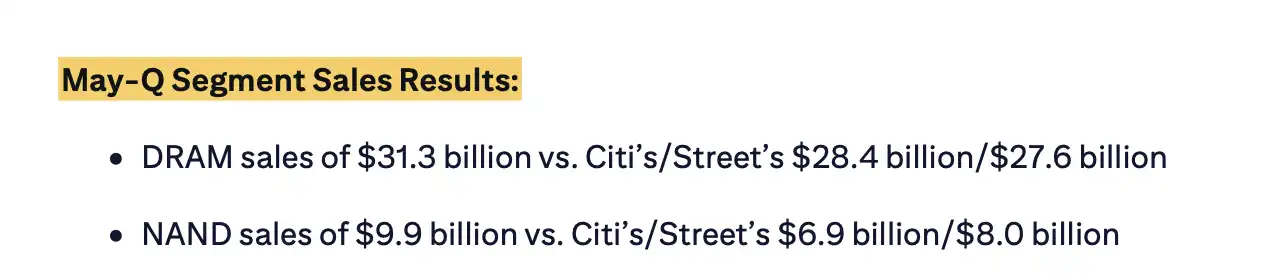
Khi nhìn vào nhóm con số này, nhu cầu không chỉ tập trung vào một dòng sản phẩm duy nhất. Nhu cầu băng thông cao từ máy chủ AI là động lực chính thúc đẩy hiệu suất của Micron. DRAM và NAND truyền thống cũng không kéo tụt hiệu suất tổng thể, mà ngược lại còn vượt kỳ vọng của mô hình.
Hướng dẫn quý 8 mạnh hơn, thị trường đặt cược vào việc tăng giá kéo dài
Điều kích thích thị trường hơn cả quý 5 là hướng dẫn cho quý 8. Micron dự kiến doanh thu quý 4 năm tài chính 2026 đạt 50 tỷ USD, với biên độ dao động 1 tỷ USD. Biên lợi nhuận gộp non-GAAP khoảng 86%, EPS non-GAAP là 31,00 USD, với biên độ dao động 1,00 USD.
Hướng dẫn này rõ ràng cao hơn kỳ vọng thị trường trước đó. Theo mô hình của Citigroup, doanh thu quý 8 của Micron dự kiến đạt 50 tỷ USD, EPS là 30,68 USD, biên lợi nhuận gộp là 85,7%, tất cả đều cao hơn ước tính trước đó và kỳ vọng đồng thuận của ngân hàng này.
Đối với ngành lưu trữ, tăng giá, kỷ luật công suất và mức tồn kho quyết định độ co giãn lợi nhuận. Nếu máy chủ AI tiếp tục hấp thụ nguồn cung HBM và DRAM cao cấp, Micron có cơ hội duy trì kỳ vọng lợi nhuận năm 2027 ở mức cao.
HBM không phải là bộ nhớ thông thường. Nó gắn trực tiếp với việc xuất xưởng bộ tăng tốc AI và máy chủ cao cấp, chu kỳ chứng nhận khách hàng dài, mối quan hệ chuỗi cung ứng chặt chẽ hơn, và giá cả cùng nhịp độ cung ứng dễ bị khóa bởi các thỏa thuận dài hạn. Nếu Micron có thể tiếp tục cải thiện việc giao hàng HBM, giá cả và phạm vi khách hàng, thị trường sẽ không còn coi nó như một cổ phiếu chu kỳ lưu trữ truyền thống để định giá.
Đằng sau 1200 USD là HBM và hợp đồng dài hạn
Mục tiêu giá 1200 USD của Citigroup dành cho Micron tương ứng với 10 lần EPS dự kiến năm 2027, cao hơn một chút so với định giá chu kỳ tăng trưởng DRAM lịch sử. Mức premium này có đứng vững hay không phụ thuộc vào việc giá HBM có tiếp tục tăng hay không, và liệu các thỏa thuận cung ứng dài hạn có thể cải thiện khả năng nhìn thấy doanh thu trong tương lai hay không.
Tầm quan trọng của các thỏa thuận dài hạn nằm ở việc giảm bớt sự không chắc chắn phổ biến nhất trong ngành lưu trữ. Giá DRAM và NAND truyền thống dễ bị ảnh hưởng bởi cung cầu ngắn hạn. Một khi khách hàng giảm tồn kho, giá cả và biên lợi nhuận có thể giảm nhanh chóng. Nhưng trong chuỗi máy chủ AI, nguồn cung bộ nhớ cao cấp cần được khóa trước, và khách hàng, để đảm bảo nguồn cung, cũng sẵn sàng ký các thỏa thuận nhiều năm hơn.
Micron đã xác nhận sự tồn tại của các thỏa thuận chiến lược với khách hàng nhiều năm và tiết lộ các thỏa thuận chiến lược và cung ứng với Anthropic. Đối với các thỏa thuận cung ứng dài hạn liên quan đến Dell được đề cập trong báo cáo nghiên cứu của Citigroup, vẫn nên dựa trên thông báo chính thức của công ty hoặc khách hàng.
Loại giao thức này không đồng nghĩa với lợi nhuận đã được chốt chắc chắn. Mức độ bao phủ công suất của giao thức, cơ chế điều chỉnh giá cả, và liệu chi tiêu vốn của khách hàng có thể tiếp tục tăng trưởng hay không, tất cả đều ảnh hưởng đến doanh thu cuối cùng và biên lợi nhuận gộp. Đặc biệt trong chuỗi cung ứng AI, nếu các nhà cung cấp dịch vụ đám mây hoặc khách hàng máy chủ làm chậm nhịp độ mua hàng, giả định về việc tăng giá HBM cũng sẽ bị thách thức.
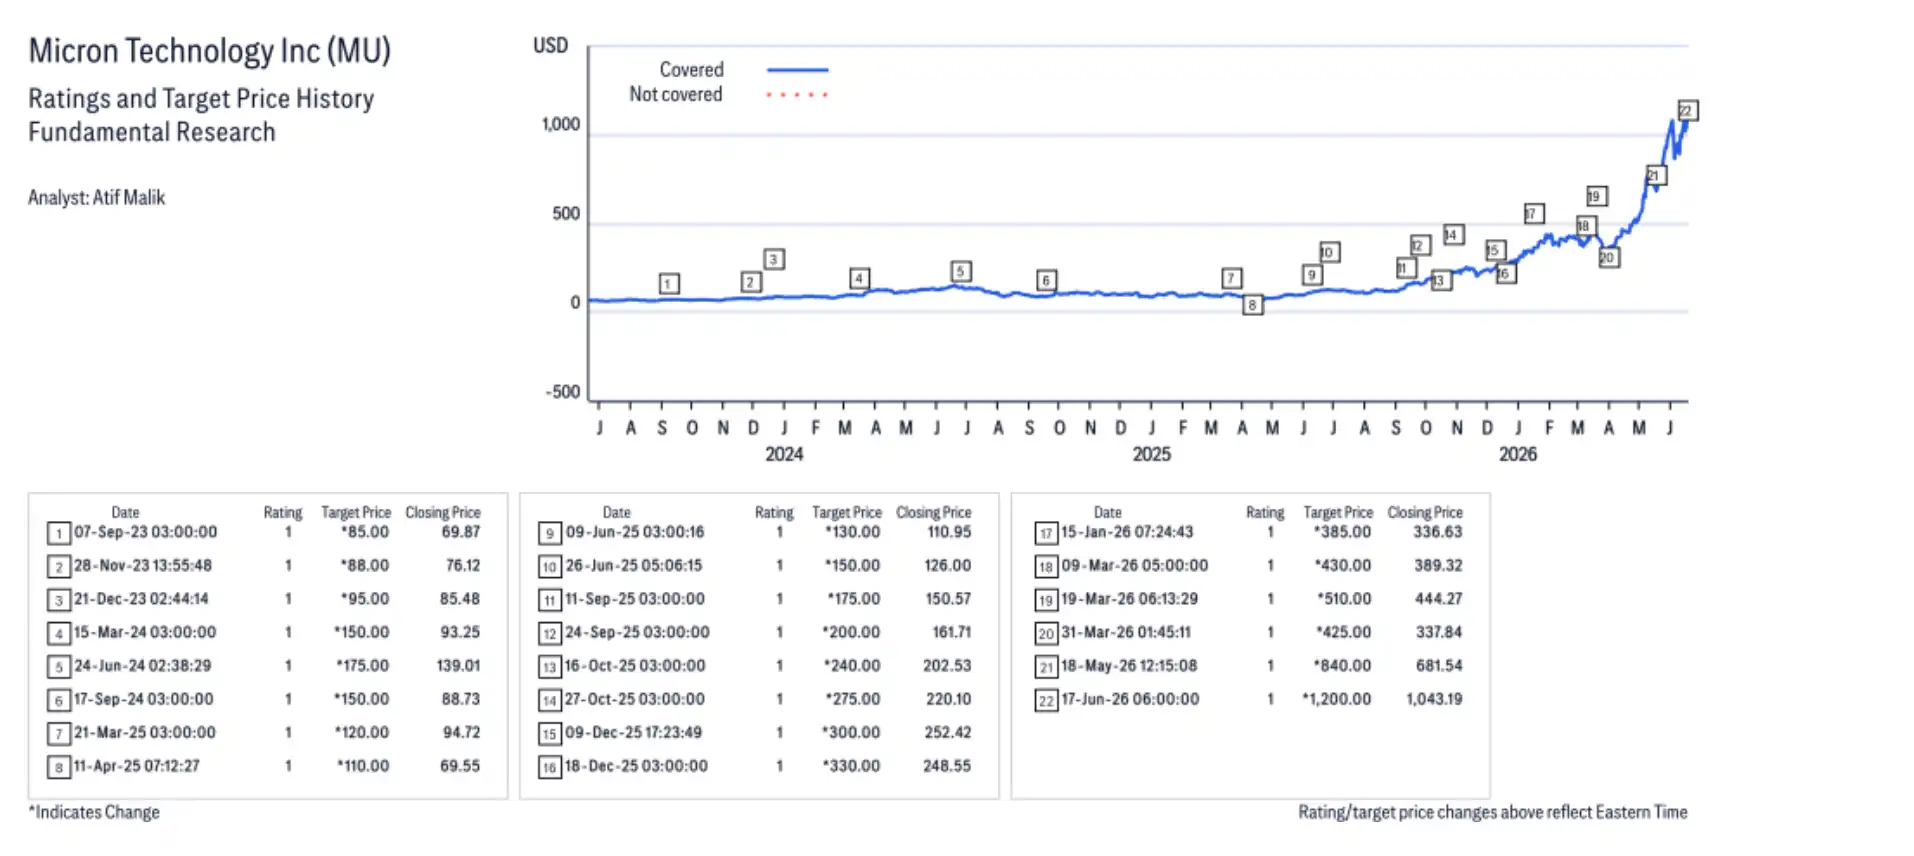
Biểu đồ lịch sử xếp hạng và giá mục tiêu của Micron. Có thể thấy kể từ năm 2025, Citigroup đã nhiều lần nâng giá mục tiêu của Micron. Đặc biệt khi bước vào năm 2026, giá mục tiêu đã tăng dần từ 385 USD, 430 USD, 510 USD lên 840 USD, và tiếp tục được nâng lên 1200 USD vào tháng 6.
Khi nguồn cung dồi dào, giá khó giữ vững
Chìa khóa của đợt tăng giá này của Micron là nhu cầu AI khiến thị trường tin rằng ngành lưu trữ không chỉ là một chu kỳ truyền thống. Nhưng vấn đề cũ vẫn chưa biến mất. Ngành lưu trữ sợ nhất là các nhà cung cấp đồng loạt mở rộng sản xuất, cuối cùng đẩy chu kỳ tăng giá sang tích lũy hàng tồn kho.
Nếu các nhà cung cấp DRAM hoặc NAND xuất hàng quá nhiều, hàng tồn kho kênh tăng lên, áp lực giá sẽ nhanh chóng phản ánh lên biên lợi nhuận gộp. Nếu tốc độ mở rộng sản xuất của đối thủ cạnh tranh vượt quá tốc độ tăng trưởng nhu cầu AI, giả định về lợi nhuận năm 2027 của Micron sẽ bị suy yếu, và mức định giá cao tương ứng với giá mục tiêu 1200 USD cũng khó được hỗ trợ.
Một điểm khác biệt khác là chi tiêu vốn cho AI có thể kéo dài bao lâu. Hiện tại, thị trường sẵn sàng trả giá cao hơn cho HBM vì nhu cầu máy chủ AI mạnh mẽ và nguồn cung bộ nhớ cao cấp căng thẳng. Nhưng nếu tốc độ xuất hàng chip AI, triển khai máy chủ hoặc đầu tư của các nhà cung cấp dịch vụ đám mây chậm lại, kỳ vọng lạc quan về nhu cầu lưu trữ cũng sẽ hạ nhiệt.
Kết quả kinh doanh mạnh mẽ mà Micron vừa công bố đã đẩy giá cổ phiếu đến gần hơn với giá mục tiêu, đồng thời để lại áp lực cho các quý tiếp theo. Hướng dẫn cao cho quý 8 cần được thực hiện, giá HBM cần kéo dài đến năm 2027, và các thỏa thuận dài hạn cũng phải thực sự chuyển hóa thành doanh thu ổn định. Chỉ cần việc mở rộng sản xuất cạnh tranh một lần nữa vượt qua nhu cầu, ngành lưu trữ vẫn có thể quay lại kịch bản cũ của chu kỳ giảm giá.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan