Sự điên cuồng ngàn tỷ của kẻ bán bộ nhớ, lợi nhuận của kẻ mua bộ nhớ giảm một nửa.
Tiêu đề gốc: "Cuộc vui nghìn tỷ của người bán bộ nhớ, lợi nhuận của người mua bộ nhớ giảm một nửa"
Tác giả gốc: Hiểu Tĩnh, Tencent Technology
Tối ngày 26 tháng 5, hai sự kiện đã xảy ra cùng lúc.
Xiaomi công bố báo cáo tài chính quý I năm 2026. Tổng doanh thu đạt 99,1 tỷ nhân dân tệ, giảm 10,9% so với cùng kỳ năm trước; lợi nhuận điều chỉnh sau thuế đạt 6,07 tỷ nhân dân tệ, giảm mạnh 43,1% so với cùng kỳ. Doanh thu mảng điện thoại di động đạt 44,3 tỷ nhân dân tệ, giảm 12,5% so với cùng kỳ, biên lợi nhuận gộp giảm xuống còn 10,1%, thấp hơn 2,3 điểm phần trăm so với cùng kỳ năm ngoái.
Trong cuộc họp báo cáo tài chính, Chủ tịch Xiaomi Group, Lô Vĩ Băng, đã đưa ra một con số: Giá bộ nhớ cùng phiên bản đã tăng vọt gần 4 lần so với cùng kỳ năm ngoái. Với một chiếc điện thoại cấu hình 12GB LPDDR5 + 512GB UFS, chỉ riêng chi phí bộ nhớ đã tăng thêm khoảng 1.500 nhân dân tệ.
Ông nói Xiaomi "sẽ không chuyển chi phí tăng giá bộ nhớ sang người tiêu dùng", nhưng đồng thời cũng dự đoán chu kỳ tăng giá sẽ kéo dài đến năm 2027 hoặc thậm chí năm 2028. Để tồn tại, Xiaomi đã chủ động cắt giảm các dòng máy giá rẻ, khiến lượng xuất hàng quý giảm xuống còn 33,8 triệu chiếc.
Sự kiện thứ hai: Micron Technology tăng vọt hơn 19% trong một ngày, vốn hóa thị trường vượt 1 nghìn tỷ USD. UBS đã nâng mục tiêu giá của Micron từ 535 USD lên trực tiếp 1.625 USD, điều chỉnh tăng khoảng 204% trong một lần, trở thành mục tiêu giá cao nhất trong số 46 công ty môi giới đang theo dõi Micron.
Vài ngày trước, Citigroup vừa nâng mục tiêu giá của Micron từ 425 USD lên 840 USD, còn HSBC cũng nâng từ 750 USD lên 1.100 USD. Phố Wall đã lâu rồi không có sự đồng thuận rõ ràng như vậy trên cùng một cổ phiếu chu kỳ. 12 tháng trước, giá cổ phiếu Micron còn dưới 110 USD. Trong vòng một năm, nó đã tăng gấp 8 lần.
Cùng một ngày, người bán bộ nhớ có cuộc vui nghìn tỷ, lợi nhuận của người mua bộ nhớ giảm một nửa.
Goldman Sachs đóng một vai trò đầy ẩn ý trong cuộc vui này. Vào tháng 12 năm 2025, Goldman Sachs đưa ra xếp hạng trung lập cho Micron, với mục tiêu giá 205 USD. Trong quý I năm 2026, Goldman Sachs đã giảm gần 20% vị thế nắm giữ Micron.
Vào ngày Micron công bố báo cáo tài chính ngày 19 tháng 3, Goldman Sachs đã điều chỉnh mục tiêu giá từ 360 USD lên 400 USD, nhưng vẫn duy trì trung lập. Và lúc đó, giá cổ phiếu đã vượt xa 400 USD. Sau đó, Micron tăng vọt 40% trong một tuần, Goldman Sachs đã "lỡ tàu" một cách chính xác.
Vào ngày 17 tháng 5, Goldman Sachs phát hành một báo cáo về ngành lưu trữ, kết luận rằng "đây là tình trạng thiếu hụt nguồn cung nghiêm trọng nhất trong 15 năm", và nâng xếp hạng tổng thể của ngành lưu trữ. Tuy nhiên, đối với Micron, họ vẫn giữ trung lập, mục tiêu giá vẫn là 400 USD. Goldman Sachs, kẻ khác biệt này, hoặc là người tỉnh táo cuối cùng trong cuộc vui, hoặc là kẻ "lỡ tàu" thảm nhất.
Nhưng sự bất đồng gay gắt này cũng đáng để suy ngẫm kỹ lưỡng.
01 Tại sao lại tăng vọt, một câu chuyện mới mang tên LTA?
Báo cáo nghiên cứu ngày 26 tháng 5 của chuyên gia phân tích Timothy Arcuri thuộc UBS, luận điểm cốt lõi là Thỏa thuận cung cấp dài hạn (Long-Term Agreement, LTA) đang triệt tiêu tính chu kỳ của ngành lưu trữ một cách căn bản.
Chip lưu trữ là loại hàng hóa giống hàng hóa phổ thông nhất trong ngành bán dẫn. Giá của DRAM và NAND trong bốn mươi năm qua tuân theo một quy luật khắc nghiệt: tăng hai năm, giảm hai năm, sự sụp đổ giá chưa bao giờ vắng mặt. Lợi nhuận của ba công ty Micron, Samsung, SK Hynix giống như điện tâm đồ, thị trường chưa bao giờ dám định giá các công ty này theo "lợi nhuận ổn định". Trong bốn mươi năm, phạm vi dao động định giá của cổ phiếu chu kỳ thường là từ 8 đến 15 lần tỷ suất lợi nhuận trên vốn cổ phần.
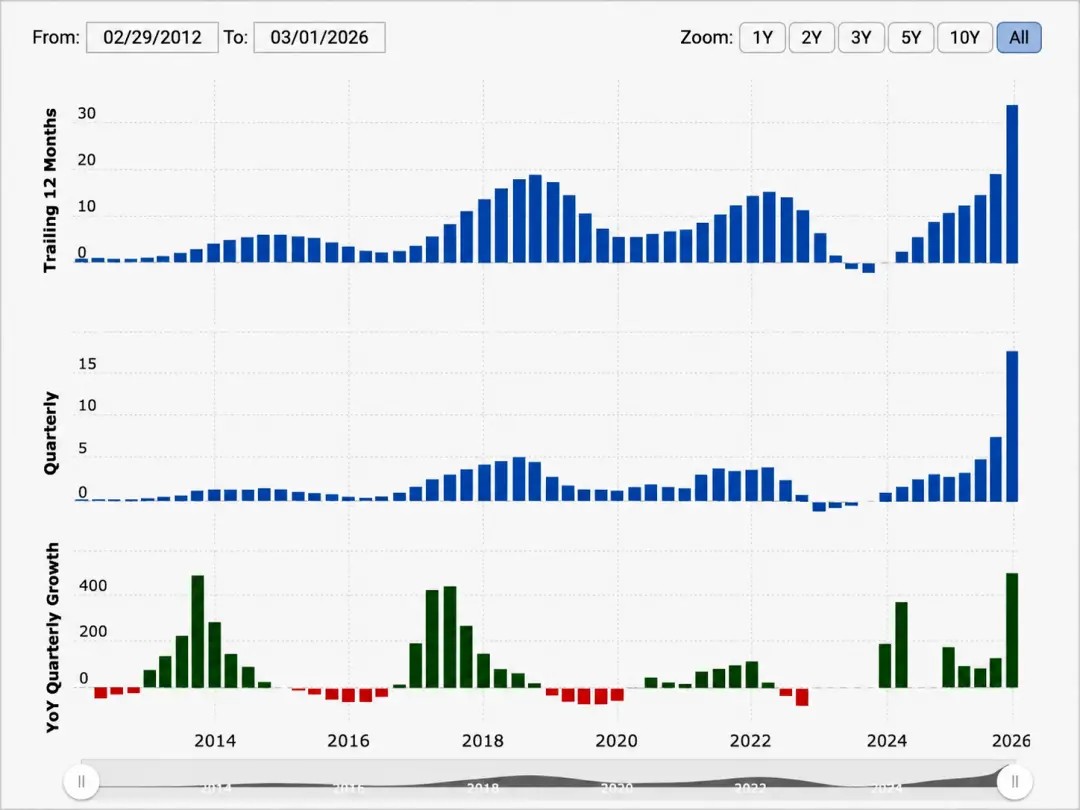
Hình: Biến động dạng điện tâm đồ trong dữ liệu tài chính của Micron
Câu chuyện của UBS là "lời nguyền chu kỳ" của các công ty này sẽ bị phá vỡ, với nhân vật chính là "AI".
Các nhà cung cấp đám mây như Microsoft, Google, Amazon, Meta, để khóa nguồn cung HBM và DDR5 trong cuộc chạy đua vũ trang AI, bắt đầu chủ động ký hợp đồng dài hạn với giá cố định từ 3 đến 5 năm với các nhà sản xuất lưu trữ, kèm theo khoản trả trước.
Những hợp đồng này không phải là thỏa thuận "mang tính định hướng" truyền thống trong ngành bán dẫn, mà là cam kết mua hàng có ràng buộc, khóa số lượng, khóa giá, thậm chí khóa công suất wafer.
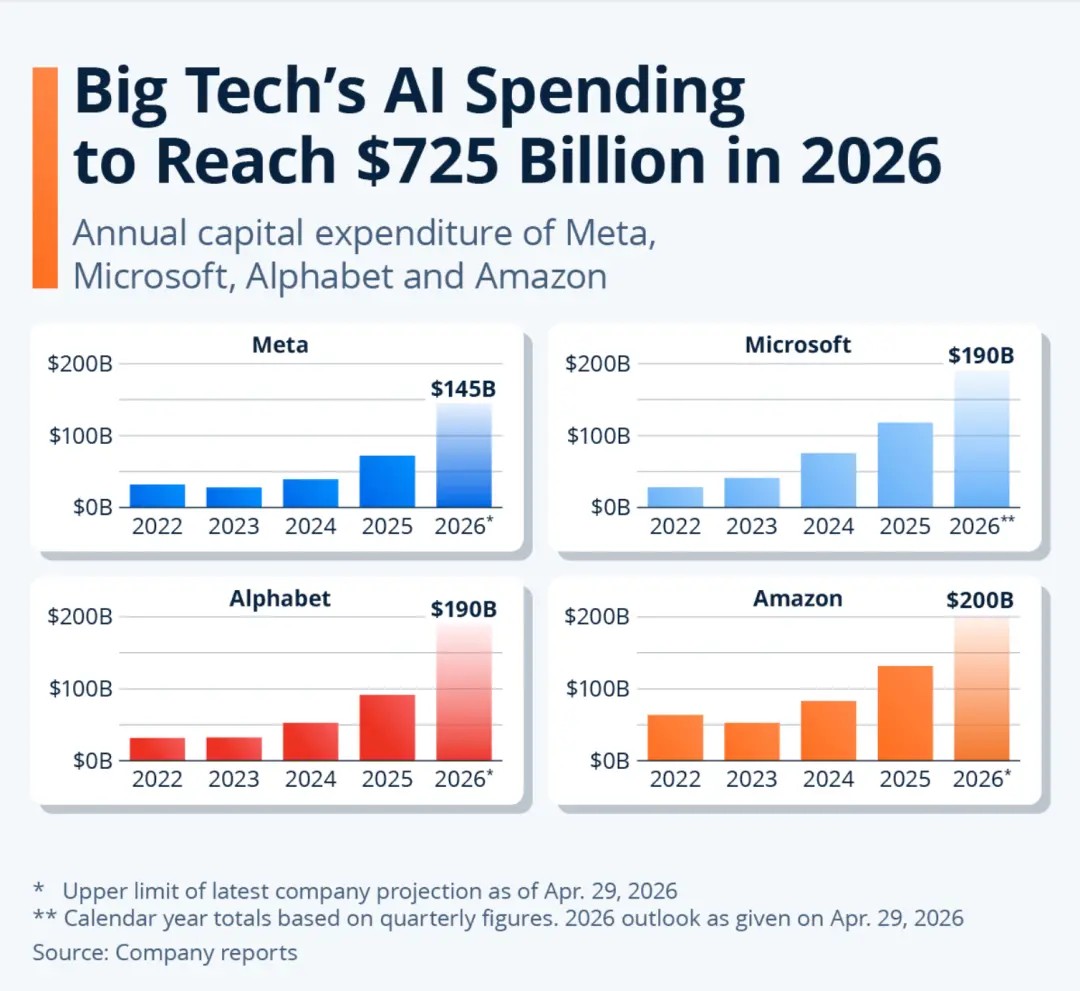
Hình: Chi tiêu vốn AI của các công ty công nghệ lớn (2022—2026E): Tổng bốn công ty dự kiến đạt 7250 tỷ USD vào năm 2026.
Xét riêng từng công ty: Amazon 2000 tỷ, Microsoft 1900 tỷ, Alphabet 1900 tỷ, Meta 1450 tỷ USD.
Dữ liệu năm 2026 là giới hạn trên của hướng dẫn mới nhất từ mỗi công ty tính đến ngày 29 tháng 4, với số liệu của Microsoft là tổng năm dương lịch dựa trên dữ liệu hàng quý.
Microsoft và Google vào tháng 4 được báo cáo đang đàm phán hợp đồng dài hạn ba năm DRAM với SK Hynix, trong cấu trúc có bao gồm tiền đặt cọc trước. Trước đây, nhà sản xuất phải đi cầu khách hàng đặt hàng, giờ đây khách hàng đặt cọc để khóa công suất. Quyền lực trong chuỗi công nghiệp đã bị đảo ngược.
Mô hình tính toán của UBS cho thấy, sau khi đưa LTA vào dự báo lợi nhuận của Micron, ngay cả khi giá giao ngay DRAM trong năm tài chính 2029 giảm 50%, lợi nhuận trên mỗi cổ phiếu hàng năm của Micron vẫn có thể duy trì trên 100 đô la Mỹ. LTA có thể thu hẹp biên độ dao động giá DDR từ đỉnh chu kỳ xuống đáy khoảng 50%.
Đến năm 2027, từ 20% đến 30% tổng sản lượng bit DDR của toàn ngành sẽ bị khóa bởi các hợp đồng dài hạn với giá cố định. Trong số các đơn hàng DDR5 từ các hyperscaler hàng đầu, 60% đến 70% có thể đã ở trạng thái hợp đồng cố định.
Từ góc độ hệ thống định giá, nếu tính chu kỳ biến mất, cổ phiếu lưu trữ không nên được định giá như cổ phiếu chu kỳ, mà nên được định giá như tiện ích cơ sở hạ tầng, nhảy từ PE 8 đến 15 lần lên PE 20 đến 30 lần.
JPMorgan cũng đã công bố một báo cáo nghiên cứu có kết luận tương tự vào giữa tháng 5, với tiêu đề trực tiếp "LTA đang tiêu diệt tính chu kỳ của ngành lưu trữ". Logic của Citigroup là việc sản xuất HBM sẽ chiếm công suất wafer DRAM thông thường, dẫn đến tình trạng khan hiếm kéo dài ngay cả đối với bộ nhớ thông dụng.
Sự bùng nổ giá cổ phiếu của Micron mang lại cú đúp Davis về lợi nhuận và sự chuyển đổi hệ thống định giá.
02 Bộ nhớ này không phải bộ nhớ kia
Phố Wall sử dụng "siêu chu kỳ lưu trữ" để kể một câu chuyện thị trường tăng giá thống nhất. Nhưng "lưu trữ" và "lưu trữ" hoàn toàn khác nhau.
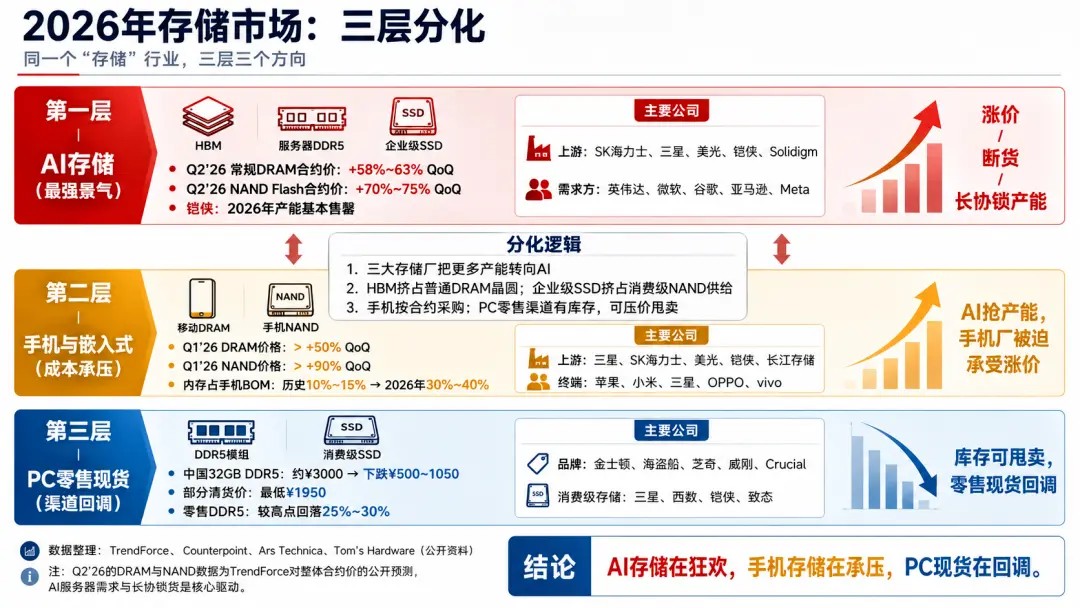
Thị trường lưu trữ năm 2026 cho thấy sự phân hóa ba lớp.
Lớp đầu tiên là lưu trữ AI: HBM, server DDR5, SSD cấp doanh nghiệp. Tại đây, tăng giá, hết hàng và hợp đồng dài hạn khóa công suất xảy ra đồng thời. TrendForce dự báo, trong quý 2 năm 2026, giá hợp đồng DRAM tăng từ 58% đến 63% theo quý, giá hợp đồng NAND Flash tăng từ 70% đến 75%; Kioxia cũng công khai cho biết, công suất năm 2026 về cơ bản đã bán hết. Lớp này, là câu chuyện về vốn hóa thị trường nghìn tỷ của Micron.
Lớp thứ hai là lưu trữ di động và nhúng: DRAM di động và NAND điện thoại. Tại đây cũng tăng giá rất mạnh. Dữ liệu từ Counterpoint cho thấy, trong quý 1 năm 2026, giá DRAM tăng hơn 50% theo quý, giá NAND Flash tăng hơn 90% theo quý.
Theo báo cáo liên quan của TrendForce, bộ nhớ trước đây thường chiếm khoảng 10% đến 15% BOM điện thoại, nay đã tăng lên 30% đến 40%, áp lực rõ rệt hơn ở các dòng máy cấp thấp.
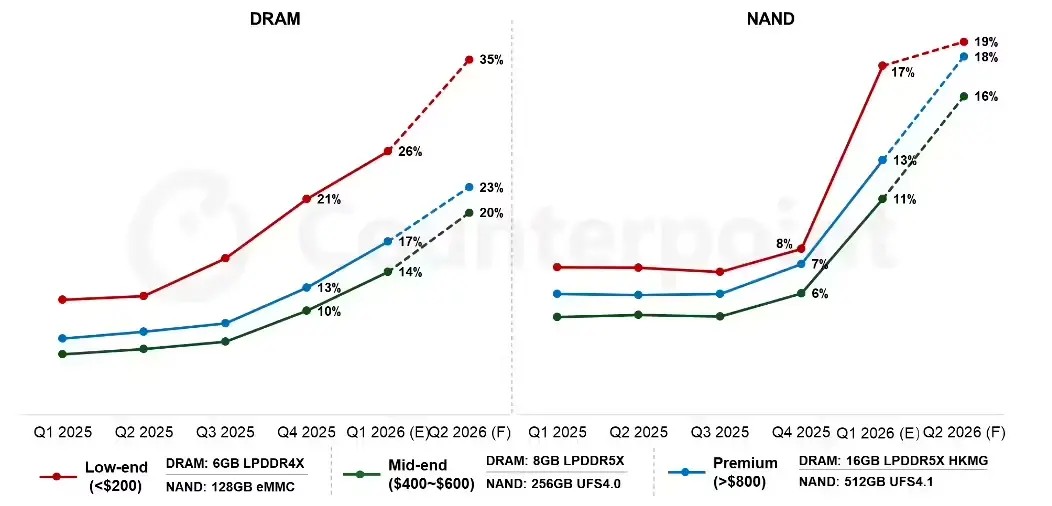
Biểu đồ xu hướng DRAM (bộ nhớ): Thiết bị cấp thấp tăng mạnh nhất, từ mức thấp ban đầu leo dốc liên tục, dự báo đến Q2 2026 đạt 35%; thiết bị cao cấp đạt 23%; thiết bị trung cấp đạt 20%. Phần đường đứt nét (sau Q1 2026) là giá trị dự báo.
Biểu đồ bên phải xu hướng NAND (bộ nhớ flash): Ở mọi phân khúc giá, ba quý đầu năm 2025 cơ bản ổn định, nhưng từ Q4 2025 bắt đầu tăng mạnh.
Xiaomi đang ở trong tầng này. Nỗi đau của họ là "AI đã chiếm mất năng lực sản xuất, để lại cho điện thoại quá ít, các nhà sản xuất điện thoại phải trả giá cao hơn cho phần năng lực sản xuất còn lại".
Các nhà máy gốc ưu tiên năng lực sản xuất cho khách hàng AI, việc mua theo hợp đồng của các nhà sản xuất điện thoại không có nhiều lựa chọn. Bạn muốn xuất hàng, thì phải mua theo giá hợp đồng mới; bạn không mua, thì dây chuyền sản xuất và nhịp độ sản phẩm mới đều sẽ bị ảnh hưởng.
Tầng thứ ba là hàng giao ngay bán lẻ PC: Module DDR5, ổ SSD tiêu dùng. Ở đây xuất hiện biến động ngược chiều. Báo cáo của TrendForce cho thấy, cuối tháng 3, module DDR5 32GB trên kênh Trung Quốc giảm từ gần 3000 Nhân dân tệ xuống còn 500 đến 1050 Nhân dân tệ, một số hàng thanh lý thậm chí còn thấp tới 1950 Nhân dân tệ; Tom's Hardware cũng viết rằng, trên thị trường bán lẻ Trung Quốc và nước ngoài, một số sản phẩm DDR5 đã giảm 25% đến 30% so với đỉnh.
Nhưng đây chủ yếu là sự phân tách giữa hàng giao ngay bán lẻ và mua theo hợp đồng. Kênh PC có tồn kho, có thể xả hàng; nhà sản xuất điện thoại mua theo hợp đồng, không có lựa chọn xả hàng.
Trong cùng một ngành "lưu trữ", ba tầng với ba hướng khác nhau. Bản chất của sự phân hóa này là ba ông lớn sản xuất bộ nhớ đang chuyển năng lực sản xuất wafer từ cấp tiêu dùng sang AI. Sản xuất HBM chiếm dụng wafer DRAM thông thường, ổ SSD cấp doanh nghiệp chiếm dụng nguồn cung NAND tiêu dùng, để lại ít năng lực sản xuất hơn cho điện thoại và PC. Các nhà sản xuất điện thoại vì phải xuất hàng nên buộc phải chấp nhận tăng giá; kênh PC vì có tồn kho dồi dào nên có thể ép giá và xả hàng.
Hình ảnh được hỗ trợ tạo bởi AI
Micron và các hãng khác chủ động chọn chuyển năng lực sản xuất cho khách hàng AI sẵn sàng trả nhiều tiền hơn. Nhìn ngắn hạn, đây là một đợt nâng cấp cấu trúc sản phẩm đẹp. Nhưng nó cũng có nghĩa là Micron đang tự chặn đường lui của mình, một khi nhu cầu AI chậm lại, năng lực sản xuất chưa chắc có thể chuyển đổi trơn tru trở lại.
Báo cáo tài chính của Micron cho thấy, theo so sánh theo chu kỳ, sản lượng xuất xưởng bit DRAM chỉ tăng trưởng ở mức một chữ số trung bình, sản lượng xuất xưởng bit NAND chỉ tăng trưởng ở mức một chữ số thấp, phần lớn sự tăng trưởng đến từ sự tăng giá ASP. Câu chuyện của Micron ngày hôm nay chỉ tập trung vào "sự khan hiếm cực độ trong nhánh lưu trữ AI".
Micron đã đặt cược hoàn toàn vào nhánh này.
03 Liệu hợp đồng dài hạn có thực sự loại bỏ được chu kỳ?
Logic của hợp đồng dài hạn nghe có vẻ vững chắc. Dưới tốc độ chi tiêu cho AI, độ co giãn cung ứng của chip lưu trữ cực kỳ thấp, việc từ quy hoạch đến sản xuất HBM mất 18 đến 24 tháng, và sản xuất HBM sẽ chiếm dụng wafer DRAM thông dụng. Các nhà cung cấp đám mây ký hợp đồng dài hạn vì lo ngại "dự án AI bị trì hoãn".
Các tổ chức khác nhau có quan điểm thống kê khác nhau về AI CapEx, nhưng hướng đi đồng nhất: đầu tư hạ tầng AI đang từ mức hàng nghìn tỷ đô la, tiến gần đến mức gần chục nghìn tỷ đô la. Theo tính toán của một số mô hình thị trường, đây là một đường cong chi tiêu vốn với tốc độ tăng trưởng hàng năm gần 40% đến 50%.
Tuy nhiên, không có thứ gì trong thế giới vật chất có thể tăng trưởng trên 40% mãi mãi. Không cần bong bóng AI vỡ, chỉ cần tốc độ tăng trưởng giảm từ 45% xuống 20%, cân bằng cung-cầu của chip lưu trữ có thể đảo ngược trong vòng 18 tháng. Cả ba nhà sản xuất chip lưu trữ hiện đang mở rộng sản xuất điên cuồng, Micron có CapEx năm tài chính 2026 là 25 tỷ đô la, và thêm 10 tỷ vào năm 2027.
Còn một điều không thể xem nhẹ: khi tăng trưởng doanh thu của một công ty phụ thuộc hoàn toàn vào độ co giãn giá cả thay vì độ co giãn sản lượng, câu chuyện sẽ trở nên mong manh. Sản lượng xuất xưởng của Micron chỉ tăng 4% đến 6%, doanh thu tăng 196% chủ yếu nhờ tăng giá. Giá có thể tăng và cũng có thể giảm, và giảm nhanh hơn nhiều so với tăng. Đây cũng là bản chất của tính chu kỳ.
Hãy làm một phép tính đơn giản.
Vốn hóa thị trường hiện tại của Micron là 1 nghìn tỷ đô la. Micron đã nâng CapEx năm tài chính 2026 lên hơn 25 tỷ đô la, và dự kiến chi tiêu vốn năm tài chính 2027 sẽ tiếp tục tăng đáng kể, với một số báo cáo thị trường đề cập mức tăng có thể vượt quá 10 tỷ đô la.
Lợi nhuận ròng non-GAAP của Micron trong quý hai năm tài chính 2026 là khoảng 14 tỷ đô la, tính đơn giản theo năm là khoảng 56 tỷ đô la, tương ứng với PE khoảng 18 lần. Nếu tiếp tục suy rộng ra việc tăng giá và hợp đồng dài hạn, PE còn có thể tính ra khoảng 15 lần.
Có vẻ có thể nói là "rẻ". Nhưng mẫu số của PE này là lợi nhuận đỉnh của chu kỳ siêu tăng trưởng, khi giá hợp đồng DDR4 tăng 10 lần trong 15 tháng, HBM bán hết cả năm, và tỷ suất lợi nhuận gộp tăng từ 36% lên 75%.
Việc nhân lợi nhuận đỉnh chu kỳ với một hệ số bội số có vẻ "hợp lý" để ra một mức định giá trông "không đắt", chính là cái bẫy định giá kinh điển nhất cổ phiếu chu kỳ gặp phải khi đạt đỉnh.
Năm 2000, Cisco khi đó cũng "chỉ" có P/E hơn 60 lần, dựa trên nền tảng doanh thu tăng trưởng trên 50% trong 15 quý liên tiếp. Khi tốc độ tăng trưởng từ 50% giảm xuống 20% rồi 0%, EPS không cần giảm nhiều, giá cổ phiếu cũng có thể giảm 80%, vì cả hệ số bội số và lợi nhuận đều co lại.
Từ Davis Double Play đến Davis Double Kill.
Lịch sử dạy chúng ta một điều: Trên thị trường hàng hóa, hợp đồng dài hạn (LTA) không bao giờ là "sàn" đơn phương. Nó bảo vệ bên mua trong chu kỳ tăng và bảo vệ bên bán trong chu kỳ giảm, nhưng với điều kiện cả hai bên đều có khả năng và ý chí thực hiện hợp đồng. Thời điểm hợp đồng dài hạn thực sự cần thiết lại chính là lúc nó có khả năng thất bại nhất.
Điều này không có nghĩa là Micron chắc chắn là bong bóng. Nhu cầu về sức mạnh tính toán và bộ nhớ từ AI có thể thực sự mang tính cấu trúc, LTA có thể thực sự đã viết lại quy tắc ngành, và vốn hóa nghìn tỷ đô la có thể chỉ là khởi điểm.
Nhưng khi cả Phố Wall đồng loạt hô vang "lần này khác rồi", ít nhất cũng đáng để dừng lại và tự hỏi: Lần cuối cùng tất cả mọi người đều chắc chắn như vậy, chuyện gì đã xảy ra?
Ở một khía cạnh nào đó, tận hưởng bữa tiệc của bong bóng mới kiếm được tiền.
Tuy nhiên, Cisco đã mất khoảng 25 năm, đến tận kỷ nguyên AI ngày nay, mới vượt qua được mức đỉnh đóng cửa thời kỳ bong bóng Internet, trong khi Internet thực sự đã thay đổi mọi thứ.
原文链接
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan