Qualcomm, Arm cùng giảm: Hóa đơn tăng giá bộ nhớ cuối cùng đã được gửi đến các công ty chip điện thoại di động.

Sau khi thị trường chứng khoán Mỹ đóng cửa ngày 29 tháng 7, Qualcomm và Arm lần lượt công bố báo cáo tài chính.
Nói về Qualcomm trước. Doanh thu của họ đạt 9,947 tỷ USD, vượt kỳ vọng đồng thuận là 9,67 tỷ USD. Nhưng thu nhập trên mỗi cổ phiếu (EPS) theo chuẩn non-GAAP là 2,21 USD, thấp hơn mức kỳ vọng 2,23 USD. Quan trọng hơn là dự báo cho quý tài chính tiếp theo: doanh thu từ 9,7 tỷ đến 10,5 tỷ USD, EPS từ 2,05 đến 2,25 USD. Theo thống kê của Reuters, kỳ vọng đồng thuận của thị trường là EPS 2,36 USD, nghĩa là mức dự báo cao nhất của Qualcomm vẫn thấp hơn kỳ vọng. Đây không phải là "vượt kỳ vọng", mà là doanh thu vượt kỳ vọng, lợi nhuận hơi thấp hơn, và dự báo thấp hơn đáng kể.
Tiếp theo là Arm. Thư gửi cổ đông của họ khá sạch sẽ: doanh thu 1,289 tỷ USD và EPS điều chỉnh 0,45 USD đều vượt kỳ vọng, dự báo quý sau cũng vượt kỳ vọng. Giá cổ phiếu của họ đã giảm 8,11% trong ngày hôm đó, mức giảm này xảy ra trong phiên giao dịch thông thường trước khi báo cáo tài chính được công bố. Sau khi báo cáo ra, giá cổ phiếu gần như không biến động, nhưng sau cuộc họp hội nghị, giá lại giảm thêm 7% đến 8% trong giao dịch sau giờ. URL của bài báo Bloomberg vẫn còn dòng chữ "vượt kỳ vọng nhưng không gây ấn tượng với nhà đầu tư", nhưng tiêu đề hiển thị đã được đổi thành "Tăng trưởng trung tâm dữ liệu bị lấn át bởi sự chậm lại của điện thoại di động, Arm giảm điểm".
Chuyện gì đã xảy ra ở giữa? Cả hai công ty đều viết cùng một từ trong báo cáo tài chính: bộ nhớ.
Điện thoại thu hẹp, ô tô kéo dài
Tài liệu trình bày báo cáo tài chính chính thức của Qualcomm có một trang dành riêng cho mảng kinh doanh điện thoại Android. Nó ghi rõ, do giá bộ nhớ tăng và nguồn cung hạn chế, dự kiến doanh thu điện thoại Android của mảng QCT trong năm tài chính 2026 sẽ giảm khoảng 20% so với cùng kỳ, kéo giảm EPS cả năm hơn 1,50 USD. Họ cũng thông báo sẽ tăng giá sản phẩm từ ngày 1 tháng 9 để chuyển tiếp chi phí đầu vào tăng cao.
Trang này là bằng chứng trực tiếp nhất trong hai báo cáo tài chính này. Việc tăng giá bộ nhớ ở Samsung là 89,49 nghìn tỷ won lợi nhuận hoạt động, còn ở Qualcomm là một hóa đơn cụ thể 1,50 USD mỗi cổ phiếu.
Biên lợi nhuận gộp cũng cho thấy điều này. Biên lợi nhuận gộp GAAP quý này của Qualcomm là 53,1%, so với 55,6% cùng kỳ năm ngoái. Theo nội dung ghi lại từ cuộc họp hội nghị, ban lãnh đạo mô tả biên lợi nhuận gộp của mảng QCT là "hơi thấp hơn khoảng lịch sử của chúng tôi", nguyên nhân là do chi phí bộ nhớ và đầu vào tăng.
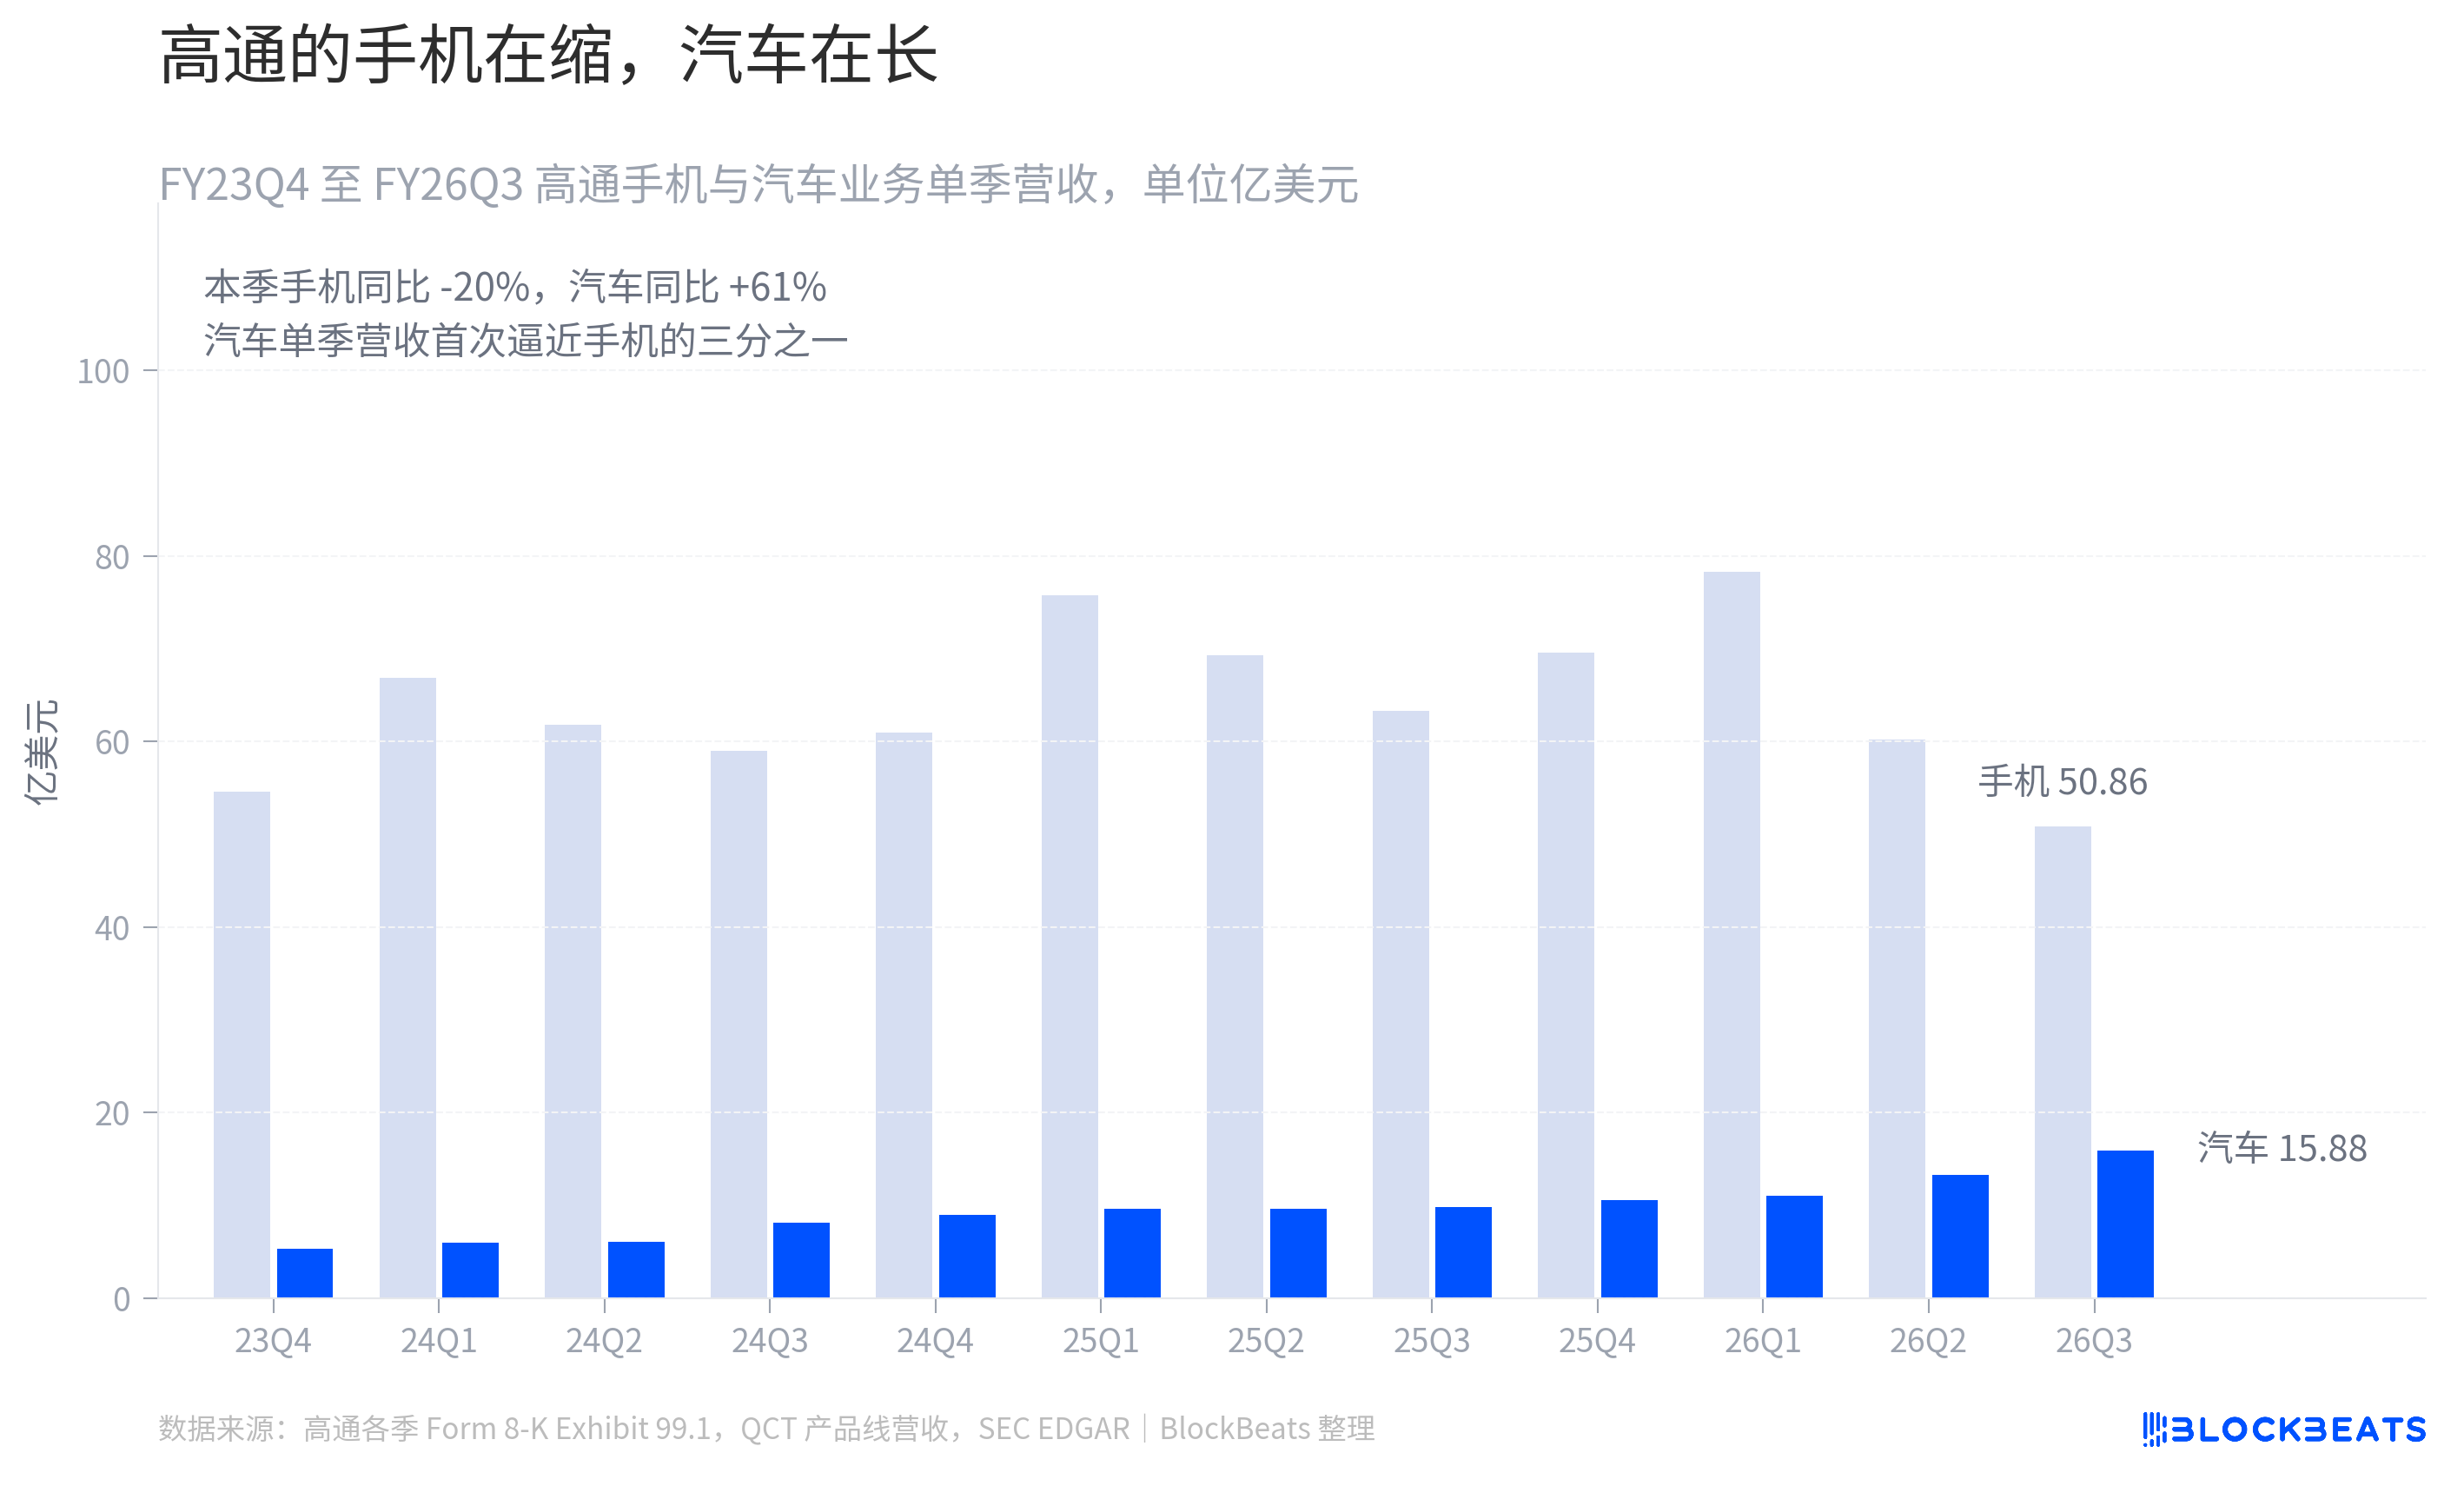
Doanh thu mảng điện thoại quý này đạt 5,086 tỷ USD, giảm 20% so với cùng kỳ. Mảng ô tô đạt 1,588 tỷ USD, tăng 61% so với cùng kỳ, đã tăng trưởng hai chữ số trong 23 quý liên tiếp. Khoảng cách giữa hai cột trên biểu đồ đang thu hẹp nhanh chóng, doanh thu một quý của mảng ô tô lần đầu tiên tiến gần đến một phần ba doanh thu mảng điện thoại.
Về phía điện thoại, còn có một vấn đề dài hạn hơn. Tài liệu trình bày chính thức cho biết, do nguồn cung bị hạn chế, doanh thu từ sản phẩm Apple sẽ bắt đầu giảm tốc từ quý tài chính thứ tư, "thị phần modem trên iPhone sắp ra mắt của chúng tôi dự kiến sẽ thấp hơn đáng kể so với ước tính 20% trước đó." Theo bản ghi cuộc họp, Giám đốc tài chính Akash Palkhiwala cho biết doanh thu từ Apple sẽ giảm khoảng 50% từ quý tháng 9 sang quý tháng 12.
Giám đốc điều hành Cristiano Amon đã đưa ra một câu nói đáng nhớ hơn trong cuộc họp, theo Reuters, ông nói "chúng tôi coi như đã thay thế Apple bằng trung tâm dữ liệu." Cách diễn đạt chính thức thận trọng hơn, tài liệu trình bày viết rằng mức tăng trưởng doanh thu ngoài điện thoại trong năm tài chính 2027 sẽ thay thế toàn bộ doanh thu từ sản phẩm Apple trong năm tài chính 2026.
Mảng trung tâm dữ liệu hiện tại là một lộ trình thời gian. Lộ trình doanh thu chính thức đưa ra là khoảng 300 triệu USD trong năm tài chính 2026, 5 tỷ USD trong năm tài chính 2027 và hơn 15 tỷ USD trong năm tài chính 2029. Trong 5 tỷ USD của năm tài chính 2027, có chip tùy chỉnh từ hai khách hàng siêu quy mô, mỗi bên đóng góp hơn 1 tỷ USD. Một trong số đó đã được công bố, Meta đã ký thỏa thuận chiến lược đa thế hệ CPU với Qualcomm, sản phẩm Dragonfly C1000 đầu tiên phải đến nửa cuối năm 2028 mới được đưa vào sản xuất.
Nhà phân tích Jay Goldberg của Seaport Global không mềm mỏng với nhận định của Reuters, ông nói Qualcomm "đang chứng kiến thị phần Android chuyển dịch khỏi mình, và đã mất gần như toàn bộ thị phần còn lại từ Apple."
Cuộc họp của Arm, có vấn đề
Thư cổ đông của Arm có một loạt con số rất ấn tượng. Doanh thu bản quyền trung tâm dữ liệu tăng hơn gấp đôi so với cùng kỳ năm trước, đây là quý thứ hai liên tiếp tăng gấp đôi. Kiến trúc Neoverse đã xuất xưởng tích lũy hơn 1,5 tỷ lõi, trong đó 500 triệu lõi gần đây chỉ mất 9 tháng, trong khi 1 tỷ lõi đầu tiên mất 6 năm. Thư cổ đông cũng trích dẫn dữ liệu từ IDC, cho biết chi tiêu cho nền tảng máy chủ tăng tốc kiến trúc Arm đã gần tăng gấp đôi trong hai quý vừa qua và đã vượt qua nền tảng x86.
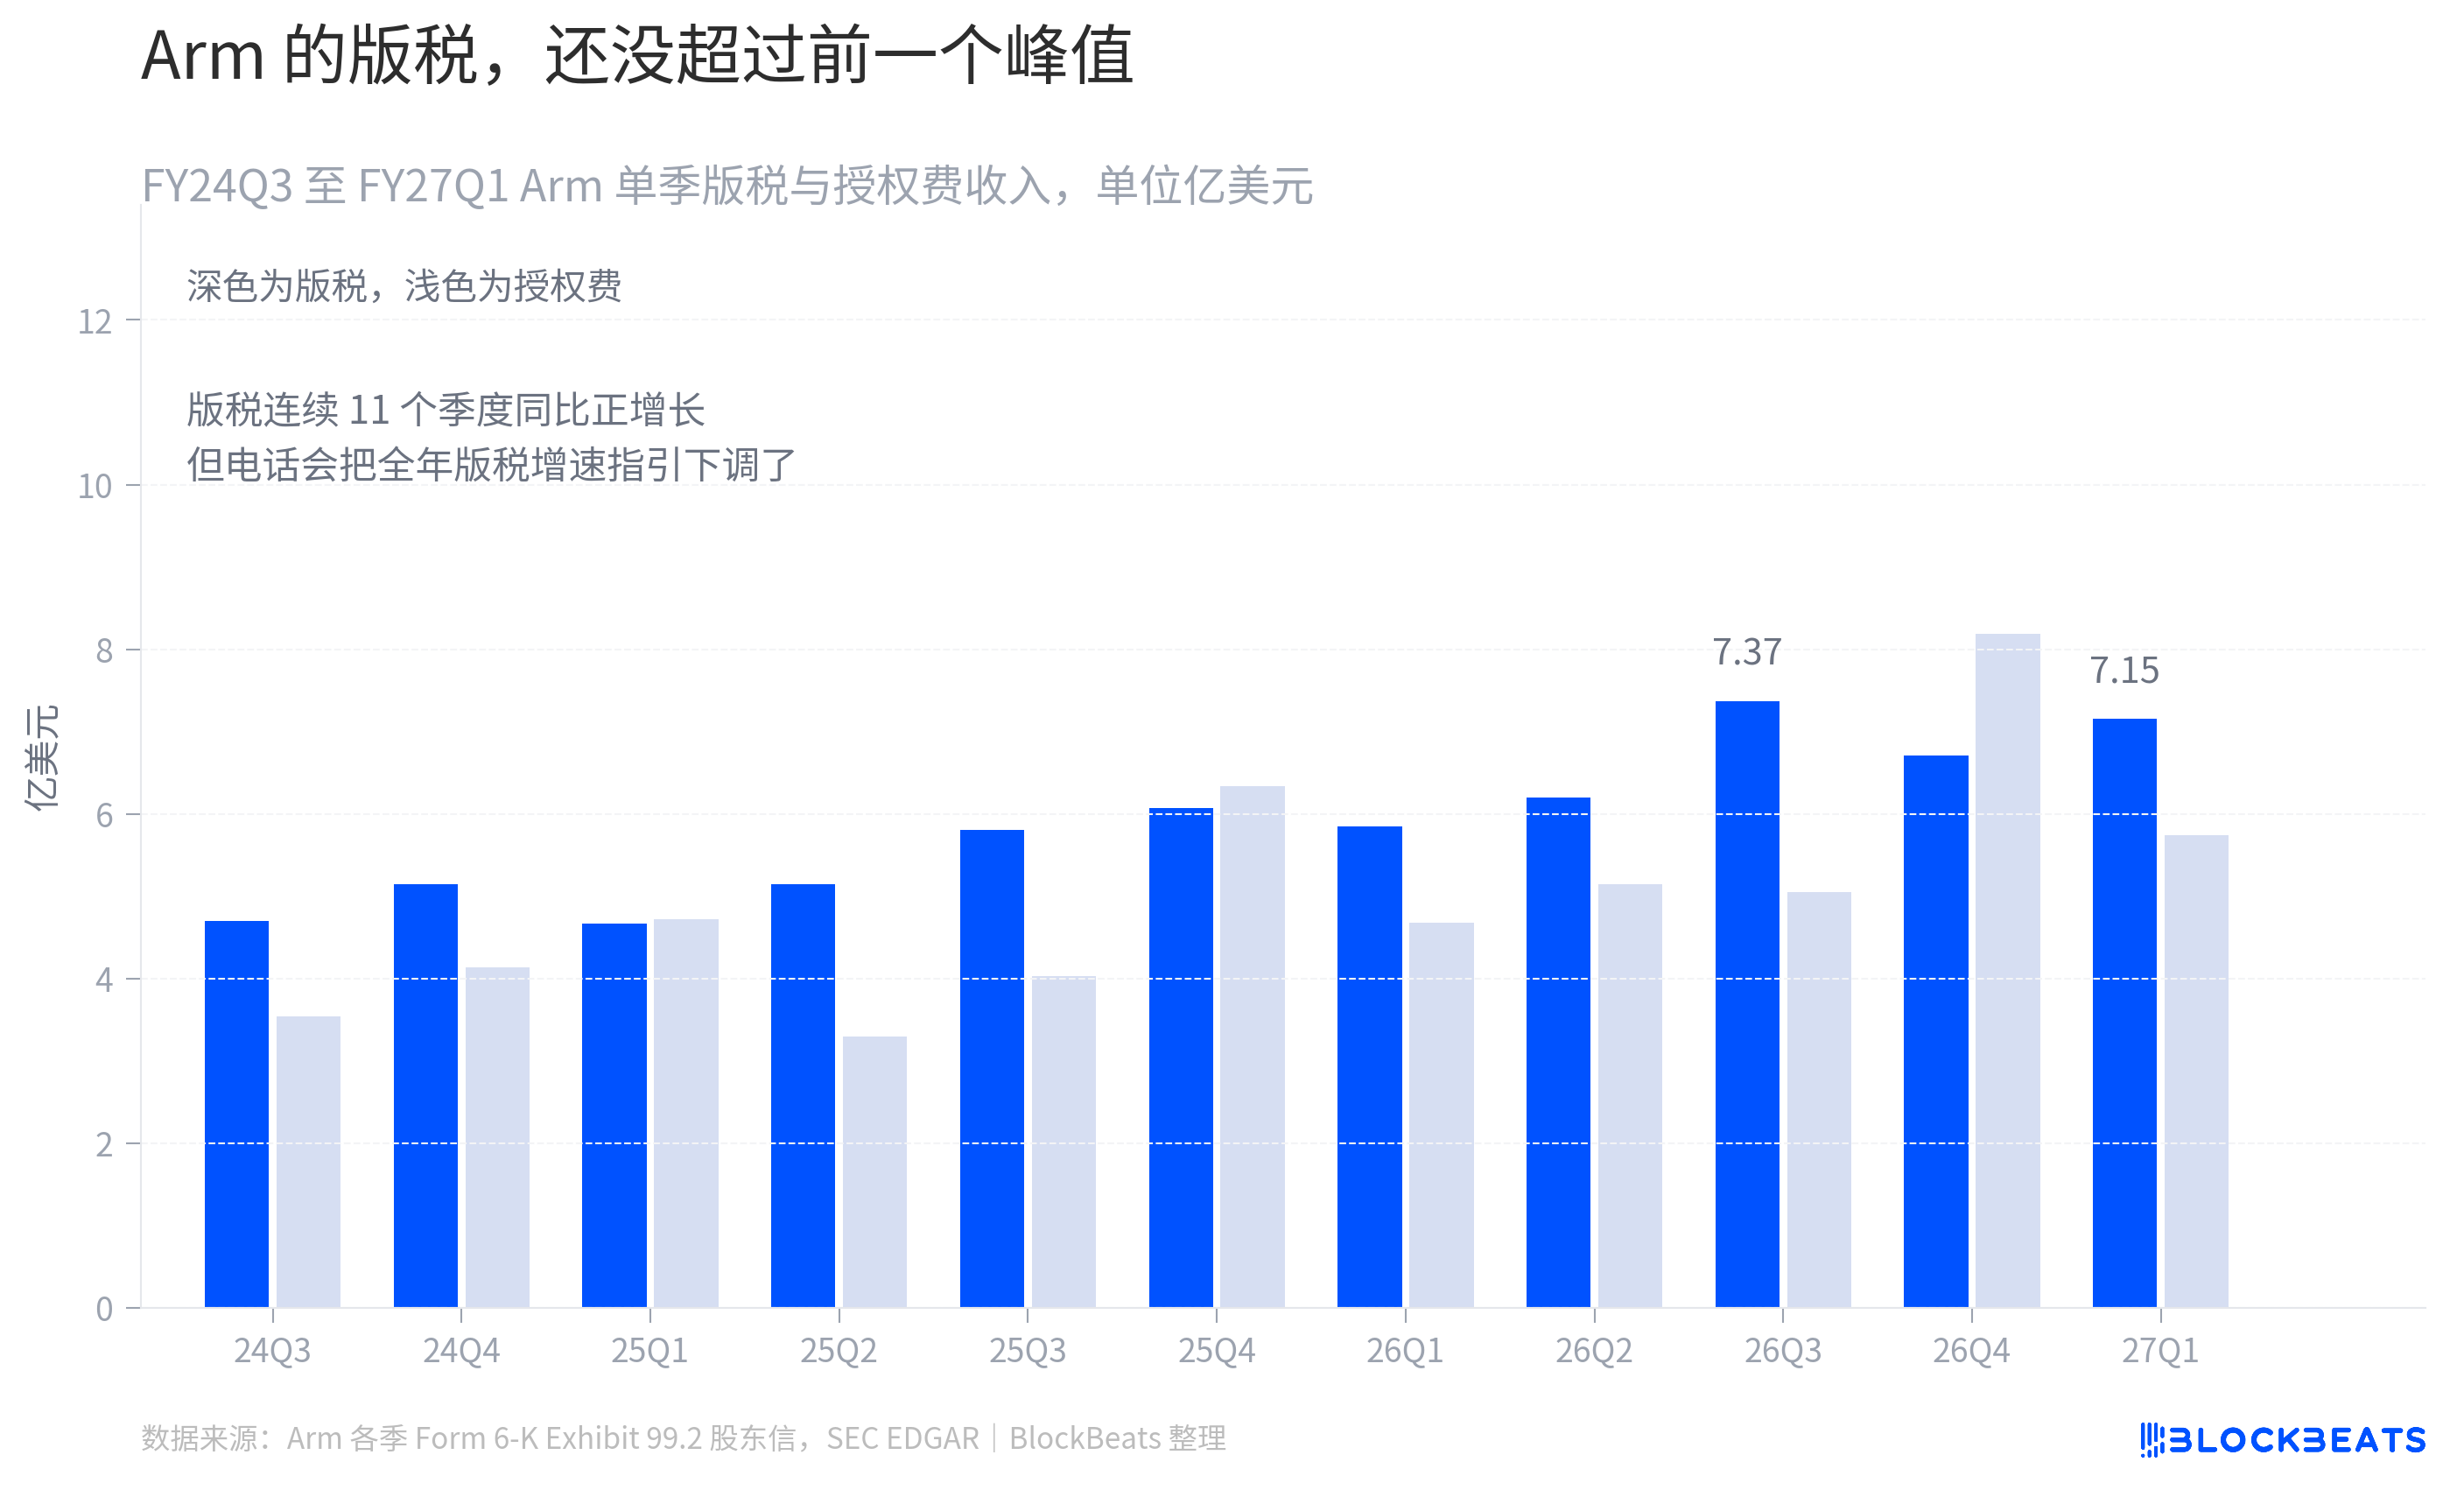
Đường màu đậm trên biểu đồ nói về một câu chuyện khác. Doanh thu bản quyền quý này là 715 triệu USD, tăng 22% so với cùng kỳ năm trước, nhưng nó không vượt qua mức 737 triệu USD của quý tài chính thứ ba năm tài chính 2026. Đó mới là đỉnh doanh thu bản quyền theo quý của Arm. Khoản phí cấp phép luôn biến động lớn, tốc độ tăng trưởng hàng năm dao động từ âm 15% đến dương 72%, thị trường luôn nhìn vào đường doanh thu bản quyền tăng đều đặn, và đường này trong quý này không lập đỉnh mới.
Điều thực sự khiến giá cổ phiếu đảo chiều giảm là một lần hạ dự báo trong cuộc họp hội nghị. Theo biên bản cuộc họp, Arm đã hạ dự báo tăng trưởng tiền bản quyền cả năm tài chính từ mức khoảng 20% trước đó xuống mức cao của một con số phần trăm, với lý do thị trường điện thoại thông minh yếu và giá bộ nhớ cao, đồng thời dự báo thị trường điện thoại sẽ giảm hai con số. Trong hướng dẫn phân khúc quý tiếp theo, phí cấp phép tăng khoảng 30% so với cùng kỳ, trong khi tiền bản quyền chỉ ở mức thấp của một con số phần trăm.
Tại sao vượt kỳ vọng mà vẫn không tăng?
Tính đến khi đóng cửa ngày 29 tháng 7, P/E dự phóng của Arm là 103,66 lần, của Qualcomm là 15,22 lần, chênh lệch 6,8 lần. Đáng chú ý hơn là một so sánh khác: P/E dự phóng của Arm cao hơn 5,4 lần so với mức 19,07 lần của Nvidia, trong khi doanh thu 12 tháng trượt của Nvidia là 253,49 tỷ USD, gấp 49 lần Arm.
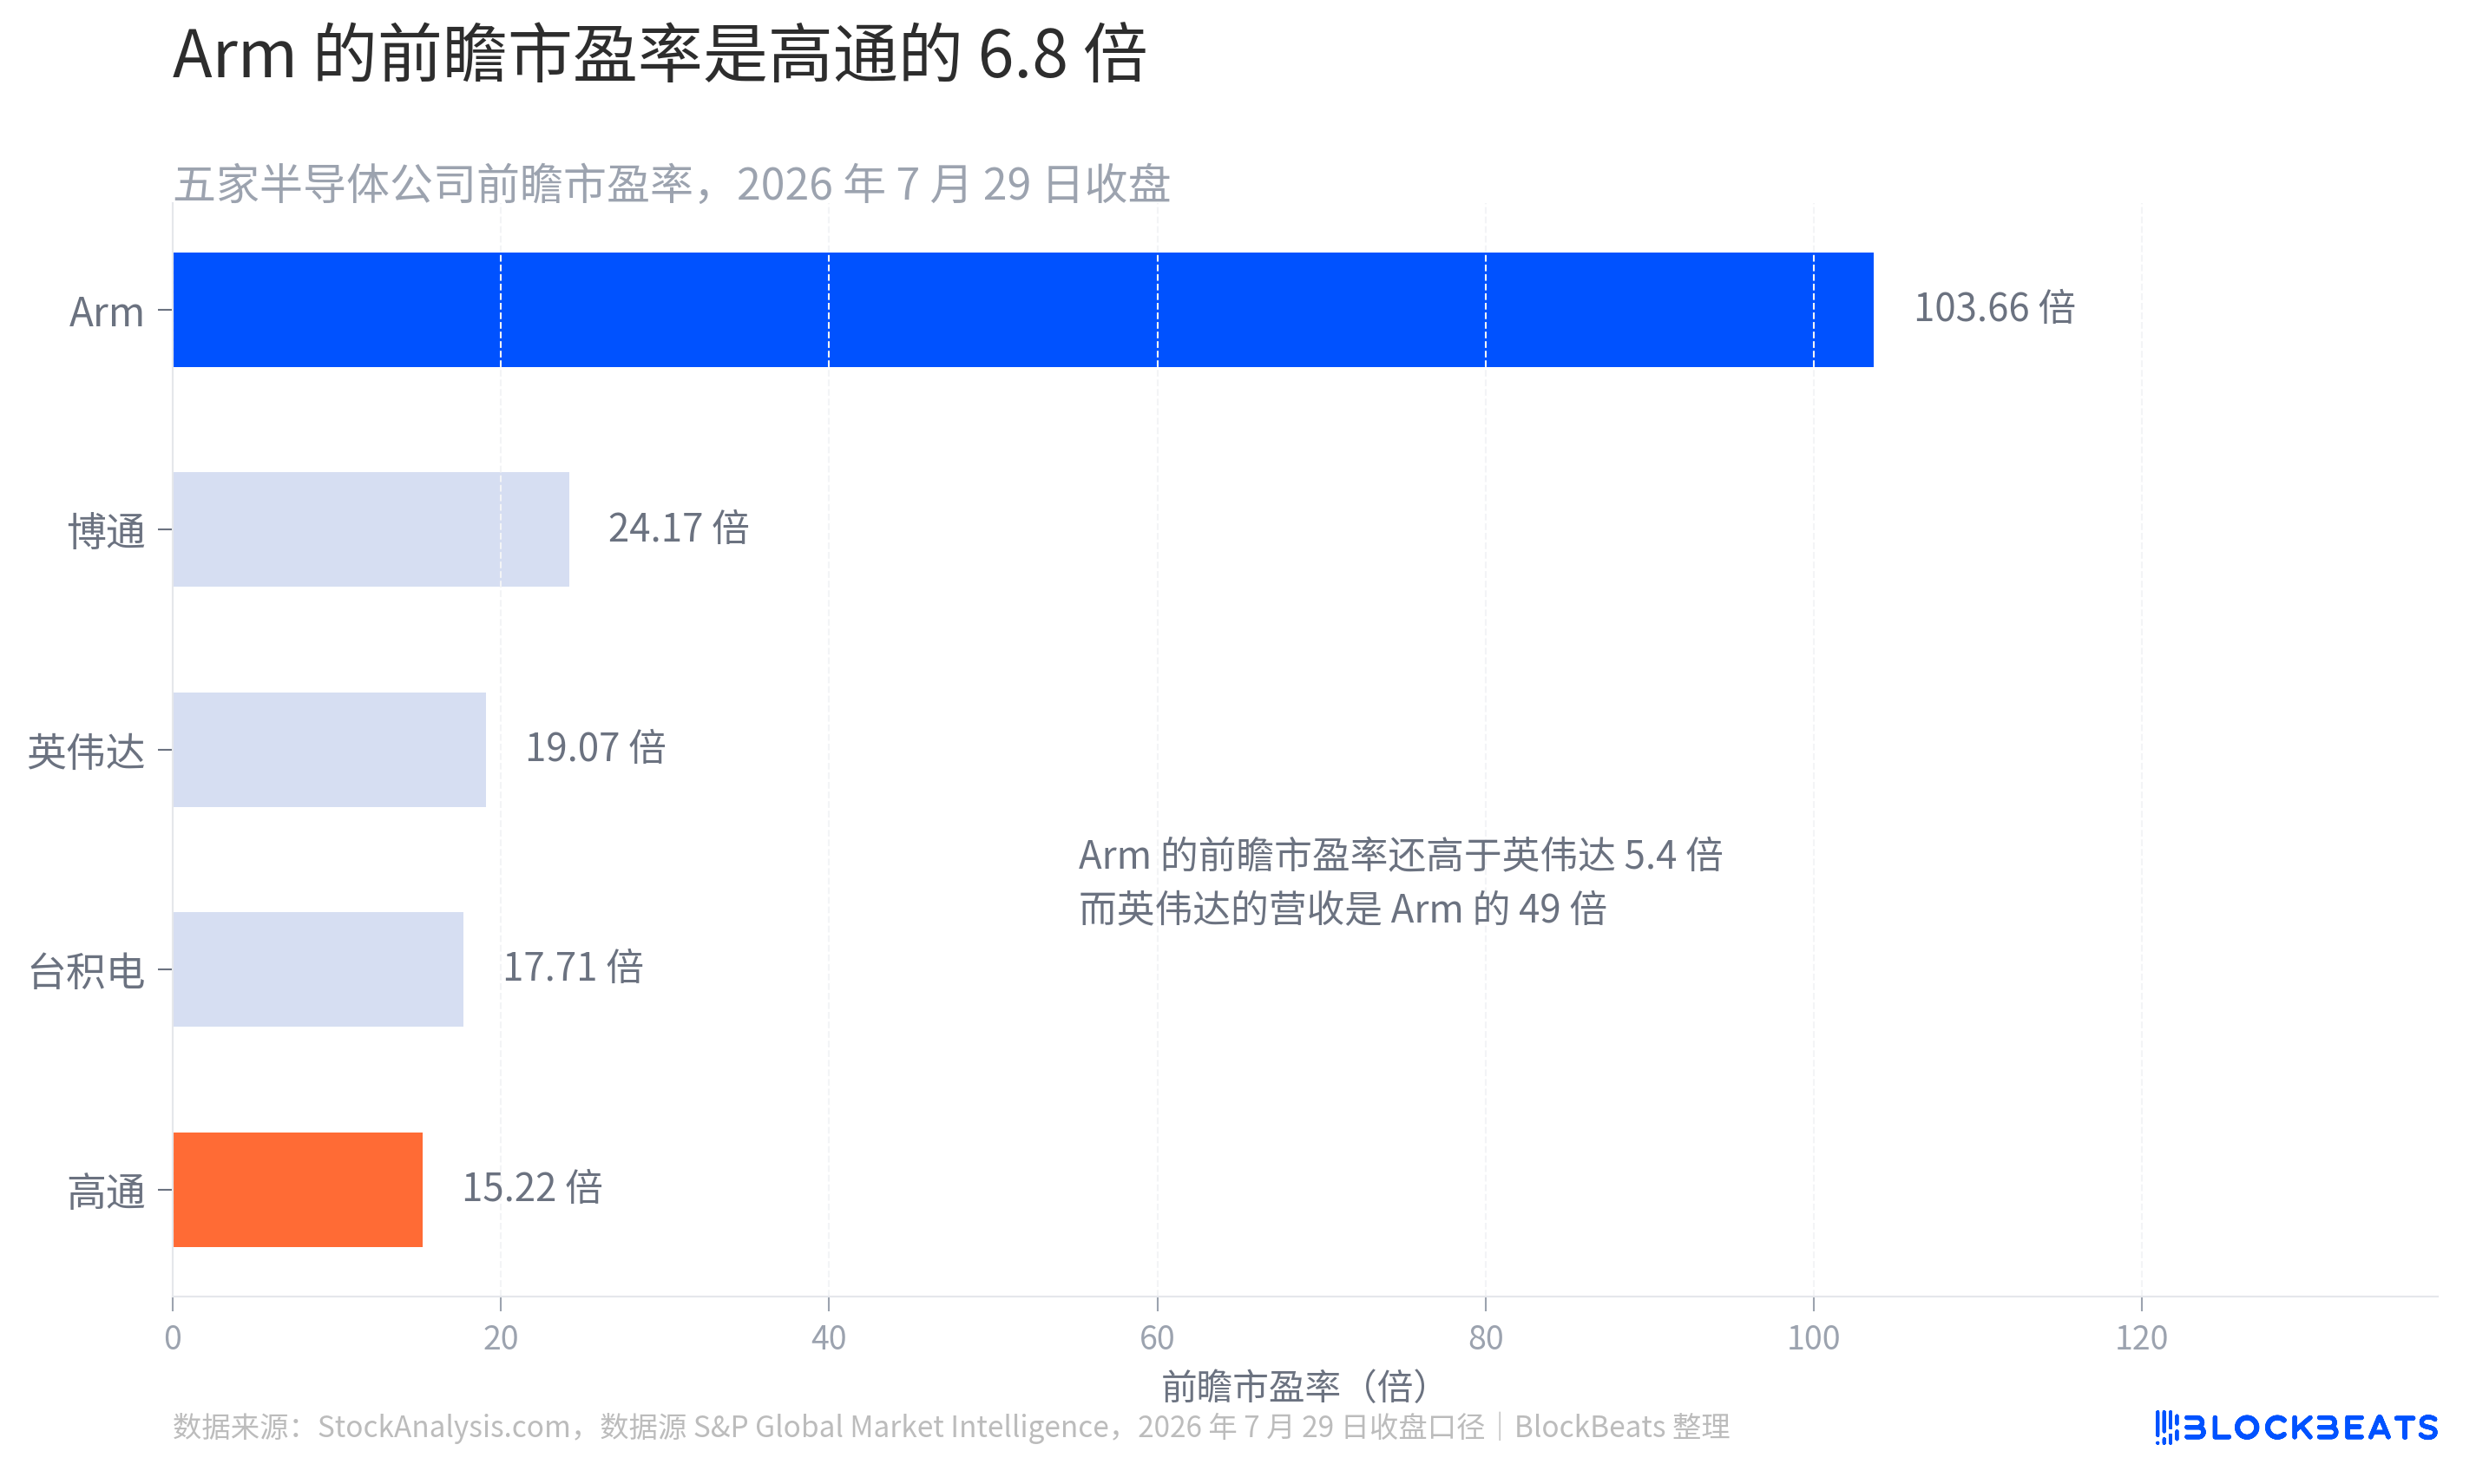
TechTimes trong một bài phân tích sau báo cáo tài chính đã giải thích rõ cơ chế này, nói rằng ở mức P/E dự phóng 100 đến 120 lần, "một lần vượt kỳ vọng sạch sẽ không còn đủ để đẩy giá cổ phiếu lên". Câu nói này giải thích một loại hiện tượng, không chỉ riêng Arm. Khi định giá đã chiết khấu xong tăng trưởng của nhiều năm tới, chức năng của báo cáo tài chính chuyển từ mang lại bất ngờ sang xác nhận giả định, và bất kỳ điểm nào không được xác nhận đều sẽ bị phóng đại.
Ở đây còn có một biến số mà hầu hết các báo cáo không đề cập. Theo báo cáo, Ủy ban Thương mại Liên bang Hoa Kỳ đã tiến hành điều tra chống độc quyền chính thức đối với Arm từ tháng 5 năm 2026, kiểm tra xem sau khi ra mắt AGI CPU tự phát triển, liệu họ có làm suy yếu hoặc từ chối cấp phép kiến trúc CPU cho các đối thủ cạnh tranh hay không, Hàn Quốc và Ủy ban Châu Âu cũng có các cuộc điều tra song song. Nếu cơ quan quản lý cuối cùng yêu cầu định giá không phân biệt, thì giả định về tỷ suất lợi nhuận trong mô hình dài hạn doanh thu 25 tỷ USD vào năm tài chính 2031 của Arm sẽ cần được tính toán lại.
Về mảng chip tự phát triển của Arm, quý này có tiến triển. Thư cổ đông cho biết nhu cầu khách hàng đối với AGI CPU đã vượt quá 2 tỷ USD, trải dài qua hai năm tài chính 2027 và 2028, gấp đôi cơ hội 1 tỷ USD được tiết lộ trong quý trước, khách hàng mới bao gồm nhiều khách hàng từ Mỹ và Trung Quốc. Jefferies ước tính với Reuters lạc quan hơn chính công ty, cho rằng mảng kinh doanh này có thể đạt 18 tỷ USD vào năm tài chính 2031, cao hơn mức 15 tỷ USD mà Arm tự đưa ra.
Không chỉ là chuyện của hai công ty
Theo thống kê, Chỉ số Bán dẫn Philadelphia đã giảm 18,2% trong tháng 7, trong khi nó đã tăng gấp đôi trong nửa đầu năm nay. Trong tháng 7, có 19 cổ phiếu công nghệ giảm hơn 25%, hầu hết là bán dẫn, trong đó 7 cổ phiếu vẫn có mức tăng ba con số trong năm.
Hướng sắp xếp của các điểm trong hình dưới đây rất rõ ràng: những cổ phiếu giảm nhiều nhất trong tháng 7, về cơ bản là những cổ phiếu tăng nhiều nhất trong năm nay. SanDisk giảm 40,4% trong tháng 7, nhưng vẫn tăng 471% trong năm. Micron giảm 26,5% trong tháng 7, tăng 197% trong năm. Arm giảm 36,6% trong tháng 7, tăng 105,7% trong năm.
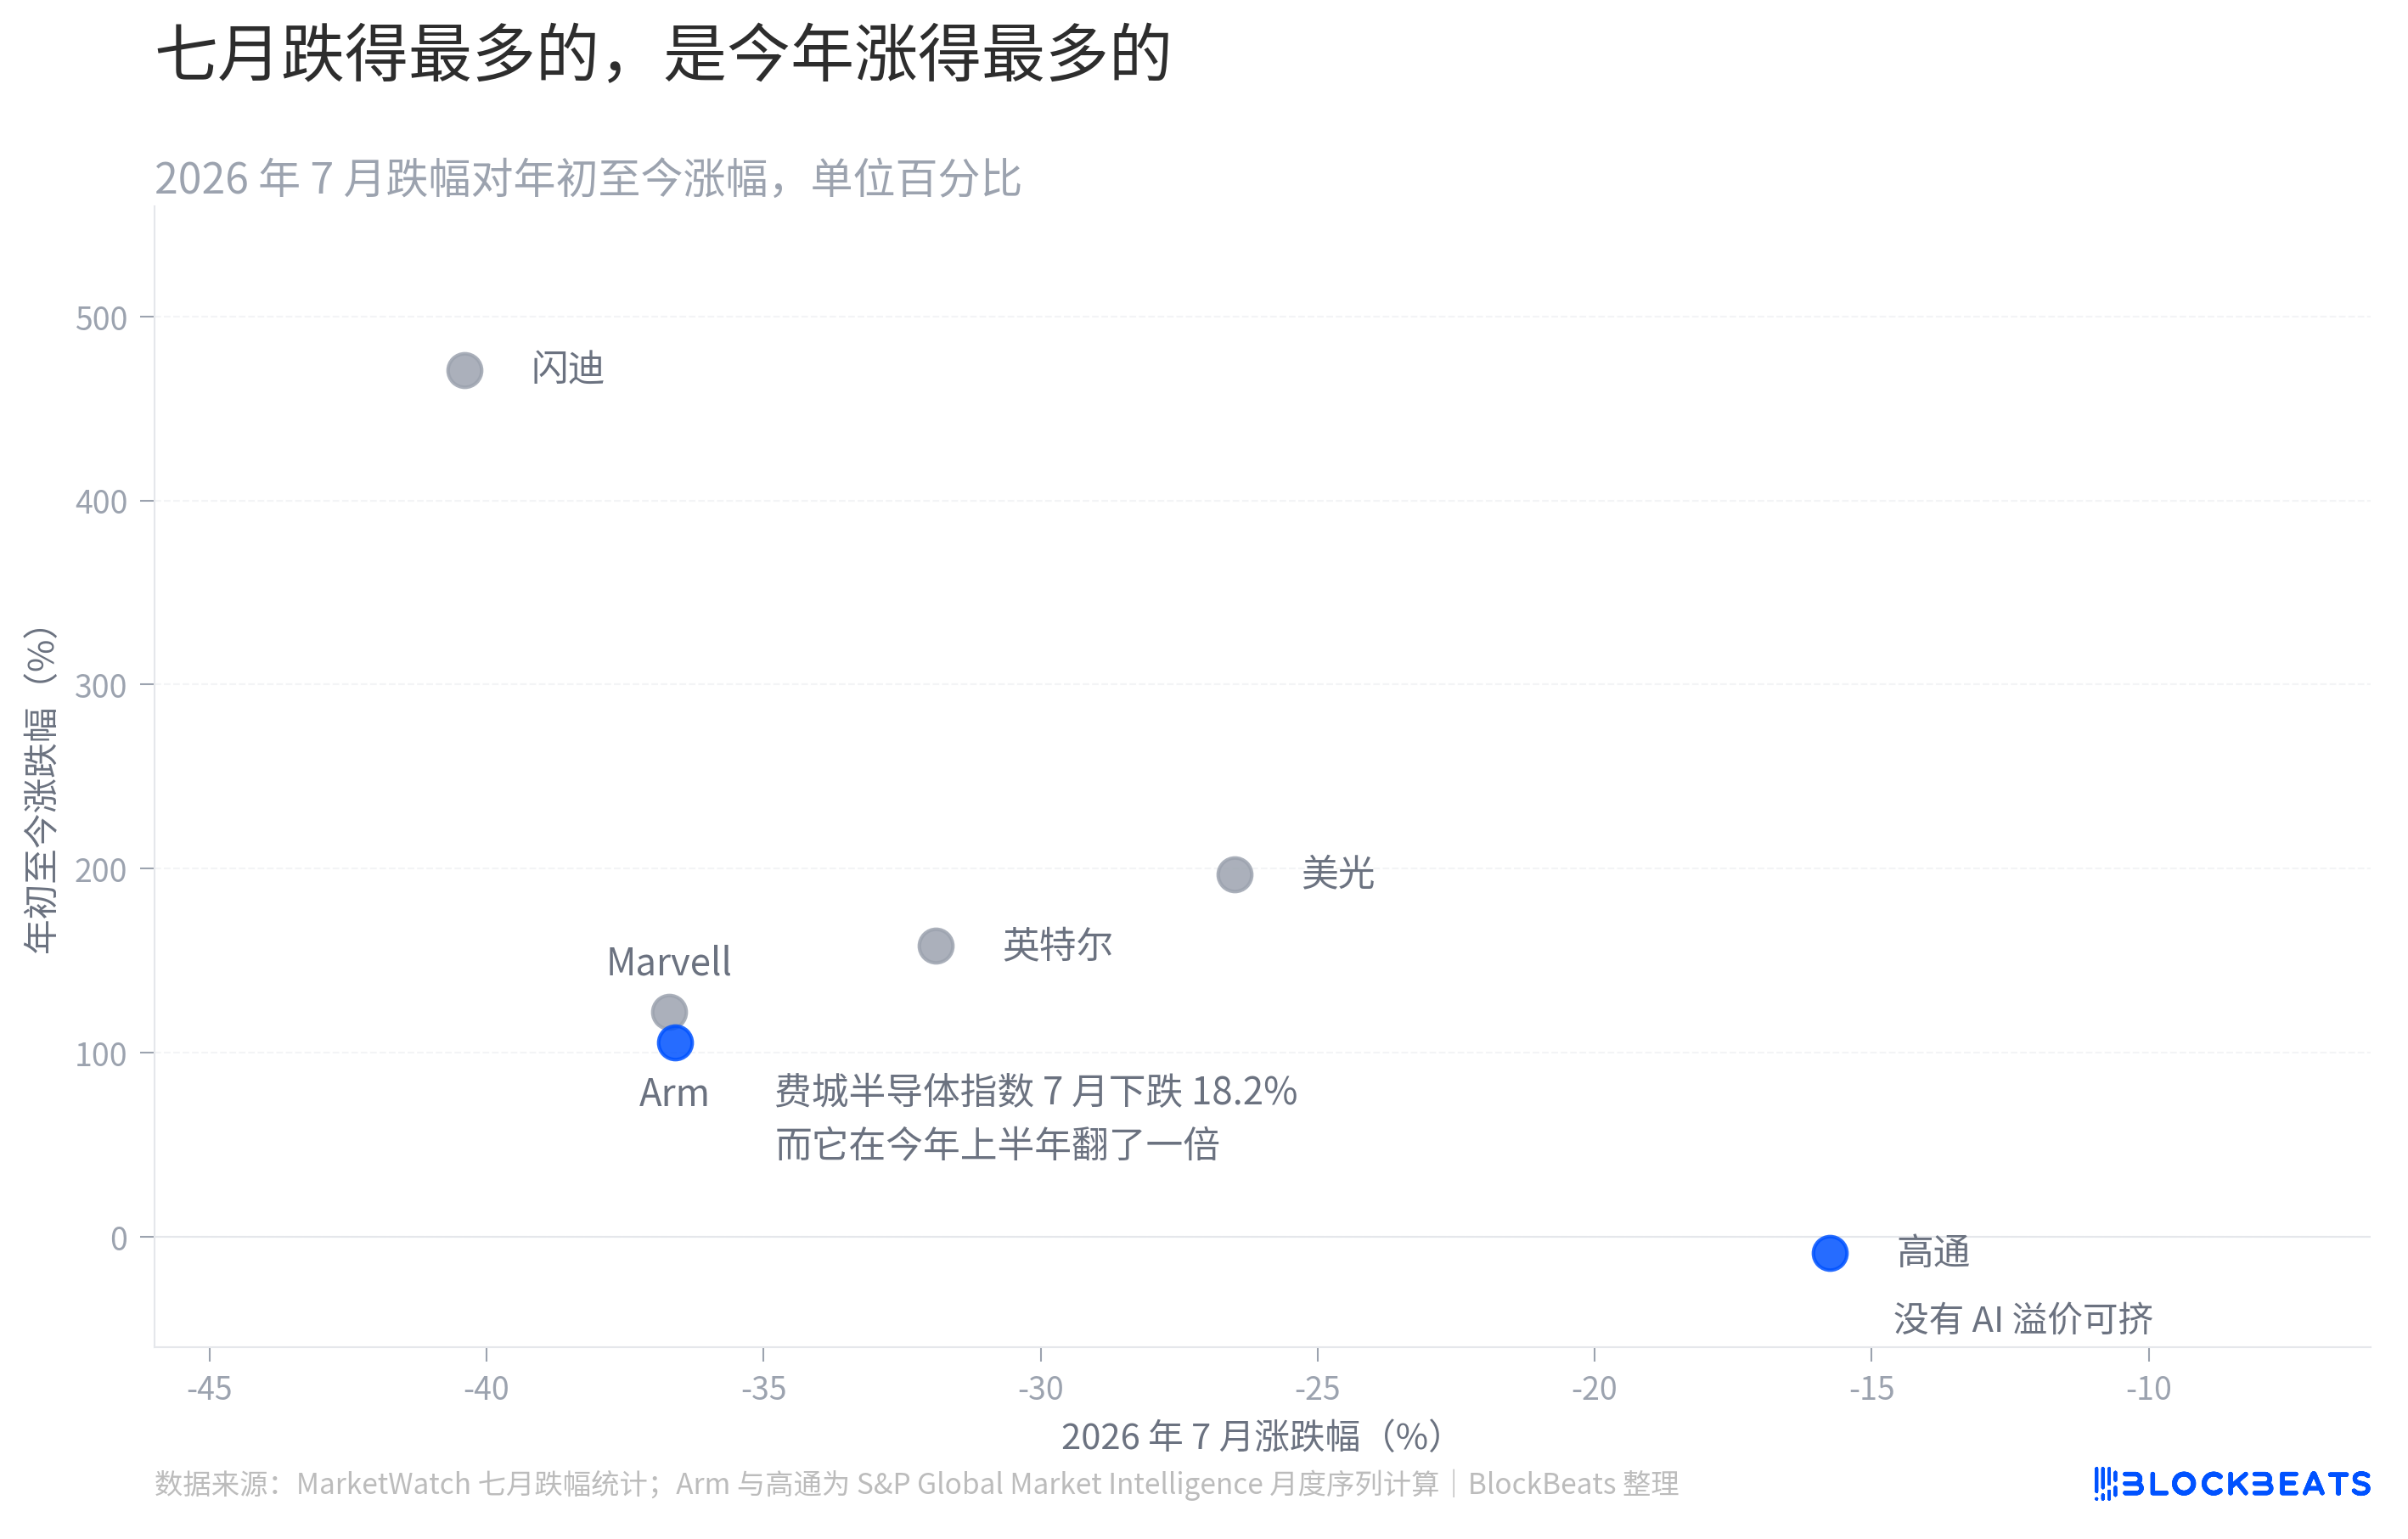
Qualcomm là ngoại lệ. Cổ phiếu này giảm 15,75% trong tháng 7, và từ đầu năm đến nay là âm 8,99%. Nó không nằm trong nhóm bị ép định giá, vì không có mức premium AI nào để bị ép. 36 nhà phân tích đưa ra xếp hạng đồng thuận là "nắm giữ" cho nó, với giá mục tiêu trung bình là 220,57 USD, cao hơn 40% so với giá hiện tại. 40 nhà phân tích đưa ra xếp hạng đồng thuận là "mua" cho Arm.
Hai báo cáo tài chính khác cùng ngày có thể được xem xét cùng nhau. Doanh thu của Microsoft đạt 90 tỷ USD, tốc độ tăng trưởng Azure là 43%, cổ phiếu tăng khoảng 8% trong giao dịch sau giờ. Doanh thu của Meta đạt 60,8 tỷ USD, tốc độ tăng trưởng 28%, nhưng lợi nhuận ròng giảm, cổ phiếu giảm từ 8% đến 10% trong giao dịch sau giờ. Lợi nhuận kinh doanh của Samsung đạt mức kỷ lục lịch sử, nhưng giá cổ phiếu hầu như không biến động trong ngày hôm đó.
Việc tăng giá bộ nhớ đã giúp Samsung kiếm được mức lợi nhuận kỷ lục như của Nvidia trong một quý, và nửa còn lại của cùng một hóa đơn, Qualcomm và Arm đều đã ghi nhận trong báo cáo tài chính của mình.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan