Bernstein giải thích: Bộ nhớ vẫn đang tăng, nhưng điện thoại và PC đã không chịu nổi.

TL;DR
· Theo dữ liệu theo dõi tháng 6 của Bernstein, giá hợp đồng mẫu DRAM thông thường trong quý 2 năm 2026 tăng khoảng 74% so với quý trước, NAND tăng khoảng 60%.
· TrendForce dự báo công khai rằng giá DRAM thông thường trong quý 3 năm 2026 sẽ tăng 13%-18%, NAND Flash tăng 10%-15%.
· Samsung, SK Hynix, Micron vẫn hưởng lợi, nhưng trần LTA, sản lượng điện thoại giảm và cạnh tranh NAND sẽ kìm hãm mức tăng thực tế.
Báo cáo theo dõi bộ nhớ tháng 6 mới nhất của Bernstein đã đẩy mức tăng giá bộ nhớ lên một vị trí rất cao. Theo trọng số mẫu của họ, giá hợp đồng DRAM thông thường trong quý 2 năm 2026 tăng khoảng 74% so với quý 1, trong khi giá hợp đồng tổng thể của NAND tăng khoảng 60%.
Ý nghĩa của những con số này đối với nhà đầu tư rất trực tiếp: giá bộ nhớ tăng sẽ đẩy cao kỳ vọng doanh thu và lợi nhuận của các nhà sản xuất như Samsung Electronics, SK Hynix, Micron, SanDisk, đồng thời cũng làm tăng chi phí mua sắm của các nhà sản xuất PC, điện thoại và máy chủ. Trong vài tháng qua, nhu cầu từ máy chủ AI và các nhà cung cấp đám mây đã đẩy giá bộ nhớ lên cao, nhưng các thiết bị điện tử tiêu dùng thông thường đã bắt đầu có tác dụng ngược, các nhà sản xuất điện thoại giảm sản lượng, hạ cấu hình, PC và phân khúc tiêu dùng cũng khó hấp thụ việc tăng giá liên tục hơn.
Cần phân biệt rằng, dữ liệu theo dõi tháng 6 của Bernstein thuộc phạm vi mẫu báo cáo, không phải giá trị cuối cùng chính thức do TrendForce công bố. Dự báo công khai tháng 3 của TrendForce từng đưa ra mức tăng giá hợp đồng DRAM thông thường quý 2 năm 2026 là 58%-63% so với quý trước, NAND Flash tăng 70%-75%. Đến ngày 3 tháng 7, TrendForce dự báo công khai rằng giá hợp đồng DRAM thông thường quý 3 năm 2026 sẽ tăng 13%-18% so với quý trước, giá hợp đồng NAND Flash tăng 10%-15%.
Nói cách khác, giá bộ nhớ vẫn đang tăng, tình trạng thiếu hụt máy chủ cũng chưa kết thúc, nhưng giai đoạn tăng giá mạnh nhất có thể đã qua.
Mẫu DRAM quý 2 tăng 74%, DDR5 máy chủ vẫn là nhu cầu cứng nhất
Giá DRAM vẫn mạnh, sự hỗ trợ đến từ máy chủ.
Theo dõi tháng 6 của Bernstein cho thấy, giá giao ngay tiếp tục đà phục hồi từ tháng 5. Chip PC DRAM DDR4, DDR5 tăng 5,6%-11,5% so với tháng trước, module DRAM máy chủ tăng 6,1%-26,4% so với tháng trước, trong đó DDR5 đặc biệt mạnh. Quan trọng hơn, giá giao ngay vẫn cao hơn đáng kể so với giá hợp đồng, nếu người mua không khóa hàng qua thỏa thuận dài hạn, chi phí lấy hàng trên thị trường giao ngay vẫn cao hơn.
Phân tích mức tăng giá hợp đồng DRAM thông thường trong quý II cho thấy, việc tăng giá không chỉ xảy ra ở một loại sản phẩm duy nhất. DRAM PC tăng khoảng 49% theo quý, DRAM máy chủ tăng khoảng 67%, DRAM di động khoảng 80%, và DRAM tiêu dùng khoảng 85%. Trong đó, phân khúc máy chủ có ý nghĩa lớn nhất vì nó liên quan trực tiếp đến chi tiêu vốn của các trung tâm dữ liệu AI và nhà cung cấp dịch vụ đám mây, đồng thời hỗ trợ tốt hơn cho kỳ vọng lợi nhuận của các nhà sản xuất bộ nhớ.
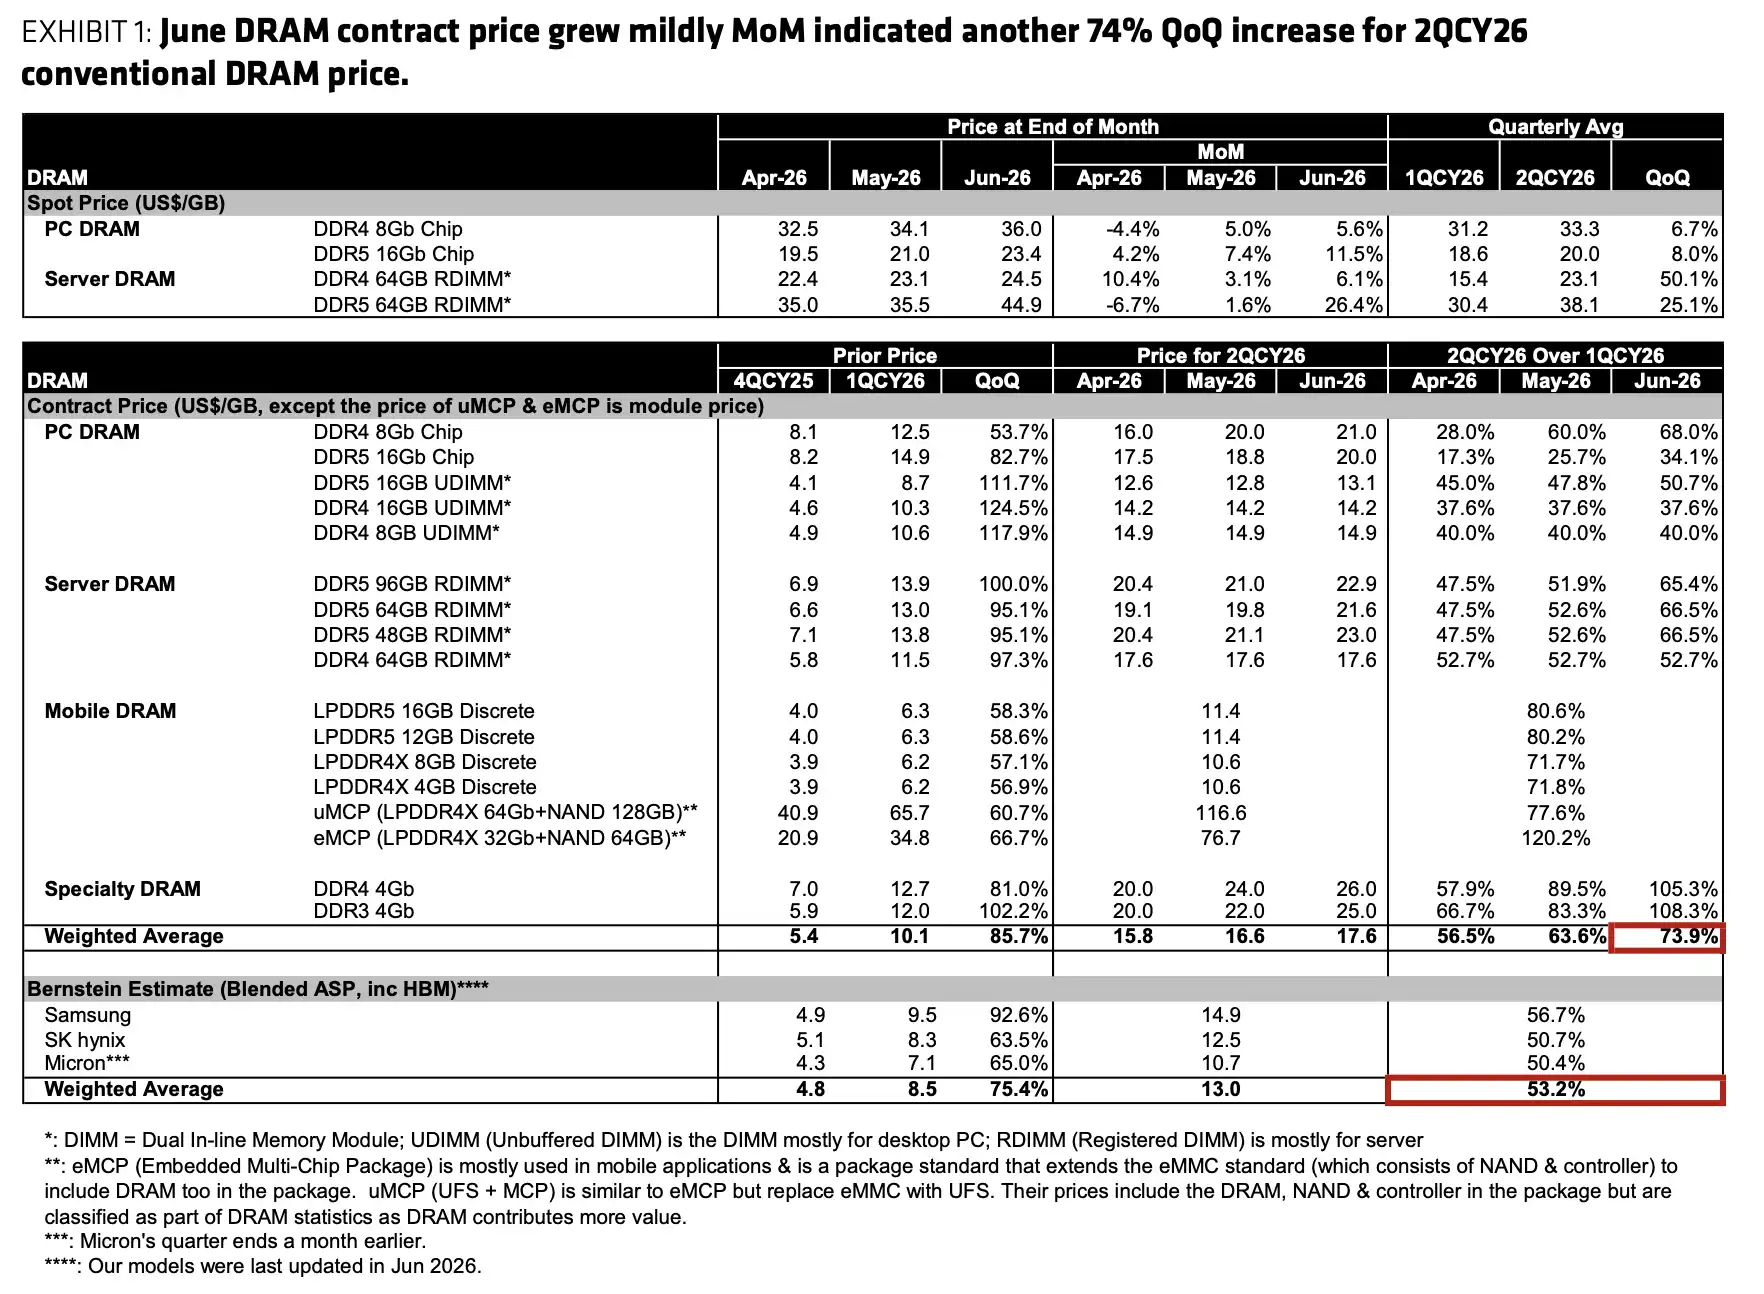
Tổng hợp giá giao ngay và giá hợp đồng DRAM; Mẫu DRAM thông thường 2QCY26 có trọng số trung bình tăng 73,9% theo quý, giá giao ngay module DDR5 máy chủ tăng 26,4% theo quý.
Các nhà cung cấp dịch vụ đám mây Mỹ vẫn ưu tiên nhận nguồn cung. Báo cáo đề cập rằng SK Hynix và Micron đã cơ bản đàm phán xong các thỏa thuận dài hạn liên quan vào tháng 4, trong khi Samsung vẫn đang thúc đẩy mức giá cao hơn. Giới hạn giá của thỏa thuận dài hạn của Micron gần với mức quý II của họ, trong khi giới hạn của Samsung và SK Hynix có thể cao hơn. Các nhà cung cấp dịch vụ đám mây Trung Quốc vẫn đang đàm phán kéo dài sang quý III, với các điều khoản tương đối kém thuận lợi hơn.
Đây cũng là lý do tại sao tốc độ tăng giá hợp đồng có thể chậm lại, nhưng trong ngắn hạn không có nghĩa là sẽ đảo chiều giảm. Nhu cầu máy chủ vẫn đang hấp thụ nguồn cung mới, đặc biệt là DDR5 và các module máy chủ cao cấp, vẫn là phần mạnh nhất của toàn bộ thị trường DRAM.
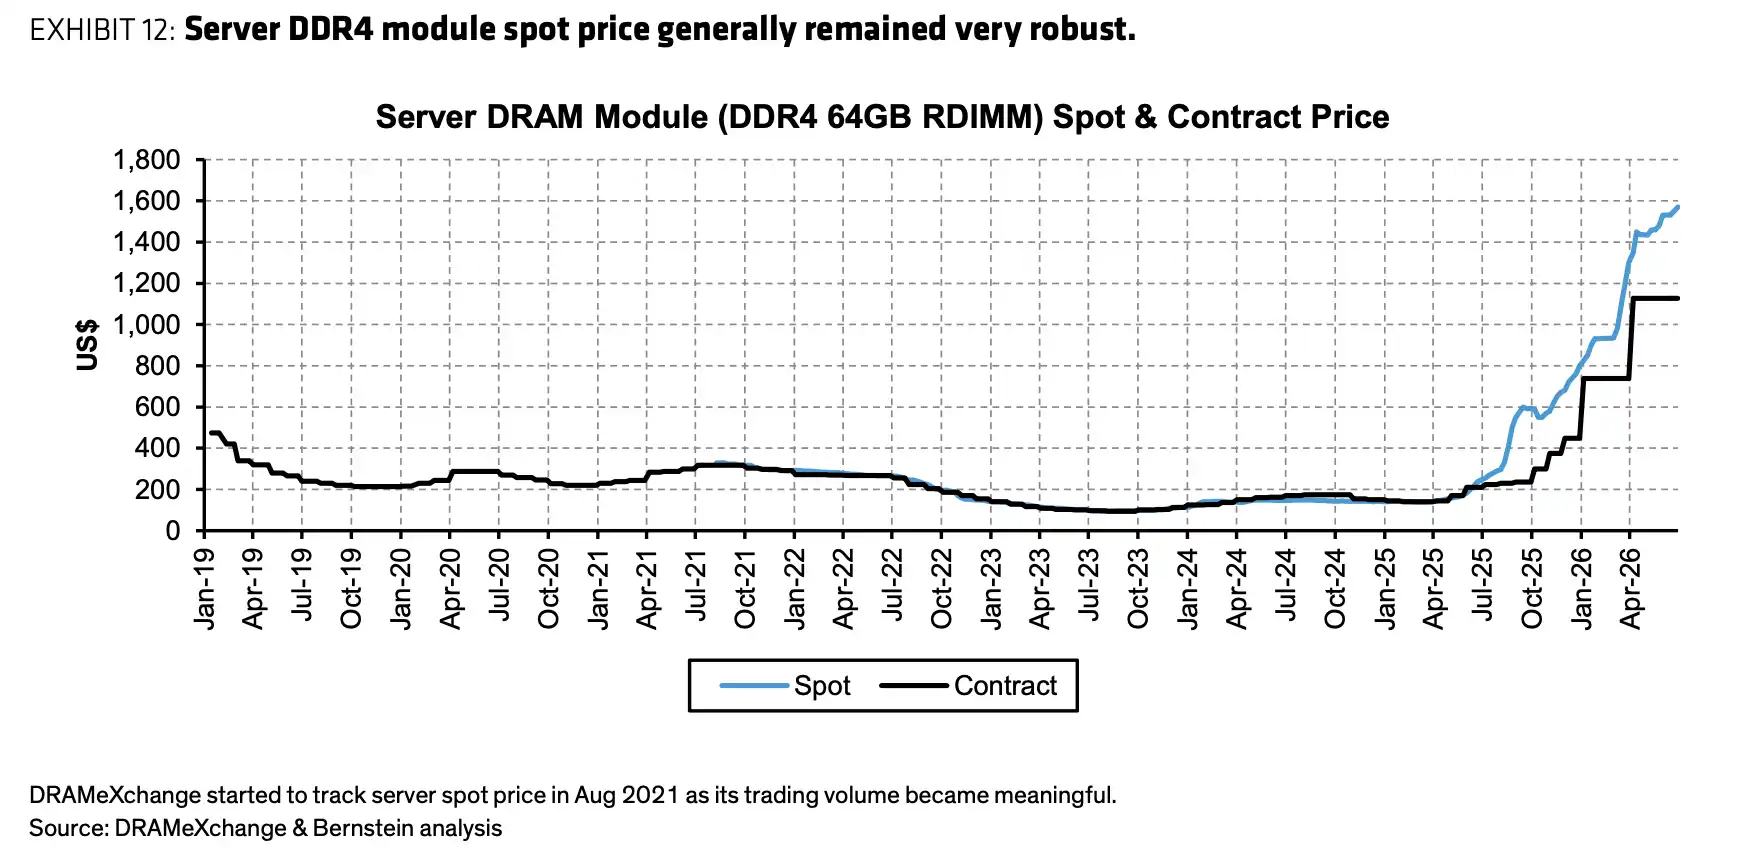
So sánh giá giao ngay và giá hợp đồng của DDR5 RDIMM máy chủ; giá giao ngay cao hơn nhiều so với giá hợp đồng, giá hợp đồng tháng 6 tăng 9,1% theo tháng, mức chênh lệch DDR5 so với DDR4 mở rộng lên 22%.
NAND cũng đang tăng, nhưng phân khúc wafer đã yếu đi
Bề ngoài, NAND cũng đang trong chu kỳ tăng giá mạnh, nhưng cấu trúc phức tạp hơn DRAM.
Mẫu của Bernstein cho thấy, giá giao ngay wafer NAND tháng 6 giảm 3%-4% theo tháng, giá hợp đồng wafer chỉ tăng nhẹ 0,3%-3,7% theo tháng. Chỉ riêng wafer, giá đã yếu hơn rõ rệt so với giai đoạn trước. Tuy nhiên, giá hợp đồng NAND di động và SSD dự kiến tăng mạnh 70%-80%, kéo tổng thể giá hợp đồng NAND quý II vẫn tăng khoảng 60%.
NAND không tăng đồng đều ở tất cả các khâu. Phân khúc wafer đã bộc lộ dấu hiệu suy yếu, trong khi các sản phẩm cuối và nhu cầu cấp doanh nghiệp vẫn hỗ trợ giá trung bình tổng thể.
Điều này cũng giải thích tại sao mức tăng NAND trong quý III khó duy trì được như quý II. Mức tăng cao trong quý II chủ yếu đến từ việc điều chỉnh giá NAND di động và SSD, một khi các nhà sản xuất điện thoại giảm mua hàng và giảm cấu hình dung lượng, áp lực giá NAND sẽ xuất hiện nhanh hơn so với DRAM máy chủ.
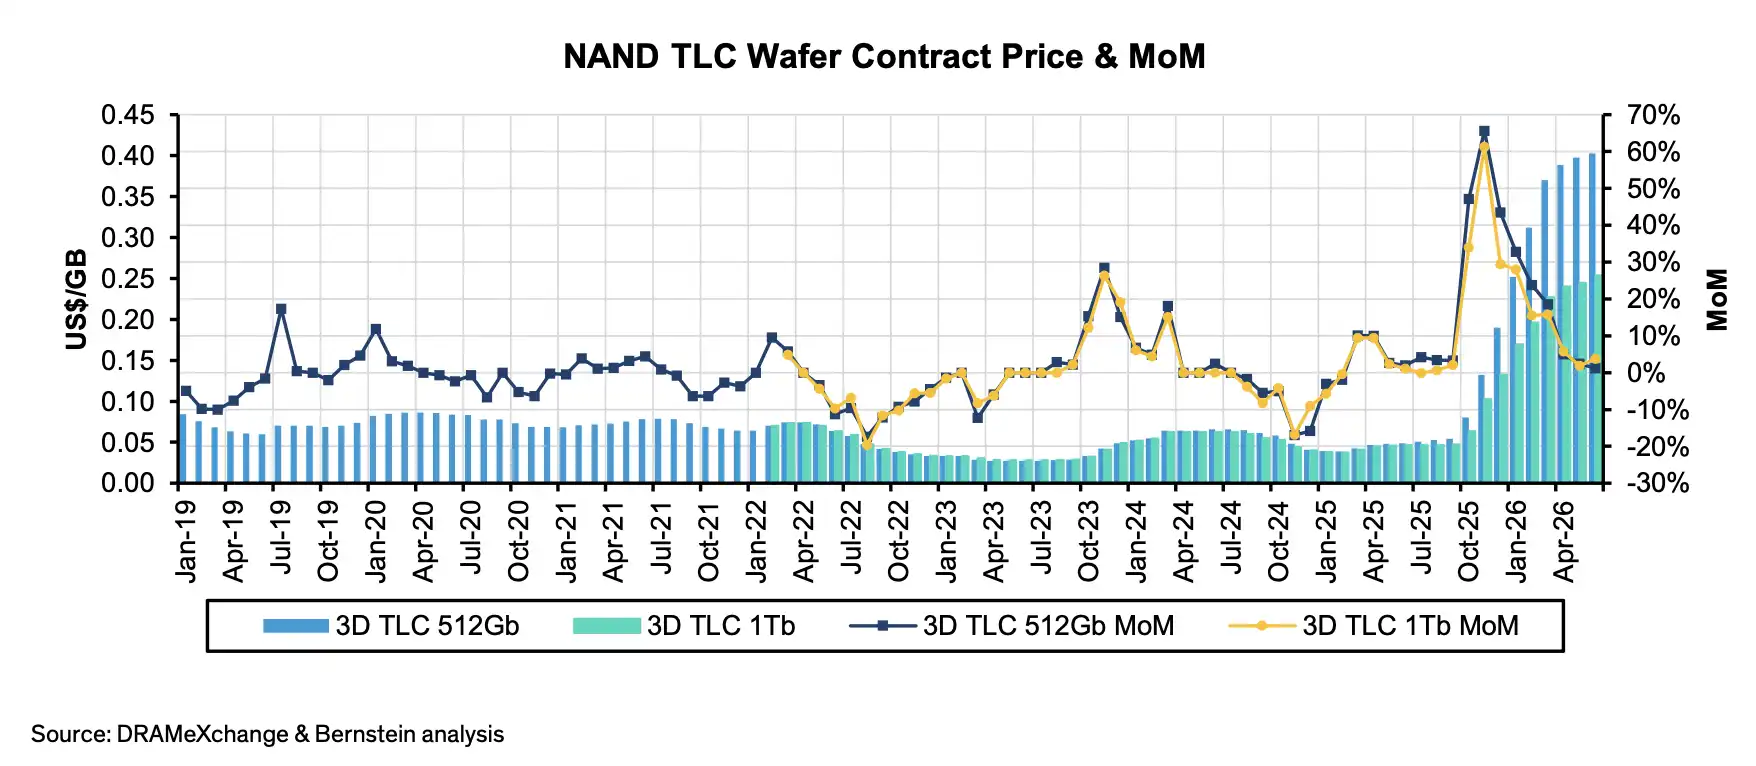
Biến động giá hợp đồng NAND wafer và eMMC/UFS; Giá hợp đồng TLC wafer tháng 6 tăng 3,7% MoM, QLC tăng 0,3% MoM, nhưng NAND di động và SSD thúc đẩy tổng thể QoQ quý 2 tăng khoảng 60%.
Đối với các công ty NAND như SanDisk, Kioxia, sự phân hóa này đặc biệt quan trọng. Giá ngắn hạn vẫn đang tăng, nhưng nếu wafer yếu đi trước, thì khả năng lợi nhuận sau đó sẽ phụ thuộc nhiều hơn vào SSD doanh nghiệp, thực thi hợp đồng di động và tốc độ tiêu thụ hàng tồn kho.
Quý 3 vẫn tăng, nhưng tốc độ chậm lại
Quý 3 không phải là kết thúc đà tăng giá, mà là tốc độ tăng chậm lại.
Theo công bố ngày 3 tháng 7 của TrendForce, dự kiến giá hợp đồng DRAM thông thường trong quý 3 năm 2026 sẽ tăng 13%-18% theo quý, và giá hợp đồng NAND Flash tăng 10%-15% theo quý. So với quý 2, mức tăng đã thu hẹp rõ rệt.
Áp lực đến từ hai phía.
Một bên là máy chủ AI vẫn đang mua hàng, các nhà cung cấp dịch vụ đám mây Mỹ cũng được ưu tiên cung ứng, tiếp tục hỗ trợ giá trong ngắn hạn. Bên còn lại là thiết bị điện tử tiêu dùng đã bắt đầu điều chỉnh. Các OEM điện thoại bắt đầu giảm kế hoạch sản xuất và dung lượng bộ nhớ sử dụng, các mẫu máy trung và cấp thấp bị ảnh hưởng nhiều hơn vì chúng phụ thuộc nhiều vào các sản phẩm trưởng thành như LPDDR4 và khó chuyển chi phí tăng lên cho người tiêu dùng hơn.
TrendForce trước đó đã công bố dự báo, sản lượng điện thoại thông minh toàn cầu năm 2026 sẽ giảm 10% so với cùng kỳ xuống còn khoảng 1,135 tỷ chiếc, và trong kịch bản bi quan, mức giảm có thể mở rộng lên trên 15%. Khi sản lượng điện thoại giảm và bộ nhớ bị hạ cấp cùng lúc, không gian tăng giá của DRAM di động và NAND di động sẽ bị kìm hãm.
Phía PC cũng có áp lực tương tự. Giá giao ngay của chip PC DDR4, DDR5 trong tháng 6 vẫn đang tăng, nhưng nếu nhu cầu cuối không thể chịu được chi phí cao hơn, nhịp độ mua hàng có thể chậm lại, và các kênh phân phối sẽ thận trọng hơn trong việc bổ sung hàng tồn kho.
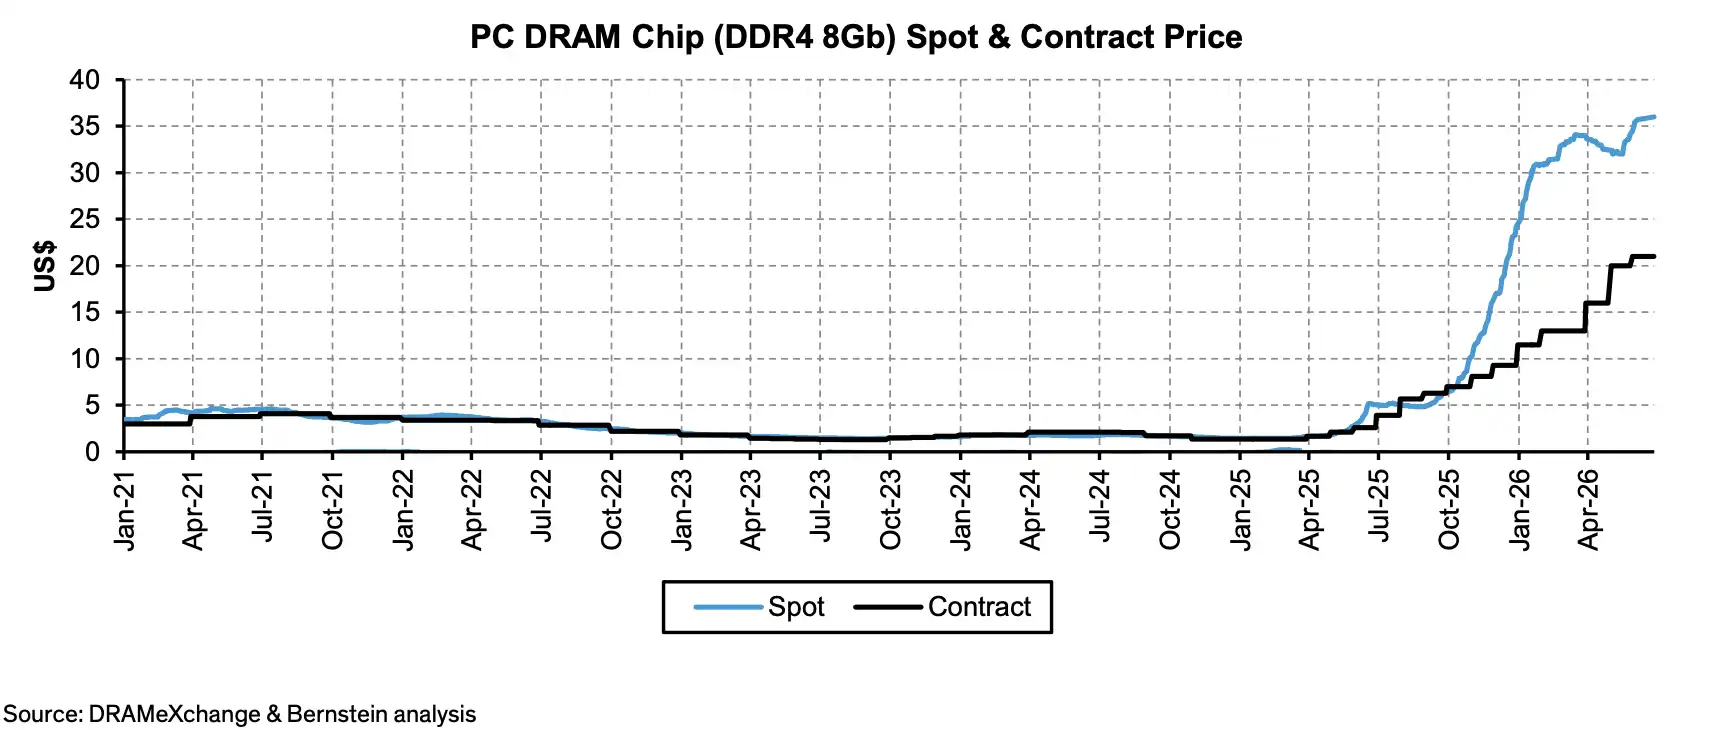
Biến động giá giao ngay và hợp đồng của chip PC DDR5; Từ cuối năm 2025 đến tháng 6 năm 2026, giá giao ngay phục hồi nhanh từ mức thấp, sau khi điều chỉnh ngắn vào tháng 3-4 lại tiếp tục tăng.
Một ràng buộc khác đến từ các thỏa thuận dài hạn. LTA có thể giúp các nhà sản xuất bộ nhớ khóa đơn hàng, giảm tác động khi giá giảm, nhưng cũng có thể hạn chế việc tăng giá thêm. Đặc biệt khi một số thỏa thuận đặt ra mức giá trần, dù giá giao ngay có cao đến đâu, cũng không nhất thiết phản ánh đầy đủ vào giá bán trung bình trong quý của nhà sản xuất.
Vì vậy, mức tăng giá hợp đồng mẫu trong quý 2 không thể đơn giản được coi là mức tăng ASP thực tế của từng công ty. Sự kết hợp sản phẩm, tỷ trọng HBM, giới hạn giá thực thi LTA và quyết toán cuối quý đều sẽ ảnh hưởng đến doanh thu cuối cùng được ghi nhận của các công ty như Samsung, SK Hynix và Micron.
Nhà sản xuất vẫn hưởng lợi, nhưng điện thoại di động và LTA sẽ kìm hãm mức độ hiện thực hóa
Các nhà sản xuất bộ nhớ vẫn là bên hưởng lợi trực tiếp nhất.
Theo báo cáo của Investing.com vào tháng 6, Bernstein đã nâng giá mục tiêu cho Samsung Electronics lên 440.000 won, SK Hynix lên 3,3 triệu won và Micron lên 1.300 USD, đồng thời duy trì xếp hạng "Vượt trội so với thị trường". Giá mục tiêu của SanDisk cũng được nâng lên 3.000 USD, duy trì xếp hạng "Vượt trội so với thị trường", với lý do liên quan đến thỏa thuận dài hạn bộ nhớ mới và mức giá sàn. Kioxia vẫn duy trì xếp hạng "Kém hơn so với thị trường".
Bản thân xếp hạng không phải là trọng tâm của bài viết này. Quan trọng hơn là, trong môi trường giá hiện tại, thị trường vẫn sẵn sàng đưa ra kỳ vọng lợi nhuận cao hơn cho các nhà sản xuất DRAM hàng đầu và một số nhà sản xuất NAND.
Tuy nhiên, việc tăng giá trong ngắn hạn không thể trực tiếp suy ra thành một xu hướng tăng không rủi ro trong dài hạn.
Sự phá hủy nhu cầu từ phía người tiêu dùng đã xuất hiện. Các nhà sản xuất điện thoại di động giảm sản lượng, giảm thông số kỹ thuật, các mẫu máy tầm trung và thấp nhạy cảm hơn. Giá bộ nhớ càng tăng nhanh, các nhà sản xuất thiết bị đầu cuối càng có khả năng ứng phó bằng cách giảm dung lượng, chuyển sang sử dụng các sản phẩm thế hệ cũ hoặc trì hoãn việc mua hàng.
Nguồn cung cũng sẽ tiếp tục tăng. Trong các giả định của mô hình Bernstein, giá bộ nhớ sẽ dần đạt đỉnh trong nửa cuối năm 2027 và bình thường hóa vào năm 2028. Sự thiếu hụt hiện tại chủ yếu là kết quả của sự kết hợp giữa nhu cầu máy chủ AI mạnh mẽ, sự chậm trễ trong điều chỉnh nguồn cung và việc khóa hàng theo các thỏa thuận dài hạn, chứ không phải là sự mâu thuẫn cung-cầu vĩnh viễn.
Sự cạnh tranh từ các nhà sản xuất Trung Quốc trong lĩnh vực NAND vẫn là áp lực dài hạn. So với DRAM, NAND dễ bị ảnh hưởng hơn bởi công suất mới và cạnh tranh giá cả. Một khi nhu cầu chậm lại kết hợp với nguồn cung tăng, giá có thể giảm trước từ các mắt xích yếu hơn của NAND.
Chủ đề ngắn hạn của đợt sóng bộ nhớ này vẫn rõ ràng: nhu cầu máy chủ và AI giữ giá DRAM ở mức cao, và NAND trong quý 2 cũng được kéo lên bởi giá điện thoại di động và SSD. Tuy nhiên, bắt đầu từ quý 3, áp lực từ điện thoại di động, PC và tiêu dùng sẽ khiến tốc độ tăng giá giảm đáng kể. Đối với các nhà đầu tư, "giá vẫn đang tăng" và "giai đoạn tăng giá mạnh nhất đã qua" là hai điều cần được xem xét riêng biệt.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan