Bernstein phân tích: Samsung tăng tốc sản lượng HBM4, doanh thu quý 3 có thể vượt qua SK Hynix.

TL;DR
Bernstein sử dụng dữ liệu xuất khẩu của Hàn Quốc làm chỉ báo dẫn dắt cho doanh thu HBM, ước tính doanh thu HBM quý 3 của Samsung có thể đạt 12 tỷ USD, cao hơn khoảng 30% so với dự báo ban đầu của họ.
Kim ngạch xuất khẩu tháng 7 của khu vực liên quan đến Samsung tăng 122% so với tháng 4, giá trị đơn vị tăng gấp đôi, cho thấy mức tăng trưởng có thể chủ yếu được thúc đẩy bởi sự bùng nổ sản lượng HBM4 giá cao.
Kim ngạch xuất khẩu liên quan đến SK Hynix giảm khoảng 27% so với tháng 4, mô hình hồi quy cơ sở chỉ ra doanh thu HBM quý 3 có thể giảm 20% theo quý, nhưng dữ liệu hàng tháng và khác biệt theo mùa khiến kết quả có độ không chắc chắn lớn.
Bernstein quy sự yếu kém của SK Hynix cho việc trì hoãn xuất xưởng HBM4 liên quan đến Rubin, nhưng đây vẫn chỉ là suy đoán của nhà phân tích, không phải mối quan hệ nhân quả được NVIDIA hoặc SK Hynix xác nhận.
Giá HBM không tăng vọt đồng bộ với DRAM truyền thống, giá trị đơn vị tăng của Samsung phản ánh nhiều hơn việc chuyển dịch cơ cấu sản phẩm sang HBM4, thay vì tăng giá mạnh đối với sản phẩm cùng thông số.
Bernstein vẫn lạc quan về Samsung, SK Hynix và Micron, cho rằng vòng điều chỉnh tăng lợi nhuận tiếp theo có khả năng đến từ giá hợp đồng HBM năm 2027, thay vì chỉ dựa vào thay đổi thị phần trong năm nay.
Dữ liệu xuất khẩu bộ nhớ tháng 7 của Hàn Quốc cung cấp nhóm tín hiệu dẫn dắt đầu tiên cho hoạt động kinh doanh HBM quý 3 của Samsung và SK Hynix.
Bernstein theo dõi dài hạn xuất khẩu bộ nhớ đa chip của Hàn Quốc sang Đài Loan và Malaysia. Báo cáo cho rằng các khoản xuất khẩu này có mối tương quan khá chặt chẽ với doanh thu HBM theo quý của Samsung và SK Hynix: Đài Loan là địa điểm quan trọng của đóng gói tiên tiến CoWoS, trong khi Malaysia sở hữu cơ sở đóng gói EMIB của Intel.
Tháng 7, kim ngạch xuất khẩu bộ nhớ đa chip của Hàn Quốc sang Đài Loan và Malaysia giảm 32% so với mức cao lịch sử của tháng 6. Tuy nhiên, báo cáo chủ yếu quy sự thay đổi này cho yếu tố mùa vụ trong quý. Nếu so với tháng 4 – tháng đầu tiên của quý trước, kim ngạch xuất khẩu tháng 7 vẫn tăng 13%, tăng 64% so với cùng kỳ năm trước, cho thấy nhu cầu tổng thể về HBM chưa suy yếu rõ rệt.
Nhưng trong khi tổng lượng vẫn mạnh, xu hướng xuất khẩu của hai nhà sản xuất bộ nhớ Hàn Quốc đã phân hóa: xuất khẩu liên quan đến Samsung tiếp tục đi lên, trong khi dữ liệu liên quan đến SK Hynix thấp hơn rõ rệt so với kỳ vọng của Bernstein.
Doanh thu HBM quý 3 của Samsung có thể vượt kỳ vọng 30%
Bernstein sử dụng xuất khẩu của tỉnh Chungcheong Nam làm chỉ số đại diện cho lô hàng HBM của Samsung, vì các cơ sở sản xuất và đóng gói back-end liên quan của Samsung chủ yếu nằm tại khu vực này.
Tháng 7, kim ngạch xuất khẩu bộ nhớ đa chip của tỉnh Chungcheong Nam sang Đài Loan và Malaysia đạt 2,2 tỷ USD. Mặc dù giảm 35% so với đỉnh điểm mùa vụ của tháng 6, nhưng tăng 122% so với tháng 4. Kim ngạch xuất khẩu liên quan đến Samsung cũng đã vượt SK Hynix trong hai tháng liên tiếp.
Dựa trên mối tương quan hồi quy giữa dữ liệu xuất khẩu lịch sử và doanh thu HBM, Bernstein ước tính doanh thu HBM quý 3 của Samsung có thể đạt khoảng 12 tỷ USD, tăng khoảng 80% so với quý trước, cao hơn khoảng 30% so với dự báo ban đầu khoảng 9,3 tỷ USD của họ.
Nếu chỉ sử dụng dữ liệu gần đây từ quý 1 năm 2025 để hồi quy, giá trị dự báo sẽ tăng thêm lên 12,6 tỷ USD, tương ứng với mức tăng khoảng 90% so với quý trước.
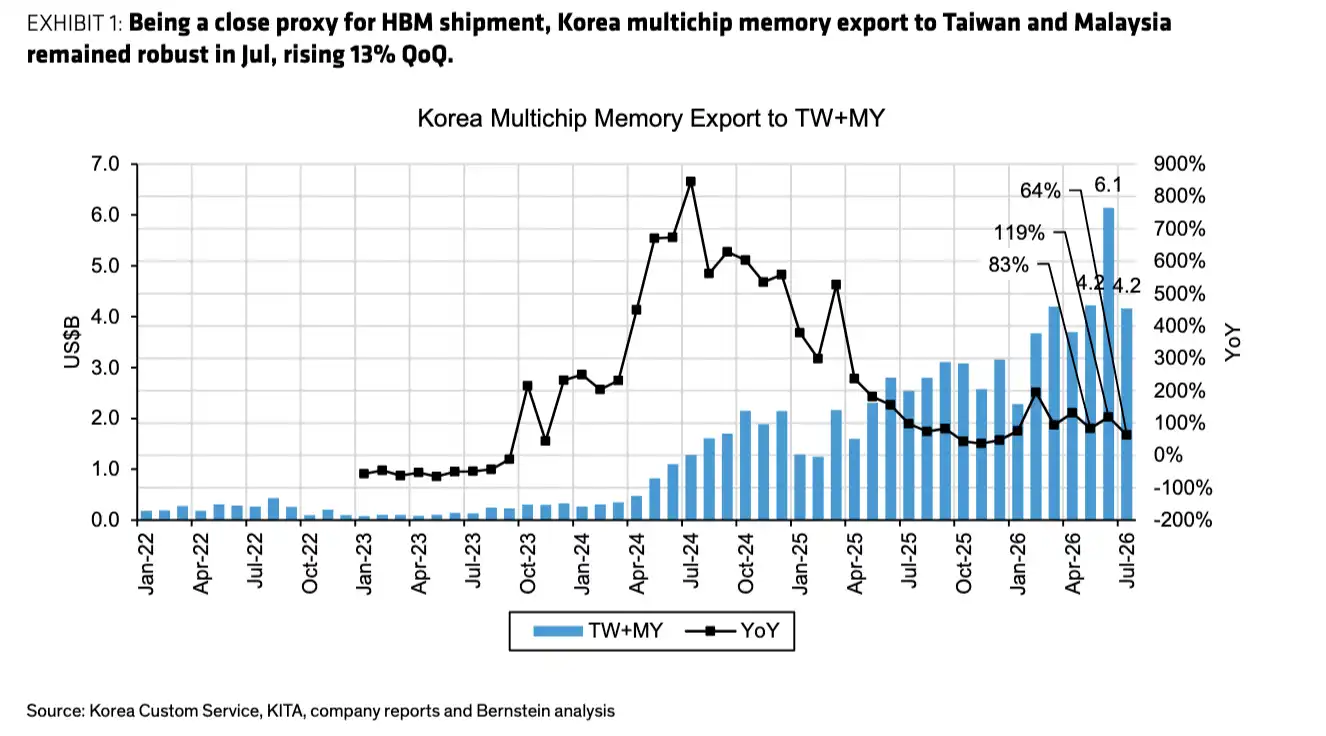
Kim ngạch xuất khẩu bộ nhớ đa chip hàng tháng của Hàn Quốc sang Đài Loan (Trung Quốc) và Malaysia (tỷ USD) cùng tốc độ tăng trưởng so với cùng kỳ. Dù kim ngạch xuất khẩu tháng 7 giảm so với tháng trước do yếu tố mùa vụ, nhưng vẫn tăng 64% so với cùng kỳ, cho thấy nhu cầu tổng thể về HBM vẫn mạnh mẽ.
Tuy nhiên, con số này vẫn chỉ là ước tính từ mô hình, không phải hướng dẫn từ công ty. Xuất khẩu của Samsung thường tập trung vào hai tháng cuối của quý; kể từ năm 2025, tháng đầu tiên của mỗi quý trung bình chiếm chưa đến 20% tổng kim ngạch xuất khẩu của cả quý. Do đó, liệu doanh thu quý 3 có đạt được mức dự báo của mô hình hay không còn phụ thuộc vào sản lượng thực tế trong tháng 8 và tháng 9.
Bernstein cho rằng dữ liệu tháng 7 ít nhất phù hợp với định hướng mà Samsung đưa ra trước đó: công ty dự kiến doanh số HBM4 trong quý 3 sẽ tăng hơn gấp ba lần so với quý trước và chiếm hơn 60% doanh số HBM vào nửa cuối năm 2026.
Giá trị đơn vị tăng gấp đôi, HBM4 trở thành trục tăng trưởng chính của Samsung
Ngoài quy mô xuất khẩu, giá trị đơn vị xuất khẩu của các sản phẩm liên quan của Samsung cũng tăng rõ rệt.
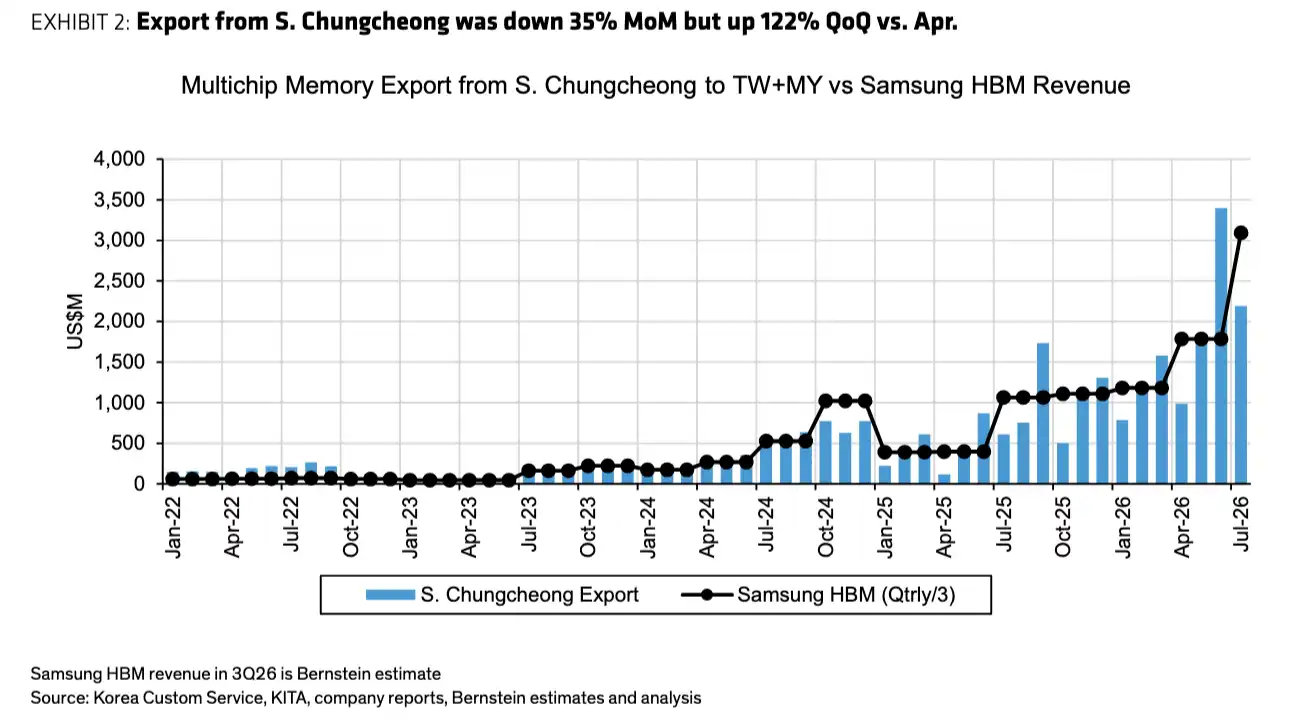
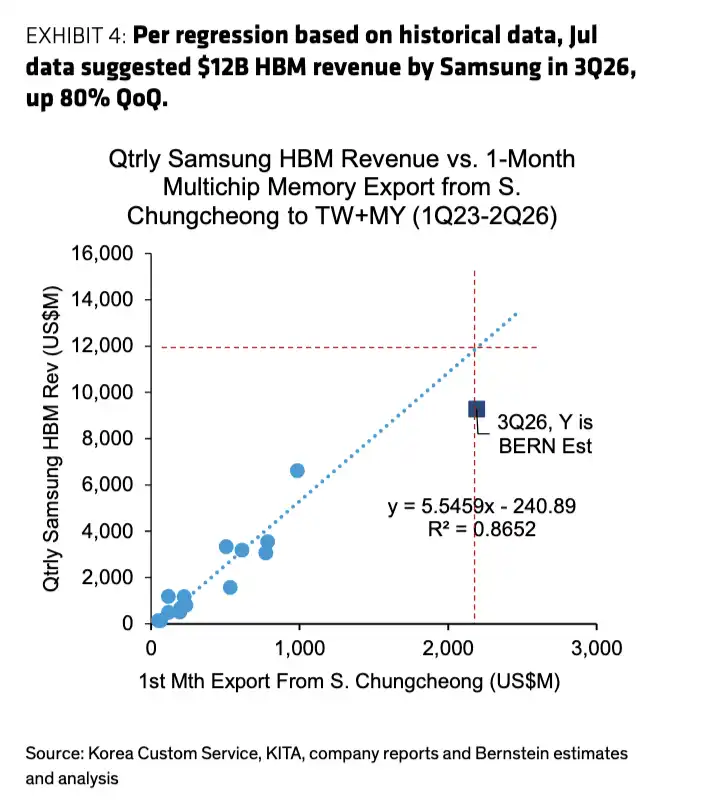
So sánh kim ngạch xuất khẩu bộ nhớ đa chip của tỉnh Chungcheong Nam (nơi đóng gói HBM của Samsung) sang Đài Loan (Trung Quốc) và Malaysia (triệu USD) với doanh thu HBM hàng quý của Samsung (trung bình quý). Kim ngạch xuất khẩu tháng 7 đạt 2,2 tỷ USD, tăng 122% so với tháng 4, cao hơn SK Hynix trong tháng thứ hai liên tiếp. Biểu đồ bên phải: Phân tích hồi quy dựa trên dữ liệu lịch sử cho thấy dữ liệu xuất khẩu tháng 7 báo hiệu doanh thu HBM quý 3 năm 2026 của Samsung có thể đạt 12 tỷ USD, tăng khoảng 80% so với quý trước, cao hơn khoảng 30% so với dự báo ban đầu của Bernstein.
Trong tháng 7, giá trị đơn vị xuất khẩu bộ nhớ đa chip của tỉnh Chungcheong Nam tiếp tục tăng 21% so với tháng trước, tăng hơn gấp đôi so với mức tháng 4, gần gấp bốn lần khu vực liên quan của SK Hynix. Do HBM4 có dung lượng, số lớp xếp chồng và độ phức tạp kỹ thuật cao hơn, Bernstein cho rằng sự thay đổi này rất có thể phản ánh tỷ trọng xuất khẩu HBM4 của Samsung đang tăng nhanh chóng.
Điều này không có nghĩa là giá HBM cùng thông số kỹ thuật của Samsung sẽ tăng gấp đôi trong vài tháng. Giá trị xuất khẩu đơn vị còn chịu ảnh hưởng từ cơ cấu sản phẩm, thông số dung lượng và tổ hợp đóng gói, chỉ có thể được xem là chỉ báo định hướng cho giá bán trung bình. Giải thích hợp lý hơn là: Samsung đang dùng HBM4 có đơn giá cao hơn để thay thế một phần HBM3 và HBM3E, từ đó đẩy tổng giá trị xuất khẩu lên cao.
Đây cũng là điểm mấu chốt để Samsung có thể giành lại thị phần. Trước đây, SK Hynix nhờ HBM3E và mối quan hệ cung ứng chặt chẽ hơn với NVIDIA đã giữ vị thế dẫn đầu; bước vào chu kỳ HBM4, trọng tâm cạnh tranh đang chuyển sang việc ai có thể hoàn tất xác minh sớm hơn, nâng cao tỷ lệ đạt chuẩn và triển khai giao hàng quy mô lớn.
Xuất khẩu của SK Hynix suy yếu, nhưng dữ liệu một tháng không thể trực tiếp quy kết là đảo ngược thị phần
Trái ngược với Samsung, xuất khẩu liên quan của SK Hynix đã suy yếu rõ rệt trong tháng 7.
Bernstein sử dụng xuất khẩu từ Chungcheongbuk-do và Icheon làm chỉ số đại diện cho lô hàng HBM của SK Hynix. Trong tháng 7, giá trị xuất khẩu của hai khu vực này giảm 28% so với tháng 6 và giảm khoảng 27% so với tháng 4.
Mô hình hồi quy cơ sở dựa trên đó ước tính, doanh thu HBM quý 3 của SK Hynix có thể chỉ đạt 5,6 tỷ USD, giảm khoảng 20% theo quý và thấp hơn 55% so với dự báo ban đầu của Bernstein. Nếu kết quả này thành hiện thực, doanh thu HBM quý 3 của Samsung sẽ vượt trội rõ rệt so với SK Hynix.
Nhưng mức độ không chắc chắn của dự báo này cao hơn nhiều so với phần của Samsung. Báo cáo đồng thời chỉ ra rằng, nếu áp dụng mô hình mùa vụ mà SK Hynix tập trung giao hàng nhiều nhất vào cuối quý trong lịch sử, doanh thu HBM quý 3 của họ vẫn có thể đạt 12 tỷ USD, gần với dự báo ban đầu của Bernstein.
Nói cách khác, cùng một bộ dữ liệu tháng 7 dưới các giả định mùa vụ khác nhau có thể tương ứng với khoảng dao động rất lớn từ 5,6 tỷ đến 12 tỷ USD. Ở giai đoạn hiện tại, nhận định thận trọng hơn không phải là "SK Hynix đã mất vị thế dẫn đầu", mà là khởi đầu quý 3 của họ yếu hơn dự kiến, liệu tháng 8 và tháng 9 có thể bắt kịp hay không sẽ quyết định thị phần cuối cùng.
Bernstein suy đoán rằng, sự suy yếu có thể đến từ việc lô hàng HBM4 liên quan đến Rubin bị trì hoãn. SK Hynix trước đó cho biết, HBM4 đã bắt đầu sản xuất hàng loạt từ quý 2 và sẽ tăng tốc toàn diện trong nửa cuối năm. Tuy nhiên, việc quy kết trực tiếp sự sụt giảm xuất khẩu tháng 7 cho tiến độ Rubin của NVIDIA vẫn là suy luận của các nhà phân tích dựa trên nhịp độ ngành, chưa được các công ty liên quan xác nhận rõ ràng.
HBM không tăng giá đồng bộ với DRAM truyền thống
Báo cáo cũng chỉ ra rằng, xu hướng giá của HBM và bộ nhớ truyền thống đang phân hóa.
Kể từ quý 3 năm 2025, giá bộ nhớ truyền thống đã tăng tích lũy khoảng 5 lần, nhưng giá trị xuất khẩu đơn vị của các sản phẩm liên quan của SK Hynix nhìn chung vẫn ổn định. Giá trị đơn vị của Samsung tăng khoảng gấp đôi, chủ yếu đến từ tỷ trọng HBM4 tăng lên, chứ không phải do các sản phẩm hiện có như HBM3E đồng loạt tăng giá mạnh.
Điều này có nghĩa là định giá hợp đồng, quan hệ cung ứng và chu kỳ thay thế sản phẩm của HBM đang khiến nó tách rời một phần khỏi biến động giá giao ngay của DRAM truyền thống. Việc tăng giá ngắn hạn của DRAM truyền thống không nhất thiết truyền dẫn theo tỷ lệ tương ứng sang HBM, lợi nhuận của HBM phụ thuộc nhiều hơn vào tỷ trọng sản phẩm thế hệ mới và hợp đồng khách hàng hàng năm.
Bernstein cho rằng, các nhà cung cấp và khách hàng đã bắt đầu đàm phán hợp đồng HBM năm 2027, dự kiến việc tăng giá sẽ tiếp tục thúc đẩy kỳ vọng lợi nhuận của Samsung và SK Hynix trong năm tới được điều chỉnh tăng. So với sự thay đổi thị phần trong một quý đơn lẻ, đây có thể là biến số định giá quan trọng hơn cho giai đoạn tiếp theo của ngành bộ nhớ.
Xuất khẩu Malaysia tăng vọt, vẫn là biến số chưa được giải đáp trong chuỗi cung ứng
Vào tháng 7, kim ngạch xuất khẩu bộ nhớ đa chip của Hàn Quốc sang Malaysia tăng 20% so với tháng trước, đạt khoảng 1,3 tỷ USD, tiếp nối đà tăng trưởng nhanh trong vài quý qua. Samsung vẫn chiếm phần lớn trong số đó, nhưng xuất khẩu của SK Hynix cũng tăng rõ rệt.
Bernstein suy đoán, những lô HBM này có thể đang chảy về cơ sở đóng gói tiên tiến EMIB của Intel tại Malaysia, phục vụ cho các chip máy chủ được trang bị HBM. Tuy nhiên, báo cáo cũng thừa nhận rằng hiện vẫn khó giải thích tại sao xuất khẩu liên quan lại tăng sớm như vậy trước khi sản phẩm được đưa vào sản xuất hàng loạt.
Do đó, xuất khẩu sang Malaysia phù hợp hơn để sử dụng như manh mối chuỗi cung ứng trong giai đoạn tiếp theo, chứ không thể trực tiếp quy đổi thành đơn hàng khách hàng của Intel hoặc sự bùng nổ của một sản phẩm cụ thể.
Nhìn tổng thể, dữ liệu tháng 7 củng cố logic Samsung đang đuổi kịp trong chu kỳ HBM4, nhưng vẫn chưa đủ để xác nhận cục diện thị phần dài hạn đã đảo ngược. Điều thực sự cần theo dõi tiếp theo là liệu Samsung có thể duy trì đà tăng trưởng xuất khẩu trong tháng 8 và tháng 9 hay không, cũng như liệu SK Hynix có thể bù đắp khoảng trống sản lượng đầu quý 3 khi HBM4 tăng tốc sản xuất hay không.
Sự đảo ngược thị phần vẫn cần chờ dữ liệu tháng 8 và tháng 9
Dữ liệu xuất khẩu tháng 7 củng cố logic Samsung đang tăng tốc đuổi kịp trong chu kỳ HBM4: quy mô xuất khẩu liên quan tăng mạnh, giá trị đơn vị tăng nhanh, và khớp với hướng dẫn doanh số HBM4 mà công ty đưa ra.
Nhưng những dữ liệu này vẫn chưa đủ để xác nhận Samsung đã giành lại vị thế dẫn đầu HBM trên quy mô cả năm.
Thứ nhất, Bernstein sử dụng mô hình hồi quy giữa xuất khẩu theo khu vực và doanh thu của công ty, chứ không phải dữ liệu đơn hàng thực tế của doanh nghiệp. Thứ hai, nếu việc đóng gói HBM được chuyển ra ngoài lãnh thổ Hàn Quốc, hoặc một số sản phẩm được đóng gói thêm trong nước, dữ liệu hải quan có thể không ghi nhận đầy đủ. Cuối cùng, xuất khẩu trong một tháng đơn lẻ cũng chịu ảnh hưởng từ việc nghiệm thu của khách hàng, lịch trình giao hàng và tính thời vụ theo quý.
Tiếp theo cần quan sát ba biến số: liệu xuất khẩu của Samsung trong tháng 8 và tháng 9 có tiếp tục tăng trưởng hay không, liệu xuất khẩu và giá trị đơn vị của SK Hynix có phục hồi cùng với quá trình leo thang HBM4 hay không, và liệu giá hợp đồng HBM năm 2027 của hai công ty có thực sự được điều chỉnh tăng hay không.
Nếu xuất khẩu của Samsung tiếp tục tăng trưởng mà SK Hynix không theo kịp, HBM4 có thể thúc đẩy sự thay đổi thị phần mang tính thực chất hơn; nếu SK Hynix tập trung giao hàng trong hai tháng cuối quý, thì sự phân hóa trong tháng 7 nhiều khả năng chỉ là sự lệch nhịp về thời gian giao hàng.
Do đó, điều mà dữ liệu hiện tại thực sự thay đổi không phải là cuộc cạnh tranh HBM đã có kết quả, mà là tốc độ Samsung tái gia nhập cuộc đua giành thị phần có thể nhanh hơn so với kỳ vọng trước đây của thị trường.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan