Goldman Sachs dự báo mùa báo cáo tài chính ngành bán dẫn: Sau khi SOX tăng vọt, liệu AMD và AMAT có thể tiếp tục tăng?

TL;DR
· Goldman Sachs dự đoán hầu hết các phân khúc phụ của ngành bán dẫn trong quý II vẫn có dư địa điều chỉnh tăng, nhưng chỉ số SOX đã tăng khoảng 87,8% trong quý.
· Chi tiêu vốn AI, DRAM/HBM, đóng gói tiên tiến và công cụ EDA là những nguồn chính thúc đẩy điều chỉnh lợi nhuận trong giai đoạn này.
· Goldman Sachs ưa thích AMD, AMAT và ON, thận trọng hơn với ARM, KLAC; sau khi Qnity tăng giá, cần giữ mức giới hạn.
Trước mùa báo cáo tài chính của ngành bán dẫn, giá cổ phiếu đã tăng mạnh trước đó. Đánh giá quý II của Nasdaq cho thấy, chỉ số PHLX Semiconductor Index đã tăng 87,8% trong quý II, đạt mức tăng tốt nhất kể từ khi thành lập năm 1994, vượt xa thị trường chứng khoán Mỹ cùng kỳ. Nhận định của Goldman Sachs trong một báo cáo triển vọng quý II về ngành bán dẫn là, nền tảng cơ bản vẫn còn dư địa điều chỉnh tăng, nhưng sau khi tăng giá, ngành này không còn phù hợp để "mua đồng loạt". Máy chủ AI, bộ nhớ, đóng gói tiên tiến và phần mềm thiết kế vẫn là những chủ đề mạnh nhất, trong khi sự yếu kém của điện thoại thông minh, thay đổi cấu trúc chi tiêu thiết bị và hạn chế xuất khẩu sẽ làm gia tăng sự khác biệt giữa các cổ phiếu.
Ngành bán dẫn vẫn còn dư địa điều chỉnh tăng, nhưng chuỗi AI đã bắt đầu phân hóa
Báo cáo của Goldman Sachs cho biết, kết quả kinh doanh quý II hoặc hướng dẫn tiếp theo của các công ty trong lĩnh vực tính toán, lưu trữ bộ nhớ, thiết bị bán dẫn và một số công ty chip tương tự vẫn có thể cao hơn kỳ vọng của thị trường.
Chủ đề chính trong lĩnh vực tính toán vẫn là máy chủ AI. Nhu cầu CPU máy chủ, các dự án ASIC của nhà cung cấp đám mây và sự tăng tốc của thẻ tăng tốc AI tiếp tục hỗ trợ kỳ vọng doanh thu trung tâm dữ liệu của các công ty như AMD. Lĩnh vực bộ nhớ và lưu trữ được hưởng lợi từ cung cầu DRAM/HBM thắt chặt, cải thiện định giá HDD và kỳ vọng chu kỳ NAND, áp lực nguồn cung mới trong ngắn hạn là hạn chế.
Điểm nhấn của chuỗi thiết bị thiên về trung hạn hơn. Máy chủ AI cần nhiều HBM và đóng gói tiên tiến hơn, việc mở rộng sản xuất và nâng cấp công nghệ của các nhà sản xuất bộ nhớ sẽ thúc đẩy nhu cầu về các công đoạn như lắng đọng và khắc. Tầm nhìn đơn hàng của một số công ty thiết bị đã kéo dài đến năm 2028.
Ngành bán dẫn tương tự không phục hồi toàn diện. Goldman Sachs ưa thích các công ty có mức độ tiếp xúc cao với lĩnh vực công nghiệp, hàng không vũ trụ quốc phòng và trung tâm dữ liệu, thận trọng hơn với các mục tiêu phụ thuộc nhiều vào điện thoại thông minh hoặc chu kỳ ô tô truyền thống.
Sự phân hóa này cũng thể hiện trong lựa chọn chiến thuật của Goldman Sachs. Báo cáo ưa thích Applied Materials, AMD và ON Semiconductor, thận trọng hơn với ARM và KLA. Đối với công ty vật liệu bán dẫn và giải pháp điện tử Qnity, Goldman Sachs vẫn lạc quan về tỷ lệ khởi động wafer và hiệu suất thực thi, nhưng cho rằng sau khi giá cổ phiếu tăng, rủi ro-lợi nhuận đã trở nên cân bằng hơn, nhận định này chủ yếu đến từ quan điểm của báo cáo.
AMD và Applied Materials là hai mẫu mua rõ ràng nhất của Goldman Sachs
AMD là một trong những trường hợp tăng giá rõ ràng nhất của Goldman Sachs trong chuỗi tính toán. Mô hình của Goldman Sachs cho thấy dự báo EPS năm 2027 của AMD được nâng lên 14,50 USD, cao hơn khoảng 13% so với kỳ vọng đồng thuận của thị trường. Dự báo doanh thu trung tâm dữ liệu năm 2027 là 66,682 tỷ USD, cao hơn khoảng 18% so với kỳ vọng của thị trường.
Hỗ trợ cho nhận định này là nhu cầu CPU máy chủ mạnh mẽ, cải thiện biên lợi nhuận gộp của mảng kinh doanh trung tâm dữ liệu và đòn bẩy hoạt động từ quá trình tăng tốc chip AI sau đó. AMD trước đó đã chính thức thông báo rằng sự kiện Advancing AI 2026 sẽ được tổ chức và phát trực tiếp tại San Francisco vào ngày 23 tháng 7 năm 2026. Ngoài mùa báo cáo tài chính, thị trường sẽ chú ý liệu AMD có thể đưa ra lộ trình máy chủ AI, tiến độ khách hàng và nhịp độ doanh thu rõ ràng hơn tại sự kiện này hay không.
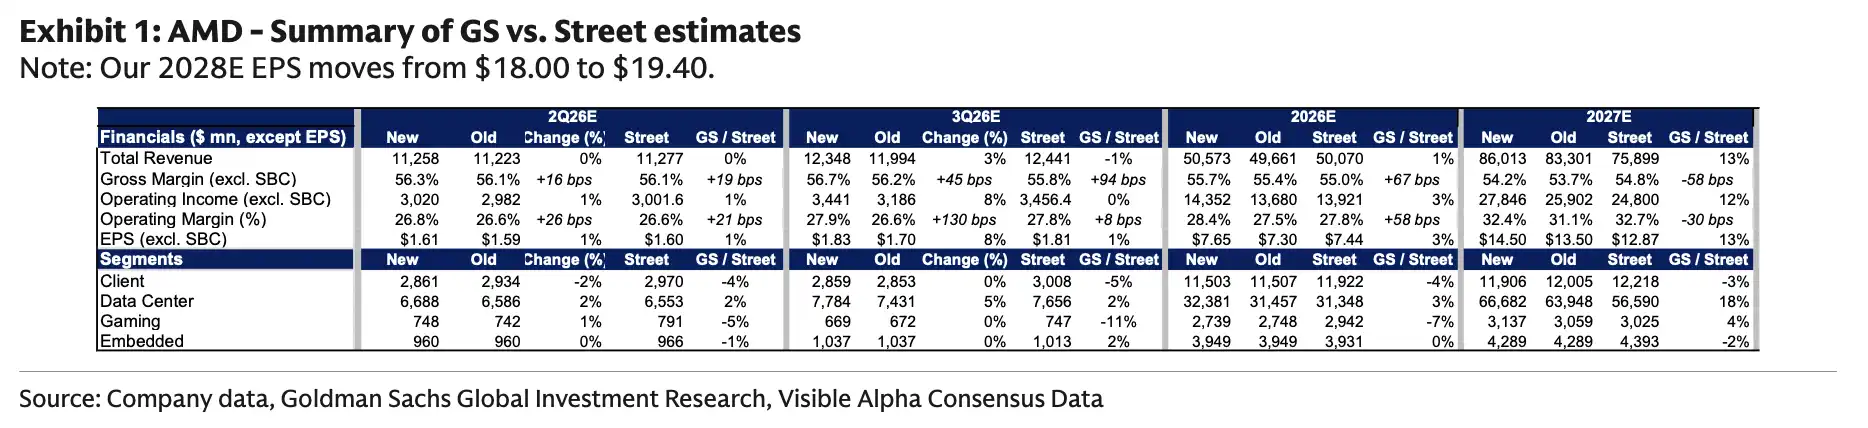
Mô hình của Goldman Sachs cho thấy EPS năm 2027E của AMD là 14,50 USD, cao hơn mức 12,87 USD của thị trường. Doanh thu trung tâm dữ liệu năm 2027E là 66,682 tỷ USD, cao hơn mức 56,590 tỷ USD của thị trường, với CPU máy chủ và quá trình tăng tốc MI450 là động lực chính.
Applied Materials đại diện cho đầu cuối có khả năng hiển thị đơn hàng cao hơn trong chuỗi thiết bị. Goldman Sachs đã nâng mục tiêu giá cho Applied Materials từ 520 USD lên 645 USD, dựa trên định giá EPS chuẩn hóa 20 USD với bội số 32 lần. Giả định chính của báo cáo là đầu tư DRAM mạnh mẽ sẽ thúc đẩy tăng trưởng tốt nhất trong ngành vào năm 2026 và khả năng hiển thị nhu cầu WFE có thể kéo dài đến năm 2028.
DRAM là trọng tâm ở đây. Nhu cầu gia tăng đối với HBM và bộ nhớ hiệu suất cao từ máy chủ AI sẽ thúc đẩy các nhà sản xuất bộ nhớ mở rộng công suất và nâng cấp quy trình. Lợi thế của các công ty thiết bị nằm ở chu kỳ đơn hàng dài hơn và khả năng hiển thị doanh thu cao hơn. Rủi ro cũng rất trực tiếp: một khi chi tiêu vốn của các công ty đám mây hoặc nhà sản xuất bộ nhớ chậm lại, kỳ vọng về doanh thu trung hạn của thị trường sẽ nhanh chóng bị hạ xuống.
Mô hình của Goldman Sachs cho thấy tổng doanh thu năm CY2027E của AMAT là 45,972 tỷ USD, tăng 25% so với cùng kỳ. Mảng DRAM dự kiến đạt 12,4 tỷ USD, tăng 41% so với cùng kỳ, là nguồn tăng trưởng chính của thiết bị.
ON Semiconductor được đặt trong danh mục tương đối tích cực, logic không phải là nâng mạnh dự báo, mà là kỳ vọng ngắn hạn đã giảm. Vào ngày 25 tháng 6, công ty đã thông báo kế hoạch mua lại Synaptics bằng giao dịch hoán đổi cổ phiếu, với giá trị doanh nghiệp giao dịch khoảng 7 tỷ USD, dự kiến hoàn tất vào giữa năm 2027 và vẫn cần sự chấp thuận của cổ đông Synaptics. Goldman Sachs cho rằng, sau khi kỳ vọng của nhà đầu tư giảm xuống, khả năng kết quả quý của ON Semiconductor tốt hơn một chút so với kỳ vọng sẽ được chú ý nhiều hơn.
ARM và KLA: Mức tăng càng lớn, sai sót trong báo cáo tài chính càng khó bỏ qua
Goldman Sachs duy trì xếp hạng Bán đối với ARM, với mục tiêu giá 12 tháng là 150 USD, tương ứng với P/E 50 lần và EPS chuẩn hóa 3 USD. Áp lực chủ yếu đến từ hai khía cạnh: nhu cầu điện thoại thông minh tiếp tục yếu và chi phí hoạt động cao hơn dự kiến.
ARM vẫn được thị trường coi là người hưởng lợi tiềm năng từ AI và điện toán hiệu năng cao, nhưng áp lực doanh thu và lợi nhuận trực tiếp hơn trong báo cáo tài chính ngắn hạn vẫn đến từ doanh thu cấp phép thiết bị di động và mở rộng chi phí. Đối với các cổ phiếu đã được đẩy lên cao bởi câu chuyện AI, thị trường sẽ chú ý nhiều hơn đến khả năng đáp ứng doanh thu, biên lợi nhuận và hướng dẫn trong thời gian tới.
Áp lực của KLA đến từ cơ cấu chi tiêu thiết bị. Goldman Sachs dự báo kết quả quý và hướng dẫn của công ty có thể tăng nhẹ, nhưng vẫn có thể kém hơn so với các đối thủ cùng ngành, vì chi tiêu WFE đang nghiêng về DRAM. So với chip logic và xưởng đúc, DRAM có cường độ sử dụng thiết bị đo lường và kiểm tra thấp hơn. Chu kỳ thiết bị nói chung đang đi lên, nhưng không có nghĩa là tất cả các phân khúc thiết bị đều được hưởng lợi như nhau.
Tình hình của Qnity nằm giữa hai thái cực này. Báo cáo quý 1 của công ty cho thấy doanh thu thuần quý 1 năm 2026 đạt 1,315 tỷ USD và nâng hướng dẫn cả năm. Goldman Sachs vẫn có quan điểm tích cực về sự cải thiện tỷ lệ sử dụng wafer và khả năng thực thi của công ty, nhưng báo cáo nhận định rằng sau khi giá cổ phiếu tăng, tiềm năng tăng thêm và rủi ro giảm giá đã trở nên cân bằng hơn. Đối với các cổ phiếu đã phản ánh trước sự phục hồi, báo cáo tài chính không chỉ phải đưa ra kết quả tốt mà còn phải cung cấp hướng dẫn đủ mạnh cho giai đoạn tiếp theo.
EDA và Qualcomm cũng bị AI kéo vào bài kiểm tra báo cáo tài chính
Kỳ vọng về AI không chỉ dừng lại ở chuỗi GPU, CPU và bộ nhớ, mà còn lan rộng sang phần mềm thiết kế chip và chip trung tâm dữ liệu.
Cadence là một trong những công ty trong chuỗi EDA được Goldman Sachs đánh giá cao. Tài liệu công khai cho thấy công ty đã nâng triển vọng doanh thu năm 2026 lên mức tăng trưởng khoảng 17% so với cùng kỳ sau quý 1, đồng thời hợp tác với NVIDIA ra mắt các giải pháp kỹ thuật hướng đến thiết kế chip và hệ thống AI tác nhân. Goldman Sachs dự báo thêm rằng, nhờ vào việc kiếm tiền từ các công cụ AI tác nhân, mảng IP và nhu cầu EDA cốt lõi, hướng dẫn doanh thu năm 2026 của công ty vẫn có khả năng được nâng lên.
Mảng kinh doanh trung tâm dữ liệu của Qualcomm cũng được đưa vào tầm ngắm. Công ty trước đó đã đề cập trong tài liệu Ngày Nhà đầu tư rằng mảng kinh doanh trung tâm dữ liệu sẽ bắt đầu đóng góp doanh thu hàng tỷ USD từ năm tài chính 27. Mô hình của Goldman Sachs đặt doanh thu trung tâm dữ liệu của Qualcomm cho năm tài chính 27 và 28 lần lượt là 5 tỷ USD và 8,2 tỷ USD. Đối với Qualcomm, điều này thể hiện câu chuyện tăng trưởng đang mở rộng từ chip điện thoại thông minh sang trung tâm dữ liệu, nhưng đơn hàng, khách hàng và biên lợi nhuận gộp vẫn cần được chứng minh liên tục.
Câu hỏi mà mùa báo cáo tài chính này cần trả lời rất trực tiếp: Liệu chi tiêu vốn cho AI có tiếp tục giúp các công ty bán dẫn nâng cao lợi nhuận hay không. Trong quý vừa qua, giá cổ phiếu đã phản ánh kỳ vọng lạc quan trước. Tiếp theo, cường độ đơn hàng của CPU máy chủ, ASIC, HBM, EDA và thiết bị phải được đưa vào mô hình doanh thu và lợi nhuận của năm 2026, 2027 thì mới có thể tiếp tục hỗ trợ định giá sau khi đã tăng mạnh.
Việc nâng dự báo có theo kịp giá cổ phiếu hay không sẽ quyết định mức độ phân hóa trong mùa báo cáo tài chính
Điểm đáng chú ý của mùa báo cáo tài chính quý II ngành bán dẫn không phải là liệu thị trường còn kỳ vọng tăng hay không, mà là mức tăng có đủ để bù đắp cho đà tăng đã diễn ra của giá cổ phiếu hay không.
Dự báo của Goldman Sachs đưa ra một câu trả lời mang tính phân hóa hơn. Chi tiêu vốn cho AI, DRAM/HBM, đóng gói tiên tiến và kiếm tiền từ công cụ EDA vẫn đang đẩy cao kỳ vọng lợi nhuận của một số công ty. Sau khi chỉ số SOX đã vượt trội so với thị trường chung, khả năng chấp nhận sai sót của thị trường đang giảm dần.
Nhu cầu điện thoại thông minh yếu sẽ kìm hãm ARM, việc WFE nghiêng về DRAM sẽ làm suy yếu lợi thế tương đối của KLA, các ràng buộc chuỗi cung ứng, hạn chế xuất khẩu và rủi ro địa chính trị cũng có thể ảnh hưởng đến việc thực hiện đơn hàng. Các công ty như AMD, Applied Materials vẫn còn dư địa để nâng mô hình sẽ bị chất vấn về tốc độ thực hiện. Những công ty đã tăng giá mạnh nhưng động lực cơ bản ngắn hạn lại hạn chế, một khi hướng dẫn không đủ mạnh, sẽ dễ chịu áp lực hơn trong mùa báo cáo tài chính.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan