Doanh thu của CoreWeave tăng 168%, vậy tại sao vẫn lỗ 700 triệu USD?

Theo giờ miền Đông nước Mỹ ngày 10 tháng 11, nhà cung cấp dịch vụ đám mây AI CoreWeave đã công bố báo cáo quý ba, đồng thời nâng dự báo doanh thu cả năm lần nữa. Nhà đồng sáng lập kiêm giám đốc điều hành Michael Intrator nhấn mạnh trong thông báo rằng biên lợi nhuận hoạt động sau điều chỉnh đã đạt mức hai chữ số sớm hơn một quý.
Báo cáo kết quả này có một điểm đáng để dừng lại xem chi tiết. Theo báo cáo tài chính của công ty, doanh thu quý này tăng khoảng 168% so với cùng kỳ năm trước, nhưng cuối cùng vẫn ghi nhận khoản lỗ ròng khoảng 700 triệu USD. Bán được nhiều năng lực tính toán hơn, tại sao lợi nhuận không được giữ lại theo?
Đặt doanh thu, chi phí thiết bị và tài trợ lên cùng một bảng cân đối, mới có thể hiểu tại sao hai kết quả này lại xuất hiện đồng thời. Đối với công ty đám mây cần triển khai máy chủ trước, rồi sau đó liên tục cung cấp dịch vụ, số tiền khách hàng trả phải trải qua vài lần khấu trừ mới trở thành lợi nhuận ròng mà cổ đông nhìn thấy.
Doanh thu tăng trưởng, đã cải thiện hoạt động kinh doanh chưa?
Câu trả lời có thể tìm thấy từ những thay đổi theo quý. Theo tài liệu kết quả kinh doanh chính thức, doanh thu quý mới nhất đạt 3,661 tỷ USD, tăng hơn 1 tỷ USD so với quý trước. Phần doanh thu mới tăng thêm tự nó đã tương đương với một mảng kinh doanh theo quý có quy mô đáng kể.
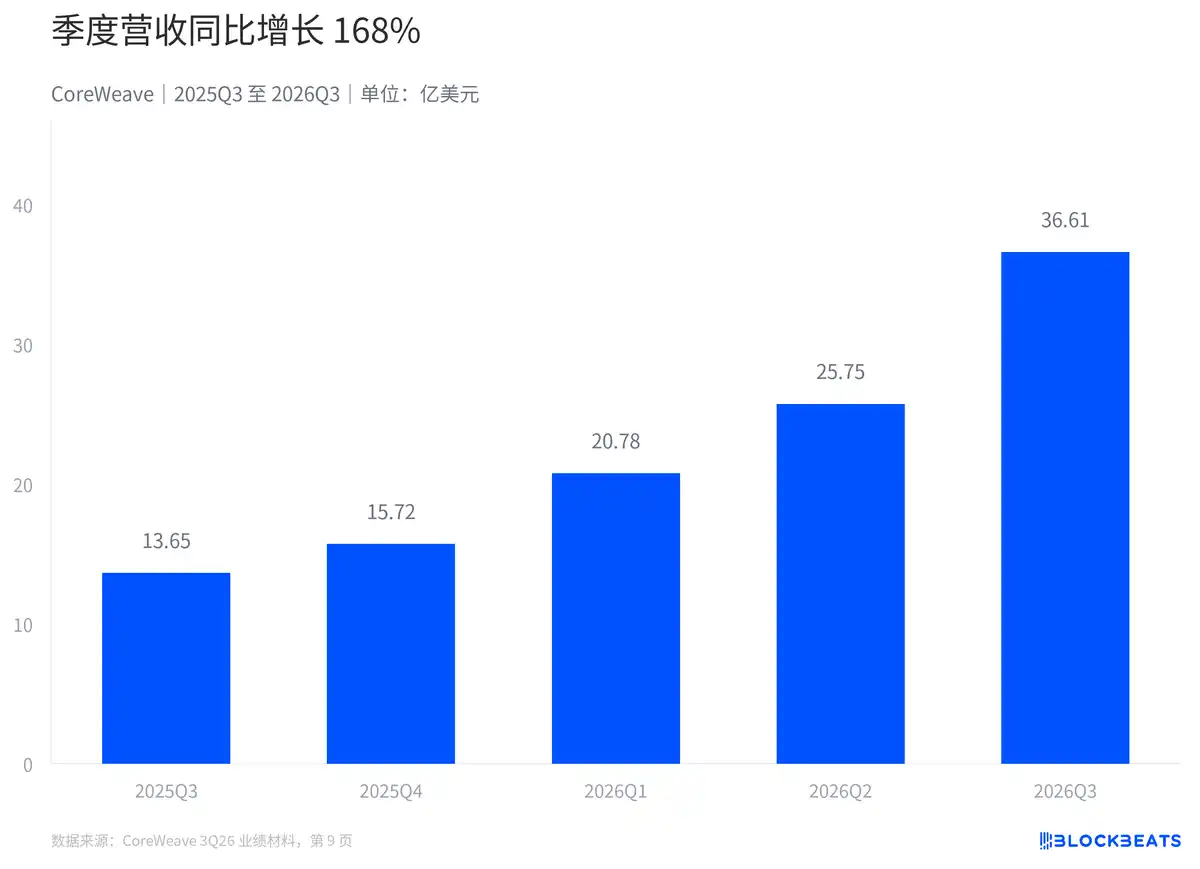
Doanh thu quý tăng 168% so với cùng kỳ năm trước
Công ty trong tài liệu quy nguyên nhân tăng trưởng cho việc thực thi giao hàng, định giá thuận lợi hơn và nhu cầu khách hàng. Đây là những giải thích của ban lãnh đạo về thay đổi hoạt động kinh doanh. Chỉ dựa vào tổng doanh thu, vẫn chưa thể tính riêng được công suất mới tăng thêm và việc tăng giá mỗi yếu tố đóng góp bao nhiêu.
Cải thiện hoạt động kinh doanh cũng thực sự đã đi vào báo cáo kế toán. Báo cáo tài chính cho thấy lợi nhuận hoạt động quý này chuyển sang dương, nghĩa là doanh thu dịch vụ được ghi nhận đã bao phủ chi phí được tính vào khâu hoạt động kinh doanh trong quý. Đặt lợi nhuận hoạt động và lợi nhuận ròng cạnh nhau, mới có thể phát hiện khoản lỗ xảy ra ở tầng nào.
Hoạt động kinh doanh đã có lãi, lỗ ròng đến từ đâu?
Chỉ số lợi nhuận nổi bật nhất trong báo cáo tài chính là EBITDA sau điều chỉnh. Chỉ số này loại trừ lãi vay, thuế, khấu hao và phân bổ, cùng một số khoản điều chỉnh do công ty quy định, phù hợp để hỗ trợ quan sát hoạt động kinh doanh, nhưng nó vẫn còn một chặng đường đến lợi nhuận ròng cuối cùng.
Theo bảng điều chỉnh của công ty, EBITDA sau điều chỉnh quý này là 2,256 tỷ USD, trong khi khấu hao và phân bổ đã là 1,889 tỷ USD. Khoản sau tương đương hơn tám mươi phần trăm khoản trước, mức tiêu hao của máy chủ và các tài sản khác chiếm vị trí rất nặng trong báo cáo lợi nhuận.
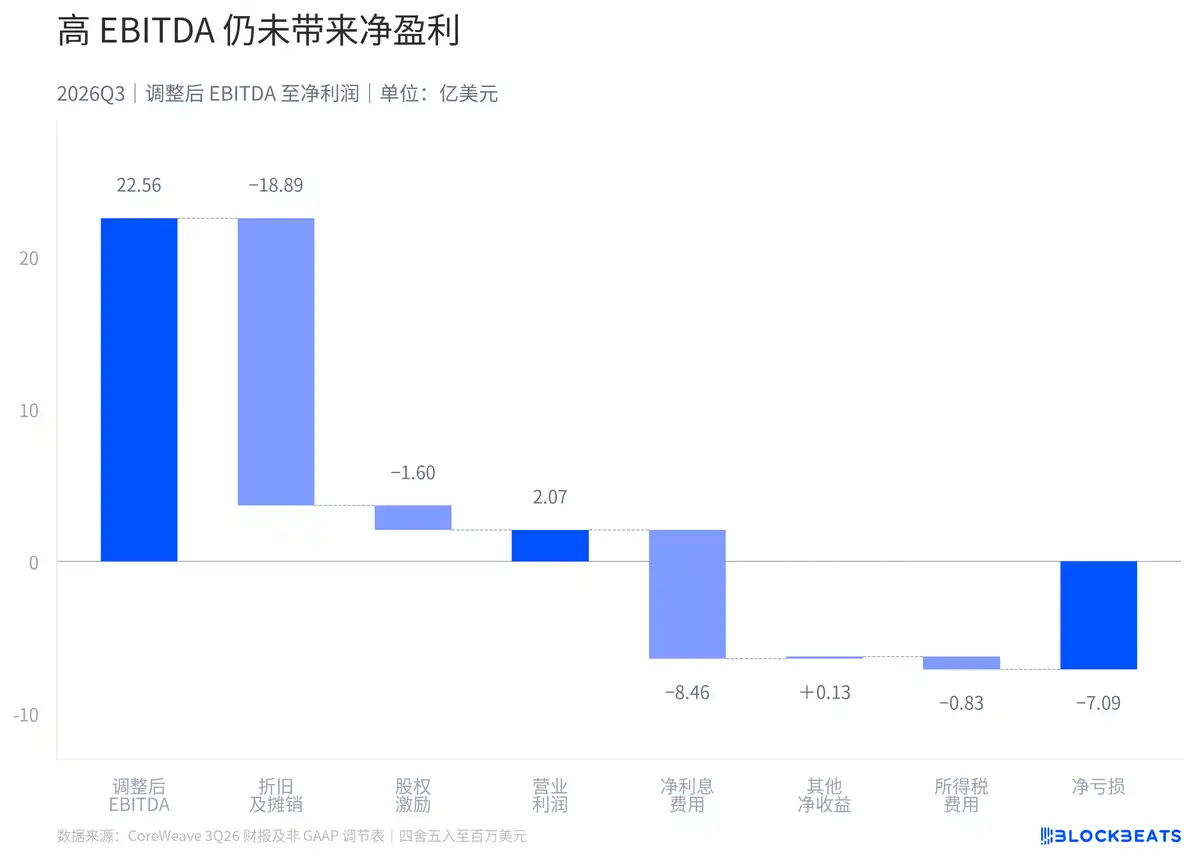
EBITDA sau điều chỉnh sau khi trừ khấu hao, thưởng cổ phiếu và chi phí tài trợ trở thành lỗ ròng
Khấu hao không yêu cầu phải trả lại tiền mua thiết bị trong quý này, nhưng vẫn là chi phí kế toán. Khi mua tài sản sử dụng dài hạn, thanh toán tập trung xảy ra một lần, còn chi phí được phân bổ vào thời gian sử dụng theo chính sách kế toán áp dụng. Cộng lại khấu hao không thể làm tiêu biến hao mòn kinh tế của thiết bị.
Trừ tiếp chi phí thưởng cổ phiếu, cầu nối trong hình đi đến lợi nhuận hoạt động. Khoản chi phí lớn tiếp theo xuất hiện lúc này là lãi vay. Theo giá trị công bố trong báo cáo tài chính, chi phí lãi vay ròng khoảng 4,1 lần lợi nhuận hoạt động, lợi nhuận còn lại từ hoạt động kinh doanh không đủ để bù đắp chi phí tài trợ này.
Các khoản thu nhập ròng khác và thuế thu nhập tiếp tục được đưa vào tính toán, cuối cùng dẫn đến lỗ ròng. Ở đây cũng có một điểm dễ nhầm lẫn, chi phí lãi vay ròng bao gồm ảnh hưởng của xử lý kế toán áp dụng, không thể trực tiếp coi nó là toàn bộ tiền lãi thực tế đã trả từ tài khoản ngân hàng trong quý này.
Vì vậy, EBITDA điều chỉnh cao, lợi nhuận hoạt động chuyển dương và lỗ ròng cuối cùng có thể đồng thời tồn tại. Chúng dừng ở các vị trí khác nhau trên cùng một con đường tính lợi nhuận, khi đánh giá công ty cần nối lại các chi phí đã bị loại trừ.
Ngoài khoản lỗ, tiền mở rộng có đủ không?
Lật tiếp sang báo cáo lưu chuyển tiền tệ, bức tranh lại thay đổi. Báo cáo tài chính cho thấy, hoạt động kinh doanh trong quý này tạo ra dòng tiền ròng vào. Lỗ ròng sau khi điều chỉnh qua các khoản phi tiền mặt như khấu hao, thưởng cổ phiếu, cùng thời điểm thu tiền và thanh toán, tạo ra dòng tiền hoạt động kinh doanh, hai con số này vốn dĩ không thể hoàn toàn giống nhau.
Nhưng dòng tiền hoạt động kinh doanh dương chỉ trả lời kết quả thu chi kinh doanh. Chi tiêu tiền mặt để mua sắm máy chủ và tài sản liên quan được liệt kê trong hoạt động đầu tư, để đánh giá liệu mở rộng có thể dựa vào dòng tiền kinh doanh hay không, cần nối thêm khoản tiền này.
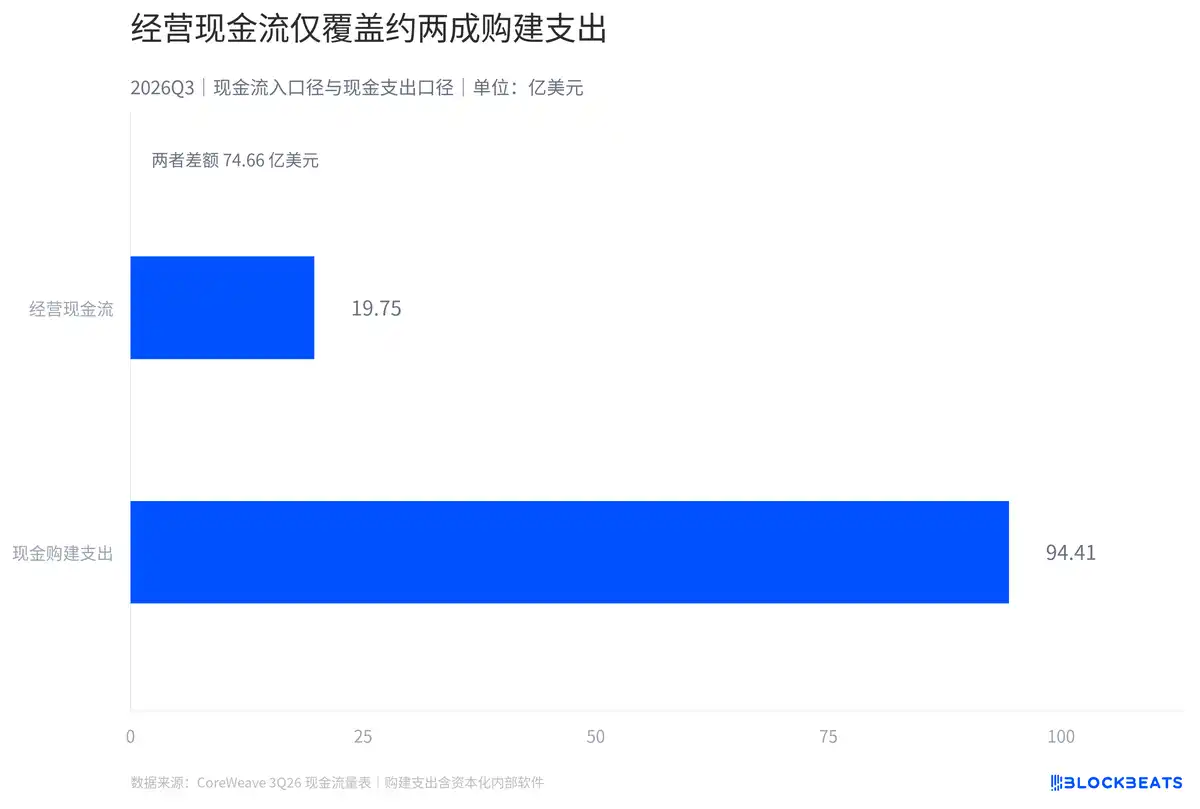
Dòng tiền hoạt động kinh doanh chỉ trang trải khoảng hai mươi phần trăm chi tiêu tiền mặt mua sắm tài sản
Theo hai giá trị trong báo cáo tài chính, dòng tiền hoạt động kinh doanh chỉ trang trải khoảng hai mươi phần trăm chi tiêu tiền mặt mua sắm tài sản. Có thể hiểu là, cứ mỗi một trăm đô la chi để mua sắm tài sản, dòng tiền ròng hoạt động kinh doanh cùng kỳ chỉ cung cấp khoảng hai mươi mốt đô la, phần còn lại cần nguồn vốn khác hỗ trợ.
Chênh lệch giữa hai khoản này khoảng 7,466 tỷ đô la. Đây là so sánh theo công thức rõ ràng, không thể dùng thay thế cho thay đổi số dư tiền mặt trong quý này. Công ty còn có các hoạt động đầu tư khác, hoạt động tài trợ, và tiền mặt đã nắm giữ từ đầu kỳ.
Báo cáo tài chính còn công bố chi phí vốn do công ty định nghĩa. Con số này bao gồm tài sản thu được từ thuê tài chính, và điều chỉnh thay đổi xây dựng cơ bản dở dang, áp dụng cách tính khác với chi tiêu mua sắm trong báo cáo lưu chuyển tiền tệ. Lấy trực tiếp nó trừ dòng tiền hoạt động kinh doanh sẽ đưa chênh lệch thời gian giữa triển khai thực tế và thanh toán tiền mặt vào cùng một kết quả.
Nguồn tài trợ hỗ trợ mở rộng quy mô lớn đến đâu?
Báo cáo lưu chuyển tiền tệ trong báo cáo tài chính quý này cho thấy dòng tiền thuần từ hoạt động tài trợ là 7,361 tỷ USD. Hoạt động tài trợ đang bổ sung vào bể vốn, nhưng nguồn tài trợ mới cũng kéo theo các nghĩa vụ hợp đồng tương ứng, và sự thay đổi quy mô cần được xác nhận quay lại bảng cân đối kế toán.
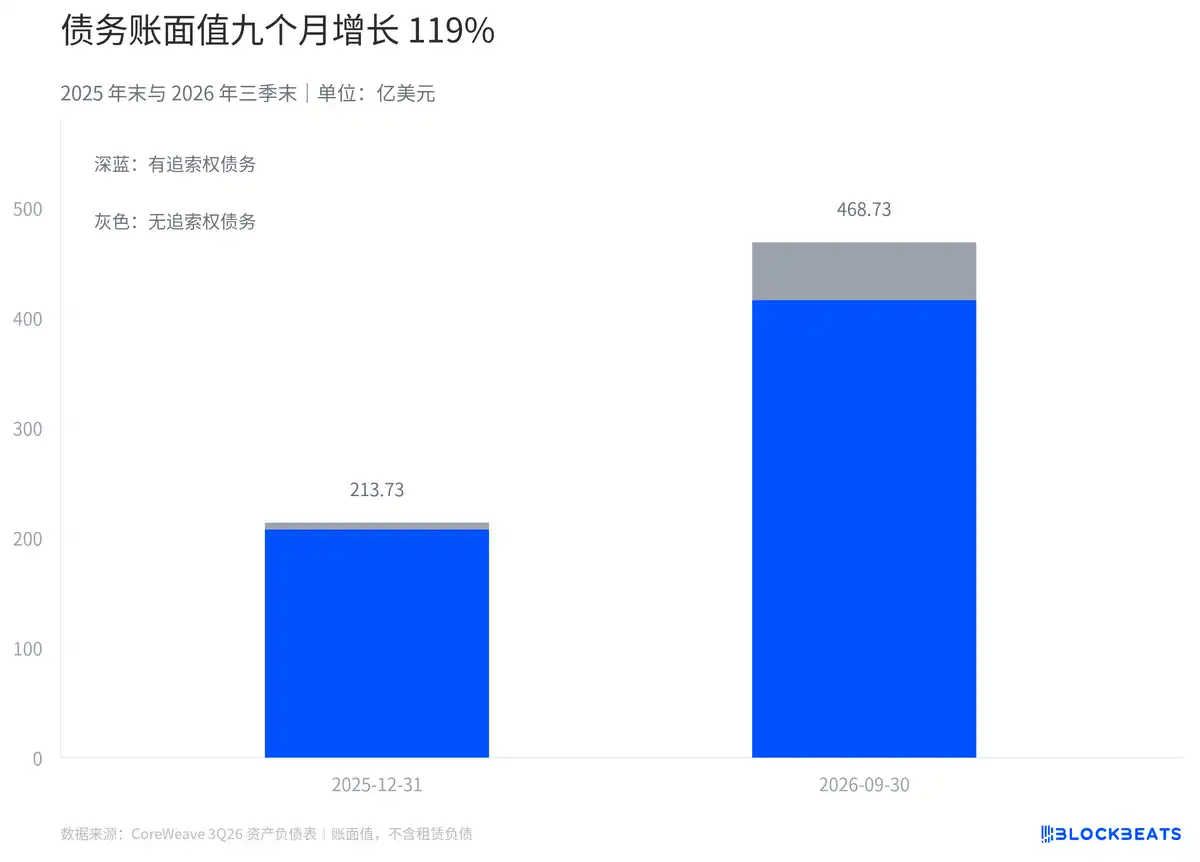
Giá trị ghi sổ của nợ tăng 119% so với cuối năm trước
Cộng các khoản nợ có truy đòi và không truy đòi, phần ngắn hạn và dài hạn trong báo cáo tài chính, giá trị ghi sổ vào cuối quý ba khoảng 46,873 tỷ USD. So với cuối năm trước, mức này tăng khoảng 119%, tương đương tăng hơn gấp đôi trong chín tháng. Cách tính này không bao gồm nợ thuê.
Cách phân loại nợ cũng quyết định việc không thể diễn giải nó như thế nào. Phần ngắn hạn và phần dài hạn tương ứng với các kỳ hạn trình bày kế toán khác nhau, còn nợ có truy đòi và không truy đòi lại liên quan đến các thỏa thuận truy đòi khác nhau. Chỉ dựa vào tổng giá trị, không thể kết luận rằng toàn bộ nợ đều phải trả ngay lập tức, cũng không thể suy ngược ra một mức lãi suất tài trợ thực tế thống nhất.
Lượng tồn đọng doanh thu cũng cần được đặt trở lại trong các điều kiện hợp đồng để xem xét. Theo tài liệu chính thức, lượng tồn đọng doanh thu vào cuối quý ba của công ty là 132,5 tỷ USD. Nó ghi nhận quy mô doanh thu hợp đồng trong tương lai, việc ghi nhận doanh thu vẫn phụ thuộc vào các điều kiện về bàn giao và khả năng cung cấp dịch vụ, không thể coi đó là khoản dự trữ tiền mặt đã thực nhận.
Trong báo cáo quý ba này, doanh thu được ghi nhận khi dịch vụ được bàn giao, chi phí thiết bị được phân bổ theo thời gian sử dụng, còn tiền thanh toán xây dựng và tiền trả nợ thì mỗi khoản có ngày thanh toán riêng.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan