Bernstein giải mã: Bầu cử giữa kỳ mang lại rủi ro lớn đến mức nào cho trung tâm dữ liệu AI?
TL;DR
· Thống đốc, Ủy ban Tiện ích Công cộng và chính quyền địa phương lần lượt nắm quyền cấp phép, giá điện và phân bổ chi phí, phê duyệt địa điểm, là những biến số chính trị quan trọng ảnh hưởng đến việc xây dựng trung tâm dữ liệu.
· Khoảng 251 GW dự án trong danh mục dự trữ nằm tại các bang mà ứng viên dẫn đầu chủ trương phản đối hoặc hạn chế xây dựng, chiếm khoảng 58% tổng dự trữ toàn quốc; sau khi tính trọng số theo xác suất thắng cử, quy mô liên quan là 244 GW.
· Chỉ số này thay đổi hạn chế kể từ mùa xuân, và đo lường mức độ phơi nhiễm rủi ro chính sách, không thể hiểu trực tiếp là các dự án tương ứng sẽ bị hủy bỏ.
· Ba bang mà báo cáo theo dõi đã áp dụng biện pháp tạm dừng, danh mục dự trữ dự án không suy giảm phổ biến, khối lượng khởi công tại Texas thậm chí còn tiếp tục tăng, nhưng diễn biến ngắn hạn vẫn chưa đủ để loại trừ áp lực phê duyệt về sau.
· Bernstein dự báo rằng việc bảo vệ hóa đơn tiền điện của cư dân và yêu cầu chủ đầu tư gánh vác nhiều hơn đầu tư lưới điện có thể trở thành phương án dung hòa giữa tăng trưởng kinh tế và nguyện vọng của cử tri.
· Tổ chức này lưu ý rằng cổ phiếu liên quan vẫn có thể chịu áp lực sau bầu cử, nhưng cho rằng lo ngại của thị trường về rủi ro chính trị có thể đã quá mức, tiếp tục lạc quan về một số doanh nghiệp thiết bị điện, kỹ thuật và hạ tầng trung tâm dữ liệu.
Khi bầu cử giữa nhiệm kỳ tại Mỹ đến gần, vấn đề chính trị mà đầu tư hạ tầng AI phải đối mặt đang mở rộng từ Washington đến chính quyền bang và cơ quan phê duyệt địa phương. Đầu tư, việc làm và thuế mà trung tâm dữ liệu mang lại, cùng lo ngại của cư dân về giá điện, tài nguyên nước và tác động môi trường, đã trở thành mâu thuẫn mà các ứng viên cần phải phản hồi.
Trong báo cáo trước bầu cử này, Bernstein đã hệ thống hóa lập trường chính sách của các ứng viên thống đốc, cũng như các công cụ cụ thể mà chính quyền các cấp có thể sử dụng để tác động đến việc xây dựng. Phán đoán cốt lõi là: sức cản chính trị đối với việc xây dựng trung tâm dữ liệu đang gia tăng, nhưng lợi ích kinh tế địa phương cũng khá đáng kể, các quan chức được bầu vẫn có động lực thúc đẩy dự án triển khai. Điều chỉnh chính sách cuối cùng có thể sẽ thể hiện nhiều hơn ở việc thắt chặt điều kiện xây dựng, cũng như chủ đầu tư gánh vác tỷ lệ chi phí hạ tầng lớn hơn.
Khoảng sáu phần mười danh mục dự trữ dự án đối mặt rủi ro thắt chặt chính sách
Theo thống kê của báo cáo tính đến cuối tháng 9 năm 2026, tổng danh mục dự trữ dự án trung tâm dữ liệu tại Mỹ khoảng 433 GW. Trong 36 bang tổ chức bầu cử thống đốc trong năm đó, ứng viên dẫn đầu tại 18 bang được phân loại là "phản đối" hoặc "hạn chế" xây dựng trung tâm dữ liệu, tương ứng khoảng 251 GW dự án dự trữ, chiếm khoảng 58% tổng lượng toàn quốc.
So sánh cho thấy, ứng viên dẫn đầu tại 14 bang giữ lập trường "ủng hộ" hoặc "ủng hộ có điều kiện", tương ứng khoảng 39 GW dự án dự trữ, chiếm khoảng 9% tổng lượng toàn quốc. Công suất còn lại nằm tại các bang có lập trường ứng viên không rõ ràng, hoặc không có bầu cử thống đốc trong năm đó.
Các phân loại này bao gồm các mức độ chính sách khác nhau. "Phản đối" bao gồm các ứng viên ủng hộ hoặc đã thực hiện việc tạm dừng phê duyệt, cấp phép hoặc đấu nối lưới điện trên toàn tiểu bang, một số biện pháp có thể chỉ là tạm thời hoặc kèm theo điều kiện; "Hạn chế" bao gồm các ứng viên cắt giảm ưu đãi thuế, tăng rào cản phê duyệt quan trọng nhưng không ủng hộ tạm dừng phê duyệt toàn tiểu bang. Do đó, 251 GW đo lường môi trường chính sách mà các dự án liên quan đang đối mặt, không thể hiểu trực tiếp là công suất sẽ bị đình chỉ.
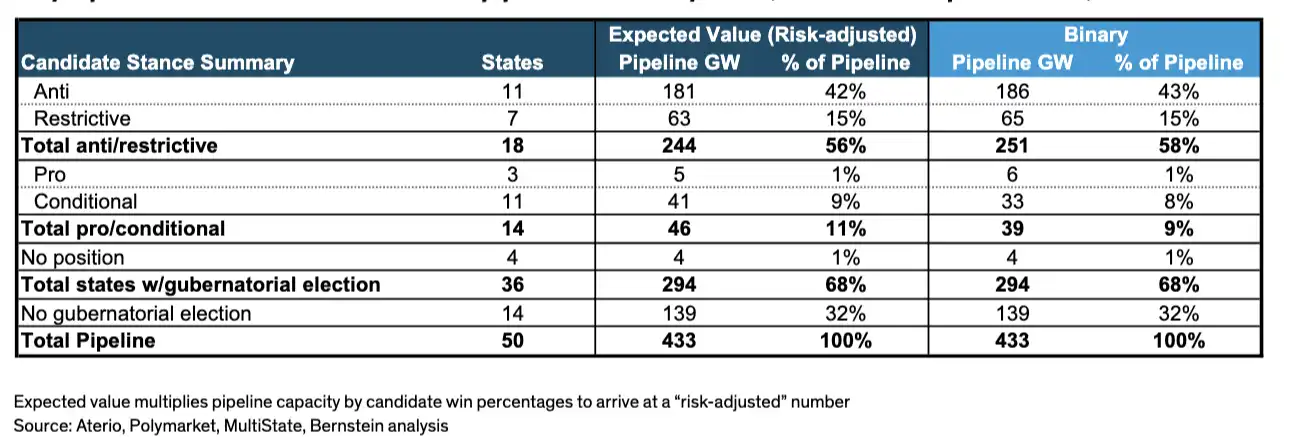
Danh mục dự án tương ứng với lập trường của các loại ứng viên.
Bernstein cũng dựa trên xác suất chiến thắng của Polymarket để tính trọng số cho công suất dự án tương ứng với lập trường của ứng viên, thu được mức độ rủi ro khoảng 244 GW, tương đương khoảng 56% danh mục dự án toàn quốc. Chỉ số này một tháng trước là khoảng 240 GW, tháng 6 khoảng 235 GW, tháng 4 khoảng 240 GW, chưa có thay đổi đáng kể kể từ mùa xuân.
Trọng số xác suất cũng không bằng xác suất dự án bị hủy. Nó liên kết xác suất chiến thắng của ứng viên với lập trường chính sách, không định lượng thêm mức độ thực thi chính sách, thời gian thực hiện hoặc liệu từng dự án cuối cùng có thể được xây dựng hay không.
Một phân tích khác trong báo cáo ước tính khoảng 260 GW danh mục dự án khó có thể được triển khai. Đây là đánh giá về tính khả thi của các dự án trung tâm dữ liệu, khác với cách tính thống kê rủi ro chính sách bầu cử, hai bên không thể cộng trực tiếp.
Sự khác biệt giữa các đảng phái cũng cần được hiểu một cách thận trọng. Trong số các ứng viên Đảng Dân chủ được Bernstein thống kê, 19 người được xếp vào loại "Phản đối", 7 người được xếp vào loại "Hạn chế"; trong số các ứng viên Đảng Cộng hòa, số lượng tương ứng lần lượt là 8 người và 5 người. Các ứng viên Đảng Dân chủ nhìn chung có xu hướng thắt chặt chính sách hơn, nhưng lực cản liên quan cũng tồn tại trong hàng ngũ Đảng Cộng hòa, lập trường của các ứng viên chính ở một số tiểu bang khá tương đồng, kết quả bầu cử có thể không thay đổi đáng kể hướng chính sách tại địa phương.
Điều thực sự ảnh hưởng đến xây dựng là cấp phép, lưới điện và phân bổ chi phí
Chính quyền tiểu bang và địa phương nắm giữ nhiều khâu phê duyệt đủ để ảnh hưởng đến tiến độ thi công và tính kinh tế của dự án.
Thống đốc tiểu bang có thể thông qua cơ quan hành pháp ảnh hưởng đến khí thải, lấy nước, nước thải và đánh giá môi trường, cũng có thể thúc đẩy điều chỉnh ưu đãi thuế, sử dụng đất thuộc tiểu bang và sắp xếp phê duyệt liên ngành. Đặc biệt đối với các dự án phụ thuộc vào nguồn điện tự cung cấp tại chỗ, giấy phép khí thải có thể ảnh hưởng trực tiếp đến việc phương án cung cấp điện có thể được thực hiện hay không.
Ủy ban Tiện ích Công cộng (Public Utility Commission, PUC) chủ yếu chịu trách nhiệm về giá điện, đầu tư và sắp xếp thu hồi chi phí của các tiện ích được quản lý. Đối với trung tâm dữ liệu, các vấn đề then chốt bao gồm khách hàng phụ tải lớn áp dụng mức giá điện nào, có cần nộp tiền đặt cọc, cam kết mức tiêu thụ điện tối thiểu hoặc chịu chi phí rút lui hay không, và ai sẽ chi trả cho đường dây truyền tải mới, trạm biến áp và cơ sở phát điện.
Chính quyền địa phương thường nắm quyền phân vùng mục đích sử dụng đất và cấp phép xây dựng. Ngay cả khi chính quyền bang sẵn sàng thu hút đầu tư, các dự án cụ thể vẫn có thể bị ảnh hưởng bởi ý kiến cộng đồng, tranh chấp về tiếng ồn, nguồn nước hoặc sử dụng đất.
Những quyền lực này cũng có giới hạn. Thống đốc không thể đơn phương đình chỉ xây dựng trong mọi trường hợp, do quyền hạn cấp phép, tiêu chuẩn pháp lý và các thỏa thuận bảo vệ dự án hiện hữu khác nhau giữa các bang. Việc tạm dừng phê duyệt, tăng cường xem xét và đình chỉ toàn diện có tác động thực tế không giống nhau.
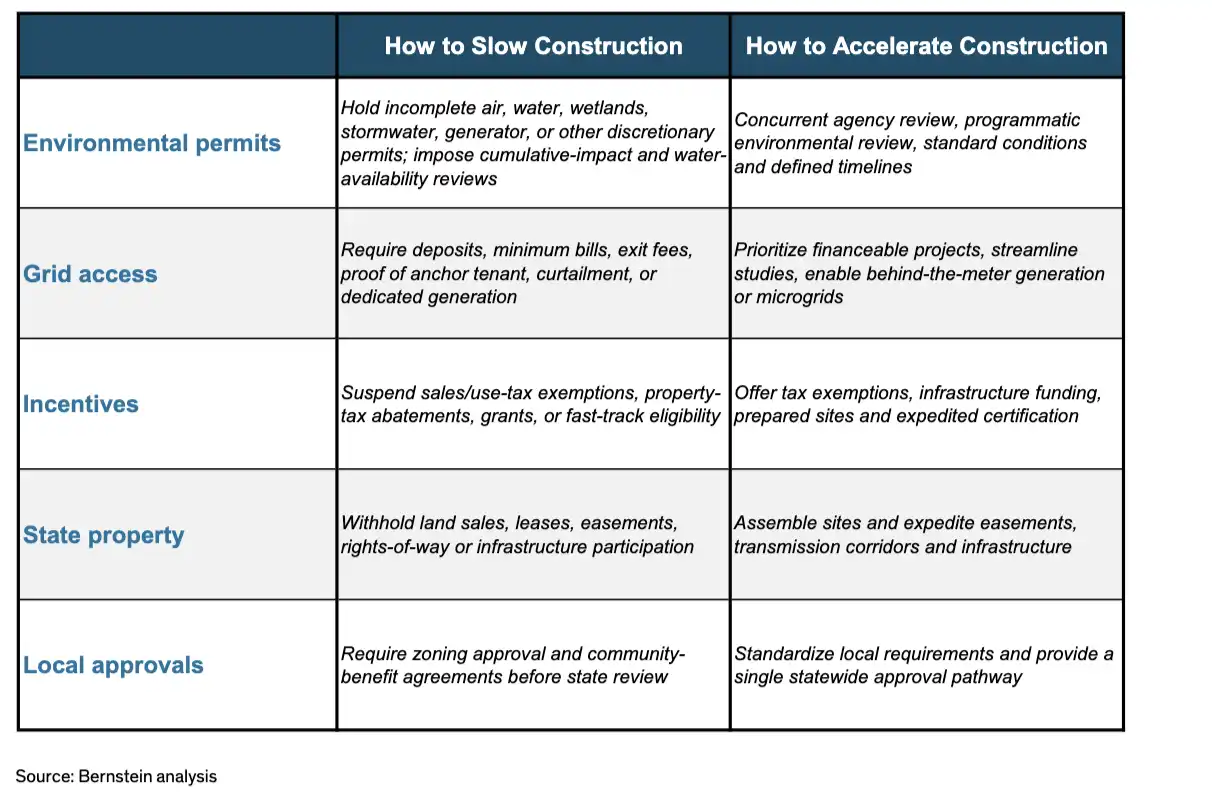
Năm loại công cụ chính sách mà thống đốc có thể sử dụng để tác động đến việc xây dựng trung tâm dữ liệu. Giấy phép môi trường, đấu nối lưới điện, ưu đãi thuế, đất thuộc sở hữu bang và phối hợp với địa phương đều có thể ảnh hưởng đến tiến độ dự án.
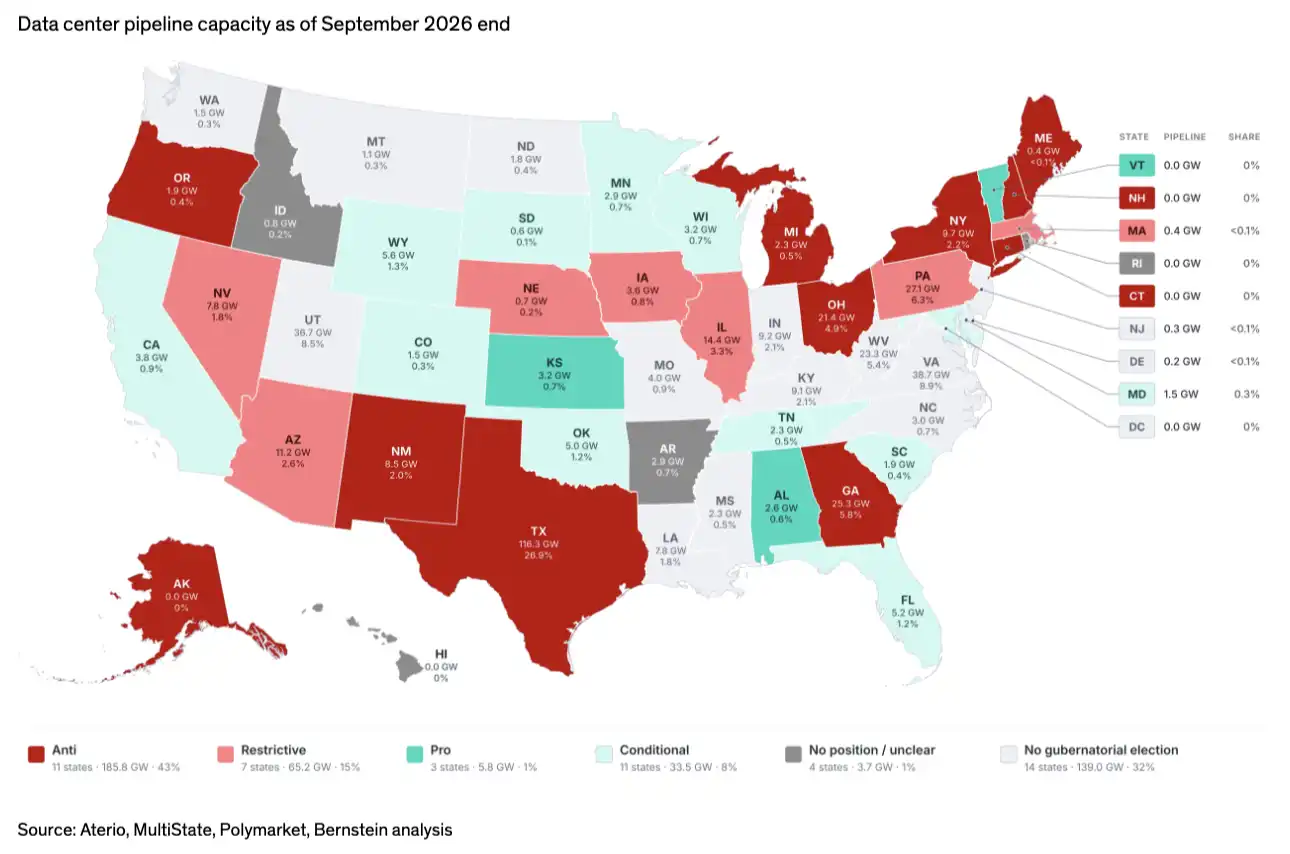
Theo thống kê trong báo cáo, Texas có khoảng 116 GW dự án trong danh mục dự trữ, chiếm khoảng 27% toàn quốc, việc thực thi chính sách tại đây đặc biệt đáng chú ý. Pennsylvania, Georgia và Ohio lần lượt có khoảng 27 GW, 25 GW và 21 GW, cũng là những thị trường quan trọng.
Bernstein đặc biệt chú ý đến Georgia và Nevada. Trong chín bang có danh mục dự trữ dự án lớn nhất được theo dõi trọng điểm, hai bang này đồng thời có tình trạng lập trường chính sách của các ứng viên chính khác nhau và cục diện bầu cử tương đối cạnh tranh. Đối với các bang mà cả hai ứng viên đều có xu hướng hạn chế xây dựng, tác động của việc thay đổi kết quả bầu cử đối với định hướng chính sách có thể sẽ nhỏ hơn.
Giữa biện pháp tạm dừng và việc chậm lại của dự án vẫn còn khoảng cách thực thi
Liệu tuyên bố chính trị có thể chuyển hóa thành việc giảm tốc xây dựng hay không vẫn cần quan sát việc thực thi cụ thể.
Theo dõi của báo cáo, kể từ khi các biện pháp tạm dừng liên quan bắt đầu vào tháng 8 năm 2026, công suất đang xây dựng tại Texas tăng khoảng 5,3 GW, danh mục dự trữ dự án đã quy hoạch nhưng chưa khởi công tăng khoảng 22,4 GW; danh mục dự trữ dự án chưa khởi công của Pennsylvania tăng khoảng 9,1 GW, New York tăng khoảng 0,3 GW.
Khối lượng khởi công hàng tháng của Texas cũng chưa giảm ngay lập tức. Dữ liệu được liệt kê trong báo cáo cho thấy tháng 7 khởi công khoảng 1,1 GW, tháng 8 tăng lên 1,9 GW, tháng 9 tiếp tục tăng lên 3,4 GW.
Bernstein từ đó đưa ra đánh giá rằng, ít nhất trong giai đoạn quan sát của báo cáo, các biện pháp tạm dừng chưa làm suy yếu rõ rệt đà phát triển tổng thể. Tuy nhiên, danh mục dự trữ dự án mới tăng không đồng nghĩa với việc cuối cùng sẽ đi vào vận hành, các dự án tiếp tục khởi công cũng có thể đã đạt được các giấy phép then chốt. Dữ liệu ngắn hạn có thể cho thấy khoảng cách giữa công bố chính sách và xây dựng thực tế, nhưng chưa thể chứng minh việc thắt chặt phê duyệt không có tác động tiếp theo.
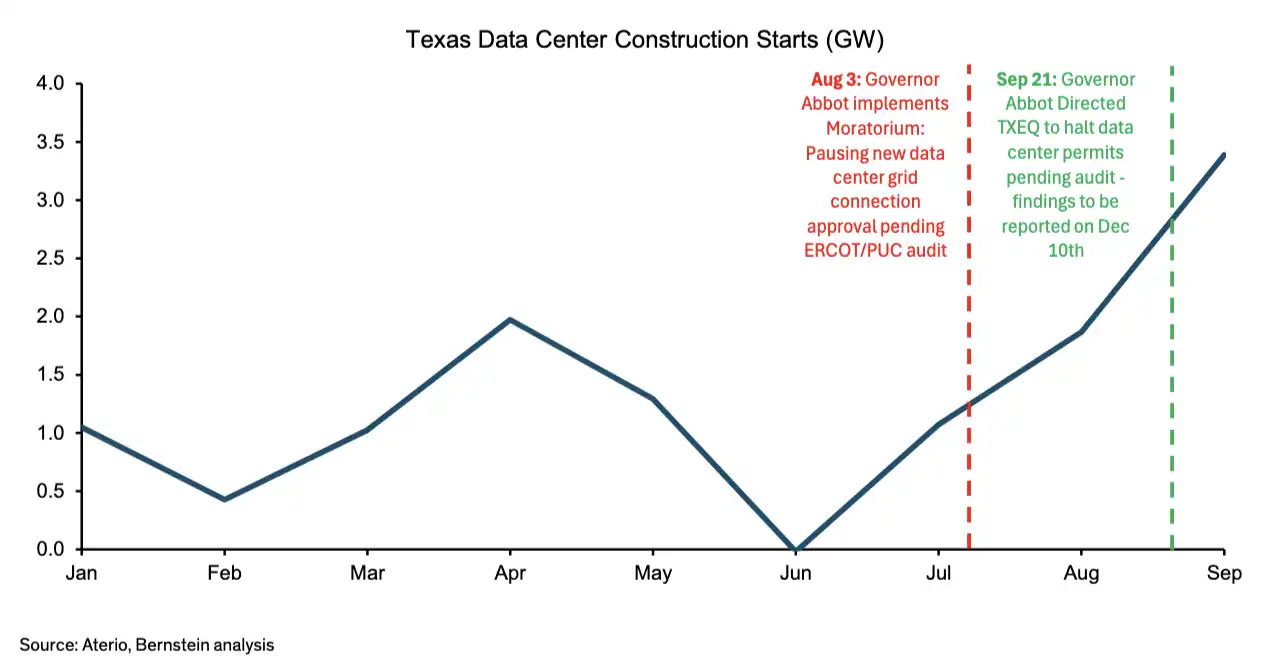
Khối lượng khởi công hàng tháng của trung tâm dữ liệu tại Texas.
Lợi ích kinh tế địa phương là căn cứ quan trọng để Bernstein đánh giá chính sách có thể được nới lỏng. Đầu tư, việc làm xây dựng và thu nhập tiền lương liên quan mà trung tâm dữ liệu mang lại khiến các quan chức, trong khi phản hồi lo ngại của cư dân, cũng đối mặt với động lực giữ lại đầu tư, việc làm và thuế.
Phương án có nhiều khả năng được thúc đẩy hơn là tăng cường tách biệt chi phí trong khi cho phép xây dựng: yêu cầu khách hàng trung tâm dữ liệu chịu chi phí cơ sở điện lực chuyên dụng, cung cấp cam kết sử dụng điện mạnh hơn, và giảm rủi ro người dùng dân cư phải chịu chi phí sau khi dự án bị trì hoãn hoặc rút lui.
Bernstein cho rằng loại sắp xếp này đã có nhiều tiền lệ hơn, tác động gia tăng đối với tính kinh tế tổng thể của dự án đối với nhà phát triển có thể hạn chế. Tác động thực tế vẫn phụ thuộc vào điều kiện đấu nối, phương án cấp điện và điều khoản hợp đồng.
Áp lực giá cổ phiếu sau bầu cử phụ thuộc vào cách chính sách được triển khai
Bernstein lưu ý rằng nếu ứng viên chủ trương thắt chặt xây dựng trung tâm dữ liệu thắng cử, cổ phiếu liên quan có thể đối mặt với bán tháo thêm. Nhưng tổ chức này đồng thời đánh giá rằng cổ phiếu công nghiệp liên quan đến AI đã trải qua điều chỉnh rõ rệt, và các quan chức đắc cử lại có động lực kinh tế để làm dịu lập trường tranh cử, lo ngại của thị trường về rủi ro chính trị có thể đã quá mức.
Trong phạm vi báo cáo đề cập, Bernstein tiếp tục lạc quan về các doanh nghiệp kỹ thuật và điện như Quanta Services (PWR), Eaton (ETN), Forgent (FPS) và Legence (LGN), các doanh nghiệp hạ tầng trung tâm dữ liệu như Equinix (EQIX) và Digital Realty (DLR), cũng như Vertiv (VRT), nVent (NVT), Johnson Controls (JCI) và Trane (TT). Danh sách lạc quan của họ còn bao gồm GE Vernova (GEV), Siemens, Siemens Energy và Schneider Electric.
Đánh giá này phụ thuộc vào việc chính sách cuối cùng chủ yếu thể hiện là tái phân phối chi phí, chứ không phải hủy bỏ xây dựng quy mô lớn. Điều đáng theo dõi hơn sau bầu cử là liệu giấy phép không khí và nước có bị trì hoãn, hợp đồng đấu nối lưới điện có bị thắt chặt, đầu tư lưới điện mới do ai chịu, và dự án có chuyển từ quy hoạch sang khởi công hay không.
Nếu phê duyệt trở nên chặt chẽ hơn nhưng xây dựng vẫn tiếp tục, tác động của rủi ro chính trị đối với đơn hàng thiết bị có thể tương đối hạn chế; nếu các ràng buộc về giấy phép, cấp điện và tài trợ chồng chéo, và tiếp tục dẫn đến trì hoãn hoặc hủy bỏ dự án, thì việc thực hiện đơn hàng và kỳ vọng lợi nhuận của các doanh nghiệp liên quan mới đối mặt với áp lực trực tiếp hơn.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan