Anthropic công bố hóa đơn điện toán 895,4 tỷ USD, các tổ chức hạ định giá xuống dưới 1,6 nghìn tỷ USD

TL;DR
· Anthropic đã nộp bản sửa đổi S-1/A lên SEC vào ngày 2 tháng 11, lần đầu tiên công bố doanh thu quý 3 đạt 16,956 tỷ USD, tăng khoảng 11 lần so với cùng kỳ năm trước, kết quả kinh doanh chuyển từ lãi 974 triệu USD trong quý 2 sang lỗ 567 triệu USD.
· Cùng một tài liệu đã điền vào chỗ trống trước đó về cam kết mua sắm năng lực tính toán và cơ sở hạ tầng với con số khoảng 895,4 tỷ USD, trong đó 69,8 tỷ USD sẽ đáo hạn trong vòng 12 tháng, do đó mục đích sử dụng vốn của IPO chuyển từ mở rộng sang khớp với chi phí dài hạn.
· Các mã liên quan: ANT (chưa niêm yết), nhà cung cấp năng lực tính toán Broadcom, Google, Amazon, Microsoft, và các kênh phân phối bán lẻ Robinhood, Charles Schwab, SoFi.
Ngày 2 tháng 11, Anthropic đã nộp bản sửa đổi S-1/A lên SEC, bổ sung hai con số còn để trống trong phiên bản đầu tiên ngày 26 tháng 10: doanh thu quý 3 tính đến ngày 30 tháng 9 là 16,956 tỷ USD, và cam kết mua sắm năng lực tính toán và cơ sở hạ tầng tổng cộng khoảng 895,4 tỷ USD. Trong cùng báo cáo quý này, kết quả kinh doanh chuyển từ lãi 974 triệu USD trong quý 2 sang lỗ 567 triệu USD. Giá phát hành và số lượng cổ phiếu phát hành vẫn để trống, mã ANT.
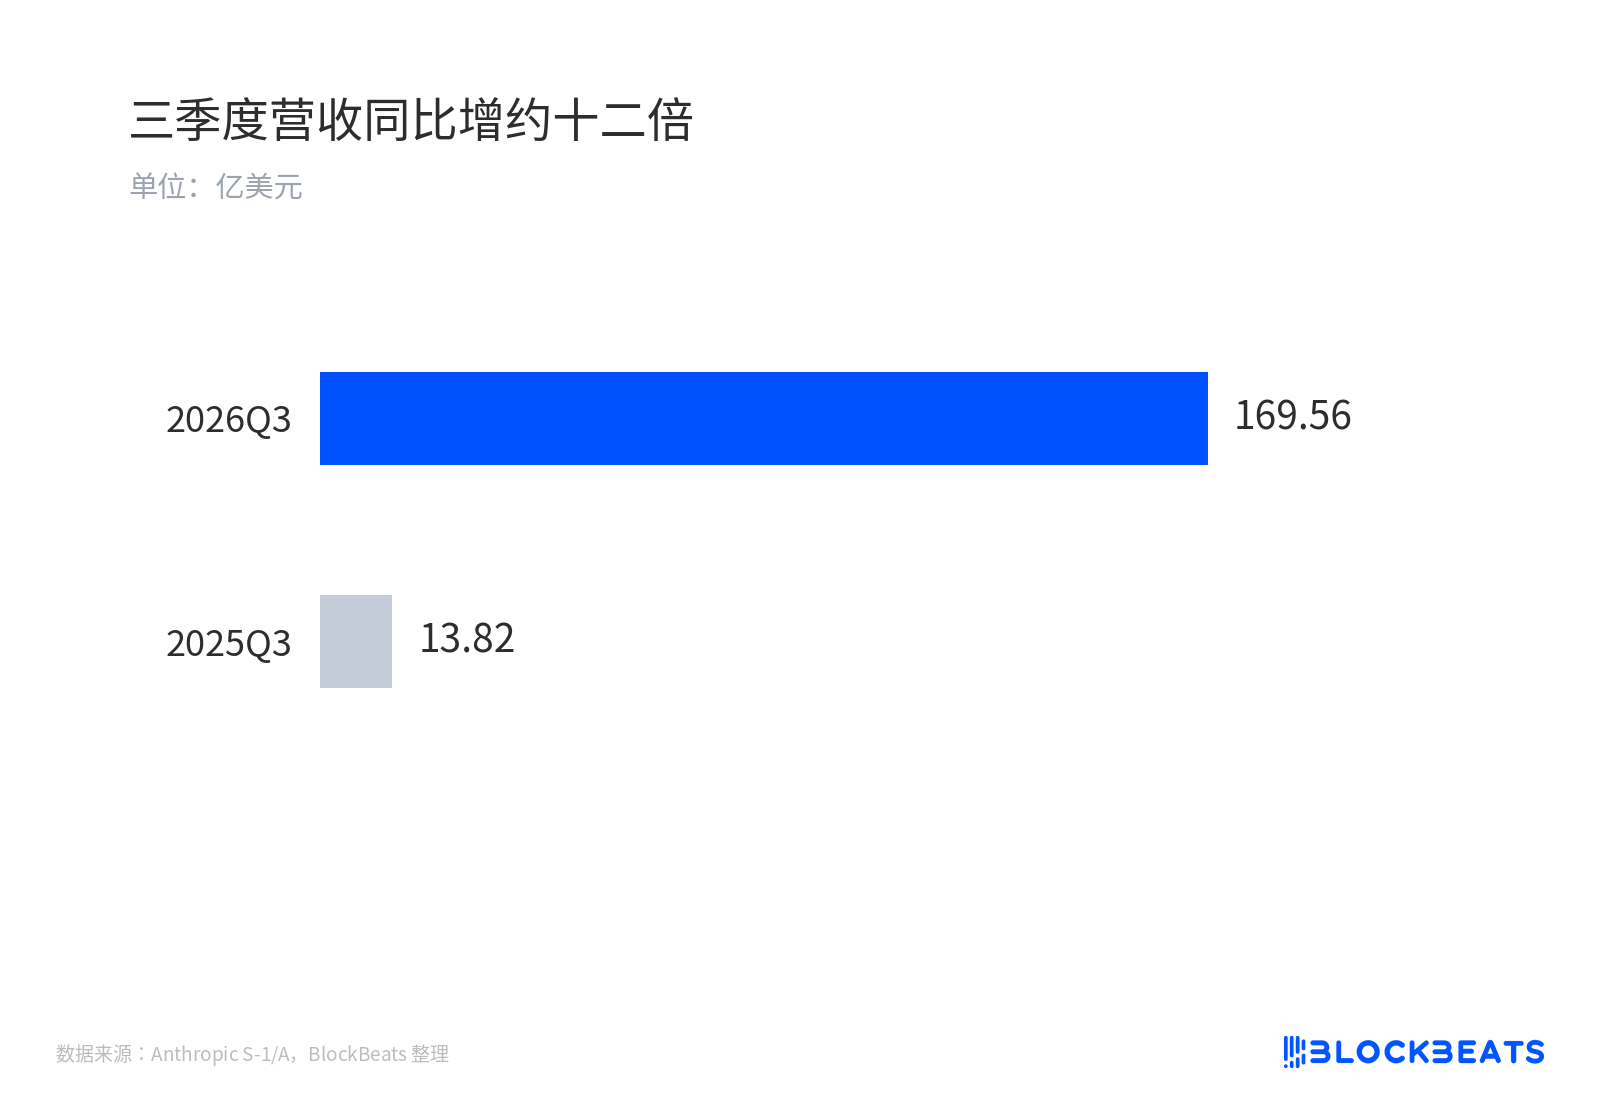
Doanh thu quý 3 tăng khoảng mười hai lần so với cùng kỳ năm trước
Một công ty thuê năng lực tính toán, lợi nhuận bị chặn trước bởi năng lực sản xuất
Anthropic không xây dựng trung tâm dữ liệu, mô hình chạy trong các phòng máy do người khác xây dựng, năng lực tính toán được mua theo hợp đồng. Điều này khiến bảng lợi nhuận của công ty cực kỳ nhạy cảm với nhịp độ năng lực sản xuất, độ lệch thời gian khi tủ rack được đưa vào vận hành sẽ được ghi trực tiếp vào biên lợi nhuận gộp.
Chi phí năng lực tính toán và cơ sở hạ tầng quý 3 là 9,863 tỷ USD, chiếm 58% doanh thu, quý 2 là 48%. Giải thích của ban lãnh đạo là, các hợp đồng dài hạn thường khóa năng lực sản xuất trước 12 đến 18 tháng, nhu cầu tăng nhanh hơn, chỉ có thể mua bổ sung hàng giao ngay, khoảng 5 tỷ USD năng lực tính toán ngắn hạn giá cao, cộng với khoảng 2 tỷ USD chi phí phi tiền mặt từ chương trình khớp quyên góp, đã đẩy lợi nhuận kinh doanh xuống mức âm.
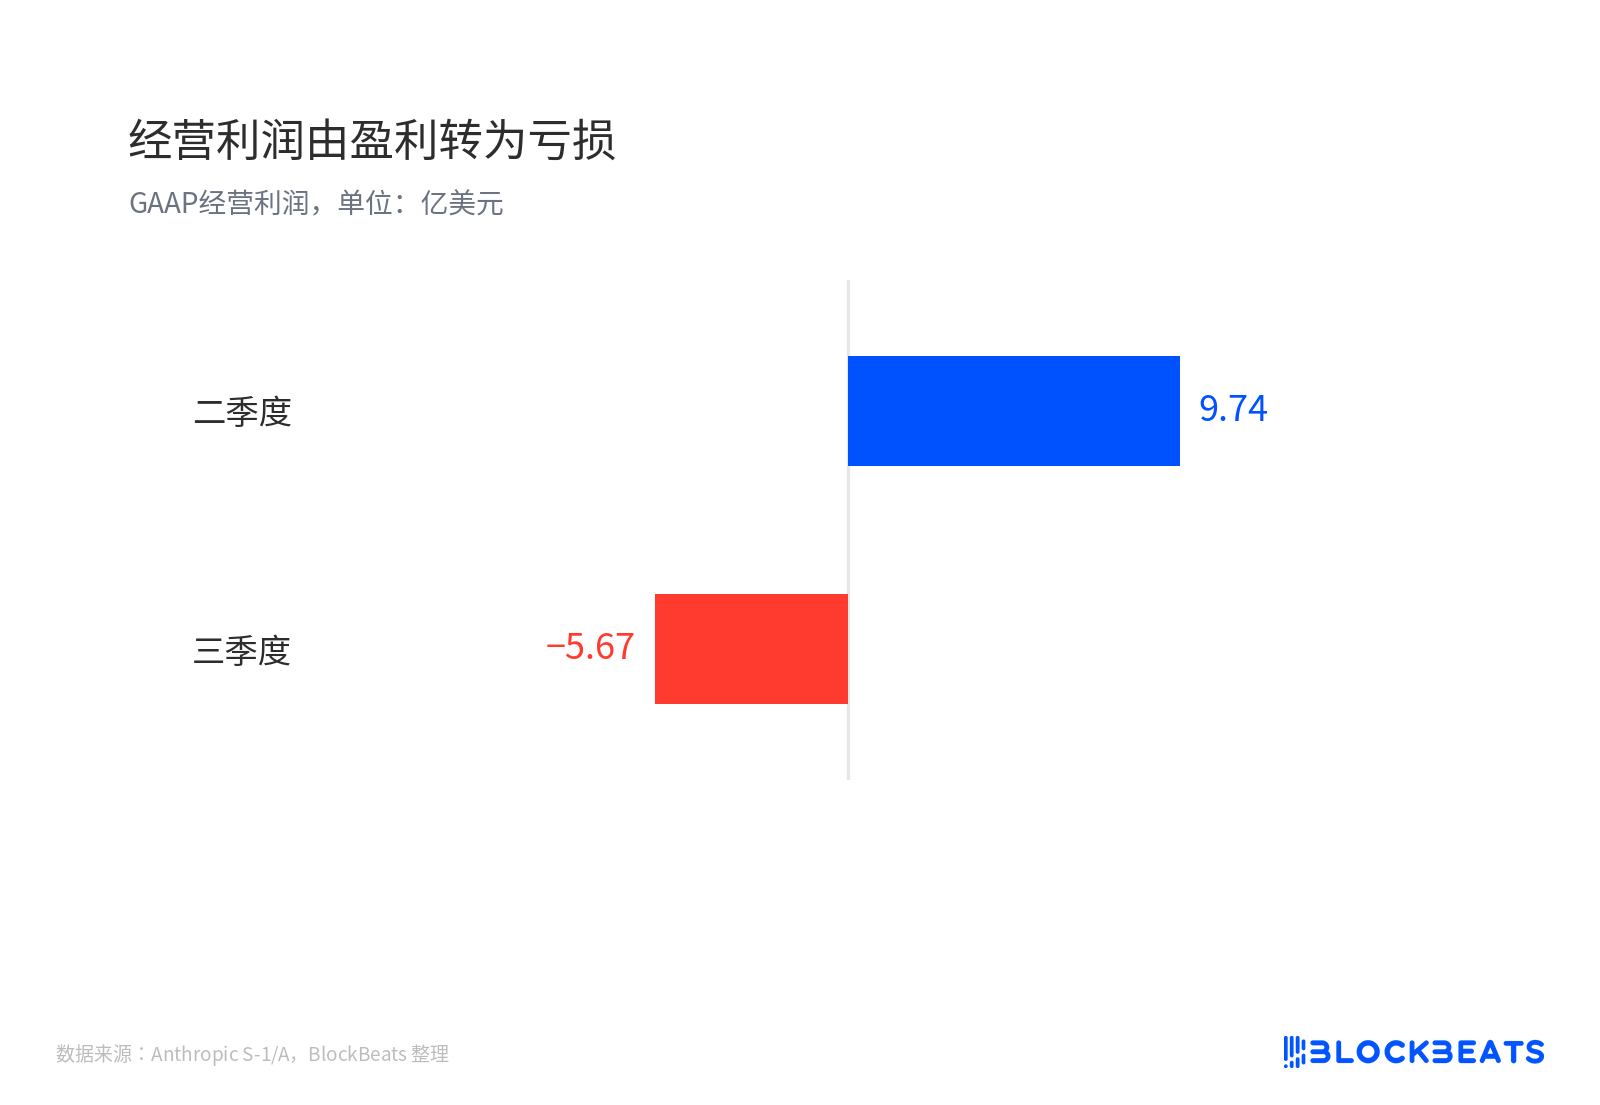
Lợi nhuận kinh doanh chuyển từ lãi sang lỗ
Theo nguyên tắc kế toán Mỹ (GAAP), còn một mặt khác. Lợi nhuận kinh doanh điều chỉnh là 2,5 tỷ USD, biên lợi nhuận 15%, quý 2 là 19%. Giữa khoản lỗ GAAP và lợi nhuận điều chỉnh có chênh lệch khoảng 3,067 tỷ USD, công ty chỉ giải thích khoảng 2 tỷ USD trong đó, phần còn lại không được công bố từng mục.
Khoản lỗ ròng trên sổ sách 23,291 tỷ USD dễ bị hiểu sai. Trong đó 21,936 tỷ đến từ việc đánh giá lại giá trị hợp lý của trái phiếu chuyển đổi, nợ phái sinh và SAFE (thỏa thuận đơn giản về vốn cổ phần tương lai), khi định giá công ty tăng, các công cụ chuyển đổi thành cổ phiếu này được định giá cao hơn, khoản lỗ lớn hơn, tiền mặt không hề giảm. Đọc khoản lỗ ròng như tốc độ đốt tiền sẽ dẫn đến kết luận ngược lại.
895,4 tỷ USD biến IPO thành một thỏa thuận huy động vốn
Bảng cam kết là thông tin mới của bản sửa đổi này. Bản đầu tiên để trống tổng số, nay đã ghi rõ, khoảng 895,4 tỷ USD, gần như toàn bộ là năng lực tính toán và hạ tầng. Khoảng 447,5 tỷ dự kiến phát sinh trước cuối năm 2030, 69,8 tỷ đáo hạn trong 12 tháng tiếp theo, phần còn lại phần lớn rơi vào giai đoạn 2031 đến 2045.
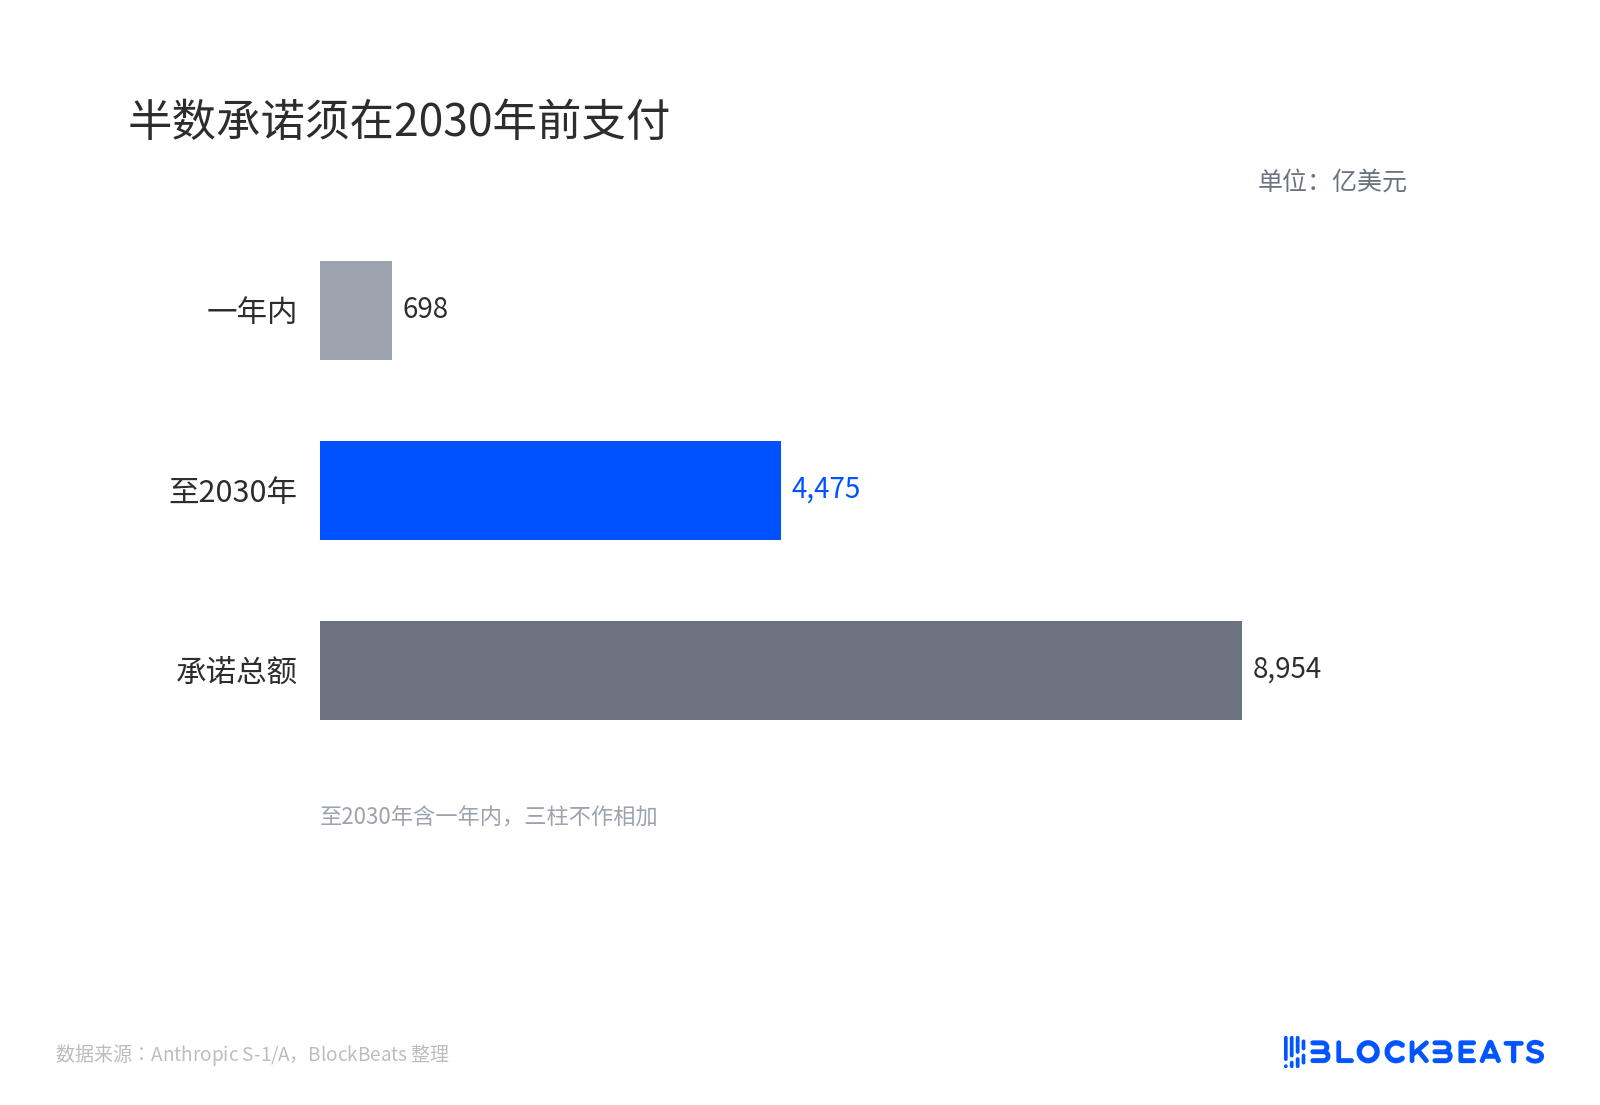
Một nửa cam kết phải thanh toán trước năm 2030
Trong đó khoảng 213,8 tỷ USD có quyền chấm dứt hoặc điều kiện tiên quyết, ngoài ra có một thỏa thuận năng lực tính toán không có số tiền cố định từ 150 đến 175 tỷ USD, không tính vào tổng số. Phần lớn năng lực này chưa được bàn giao, phần lớn cũng không nằm trên bảng cân đối kế toán. Cái gọi là take-or-pay (trả hay không trả cũng phải trả), nghĩa là tủ rack có đến hay không, có dùng hay không, mức tiêu thụ tối thiểu đều phải trả.
Đối chiếu với thanh khoản, ngày 30 tháng 9 tiền mặt 95,6 tỷ, đầu tư ngắn hạn 36,3 tỷ, tín dụng chưa sử dụng khoảng 14,8 tỷ, dòng tiền kinh doanh chín tháng đầu năm 6,569 tỷ. Khoản 69,8 tỷ đáo hạn trong 12 tháng có thể trang trải được, "hiện tại không trả nổi" không thành lập, áp lực rơi vào 447,5 tỷ trước năm 2030.
Alex King của Cestrian Capital đã tính toán, so với nguồn lực lưu động ròng hiện có, đến năm 2030 thiếu hụt khoảng 310,3 tỷ USD, tính cả tài trợ từ đối tác vẫn còn khoảng 228,3 tỷ, điểm áp lực đại khái sau tháng 9 năm 2027. Cách tính này giả định cam kết thanh toán toàn bộ, không tính dòng tiền kinh doanh, thiên về bảo thủ, nhưng hướng kết luận là đúng. IPO không chỉ định giá giá trị, mà còn mở một kênh huy động vốn cổ phần cho hóa đơn năng lực tính toán trong tương lai.
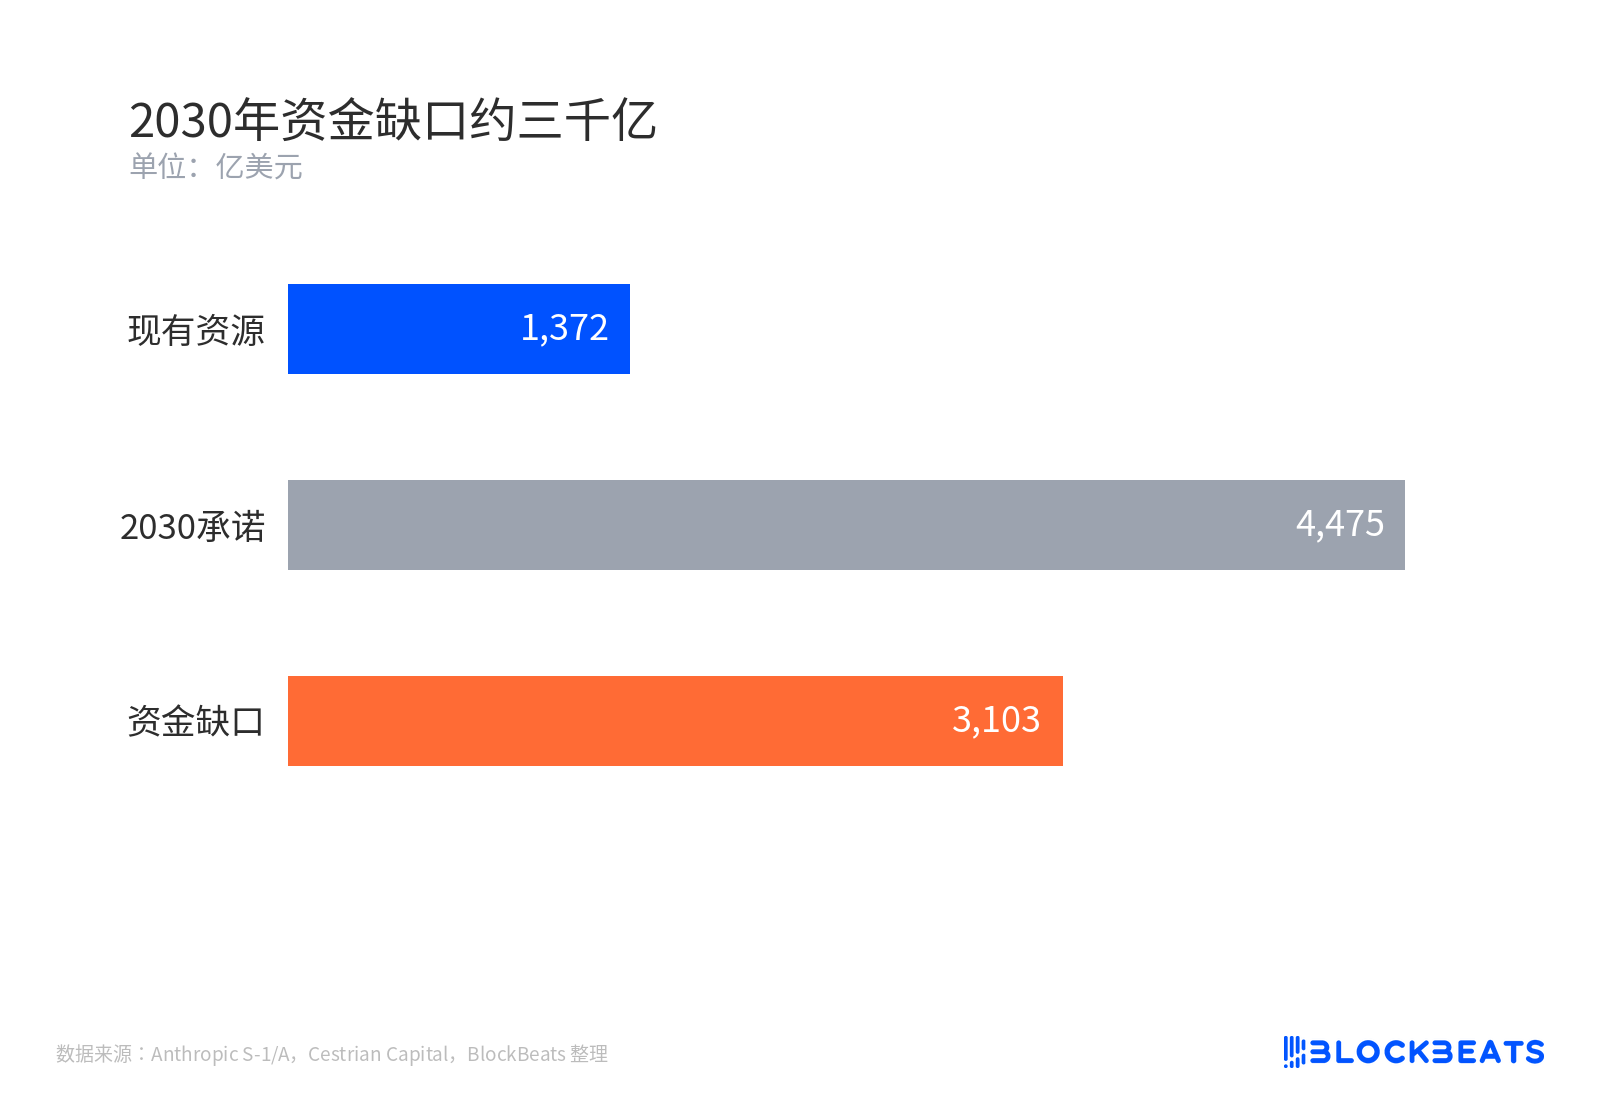
Thiếu hụt vốn đến năm 2030 khoảng ba trăm tỷ
Tầm nhìn đơn hàng phía nhà cung cấp có thể xem riêng: thuê thiết bị liên quan đến Broadcom khoảng 161,2 tỷ USD, Google tối thiểu khoảng 121,3 tỷ, Amazon ít nhất 110 tỷ, Microsoft ít nhất 44,9 tỷ. Các mục này và tổng số 895,4 tỷ không cùng một cách tính, không thể cộng lại.
Ba cách đọc của ban lãnh đạo, Damodaran và Cestrian
Ban lãnh đạo đọc thành một sự lệch pha tạm thời khi nhu cầu vượt công suất đã ký, tăng trưởng vẫn mạnh. Doanh thu quý tăng thêm 5,4 tỷ USD so với quý trước, số khách hàng trả phí trên 100.000 USD/năm vượt 11.900, tỷ lệ giữ chân doanh thu ròng khoảng 900%.
Aswath Damodaran của Đại học New York mắc kẹt ở đầu bên kia. Theo mô hình của ông, để chống đỡ giá trị vốn chủ sở hữu 1,475 nghìn tỷ USD, công ty cần đạt doanh thu gần 1 nghìn tỷ USD vào năm 2036, biên lợi nhuận hoạt động 27,5%, chi phí vốn 9,74%. Nếu định giá cao hơn con số này rõ rệt, lựa chọn của ông là đứng ngoài. Ông cũng công khai chỉ trích cơ cấu quản trị với cổ phiếu Class F của nhà sáng lập nắm tổng cộng 50,1% quyền biểu quyết.
Cestrian mắc kẹt ở bảng giữa, cam kết là khả thi, doanh thu thì không.
Ba cách đọc không loại trừ nhau. Nhu cầu mạnh, chi phí bị khóa chặt, nhu cầu tài trợ là thật có thể cùng tồn tại, khác biệt chỉ ở chỗ thị trường nên chiết khấu cho hạng mục nào.
Giá phát hành, phần chia sẻ có thể chấm dứt và phí bù ngắn hạn quyết định mức định giá lại
Giá phát hành chưa được ấn định, khoảng giá các tổ chức thảo luận là khoảng 1,4 đến 1,6 nghìn tỷ USD, tương ứng 22 đến 24 lần doanh thu quý III quy đổi năm. Bội số này có nghĩa thị trường vẫn định giá nó như cổ phiếu tăng trưởng, ràng buộc chi phí chưa được phản ánh vào giá. Một khi giá nằm ở cận trên của khoảng, tức là chiết khấu 895,4 tỷ USD cam kết như doanh thu chắc chắn.
Yếu tố quyết định trong 895,4 tỷ USD có bao nhiêu là nợ cứng chính là 213,8 tỷ USD phần chia sẻ có thể chấm dứt. Phần có thể hoàn lại càng nhiều, đồng hồ áp lực càng phải lùi về sau, ngược lại 447,5 tỷ USD là một khoản chi tiền mặt không thể tránh khỏi.
Phí bù ngắn hạn là một van khác. Nếu quý IV lại xuất hiện một đợt giao ngay giá cao quy mô 5 tỷ USD, biên lợi nhuận điều chỉnh 15% không giữ nổi, cách nói "một lần" theo đó mất hiệu lực. Tốc độ tăng trưởng so với quý trước đã giảm từ 144% của quý II xuống 47%, đây là do nền cao hay điểm ngoặt nhu cầu, một quý không thể nhìn ra.
Còn một biến số được ghi trong các yếu tố rủi ro. Bản sửa đổi bổ sung cách diễn đạt của Responsible Scaling Policy (chính sách mở rộng có trách nhiệm), công ty cho biết ước tính nội bộ rằng các mô hình tương lai có thể sớm đạt ngưỡng "tiến bộ tăng tốc đáng kể do AI gây ra" trong chính sách, từ đó kích hoạt đánh giá an toàn toàn diện hơn, các mô hình hiện hành chưa bị xác định là vượt ranh giới. Đây là cách viết miễn trừ trách nhiệm hướng tới tương lai tiêu chuẩn, nhưng một khi được kích hoạt, ảnh hưởng là nhịp độ phát hành mô hình, mà đường cong doanh thu này cực kỳ nhạy cảm với nhịp độ.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan