Sau cuộc bầu cử giữa kỳ của Mỹ, liệu chứng khoán Mỹ và Bitcoin có tăng giá không?
Tiêu đề gốc: 《IOSG Weekly Brief|“Hiệu ứng bầu cử” của Bitcoin: Chất xúc tác chính trị, hay đã chạm chu kỳ halving? #353》
Tác giả gốc: IOSG Ventures
Từ năm 1950, nước Mỹ đã tổ chức tổng cộng 19 kỳ bầu cử giữa nhiệm kỳ. Theo thống kê của chúng tôi, một năm sau mỗi kỳ bầu cử, chỉ số S&P 500 đều cao hơn so với ngày bỏ phiếu. Bitcoin đã trải qua 3 chu kỳ bầu cử giữa nhiệm kỳ trọn vẹn, giá sau một năm cũng đều cao hơn, nhưng trong vài tuần sau mỗi lần bỏ phiếu đều giảm trước một đoạn.
Khi bỏ phiếu vào ngày 3 tháng 11 năm nay, vị thế của hai thị trường không giống nhau lắm. Chứng khoán Mỹ đang gần mức cao lịch sử, Bitcoin vẫn đang phục hồi từ đợt bán tháo lớn trước đó. Nhìn từ lịch sử, có thể lạc quan hơn một chút về hiệu suất của cả hai sau một năm, nhưng diễn biến ở giữa có thể khác biệt rất lớn.
Tuy nhiên, những dữ liệu lịch sử này có giá trị tham khảo bao nhiêu cho năm 2026 vẫn còn là dấu hỏi. Trong một năm trước các kỳ bầu cử giữa nhiệm kỳ trước đây, mức sụt giảm tối đa trung vị của chứng khoán Mỹ là 16%, năm nay chỉ khoảng 9%, mức giảm có thể thu hồi vốn đã không nhiều. Bitcoin chỉ có 3 mẫu, và mỗi kỳ bầu cử giữa nhiệm kỳ đều rơi vào khoảng hai đến hai năm rưỡi sau halving, hai chu kỳ trùng lặp, rất khó đánh giá mức độ liên quan giữa đà tăng và bản thân cuộc bầu cử.
Quan điểm cốt lõi
· Chứng khoán Mỹ: Trong lịch sử, hiệu suất sau bầu cử giữa nhiệm kỳ khá mạnh mẽ, nhưng hiệu suất thị trường trước bầu cử năm nay cũng mạnh hơn các năm trước. Do đó, giả định trực tiếp rằng mức tăng trung bình lịch sử sẽ lặp lại là không chắc chắn.
· Bitcoin: Lợi nhuận một năm của cả ba chu kỳ trọn vẹn đều dương, nhưng đều từng trải qua đà giảm sâu hơn trước. Chỉ với ba mẫu, vẫn chưa thể xác nhận sự tồn tại của một “hiệu ứng bầu cử” đáng tin cậy.
· Chính sách: Quyền kiểm soát Quốc hội sẽ ảnh hưởng đến lập pháp và quản lý ngành crypto. Nhưng yếu tố cốt lõi quyết định hướng đi của thị trường vẫn là lợi nhuận doanh nghiệp, lãi suất và dòng tiền.
Chứng khoán Mỹ: Hiệu suất lịch sử nổi bật, nhưng điểm xuất phát năm nay khác biệt
Từ năm 1950 đến năm 2022, có tổng cộng 19 kỳ bầu cử giữa nhiệm kỳ. Trong 12 tháng sau mỗi kỳ bầu cử, chỉ số S&P 500 đều ghi nhận mức tăng, mức tăng trung bình là 15,1%, trung vị là 14,5%, ngay cả lần yếu nhất cũng tăng 1,1%.
So sánh, trong các năm không có bầu cử giữa nhiệm kỳ, nếu cũng lấy đầu tháng 11 làm điểm xuất phát, lợi nhuận trung bình của năm tiếp theo là 7,2%, khoảng 70% mẫu ghi nhận mức tăng.
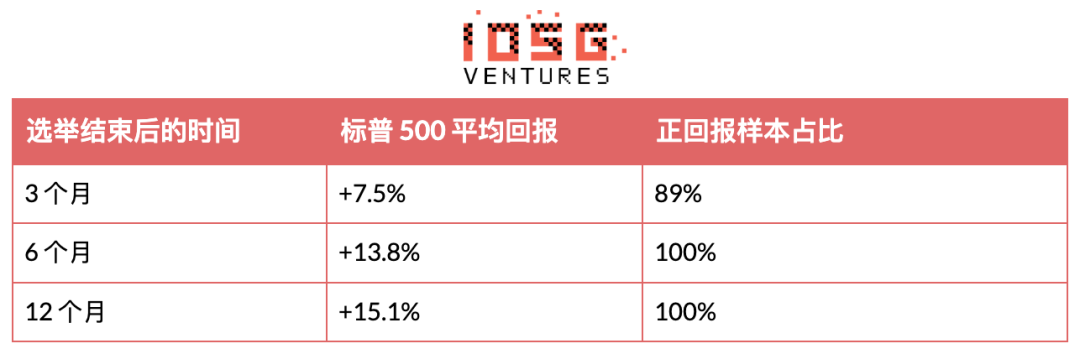
▲ Nguồn: IOSG, tính theo giá đóng cửa hàng ngày
Các đợt giảm giá trong lịch sử phần lớn xảy ra trước các cuộc bầu cử. Một năm trước bầu cử giữa nhiệm kỳ, mức sụt giảm tối đa trung vị của thị trường là 16%. Trong cửa sổ quan sát sáu tháng xoay quanh ngày bỏ phiếu được thiết lập trong nghiên cứu, có 17 trong số 19 cuộc bầu cử ghi nhận đáy thị trường xuất hiện trước ngày bỏ phiếu.
Đà tăng cũng thường không cần chờ đến khi bỏ phiếu xong mới bắt đầu. Phân tích của BlackRock cho thấy, khi kết quả bầu cử dần rõ ràng, chứng khoán Mỹ trong lịch sử thường bắt đầu tăng khoảng một tháng trước bầu cử giữa nhiệm kỳ. Vào cuối tháng 10 năm nay, thị trường dự đoán đưa ra xác suất đảng Dân chủ kiểm soát Hạ viện khoảng 93%, kiểm soát Thượng viện khoảng 68%. Điều này có nghĩa là cục diện tổng thống và quốc hội thuộc các đảng khác nhau đã được thị trường dự báo rộng rãi, có thể không trở thành bất ngờ trong ngày bầu cử.
Điều này không có nghĩa là mọi tác động chính sách đã được phản ánh vào giá, nhưng kết quả phù hợp với dự báo có thể gây ra phản ứng thị trường tức thời nhỏ hơn so với kết quả bất ngờ. Vì vậy, ngày bỏ phiếu có thể được dùng làm mốc thời gian để quan sát diễn biến, nhưng chưa chắc đã là điểm ngoặt của thị trường.
Điểm xuất phát của thị trường năm nay cũng có phần khác biệt. Vào cuối tháng 10, chỉ số S&P 500 chỉ cách mức đóng cửa cao nhất lịch sử lập ngày 6 tháng 10 khoảng 3%, trong khi mức sụt giảm tối đa của năm trước đó khoảng 9%. Nói cách khác, thị trường không cần phục hồi quá nhiều.
Trong lịch sử, có năm cuộc bầu cử giữa nhiệm kỳ đồng thời thỏa mãn hai điều kiện: tăng hơn 10% trước bầu cử và mức sụt giảm dưới 10%. Chúng lần lượt diễn ra vào các năm 1954, 1958, 1986, 2006 và 2014. Lợi nhuận của năm tiếp theo nằm trong khoảng từ 1,1% đến 33,2%, với trung vị là 6,7%.
So với con số trung vị có vẻ chính xác, khoảng biến động rộng này đáng được coi trọng hơn. Những trường hợp này cho thấy thị trường mạnh vẫn có thể tiếp tục tăng sau bầu cử, nhưng không đủ để đặt ra mục tiêu lợi nhuận đáng tin cậy cho năm 2027.
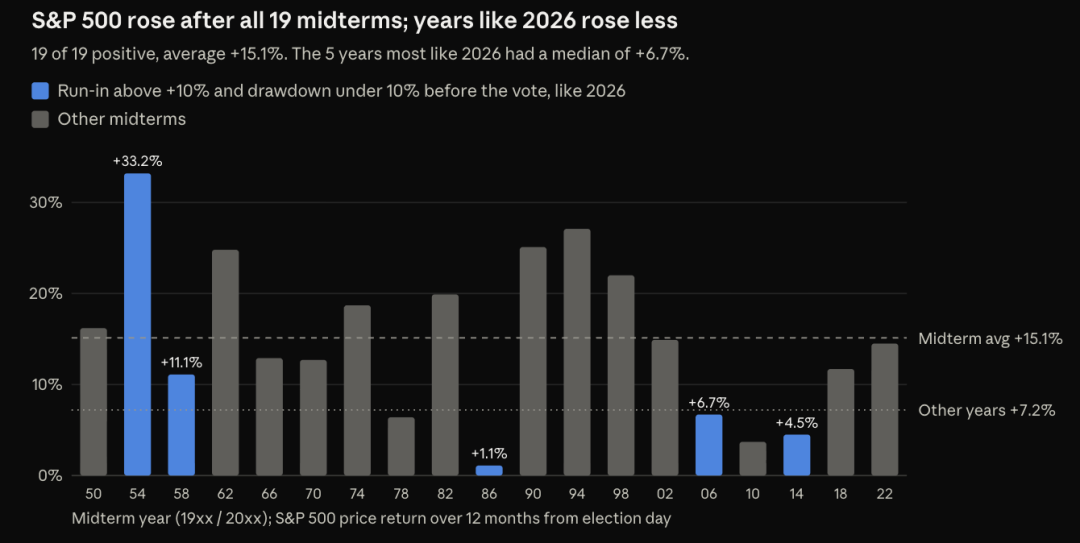
▲ Hình 1. Lợi nhuận của chỉ số S&P 500 trong 12 tháng sau các cuộc bầu cử giữa nhiệm kỳ trong lịch sử. Các cột màu xanh đánh dấu năm trường hợp lịch sử thỏa mãn điều kiện "tăng mạnh trước bầu cử, sụt giảm nông", dùng để so sánh với năm 2026.
Kinh nghiệm lịch sử nghiêng về lạc quan, nhưng đợt tăng tiếp theo vẫn cần sự hỗ trợ từ lợi nhuận doanh nghiệp và môi trường lãi suất.
Bitcoin: Tăng giá sau một năm không có nghĩa là quá trình phục hồi diễn ra dễ dàng
Lịch sử của Bitcoin ngắn hơn, và quá trình nắm giữ cũng khó chịu đựng hơn.
Trong ba chu kỳ bầu cử giữa kỳ hoàn chỉnh vào các năm 2014, 2018 và 2022, BTC đều giảm trong vài tuần sau ngày bỏ phiếu, nhưng giá sau một năm đều cao hơn so với ngày bầu cử. Đợt giảm năm 2022 kéo dài trong thời gian ngắn, đến ba tháng sau bầu cử, BTC đã ghi nhận mức tăng. Hiệu suất ngắn hạn của ba chu kỳ khác biệt rất lớn.
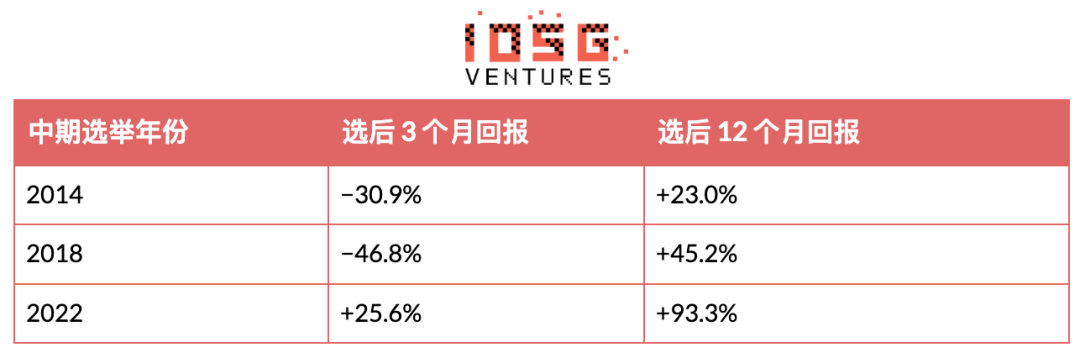
▲ IOSG, tính toán bằng dữ liệu CoinMetrics BTC PriceUSD
Nghiên cứu của Binance chỉ ra rằng, mức tăng trung bình của Bitcoin trong vòng một năm sau bầu cử giữa kỳ là khoảng 54%, cơ bản phù hợp với mức tăng trung bình 53,8% trong mẫu của chúng tôi. Nhưng quá trình tăng giá cũng quan trọng không kém: lợi nhuận trung vị sau ba tháng kể từ bầu cử là khoảng −31%, sau mười hai tháng là khoảng +45%. Ngay cả khi nhà đầu tư cuối cùng đã nhìn đúng hướng phục hồi, họ cũng có thể phải chịu khoản lỗ đáng kể trước khi đợt tăng giá đến.
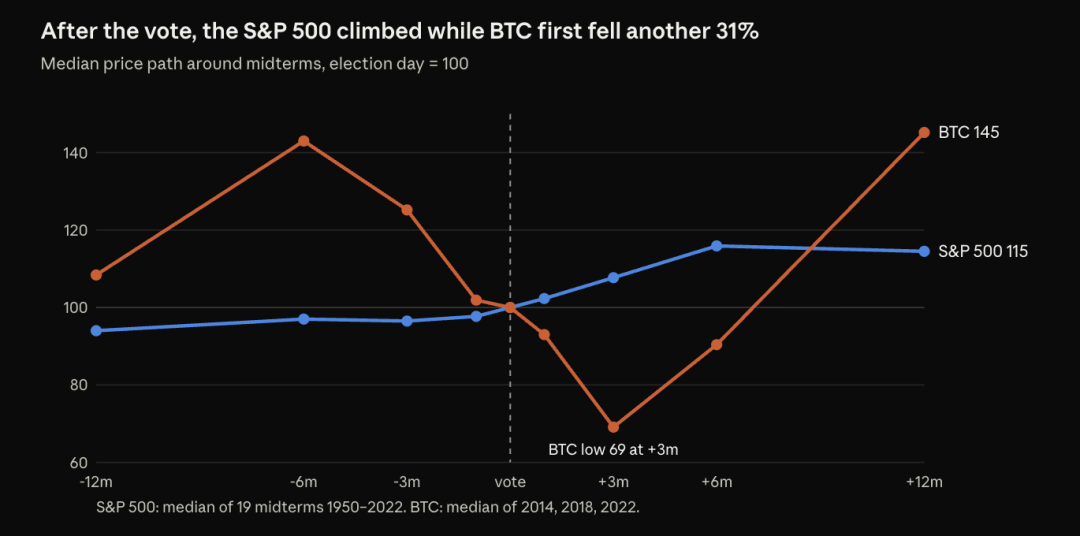
▲ Hình 2. Hiệu suất trung vị trước và sau bầu cử giữa kỳ, lấy ngày bỏ phiếu làm mốc, chỉ số được đặt là 100. Mẫu S&P 500 bao gồm 19 cuộc bầu cử từ 1950—2022; mẫu Bitcoin bao gồm ba cuộc bầu cử từ 2014—2022. Đường nối trong hình chỉ kết nối các thời điểm quan sát được chọn, không đại diện cho dự báo.
Tuy nhiên, những mẫu này không thể tự mình xác định tác động của bản thân cuộc bầu cử. Mỗi cuộc bầu cử giữa kỳ cũng đều xảy ra đúng vào khoảng hai đến hai năm rưỡi sau khi Bitcoin halving, và đều đang trong giai đoạn thị trường gấu. Cuộc bầu cử tháng 11 năm 2026 cũng cách đợt halving tháng 4 năm 2024 khoảng hai năm rưỡi.
Mẫu chỉ có ba, và hai chu kỳ lại chồng chéo lên nhau, do đó không thể xác định liệu cuộc bầu cử có tác động thực chất đến quy luật này hay không.
Tương tự, cũng không nên coi đường cong trung vị như một dự báo giá. Đường cong này tổng hợp kết quả của các năm khác nhau, không phải là toàn bộ diễn biến thị trường mà nhà đầu tư thực sự trải qua trong một chu kỳ thị trường cụ thể. Áp dụng nó một cách máy móc vào mức giá hiện tại chỉ tạo ra cảm giác chính xác mà bản thân dữ liệu không thể hỗ trợ.
Với việc các quỹ ETF giao ngay và dòng vốn từ kho bạc doanh nghiệp gia nhập, cơ cấu nhà đầu tư của Bitcoin cũng đã thay đổi. Những kênh này có thể mang lại nhu cầu, nhưng cũng có thể truyền áp lực rút vốn, áp lực tài trợ và những thay đổi trong khẩu vị rủi ro đến thị trường.
Điều thực sự đáng ghi nhớ là: lạc quan về triển vọng trong năm tới không mâu thuẫn với việc ngắn hạn vẫn còn dư địa giảm. Còn khi nào đợt giảm kết thúc, các mẫu dữ liệu lịch sử không thể đưa ra câu trả lời.
Bầu cử sẽ mang lại những thay đổi gì cho ngành crypto?
Đối với ngành crypto, tác động trực tiếp nhất của bầu cử đến từ chính sách. Trong bối cảnh thị trường普遍 dự đoán tổng thống và quốc hội sẽ thuộc các đảng khác nhau, điều đáng quan tâm hơn là quốc hội khóa mới sẽ điều chỉnh lập pháp, giám sát quản lý và bổ nhiệm nhân sự cơ quan quản lý như thế nào.
Tiến trình của Đạo luật CLARITY đã thể hiện sự bất định này. Ngày 15 tháng 9, Thượng viện với kết quả 49 phiếu thuận, 50 phiếu chống đã không thông qua động nghị thủ tục nhằm chấm dứt tranh luận và thúc đẩy dự luật. Sau đó, Thượng viện đã đề xuất động nghị xem xét lại, vì vậy dự luật hiện đang trong trạng thái đình trệ, chưa hoàn toàn mất cơ hội khởi động lại. Nhưng trước kỳ nghỉ bầu cử, Thượng viện chưa tiến hành bỏ phiếu lần thứ hai, cửa sổ duy nhất còn lại của quốc hội khóa này là "kỳ họp vịt què" sau bầu cử và trước khi quốc hội khóa mới nhậm chức.
Quốc hội khóa tiếp theo sẽ quyết định nhân sự lãnh đạo các ủy ban, thứ tự ưu tiên lập pháp, và các điều kiện cụ thể để đàm phán lại.
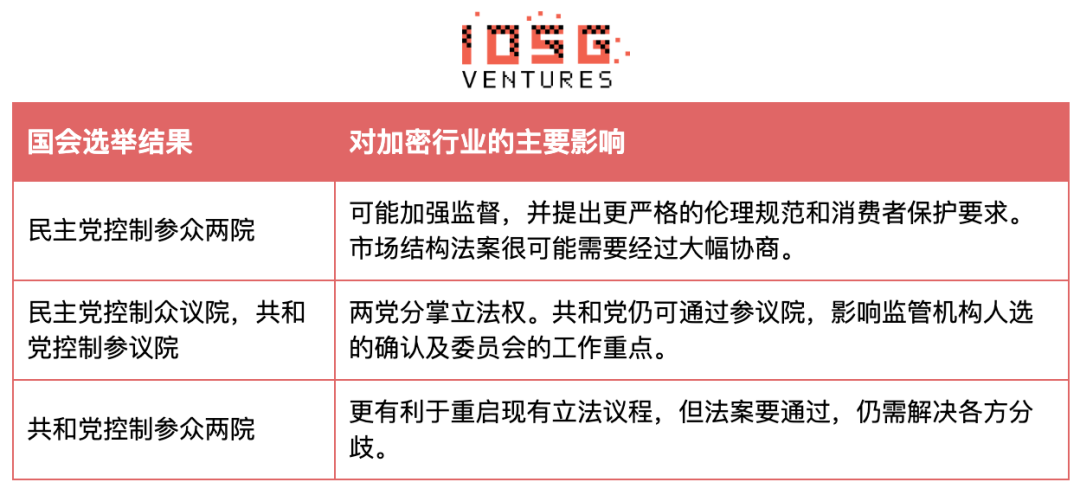
▲ Trên đây là phân tích tình huống, không phải dự đoán kết quả lập pháp
Nếu đảng Cộng hòa giữ được Thượng viện, có thể có lợi hơn cho việc thúc đẩy các phương án chính sách mà ngành ưa chuộng, nhưng không đảm bảo dự luật sẽ được thông qua. Tương tự, đảng Dân chủ kiểm soát quốc hội cũng không có nghĩa là không có khả năng lập pháp hợp tác giữa hai đảng.
Đồng thời, các cơ quan quản lý vẫn có thể hành động trong phạm vi thẩm quyền hiện có. Việc xây dựng quy tắc và ban hành hướng dẫn cho nhân viên có thể giải quyết một số vấn đề cụ thể, nhưng phạm vi áp dụng và tính bền vững của chúng có thể không sánh được với lập pháp chính thức.
Cùng một kết quả bầu cử có thể ảnh hưởng đến chứng khoán Mỹ và ngành crypto thông qua các kênh khác nhau. Nếu tổng thống và quốc hội thuộc các đảng khác nhau, các kế hoạch chi tiêu tài khóa mới có thể bị hạn chế, từ đó giảm bớt áp lực tăng lợi suất trái phiếu và hỗ trợ định giá cổ phiếu. Nhưng đối với các doanh nghiệp crypto, bế tắc lập pháp cũng có thể kéo dài thời kỳ bất định của các quy tắc cấu trúc thị trường.
Điều này có thể dẫn đến sự phân hóa: thị trường tài chính hoan nghênh việc chi tiêu tài khóa bị hạn chế, trong khi ngành crypto thất vọng vì mãi không có được khung pháp lý ổn định. Tất nhiên, cả hai kết quả này đều không tất yếu; ngay cả khi quốc hội rơi vào bế tắc, nhánh hành pháp và cơ quan quản lý vẫn có thể thúc đẩy thay đổi chính sách.
Những yếu tố nào có thể hỗ trợ thị trường tiếp tục tăng đến năm 2027?
Đánh giá cơ bản của tôi là: triển vọng chứng khoán Mỹ nhìn chung khá lạc quan, nhưng quá trình tăng sẽ có những thăng trầm; xu hướng ngắn hạn của Bitcoin thì khó phán đoán hơn. Đây là nhận định dựa trên tham khảo lịch sử, không phải dự báo được suy ra trực tiếp từ dữ liệu lịch sử.
Đối với chứng khoán Mỹ, lợi nhuận doanh nghiệp tiếp tục tăng trưởng và áp lực từ lợi suất trái phiếu được giảm bớt sẽ giúp thị trường tăng thêm. Nếu đà tăng có thể lan tỏa từ các công ty công nghệ lớn sang nhiều công ty hơn, sự phục hồi cũng sẽ thuyết phục hơn. Ngược lại, bất kể đảng nào kiểm soát Quốc hội, lạm phát duy trì ở mức cao hoặc lợi nhuận không đạt kỳ vọng đều sẽ làm suy yếu lý do lạc quan.
Đối với Bitcoin, tôi sẽ theo dõi liệu ETF giao ngay có thể tiếp tục thu hút vốn, thanh khoản có được cải thiện hay không, và liệu Bitcoin có thể giữ được mức tăng trước đó khi toàn bộ thị trường suy yếu hay không. Nếu dòng vốn tiếp tục chảy ra hoặc áp lực tài trợ lại tăng lên, thì không nên dễ dàng cho rằng đáy thị trường gấu đã qua.
Ba thay đổi sau đây đặc biệt đáng chú ý:
· Cuộc họp chính sách của Fed ngày 8—9 tháng 12: Fed đã giữ nguyên lãi suất ở mức 3,75%—4,00% vào ngày 28 tháng 10, có hai ủy viên bỏ phiếu phản đối, và thị trường cũng bắt đầu tính đến khả năng tăng lãi suất vào tháng 12. Dự báo kinh tế mới sẽ giúp phán đoán liệu áp lực từ lợi suất trái phiếu có đang được giảm bớt hay không.
· Lợi nhuận và độ phủ của đà tăng: Liệu tăng trưởng lợi nhuận và giá cổ phiếu tăng có thể lan tỏa từ các công ty hiện đang dẫn dắt chỉ số sang nhiều doanh nghiệp hơn hay không.
· Dòng vốn của Bitcoin: Liệu nhu cầu từ tổ chức có thể duy trì liên tục trong nhiều tuần, thay vì chỉ tập trung xuất hiện trong một vài ngày giao dịch riêng lẻ hay không.
Kết quả bầu cử nên được quan sát cùng với các chỉ số này, không thể thay thế chúng.
Kết luận
Phát hiện mạnh mẽ nhất trong dữ liệu lịch sử là tính nhất quán cao của việc chứng khoán Mỹ tiếp tục tăng sau bầu cử giữa nhiệm kỳ. Nhưng cũng cần thấy rằng, thị trường chứng khoán trước cuộc bỏ phiếu năm 2026 đã khá mạnh.
Bitcoin mang lại một gợi ý khác: trong ba chu kỳ đầy đủ, giá sau một năm đều cao hơn, nhưng nhà đầu tư cũng đều từng trải qua đợt giảm sâu hơn. Điều này giúp hiểu rủi ro nắm giữ, nhưng chưa đủ để hỗ trợ một dự báo rõ ràng cho chu kỳ tiếp theo.
Cuộc bầu cử ngày 3 tháng 11 sẽ ảnh hưởng đến môi trường chính sách trong tương lai. Liệu thị trường có thể tiếp tục phục hồi trong năm 2027 hay không, cuối cùng vẫn phải xem xét lợi nhuận doanh nghiệp, thanh khoản và dòng vốn sau đó.
Liên kết bài gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan