




J.P.Morgan phân tích cuộc bầu cử giữa kỳ năm 2026: Chính trị sẽ khuếch đại biến động, nhưng điều thị trường chứng khoán Mỹ thực sự giao dịch là lãi suất và các yếu tố cơ bản
Tiêu đề gốc: Bầu cử giữa nhiệm kỳ 2026
Tổ chức: J.P. Morgan Asset Management / Market Insights
Dữ liệu tính đến: ngày 18 tháng 9 năm 2026
Lời tòa soạn: Khi cuộc bầu cử giữa nhiệm kỳ năm 2026 của Hoa Kỳ đang đến gần, các cuộc thảo luận trên thị trường đang chuyển từ "liệu Đảng Cộng hòa có giữ được Quốc hội hay không" sang "kết quả bầu cử rốt cuộc sẽ thay đổi điều gì". Tính đến giữa tháng 9, lợi thế đa số của Đảng Cộng hòa tại cả Thượng viện và Hạ viện đều khá hạn chế, khả năng Quốc hội quay trở lại tình trạng chính phủ phân chia khiến tài khóa, thuế quan, quản lý giám sát và các bổ nhiệm của tổng thống một lần nữa trở thành các biến số chính trị trong định giá tài sản. Tuy nhiên, khi "bầu cử mang lại bất định" đã trở thành đồng thuận, một câu hỏi ở tầng sâu hơn bắt đầu nổi lên: những thay đổi chính trị rốt cuộc có thể quyết định độc lập hướng đi của thị trường ở mức độ nào, và bao nhiêu phần trong cái gọi là "xu hướng bầu cử" thực ra chỉ là kết quả của chu kỳ kinh tế, lãi suất và sự thay đổi lợi nhuận doanh nghiệp?
J.P. Morgan Asset Management trong báo cáo "2026 Midterm Elections" phát hành tháng 9 đã phân tách lại vấn đề này từ ba khía cạnh: cục diện bầu cử, tác động chính sách và biểu hiện thị trường trong lịch sử, với dữ liệu cốt lõi tính đến ngày 18 tháng 9 năm 2026. Thay vì nói đây là một dự báo về bầu cử giữa nhiệm kỳ, có thể nói nó cố gắng trả lời một câu hỏi phù hợp hơn với nhà đầu tư: bầu cử thông qua truyền dẫn chính sách cuối cùng đi vào giá tài sản như thế nào.
Trong bộ báo cáo này, điều J.P. Morgan thực sự làm là phân tách "liệu bầu cử giữa nhiệm kỳ có ảnh hưởng đến cổ phiếu Hoa Kỳ hay không" thành một nhóm câu hỏi mang tính cấu trúc ở tầng sâu hơn: liệu quyền kiểm soát Quốc hội có đủ để thay đổi lộ trình tài khóa và quản lý giám sát hay không? Điểm yếu trong lịch sử của bầu cử giữa nhiệm kỳ rốt cuộc đến từ bất định chính trị, hay từ các cú sốc vĩ mô cùng thời kỳ? Và, khi rủi ro chính trị cuối cùng lắng xuống, biến số thực sự quyết định liệu thị trường có thể tiếp tục tăng hay không là gì?
Thứ nhất, cách chính trị ảnh hưởng đến thị trường đang quay trở lại từ "nhãn đảng phái" về "truyền dẫn chính sách". Trước đây, nhà đầu tư rất dễ so sánh trực tiếp lợi nhuận thị trường chứng khoán dưới các đảng phái khác nhau và các tổ hợp Quốc hội khác nhau; nhưng J.P. Morgan nhắc nhở rằng loại thống kê này rất khó giải thích quan hệ nhân quả. Điều đáng chú ý hơn vào năm 2026 là, nếu xuất hiện chính phủ phân chia, mở rộng tài khóa có thể bị ràng buộc nhiều hơn, rủi ro chính phủ đóng cửa và đàm phán trần nợ có thể gia tăng; nhưng trong các lĩnh vực như thuế quan nơi tổng thống có quyền hành pháp tương đối lớn, thay đổi tại Quốc hội không nhất thiết đồng nghĩa với việc chính sách chuyển hướng cùng lúc. Quản lý giám sát AI cũng tương tự, trọng tâm chính sách của hai đảng có khác biệt, nhưng những khác biệt này chỉ đi vào định giá thị trường sau khi thực sự thay đổi chi phí, đầu tư và kỳ vọng lợi nhuận của doanh nghiệp.
Thứ hai, báo cáo rằng "hiệu suất trong năm bầu cử giữa nhiệm kỳ kém hơn" không đồng nghĩa với "bầu cử khiến thị trường giảm". Kể từ năm 1937, tổng lợi nhuận trung bình của S&P 500 trong năm bầu cử giữa nhiệm kỳ vào khoảng 9,2%, thấp hơn mức 13,3% của năm không có bầu cử giữa nhiệm kỳ, và độ biến động cũng cao hơn; nhưng đợt điều chỉnh rõ rệt vào năm 2018 và 2022 đồng thời xảy ra trong chu kỳ thắt chặt của Cục Dự trữ Liên bang, còn năm 2002 nằm trong giai đoạn điều chỉnh sau khi bong bóng công nghệ vỡ. J.P. Morgan do đó nhấn mạnh rằng khi hiểu những năm này, bối cảnh kinh tế quan trọng hơn bối cảnh chính trị. Điều này có nghĩa là dữ liệu lịch sử có thể cho thấy thị trường dễ biến động hơn trong thời gian bầu cử, nhưng không đủ để thiết lập một chuỗi nhân quả ổn định "bầu cử - tăng giảm".
Thứ ba, thị trường giao dịch không chỉ là kết quả bầu cử, mà là sự tiêu tan của chính sự bất định. Dữ liệu lịch sử từ 1982-2022 cho thấy, lợi nhuận trung bình ba quý đầu của năm bầu cử giữa nhiệm kỳ hơi âm, trong khi quý thứ tư tăng trung bình 6,6%; quan trọng hơn, sự cải thiện trung bình của thị trường thường bắt đầu chưa đầy một tháng trước ngày bỏ phiếu. Điều này có nghĩa là diễn biến sau bầu cử không thể đơn giản hiểu là "giao dịch theo hướng sau khi kết quả ngã ngũ", mà gần hơn với việc định giá lại phần bù rủi ro sau khi nhiều kịch bản chính sách dần hội tụ.
Thứ tư, điều thực sự đè lên cuộc bầu cử năm 2026 vẫn là chu kỳ kinh tế vĩ mô. J.P. Morgan đặt lạm phát, lãi suất, thâm hụt tài khóa và thuế quan vào cùng một khung phân tích, về bản chất là nhắc nhở nhà đầu tư rằng: ngay cả khi cục diện Quốc hội thay đổi, miễn là các biến số như tăng trưởng, chính sách tiền tệ, lợi nhuận doanh nghiệp và định giá không thay đổi đồng thời, logic định giá của thị trường rộng lớn cũng chưa chắc được viết lại. Một bài phân tích thị trường khác của họ về bầu cử giữa nhiệm kỳ cũng chỉ ra rằng chính sách tiền tệ, thị trường lao động, lợi nhuận doanh nghiệp và định giá giải thích lợi nhuận tương lai tốt hơn so với việc chính phủ do tổ hợp đảng phái nào kiểm soát.
Nếu nén bộ báo cáo này thành một phán đoán, thì đó là: bầu cử giữa nhiệm kỳ có thể tạo ra biến động, cũng có thể thay đổi một phần ràng buộc chính sách, nhưng nó không phải là một logic đầu tư độc lập nằm ngoài chu kỳ kinh tế. Điều thực sự cần quan sát là liệu sau bầu cử, tài khóa, thương mại và quản lý giám sát có thay đổi đủ lớn hay không, và tiếp tục truyền dẫn đến lạm phát, lãi suất, tăng trưởng và lợi nhuận doanh nghiệp.
Theo nghĩa này, đối tượng được bài viết này thảo luận không chỉ là cuộc bầu cử giữa nhiệm kỳ năm 2026 của Mỹ, mà là một vấn đề thị trường phổ quát hơn: khi sự kiện chính trị trở thành tiêu đề, điều nhà đầu tư thực sự cần nhận diện là bản thân sự kiện, hay cơ chế truyền dẫn đằng sau sự kiện có thể thay đổi các yếu tố cơ bản.
Dưới đây là nội dung nguyên văn (để thuận tiện cho việc đọc hiểu, nội dung gốc đã được biên tập lại):
Bầu cử giữa nhiệm kỳ của Mỹ thường là một trong những thời điểm mà thị trường tài chính dễ bị thu hút bởi câu chuyện chính trị nhất.
Đảng nào sẽ giành Hạ viện? Thượng viện liệu có đổi chủ? Nếu xuất hiện chính phủ chia rẽ, kích thích tài khóa liệu có suy yếu? Quản lý giám sát liệu có đột ngột chuyển hướng?
Những vấn đề này tất nhiên sẽ ảnh hưởng đến chính sách, nhưng J.P. Morgan trong báo cáo mới nhất "Bầu cử giữa kỳ 2026" đã cố gắng nhấn mạnh một điều khác: trong lịch sử, các nhà đầu tư thường đánh giá quá cao khả năng giải thích của việc "ai kiểm soát Quốc hội" đối với lợi nhuận dài hạn của thị trường.
Báo cáo này lần lượt thảo luận về cục diện bầu cử năm 2026, những thay đổi chính sách dưới các tổ hợp Quốc hội khác nhau, và hiệu suất của chứng khoán Mỹ trước và sau các kỳ bầu cử giữa kỳ trong lịch sử. Điểm dừng cuối cùng không phải là chính trị, mà là một khung định giá tài sản truyền thống hơn — chính sách tiền tệ, chính sách tài khóa, tăng trưởng kinh tế, việc làm, lợi nhuận doanh nghiệp và định giá, thường quan trọng hơn tổ hợp đảng phái.
Cả hai viện đều rất sát sao, nhưng điều thị trường thực sự quan tâm là liệu chính sách có thể thay đổi hay không
Nhìn từ chính cuộc bầu cử, năm 2026 thực sự có không gian tái cơ cấu Quốc hội khá lớn.
Thống kê của J.P. Morgan cho thấy, tính đến ngày 18 tháng 9, Thượng viện bao gồm 53 nghị sĩ Cộng hòa, 45 nghị sĩ Dân chủ và hai nghị sĩ độc lập bỏ phiếu cùng khối Dân chủ; đảng Dân chủ cần tăng ròng 4 ghế để giành quyền kiểm soát; lợi thế đa số tại Hạ viện cũng rất mong manh.
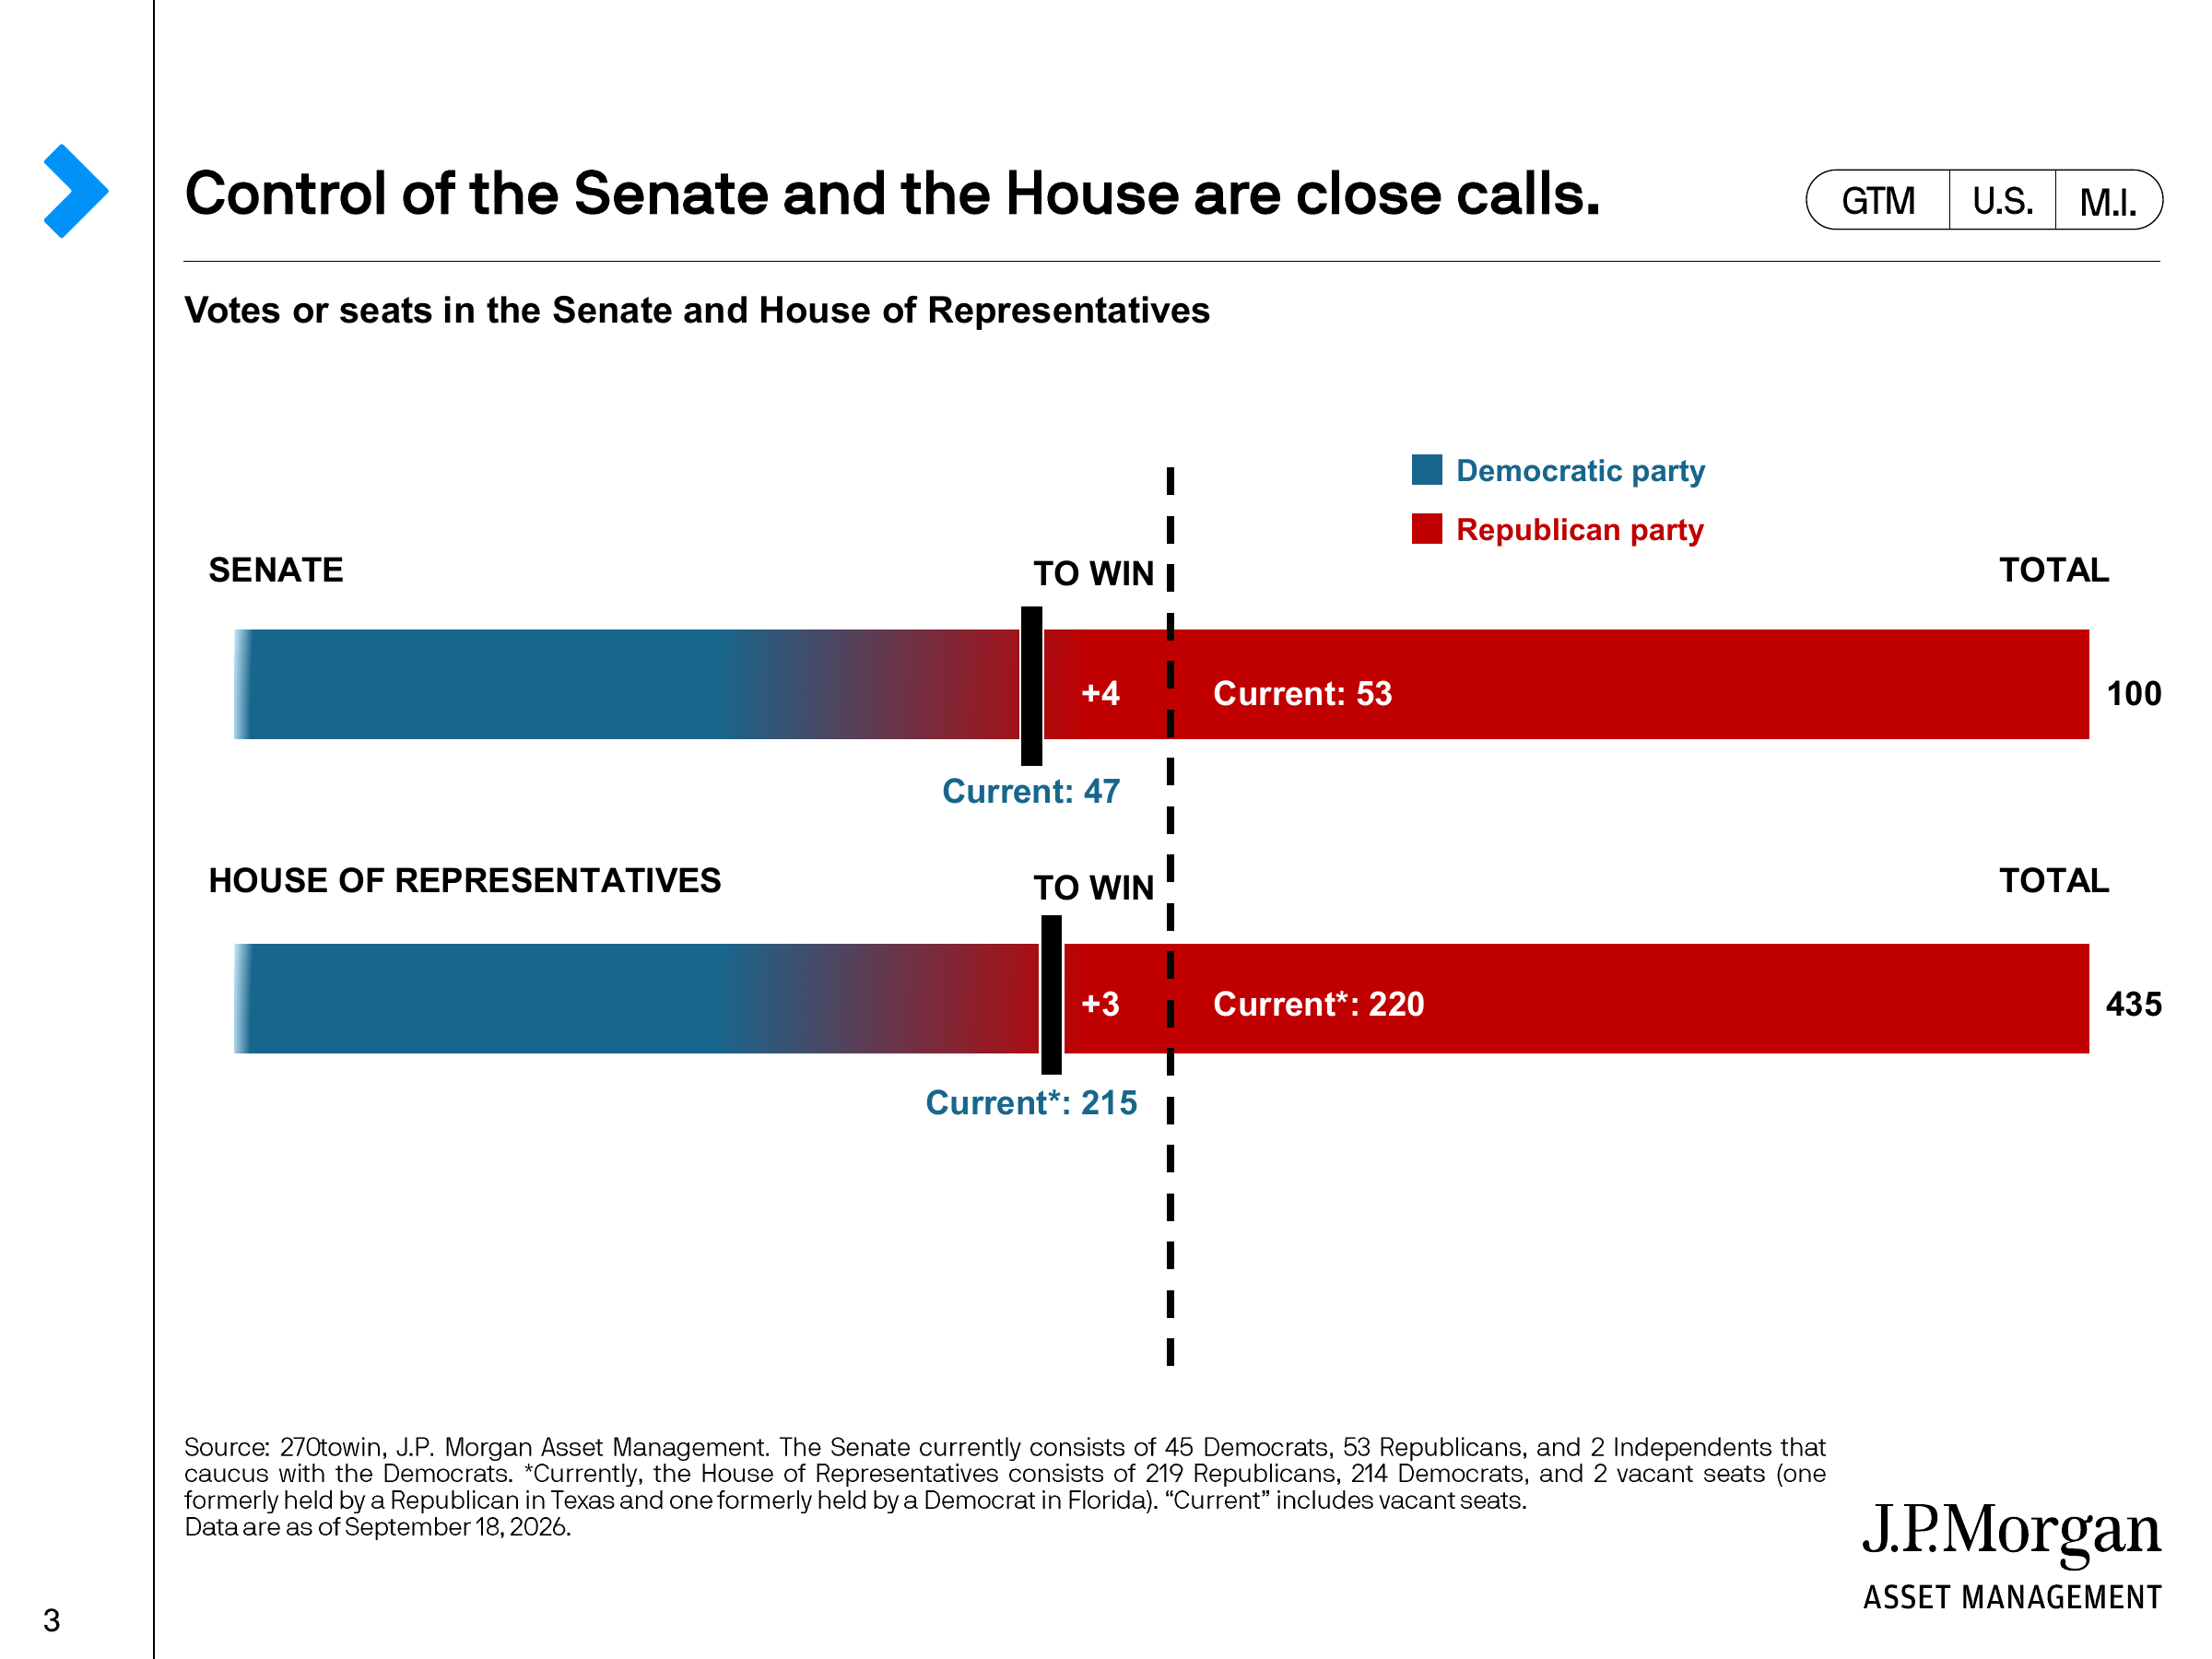
Nhưng báo cáo này không đánh đồng "Quốc hội đổi chủ" với "logic thị trường đảo chiều". Thay vào đó, nó tập trung vào việc sau khi cục diện Quốc hội thay đổi, những chính sách nào sẽ bị hạn chế, những chính sách nào vẫn có thể tiếp tục thúc đẩy.
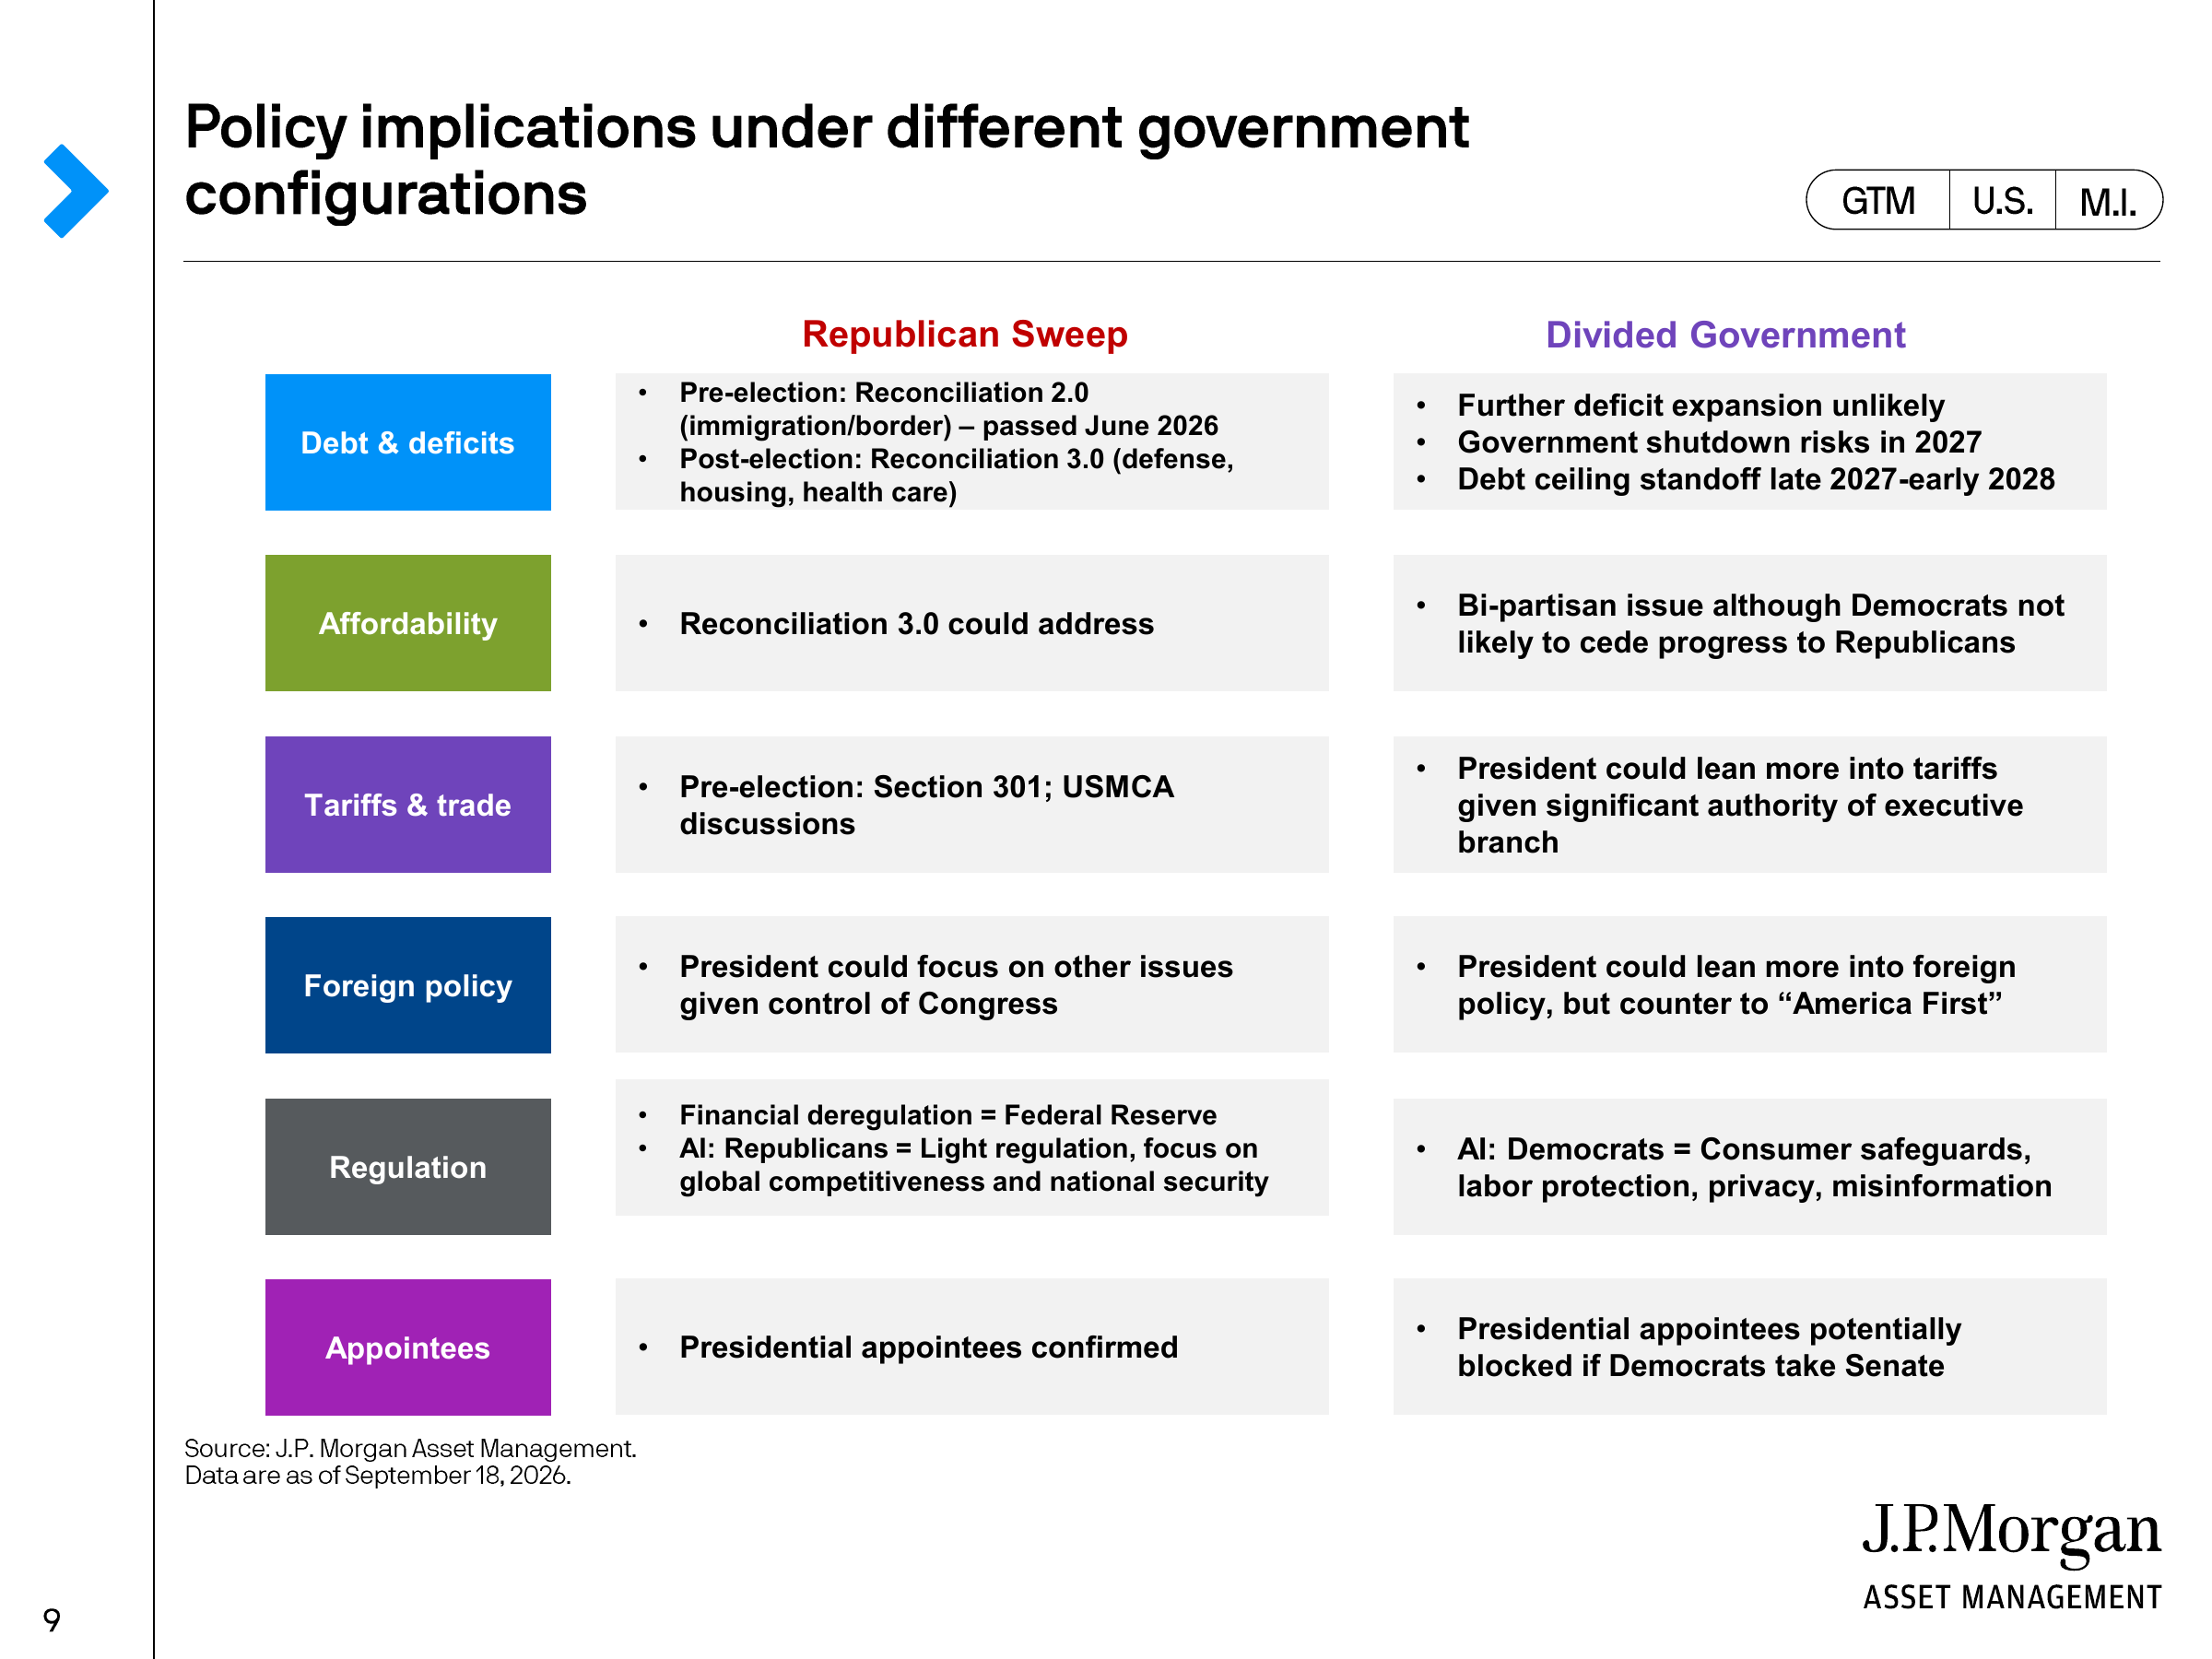
Lấy tài khóa làm ví dụ, J.P. Morgan cho rằng, nếu xuất hiện chính phủ chia rẽ, không gian mở rộng thâm hụt tài khóa thêm có thể bị hạn chế nhiều hơn; đồng thời, việc chính phủ đóng cửa năm 2027 và đàm phán trần nợ vào cuối năm 2027 đến đầu năm 2028 có thể trở lại thành điểm rủi ro cho thị trường. Ngược lại, nếu đảng Cộng hòa tiếp tục kiểm soát Quốc hội, dự luật hòa giải ngân sách mới vẫn có thể liên quan đến các lĩnh vực quốc phòng, nhà ở và y tế.
Điều này cho thấy, tác động của bầu cử đối với thị trường không phải là chuỗi đơn giản "đảng nào thắng → chứng khoán tăng hay giảm", mà phải thông qua chính sách, rồi truyền dẫn đến thâm hụt, tăng trưởng, lạm phát và lãi suất.
Tài khóa có thể bị Quốc hội ràng buộc, nhưng thuế quan và quản lý không hoàn toàn phụ thuộc vào Quốc hội
Sự khác biệt này đặc biệt rõ ràng trong chính sách thương mại.
J.P. Morgan chỉ ra rằng, trong kịch bản chính phủ chia rẽ, tổng thống vẫn có quyền hành pháp khá lớn, do đó chính sách thương mại không nhất thiết sẽ thu hẹp rõ rệt khi quyền kiểm soát Quốc hội thay đổi. Báo cáo đề cập rằng, vòng thuế quan Mục 301 mới và các thảo luận liên quan đến USMCA đã trở lại tầm nhìn chính sách; tính đến ngày 18 tháng 9, thuế suất thực tế trung bình đối với hàng tiêu dùng nhập khẩu của Mỹ vào khoảng 10,6%.
Nói cách khác, thay đổi tại Quốc hội có thể ảnh hưởng rõ rệt đến lập pháp tài khóa, nhưng không nhất thiết hạn chế chính sách thuế quan ở mức độ tương đương.
Quy định pháp lý có thể thể hiện sự khác biệt chính sách trực tiếp hơn. J.P. Morgan trong mục AI đã tóm tắt định hướng chính sách của Đảng Cộng hòa là quy định nhẹ nhàng hơn, nhấn mạnh năng lực cạnh tranh toàn cầu và an ninh quốc gia; chính sách liên quan của Đảng Dân chủ lại nhấn mạnh hơn vào bảo vệ người tiêu dùng, quyền lợi lao động, quyền riêng tư và quản lý thông tin sai lệch. Cần nhấn mạnh rằng, ở đây mô tả là sự tổng kết của J.P. Morgan về định hướng chính sách dưới hai cấu hình chính phủ, không có nghĩa là các quy định cụ thể nhất định sẽ được thực hiện theo khuôn khổ này.
Do đó, từ góc độ định giá tài sản, điều thực sự quan trọng không phải là nhãn mác chính trị本身, mà là liệu những khác biệt chính sách này cuối cùng có đủ để thay đổi chi phí doanh nghiệp, kế hoạch đầu tư, tỷ suất lợi nhuận và lạm phát vĩ mô hay không.
Năm bầu cử giữa kỳ thực sự yếu hơn, nhưng "bầu cử gây ra giảm giá" không đứng vững
Dữ liệu lịch sử trông rất dễ khiến người ta có ấn tượng: bầu cử giữa kỳ bất lợi cho chứng khoán Mỹ.
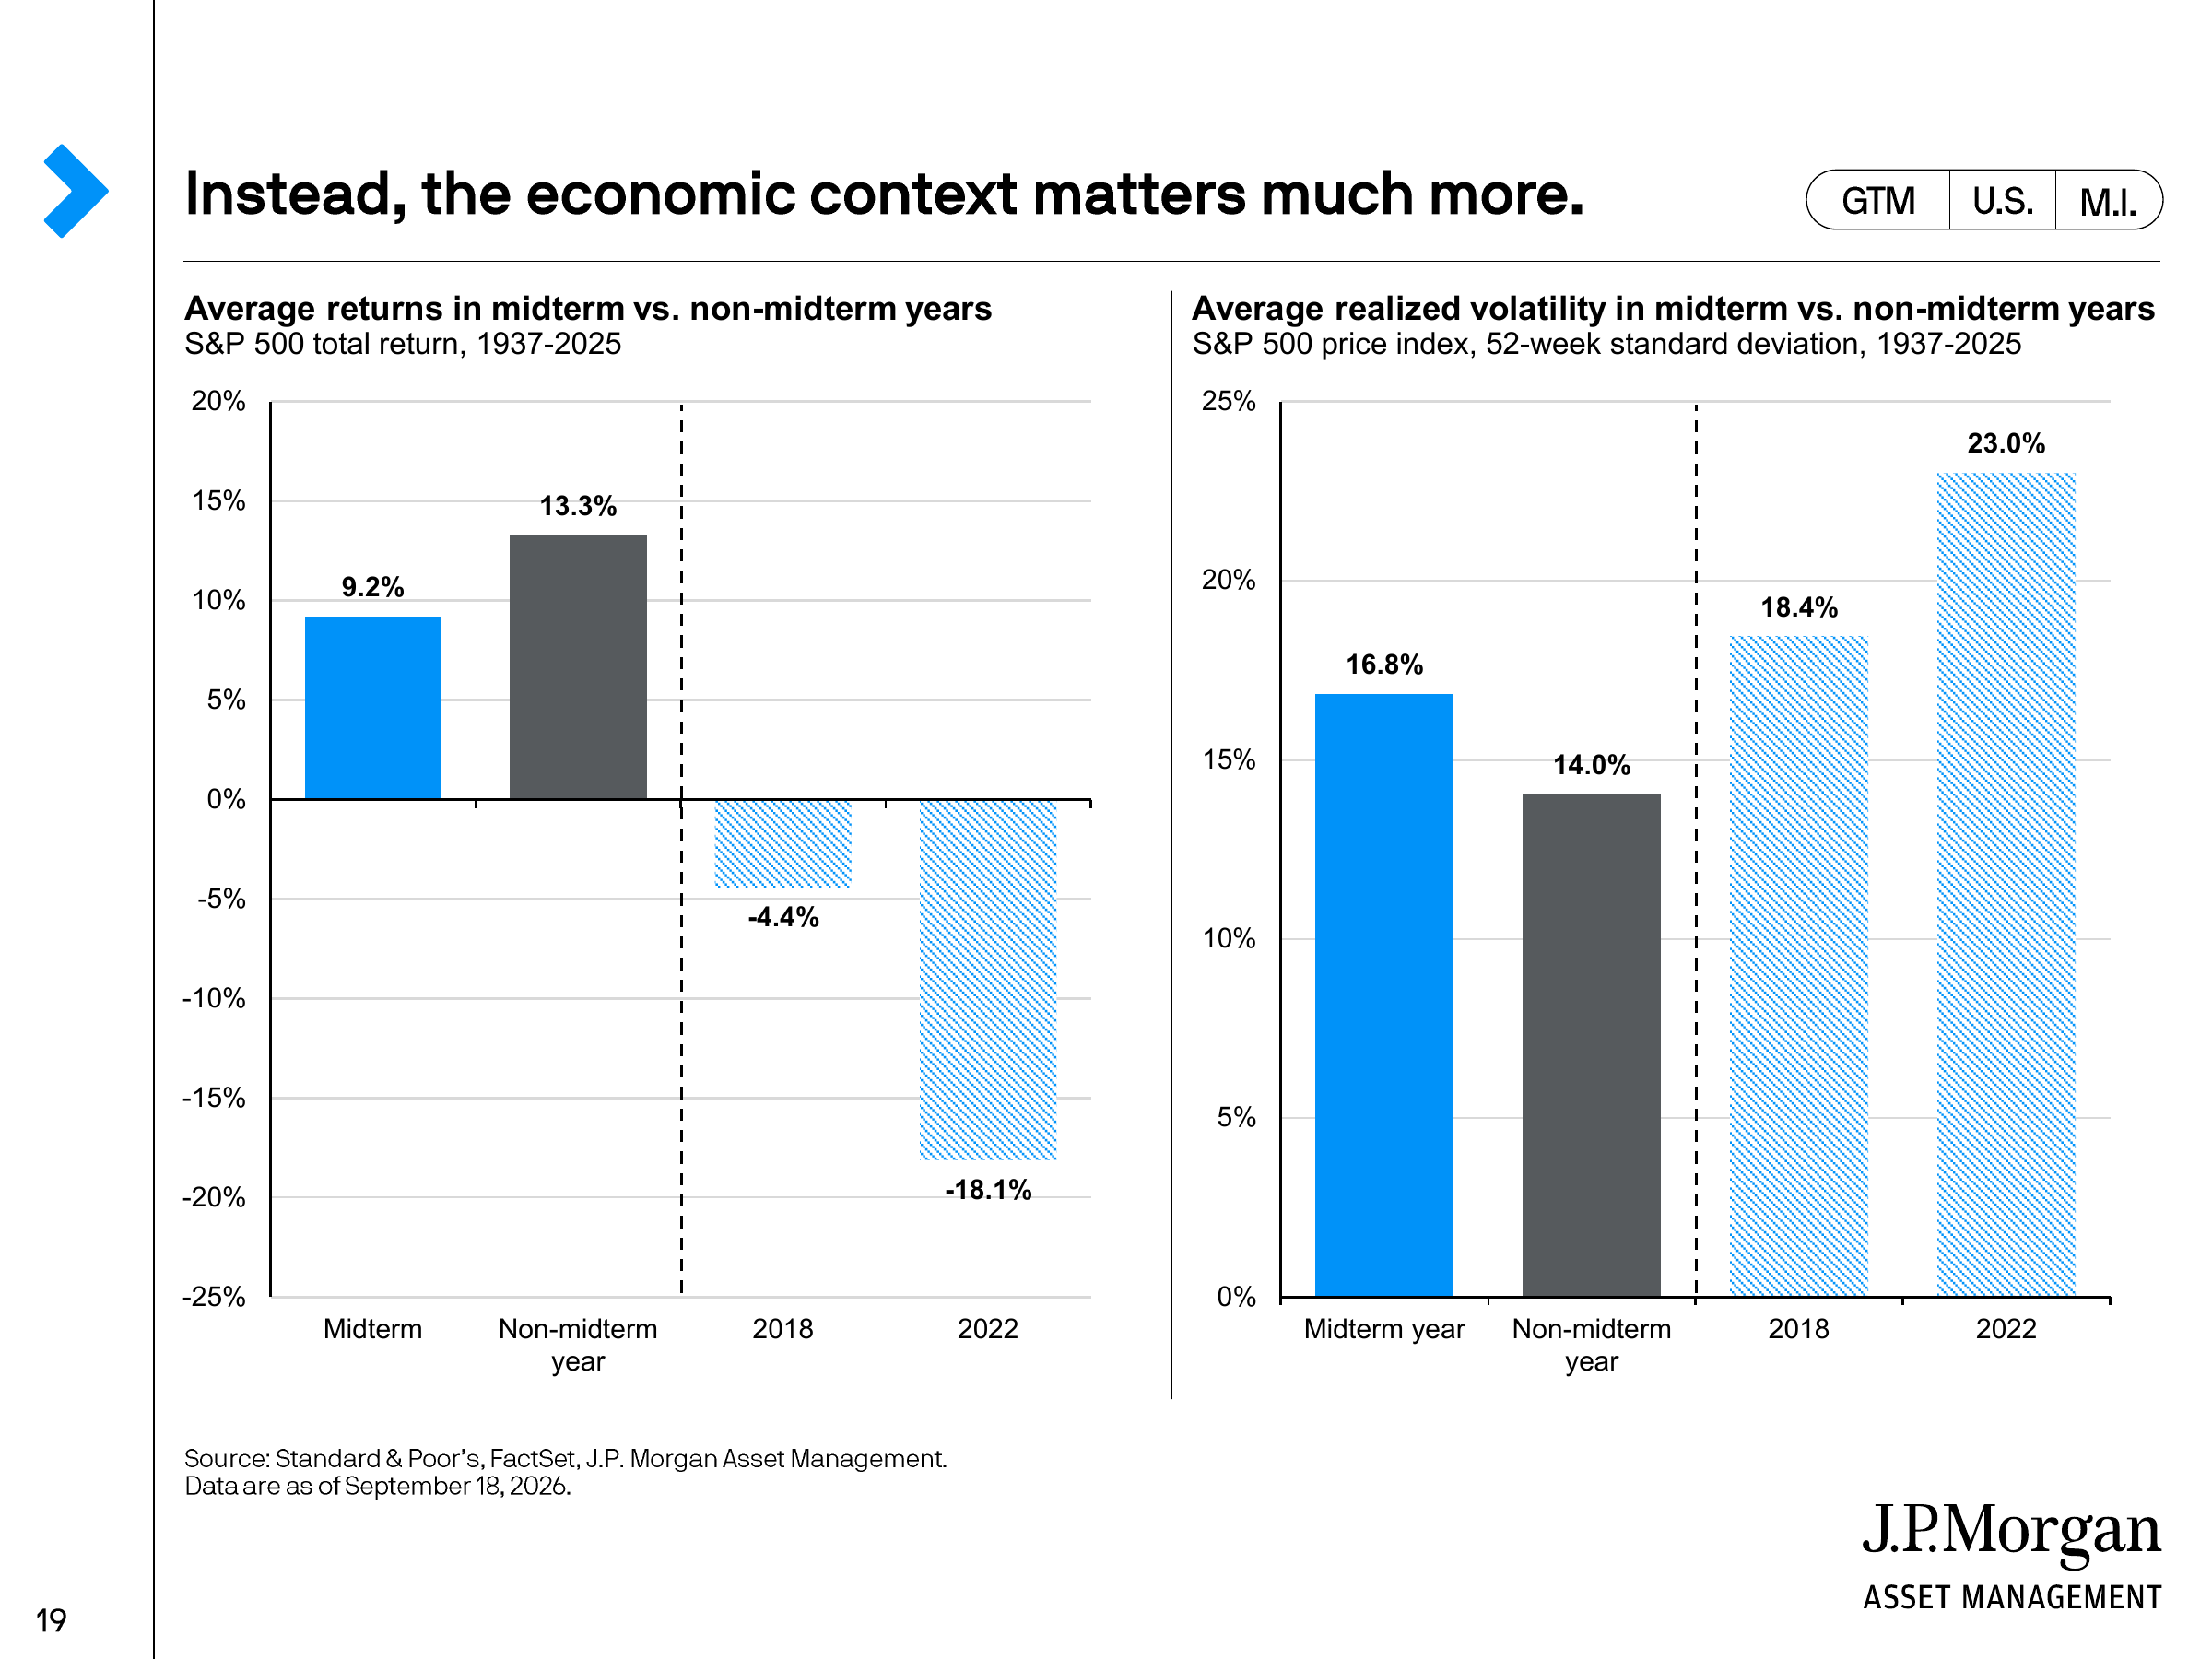
Thống kê của J.P. Morgan cho thấy, kể từ năm 1937, tổng lợi nhuận trung bình của S&P 500 trong năm bầu cử giữa kỳ là 9,2%, thấp hơn mức 13,3% của năm không bầu cử giữa kỳ; độ biến động thực tế trung bình trong năm bầu cử giữa kỳ cũng cao hơn.
Nhưng số trung bình che giấu một vấn đề then chốt: năm bầu cử giữa kỳ thường đồng thời xảy ra các sự kiện vĩ mô quan trọng khác.
Năm 2018, tổng lợi nhuận cả năm của S&P 500 khoảng -4,4%, năm 2022 khoảng -18,1%. Cả hai năm đều đúng là năm bầu cử giữa kỳ, nhưng J.P. Morgan chủ yếu liên hệ áp lực thị trường với việc thắt chặt tiền tệ của Cục Dự trữ Liên bang lúc bấy giờ. Năm 2002 cũng là một năm bầu cử giữa kỳ có hiệu suất kém, khi thị trường vẫn đang tiêu hóa sự vỡ bong bóng dot-com.
Vì vậy, việc đơn giản quy kết những năm này thành "vì bầu cử giữa kỳ, nên thị trường chứng khoán hoạt động kém" thực chất đã nhầm lẫn giữa tương quan và quan hệ nhân quả.
Đây cũng là điểm mà toàn bộ báo cáo của J.P. Morgan nhấn mạnh lặp đi lặp lại: khi tìm hiểu lợi nhuận thị trường lịch sử, môi trường kinh tế thường có sức giải thích lớn hơn môi trường chính trị.
Tính thời vụ thực sự rõ rệt là ba quý đầu yếu hơn, quý tư phục hồi
Nếu nhất định phải tìm đặc điểm chung của năm bầu cử giữa kỳ từ lịch sử, quy luật rõ ràng hơn lại xuất hiện ở nhịp điệu trong năm.
Thống kê của J.P. Morgan về chu kỳ bầu cử giữa kỳ giai đoạn 1982—2022 cho thấy, lợi nhuận giá trung bình của S&P 500 trong quý một, quý hai và quý ba của năm bầu cử giữa kỳ lần lượt khoảng -0,5%, -0,6% và -0,1%, trong khi quý tư tăng lên +6,6%. Thống kê về 100 ngày giao dịch trước và sau ngày bầu cử cũng cho thấy, sự cải thiện của thị trường trong lịch sử thường không bắt đầu từ chính ngày kết thúc bỏ phiếu, mà đã xuất hiện chưa đầy một tháng trước ngày bầu cử.
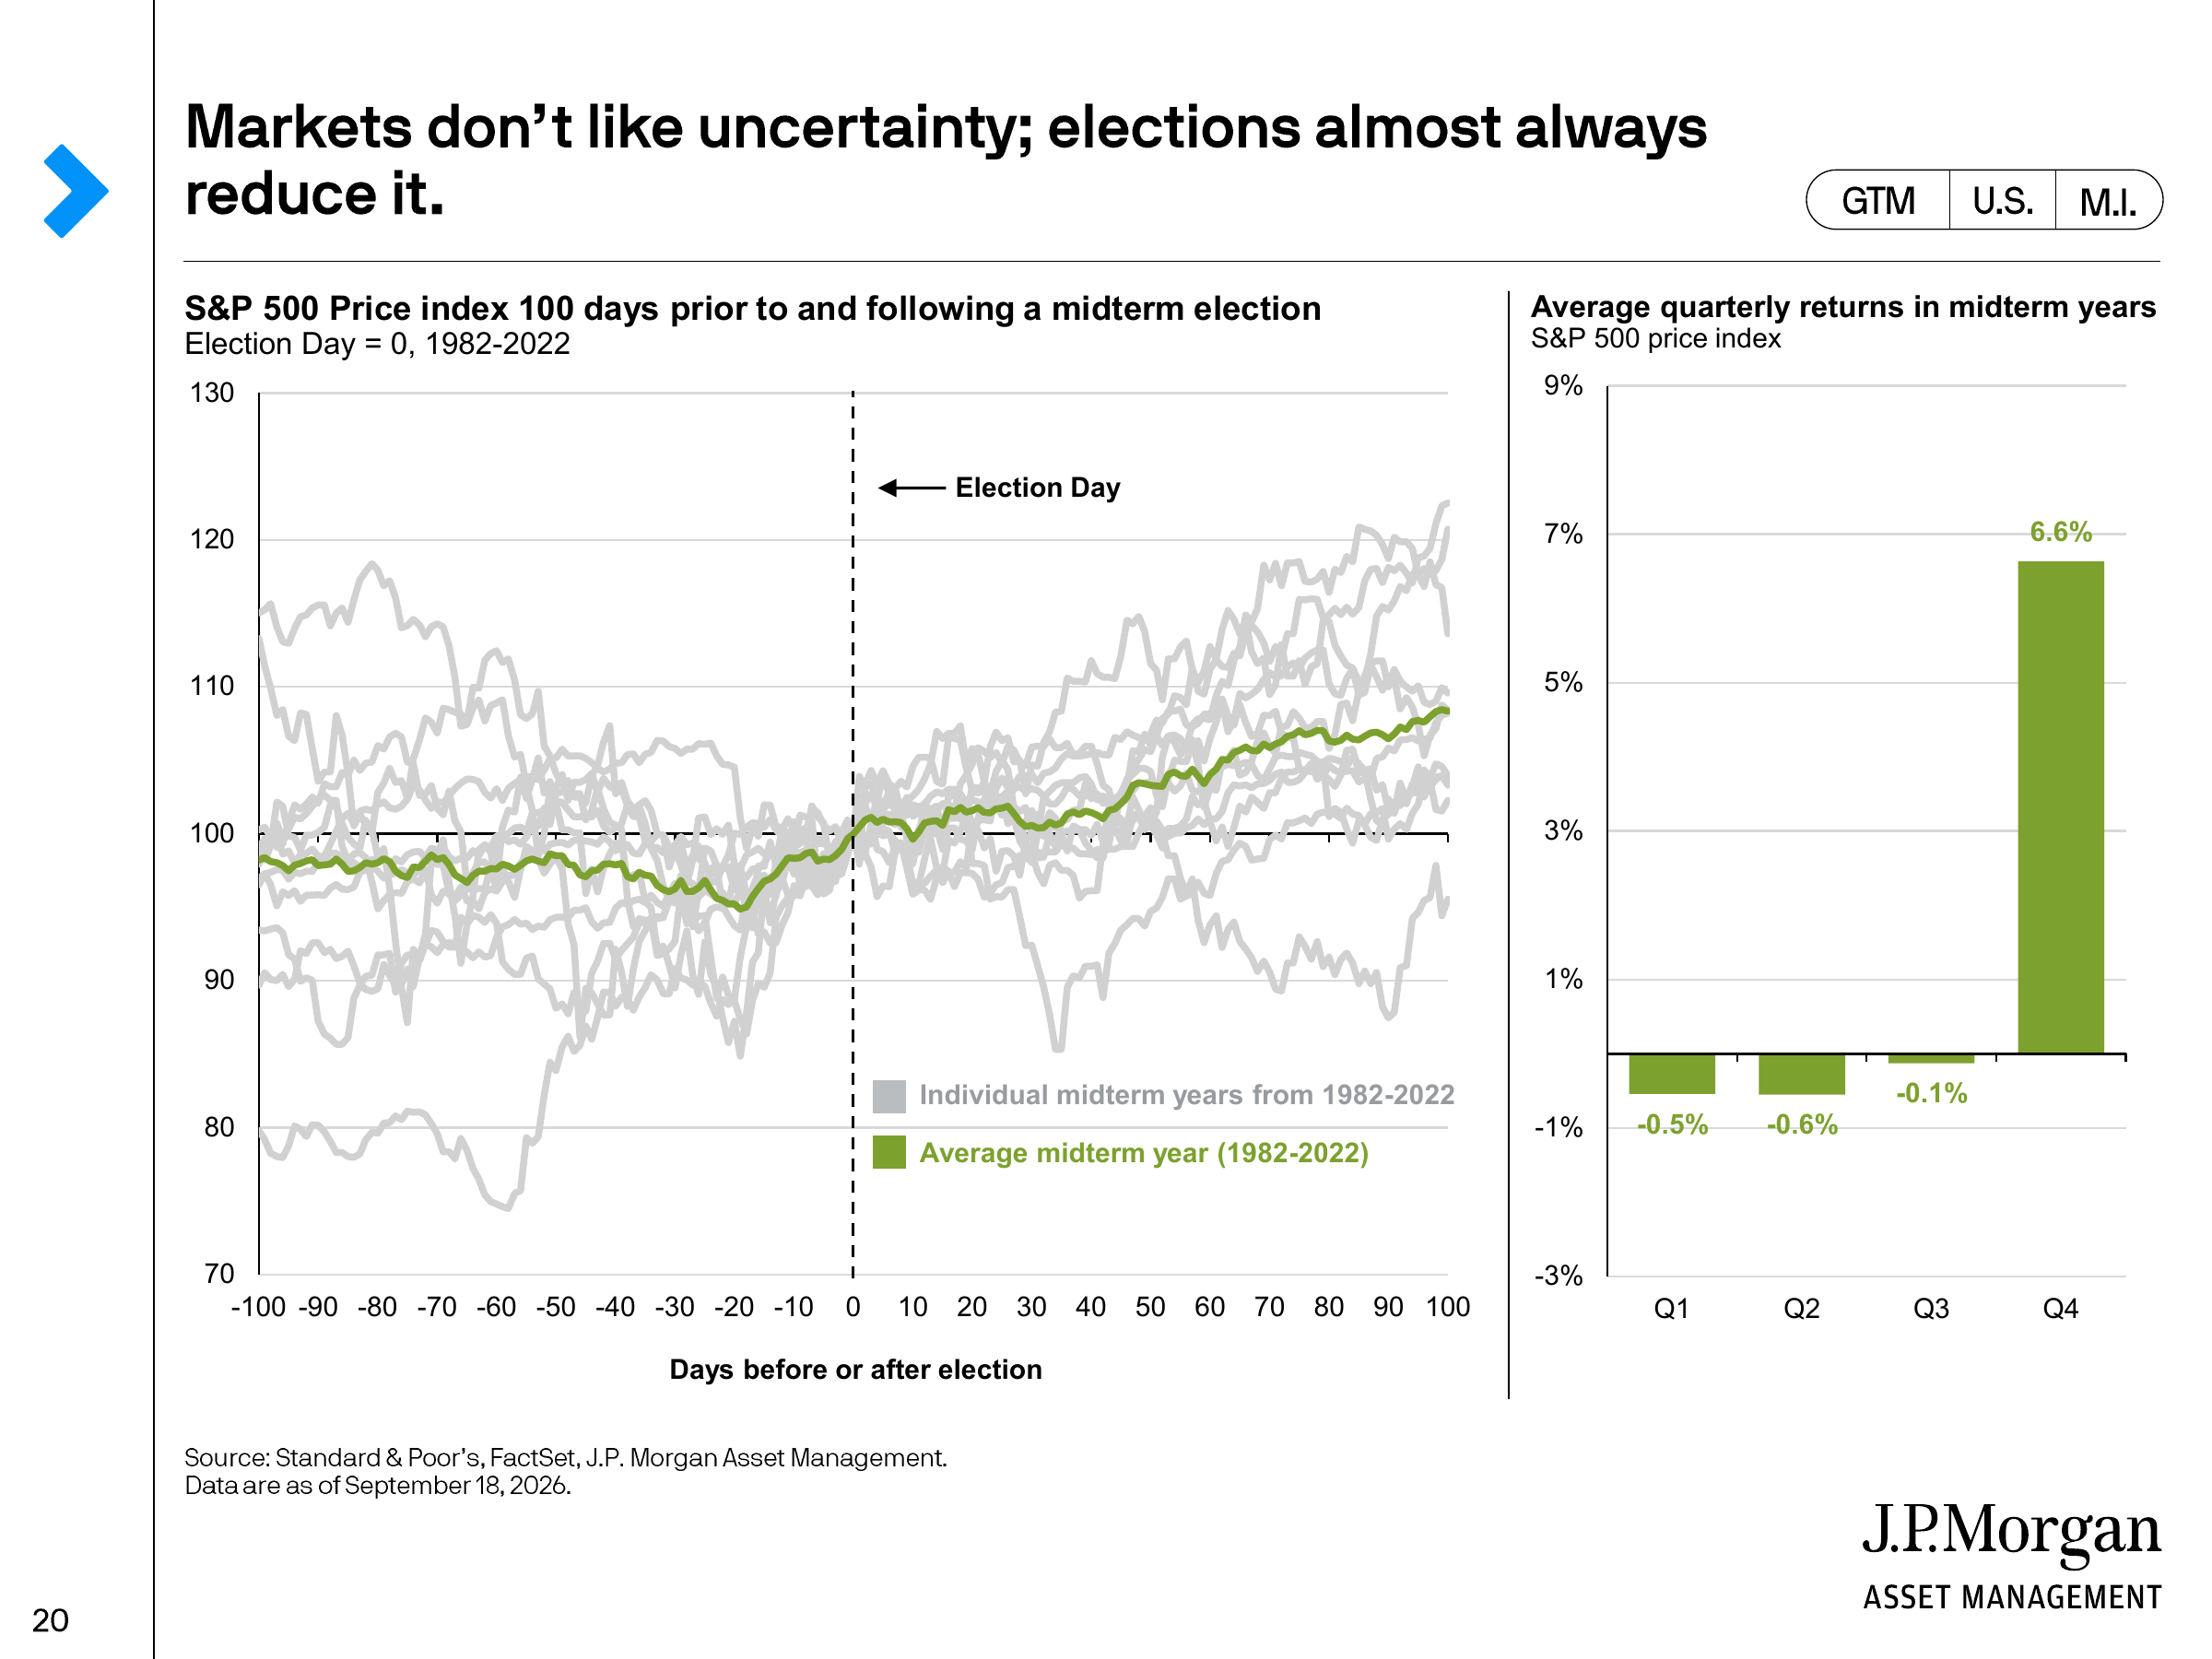
J.P. Morgan giải thích hiện tượng này là "sự mờ dần của bất định": trước bầu cử, thị trường cần định giá đồng thời nhiều kịch bản chính sách; khi ngày bỏ phiếu đến gần, các con đường chính sách khả thi dần thu hẹp, và nguồn bất định từ bầu cử cũng theo đó giảm xuống.
Nhưng điều này vẫn chỉ có thể được hiểu là thống kê lịch sử, chứ không thể trực tiếp ngoại suy thành dự báo thị trường cho năm 2026.
Năm 2002 là một phản ví dụ rõ ràng. Khi đó, ngay cả khi bầu cử giữa nhiệm kỳ kết thúc, áp lực cơ bản do bong bóng công nghệ vỡ vẫn lấn át yếu tố "bất định chính trị biến mất". Nói cách khác, bầu cử có thể chấm dứt những ẩn số chính trị, nhưng không thể chấm dứt bản thân chu kỳ kinh tế.
Điều thực sự cần theo dõi trong năm 2026 vẫn là lạm phát và lãi suất
Khung phân tích này đặc biệt rõ ràng khi áp dụng vào năm nay.
CPI tháng 8 của Mỹ tăng 3,4% so với cùng kỳ, CPI lõi tăng 2,4% so với cùng kỳ; trong đó giá xăng tăng 3,9% so với tháng trước, đóng góp hơn một phần ba mức tăng CPI chung của tháng đó. Báo cáo của J.P. Morgan do đó đã đưa giá năng lượng, khả năng chi trả của người dân và lạm phát trở lại danh sách các biến số quan trọng của môi trường vĩ mô hiện tại.
Sau đó, Fed đã tăng lãi suất 25 điểm cơ bản tại cuộc họp tháng 9 lên 3,75%—4,00%. Trong dự báo kinh tế mới nhất, FOMC dự báo trung vị lãi suất quỹ liên bang vào cuối năm 2026 là 4,1%, đồng thời dự báo lạm phát PCE cả năm là 3,7% và PCE lõi là 3,4%.
J.P. Morgan trong dữ liệu ngày 18 tháng 9 cũng chỉ ra rằng, vào thời điểm đó thị trường đã bắt đầu tính đến khả năng tăng lãi suất thêm một lần nữa trong năm.
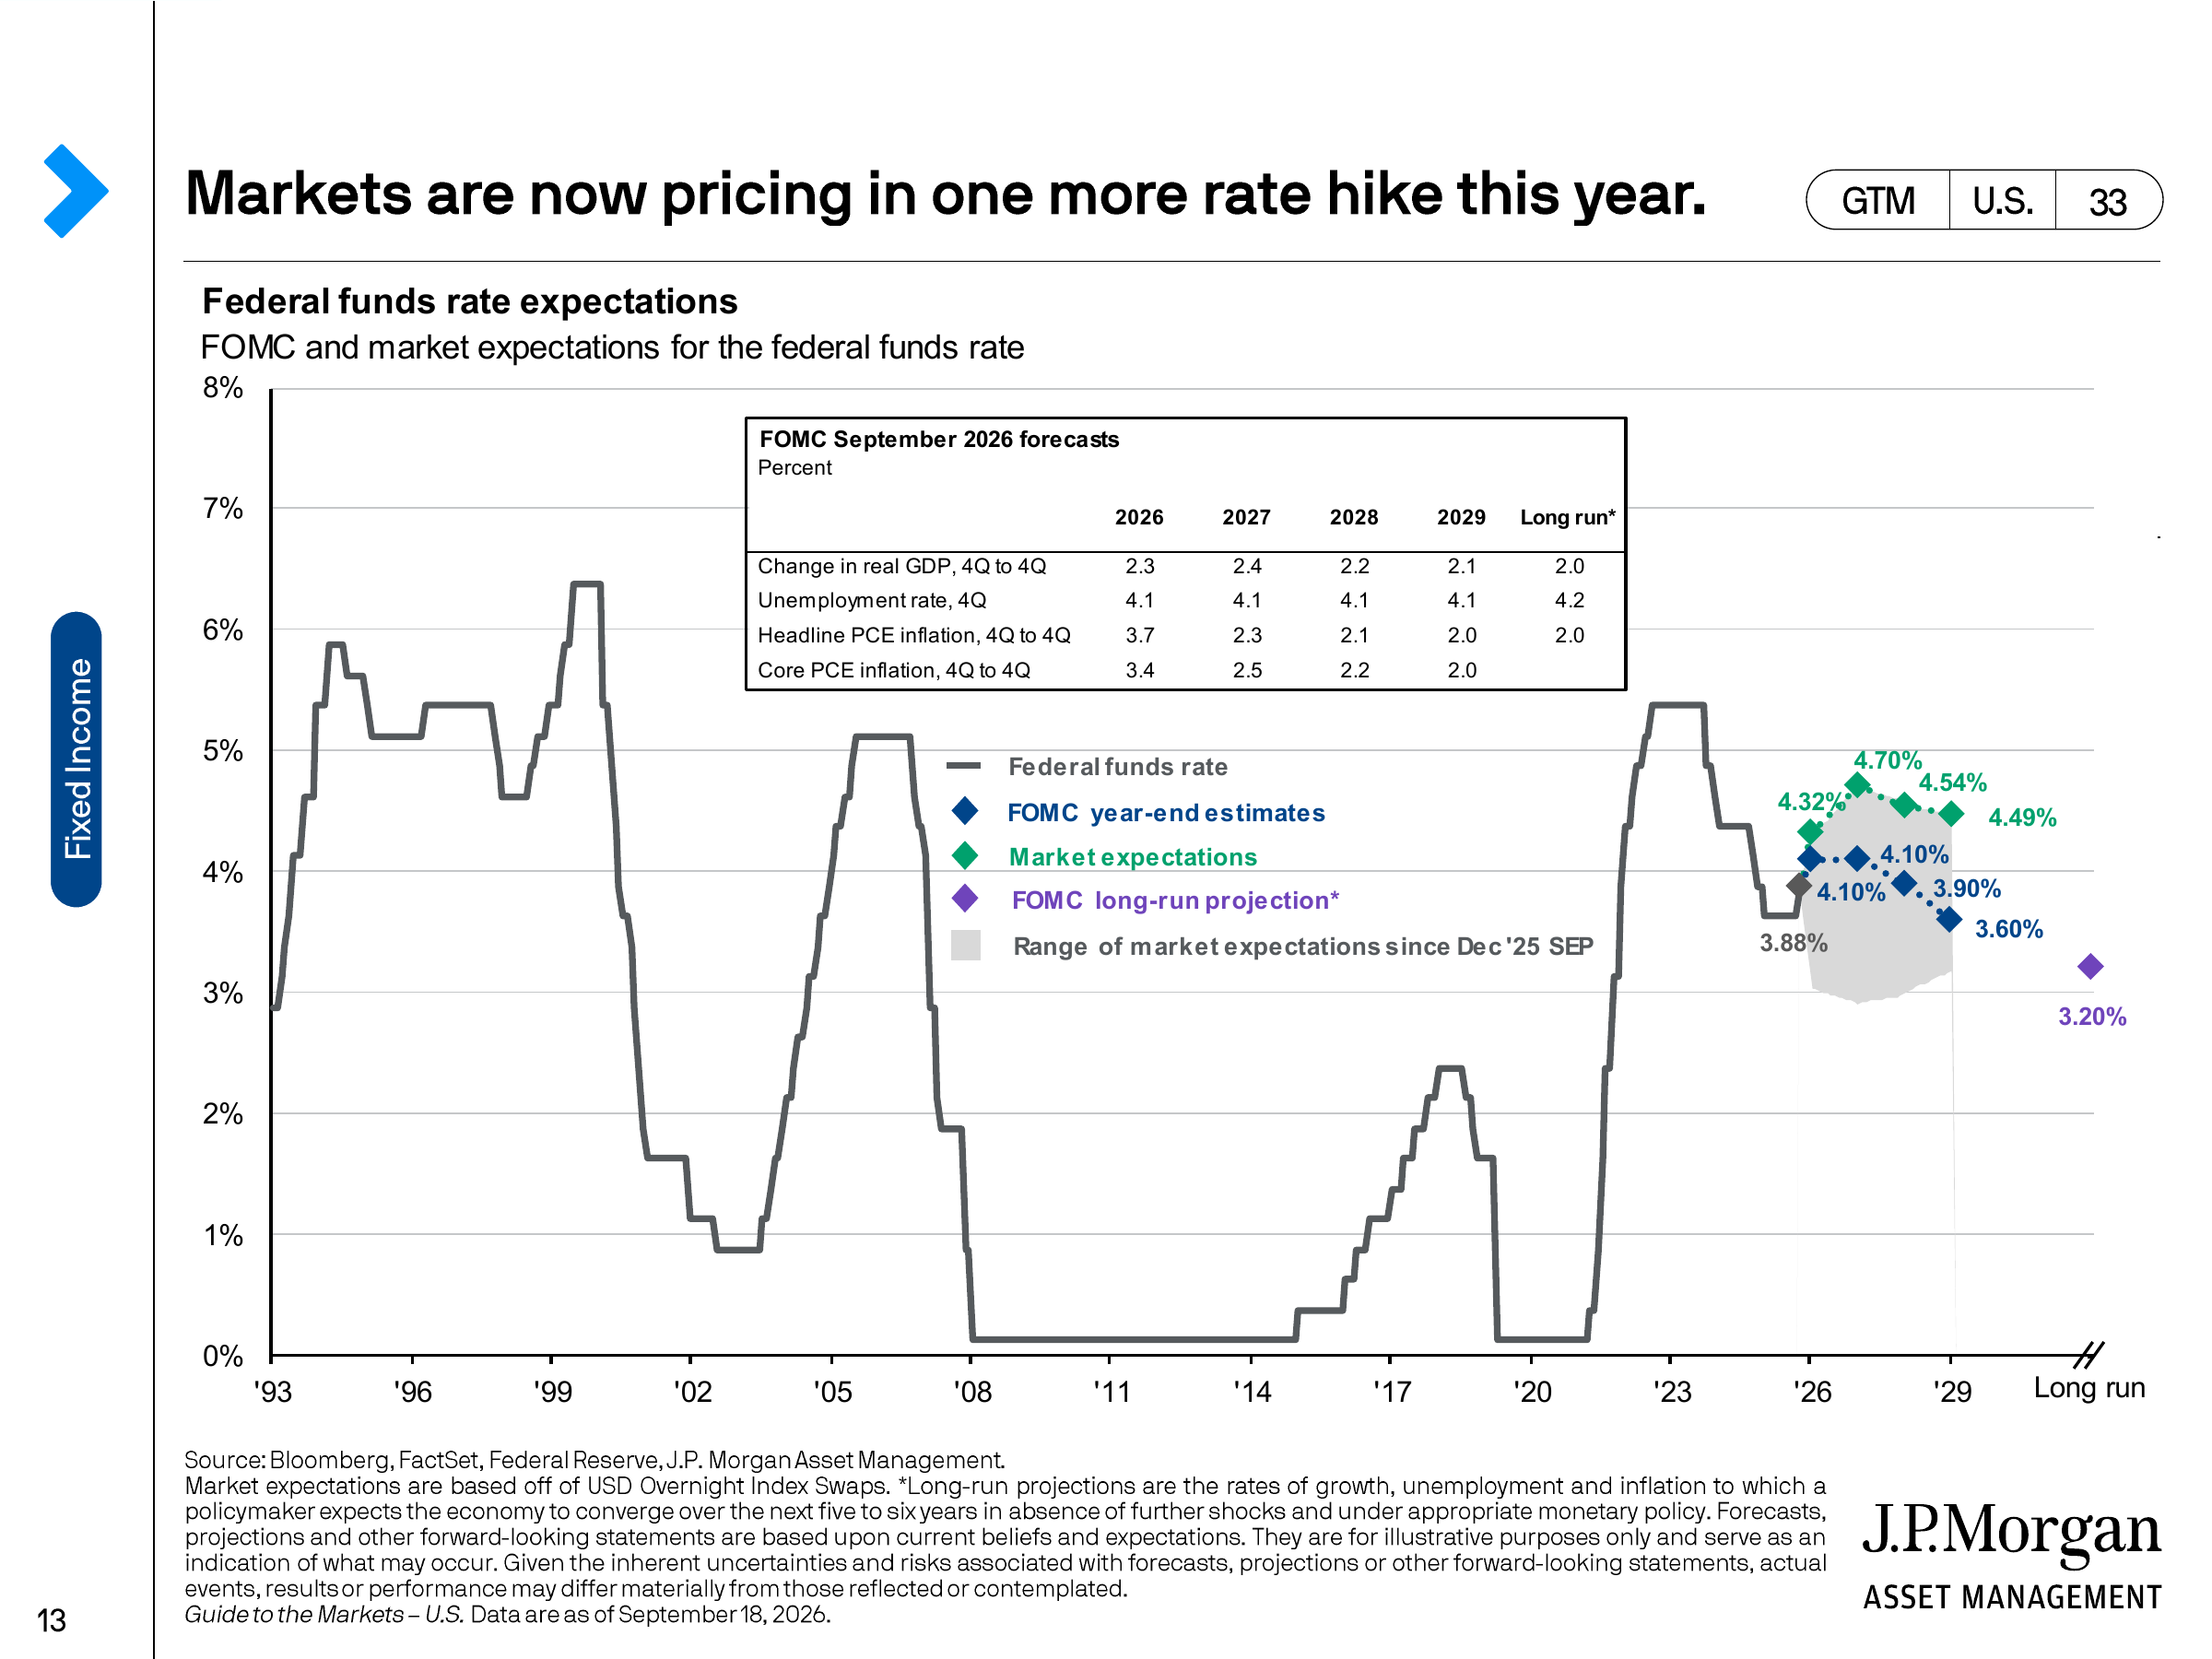
Điều này khiến môi trường thị trường mà cuộc bầu cử giữa nhiệm kỳ năm 2026 đối mặt trở nên rõ ràng khác biệt so với một "giao dịch bầu cử" thuần túy: một bên là những thay đổi về con đường tài khóa, thương mại và quản lý giám sát do quyền kiểm soát Quốc hội mang lại, bên kia là lạm phát và chính sách tiền tệ đã được định giá lại.
Yếu tố sau có thể trực tiếp thay đổi lãi suất phi rủi ro, tỷ lệ chiết khấu định giá và chi phí tài trợ của doanh nghiệp, do đó con đường tác động đến thị trường tổng thể cũng trực tiếp hơn.
Đây có lẽ cũng là kết luận đáng giữ lại nhất của báo cáo dài 22 trang này của J.P. Morgan: bầu cử giữa nhiệm kỳ có thể tạo ra biến động thêm, nhưng bản thân chính trị không phải là một khung định giá tài sản độc lập. Chỉ khi kết quả bầu cử tiếp tục thay đổi tài khóa, thương mại, quản lý giám sát, và cuối cùng ảnh hưởng đến lạm phát, lãi suất, tăng trưởng hoặc lợi nhuận doanh nghiệp, nó mới thực sự trở thành biến số thị trường.
Do đó, để kiểm chứng logic này tiếp theo, điều đáng quan sát hơn không phải là một cuộc thăm dò đơn lẻ hay sự thay đổi ghế, mà là liệu giá năng lượng và lạm phát có thể giảm xuống, lộ trình tăng lãi suất của Fed có tiếp tục được điều chỉnh lên hay không, không gian tài khóa sau bầu cử sẽ thay đổi như thế nào, và liệu chính sách thuế quan và quản lý có thực sự đi vào kỳ vọng lợi nhuận doanh nghiệp hay không.
[Liên kết gốc]
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia






