SEC vạch ra ranh giới đỏ cho việc mua lại token: ai kiểm soát việc mua lại sẽ quyết định đó là cơ chế hay là lời hứa
Tiêu đề gốc: "Câu chuyện mua lại token đối mặt với biến số? SEC bất ngờ vạch rõ ranh giới đỏ, không phải mọi hình thức 'dùng lợi nhuận mua token' đều tuyệt đối an toàn"
Tác giả gốc: Gemini, Shenchao TechFlow
SEC cập nhật hướng dẫn về mua lại token, vạch ra ranh giới đỏ mới cho thị trường.
Thị trường này gần đây say mê câu chuyện cũ đó: giao thức kiếm được tiền, rồi dùng nó mua token của chính mình trên thị trường thứ cấp.
Từ Hyperliquid đến pump.fun, rồi đến Uniswap và Ethena, gần như tất cả các dự án hàng đầu đều đang tiến về hướng này. "Mua lại token" đã trở thành nền tảng cơ bản vững chắc nhất của thị trường crypto hiện tại.
Ai mua lại nhiều hơn, người đó càng giống một công ty chất lượng cao đang kiếm lợi nhuận, token càng có nhiều tin tích cực để tăng giá.
Nhưng "giống một công ty đang kiếm lợi nhuận", trong ngành crypto lại chính xác là ngòi nổ tuân thủ nguy hiểm nhất.
Tại Mỹ, quyền giải thích cuối cùng để phán định một token có phải là "chứng khoán" hay không nằm trong tay SEC (Ủy ban Chứng khoán và Giao dịch Hoa Kỳ). Một khi SEC cho rằng dự án đang hứa hẹn với công chúng rằng "chúng tôi sẽ nỗ lực làm việc, dùng việc mua lại để khiến token trong tay các bạn tăng giá", token đó sẽ bị định tính là "hợp đồng đầu tư" (chứng khoán). Hậu quả là mang tính hủy diệt:
Các nền tảng giao dịch tuân thủ như Coinbase sẽ buộc phải hủy niêm yết, kênh vốn từ Mỹ bị chặn hoàn toàn, mô hình kinh doanh trực tiếp đình trệ.
Để làm rõ ranh giới trong vấn đề này, SEC chính thức luôn duy trì một bộ hỏi đáp hướng dẫn về "tài sản crypto có thuộc chứng khoán hay không" (FAQ), đây cũng là "sách đỏ" mà các hãng luật và dự án dùng để tránh các vùng cấm giám sát.
Theo tiết lộ của phóng viên crypto nước ngoài Eleanor Terrett, Bộ Tài chính Doanh nghiệp của SEC đã cập nhật FAQ về mua lại token vào ngày 28 tháng 9. Ý chính sau khi sửa đổi là:
Chỉ khi hệ thống crypto đã có thể vận hành chức năng, và không có bên trung tâm (no central party), việc tổ chức phát hành công bố kế hoạch mua lại token mới có khả năng cao không cấu thành cam kết "hợp đồng đầu tư".
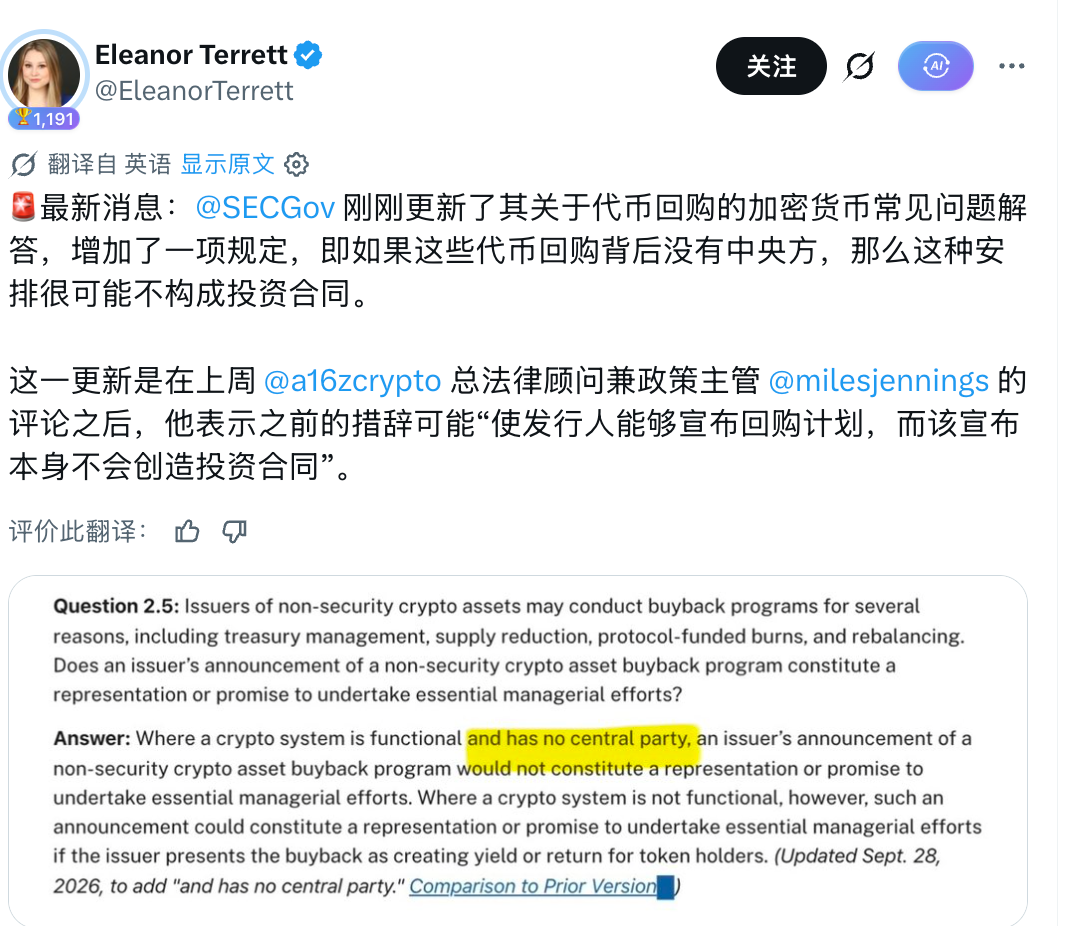
Điều đó có nghĩa là, SEC không định đập chết tất cả các hình thức mua lại, nhưng đã vạch ra một ranh giới đỏ cực kỳ nghiêm ngặt: nếu việc mua lại được thực thi tự động bởi mã on-chain, thì đó gọi là cơ chế giao thức;
Nhưng nếu phía sau bạn vẫn còn một quỹ, một đội ngũ nòng cốt (tức bên trung tâm) đang họp bàn để quyết định hạn mức mua lại, và rầm rộ tuyên truyền với cộng đồng, thì bạn vẫn đang ở vùng nguy hiểm cao của "phát hành chứng khoán trái phép".
Ranh giới đỏ này trực tiếp chia hàng chục dự án mua lại đang rất hot hiện nay thành hai phe: an toàn và nguy hiểm cao.
Định giá lại các giao thức có mua lại
Trong một năm qua, thị trường định giá việc mua lại cực kỳ thô thiển: ai mua nhiều hơn > ai công bố rầm rộ hơn > ai doanh thu cao hơn.
Nhưng sau bản FAQ này, thị trường buộc phải đeo "lăng kính quản lý" để nhìn lại số chip trong tay. Việc mua lại được phân định rõ ràng thành hai phe: "tham số giao thức" và "tuyên bố PR".
Hạng nhất: Giao thức tự động thực thi, gần hơn với đệm an toàn "không có bên trung tâm"
Đặc điểm chung của nhóm dự án này là: sản phẩm đã vận hành, việc mua lại chủ yếu dựa vào quy tắc trên chuỗi được thực thi tự động, không gian để đội ngũ tạm thời "nghĩ ra" thay đổi quy tắc hoặc hô hào là cực nhỏ.
Bản cập nhật FAQ hiện tại mà SEC công bố, về mặt môi trường có lợi cho chúng khi tuyên truyền "mua lại", bớt đi một lớp cớ "cam kết nỗ lực quản lý của con người".
Hyperliquid (HYPE): Mẫu không có bên trung tâm cứng nhất
Khoảng 99% phí giao dịch sẽ vào Assistance Fund, được đổi trực tiếp thành HYPE ở tầng thực thi L1, dòng tiền chảy vào một địa chỉ hệ thống không có private key, không thể bị rút thủ công. Không ai có thể lên lịch mua lại, cũng không ai có thể tạm dừng tùy tiện.
Theo logic nguyên văn của FAQ, HYPE là thứ ít sợ nhất trước việc "tuyên bố mua lại cấu thành hợp đồng đầu tư". Nhưng cần lưu ý điều này không có nghĩa nó được quản lý "đưa thẳng vào". Áp lực bán do mở khóa vẫn còn, mua lại cũng không đồng nghĩa giảm phát ròng, giá cuối cùng vẫn phụ thuộc vào khối lượng giao dịch phái sinh thực tế. Câu chuyện quản lý đã ổn định hơn, nhưng biến số chính của bảng lợi nhuận không thay đổi.
Uniswap (UNI): Bớt đi một lớp rủi ro bằng lời nói
Sau khi UNI mở công tắc phí thông qua quản trị, phí giao thức sẽ vào TokenJar, người ngoài chỉ có thể rút những khoản phí này bằng cách đốt UNI. Quan trọng hơn, cách nói chính thức cực kỳ kiềm chế, nêu rõ người nắm giữ UNI không có quyền yêu cầu trực tiếp đối với doanh thu giao thức.
Cơ chế của UNI được đánh giá rất cao, nhưng vì Labs và hệ thống quản trị vẫn tồn tại, nên nếu áp dụng nghiêm ngặt tiêu chí "không có bên trung tâm" thì không thể đạt điểm tối đa. Giá trị lớn nhất của FAQ đối với nó là giảm mạnh ma sát tuân thủ bằng lời nói kiểu "mở công tắc phí đồng nghĩa với chứng khoán hóa", giúp "cơ chế điều tiết nguồn cung" này đứng vững hơn.
Hạng hai: Kiểu phân phối lợi nhuận: mua lại rất lớn, nhưng câu chuyện kiểm soát không sạch
Đây là hạng có vị thế của nhà đầu tư nhỏ lẻ tập trung nhất, đồng thời cũng chịu ràng buộc rõ rệt nhất từ FAQ lần này. Chúng vẫn có doanh thu thực và hành động mua lại khổng lồ, nhưng mang đậm màu sắc "nghị quyết của công ty/đội ngũ".
pump.fun (PUMP): mua lại lợi nhuận đậm màu sắc nền tảng
Quy mô mua lại và đốt lũy kế đã đạt hàng trăm triệu USD, là biểu tượng chỉ sau HYPE trong câu chuyện mua lại hiện nay. Nhưng vấn đề nằm ở chỗ, điều này cực kỳ giống một "công ty công nghệ đang phân phối lợi nhuận". Đội ngũ có thể thay đổi tỷ lệ chia phần bất cứ lúc nào, quyết định là tích trữ trước rồi đốt sau hay đốt ngay lập tức, và bản thân nền tảng cũng có bên vận hành tập trung vô cùng rõ ràng.
FAQ sẽ không khiến PUMP dừng mua lại, nhưng sẽ khiến nó rất khó tiếp tục đóng gói việc mua lại thành "phần thưởng tuân thủ dành cho người nắm giữ token". Đối với nhà giao dịch, cỗ máy mua lại vẫn còn; nhưng đối với dòng vốn muốn kể câu chuyện token mạng lưới vĩ đại, PUMP không thể lấy FAQ này làm chứng nhận tuân thủ, và cuối cùng thị trường vẫn chỉ nhìn vào lượng phát hành thực và tỷ lệ chia phần của nó.
Ethena (ENA): phụ thuộc cao vào ngưỡng của quỹ
Đề xuất của quỹ định hướng 95% thu nhập ròng vào việc mua lại ENA, nhưng tiền đề là nguồn cung USDe phải đạt ngưỡng cao hơn. Doanh thu vào quỹ trước, rồi mới mua theo tham số quản trị, khung tập trung của Labs và Foundation vẫn rõ ràng.
ENA giống như "quỹ cam kết trong tương lai sẽ hoàn dòng về token". Điều FAQ bất lợi nhất với cấu trúc này nằm ở giới hạn diễn đạt, nếu tiếp tục tuyên truyền rầm rộ "95% doanh thu hoàn lại cho người nắm giữ token", thì sẽ đánh trúng chính xác cách diễn đạt mà SEC muốn đả kích.
Aave / Pendle và các DeFi lâu đời khác: cơn đau chuyển từ ủy ban sang tự động hóa
Loại dự án này có sản phẩm trưởng thành, doanh thu thực, nhưng vẫn là hệ thống đậm màu sắc DAO, đội ngũ sáng lập và ủy ban quỹ. Việc mua lại của chúng có thể tiếp tục, nhưng câu chuyện phải khẩn cấp chuyển từ "hoàn lại cho người nắm giữ token" sang "quản lý vốn của quỹ giao thức".
Hơn nữa, những dự án vẫn đang trong giai đoạn presale, testnet, hoặc vừa mới phát hành token đã viết vào whitepaper cam kết "sau khi lên sàn sẽ dùng X% doanh thu để mua lại" như một điểm bán cốt lõi, chính là tâm điểm mà bản FAQ lần này thực sự nhắm tới.
Khi hệ thống chưa có tính năng khả dụng, đã đóng gói việc mua lại thành lợi nhuận trong tương lai, SEC tuyên bố rõ ràng rằng điều này rất có thể cấu thành "cam kết quản lý then chốt". Những dự án như vậy đối mặt với ràng buộc tiêu cực nhất: chúng không chỉ không thể hưởng lợi từ FAQ, mà còn mất đi "mua lại" - vũ khí hô hào hiệu quả nhất trong giai đoạn khởi động nguội.
Vì vậy, bản FAQ này của SEC không hề bóp chết câu chuyện mua lại đang rất hot hiện nay.
Nó sẽ không khiến một dự án yếu không có khối lượng giao dịch trở nên mạnh hơn, nhưng nó sẽ khiến dự án có cơ chế mạnh bớt đi một cái cớ bị cơ quan quản lý tấn công, và khiến dự án có cơ chế yếu bớt đi một chiêu trò dùng để bán token.
Nếu giải thích rõ được nguồn vốn và quyền kiểm soát, thì mua lại mới là yếu tố cơ bản; nếu không giải thích rõ, thì nó chỉ là một bài PR có thể bất cứ lúc nào thu hút trát triệu tập của SEC.
Liên kết bài gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan