Wintermute: Thị trường gấu của Bitcoin còn lâu mới kết thúc, trạm tiếp theo có thể là 50.000 USD
TL;DR
·Thị trường gấu vẫn chưa kết thúc. Wintermute cho rằng đợt phục hồi của Bitcoin kể từ mức thấp tháng 7 chỉ là một cú phá vỡ giả, và khi giá giảm xuống dưới đường trung bình 200 tuần, vùng hỗ trợ kỹ thuật dài hạn đã bị mất.
·Động cơ vốn của thị trường bò đang tắt dần. Từ đầu năm 2026, ETF Bitcoin giao ngay đã rút ròng khoảng 1,9 tỷ USD, nguồn cung stablecoin giảm khoảng 14 đến 16 tỷ USD trong 30 ngày qua, và lực mua từ các công ty kho bạc tài sản số cũng đang thu hẹp.
·17 tỷ USD bị thanh lý không có nghĩa là thị trường đã chạm đáy. Đợt phục hồi gần đây chủ yếu đến từ việc mua lại vị thế bán khống, chứ không phải dòng vốn mới gia nhập. Thị trường altcoin vẫn còn nhiều đòn bẩy đang chờ được thanh lý.
·Mục tiêu tiếp theo có thể là vùng 50.000 USD. Wintermute cho rằng Bitcoin có thể kiểm tra mức thấp 62.000 USD trước, sau đó tiến gần đến vùng tập trung quyền chọn bán ở 60.000 USD. Để thay đổi lập trường phòng thủ ngắn hạn, cần thấy giá quay lại trên 68.000 USD, đồng thời ETF phục hồi dòng vốn ròng vào.
Thị trường vĩ mô: Lãi suất được định giá lại, Bitcoin trở thành đối tượng bị bán tháo
Khi CPI lõi của Mỹ tăng 0,3% so với tháng trước trong tháng thứ ba liên tiếp, kỳ vọng thị trường về việc Fed tăng lãi suất vào tháng 12 càng gia tăng, hiện xác suất tăng lãi suất đã đạt khoảng 92%. Dữ liệu lạm phát này vừa chạm đúng điều kiện mà quan chức Fed Waller trước đó đưa ra để xem xét tăng lãi suất 50 điểm cơ bản. Cùng lúc đó, lợi suất trái phiếu kho bạc kỳ hạn 10 năm của Mỹ đóng cửa ở 5,15%, tăng khoảng 30 điểm cơ bản trong một tuần.
Hai tuần trước, chúng tôi đã chỉ ra một số rủi ro có thể ảnh hưởng đến thị trường. Giờ nhìn lại, thứ thực sự gây ra cú sốc là lãi suất, chứ không phải giá dầu hay tác động sau sự kiện Binance. Giá dầu đã hạ nhiệt, tác động của sự kiện Binance cũng dần lắng xuống, nhưng áp lực từ việc lãi suất tăng lên tài sản rủi ro vẫn tiếp diễn.
Trong tuần qua, Bitcoin giảm 12,7%, đóng cửa ở 65.400 USD, trong khi chỉ số S&P 500 tăng 2,5% cùng kỳ. Ethereum giảm xuống khoảng 1.800 USD, vàng sau khi giảm khoảng 5% báo giá 3.900 USD, dầu Brent báo giá 96 USD/thùng.
Trái phiếu dài hạn, vàng và tài sản tiền mã hóa đồng loạt bị bán tháo, phản ánh thị trường đang định giá lại triển vọng lãi suất. Vì bản thân Bitcoin không tạo ra lợi suất, nó trở thành tài sản mà nhà đầu tư bán ra để có thanh khoản trong giao dịch này, đồng thời là tài sản biến động cao dễ bị tổn thương nhất khi đánh giá sai xu hướng lãi suất.
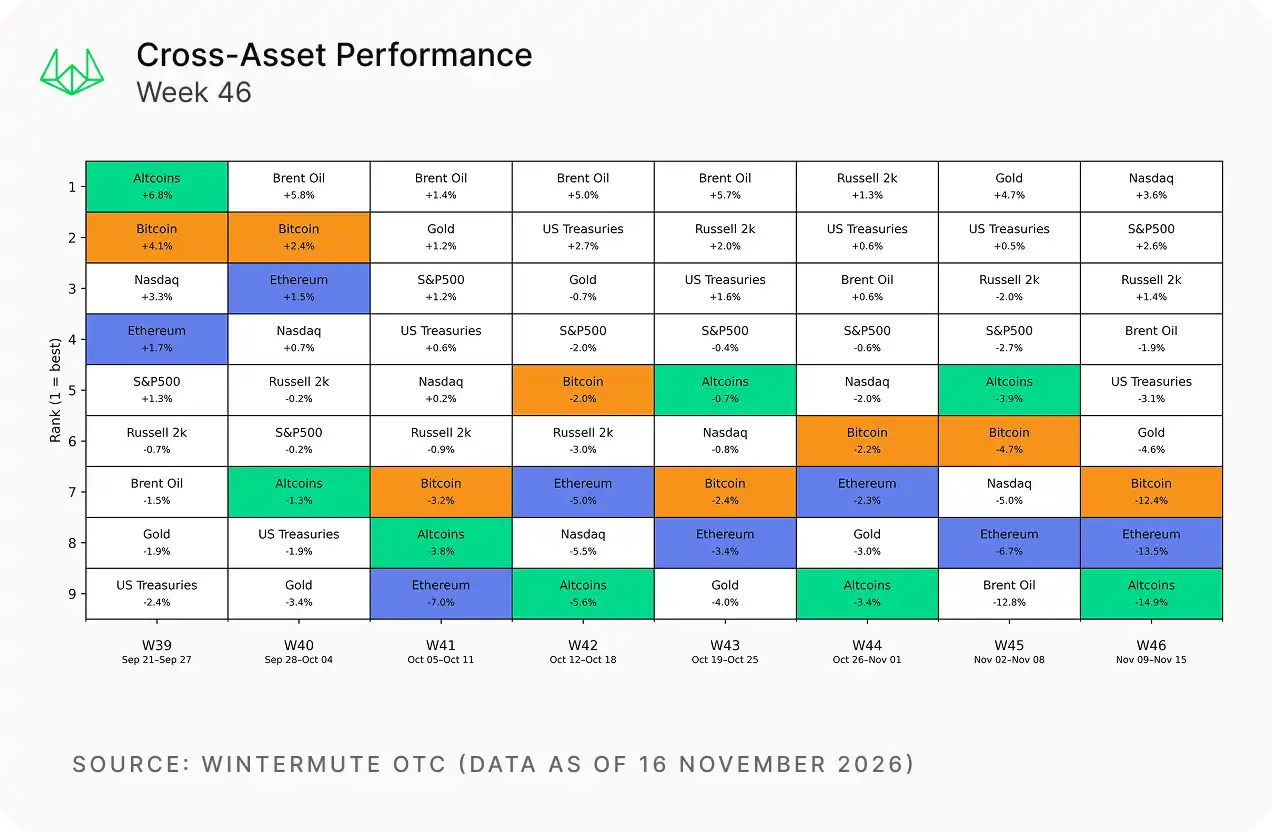
So sánh hiệu suất giữa Bitcoin và các tài sản vĩ mô
Trọng tâm thảo luận của thị trường cũng theo đó mà thay đổi. Trước đây, nhà đầu tư chủ yếu tranh luận liệu Fed sẽ tăng lãi suất 25 điểm cơ bản hay giữ nguyên lãi suất; giờ đây câu hỏi đã trở thành tăng 25 điểm cơ bản hay tăng một lần 50 điểm cơ bản.
CPI tháng 10 là dữ liệu CPI cuối cùng mà Fed có thể có được trước cuộc họp chính sách ngày 9 tháng 12. Do đó, bài phát biểu của Warsh vào thứ Hai và biên bản cuộc họp công bố vào thứ Tư đã trở thành những thông tin quan trọng mà thị trường cần theo dõi tiếp theo.
Mặc dù việc tăng lãi suất 50 điểm cơ bản một lần là biện pháp quyết liệt, thị trường đang dần chấp nhận lại quan điểm rằng: Fed đã tụt lại phía sau trong việc kiểm soát lạm phát và cần hành động dứt khoát hơn. Diễn biến của thị trường trái phiếu cũng phản ánh nhận định này.
Thị trường chứng khoán cũng tồn tại những rủi ro mới.
Sau khi Jensen Huang từ chức vào thứ Năm tuần trước, giá cổ phiếu Nvidia tiếp tục giảm. Gần đây, tài sản mã hóa thể hiện mối tương quan mạnh với chỉ số Nasdaq khi thị trường giảm, do đó, báo cáo tài chính quý III của Nvidia công bố vào thứ Ba sẽ trở thành rủi ro chính từ thị trường chứng khoán ảnh hưởng đến xu hướng Bitcoin trong tuần này.
Nhìn tổng thể, lợi nhuận doanh nghiệp đã hỗ trợ khả năng chống chịu cú sốc lãi suất của chứng khoán Mỹ, trong khi thị trường mã hóa phải chịu áp lực trực tiếp hơn thông qua việc rút vốn từ ETF. Đây cũng là nguyên nhân chính khiến mức giảm của tài sản mã hóa mở rộng rõ rệt trong tuần qua.
Thị trường mã hóa: Thị trường gấu chưa kết thúc, đợt phục hồi từ tháng 7 chỉ là một cú phá vỡ giả
Hiện có thể khẳng định rõ ràng rằng, thị trường mã hóa vẫn chưa thoát khỏi thị trường gấu, đợt phục hồi từ đáy tháng 7 cuối cùng đã được chứng minh là một cú phá vỡ giả.
Chúng tôi đã từng tập trung vào hai vị trí kỹ thuật vào ngày 2 tháng 11: ngưỡng 80.000 USD và đường trung bình động 50 tuần. Hiện nay, Bitcoin đã lần lượt phá vỡ hai ngưỡng hỗ trợ này và tiếp tục đóng cửa dưới đường trung bình động 200 tuần ở mức khoảng 68.000 USD.
Việc mất ngưỡng chỉ báo xu hướng dài hạn này có thể khiến 68.000 USD trở thành ngưỡng kháng cự quan trọng đối với đợt phục hồi tiếp theo. Thứ Bảy tuần trước, Bitcoin đã có lúc giảm xuống 62.000 USD, mức thấp nhất kể từ tháng 7.
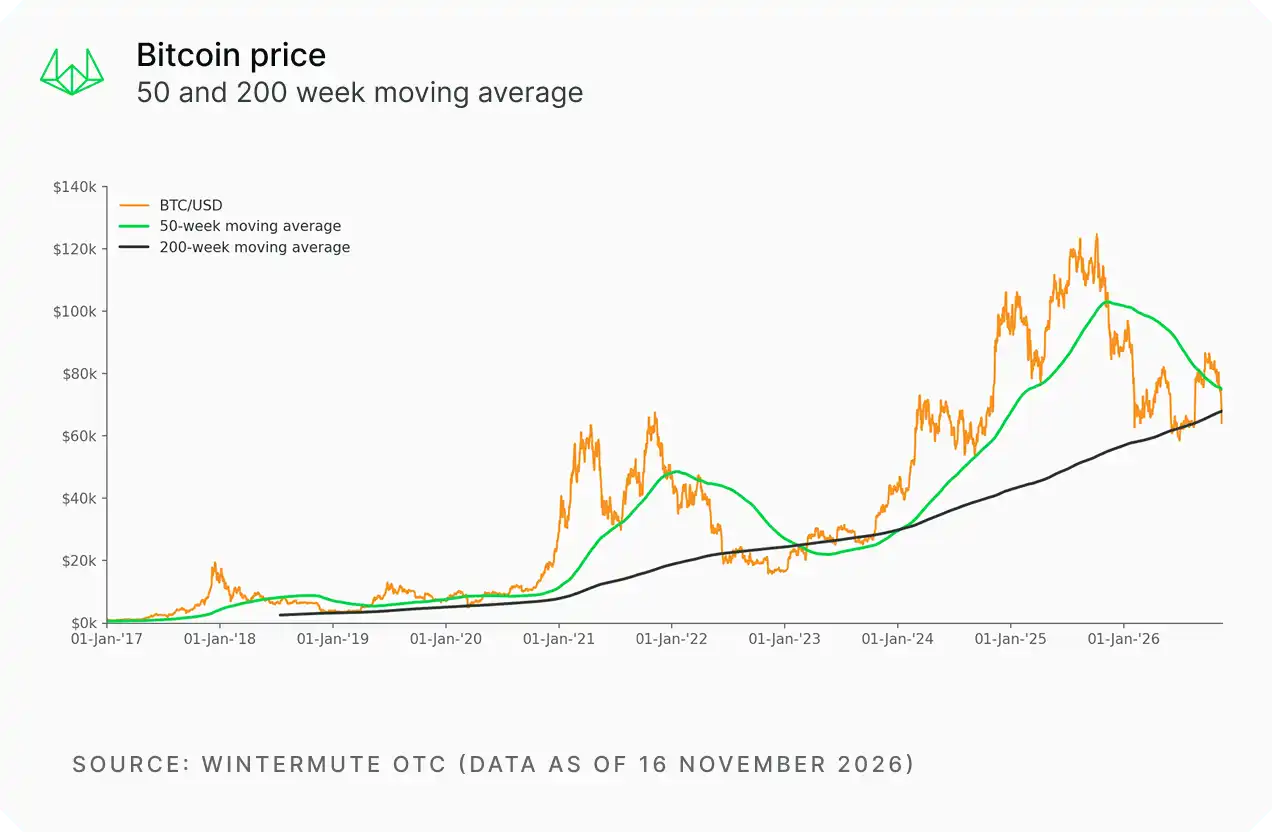
Xu hướng giá Bitcoin và đường trung bình động 200 tuần
Điều đáng cảnh giác hơn cả việc phá vỡ về mặt kỹ thuật là nguồn vốn hỗ trợ thị trường bò trong hai năm qua đang có dấu hiệu đảo chiều.
Theo dữ liệu mới nhất, tính đến nay trong năm 2026, các quỹ ETF Bitcoin giao ngay tại Mỹ đã ghi nhận dòng vốn ròng chảy ra khoảng 1,9 tỷ USD, trong khi năm 2025 và 2024 lần lượt ghi nhận dòng vốn ròng chảy vào khoảng 21 tỷ USD và 35 tỷ USD.
Nói cách khác, lực mua từ ETF - vốn đã liên tục thúc đẩy đà tăng của Bitcoin trong hai năm qua - nay đã chuyển sang bán ròng.
Thị trường stablecoin cũng không cung cấp thêm dòng vốn tăng thêm mới. Trong 30 ngày qua, nguồn cung stablecoin đã giảm khoảng 14 tỷ đến 16 tỷ USD, cho thấy thị trường thiếu dòng vốn USD mới chảy vào.
Đồng thời, lực mua từ các công ty kho bạc tài sản số (DAT) cũng đang thu hẹp.
MSCI sẽ loại Strategy khỏi chỉ số sau khi thị trường đóng cửa ngày 30 tháng 11, trong khi giá Bitcoin giao ngay hiện thấp hơn khoảng 14% so với chi phí nắm giữ trung bình khoảng 75.500 USD của Strategy.
Đối với các công ty thuộc loại này - vốn huy động vốn bằng cách phát hành cổ phiếu hoặc tài trợ để mua tài sản mã hóa - mức phí bù (premium) của giá cổ phiếu so với giá trị tài sản ròng của tài sản mã hóa mà họ nắm giữ là điều kiện quan trọng để duy trì cơ chế tài trợ và mua coin liên tục. Khi mức phí bù này chịu áp lực, cơ chế tài trợ và mua vào này cũng đối mặt với thách thức.
Từ ETF, các công ty kho bạc tài sản số, cho đến dòng vốn của nhà đầu tư bán lẻ và tổ chức, gần như tất cả các kênh đều dẫn đến cùng một kết luận: thanh khoản vốn trên thị trường đang trì trệ, thậm chí tiếp tục xấu đi.
Chỉ khi các dòng vốn này xuất hiện sự đảo chiều rõ ràng và bền vững, chúng tôi mới xem xét lại khả năng thị trường bước vào xu hướng tăng.
Thanh lý quy mô lớn không có nghĩa là thị trường đã tạo đáy
Đây cũng là lý do tại sao chúng tôi không cho rằng đợt thanh lý quy mô lớn gần đây đồng nghĩa với việc thị trường đã hình thành đáy.
Trong 24 giờ tính đến Chủ nhật, thị trường tiền mã hóa đã ghi nhận khoảng 1,7 tỷ USD bị thanh lý bắt buộc, trong đó khoảng 80% đến từ các vị thế mua (long). Đồng thời, tỷ lệ phí tài trợ (funding rate) trên các sàn giao dịch lớn đều đã chuyển sang âm.
Trong trường hợp này, đà phục hồi giá sau thanh lý nhiều khả năng đến từ việc mua lại các vị thế bán (short covering), chứ không phải dòng vốn mới thực sự gia nhập thị trường.
Cho đến nay, chúng tôi vẫn chưa thấy đủ vốn mới tích cực hấp thụ ở mức giá hiện tại.
Mức đòn bẩy là một yếu tố khác cần cảnh giác. Hiện tại, quy mô hợp đồng mở (open interest) của altcoin vẫn gần gấp đôi Bitcoin. Điều này có nghĩa là thị trường có mức độ tham gia cao của nhà đầu tư bán lẻ vẫn đang tích lũy nhiều vị thế đòn bẩy, và có thể còn một chặng đường nữa mới đạt được mức thanh lý triệt để.
Do đó, chúng tôi không cho rằng altcoin sẽ tạo đáy trước Bitcoin.
Về mặt chính sách cũng thiếu vắng chất xúc tác đủ để đảo ngược dòng vốn. Sau khi đảng Dân chủ thắng cử giữa kỳ tại Mỹ, 《CLARITY Act》vẫn chưa có lịch trình bỏ phiếu rõ ràng tại Thượng viện, và dự luật này sẽ hết hạn vào ngày 3 tháng 1. Do đó, chúng tôi sẽ không lấy tiến triển lập pháp quản lý crypto rõ ràng trong năm nay làm cơ sở cho phán đoán đầu tư.
Quan điểm Wintermute: Ngắn hạn vẫn nên duy trì phòng thủ, chú ý vùng 50.000 USD
Phán đoán cốt lõi của chúng tôi là: «Thị trường hiện tại do lãi suất dẫn dắt, Bitcoin trở thành tài sản không sinh lời mà nhà đầu tư bán ra để có thanh khoản. Lực mua ETF đã biến mất, các hỗ trợ kỹ thuật then chốt lần lượt bị phá vỡ, do đó chúng tôi vẫn giữ lập trường phòng thủ. Hướng ít trở lực nhất của thị trường vẫn là đi xuống, ngắn hạn có thể kèm theo dao động lặp đi lặp lại.»
Môi trường vĩ mô hiện tại có những điểm tương đồng với giai đoạn thị trường crypto điều chỉnh mạnh năm 2022.
Khi đó, lãi suất thực tế tăng buộc nhà đầu tư đồng thời giảm mức độ rủi ro đối với trái phiếu dài hạn, vàng và tài sản crypto. Hiện nay, thị trường đã định giá đầy đủ kỳ vọng tăng lãi suất tháng 12, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đạt 5,15%, và lạm phát lõi CPI vừa chạm đúng mức lạm phát then chốt mà Waller đề cập.
Thị trường lãi suất hiện đã định giá ba lần tăng lãi suất tính đến tháng 3 năm sau, và kỳ vọng lãi suất xa hơn vẫn còn dư địa điều chỉnh tăng thêm.
Trong bối cảnh dòng vốn tiếp tục chảy ra và Bitcoin để mất đường trung bình động 200 tuần, chúng tôi dự báo giá vẫn có thể chịu áp lực về vùng 50.000 USD.
Ngắn hạn cần chú ý hai vị trí:
62.000 USD: mức thấp giai đoạn hình thành thứ Bảy tuần trước, cũng là vị trí quan sát quan trọng đầu tiên gần đây.
60.000 USD: vùng giá thực hiện có mức tập trung quyền chọn bán trên nền tảng Deribit tương đối cao, có thể trở thành mục tiêu tiếp theo mà giá tiến gần.
Tuy nhiên, chúng tôi không cố gắng dự đoán đáy tuyệt đối hay điểm thấp nhất của thị trường, vì điều này thực tế không thể làm được.
Đối với nguồn vốn có kỳ hạn đầu tư tính bằng vài quý, có niềm tin cao vào giá trị dài hạn của Bitcoin và có thể chịu đựng biến động, việc giá đóng cửa dưới đường trung bình động 200 tuần vẫn có thể mang lại cơ hội rủi ro-lợi nhuận đáng để nghiên cứu.
Nhưng điều này khác với giao dịch ngắn hạn.
Giá trị đầu tư dài hạn có thể đang cải thiện, không có nghĩa là giá ngắn hạn đã ngừng giảm. Chúng tôi vẫn lạc quan về triển vọng dài hạn của Bitcoin, nhưng sẽ không áp dụng máy móc phán đoán này vào quản lý vị thế ngắn hạn. Hiện tại vẫn nên duy trì linh hoạt, điều chỉnh kịp thời theo thay đổi của thị trường.
Trong trường hợp nào chúng ta sẽ thay đổi quan điểm giảm giá ngắn hạn?
Chúng ta đang theo dõi hai tình huống có thể thay đổi đánh giá phòng thủ hiện tại.
Thứ nhất, Bitcoin lấy lại được đường trung bình động 200 tuần quanh mức 68.000 USD, và xác nhận phá vỡ bằng mức đóng cửa hàng ngày, đồng thời ETF Bitcoin giao ngay trong ngày đó quay trở lại dòng vốn ròng dương.
Điều này sẽ có nghĩa là sự phục hồi giá được hỗ trợ bởi dòng tiền thực sự, chứ không chỉ là đợt phục hồi kỹ thuật do đóng vị thế bán khống thúc đẩy.
Thứ hai, biên bản cuộc họp của Fed công bố vào thứ Tư, hoặc dữ liệu lạm phát chi tiêu tiêu dùng cá nhân (PCE) tháng 10 công bố sau đó, khiến thị trường không còn định giá kỳ vọng tăng lãi suất vào tháng 1 năm sau.
Điều này có nghĩa là áp lực lãi suất trước đây đã đẩy tài sản rủi ro giảm có thể sẽ dịu bớt.
Ngoài ra, thanh khoản thị trường trong kỳ nghỉ lễ tương đối mỏng, sau khi công bố tin tức quan trọng, biến động giá lên hoặc xuống đều có thể bị khuếch đại.
Tuần này cần chú ý đến thông tin liên quan đến Fed vào thứ Hai, báo cáo tài chính của Nvidia vào thứ Ba, và diễn biến giao dịch của ANT sau khi vào thị trường công khai.
Nhìn chung, việc Bitcoin giảm xuống dưới đường trung bình 200 tuần tự nó không có nghĩa là thị trường sẽ không phục hồi, nhưng trước khi dòng vốn ETF, lực mua của tổ chức và môi trường lãi suất vĩ mô chưa có cải thiện thực chất, mọi đợt phục hồi đều cần được đối xử thận trọng.
Điều thị trường thực sự cần không chỉ là giá ngừng giảm, mà là dòng vốn quay trở lại có thể hỗ trợ lại xu hướng tăng.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan