Báo cáo SemiAnalysis: Tại sao lại hạ dự báo nhu cầu chip và điều chỉnh giảm mạnh dự báo doanh thu của Nvidia?
Tiêu đề gốc: Điều chỉnh giảm nhu cầu Accelerator và triển vọng giao hàng; Nvidia chịu gánh nặng
Tác giả gốc: Myron Xie và Ivan Chiam
Lời tòa soạn: Một chip Feynman Ultra của Nvidia, trong hai phiên bản mô hình của SemiAnalysis, giá bán trung bình chênh lệch khoảng 77.000 USD. Ngày 13 tháng 11, tổ chức nghiên cứu bán dẫn này đã hạ dự báo giá bán trung bình của con chip này từ khoảng 175.000 USD xuống còn 98.000 USD, giảm khoảng 44%. Chi phí bộ nhớ băng thông cao (HBM) giảm đã giải thích một phần, phần điều chỉnh còn lại phản ánh đánh giá mới của các nhà phân tích về khả năng định giá của Nvidia. Khi các khách hàng lớn có thêm nhiều lựa chọn thay thế, mức phí cao cấp mà Nvidia có thể thu cho thế hệ chip tiếp theo có thể thấp hơn dự kiến trước đây.
Đợt điều chỉnh này không chỉ liên quan đến Nvidia. SemiAnalysis đã hạ dự báo chi tiêu toàn cầu cho AI accelerator năm 2028 từ 1.054 nghìn tỷ USD xuống còn 758 tỷ USD, giảm gần 300 tỷ USD. Theo mô hình mới, đến năm 2030, chi tiêu hàng năm vẫn sẽ vượt 900 tỷ USD, gấp hơn hai lần năm 2026. Mức tăng vẫn đáng kể, nhưng doanh thu định kỳ hàng năm tăng ròng trong quý ba của các phòng thí nghiệm AI tiên phong đã chậm lại, và các nhà đầu tư cũng thắt chặt tài trợ cho trung tâm dữ liệu. Các dự án thiếu cam kết mua hàng từ khách hàng lớn thường phải giải quyết trước câu hỏi ai sẽ bỏ tiền xây phòng máy, đấu nối điện, mua thiết bị, thì đơn hàng chip mới có hy vọng được thực hiện.
Áp lực mà Nvidia đối mặt đến từ hai loại khách hàng. Anthropic có thể phân bổ năng lực tính toán giữa TPU của Google, Trainium của Amazon và hai nhà sản xuất GPU. OpenAI vừa đẩy mạnh chip tự phát triển, vừa có thể thu được lợi ích tiềm năng từ giao dịch chứng quyền với AMD. Đồng thời, Nvidia có mức độ tiếp xúc lớn nhất với các nhà cung cấp dịch vụ đám mây mới nổi trong số các nhà cung cấp chip. Những khách hàng này cần huy động vốn trước để mua GPU, rồi thu hồi đầu tư bằng cách cho thuê năng lực tính toán. Người mua hàng đầu có nhiều lựa chọn hơn, còn người mua dựa vào tài trợ để mở rộng lại càng khó đặt hàng hơn. Hai áp lực cộng dồn, SemiAnalysis đã hạ dự báo doanh thu sản phẩm năng lực tính toán tương ứng với lượng giao hàng năm 2030 của Nvidia xuống 66%.
So sánh giữa Broadcom và MediaTek lại hé lộ một khoản tính toán dễ bị bỏ qua trong cuộc cạnh tranh này. Cả hai đều tham gia dự án TPU, MediaTek có thể cung cấp chi phí hệ thống thấp hơn, nhưng Broadcom lại có khả năng hỗ trợ sắp xếp tài trợ cho đất đai, điện lực, phòng máy và thiết bị. Đối với người mua đang thiếu vốn, tổng chi phí cuối cùng của một hệ thống và số tiền mặt cần bỏ ra hôm nay là hai ngưỡng mua sắm khác nhau. Khi cạnh tranh chip mở rộng ra toàn bộ trung tâm dữ liệu, nhà cung cấp có thể giúp khách hàng xây dựng dự án cũng có nhiều cơ hội giành được đơn hàng hơn.
Dưới đây là nguyên văn:
TL;DR
·SemiAnalysis đã hạ dự báo chi tiêu cho accelerator năm 2028 từ 1,054 nghìn tỷ USD xuống 758 tỷ USD, dự báo năm 2030 thấp hơn khoảng 40% so với phiên bản cũ.
·Doanh thu định kỳ hàng năm tăng ròng trong quý III của các phòng thí nghiệm AI tiên phong đã chậm lại, các nhà đầu tư nợ và vốn cổ phần cũng thắt chặt tài trợ cho cơ sở hạ tầng AI, các dự án thiếu cam kết mua hàng từ các hãng cloud lớn đặc biệt dễ bị tổn thương.
·Giả định giá bộ nhớ băng thông cao (HBM) được hạ xuống là một trong những nguyên nhân chính khiến kỳ vọng chi tiêu cho accelerator giảm. Theo mô hình mới, nhu cầu HBM tính bằng bit vẫn tăng theo từng năm.
·Cả giả định về số lượng và giá của Nvidia đều được hạ xuống. Xét theo doanh thu sản phẩm tính toán tương ứng với lượng xuất hàng, dự báo giai đoạn 2027 đến 2030 lần lượt bị hạ 22%, 39%, 56% và 66%.
·Dự báo doanh thu tích lũy chip tùy chỉnh giai đoạn 2026 đến 2030 của Broadcom bị hạ 11%, chủ yếu do giá HBM giảm. Triggerfish do MediaTek thiết kế cho Anthropic có dự báo sản lượng xuất hàng trong toàn bộ vòng đời bị hạ 42%.
·Dự báo chi tiêu dài hạn của AMD cũng bị hạ xuống, nhưng giao dịch chứng quyền đã tăng sức hấp dẫn của hãng đối với Meta và OpenAI. Dự báo xuất hàng năm 2027 và 2028 của Trainium thuộc Amazon được giữ nguyên.
Điều chỉnh dự báo nhu cầu
Chúng tôi đã hạ dự báo về sản lượng xuất hàng, chi tiêu và nhu cầu điện năng của chip AI và máy chủ trong toàn bộ giai đoạn dự báo, trong đó dự báo giai đoạn 2028 đến 2030 chịu ảnh hưởng lớn hơn. Lần hạ này phản ánh ba điều chỉnh, gồm sản lượng xuất hàng giảm, giá giảm, và giả định mức tiêu thụ điện năng trên mỗi chip thấp hơn đối với các dự án accelerator tương lai năm 2029 và 2030.
Nhìn chung, lý do chúng tôi điều chỉnh dự báo như sau.
1、Chúng tôi đã đánh giá lại kỳ vọng tổng doanh thu token của toàn bộ hệ sinh thái, đặc biệt khi xét đến việc doanh thu định kỳ hàng năm (ARR) tăng ròng trong quý III của các phòng thí nghiệm AI tiên phong đã chậm lại. Do đó, chúng tôi hạ ước tính về nguồn cung mới, để doanh thu có thể bao phủ toàn bộ chi phí tính toán một cách bền vững hơn, như chúng tôi đã chỉ ra trong báo cáo gần đây. Chúng tôi vẫn lạc quan hơn đồng thuận thị trường về doanh thu của các phòng thí nghiệm này, và nhận thấy nhiều lĩnh vực có thể triển khai năng lực AI tiên phong và đạt lợi tức đầu tư cao. Tuy nhiên, việc xây dựng cơ sở hạ tầng có được tài trợ hay không phụ thuộc vào kỳ vọng tổng thể của các bên tham gia thị trường vốn, điều này dẫn đến điểm tiếp theo.
2、Thị trường vốn đã thắt chặt, cả nhà đầu tư nợ và nhà đầu tư cổ phần đều ngày càng miễn cưỡng chi vốn cho chi tiêu đầu tư liên quan đến xây dựng cơ sở hạ tầng AI, đặc biệt là các dự án không có cam kết mua hàng từ các nhà cung cấp dịch vụ đám mây siêu quy mô. Chúng tôi đã thảo luận vấn đề này trong báo cáo khung tài trợ. Điều này sẽ làm giảm việc phát triển đất đai, hỗ trợ điện lực và xây dựng tòa nhà chính của trung tâm dữ liệu, các dự án bị ảnh hưởng sẽ tập trung nhiều hơn vào các dự án thiếu sự hỗ trợ của nhà cung cấp dịch vụ đám mây siêu quy mô, và điện năng có thể dùng để triển khai hệ thống cũng sẽ giảm theo.
3、Kết quả bầu cử giữa nhiệm kỳ của Hoa Kỳ đã khiến 5,8 GW công suất trung tâm dữ liệu tại Hoa Kỳ dự kiến đưa vào sử dụng trong nửa cuối năm 2027 và nửa đầu năm 2028 bị trì hoãn. Các yếu tố quản lý gây ra sự trì hoãn thêm cũng đang kéo giảm tổng công suất trung tâm dữ liệu năm 2028. Chúng tôi cũng đã xem xét yếu tố này trong phân tích, nó thực sự đã dẫn đến sự sụt giảm nhất định trong lô hàng thiết bị tính toán gần đây, nhưng chúng tôi nhấn mạnh rằng hai yếu tố trước đó quan trọng hơn.
Mức điều chỉnh giảm không đồng nhất giữa các nền tảng chip và nhà cung cấp. Theo khung phân tích của chúng tôi, khách hàng vẫn sẽ ưu tiên lựa chọn chip có hiệu năng trên tổng chi phí sở hữu (perf/TCO) và hiệu năng trên mức tiêu thụ điện năng (perf/W) tốt nhất, và trên cơ sở đó xem xét điều kiện tài trợ. Các nền tảng xếp hạng thấp nhất ở các chỉ số này sẽ có mức cắt giảm lớn hơn. Kết quả là, NVIDIA chịu tác động lớn nhất, phần lớn việc cắt giảm chi tiêu tập trung vào NVIDIA. Ngoài ra, trong các dự án ASIC, chúng tôi dự kiến dự án TPU của MediaTek cũng sẽ bị ảnh hưởng, vì khả năng tài trợ của nó yếu hơn Broadcom. Hình dưới đây tóm tắt những thay đổi trong tổng chi tiêu liên quan đến accelerator và HBM.
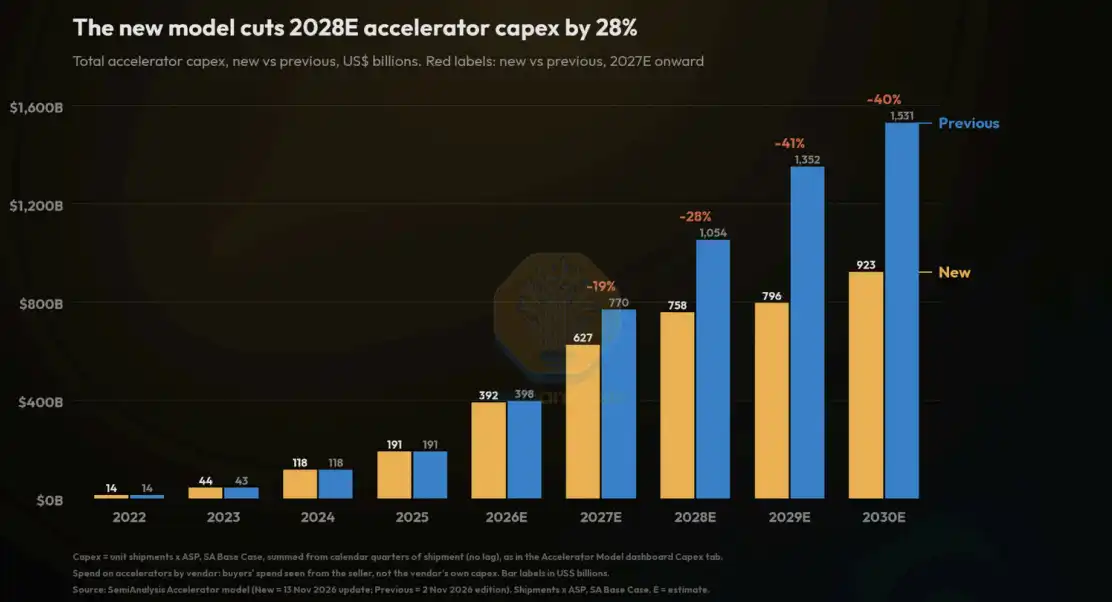
Mô hình mới hạ dự báo chi tiêu vốn cho accelerator năm 2028 xuống 28%. Tổng chi tiêu vốn cho accelerator, so sánh mô hình mới và cũ, đơn vị là tỷ USD. Từ giá trị dự báo năm 2027 trở đi, số màu đỏ thể hiện sự thay đổi của mô hình mới so với mô hình cũ. Màu vàng là phiên bản mới, màu xanh là phiên bản cũ.
Sự sụt giảm tổng chi tiêu chủ yếu được thúc đẩy bởi giá giảm. Khi dự báo lô hàng được hạ xuống, quan hệ cung cầu của HBM trở nên cân bằng hơn, do đó chúng tôi cũng hạ giả định giá HBM. Chi tiết thêm xem trong bản cập nhật mô hình bộ nhớ công bố cùng kỳ. Vì vậy, chúng tôi đưa thay đổi giá HBM vào dự báo của từng loại chip để phản ánh thay đổi chi phí danh mục vật tư (BOM). Đối với các sản phẩm tương lai của NVIDIA bắt đầu từ Feynman, việc hạ giá bán trung bình (ASP) còn phản ánh mức tăng giá thấp hơn và thay đổi chi phí HBM. Điều này phản ánh sự cạnh tranh trên thị trường phần cứng AI đã gia tăng đáng kể.
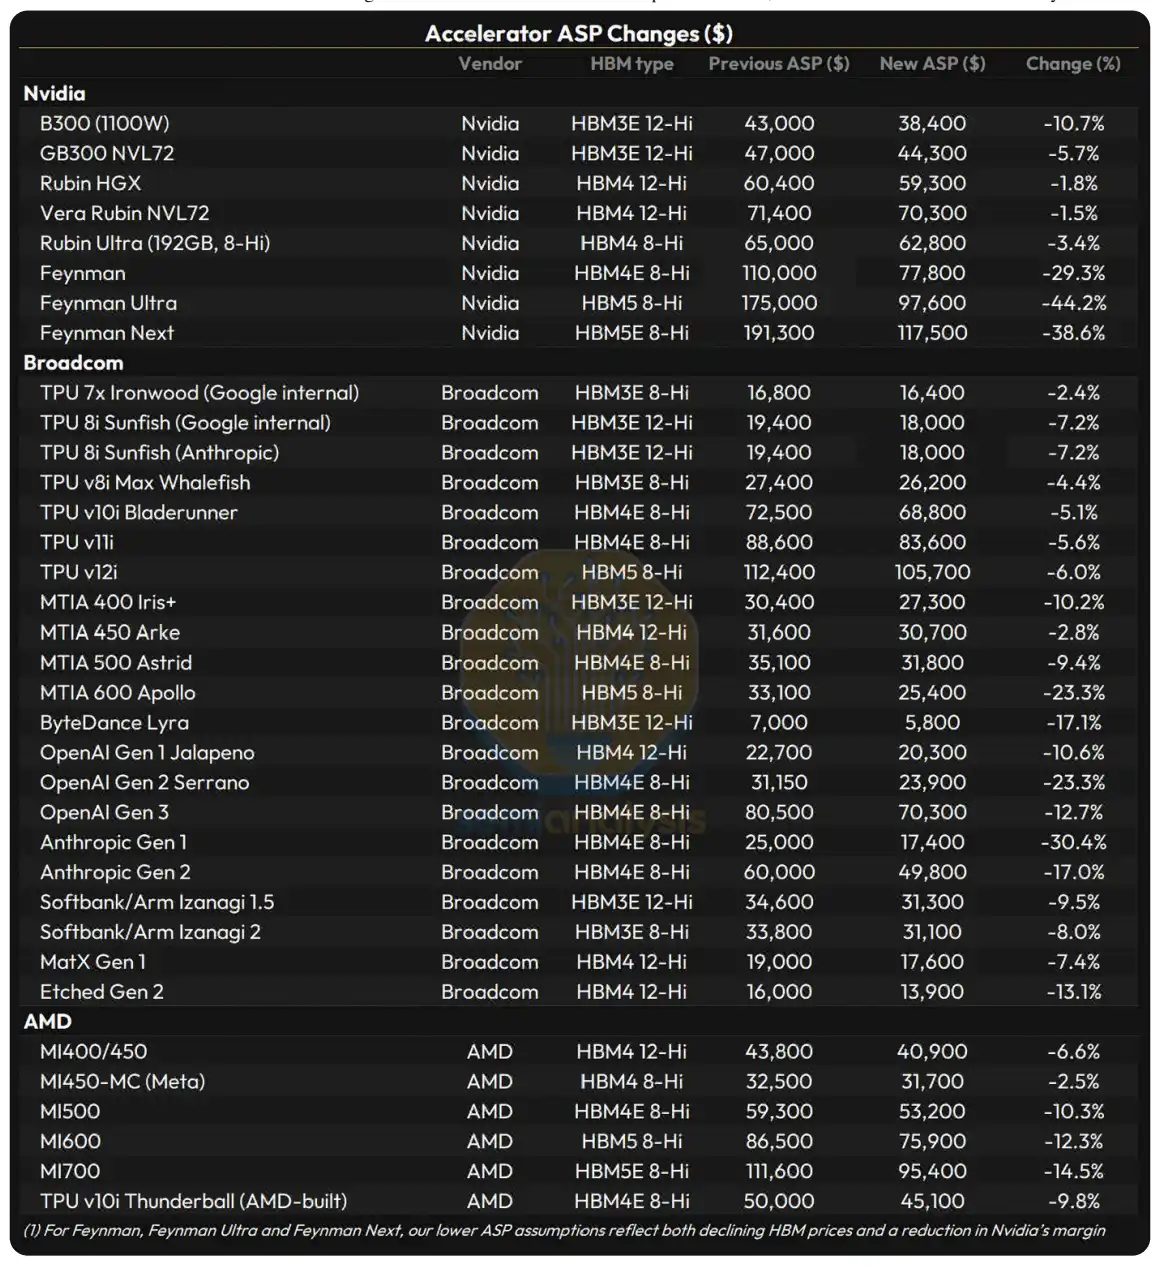
Điều chỉnh giá bán trung bình (ASP) của accelerator, đơn vị là USD. Mẫu sản phẩm, nhà cung cấp, loại HBM, giá bán trung bình mô hình cũ, giá bán trung bình mô hình mới, mức thay đổi (%). Nguồn: SemiAnalysis.
Phần lớn mức tăng chi tiêu dự báo trước đó cho năm 2027 đến từ giá tăng, đặc biệt là giá bộ nhớ tăng. Do đó, việc giá giảm trở lại sau đó đồng nghĩa với việc chuỗi cung ứng quay trở về trạng thái "bình thường" hơn.
Thay đổi giá cũng giải thích tại sao diện tích silicon tương ứng với lượng xuất hàng và nhu cầu HBM tính bằng bit vẫn đang tăng, và tăng nhanh hơn chi tiêu danh nghĩa.
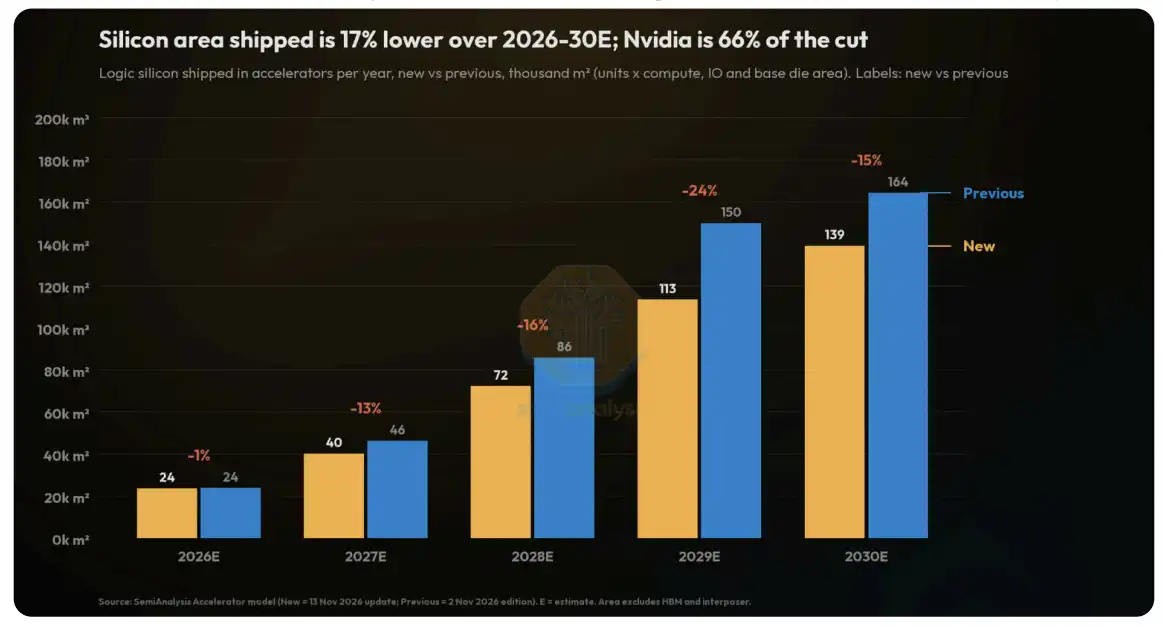
Tổng diện tích silicon xuất hàng dự báo giai đoạn 2026-2030 bị hạ 17%, trong đó Nvidia chiếm 66% mức hạ.
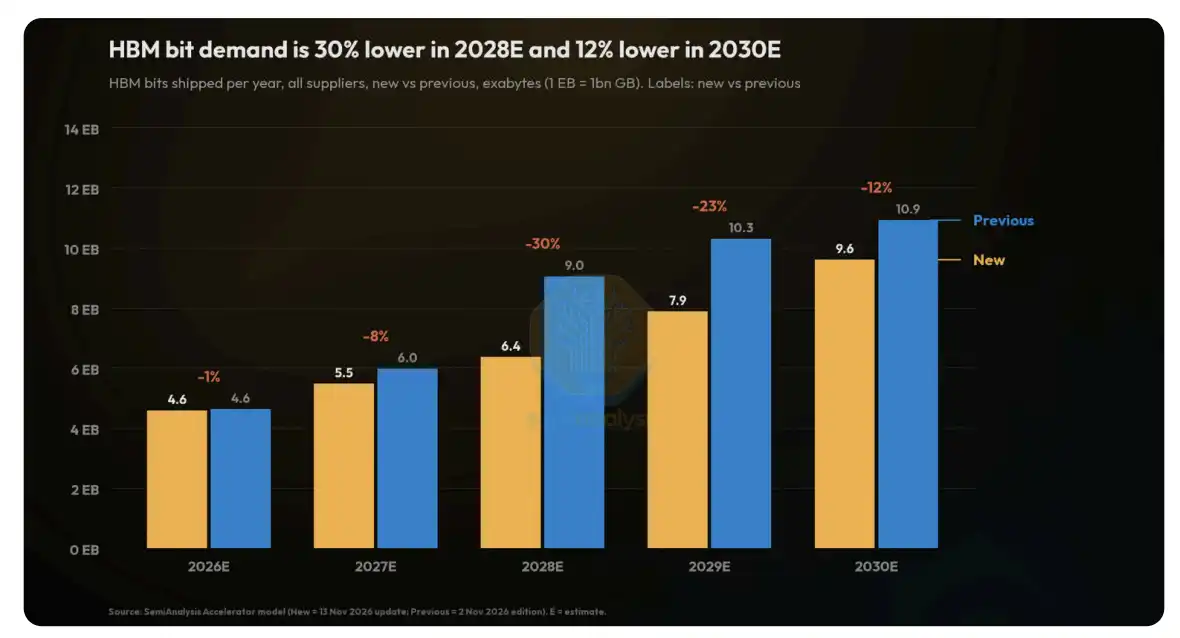
Dự báo nhu cầu HBM tính bằng bit năm 2028 bị hạ 30%, năm 2030 bị hạ 12%.
Dự báo nhu cầu điện năng cho AI cũng được hạ xuống. Đây là kết quả của việc giảm lượng xuất hàng và hạ giả định mức tiêu thụ điện năng trên mỗi chip. Vì điện năng vẫn là yếu tố hạn chế, chúng tôi dự đoán lộ trình sản phẩm trong tương lai sẽ hạ mức công suất tối đa của chip. Việc nhu cầu điện năng giảm cũng có nghĩa là, theo dự báo cung cấp điện toàn cầu (không gồm Trung Quốc) giai đoạn 2027-2029 đã được điều chỉnh theo mô hình trung tâm dữ liệu của chúng tôi, các thiết bị xuất hàng này có đủ điện năng để hoàn tất triển khai.
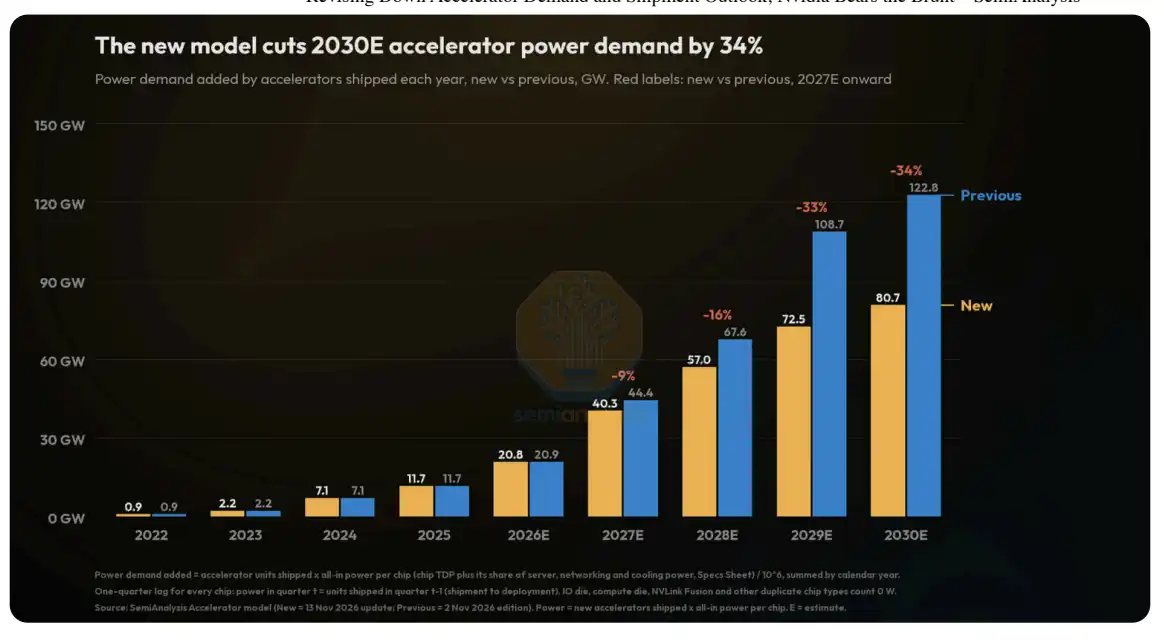
Mô hình mới hạ dự báo nhu cầu điện năng cho accelerator năm 2030 xuống 34%.
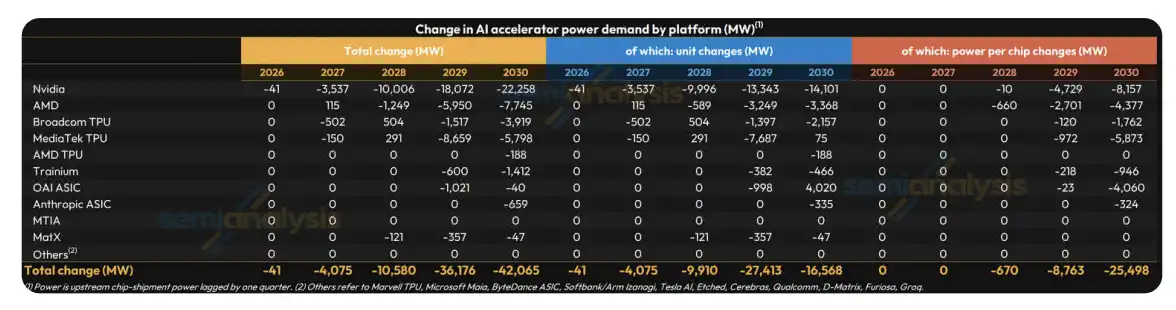
Thay đổi nhu cầu điện năng cho AI accelerator theo từng nền tảng, đơn vị là MW.
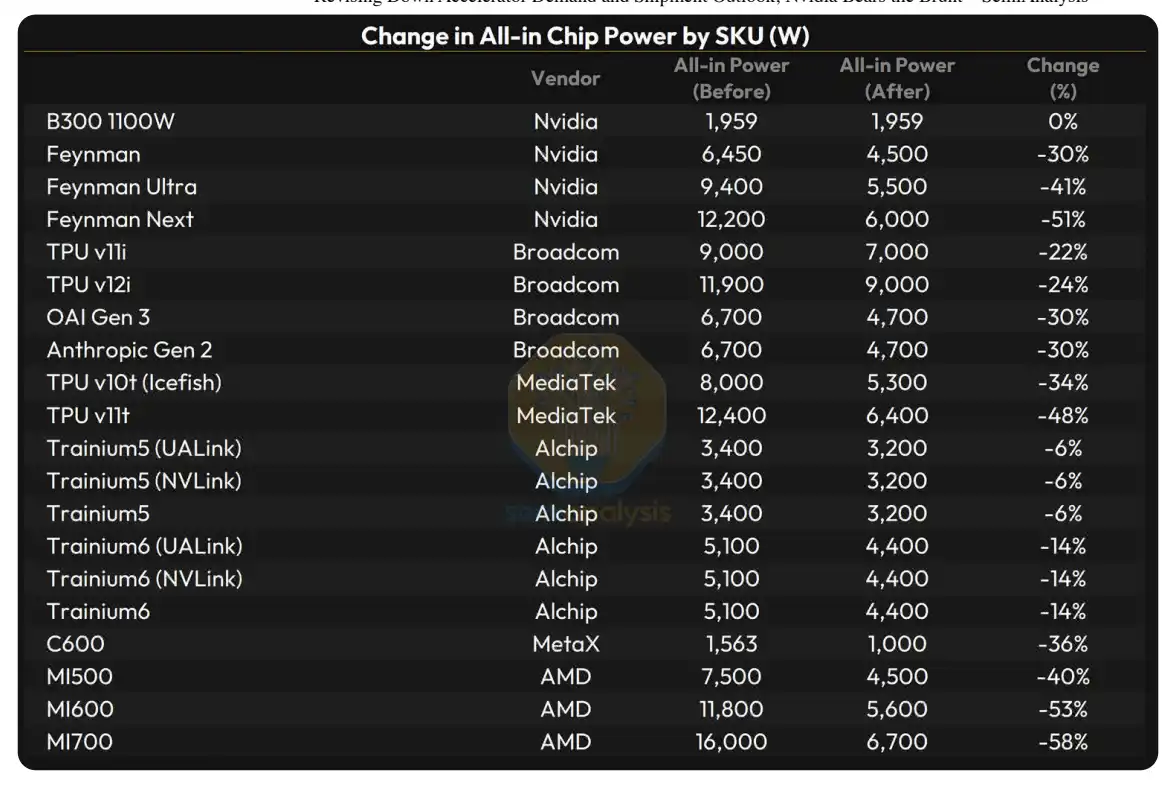
Thay đổi mức tiêu thụ điện năng tổng hợp theo từng mẫu chip, đơn vị là W.
Tiếp theo, chúng tôi sẽ điểm lại từng thay đổi này theo từng nhà cung cấp và nền tảng.
Nvidia
Xét theo doanh thu sản phẩm tính toán, chúng tôi hạ mạnh dự báo xuất hàng của Nvidia cho các năm 2027, 2028, 2029 và 2030 lần lượt là 22%, 39%, 56% và 66%. Xét theo mức tiêu thụ điện năng tổng hợp, mức hạ lần lượt là 14%, 35%, 50% và 59%. Bắt đầu từ Feynman, ngoài việc tính đến thay đổi chi phí HBM, chúng tôi còn hạ thêm giả định giá bán trung bình, vì chúng tôi cho rằng Nvidia cần chấp nhận biên lợi nhuận thấp hơn để duy trì khả năng cạnh tranh so với các dự án khác. Giá bán dự báo của Feynman giảm từ khoảng 110.000 USD xuống khoảng 78.000 USD, Feynman Ultra từ khoảng 175.000 USD xuống khoảng 98.000 USD, Feynman Next từ khoảng 191.000 USD xuống khoảng 118.000 USD. Việc hạ đồng thời cả giá và lượng xuất hàng đồng nghĩa với doanh thu dự báo của Nvidia sẽ giảm đáng kể. Việc hạ dự báo liên quan đến GPU, Groq LPU và CPU độc lập.
Chúng tôi đã điều chỉnh giảm mạnh nhất nhu cầu đối với NVIDIA, vì trong hệ thống tính toán của các phòng thí nghiệm AI tiên phong, GPU của NVIDIA xếp hạng thấp về mức độ hấp dẫn. Trong bốn nền tảng tính toán chính mà Anthropic sử dụng, gồm TPU, Trainium, GPU AMD và GPU NVIDIA, GPU NVIDIA có vị thế lề nhất. Về hiệu năng trên mỗi đơn vị chi phí, Anthropic ưu tiên các nền tảng khác.
Mặc dù GPU đóng vai trò quan trọng hơn trong cơ sở hạ tầng của OpenAI, nhưng khi tính đến khoản lợi ích tài chính đáng kể từ giao dịch chứng quyền AMD, GPU AMD đã trở thành lựa chọn rất hấp dẫn. Ngoài ra, OpenAI sẽ ưu tiên triển khai các dự án ASIC Jalapeno và Serrano thế hệ tiếp theo, vì hiệu năng tổng chi phí sở hữu trên mỗi đơn vị của các chip này đã ở vị trí dẫn đầu.
Hơn nữa, NVIDIA có mức độ tiếp xúc lớn nhất với khách hàng là các nhà cung cấp dịch vụ đám mây mới nổi (Neocloud) trong số các nhà cung cấp, đặc biệt là các khách hàng đuôi dài có quy mô nhỏ hơn. Hiện nay, các nhà cung cấp dịch vụ đám mây mới nổi đang đối mặt với rủi ro lớn hơn nhiều về cả khả năng thực thi dự án và khả năng huy động vốn. Quy mô tính toán mà khách hàng cuối tại Trung Quốc cam kết mua từ các nhà cung cấp dịch vụ đám mây mới nổi cũng khá đáng kể. Khả năng Đạo luật RASA trở thành luật dường như đang tăng lên. Một khi có hiệu lực, việc truy cập GPU từ xa sẽ được coi là xuất khẩu, do đó khách hàng Trung Quốc truy cập từ xa vào GPU tiên tiến sẽ cấu thành hành vi vi phạm kiểm soát xuất khẩu.
Cuối cùng, chúng tôi lưu ý rằng lần điều chỉnh mô hình này chưa tính đến tác động của việc Jensen Huang từ chức CEO NVIDIA. Ngay cả khi Jensen Huang tiếp tục giữ chức CEO, chúng tôi cũng sẽ đưa ra điều chỉnh tương tự. Xét tầm quan trọng của Jensen Huang đối với NVIDIA, chúng tôi cho rằng việc chuyển giao lãnh đạo này sẽ làm tăng rủi ro sụt giảm thị phần, mức giảm có thể vượt quá dự báo mà chúng tôi liệt kê ở đây.
Do việc giao hàng bo mạch Vera Rubin L6 bị lùi từ quý 3 sang quý 4, chúng tôi cũng đã điều chỉnh dự báo cho quý 3 và quý 4 năm 2026. Chúng tôi đã chuyển khoảng 100.000 GPU Rubin từ quý 3 năm 2026 sang quý 4, tổng lượng giao hàng Vera Rubin cả năm 2026 được duy trì ở mức khoảng 980.000 chiếc. GB300 tăng thêm khoảng 130.000 chiếc giao hàng trong quý 3 để lấp đầy khoảng trống này. Khi Rubin tăng tốc mở rộng sản lượng, chúng tôi đã điều chỉnh giảm khoảng 260.000 chiếc GB300 và khoảng 150.000 chiếc H200 trong dự báo quý 4 năm 2026. Tổng hợp các điều chỉnh trên, tổng doanh thu quý 3 năm 2026 của NVIDIA ước khoảng 109,1 tỷ USD, quý 4 khoảng 125,3 tỷ USD.
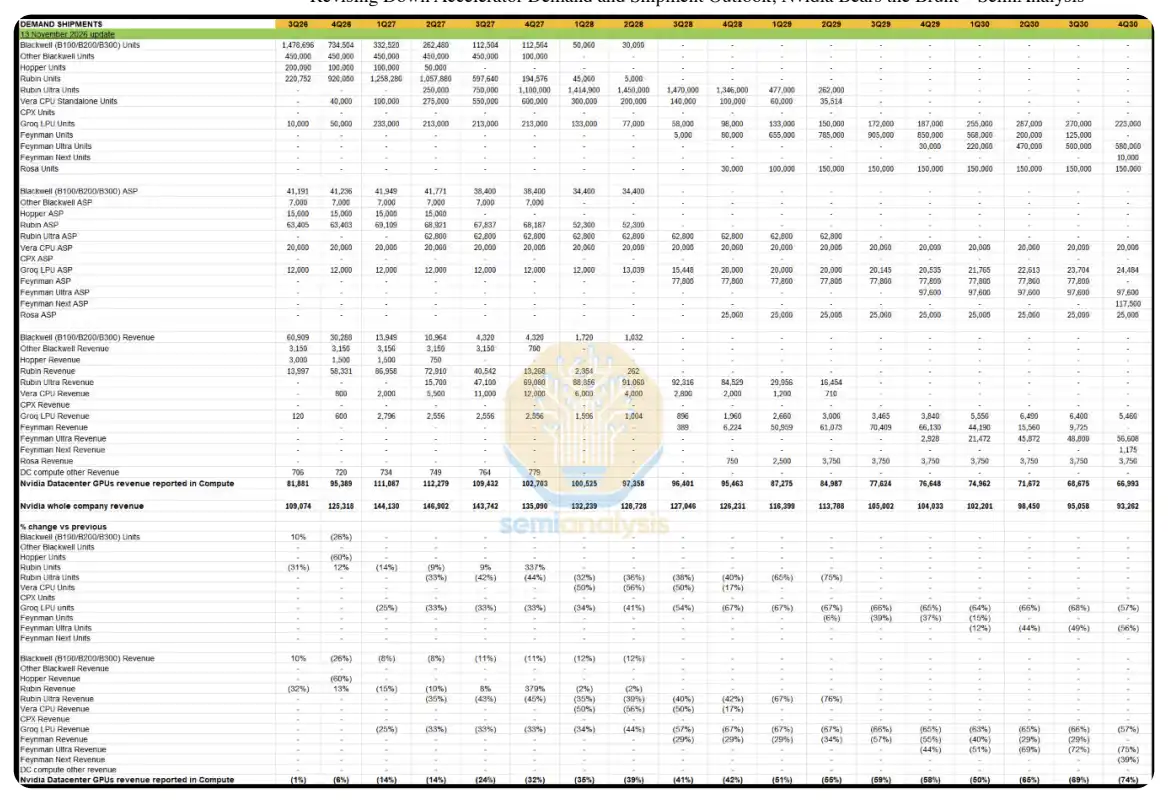
Dự báo lượng giao hàng (NVIDIA). Bảng được cập nhật ngày 13 tháng 11 năm 2026, liệt kê theo quý lượng giao hàng, giá bán trung bình và doanh thu của từng mẫu, kèm theo tỷ lệ thay đổi so với phiên bản trước. Các mục tổng hợp bao gồm doanh thu GPU trung tâm dữ liệu NVIDIA được tính vào mảng tính toán và doanh thu toàn công ty NVIDIA. Nguồn: SemiAnalysis.
Broadcom
Broadcom chịu ảnh hưởng ít nhất, dự báo doanh thu ASIC lũy kế giai đoạn 2026-2030 được điều chỉnh giảm 11%, chủ yếu do giá bán trung bình giảm nhờ chi phí HBM giảm, tác động từ việc cắt giảm lượng giao hàng nhỏ hơn. Chúng tôi cho rằng nhu cầu đối với Broadcom sẽ không giảm, vì ba dự án ASIC lớn của hãng (TPU, OpenAI và Anthropic) có thể cung cấp hiệu năng trên mỗi đơn vị chi phí và hiệu năng trên mỗi đơn vị công suất cao hơn cho khách hàng cuối, đồng thời Broadcom cũng có năng lực bảo lãnh các thỏa thuận tài trợ do chủ nợ cung cấp, huy động vốn cho đất đai, điện lực, công trình chính và hệ thống. Đối với OpenAI, chúng tôi đã điều chỉnh giảm 1 GW quy mô dự báo của Serrano thế hệ thứ hai năm 2029, đồng thời điều chỉnh tăng mạnh lượng giao hàng của sản phẩm thế hệ thứ ba năm 2030.
Chúng tôi đã điều chỉnh nhẹ giảm sản lượng xuất hàng TPU, liên quan đến Google và Anthropic. Do dự kiến việc phát triển trung tâm dữ liệu tại Texas sẽ tạm dừng, chúng tôi cũng đã lùi thời điểm giao 700 MW TPU cho Anthropic từ năm 2027 sang năm 2028. Nhóm trung tâm dữ liệu của chúng tôi dự báo khoảng 275 MW công suất của dự án Crusoe/Goodnight sẽ bị hoãn từ quý 4 năm 2027, và 330 MW khác của dự án Nexus tại Hubbard vẫn chưa được phê duyệt, cũng đang đối mặt với rủi ro. Cả hai dự án đều dùng để triển khai TPU của Anthropic.
Một dự án khác của Broadcom mà chúng tôi hạ dự báo đến từ công ty khởi nghiệp MatX. Chúng tôi cho rằng MatX có độ bất định cao hơn và khó huy động vốn hơn, do đó đã hạ dự báo nhu cầu chip MatX từ phía Anthropic.
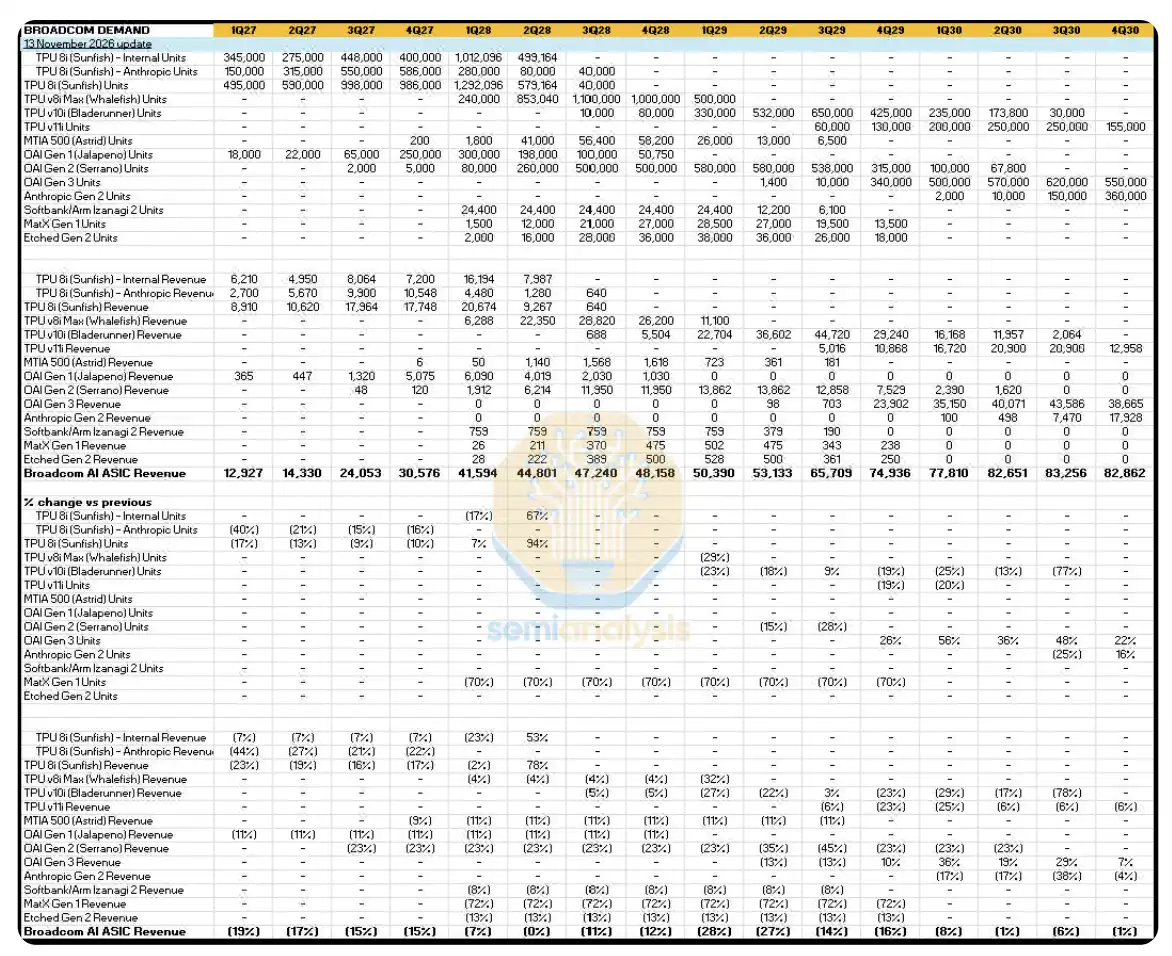
Nhu cầu Broadcom. Bảng được cập nhật ngày 13 tháng 11 năm 2026, liệt kê theo quý sản lượng xuất hàng, doanh thu và tỷ lệ thay đổi so với phiên bản trước của các dự án như TPU, OpenAI, Anthropic. Mục tổng hợp là doanh thu AI ASIC của Broadcom. Nguồn: SemiAnalysis.
MediaTek
Mức điều chỉnh giảm sản lượng xuất hàng của MediaTek của chúng tôi lớn hơn.
Điều này phản ánh cả nhu cầu từ Anthropic giảm do yếu tố tài chính, lẫn việc chúng tôi điều chỉnh lại tổng nhu cầu TPU, vì theo mô hình của chúng tôi, MediaTek sẽ đảm nhận phần lớn sản lượng xuất hàng TPU trong tương lai, đặc biệt là TPU dùng nội bộ của Google. Ngay cả sau lần điều chỉnh này, sản lượng xuất hàng TPU của MediaTek trong giai đoạn 2029-2030 vẫn cao hơn so với Broadcom và các đối tác khác như AMD/Marvell. Ngoài ra, do khách hàng của MediaTek tự mua HBM, việc giảm giá HBM không ảnh hưởng đến MediaTek, nên thay đổi trong dự báo doanh thu hoàn toàn đến từ việc hạ sản lượng xuất hàng.
Việc điều chỉnh giảm chủ yếu tập trung vào hai sản phẩm Humufish và Triggerfish của TPU v9. Chúng tôi đã hạ tổng sản lượng xuất hàng toàn vòng đời của Humufish trong năm 2028 và 2029 xuống 470 nghìn chip, chủ yếu phản ánh rủi ro vẫn còn tồn tại về năng suất của EMIB-T.
Xét thấy ràng buộc tài chính là một trong những nguyên nhân chính của lần điều chỉnh này, chúng tôi cho rằng khả năng của Broadcom trong việc cung cấp hỗ trợ tài chính cho toàn bộ dự án xây dựng có ý nghĩa quan trọng hơn đối với Anthropic. Do đó, dự án bị chúng tôi điều chỉnh giảm mạnh nhất là TPU v9i (Triggerfish), với sản lượng xuất hàng toàn vòng đời giảm 42%. Triggerfish được thiết kế có tham khảo ý kiến của Anthropic, và ban đầu dự kiến trở thành TPU đầu tiên của MediaTek bán ra ngoài cho Anthropic.
Tuy nhiên, chúng tôi cũng nhận thấy rằng tỷ suất lợi nhuận tổng thể của MediaTek thấp hơn Broadcom, do đó tổng chi phí hệ thống thấp hơn, có sức hấp dẫn khi nguồn vốn bị hạn chế. Điều này đòi hỏi Google phải gánh vác nhiều trách nhiệm tài trợ hơn, hoặc Anthropic phải tăng khoản trả trước.
Đối với TPU v10t (Icefish) tiếp theo, chúng tôi đã làm chậm tốc độ tăng sản lượng năm 2029 và chuyển nhiều lô hàng hơn sang năm 2030.
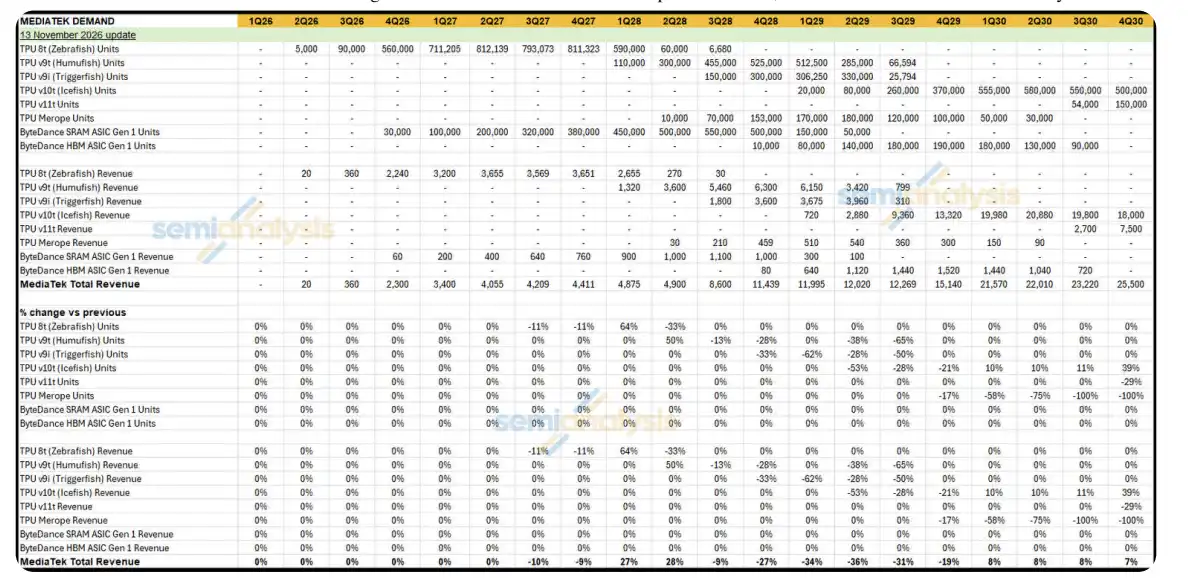
Nhu cầu MediaTek. Bảng được cập nhật ngày 13 tháng 11 năm 2026, liệt kê theo quý sản lượng xuất hàng, doanh thu và tỷ lệ thay đổi so với phiên bản trước của các mẫu TPU và dự án ASIC của ByteDance. Mục tổng hợp là tổng doanh thu của MediaTek. Nguồn: SemiAnalysis.
AMD
Theo tiêu chí tổng công suất tiêu thụ, chúng tôi hạ dự báo AMD cho năm 2028, 2029 và 2030 lần lượt 23%, 55% và 57%, theo tiêu chí chi tiêu thì hạ lần lượt 29%, 35% và 32%. Dự báo công suất tiêu thụ năm 2027 gần như không đổi, dự báo chi tiêu hạ 11%. Mặc dù AMD cũng thuộc nhóm nhà cung cấp bán chip thương mại ra thị trường công khai, nhưng mức hạ doanh thu nhỏ hơn Nvidia, vì AMD có mức độ tiếp xúc lớn hơn với các khách hàng là nhà cung cấp đám mây siêu quy mô và các phòng thí nghiệm AI tiên phong, bao gồm Meta, OpenAI và Anthropic. Đối với Meta và OpenAI, giao dịch chứng quyền khiến việc mua hệ thống AMD gần như là lựa chọn không cần do dự. Anthropic không có giao dịch chứng quyền, nhưng chúng tôi cho rằng định giá của AMD vẫn rất có lợi cho Anthropic. Về hiệu năng trên mỗi đô la cho suy luận, AMD chỉ kém hấp dẫn hơn TPU đối với Anthropic.
Ngoài ra, trong ngắn hạn, chúng tôi đẩy sớm thời điểm tăng sản lượng MI400 để phản ánh tốc độ tăng sản lượng mạnh hơn trong quý 4 năm 2026. Chúng tôi chuyển khoảng 25.000 chip MI400 và khoảng 30.000 chip MI450-MC tùy chỉnh cho Meta từ quý 4 năm 2027 sang quý 4 năm 2026.
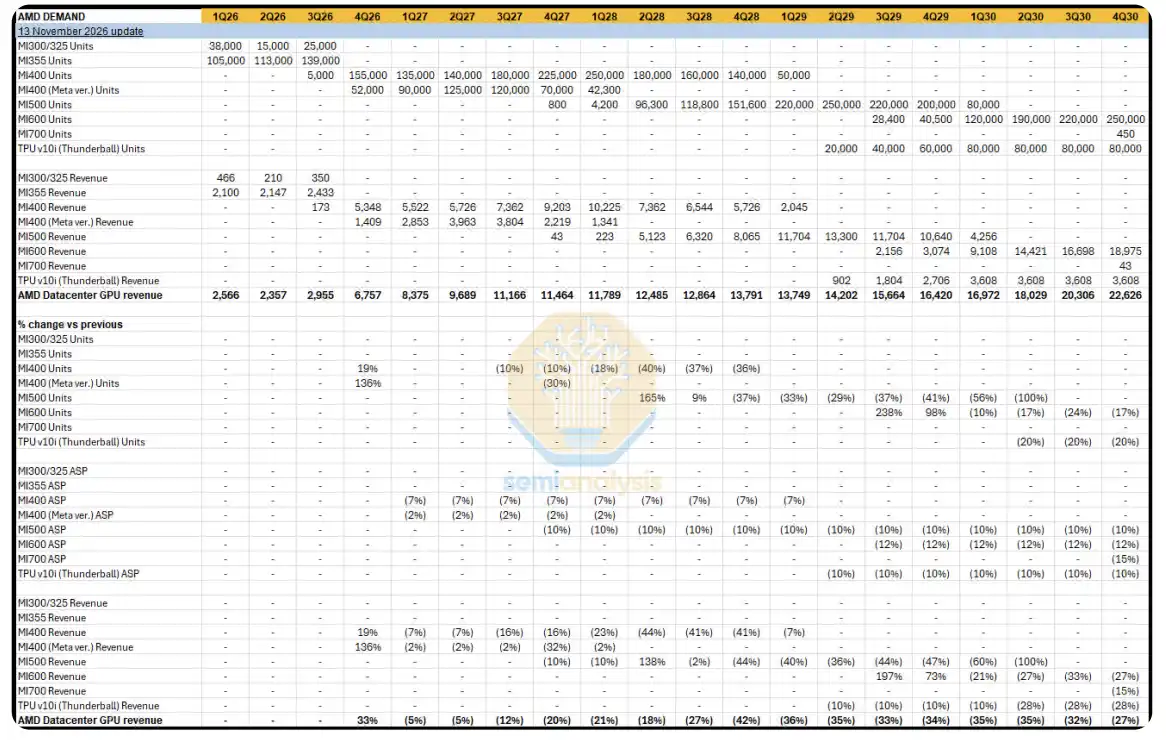
Nhu cầu AMD. Bảng được cập nhật ngày 13 tháng 11 năm 2026, liệt kê theo quý sản lượng xuất hàng, doanh thu và tỷ lệ thay đổi so với phiên bản trước của từng mẫu, đồng thời liệt kê tỷ lệ thay đổi giá bán trung bình. Mục tổng hợp là doanh thu GPU trung tâm dữ liệu của AMD. Nguồn: SemiAnalysis.
Amazon Trainium
Chúng tôi giữ nguyên dự báo xuất hàng Trainium cho năm 2027 và 2028. Đối với năm 2029, chúng tôi chuyển sản lượng dự kiến do Trainium4 đảm nhận sang Trainium5, đồng thời kéo dài hơn nữa vòng đời của Trainium5 đến năm 2030, đồng thời điều chỉnh giảm quy mô tăng sản lượng của Trainium6. Chúng tôi giữ nguyên dự báo xuất hàng Trainium trong ngắn hạn, vì danh mục dự án trung tâm dữ liệu đang xây dựng và đang chuẩn bị của Amazon rất dồi dào, phần lớn không bị ảnh hưởng. Ngoài ra, chi phí sản xuất Trainium thấp hơn nhiều, do đó chi phí của khách hàng cuối cũng thấp. Amazon cũng sẵn sàng trợ cấp vì lý do chiến lược cho các dự án sử dụng Trainium của các khách hàng quan trọng như Anthropic và OpenAI.
Điều chỉnh khác
Chúng tôi đã đổi tên TPU v9i (Whalefish) thành TPU v8i Max (Whalefish).
Chúng tôi đã đổi tên "B300 1200W" thành "B300 1100W" và cập nhật công suất thiết kế nhiệt (TDP) tương ứng. Công suất tiêu thụ tổng hợp của chip giữ nguyên không đổi.
Trong mô hình ODM, chúng tôi đã hạ 200 đơn vị đơn đặt hàng tủ rack Vera Rubin năm 2027 của Microsoft.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan