Lợi nhuận quý phá vỡ kỷ lục của NVIDIA, tại sao giá cổ phiếu Samsung lại không tăng?

Sáng ngày 30 tháng 7, Samsung Electronics công bố báo cáo tài chính chính thức quý II năm 2026. Lợi nhuận kinh doanh đạt 89,5 nghìn tỷ won. Con số này gấp 19 lần so với 4,68 nghìn tỷ won cùng kỳ năm ngoái, đồng thời là mức lợi nhuận kinh doanh quý cao nhất trong lịch sử Samsung. Doanh thu đạt 171,5 nghìn tỷ won, cũng là mức cao kỷ lục theo quý. Tính theo tỷ giá 1 USD đổi 1.500 won, lợi nhuận kinh doanh quý này tương đương khoảng 59,7 tỷ USD.
Theo báo cáo của The Korea Herald, con số này đã vượt qua kỷ lục lợi nhuận kinh doanh quý trước đó của Nvidia là 53,5 tỷ USD. Một công ty sản xuất chip nhớ và điện thoại, chỉ trong một quý, đã vượt qua công ty kiếm tiền nhiều nhất trong chu kỳ AI lần này.
Phản ứng của giá cổ phiếu Samsung trước điều này là gần như không có phản ứng. Vào ngày 30 tháng 7, giá cổ phiếu trong phiên giao dịch ở mức khoảng 210.000 won, tăng 0,72%.
Kỷ lục này cách xa trạng thái bình thường đến mức nào?
Những cột nằm sát mặt đất ở phía trước biểu đồ là năm 2023. Năm đó, lợi nhuận kinh doanh quý I và quý II của Samsung lần lượt là 640 tỷ won và 670 tỷ won, gần như bằng không. Đến quý IV năm 2025, con số này quay trở lại mức 20,10 nghìn tỷ won. Và sau đó nửa năm, nó đã trở thành 89,49 nghìn tỷ won.
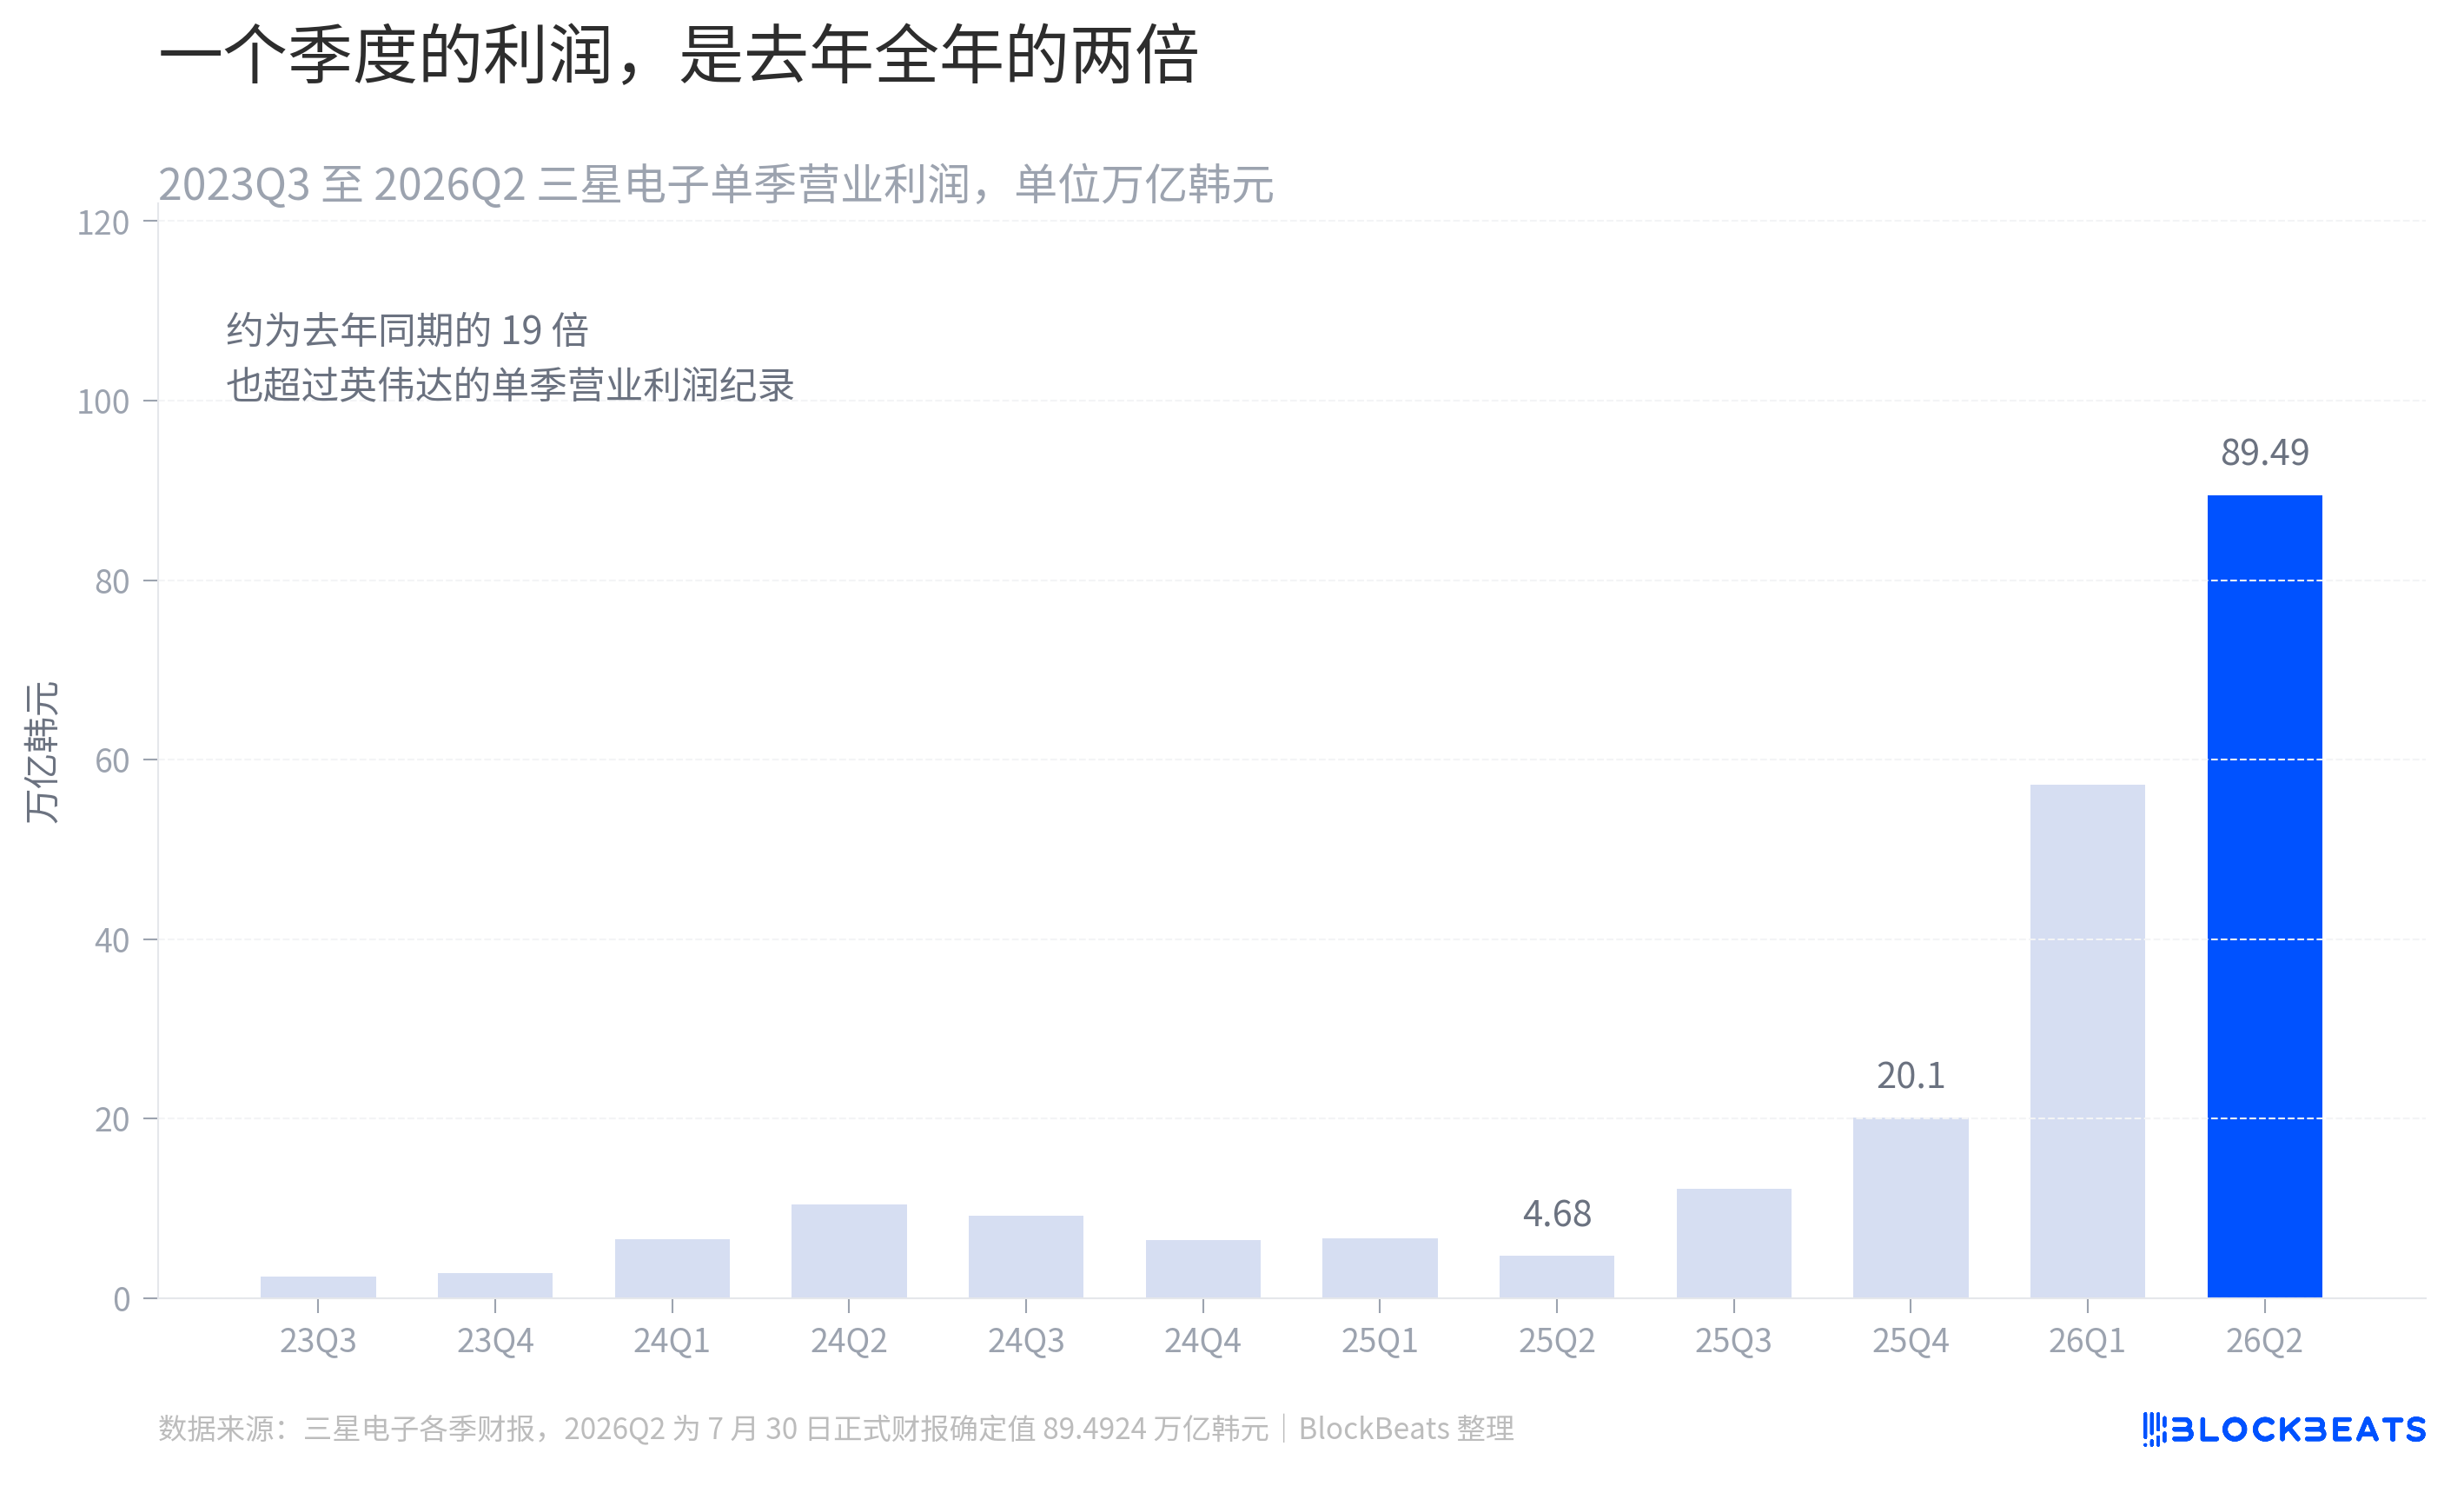
Có hai điểm tham chiếu giúp độc giả hình dung rõ hơn. Thứ nhất, lợi nhuận kinh doanh cả năm 2025 của Samsung là khoảng 43,6 nghìn tỷ won, và quý này đã gấp hơn hai lần con số của cả năm đó. Thứ hai, con số quý này gấp 4,45 lần mức đỉnh lịch sử trước đó là quý IV năm 2025.
Báo cáo tài chính cũng ẩn chứa một khoản chi một lần. Theo tin tức từ Korea Financial News, quý này đã trích lập khoảng 17 nghìn tỷ won tiền thưởng hiệu suất cho mảng bán dẫn, tương đương 10,5% lợi nhuận kinh doanh. Báo cáo của Yahoo Finance cho biết, nếu loại trừ khoản tiền thưởng này, lợi nhuận kinh doanh sẽ vượt quá 100 nghìn tỷ won.
Tại sao giá cổ phiếu không phản ứng với kỷ lục này?
Bởi vì doanh thu thực tế không đạt kỳ vọng.
Kỳ vọng đồng thuận là 172,68 nghìn tỷ won, nhưng thực tế chỉ đạt 171,5 nghìn tỷ won. Đây là một sự kết hợp khá bất thường: lợi nhuận vượt kỳ vọng khoảng 4% đến 6%, nhưng doanh thu lại thấp hơn kỳ vọng.
Vào ngày 8 tháng 7, Mirae Asset Securities đã giải thích với The Korea Times về cách thị trường đọc các chỉ số vào thời điểm đó. Ông nói rằng thị trường diễn giải kết quả kinh doanh của Samsung là "tín hiệu cuối chu kỳ được thúc đẩy bởi việc tăng giá chip chứ không phải tăng trưởng sản lượng". Câu nói này là nhận định quan trọng nhất trong đợt sóng thị trường lần này. Lợi nhuận do tăng giá và lợi nhuận do tăng sản lượng trông giống nhau trên báo cáo tài chính, nhưng lại hoàn toàn khác nhau về vị trí trong chu kỳ. Loại trước có nghĩa là nguồn cung căng thẳng, loại sau có nghĩa là nhu cầu mở rộng, và sự căng thẳng nguồn cung cuối cùng cũng sẽ có ngày kết thúc.
Quan điểm chính thức cũng ủng hộ cách đọc này. Trong báo cáo tài chính, mảng kinh doanh lưu trữ được mô tả là "xu hướng tăng giá liên tục trên toàn ngành cũng góp phần vào kết quả kinh doanh kỷ lục", đồng thời cho biết cả DRAM và NAND đều đạt mức cao kỷ lục về số lượng bit xuất xưởng trong quý. Mức tăng trưởng bit cụ thể là bao nhiêu, công ty không đưa ra con số trong thông cáo báo chí, phần đó được tiết lộ bằng miệng trong cuộc họp hội nghị.
Động lực tăng giá còn lại bao nhiêu?
Biểu đồ này sử dụng quan điểm của SK Hynix, vì họ phân tích chi tiết hơn về lượng và giá. Theo tổng hợp của TradingKey từ báo cáo tài chính ngày 29 tháng 7 của SK Hynix, mức tăng giá bán trung bình của DRAM của công ty này đã giảm từ khoảng 60% trong quý 1 năm nay xuống còn khoảng 30% trong quý 2, và NAND giảm từ khoảng 70% xuống còn 50% đến 55%.
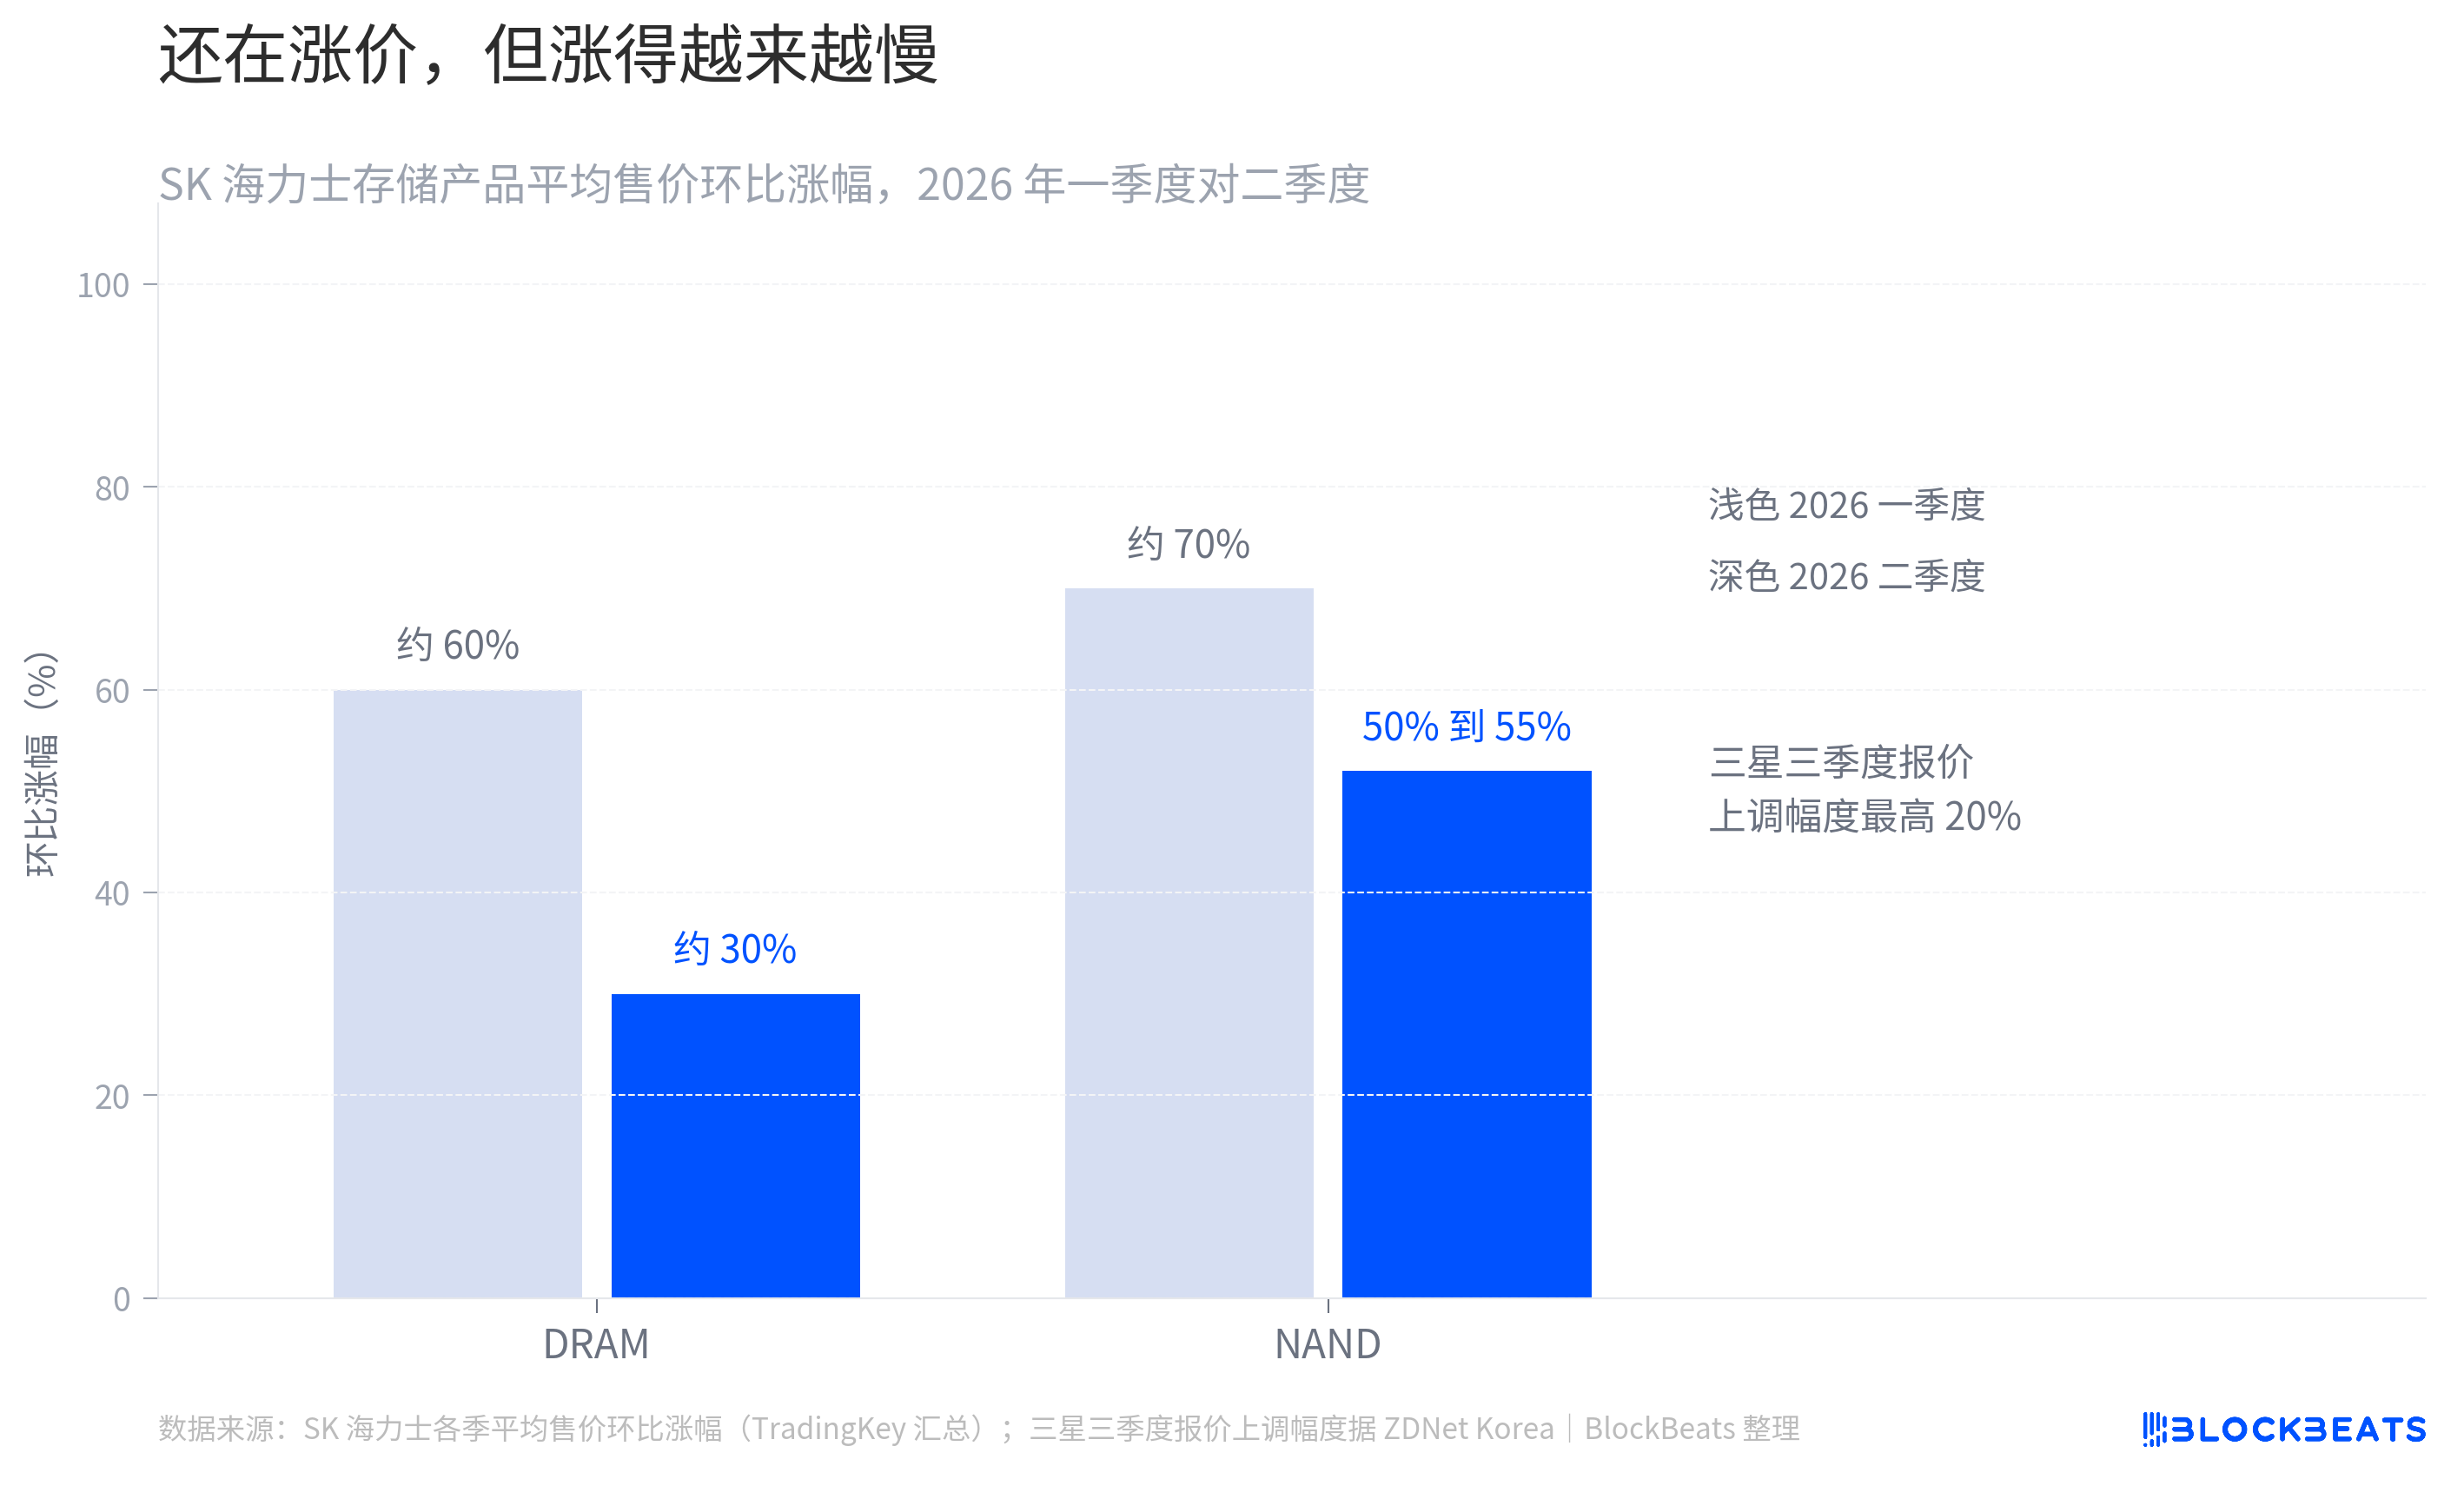
Hướng đi từ quan điểm ngành cũng nhất quán. Theo dữ liệu từ TrendForce, mức tăng giá hợp đồng của DRAM thông thường theo quý đã giảm từ 93% đến 98% trong quý 1 năm nay xuống còn 58% đến 63% trong quý 2. Tình hình quý 3 là các hợp đồng dài hạn sẽ kìm hãm đà tăng. Theo báo cáo của ZDNet Korea ngày 3 tháng 7, mức tăng giá chào bán DRAM của Samsung trong quý 3 tối đa là 20%.
Giá vẫn đang tăng, nhưng tốc độ tăng đang thu hẹp, đó là ý nghĩa cụ thể của thuật ngữ "giai đoạn cuối chu kỳ".
Cần phải nói rõ rằng, giảm tốc độ tăng giá không đồng nghĩa với giảm giá. Samsung vẫn lạc quan về nửa cuối năm trong báo cáo tài chính. Nguyên văn cho biết mảng kinh doanh lưu trữ dự kiến sẽ thấy "nhu cầu mạnh mẽ tập trung vào máy chủ, bắt nguồn từ việc tiếp tục đầu tư vốn vào cơ sở hạ tầng AI", và cho biết nhu cầu đối với DRAM máy chủ, ổ cứng thể rắn doanh nghiệp và HBM sẽ tăng tốc.
Những khoản lợi nhuận này đến từ túi của ai?
Trong quý này, lợi nhuận kinh doanh của mảng bán dẫn DS là 89,2 nghìn tỷ won, chiếm 99,7% trong tổng số 89,4924 nghìn tỷ của tập đoàn. Tỷ lệ này trong quý trước là 93,8%.
Trên cùng một bảng, mảng MX kinh doanh điện thoại và thiết bị mạng bị lỗ kinh doanh 700 tỷ won, toàn bộ mảng DX bao gồm điện thoại, TV, thiết bị gia dụng bị lỗ kinh doanh 800 tỷ. Quý trước MX còn kiếm được 2,8 nghìn tỷ. Giải thích chính thức cho MX là doanh thu tăng trưởng theo năm, nhưng bị kìm hãm bởi "áp lực chi phí linh kiện tăng cao".
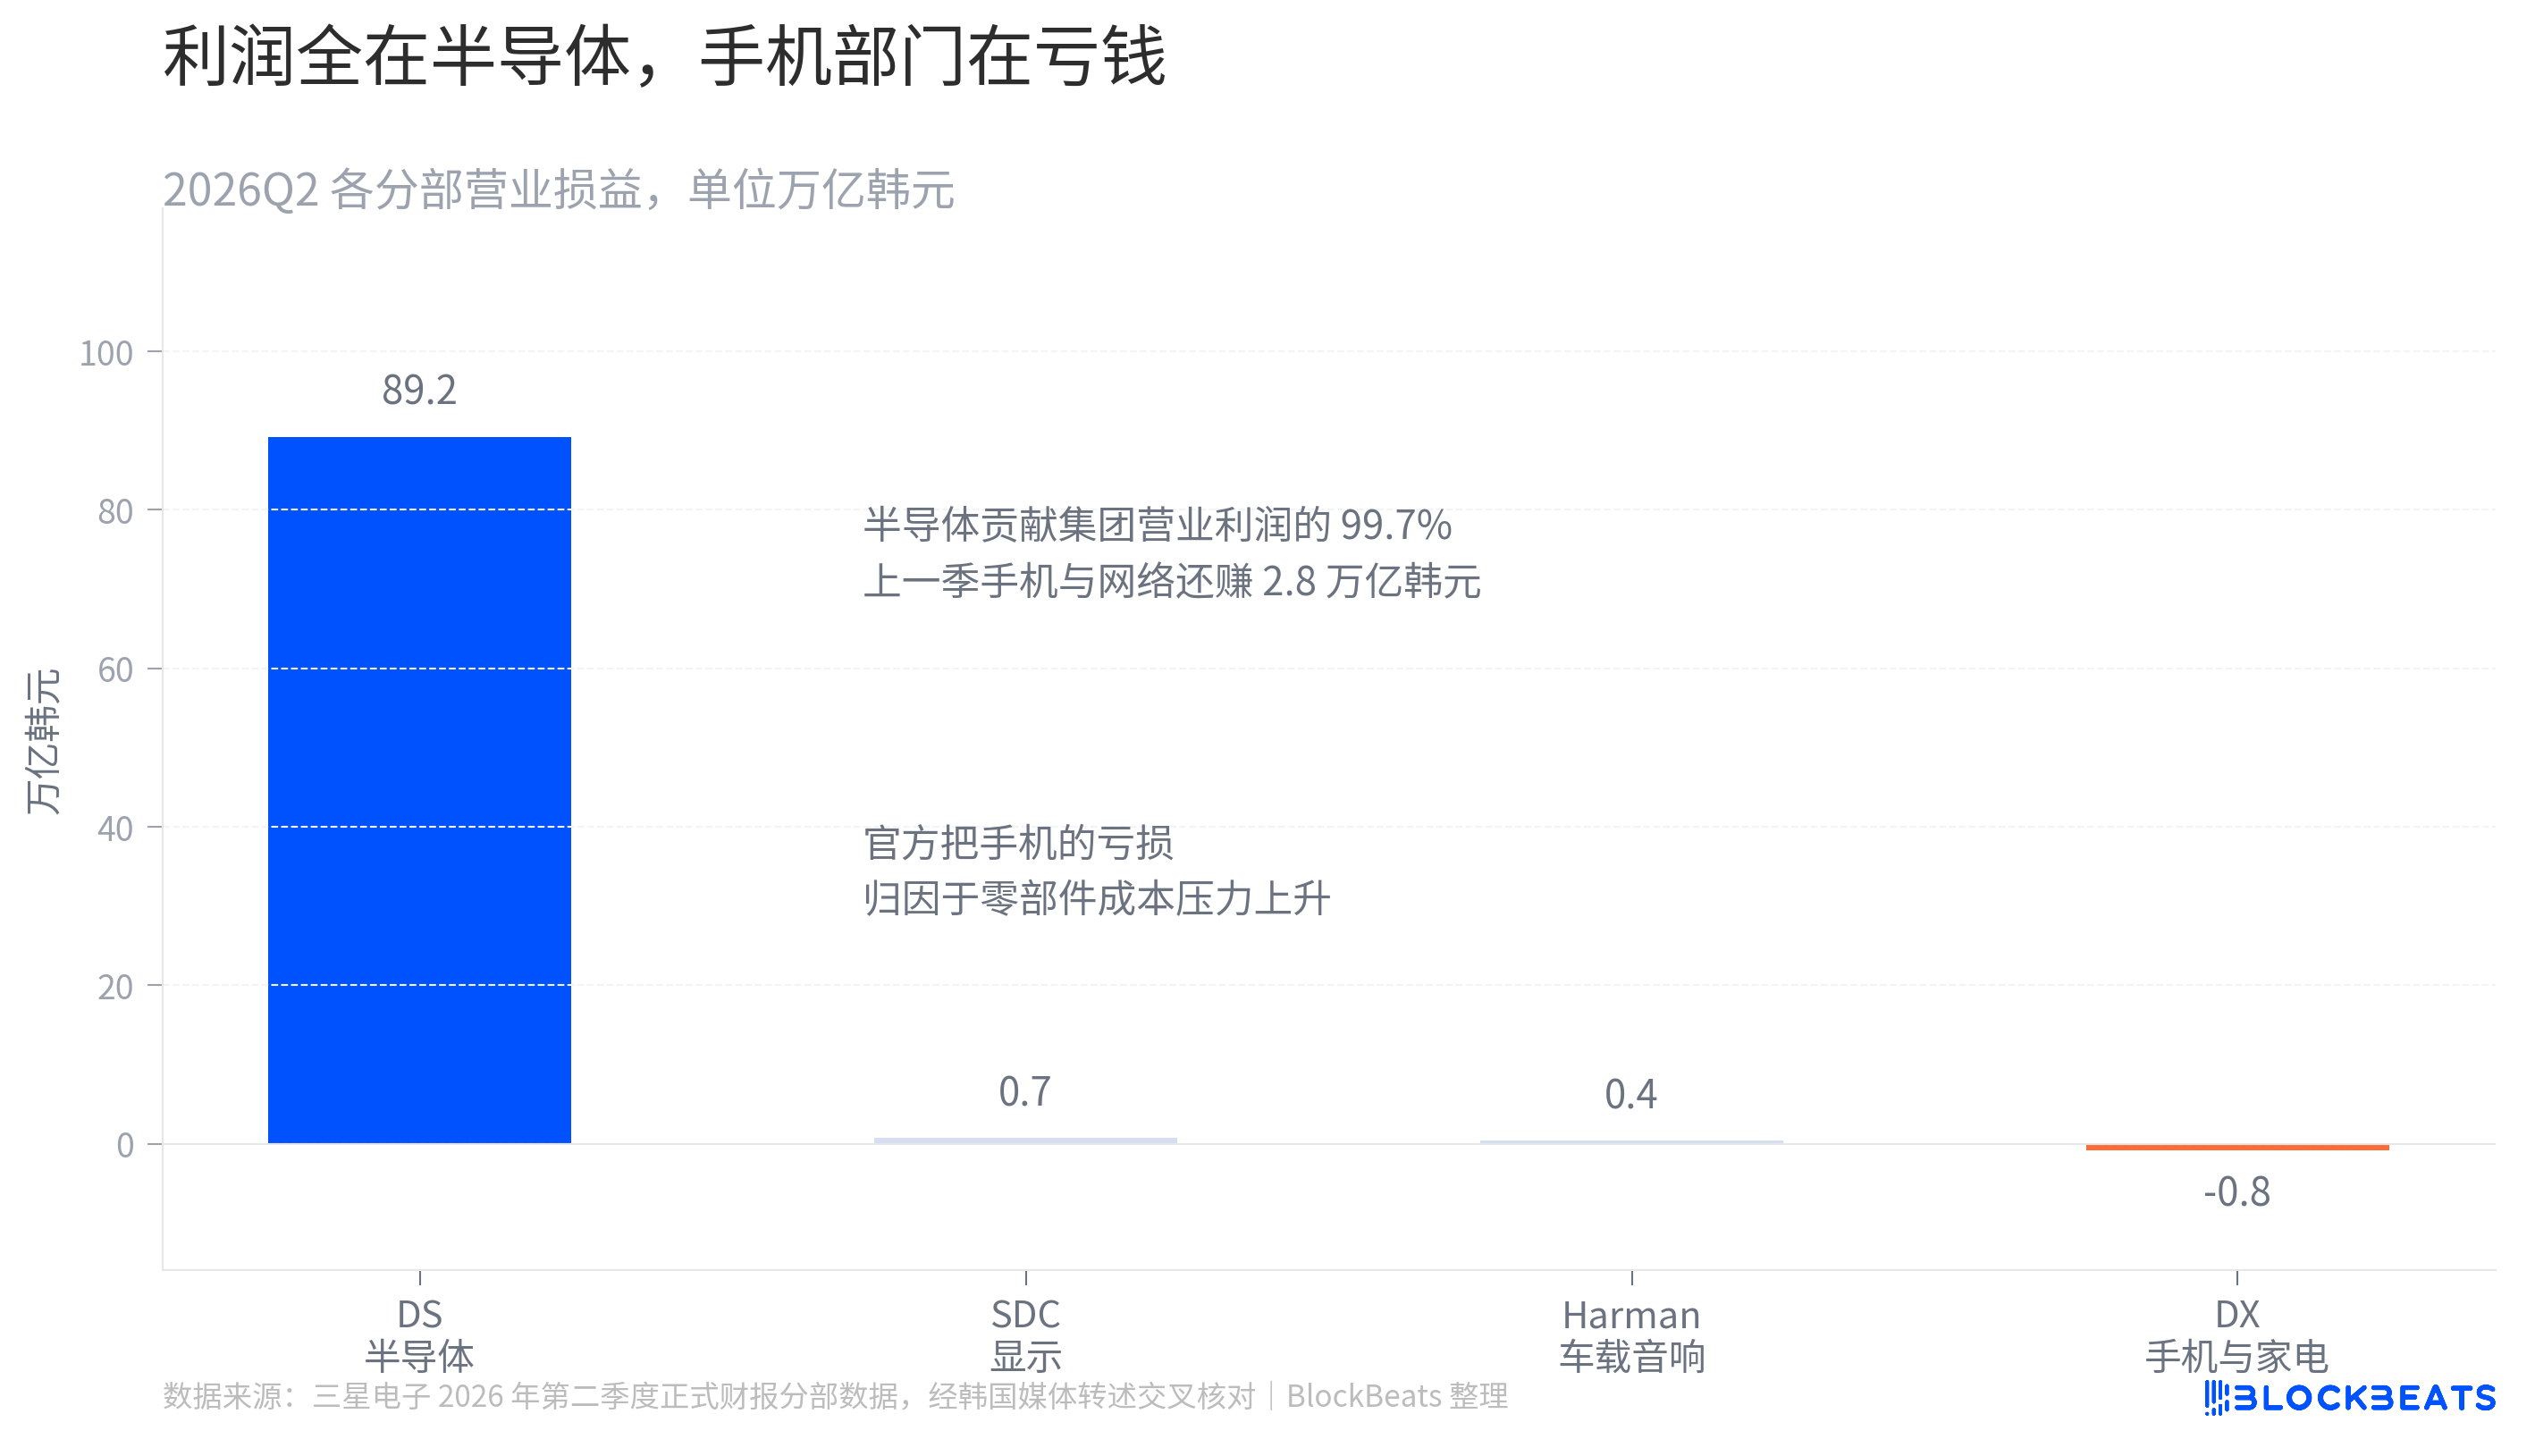
"Linh kiện" này chính là thứ mà công ty tự bán. Bộ phận điện thoại của Samsung phải mua bộ nhớ theo giá thị trường đã tăng, và lợi nhuận từ việc tăng giá đều rơi vào mảng bán dẫn. Về mặt tập đoàn, đây là một sự chuyển giao nội bộ, nhưng đối với khả năng cạnh tranh của mảng kinh doanh điện thoại thì không phải vậy.
Về tình hình mảng kinh doanh gia công, phía chính thức cũng có đề cập rằng, trước khi loại trừ khoản trích lập thưởng, lợi nhuận của mảng gia công đã "cải thiện đáng kể", động lực đến từ "nhu cầu về đế chip HBM và các đơn hàng mạnh mẽ từ khách hàng Mỹ". Câu này có nghĩa là, ngay cả sự phục hồi của mảng gia công cũng được kéo lên bởi nhu cầu về bộ nhớ.
Hóa đơn lại gửi nhầm chỗ
Nửa còn lại của việc tăng giá bộ nhớ chính là chi phí của người khác.
Giám đốc tài chính của Microsoft, Amy Hood, trong cuộc họp ngày 29 tháng 4 đã đưa ra một phân tích cụ thể, bà nói rằng trong khoảng 190 tỷ USD chi tiêu vốn cho năm dương lịch 2026, "khoảng 25 tỷ USD đến từ tác động của việc tăng giá linh kiện". Theo báo cáo của Tom's Hardware, khi Meta cùng kỳ điều chỉnh tăng trần chi tiêu vốn thêm 10 tỷ USD, họ cũng quy nguyên nhân cho "giá linh kiện cao hơn trong năm nay, đặc biệt là bộ nhớ".
Qualcomm trong tài liệu trình bày báo cáo tài chính ngày 29 tháng 7 đã tính toán khoản chi phí này một cách trực tiếp hơn. Họ ghi rõ do giá bộ nhớ tăng và nguồn cung hạn chế, dự kiến doanh thu mảng điện thoại Android trong năm tài chính 2026 sẽ giảm khoảng 20% so với cùng kỳ, ảnh hưởng đến thu nhập trên mỗi cổ phiếu cả năm hơn 1,50 USD, đồng thời tuyên bố sẽ tăng giá sản phẩm từ ngày 1 tháng 9.
Điều này tạo thành một vòng khép kín. Chi tiêu vốn của các nhà cung cấp dịch vụ đám mây đẩy giá bộ nhớ lên cao, giá bộ nhớ cao đẩy lợi nhuận của mảng bán dẫn Samsung lên, đồng thời đẩy chi phí của mảng điện thoại Samsung và Qualcomm lên. Và thị trường hiện đang lo ngại về mắt xích đầu tiên của vòng khép kín này, đó là liệu chi tiêu vốn của các nhà cung cấp dịch vụ đám mây có thể tiếp tục tăng như vậy hay không. Quan điểm của Morgan Stanley sau báo cáo tài chính là đợt điều chỉnh của cổ phiếu chip vẫn chưa kết thúc, với lý do kỳ vọng các nhà cung cấp dịch vụ đám mây sẽ kiểm soát chi tiêu vốn chặt chẽ hơn.
Mốc thời gian của giá cổ phiếu cần được kể lại
Tin đồn phổ biến nhất là "cổ phiếu Samsung đã giảm 7% trong ngày báo cáo tài chính", cách nói này đã sai mốc thời gian. Mức giảm 6,9% xảy ra vào ngày 7 tháng 7, hôm đó Samsung công bố dự báo kết quả kinh doanh, đóng cửa ở mức 296.000 won, mức giảm tối đa trong phiên là 10%. Vào ngày 30 tháng 7, ngày công bố báo cáo tài chính chính thức, cổ phiếu lại tăng nhẹ.
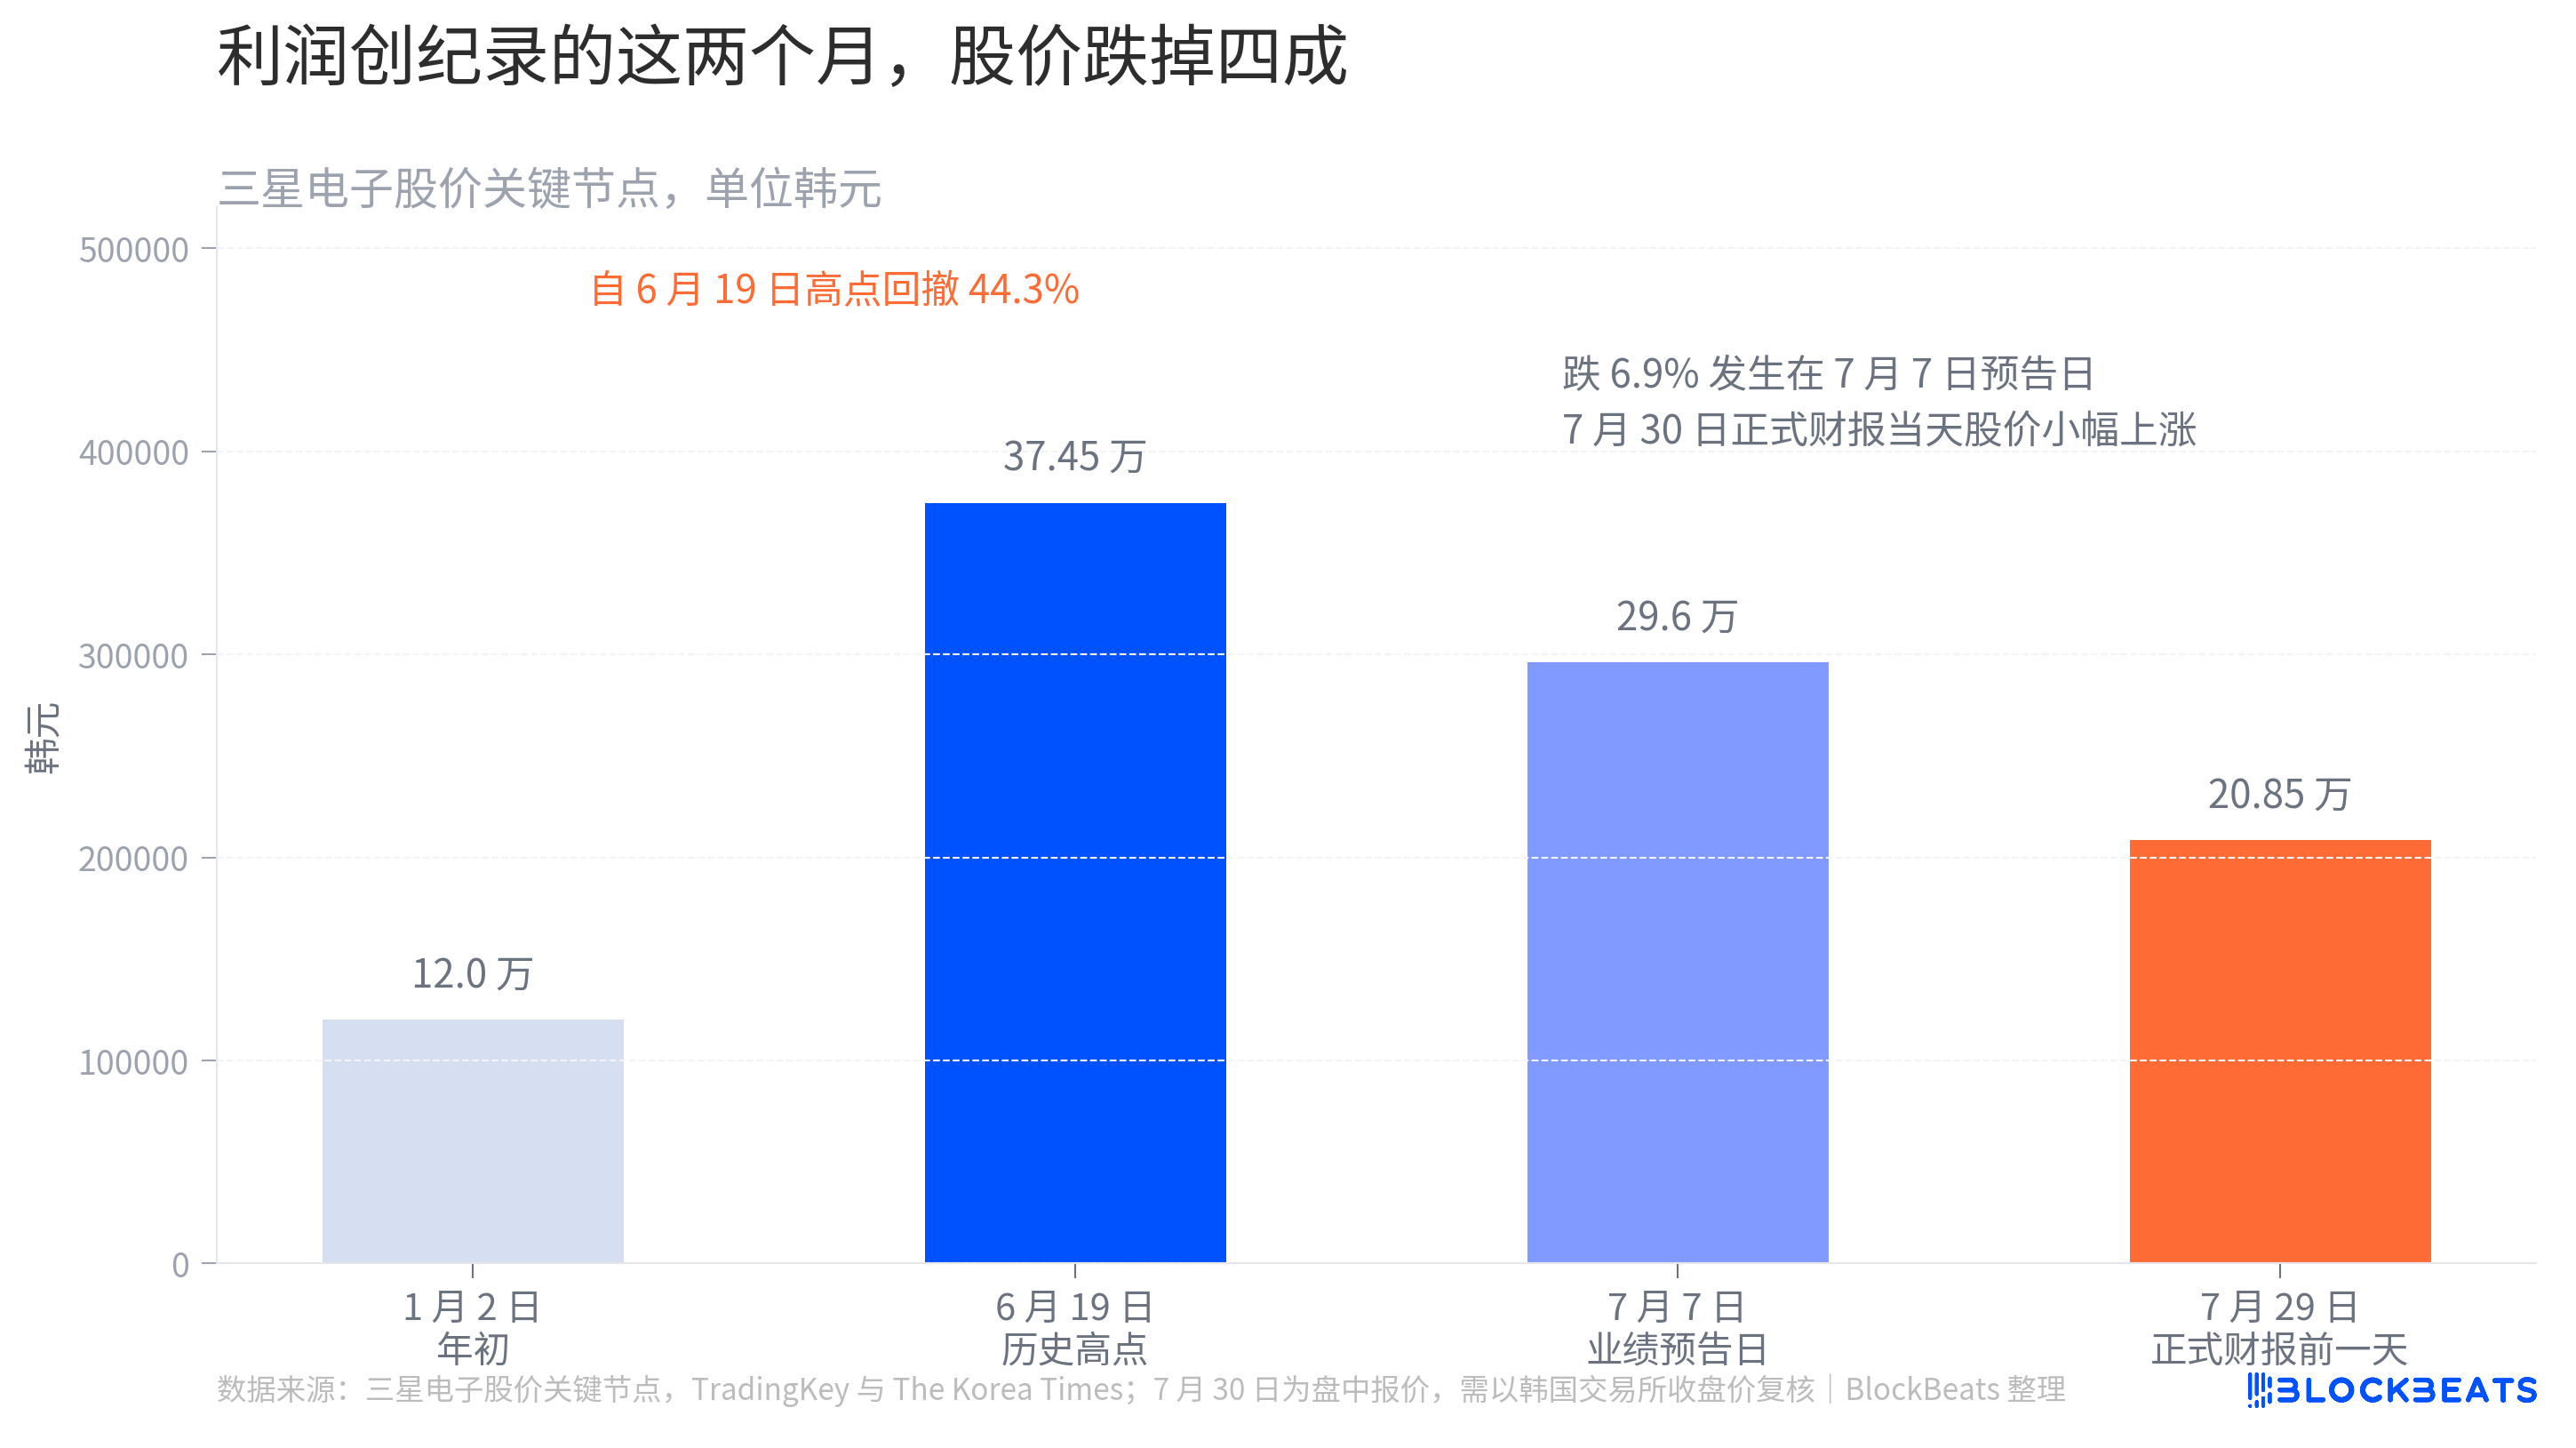
Vấn đề thực sự nằm ở giữa hai ngày này. Ngày 19 tháng 6, Samsung đạt mức giá cao nhất lịch sử là 374.500 won, đến ngày 29 tháng 7 đóng cửa ở mức 208.500 won, tổng mức giảm là 44,3%. Ở giữa còn xảy ra một sự kiện chưa từng có trong lịch sử thị trường chứng khoán Hàn Quốc, theo thống kê của TradingKey, KOSPI đã kích hoạt cắt mạch trong hai ngày liên tiếp 28 và 29 tháng 7, đây là lần đầu tiên trong lịch sử chỉ số này kích hoạt cắt mạch hai ngày liên tiếp.
Lần điều chỉnh này không hoàn toàn do vấn đề của Samsung. Theo thống kê, Samsung và SK Hynix chiếm khoảng 50% vốn hóa thị trường KOSPI, nhưng tỷ lệ này vào cuối năm 2025 là 25%. Josh Gilbert, chuyên gia phân tích thị trường chính của eToro khu vực châu Á - Thái Bình Dương và Trung Đông, chỉ ra rằng tổng trọng số quá cao của cả hai khiến các nhà đầu tư chỉ số không thể tránh khỏi sự sụt giảm đồng thời. Đòn bẩy tài chính cũng đang khuếch đại biến động. Theo báo cáo của Korea Times, trong một tuần đầu tháng 7, khoảng 3 nghìn tỷ won đã đổ vào các ETF đơn cổ phiếu gấp đôi của Samsung và SK Hynix.
Quan điểm trái chiều cũng có tên tuổi. Chiến lược gia của CLSA nhận định trong đợt giảm này rằng, "Đây không phải là kết thúc của câu chuyện, mà là một đợt điều chỉnh trên con đường tăng trưởng".
Một quý kiếm được kỷ lục của Nvidia, cùng quý đó bộ phận điện thoại bắt đầu thua lỗ – cả hai sự kiện này đều được viết nên từ cùng một đợt tăng giá.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan