Lưu trữ lao dốc, một đêm kinh hoàng
Tiêu đề gốc: "Giá lưu trữ lao dốc, một đêm kinh hoàng"
Tác giả gốc: Tô Dương, Tencent Technology
Các ông lớn lưu trữ nước ngoài đang chìm trong tâm bão, chỉ trong một đêm ngày 28 tháng 7, tổng giá trị thị trường đã giảm gần 43 tỷ USD.
Trong phiên giao dịch vừa qua, diễn biến giá cổ phiếu của các ông lớn lưu trữ như SK Hynix, Micron có thể gọi là "một đêm kinh hoàng". Cả SK Hynix và Samsung Electronics đều giảm hơn 13%, tổng giá trị thị trường bốc hơi khoảng 28 tỷ USD. Vào thứ Ba trên thị trường chứng khoán Mỹ, Micron giảm 8,85%, SanDisk lao dốc 14,25%, Seagate giảm 8,53%, Western Digital giảm hơn 6,9%, tổng giá trị thị trường bốc hơi khoảng 14,8 tỷ USD.
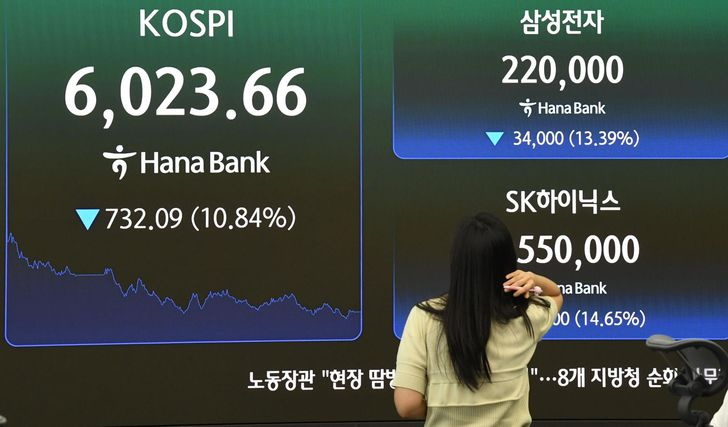
Thứ Ba, trên màn hình trong phòng giao dịch của Ngân hàng Hana Seoul hiển thị chỉ số KOSPI cơ bản và giá đóng cửa của cổ phiếu Samsung Electronics và SK Hynix
Tài liệu công khai cho thấy, SK Hynix đã giảm khoảng 45% đến 47% so với đỉnh tháng 6, giá trị thị trường bốc hơi gần 600 tỷ USD; Micron Technology điều chỉnh giảm hơn 30% so với đỉnh; Kioxia của Nhật Bản trong một tháng đã giảm gần một nửa.
Trái ngược hoàn toàn với sự sụt giảm giá cổ phiếu, các ông lớn lưu trữ vừa công bố kết quả kinh doanh rực rỡ nhất trong lịch sử.
Logic mà kết quả kinh doanh không thể nâng đỡ giá cổ phiếu
Ngày 7 tháng 7, Samsung Electronics công bố kết quả kinh doanh sơ bộ quý II, lợi nhuận kinh doanh quý đạt 89,4 nghìn tỷ won, tăng gấp 18 lần so với cùng kỳ, thậm chí vượt tổng lợi nhuận của ba năm 2023 đến 2025. Tuy nhiên, báo cáo tài chính đẹp như mơ này không những không kéo giá cổ phiếu lên, mà còn khiến Samsung giảm mạnh hơn 10% trong phiên, kéo chỉ số KOSPI giảm gần 5%.
Hiện tượng kỳ lạ tương tự cũng xảy ra ở các ông lớn khác.
Báo cáo tài chính quý II của SK Hynix công bố ngày 29 cho thấy, doanh thu đạt 79,3 nghìn tỷ won, tăng 257% so với cùng kỳ; lợi nhuận kinh doanh đạt 60,5 nghìn tỷ won, tăng 557% so với cùng kỳ, tỷ suất lợi nhuận kinh doanh tăng lên 76%.
Doanh thu quý tài chính kết thúc tháng 5 năm 2026 của Micron Technology đạt 41,5 tỷ USD, tăng vọt 346% so với cùng kỳ, tỷ suất lợi nhuận gộp tăng lên 84,6%, dòng tiền tự do lên tới 17,6 tỷ USD. Ban lãnh đạo Micron thậm chí còn tuyên bố mạnh mẽ: "Nhu cầu vượt xa khả năng cung ứng, tình trạng này sẽ kéo dài đến năm 2028."
Các nguyên tắc cơ bản đang nóng hổi, nhưng cổ phiếu của các ông lớn lưu trữ lại lao dốc không phanh. Manh mối đầu tiên và nguyên nhân có thể xảy ra là giao dịch chênh lệch giá xuyên thị trường do SK Hynix phát hành ADR tại Mỹ – "mua ADR tại Mỹ, bán khống cổ phiếu gốc tại Hàn Quốc".
Bloomberg dẫn báo cáo của UBS gửi khách hàng cho biết, nhiều nhà quản lý danh mục đầu tư toàn cầu trước đây chưa từng đưa cổ phiếu SK Hynix niêm yết tại Hàn Quốc vào danh mục đầu tư của họ, nay có thể mua ADR mới của SK Hynix.
"Mua chứng chỉ lưu ký Mỹ ngay từ ngày đầu phát hành và bán cổ phiếu phổ thông Hàn Quốc, đây có vẻ là một giao dịch chắc thắng." UBS viết trong báo cáo.
Một yếu tố kích thích khác liên quan đến điều chỉnh quy định của Hàn Quốc.
Vào ngày 16 tháng 7, Ủy ban Dịch vụ Tài chính Hàn Quốc bất ngờ thắt chặt quy định đối với các quỹ ETF đòn bẩy cổ phiếu đơn lẻ, không chỉ nâng mức ký quỹ tối thiểu từ 10 triệu won lên 30 triệu won, mà còn giới hạn mỗi người chỉ được mua tối đa 20 cổ phiếu mỗi lần.
Nhà phân tích của JPMorgan, Nikolaos Panigirtzoglou, chỉ ra rằng vào thời điểm đó, quy mô nắm giữ của các quỹ ETF đòn bẩy chip nhớ so với vốn hóa thị trường của các công ty liên quan đã gấp ba lần so với các quỹ ETF cổ phiếu thông thường. Trong giai đoạn giá cổ phiếu giảm, cơ chế tái cân bằng bắt buộc vào cuối phiên của các quỹ ETF đòn bẩy đã kích hoạt việc bán tự động theo chương trình, tạo ra một "cơn lũ thanh khoản" tức thì.
Ngày hôm đó, SK Hynix giảm thêm hơn 11%, Samsung giảm mạnh hơn 8%, làn sóng hoảng loạn nhanh chóng lan rộng khắp châu Âu và Mỹ.
Nhìn vào một khung thời gian dài hơn, sự sụt giảm của các cổ phiếu lưu trữ trong thời gian qua có liên quan đến mối lo ngại về "sự mất cân bằng lợi nhuận đầu tư" từ các khoản đầu tư AI và chi tiêu vốn liên quan của các gã khổng lồ Thung lũng Silicon.
Vào ngày 22 tháng 7, Google công bố báo cáo quý II và nâng chi tiêu vốn cả năm từ 1800–1900 tỷ USD lên 1950–2050 tỷ USD, nhưng cổ phiếu vẫn giảm cả trong phiên giao dịch ngoài giờ và ngày hôm sau. Nguyên nhân cốt lõi là chi tiêu vốn cao không ngừng đè nặng lên dòng tiền tự do, và lợi nhuận từ đầu tư AI có nhiều bất ổn. Đây cũng là vấn đề mà Microsoft, Amazon, Meta sắp phải đối mặt.
Tổ chức xếp hạng Moody's cũng đưa ra cảnh báo kịp thời: Cuộc chạy đua vũ trang AI trị giá gần 1 nghìn tỷ USD mỗi năm đang buộc các gã khổng lồ có dòng tiền dồi dào như Google, Microsoft phải phụ thuộc quá mức vào nợ và tài trợ ngoại bảng. Hiện tại, tổng nợ trực tiếp của sáu nhà cung cấp dịch vụ đám mây lớn đã lên tới khoảng 460 tỷ USD.
Điều này có nghĩa là, chỉ cần hướng dẫn của các gã khổng lồ hơi thấp hơn kỳ vọng, thị trường sẽ ngay lập tức định giá lại các cổ phiếu trong chuỗi cung ứng HBM vốn rất nhạy cảm.
Chuyên viên phân tích Kang Jin-hyuk của Shinhan Securities đã tổng kết: "Khi các nhà đầu tư chuyển hướng chú ý trở lại những lo ngại về tính bền vững của chu kỳ đầu tư AI và sức cạnh tranh gia tăng của ngành lưu trữ Trung Quốc, tâm lý tránh rủi ro trên thị trường đã hoàn toàn bùng phát."
Kết hợp nhiều nguyên nhân trên, các cổ phiếu khái niệm lưu trữ đã gặp phải "Thứ Ba đen tối" vào ngày 28 tháng 7.
Giám đốc đầu tư chính về cổ phiếu của Standard Chartered Bank, Sundeep Gantori, cho biết làn sóng bán tháo hiện tại phản ánh sự suy giảm tổng thể về tâm lý đối với lĩnh vực bán dẫn, thậm chí một số tổ chức đã dự đoán trong các báo cáo nghiên cứu mới nhất rằng giá lưu trữ sẽ đạt đỉnh vào năm 2027.
"Kẻ bán khống lớn": Bán khống lưu trữ một cách rõ ràng
Trong thời điểm tâm lý thị trường hoảng loạn nhất, nguyên mẫu của "The Big Short" Michael Burry đã tiết lộ qua chuyên mục cá nhân rằng ông đang tích cực bán khống mảng chip lưu trữ và tiếp tục tăng cường vị thế.
Nhìn lại quỹ đạo xây dựng vị thế của Burry: Vào ngày 2 tháng 7, ông lần đầu tiên thiết lập vị thế bán khống đối với Micron Technology, với giá vào khoảng 1051,87 USD; vào ngày 25 tháng 7, ông tiếp tục tăng cường bán khống Micron (giá cổ phiếu 933,86 USD) và Nvidia (giá cổ phiếu 210,28 USD), đồng thời thiết lập vị thế bán khống đối với quỹ ETF bán dẫn SOXX.
Lý do Burry đặt cược lớn vào việc bán khống lưu trữ chủ yếu dựa trên ba điểm:
Thứ nhất, định giá lệch xa so với đường trung bình. Micron, là cổ phiếu DRAM thuần túy duy nhất trên thị trường chứng khoán Mỹ, đã trải qua 34 lần điều chỉnh sâu với mức giảm hơn 30% trong 42 năm lịch sử. Hiện tại, độ lệch của giá cổ phiếu so với đường trung bình động 200 ngày đã đạt mức cao kỷ lục kể từ năm 1984, thậm chí vượt qua đỉnh của bong bóng dot-com năm 2000.
Thứ hai, tỷ suất lợi nhuận trên vốn cực kỳ tầm thường. Tỷ lệ ROIC (lợi nhuận trên vốn đầu tư) trung bình dài hạn của Micron chỉ là 4%, ROE (lợi nhuận trên vốn chủ sở hữu) chỉ là 7%, và trong lịch sử, khoảng một phần ba các quý thực tế đã ở trạng thái "phá hủy vốn".
Thứ ba, nhu cầu cuối cùng có rủi ro ảo. Burry tin rằng nhu cầu mạnh mẽ do Nvidia gây ra không hoàn toàn đến từ tiêu dùng thực tế cuối cùng, mà phụ thuộc vào các thỏa thuận tài trợ ngoại bảng và sắp xếp vòng quay vốn tạo ra ảo tưởng, và ông đã trích dẫn báo cáo thường niên năm 2026 của Ngân hàng Thanh toán Quốc tế (BIS) làm bằng chứng.
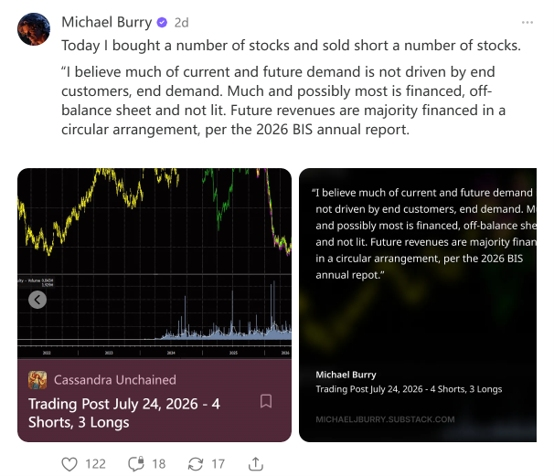
"Kẻ bán khống lớn" Burry bán khống cổ phiếu lưu trữ
Đối với kế hoạch mở rộng sản xuất vừa được công bố bởi gã khổng lồ Hàn Quốc, Barry còn khẳng định: đây là "cột mốc báo hiệu sự chuyển từ thịnh sang suy" của chu kỳ ngành bán dẫn, dự đoán toàn bộ ngành sẽ đón nhận ít nhất 30% điều chỉnh giảm.
Tuy nhiên, thị trường cũng không thiếu những ý kiến phản đối. Phe đầu cơ giá lên cho rằng báo cáo quý vừa được Micron công bố là đẹp nhất trong lịch sử công ty, với doanh thu, tỷ suất lợi nhuận và dòng tiền đều lập kỷ lục.
Phân tích từ trang tin công nghệ CoinCentral đã chỉ ra logic thực sự đằng sau vụ đặt cược của Barry: ông ta không đặt cược vào sự sụp đổ ngay lập tức của nhu cầu cuối, mà đánh cược vào việc chi tiêu vốn của các nhà sản xuất bộ nhớ gốc mất kiểm soát – khoản chi tiêu vốn lên tới 27 tỷ đô la của chính Micron đang gieo mầm cho một đợt "sụp đổ" trong chu kỳ suy thoái tiếp theo.
Canh bạc lớn và cái giá phải trả
Chỉ vài tuần trước khi xảy ra "sự giẫm đạp", ngành công nghiệp lưu trữ toàn cầu vẫn còn đắm chìm trong một "siêu liên minh" chưa từng có.
Tại Hội nghị thượng đỉnh AI San Francisco từ ngày 24 đến 25 tháng 7, Tập đoàn SK đã ký thỏa thuận dài hạn trị giá hơn 500 tỷ đô la với Nvidia, khóa chặt nguồn cung HBM và cùng phát triển HBM4, cùng với hợp tác với Microsoft và Anthropic, tổng quy mô khoảng 750 tỷ đô la.
Samsung Electronics đồng thời ký bản ghi nhớ trị giá lên tới 200 tỷ đô la với Broadcom. Hai đơn hàng khổng lồ với tổng trị giá khoảng 950 tỷ đô la được truyền thông nước ngoài gọi là đợt khóa chặt nguồn cung dài hạn bán dẫn lớn nhất trong lịch sử.
Cùng thời điểm, AMD mua lại MEXT để cố gắng "ngụy trang" DRAM bằng bộ nhớ flash nhằm giảm chi phí bộ nhớ, Meta và SanDisk đã khóa chặt nguồn cung NAND trong nhiều năm.
Làn sóng liên minh mới của các gã khổng lồ Thung lũng Silicon không tạo ra tác động tích cực nào đối với các cổ phiếu lưu trữ. So với biến động giá cổ phiếu ngắn hạn, điều thực sự khiến các nhà đầu tư dài hạn lo lắng là một siêu kế hoạch công nghiệp do chính phủ Hàn Quốc đưa ra vào cuối tháng 6 – Samsung và Tập đoàn SK sẽ cùng đầu tư 800 nghìn tỷ won (khoảng 516 tỷ đô la) để xây dựng bốn nhà máy wafer mới ở phía tây nam Hàn Quốc, với mục tiêu tăng gấp đôi công suất sản xuất chip nhớ trong vòng 5 năm.
Cộng với 550 nghìn tỷ won cho trung tâm đóng gói HBM và xây dựng trung tâm dữ liệu đi kèm, tổng quy mô đầu tư lên tới 1.350 nghìn tỷ won (khoảng 880 tỷ đô la), tương đương 5% GDP năm 2024 của Hàn Quốc.
Việc các nhà sản xuất bộ nhớ gốc tăng cường mở rộng sản xuất đồng nghĩa với việc "mô hình cung ứng" và kỷ luật tài chính nghiêm ngặt mà ngành duy trì trong hai năm qua đã bị phá vỡ.
Trong hai năm qua, các nhà sản xuất bộ nhớ chính dựa vào việc kiểm soát sản xuất chặt chẽ và chuyển dịch công suất sang HBM có lợi nhuận cao để thành công đẩy giá chip nhớ trở lại mức cao. Giờ đây, chi tiêu vốn của SK Hynix cho năm 2026 dự kiến sẽ tăng vọt 43% lên 40 nghìn tỷ won, trong khi chi tiêu vốn của Micron cho năm tài chính 2026 cũng tăng gấp đôi so với cùng kỳ.
Chuyên gia phân tích của Morningstar, Jing Jie Yu, cảnh báo rằng khi các công suất mới này đi vào hoạt động tập trung trong giai đoạn 2027-2028, ngành công nghiệp chắc chắn sẽ phải đối mặt với sự suy giảm giá cả mạnh mẽ.
Tổ chức phân tích AInvest cho biết, việc mở rộng sản xuất của các nhà máy gốc không còn là một cuộc diễu hành chiến thắng do nhu cầu AI thúc đẩy, mà là sự tái diễn của kịch bản suy thoái dư thừa công suất giai đoạn 2022-2023.
Mặc dù các nhà máy wafer thường mất 18 đến 24 tháng từ khi xây dựng đến khi đi vào sản xuất, chẳng hạn như nhà máy P5 của Samsung dự kiến sản xuất hàng loạt vào nửa cuối năm 2027. TrendForce cũng nhận định rằng trước thời điểm đó, tình trạng cung không đủ cầu của DRAM khó có thể thay đổi căn bản, nhưng thị trường chứng khoán luôn giao dịch dựa trên kỳ vọng chứ không phải hiện tại.
Có thể nói, kế hoạch mở rộng sản xuất khổng lồ của Hàn Quốc đã phá vỡ ảo tưởng về "giá chip cao bền vững". "Cơn ác mộng một đêm" của ngành lưu trữ, về bản chất, là sự mất kết nối giữa cơ bản và kỳ vọng.
Hiện tại, thị trường vốn nhạy cảm đã bắt đầu định giá trước cho tình trạng dư cung tiềm năng vào năm 2027. Theo dự đoán của "Big Short" Barry, khoảng thời gian từ nửa cuối năm 2027 đến năm 2028, khi các nhà máy mới của Hàn Quốc đi vào sản xuất tập trung, mới thực sự là bài kiểm tra thực sự cho ngành lưu trữ.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan