Morgan Stanley giải mã chuỗi cung ứng CPO: Tăng tốc sản xuất hàng loạt, GlassBridge vẫn là biến số dài hạn

TL;DR
· Kiểm tra chuỗi cung ứng của Morgan Stanley cho thấy năng suất CPO, hiệu quả kiểm thử và nhịp độ đơn hàng liên quan đều đang cải thiện.
· TSMC chính thức hướng tới sản xuất hàng loạt vào năm 2026, Morgan Stanley dự báo năng suất PIC đạt ít nhất 25kwpm vào năm 2028.
· GlassBridge có tiềm năng dài hạn, nhưng các dự án chủ đạo ngắn hạn vẫn tập trung vào giải pháp FAU và ghép nối cách tử quang hiện tại.
Theo kiểm tra chuỗi cung ứng mới nhất của Morgan Stanley, lộ trình từ xác nhận nguyên mẫu đến sản xuất hàng loạt của CPO đang trở nên rõ ràng hơn. Kế hoạch năng suất PIC silicon quang của TSMC được nâng cấp, thời gian kiểm thử ở cấp độ tấm wafer được rút ngắn, và các công ty chuỗi cung ứng châu Á như FOCI và AllRing cũng bước vào giai đoạn tăng trưởng đơn hàng rõ rệt hơn. Đối với trung tâm dữ liệu AI, CPO là một lộ trình quan trọng để tăng băng thông mạng và giảm mức tiêu thụ năng lượng kết nối. Báo cáo thường niên chính thức của TSMC đã tiết lộ rằng giải pháp CPO liên quan đến COUPE dự kiến sẽ được sản xuất hàng loạt vào năm 2026, và NVIDIA cũng cho biết vào tháng 6 rằng họ đã bắt đầu giao hàng switch Spectrum-X CPO cho một số đối tác. Sự thay đổi hiện tại không phải là nút thắt đã biến mất, mà là chuỗi sản xuất hàng loạt bắt đầu đưa ra nhịp độ có thể kiểm chứng hơn.
Thị trường gần đây cũng chú ý đến GlassBridge. Nó được xem là một giải pháp ghép nối sợi quang mới đầy tiềm năng, có thể thách thức FAU truyền thống về mật độ cao, khả năng tái chế và tương thích nhiệt. Tuy nhiên, kiểm tra của Morgan Stanley cho thấy GlassBridge hiện chủ yếu phục vụ ghép nối cạnh và bố trí sợi quang một chiều, chưa tham gia vào các dự án chủ đạo COUPE của TSMC. Trong ngắn hạn, trọng tâm không phải là công nghệ mới ngay lập tức thay thế giải pháp cũ, mà là hệ thống sản xuất hàng loạt CPO hiện tại tiến triển trước.
Năng suất PIC của TSMC tăng trưởng, đường cong xuất hàng CPO bắt đầu hình thành
Cơ sở sản xuất hàng loạt CPO trước hết nằm ở năng suất PIC của TSMC. Morgan Stanley dự báo năng suất PIC của TSMC sẽ bắt đầu từ khoảng 500 tấm/tháng hiện tại, tăng lên 10kwpm vào quý 2 năm 2026, đạt 15kwpm vào quý 4 năm 2026, và mở rộng lên ít nhất 25kwpm vào năm 2028.
Những con số này không phải do TSMC công bố chính thức, mà thuộc về giả định kiểm tra chuỗi cung ứng và mô hình của Morgan Stanley. Về mặt thông tin công khai, TSMC đã xác nhận trong báo cáo thường niên rằng COUPE là công nghệ liên quan đến silicon quang và 3DFabric, đã đạt 200Gbps với nhiều khách hàng vào năm 2025, và giải pháp CPO nhắm mục tiêu sản xuất hàng loạt vào năm 2026. Các tổ chức như TrendForce cũng cho biết "COUPE on Substrate" của TSMC dự kiến sẽ được sản xuất hàng loạt vào nửa cuối năm 2026.
Trong giả định xuất hàng của Morgan Stanley, sản lượng switch CPO toàn cầu năm 2026 đạt khoảng 23.000 đơn vị, chủ yếu là switch 100T, với NVIDIA chiếm ưu thế. Năm 2027, sản lượng tăng lên 59.000 đơn vị, và đến năm 2030 đạt 200.000 đơn vị. Nếu tỷ lệ đạt chuẩn tiếp tục được cải thiện, sản lượng thực tế của các engine quang học tương ứng với công suất PIC của TSMC có thể đạt khoảng 7,8 triệu đơn vị vào năm 2027.
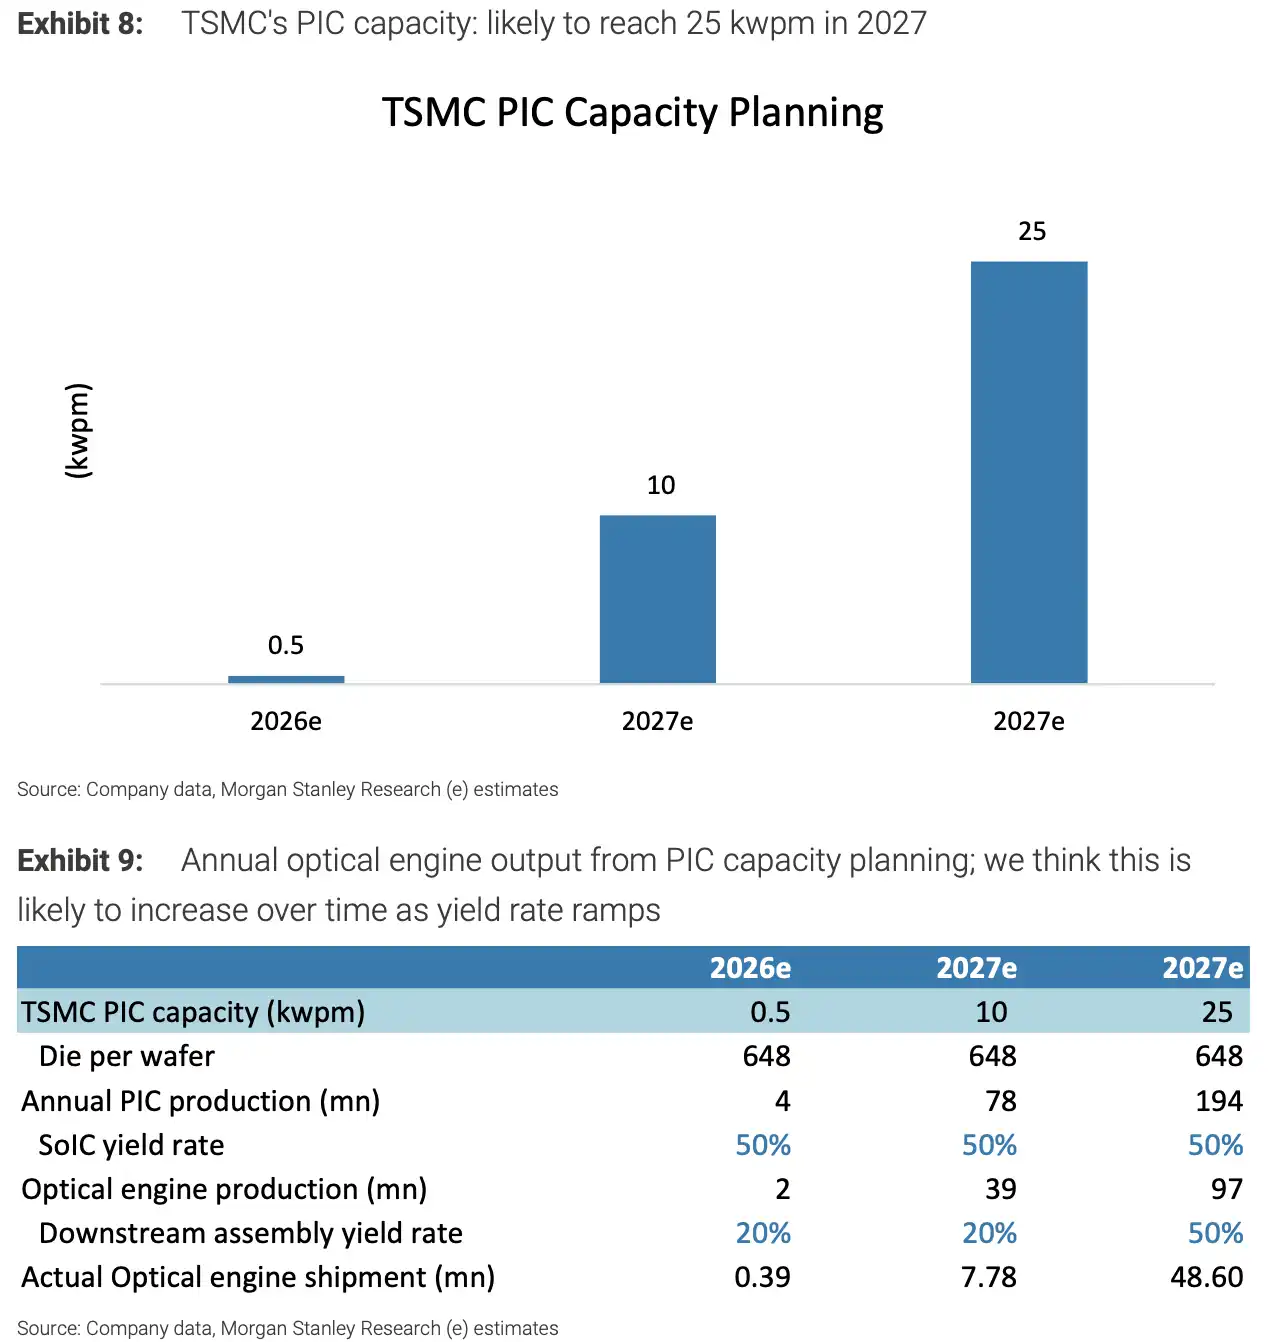
Năm 2026 dự kiến tăng từ khoảng 0,5kwpm lên 10kwpm, đến năm 2028 ít nhất đạt 25kwpm, tương ứng với sản lượng engine quang học được mở rộng ở các tỷ lệ đạt chuẩn khác nhau.
Công suất PIC chỉ là điều kiện tiên quyết. Yếu tố thực sự quyết định nhịp độ xuất hàng còn bao gồm đóng gói, kiểm thử, linh kiện quang học, tích hợp hệ thống và triển khai nền tảng khách hàng. CPO yêu cầu tín hiệu điện và tín hiệu quang phải được cùng xác thực ở giai đoạn sớm hơn, độ khó sản xuất hàng loạt cao hơn so với module quang có thể cắm truyền thống.
Thời gian kiểm thử giảm xuống còn khoảng 6 giờ một tấm, vẫn là rào cản sản xuất hàng loạt
Một trong những cải thiện quan trọng nhất trong báo cáo của Morgan Stanley là hiệu suất kiểm thử ở cấp độ tấm wafer của CPO Insertion 2.
Thời gian kiểm thử ở giai đoạn này đã được cải thiện từ một ngày một tấm vào nửa cuối năm 2025 xuống còn khoảng 6 giờ một tấm hiện tại. Trong 6 đến 12 tháng tới, mục tiêu là giảm thêm xuống còn 3 đến 4 giờ một tấm.
Insertion 2 là điểm kiểm thử đầu tiên đồng thời thực hiện kiểm tra tín hiệu quang và tín hiệu điện, thường khó có thể bỏ qua. Nếu giai đoạn này mất quá nhiều thời gian, dù công suất wafer đầu cuối và đóng gói có sẵn, nhịp độ sản xuất hàng loạt cuối cùng cũng sẽ bị kẹt bởi thông lượng kiểm thử.
Cải thiện hiệu suất kiểm thử là tín hiệu quan trọng cho thấy CPO chuyển từ mẫu kỹ thuật sang xuất hàng thương mại. Nhưng đó chưa phải là câu trả lời cuối cùng. Để CPO được triển khai quy mô lớn vào các trung tâm dữ liệu AI, cần chứng minh rằng thiết bị kiểm thử, đầu dò, nhà máy đóng gói, FAU, laser và nhà máy hệ thống có thể phối hợp ổn định và duy trì tỷ lệ đạt chuẩn ở sản lượng cao hơn.
FOCI bắt đầu doanh thu sản xuất hàng loạt từ tháng 7, dự báo lợi nhuận của AllRing được nâng lên
Ở cấp độ công ty, FOCI và AllRing là hai tuyến hưởng lợi trực tiếp hơn trong báo cáo này.
Morgan Stanley dự kiến doanh thu sản xuất hàng loạt CPO của FOCI sẽ bắt đầu từ tháng 7 và tiếp tục tăng trưởng trong năm 2027, chủ yếu cung cấp cho switch CPO NVIDIA Spectrum. Đến nửa cuối năm 2027, FOCI cũng có thể bắt đầu xuất FAU cho dòng AMD MI500, và đến năm 2028 sẽ có thêm nhiều khách hàng sản xuất hàng loạt đóng góp doanh thu.
Về mặt tài chính ngắn hạn, FOCI vẫn phải chịu chi phí mở rộng sản xuất và chuyển dịch. Năm 2026, do ảnh hưởng từ việc chuyển dịch công suất nhà máy mới tại Thái Lan, chuẩn bị ramp-up dây chuyền SiPh/CPO và chi phí một lần từ phát hành cổ phiếu mới, FOCI dự kiến ghi nhận lỗ 0,41 Đài tệ/cổ phiếu. Đến năm 2027, doanh thu dự kiến tăng lên 8,694 tỷ Đài tệ. Trong giả định mô hình, tỷ trọng đóng góp doanh thu từ NVIDIA cho FOCI sẽ tăng từ 29% năm 2026 lên 76% năm 2027, và tiếp tục tăng lên 92% vào năm 2028.
Sự thay đổi của AllRing thể hiện rõ hơn trong dự báo lợi nhuận. Morgan Stanley đã nâng dự báo doanh thu năm 2026 của AllRing lên 9,405 tỷ Đài tệ, tăng 13% so với dự báo trước đó. EPS năm 2026 được điều chỉnh tăng 15% lên 25,48 Đài tệ, EPS năm 2027 cũng tăng 2%. Giá mục tiêu duy trì ở mức 1.580 Đài tệ, xếp hạng khuyến nghị "tăng tỷ trọng".
Điểm nhấn của AllRing không chỉ nằm ở CPO. Doanh thu liên quan đến CPO năm 2026, bao gồm ghép nối FAU, AOI và thiết bị chấm keo, dự kiến chiếm 11% tổng doanh thu, tăng lên 19% năm 2027 và đạt 26% vào năm 2028. Mảng kinh doanh CoWoS dự kiến tăng trưởng lần lượt 55% và 53% so với cùng kỳ trong năm 2026 và 2027. SoIC cũng được đưa vào giả định tăng trưởng dài hạn, với tỷ trọng đóng góp doanh thu dự kiến khoảng 4% vào năm 2027.
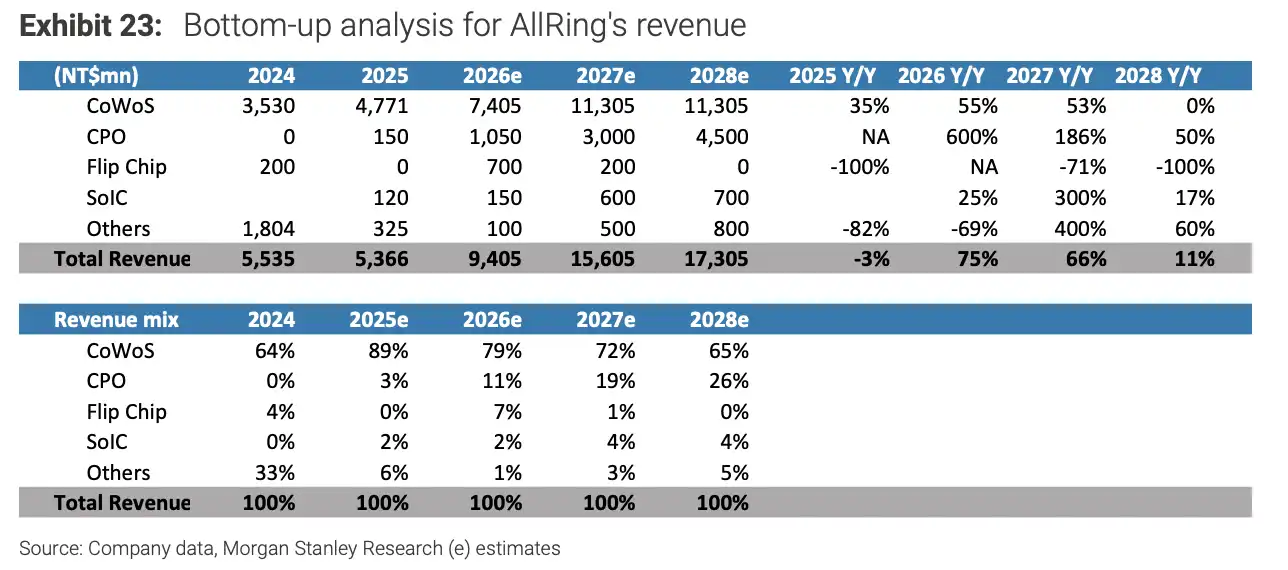
Phân tích doanh thu AllRing. Sự thay đổi doanh thu từng mảng CoWoS, CPO, SoIC giai đoạn 2024-2028, tỷ trọng CPO dự kiến tăng từ 0% lên 26%.
Morgan Stanley cũng cho biết, AllRing là nhà cung cấp thiết bị chấm keo Wafer-on-Wafer duy nhất cho TSMC SoIC. Khi các khách hàng như AMD, NVIDIA, Apple, Broadcom tiếp tục chuyển dịch sang thiết kế chiplet, việc mở rộng công suất SoIC cũng sẽ thúc đẩy nhu cầu thiết bị liên quan. Mục tiêu công suất SoIC năm 2026 của TSMC là 14kwpm.
GlassBridge có tiềm năng, nhưng không phải giải pháp thay thế chủ đạo trong ngắn hạn
Thị trường quan tâm đến GlassBridge vì nó cung cấp một lộ trình ghép nối khác biệt so với FAU truyền thống.
Tài liệu chính thức từ Corning cho thấy, GlassBridge sử dụng kiến trúc ống dẫn sóng trao đổi ion trên kính ở cấp độ wafer và đầu nối căn chỉnh thụ động có thể tháo rời, hỗ trợ kết nối fiber-to-PIC mật độ cao, đồng thời nâng cao tính linh hoạt trong sản xuất, kiểm tra và làm lại. Suy hao ghép nối O-band từ sợi quang đến PIC do Corning công bố là khoảng 1,5dB. So với FAU rãnh chữ V truyền thống, nó có lợi thế khác biệt về khả năng mở rộng sản xuất, tương thích nhiệt và khả năng làm lại.
Những lợi thế này vẫn chưa chuyển hóa thành vị thế sản xuất hàng loạt chủ đạo. Kiểm tra của Morgan Stanley cho thấy, hiện tại GlassBridge chủ yếu phù hợp với các bố trí sợi quang ghép cạnh và một chiều, trong khi các dự án chủ đạo ngắn hạn như nền tảng TSMC COUPE, NVIDIA, AMD, Ayar Labs vẫn chủ yếu sử dụng ghép cách tử quang, thuận tiện hơn cho việc đưa vào sản xuất hàng loạt vào nửa cuối năm 2026.
Chuỗi cung ứng FAU truyền thống khó bị thay thế nhanh chóng trong ngắn hạn. Theo đánh giá của Morgan Stanley, khả năng cạnh tranh của TFC trong mảng FAU cao cấp tạm thời khó bị GlassBridge thay thế. Tương đối mà nói, nếu Largan chỉ dừng lại ở giải pháp V-Groove, có thể sẽ phải đối mặt với áp lực cạnh tranh lớn hơn.
GlassBridge giống một lộ trình công nghệ dài hạn hơn. Nếu trong tương lai nó có thể thâm nhập vào các bố trí sợi quang hai chiều phức tạp hơn, nâng cao độ trưởng thành của chuỗi cung ứng và được các nền tảng chủ đạo áp dụng, thì mới có thể tạo ra áp lực thực chất hơn lên thị trường FAU truyền thống.
Chuỗi sản xuất hàng loạt đang được thúc đẩy, nhưng chưa hoàn toàn hiện thực hóa
Tín hiệu từ cuộc kiểm tra chuỗi cung ứng lần này cho thấy, chuỗi sản xuất hàng loạt CPO rõ ràng hơn trước, chứ không phải rủi ro đã biến mất.
Kế hoạch năng lực sản xuất PIC của TSMC, hiệu quả kiểm thử Insertion 2, doanh thu từ dự án NVIDIA của FOCI, đơn đặt hàng thiết bị CPO và đóng gói tiên tiến của AllRing, tất cả đều hướng đến cùng một hướng: nâng cấp kết nối quang trong trung tâm dữ liệu AI bắt đầu chuyển từ chứng minh khái niệm sang các thỏa thuận năng lực sản xuất và doanh thu cụ thể hơn.
Tuy nhiên, việc mở rộng quy mô CPO vẫn phụ thuộc vào một số điều kiện thực tế. Liệu kiểm thử ở cấp độ wafer có thể tiếp tục rút ngắn xuống còn 3 đến 4 giờ mỗi tấm hay không, liệu tỷ lệ đạt yêu cầu có thể duy trì ở năng suất cao hơn hay không, liệu các nhà sản xuất gia công, đóng gói, thiết kế chip, FAU, laser và hệ thống có thể hoàn thành thiết kế phối hợp hay không, và liệu các nền tảng sản xuất hàng loạt của khách hàng như NVIDIA, AMD có được triển khai theo kế hoạch hay không, tất cả đều ảnh hưởng đến nhịp độ xuất hàng tiếp theo.
Sự xuất hiện của GlassBridge cũng khiến không gian dài hạn của chuỗi cung ứng FAU hiện tại vẫn còn bất định. Trong ngắn hạn, nó chưa lật đổ FAU truyền thống, nhưng lộ trình công nghệ vẫn có thể thay đổi. Đối với chuỗi cung ứng CPO, sự xác thực cứng rắn hơn hiện tại đến từ năng lực sản xuất, hiệu quả kiểm thử, việc đưa vào khách hàng và liệu doanh thu thực tế có thể tiếp tục được hiện thực hóa hay không.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan