Morgan Stanley: Đầu tư vào AI bước vào "giai đoạn giảm tốc", nhưng giá trị của chip vẫn đang tăng lên.

TL;DR
· Morgan Stanley dự báo vốn đầu tư (Capex) của các ông lớn cloud toàn cầu đến năm 2028 sẽ đạt gần 1,6 nghìn tỷ USD, nhưng tốc độ tăng trưởng so với cùng kỳ có thể chậm lại còn khoảng 12%.
· Nhưng chất bán dẫn AI sẽ không giảm tốc đồng bộ với Capex tổng thể: đến năm 2028, công suất đóng gói tiên tiến 2.5D toàn cầu vẫn có thể tăng trưởng so với cùng kỳ khoảng 50%.
· Đến năm 2030, Morgan Stanley dự báo quy mô thị trường bán dẫn toàn cầu có thể đạt 1,5 nghìn tỷ USD, TAM bán dẫn AI khoảng 753 tỷ USD, gần một nửa toàn ngành.
· Động lực tăng trưởng giai đoạn tiếp theo không còn chỉ là GPU của NVIDIA. Các ASIC tùy chỉnh như Google TPU, AWS Trainium đang mở rộng nhanh chóng, tăng trưởng bắt đầu lan sang các khâu tiến trình tiên tiến, đóng gói, kiểm thử và lưu trữ.
· Nhu cầu AI tại Trung Quốc đang mở rộng, nhưng năng lực sản xuất chip vẫn là ràng buộc then chốt; ngay cả khi bổ sung thêm năng lực sản xuất mới của ChangXin, Morgan Stanley dự báo mức thiếu hụt cung cầu DRAM tổng thể năm 2026 và 2027 vẫn vào khoảng 17% và 15%.
Capex bắt đầu giảm tốc, nhưng bán dẫn AI không đồng loạt đạt đỉnh
Trong hai năm qua, cách trực tiếp nhất để thị trường đánh giá mức độ sôi động của AI chính là xem Meta, Google, Microsoft và Amazon có còn sẵn sàng tiếp tục tăng vốn đầu tư hay không.
Năm 2026, chỉ số này vẫn rất mạnh mẽ. Thống kê của Morgan Stanley cho thấy, vốn đầu tư quý hai của bốn ông lớn cloud gồm Amazon, Google, Microsoft và Meta tăng trưởng so với cùng kỳ đạt 87%, đồng thời tỷ lệ Capex/EBITDA đã tăng lên trên 70%.
Nhưng tốc độ tăng trưởng cao như vậy rõ ràng không thể duy trì mãi mãi.
Vì vậy, báo cáo nghiên cứu này đã mở rộng góc nhìn đến năm 2028. Morgan Stanley dự báo, đến lúc đó vốn đầu tư của 14 nhà cung cấp dịch vụ cloud niêm yết hàng đầu toàn cầu sẽ đạt gần 1,6 nghìn tỷ USD, nhưng tốc độ tăng trưởng tổng thể so với cùng kỳ có thể đã giảm xuống còn khoảng 12%.
Chỉ nhìn vào con số này, rất dễ đưa ra phán đoán rằng "chu kỳ đầu tư AI bắt đầu hạ nhiệt". Nhưng báo cáo nghiên cứu ngay sau đó đưa ra một nhóm dữ liệu khác: đến năm 2028, công suất đóng gói tiên tiến 2.5D toàn cầu vẫn được kỳ vọng tăng trưởng so với cùng kỳ khoảng 50%.
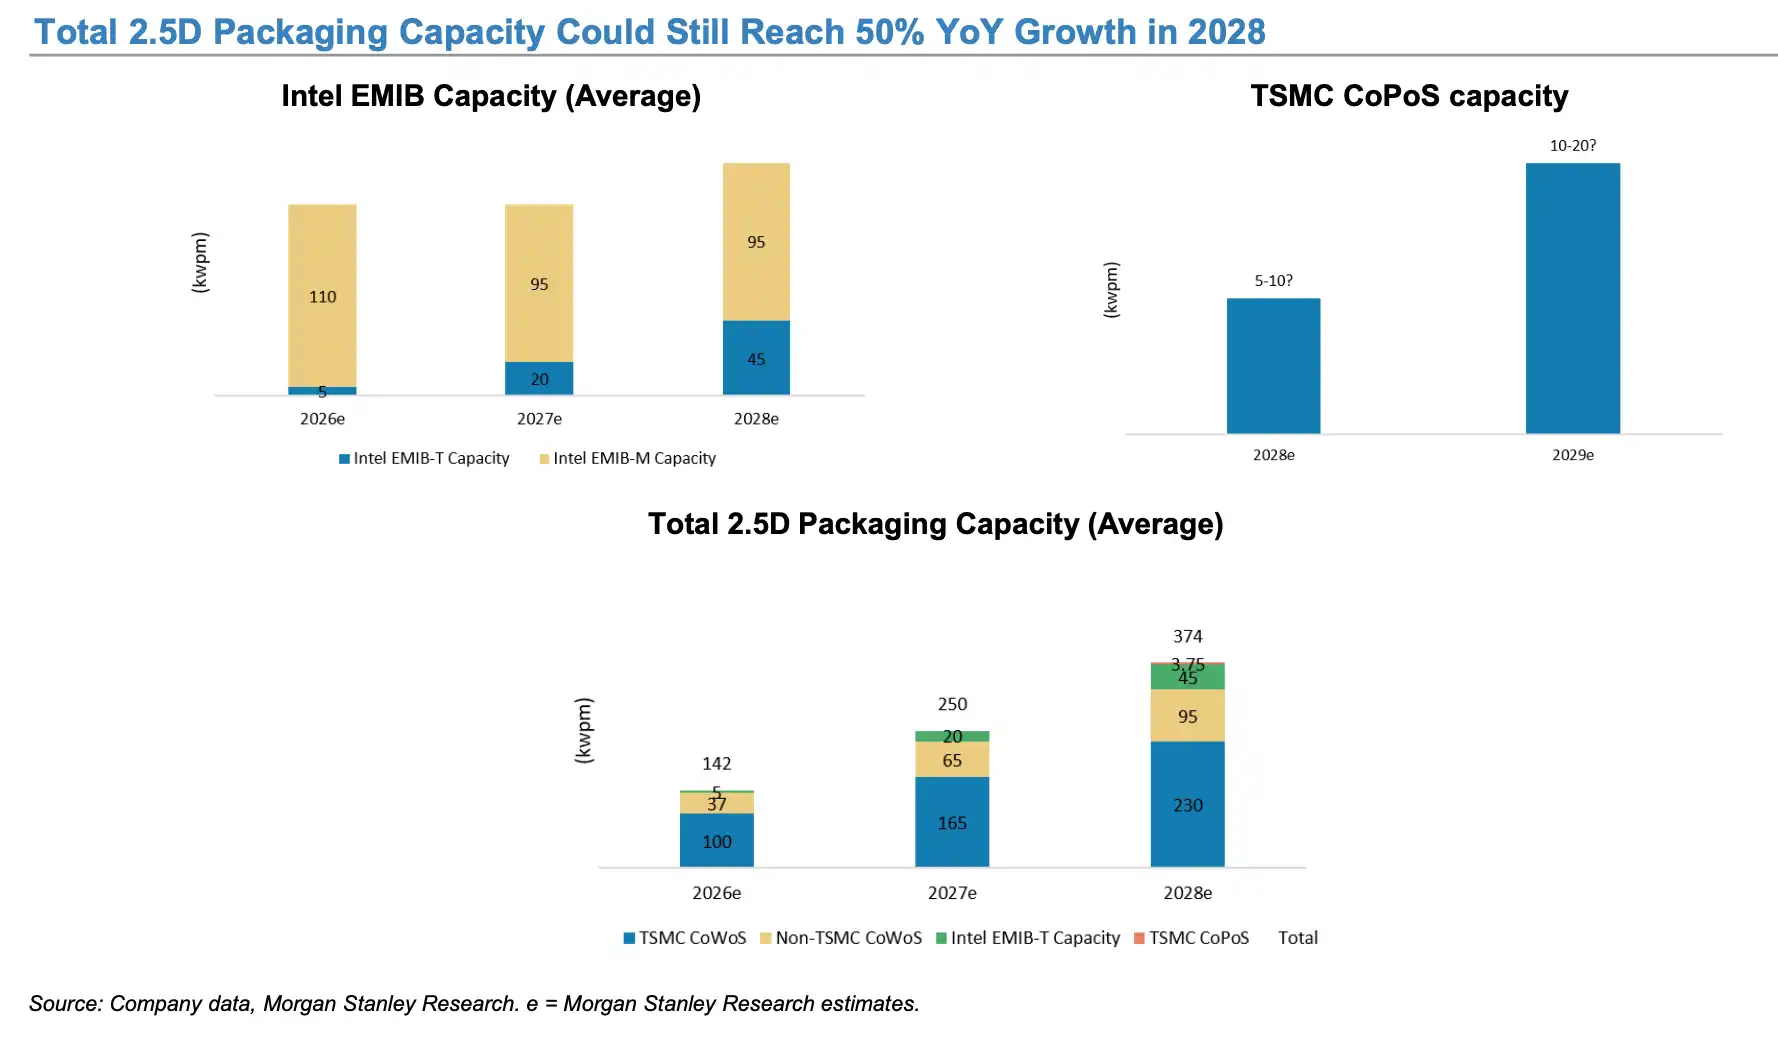
Morgan Stanley dự báo, đến năm 2028, công suất đóng gói tiên tiến 2.5D toàn cầu vẫn có thể tăng trưởng so với cùng kỳ khoảng 50%
Đây chính là điểm đáng chú ý nhất của toàn bộ báo cáo.
Tốc độ tăng trưởng Capex tổng thể của các nhà cung cấp dịch vụ đám mây chậm lại không đồng nghĩa với việc bán dẫn AI đã đạt đỉnh cùng lúc.
Trong những năm qua, tăng trưởng của chip AI chủ yếu dựa vào việc mở rộng tổng lượng chi tiêu vốn: càng xây nhiều trung tâm dữ liệu, càng mua nhiều GPU.
Nhưng bước sang giai đoạn tiếp theo, ngay cả khi tốc độ tăng trưởng Capex của CSP giảm từ 50%, 80% xuống còn 10%-20%, chỉ cần tỷ trọng AI trong tổng chi tiêu vốn tiếp tục tăng, thì GPU, ASIC, HBM, quy trình tiên tiến và đóng gói tiên tiến vẫn có thể vượt trội so với tổng Capex.
Nói cách khác, thị trường đang chuyển từ một "câu chuyện tổng lượng" sang một "câu chuyện cơ cấu".
Dự báo về quy mô thị trường dài hạn của Morgan Stanley cũng phản ánh điều này. Báo cáo dự đoán đến năm 2030, quy mô ngành bán dẫn toàn cầu có thể đạt khoảng 1,5 nghìn tỷ USD, trong đó TAM bán dẫn AI khoảng 753 tỷ USD, chiếm gần một nửa toàn bộ thị trường. Kịch bản lạc quan dựa trên chuỗi cung ứng thậm chí còn dự báo thị trường bán dẫn AI trên đám mây năm 2026 có thể đạt 485 tỷ USD. Cần lưu ý rằng, 485 tỷ USD thuộc kịch bản bull case được báo cáo ghi chú rõ ràng, chứ không phải dự báo cơ sở.
Đồng thời, sự phân hóa giữa bán dẫn AI và phi AI đang ngày càng lớn.
Báo cáo dự đoán nếu loại trừ doanh thu bộ nhớ và GPU AI của NVIDIA, tăng trưởng bán dẫn phi AI năm 2026 thậm chí có thể giảm. Điều này có nghĩa là chu kỳ hiện tại ngày càng khó có thể áp dụng đơn giản theo khung truyền thống "ngành bán dẫn phục hồi tổng thể".
Thứ thực sự tăng trưởng cao là một chuỗi công nghiệp độc lập được hình thành khi AI liên tục hấp thụ wafer, bộ nhớ, đóng gói tiên tiến và tài nguyên kiểm thử.
Logic tăng trưởng đang chuyển từ "mua nhiều GPU hơn" sang giá trị AI cao hơn
Nếu cốt lõi của giai đoạn đầu tư AI thứ nhất là "mua nhiều GPU hơn", thì câu hỏi quan trọng hơn ở giai đoạn thứ hai là: mỗi máy chủ AI thực sự cần bao nhiêu chất bán dẫn đắt hơn và phức tạp hơn.
TSMC là ví dụ trực tiếp nhất.
Morgan Stanley dự đoán tỷ trọng bán dẫn AI trong doanh thu năm 2026 của TSMC có thể đã vượt quá 30%. Đồng thời, công suất của dòng N2 của TSMC dự kiến đạt tốc độ tăng trưởng kép khoảng 70% trong giai đoạn 2026-2028; công suất N3 tiếp tục tăng, trong khi N5 có thể bắt đầu giảm từ năm 2027.
Tỷ trọng của chất bán dẫn AI trong doanh thu của TSMC tiếp tục tăng, đến năm 2026 có thể đã vượt 30%.
Logic đằng sau không hề phức tạp.
Chip AI không chỉ tăng về số lượng, mà bản thân mỗi chip cũng ngày càng "đắt" hơn. Từ 5nm lên 3nm, 2nm, từ đóng gói thông thường lên CoWoS và SoIC, cộng thêm nhiều HBM hơn, mỗi thế hệ bộ tăng tốc AI đều nâng cao giá trị wafer, đóng gói và bộ nhớ tương ứng với mỗi chip.
Do đó, ngay cả khi tốc độ tăng trưởng số lượng máy chủ dần chậm lại trong tương lai, giá trị chất bán dẫn trên mỗi máy vẫn có thể tiếp tục tăng. Đây cũng là lý do tại sao tốc độ tăng trưởng của đóng gói tiên tiến có thể cao hơn nhiều so với tổng Capex.
Đồng thời, nguồn tăng trưởng của chip AI cũng bắt đầu lan rộng từ NVIDIA sang ASIC tùy chỉnh.
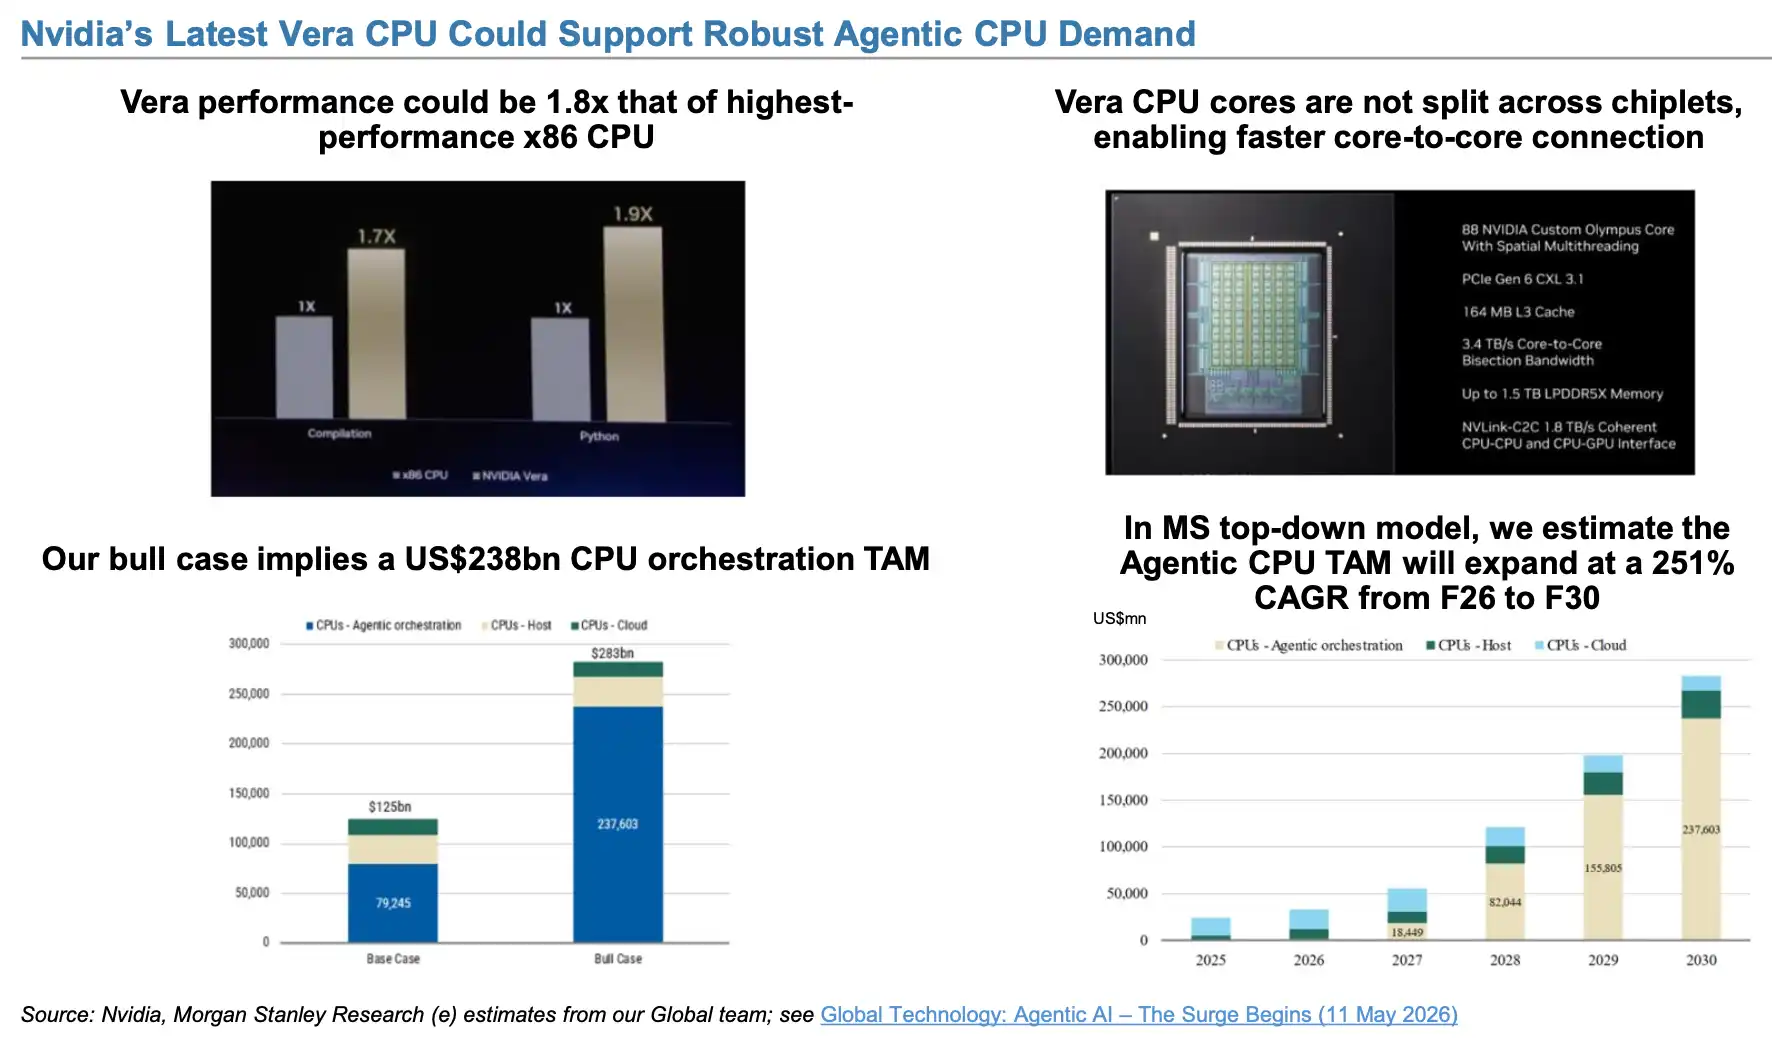
Morgan Stanley cho rằng, ngay cả khi NVIDIA liên tục ra mắt GPU có hiệu năng mạnh hơn, các CSP lớn vẫn cần chip tùy chỉnh của riêng mình. Google có TPU, Amazon có Trainium, Meta và các công ty khác cũng đang thúc đẩy các dự án ASIC của riêng họ.
Khi một nhà cung cấp dịch vụ đám mây có nhu cầu tính toán đủ lớn, ASIC tự phát triển có thể tối ưu hóa chi phí, hiệu năng và hiệu quả năng lượng xoay quanh khối lượng công việc cụ thể, đồng thời giảm sự phụ thuộc vào một nhà cung cấp GPU duy nhất.
Do đó, thị trường chip AI trong tương lai không nhất thiết là "sau khi NVIDIA kết thúc tăng trưởng thì ai sẽ tiếp bước", mà nhiều khả năng là GPU tiếp tục tăng trưởng, đồng thời ASIC trở thành đường cong tăng trưởng thứ hai.
Morgan Stanley dự đoán, doanh thu của Alchip từ AWS Trainium có thể tăng từ khoảng 1,8 tỷ USD năm 2026 lên 2,8 tỷ USD năm 2027, và đạt 8 tỷ USD vào năm 2028, khi đó doanh thu Trainium có thể chiếm khoảng 82% tổng doanh thu của Alchip.
Dự báo về Google TPU còn tích cực hơn.
Báo cáo dự đoán, theo mô hình của mình, doanh thu liên quan đến TPU của MediaTek có thể tăng từ 13,5 tỷ USD năm 2027 lên 43,5 tỷ USD năm 2028, và tiếp tục đạt 70 tỷ USD vào năm 2029; đến năm 2028, doanh thu TPU có thể đã chiếm khoảng 65% tổng doanh thu của MediaTek.
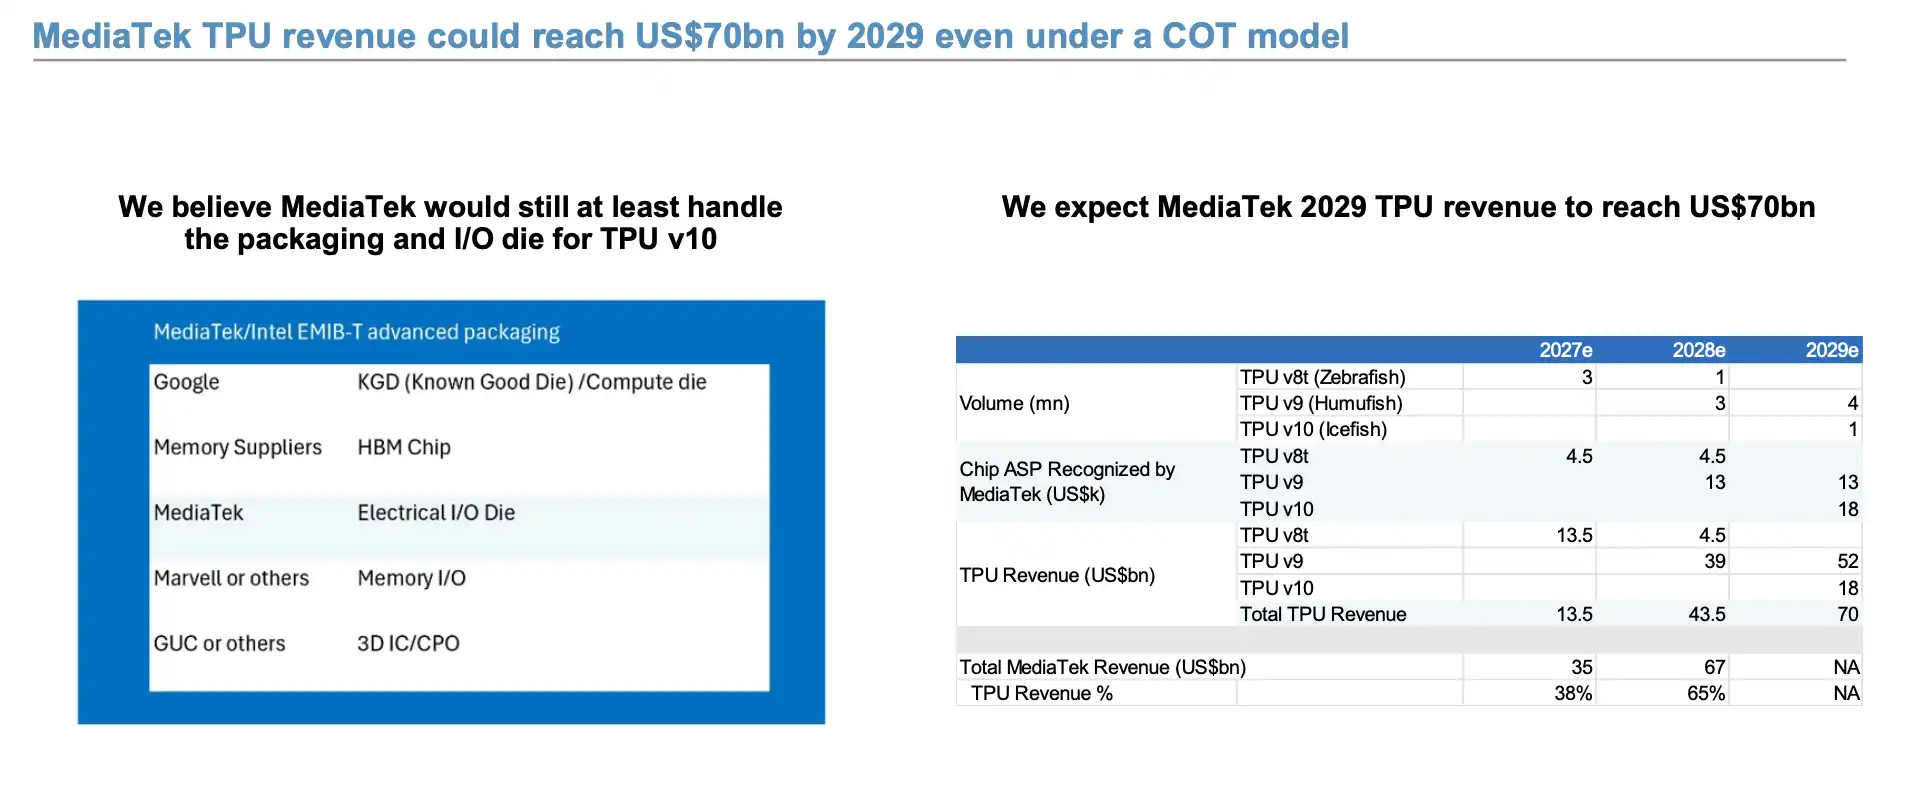
Morgan Stanley dự báo các dự án ASIC tự phát triển của CSP tiếp tục gia tăng, các chip tùy chỉnh như Google TPU bước vào giai đoạn tăng trưởng nhanh về sản lượng.
Những con số này bản thân đều là các mô hình dài hạn, mức độ hiện thực hóa cuối cùng vẫn phụ thuộc vào sản xuất hàng loạt chip, tỷ lệ lợi nhuận, mua sắm của khách hàng cũng như chi tiêu vốn của chính các nhà cung cấp dịch vụ đám mây. Nhưng hướng đi rất rõ ràng: tăng trưởng của chuỗi ngành AI đang mở rộng từ việc chỉ xuất xưởng GPU sang ASIC, quy trình tiên tiến, đóng gói tiên tiến, tấm nền ABF và kiểm thử chip.
Báo cáo thậm chí còn đặc biệt chỉ ra rằng tiềm năng tăng sản lượng hơn nữa của Google TPU trong tương lai có thể bị hạn chế bởi nguồn cung tấm nền ABF. Do đó, khi đánh giá chu kỳ AI, "GPU đã bán được bao nhiêu" vẫn quan trọng, nhưng đã ngày càng không còn là tất cả.
Nhu cầu AI của Trung Quốc đã tăng lên, nhưng nút thắt thực sự vẫn là năng lực sản xuất
Thị trường Trung Quốc lại thể hiện một sự thay đổi khác.
Trước đây khi thảo luận về chip AI nội địa, thị trường chủ yếu quan tâm đến "thay thế nội địa". Nhưng lần này Morgan Stanley nhấn mạnh hơn vào việc tạo ra nhu cầu.
Báo cáo cho rằng DeepSeek đã展示 khả năng suy luận AI với chi phí thấp hơn, điều này có thể tiếp tục kích thích nhu cầu suy luận; đồng thời, năng lực của chuỗi cung ứng sản xuất wafer bán dẫn nội địa Trung Quốc trong sản xuất GPU AI cũng đang được nâng cao.
Điều này có nghĩa là logic chip AI của Trung Quốc đang dần chuyển từ "thay thế nhập khẩu" đơn thuần thành: chi phí suy luận giảm → ứng dụng tăng → nhu cầu tính toán mở rộng → nhu cầu chip nội địa tăng.
Do đó, Morgan Stanley trong lĩnh vực AI và thiết bị bán dẫn của Trung Quốc đặc biệt đề cập đến Iluvatar, Cambricon, Hygon, NAURA và AMEC, SMIC cũng được đưa vào danh mục Overweight trong lĩnh vực AI.
Nhưng nhu cầu không phải là hạn chế lớn nhất hiện tại. Khi tổng kết các nút thắt lớn trong phát triển AI toàn cầu, báo cáo tóm tắt vấn đề tương ứng của Mỹ là Energy, còn của Trung Quốc là Chip Capacity. Nói cách khác, cuối cùng chip AI của Trung Quốc có thể giải phóng được bao nhiêu sản lượng phụ thuộc nhiều hơn vào việc quy trình tiên tiến, đóng gói tiên tiến và bộ nhớ có thể giải phóng bao nhiêu năng lực sản xuất hiệu quả.
Bộ nhớ là ví dụ điển hình nhất.
Morgan Stanley dự báo đến năm 2028 năng lực sản xuất DRAM toàn cầu có thể đạt khoảng 3374kwpm, trong đó ChangXin Memory khoảng 500kwpm, chiếm khoảng 15% toàn cầu; từ năm 2025 đến năm 2028, bit shipment của ChangXin dự kiến đạt tốc độ tăng trưởng kép khoảng 40%.
Trong khi đó, ChangXin cũng bắt đầu tham gia vào thị trường HBM.
Báo cáo dự báo công suất HBM TSV của hãng có thể tăng từ 20kwpm năm 2026 lên 40kwpm năm 2027 và 70kwpm năm 2028. Tính theo bit shipment, ChangXin có thể chiếm khoảng 3,8% thị trường HBM toàn cầu năm 2026 và khoảng 4,4% năm 2027.
Nhưng điều này không ngay lập tức thay đổi cục diện thiếu hụt lưu trữ toàn cầu.
Ngay cả khi tính cả công suất mới của ChangXin, mô hình của Morgan Stanley cho thấy mức thiếu hụt cung cầu DRAM toàn cầu năm 2026 vẫn có thể lên tới 17%, năm 2027 khoảng 15%; thị trường HBM cũng tiếp tục trong trạng thái cung không đủ cầu.
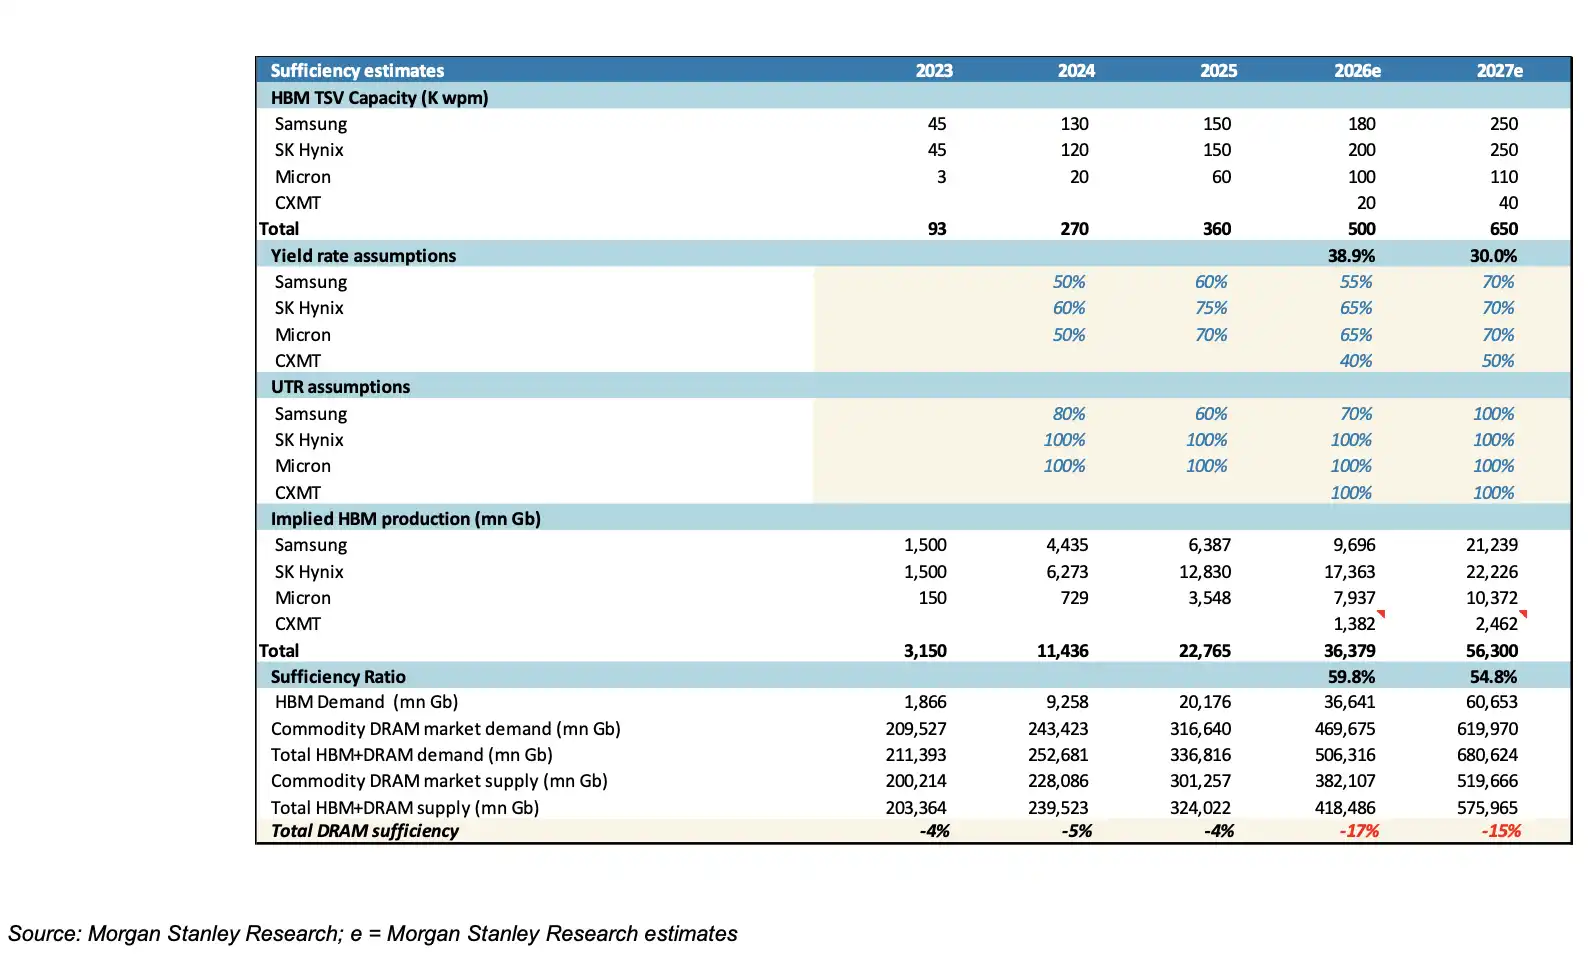
ChangXin mở rộng nhanh công suất DRAM và HBM, nhưng Morgan Stanley dự báo nguồn cung lưu trữ toàn cầu vẫn khó theo kịp đà tăng nhu cầu AI.
Đây cũng là một trong những điểm khác biệt lớn nhất giữa chu kỳ lưu trữ lần này và quá khứ.
Trước đây DRAM và NAND gần với các sản phẩm chu kỳ điển hình của PC, điện thoại: nhu cầu tăng, giá tăng, nhà sản xuất mở rộng công suất, sau đó dư cung. Nhưng trong máy chủ AI, HBM, DRAM máy chủ và lưu trữ hiệu năng cao đã ngày càng tiệm cận một loại tài sản nút thắt hạ tầng. Chúng không còn chỉ là linh kiện phụ trợ bên cạnh GPU, mà bắt đầu trực tiếp quyết định một máy chủ AI có thể được sản xuất ra hay không, toàn bộ cụm tính toán có thể mở rộng theo kế hoạch hay không.
Cuối cùng, điều mà báo cáo nghiên cứu 61 trang này thực sự muốn truyền đạt không phải là đơn giản "AI sẽ tiếp tục tăng". Cách nói chính xác hơn là: bán dẫn AI đang chuyển từ giai đoạn đầu tăng trưởng cao dựa vào chi tiêu vốn của CSP sang giai đoạn thứ hai dựa vào việc nâng cao tỷ trọng AI và giá trị trên mỗi máy.
Vì vậy, để đánh giá trong tương lai liệu chu kỳ phần cứng AI có thực sự gần điểm uốn hay không, chỉ nhìn vào tốc độ tăng Capex của Meta, Google, Microsoft và Amazon là không đủ.
Điều đáng quan sát hơn là tỷ trọng AI Capex, công suất CoWoS/EMIB, cung cầu HBM, tỷ lệ sử dụng 2nm, cũng như nhịp độ xuất hàng thực tế của các ASIC như Google TPU, AWS Trainium.
Nếu trong tương lai tốc độ tăng Capex tổng thể của CSP giảm, nhưng các chỉ số này vẫn duy trì tăng trưởng cao, thì mức độ hưng thịnh của bán dẫn AI có thể sẽ không đạt đỉnh cùng với tổng Capex. Ngược lại, chỉ khi các chỉ số cốt lõi này bắt đầu suy yếu đồng thời, mới gần hơn với tín hiệu chu kỳ bán dẫn AI thực sự xuất hiện điểm uốn.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia