STRC giảm xuống dưới 80 đô la, những người đầu tư quản lý tài sản có thể mua đáy không?

TL;DR
· Sau khi STRC giảm xuống dưới mệnh giá 100 đô la, bề ngoài nó mang lại lợi suất cao hơn, nhưng thực chất là đang định giá lại khả năng huy động vốn của Strategy.
· Nó không phải là một mô hình Ponzi theo nghĩa truyền thống, và sẽ không sụp đổ ngay lập tức khi giảm xuống dưới mệnh giá, nhưng cổ tức tiền mặt, cửa sổ huy động vốn và giá BTC sẽ cùng quyết định rủi ro.
· Các tài sản liên quan: STRC, MSTR, BTC, các cổ phiếu ưu đãi dòng STR khác.
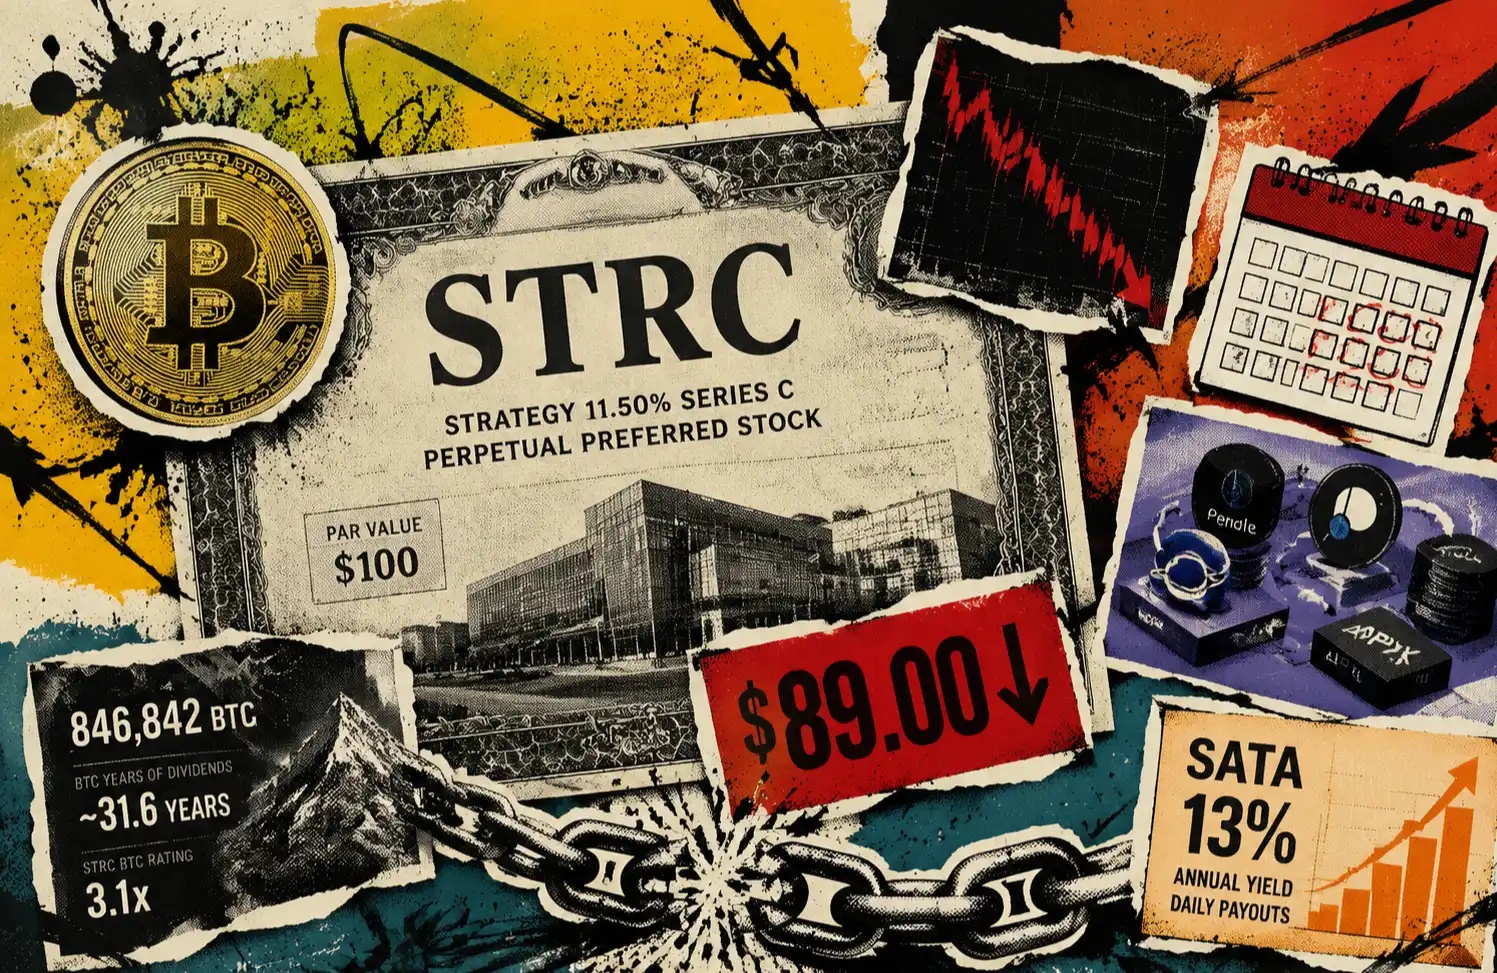
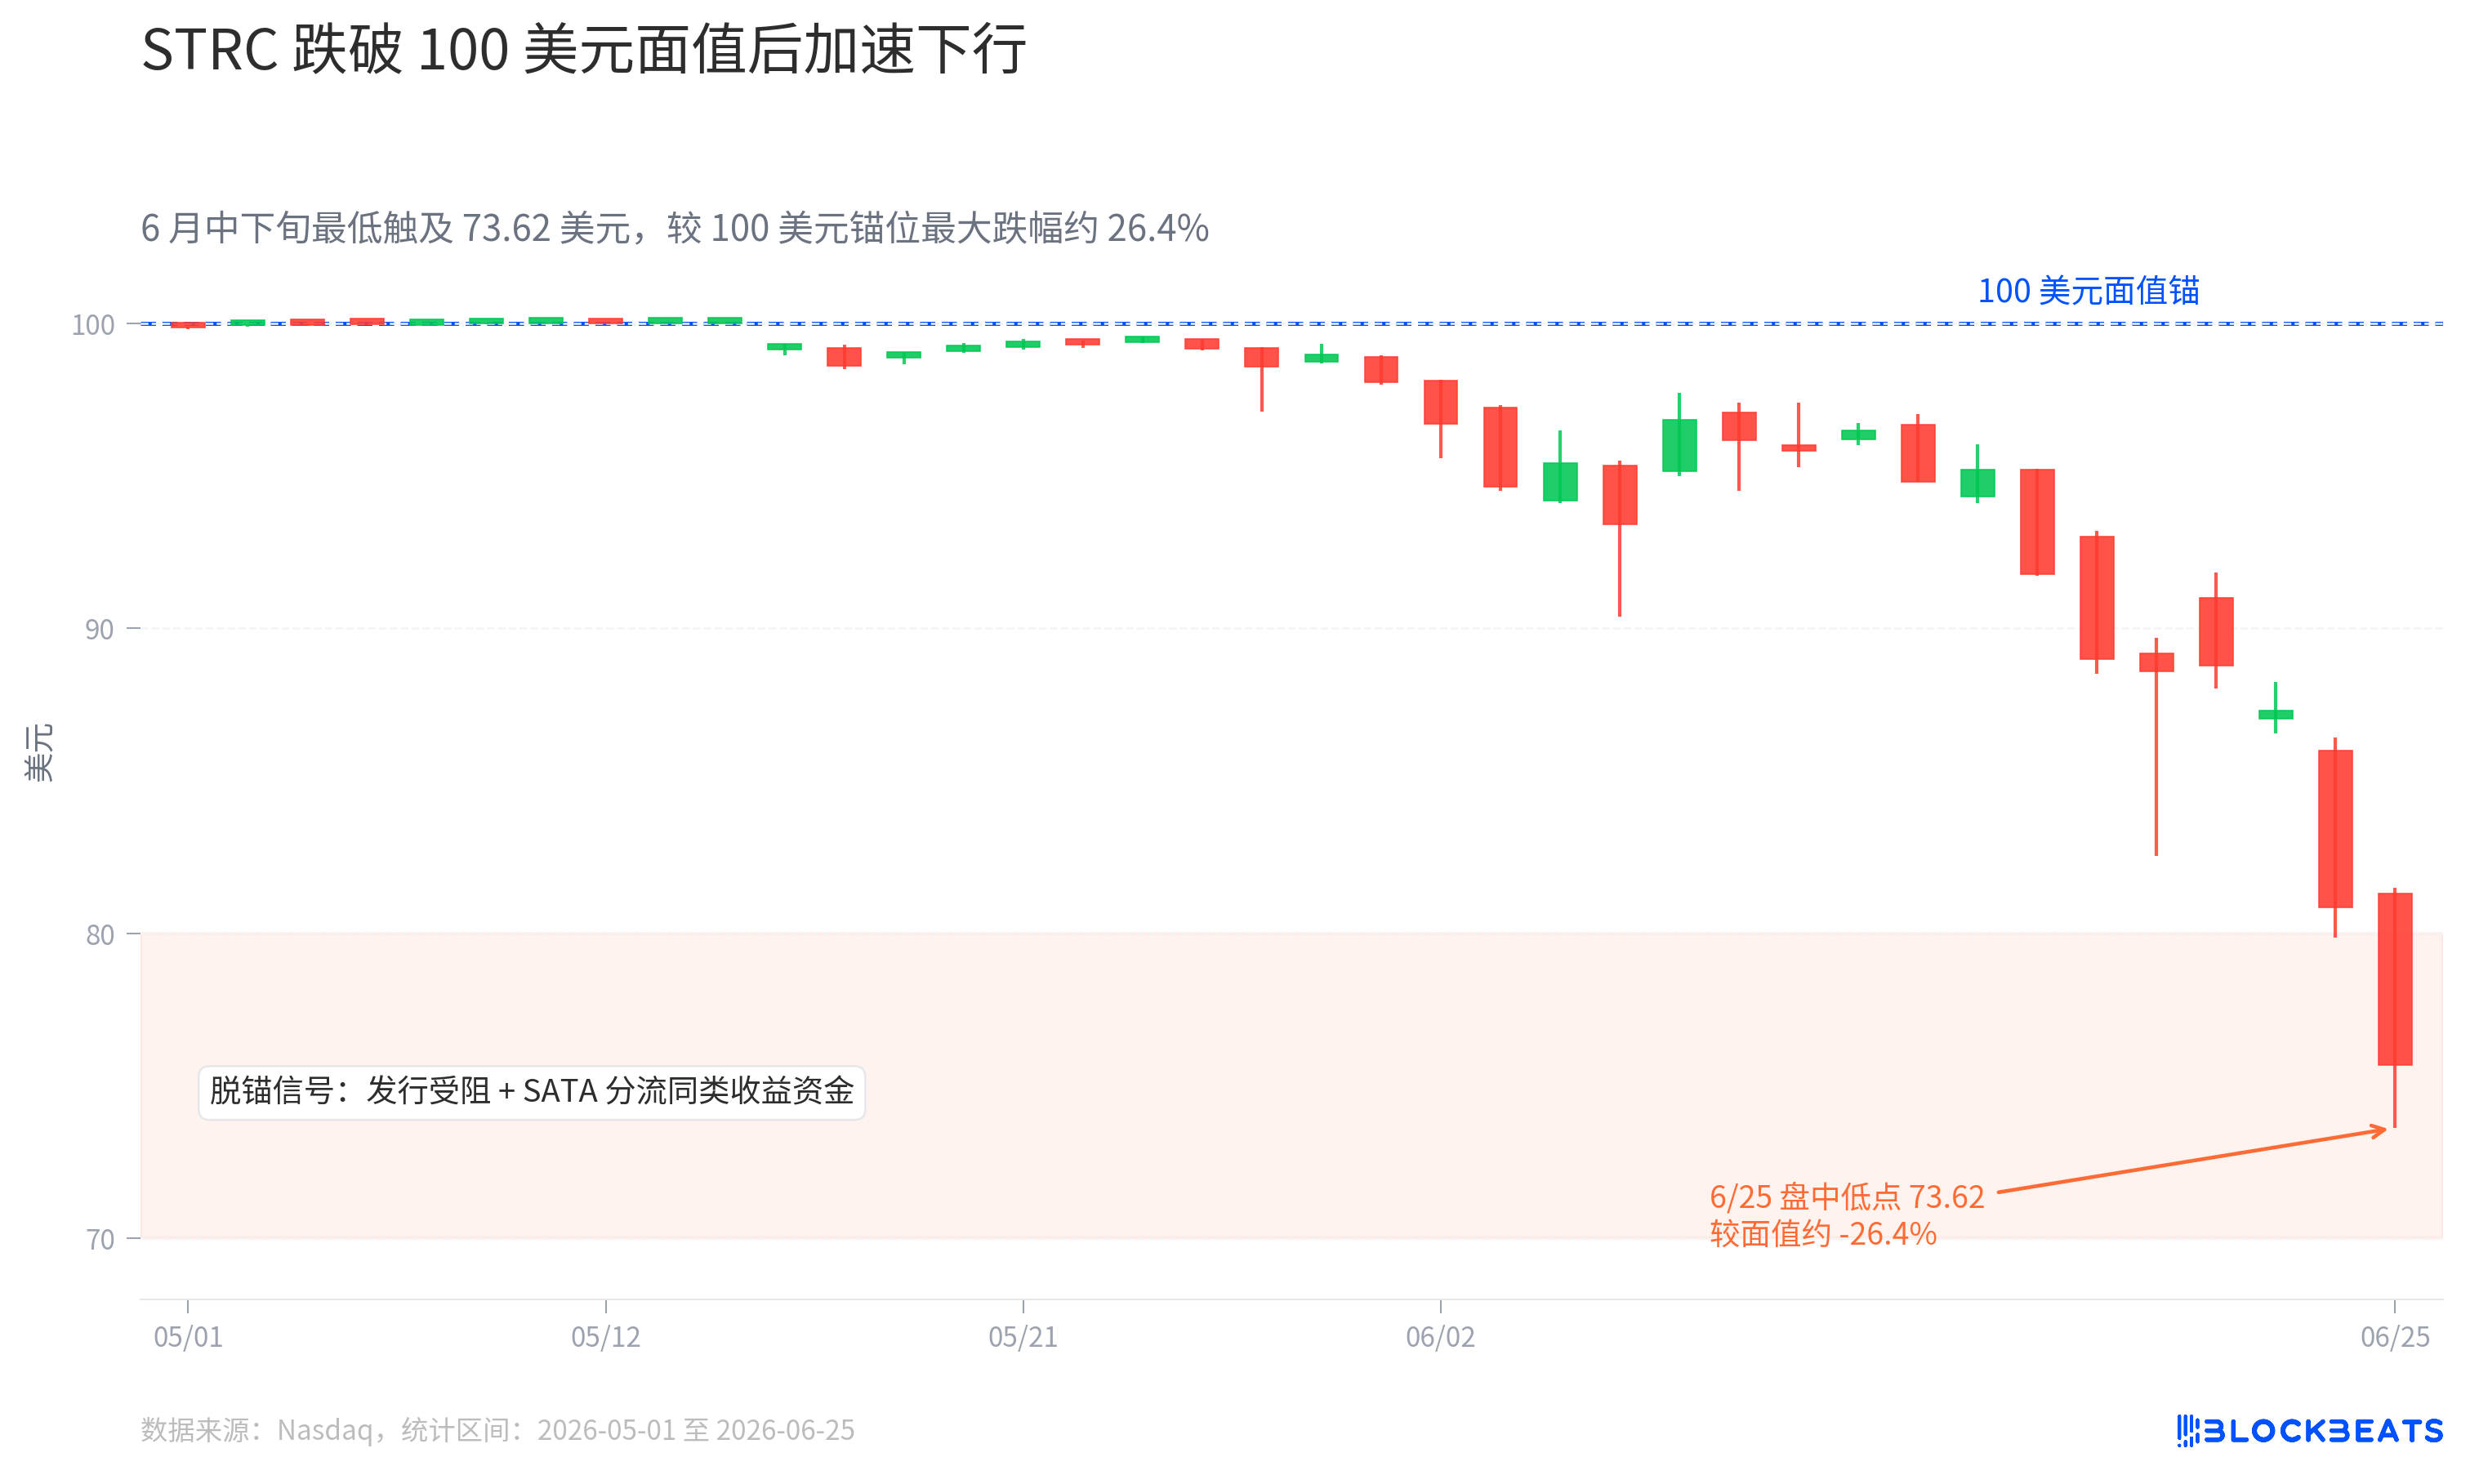
Điểm hấp dẫn nhất của STRC gần đây là nó trông giống như một "trái phiếu lãi suất cao được chiết khấu". Mệnh giá 100 đô la, tỷ suất cổ tức hàng năm hiện tại là 11,50%, và vào giữa đến cuối tháng 6, nó đã từng giảm xuống vùng 75-89 đô la. Mua ở mức giá này, lợi suất bề mặt sẽ được đẩy lên khoảng 13%-15%.
Vấn đề cũng nằm ở đây. Thị trường không vô cớ đẩy một cổ phiếu ưu đãi có mục tiêu mệnh giá 100 đô la xuống mức chiết khấu gần 20%. Mức chiết khấu này không chỉ đơn thuần là chiết khấu thanh khoản, mà đang đặt ra một câu hỏi gay gắt hơn cho Strategy: Liệu vòng quay mua BTC bằng vốn thị trường có còn đủ sức bù đắp chi phí vốn ngày càng đắt đỏ?
Vào cuối tháng 5, Strategy đã bán 32 BTC, thu về khoảng 2,5 triệu đô la, dự kiến dùng để trả cổ tức cho cổ phiếu ưu đãi. Số tiền nhỏ, nhưng tín hiệu không nhỏ. Nó biến STRC từ một "sáng kiến huy động vốn" thành một vấn đề đầu tư thực tế hơn: Nếu mua ngay bây giờ, bạn đang bắt đáy một tài sản lãi suất cao, hay đang đỡ lấy lớp yếu nhất trong cấu trúc của MSTR?
STRC có phải là Ponzi không?
Nói kết luận trước, STRC không phải là một mô hình Ponzi theo nghĩa truyền thống.
Cốt lõi của cấu trúc Ponzi là dùng tiền của người đến sau để trả lợi nhuận cho nhà đầu tư ban đầu, trong khi không có đủ tài sản và dòng tiền hỗ trợ phía sau. Tình hình của Strategy khác. Công ty thực sự nắm giữ một lượng lớn BTC, lượng nắm giữ công khai đã tăng lên khoảng 847.000 BTC. STRC cũng không phải là một sản phẩm tài chính cam kết hoàn trả cứng nhắc, mà là cổ phiếu ưu đãi vĩnh viễn dòng A với lãi suất thay đổi, bản chất pháp lý gần với vốn chủ sở hữu hơn, không có ngày đáo hạn cố định để hoàn trả gốc.
Đây cũng là logic nền tảng mà Saylor và ban quản lý Strategy luôn nhấn mạnh: Công ty không phải đang kiếm lợi nhuận từ không khí, mà đang biến dự trữ BTC thành một cấu trúc thị trường vốn. Cổ phiếu phổ thông, trái phiếu chuyển đổi, cổ phiếu ưu đãi lần lượt thu hút các dòng vốn khác nhau, tiền huy động được tiếp tục dùng để mua BTC. Miễn là BTC tăng giá trong dài hạn, giá trị tài sản ròng của công ty tăng lên, và các công cụ huy động vốn vẫn được thị trường chấp nhận, cỗ máy này có thể tiếp tục quay.
Nhưng "không phải Ponzi" không đồng nghĩa với "không có rủi ro Ponzi hóa".
Điểm nguy hiểm của STRC là nó kéo câu chuyện BTC của MSTR trở lại dòng tiền. Cổ phiếu phổ thông có thể kể câu chuyện về phí bảo hiểm dài hạn, trái phiếu chuyển đổi có thể kể về không gian chuyển đổi, nhưng STRC lại cần cổ tức bằng tiền mặt. Tỷ suất cổ tức danh nghĩa hiện tại là 11,50%, đối với nhà đầu tư là lợi nhuận, nhưng đối với Strategy là chi phí liên tục.
Nếu các khoản cổ tức này về lâu dài không thể được trang trải bằng dòng tiền từ mảng kinh doanh phần mềm, dự trữ tiền mặt hoặc tái cấp vốn chi phí thấp, mà ngày càng phụ thuộc vào việc phát hành chứng khoán mới hoặc bán BTC, thì cấu trúc sẽ trở nên xấu xí. Nó có thể không phải là Ponzi theo nghĩa pháp lý, nhưng thị trường sẽ định giá lại nó như một "công cụ tài chính cần được duy trì liên tục".
Vì vậy, để đánh giá liệu STRC có thể "bắt đáy" hay không, lớp đầu tiên không phải là xem tỷ suất lợi nhuận cao đến đâu, mà là xem lợi nhuận cao đó đến từ đâu. Nếu tỷ suất lợi nhuận đến từ sự hoảng loạn ngắn hạn, đó có thể là cơ hội. Nếu tỷ suất lợi nhuận đến từ việc thị trường cho rằng cấu trúc này phải huy động vốn ngày càng đắt đỏ, thì chiết khấu không phải là rẻ, mà là bù đắp rủi ro.
Nguyên nhân chính của sự mất neo là gì?
Neo của STRC là mệnh giá 100 đô la. Khi giá giảm xuống dưới mệnh giá, điều đó cho thấy thị trường không muốn nắm giữ nó ở mức giá gần với mệnh giá. Nguyên nhân chủ yếu có ba lớp.
Lớp đầu tiên là áp lực đồng thời lên BTC và phí bảo hiểm của MSTR.
Vòng quay của MSTR phụ thuộc vào mNAV, tức là phí bảo hiểm của giá cổ phiếu so với giá trị tài sản ròng nắm giữ. Miễn là giá cổ phiếu MSTR cao hơn giá trị tài sản ròng BTC của nó, công ty có thể phát hành cổ phiếu hoặc chứng khoán khác hiệu quả hơn, sau đó dùng tiền mua BTC. Vòng tuần hoàn này rất suôn sẻ trong thị trường tăng giá, vì BTC tăng đẩy giá trị tài sản ròng lên, phí bảo hiểm của MSTR mở rộng lại nâng cao hiệu quả huy động vốn.
Nhưng nếu BTC đi ngang hoặc giảm, phí bảo hiểm của MSTR thu hẹp, hiệu quả huy động vốn sẽ giảm. STRC không phải là một tài sản lãi suất cao độc lập, nó là một lớp huy động vốn trong vòng quay này. Khi thị trường nghi ngờ vòng quay chậm lại, họ sẽ yêu cầu tỷ suất lợi nhuận cao hơn trước.
Lớp thứ hai là cơ chế phát hành của chính STRC bị cản trở.
Mục tiêu thiết kế ban đầu của STRC là giữ giá giao dịch quanh mức 100 đô la. Công ty có thể liên tục phát hành một lượng nhỏ trên thị trường để cung cấp vốn dài hạn cho Strategy. Nhưng khi giá thị trường thứ cấp giảm xuống còn hơn 80 đô la, việc tiếp tục phát hành gần mệnh giá trở nên khó khăn. Một báo cáo của CoinDesk vào tháng 6 đề cập rằng sau khi STRC giảm xuống dưới mệnh giá, các kế hoạch phát hành liên quan của công ty đã bị tạm dừng.
Điều này tạo ra một phản hồi ngược. Giá thấp hơn mệnh giá, phát hành mới khó khăn hơn. Phát hành khó khăn, kênh huy động vốn thu hẹp. Kênh huy động vốn thu hẹp, thị trường lo ngại hơn về áp lực cổ tức tiền mặt. Lo ngại tăng lên, giá tiếp tục ở dưới mệnh giá.
Lớp thứ ba là đối thủ cạnh tranh SATA đã hút đi cùng một lượng thanh khoản.
STRC không nhắm đến dòng vốn cổ phiếu thông thường, mà là những nhà đầu tư sẵn sàng mua các sản phẩm lãi suất cao, gần như thu nhập cố định, đồng thời chấp nhận rủi ro từ công ty có kho bạc BTC. Nguồn vốn này vốn dĩ không vô hạn. Khi trên thị trường xuất hiện các đối thủ cạnh tranh như SATA cũng nhắm đến cùng loại vốn sinh lời, STRC không còn là lựa chọn duy nhất.
Đối với nhà đầu tư, dòng tiền sẽ chảy về phía có lợi suất cao hơn, thanh khoản mạnh hơn hoặc điều khoản rõ ràng hơn. Sau khi SATA hút thanh khoản, để duy trì mệnh giá 100 đô la, STRC cần đưa ra mức giá hoặc bù đắp lợi suất hấp dẫn hơn. Việc giảm giá không chỉ đơn thuần do hoảng loạn thị trường, mà còn có thể là do vốn đang được phân bổ lại giữa các sản phẩm tương tự.
Lớp thứ tư là việc bán coin để trả lãi đã phá vỡ tâm lý neo "chỉ mua không bán".
Việc bán 32 BTC vào cuối tháng 5 không lớn. Trong tổng số hơn 840.000 BTC nắm giữ, điều này gần như không đáng kể. Nhưng thị trường nhạy cảm không phải ở số lượng, mà ở mục đích sử dụng. Các tài liệu cho thấy số tiền này dự kiến dùng để phân phối cổ phiếu ưu đãi, và truyền thông còn suy diễn thêm rằng bao gồm cả cổ tức STRC.
Điều này khiến nhà đầu tư bắt đầu nghĩ đến một vấn đề mà trước đây họ không muốn nghĩ: Nếu cửa sổ huy động vốn tiếp tục thu hẹp, việc bán coin trả lãi có thể trở thành một hoạt động thường xuyên thay vì chỉ một lần?
STRC mất neo, về bản chất không phải vì một đợt bán coin trị giá 2,5 triệu đô la, mà vì nó khiến thị trường thấy mặt trái của bánh đà MSTR. Trong thị trường tăng, huy động vốn mua coin sẽ khuếch đại đà tăng. Trong môi trường áp lực, trả lãi và tái cấp vốn cũng sẽ khuếch đại sự nghi ngờ.
Trong trường hợp nào sẽ xảy ra vỡ nợ?
STRC không giống như một vị thế đòn bẩy có thể bị thanh lý chỉ sau một đêm. Nó không có ngày đáo hạn cố định, và cổ tức cũng không phải là nghĩa vụ bắt buộc như lãi nợ. Phần lớn nợ của Strategy không dùng BTC làm tài sản thế chấp, nên rủi ro thanh lý ký quỹ theo nghĩa truyền thống không cao.
Sự vỡ nợ thực sự, có khả năng hơn là sự sụp đổ liên tiếp của niềm tin và khả năng huy động vốn.
Áp lực đầu tiên đến từ chính BTC. Nếu BTC bước vào một thị trường gấu sâu, mNAV của MSTR bị nén xuống gần 1, thậm chí dưới 1, phương thức huy động vốn thuận lợi nhất của Strategy sẽ gặp khó khăn. Phần bù của cổ phiếu phổ thông càng mỏng, việc phát hành thêm để mua coin càng khó được trình bày như "tăng cường BTC trên mỗi cổ phiếu", và nhà đầu tư sẽ thấy nó giống pha loãng hơn.
Áp lực thứ hai đến từ giá của STRC. Nếu nó duy trì lâu dài trong khoảng 70-80 đô la, không thể quay lại gần 100 đô la, thị trường sẽ truyền tải không phải là sự giết nhầm ngắn hạn, mà là sự định giá lại chi phí vốn. Đối với một cổ phiếu ưu đãi có mục tiêu ổn định quanh mệnh giá, mức chiết khấu càng sâu, bên phát hành muốn tiếp tục dùng nó để huy động vốn thì càng phải trả mức bù cao hơn.
Áp lực thứ ba là cổ tức bằng tiền mặt. Tỷ suất cổ tức danh nghĩa 11,50% của STRC là lợi suất cao đối với bên mua, nhưng lại là chi phí tiền mặt cao đối với Strategy. Theo cách tính thô sơ của bài viết gốc, áp lực cổ tức tiền mặt hàng năm của cổ phiếu ưu đãi liên quan đã ở mức hàng tỷ đô la, một con số mà mảng kinh doanh phần mềm truyền thống khó có thể dễ dàng hấp thụ.
Áp lực cuối cùng là việc bán coin chuyển từ hành vi ngẫu nhiên thành một mô hình. Việc bán 32 BTC vẫn có thể được giải thích là quản lý bảng cân đối kế toán, nhưng nếu trong tương lai, nhiều cổ tức hơn phải dựa vào việc bán BTC để bù đắp, thị trường sẽ định nghĩa lại vòng quay này. Trước đây là vay tiền để mua BTC, giờ đây trở thành bán BTC để trả chi phí vay, hướng đi của câu chuyện đã bị đảo ngược.
Bốn điều này nếu xảy ra riêng lẻ, chưa chắc đã gây ra sự cố. Điều thực sự nguy hiểm là chúng xảy ra đồng thời. BTC giảm, phí bảo hiểm MSTR thu hẹp, STRC chiết khấu sâu, cổ tức tiền mặt phải dựa vào bán coin để bù đắp. Đến lúc đó, vấn đề không còn là STRC có lợi suất 15% hay không, mà là liệu 15% đó có đủ để bù đắp cho rủi ro vốn gốc tiếp tục chiết khấu và rủi ro hoãn cổ tức hay không.
Nói cách khác, điểm sụp đổ của STRC không phải là một mức giá đơn lẻ nào đó, mà là sự đứt gãy của câu chuyện tài trợ. Chừng nào thị trường còn tin rằng Strategy có thể huy động được vốn, có thể nắm giữ BTC, và có thể duy trì cổ phiếu ưu đãi trong chi phí chấp nhận được, thì STRC vẫn còn dư địa phục hồi. Một khi thị trường không còn tin tưởng, cổ phiếu ưu đãi sẽ thể hiện mức chiết khấu niềm tin sớm hơn so với cổ phiếu phổ thông.
Mỗi chu kỳ gấu đều phải "hạ gục một kẻ"?
Mỗi chu kỳ gấu của thị trường tiền điện tử đều có một kịch bản quen thuộc: cấu trúc tài chính thuận lợi nhất trong thị trường bò, đến chu kỳ giảm điểm lại trở thành nơi chịu áp lực lớn nhất.
Chu kỳ trước đã "hạ gục" các sàn giao dịch, nền tảng cho vay và các sản phẩm tài chính lợi suất cao. Vấn đề của chúng không hoàn toàn giống nhau, nhưng điểm chung là trong thị trường bò, chúng đều coi sự tăng giá, thanh khoản và niềm tin là điều hiển nhiên. Khi giá giảm, yêu cầu rút tiền tăng và chi phí tài trợ đắt đỏ, phần phụ thuộc nhiều nhất vào dòng vốn liên tục trong cấu trúc sẽ bị lộ diện.
MSTR và STRC không phải là cùng một loại. Strategy có dự trữ BTC thực sự, các công ty niêm yết có công bố thông tin minh bạch hơn, và cổ phiếu ưu đãi cũng không phải là quỹ lợi suất cao trên chuỗi. Việc đánh đồng nó trực tiếp với các dự án sụp đổ trong chu kỳ trước là không chính xác.
Nhưng câu hỏi thị trường đặt ra bây giờ không phải là "liệu nó có phải là FTX tiếp theo không", mà là "liệu chu kỳ gấu này có hạ gục mô hình tài trợ của một công ty kho bạc BTC hay không".
STRC đang đứng ngay giữa câu hỏi này. Đối với những người lạc quan, việc nó giảm xuống gần mức 80 đô la có nghĩa là mua một cổ phiếu ưu đãi lợi suất cao được hỗ trợ bởi một lượng lớn dự trữ BTC với giá chiết khấu. Chỉ cần BTC phục hồi, phí bảo hiểm MSTR được sửa chữa, và STRC quay trở lại gần mệnh giá, nhà đầu tư có thể kiếm được cả lợi tức phiếu giảm giá và lợi nhuận vốn.
Đối với những người bi quan, mức chiết khấu của STRC không phải là sự thanh lý nhầm lẫn, mà là thị trường đang hạ cấp mô hình huy động vốn của MSTR trước thời hạn. Nó cho thấy dòng vốn tìm kiếm lợi suất không sẵn sàng mua vào ở mức 100 đô la, chứng tỏ việc huy động vốn với lãi suất cao không còn rẻ, và "tầng tín dụng kỹ thuật số" của các công ty kho bạc BTC cũng sẽ bị thử thách trong thị trường gấu.
Vì vậy, liệu có thể "bắt đáy" STRC hay không, câu trả lời phụ thuộc vào việc người mua thực sự đang đặt cược vào điều gì.
Nếu đặt cược vào sự phục hồi giá ngắn hạn, trọng tâm quan sát là liệu STRC có thể quay lại gần mức 100 đô la hay không, mNAV của MSTR có ngừng giảm hay không, và BTC có mở lại không gian tăng giá hay không. Nếu đặt cược vào việc nhận cổ tức dài hạn, thì phải chấp nhận rủi ro cổ tức có thể bị hoãn, giá có thể chiết khấu kéo dài, và lợi suất có thể tiếp tục tăng.
Nói thẳng hơn, STRC không phải là "lợi suất cao không rủi ro" dành cho tất cả mọi người. Nó giống như một lá phiếu lợi suất cao về việc liệu bánh đà Saylor có thể vượt qua thị trường gấu hay không. Mua nó không phải là mua trái phiếu thông thường, mà là đặt cược vào việc thị trường vẫn sẵn sàng tin tưởng vào câu chuyện kho bạc BTC của MSTR.
Liệu lần này có thực sự "hạ gục một kẻ" hay không, vẫn chưa thể kết luận. Nhưng STRC đã đưa ra tín hiệu ban đầu: Khi các công ty kho bạc BTC bắt đầu xếp chồng các tầng lợi suất cao bằng cổ phiếu ưu đãi, thị trường gấu không chỉ thử thách giá coin, mà còn thử thách ai vẫn có thể huy động được vốn với chi phí đủ thấp.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan