STRC mất neo nghiêm trọng, thị trường đang định giá rủi ro gì?

TL;DR
· STRC giảm xuống còn khoảng 89 USD, với mức cổ tức hàng năm hóa 11,5 USD, lợi suất hiện tại đơn giản khoảng 12,9%.
· Sự bất đồng trên thị trường không nằm ở việc Strategy có ngay lập tức không trả được cổ tức hay không, mà là ở việc dự trữ BTC, huy động vốn lãi suất cao, đòn bẩy on-chain và sự cạnh tranh từ các sản phẩm tương tự nên được chiết khấu như thế nào.
· Các tài sản liên quan: STRC, MSTR/Strategy, SATA, BTC, Pendle và các sản phẩm lợi suất on-chain liên quan.
Trong hai ngày qua, cổ phiếu ưu đãi vĩnh viễn STRC của Strategy đã giảm xuống còn khoảng 89 USD, lệch rõ rệt so với mệnh giá 100 USD, đồng thời đẩy lợi suất đơn giản tính theo giá hiện tại lên khoảng 12,9%.
Điều bất thường ở đây là STRC vốn được thiết kế như một công cụ lợi suất cao vận hành xoay quanh mệnh giá. Strategy duy trì mức cổ tức hàng năm 11,5%, và các cổ đông đã phê duyệt vào ngày 8 tháng 6 việc thay đổi tần suất trả cổ tức từ hàng tháng sang nửa tháng một lần. Kế hoạch công bố dự kiến bắt đầu từ tháng 7, với ngày thanh toán nửa tháng đầu tiên dự kiến là ngày 15 tháng 7, vẫn cần Hội đồng quản trị tuyên bố. Theo trực giác, việc trả cổ tức với tần suất cao hơn lẽ ra phải giúp giá tiến gần đến 100 USD.
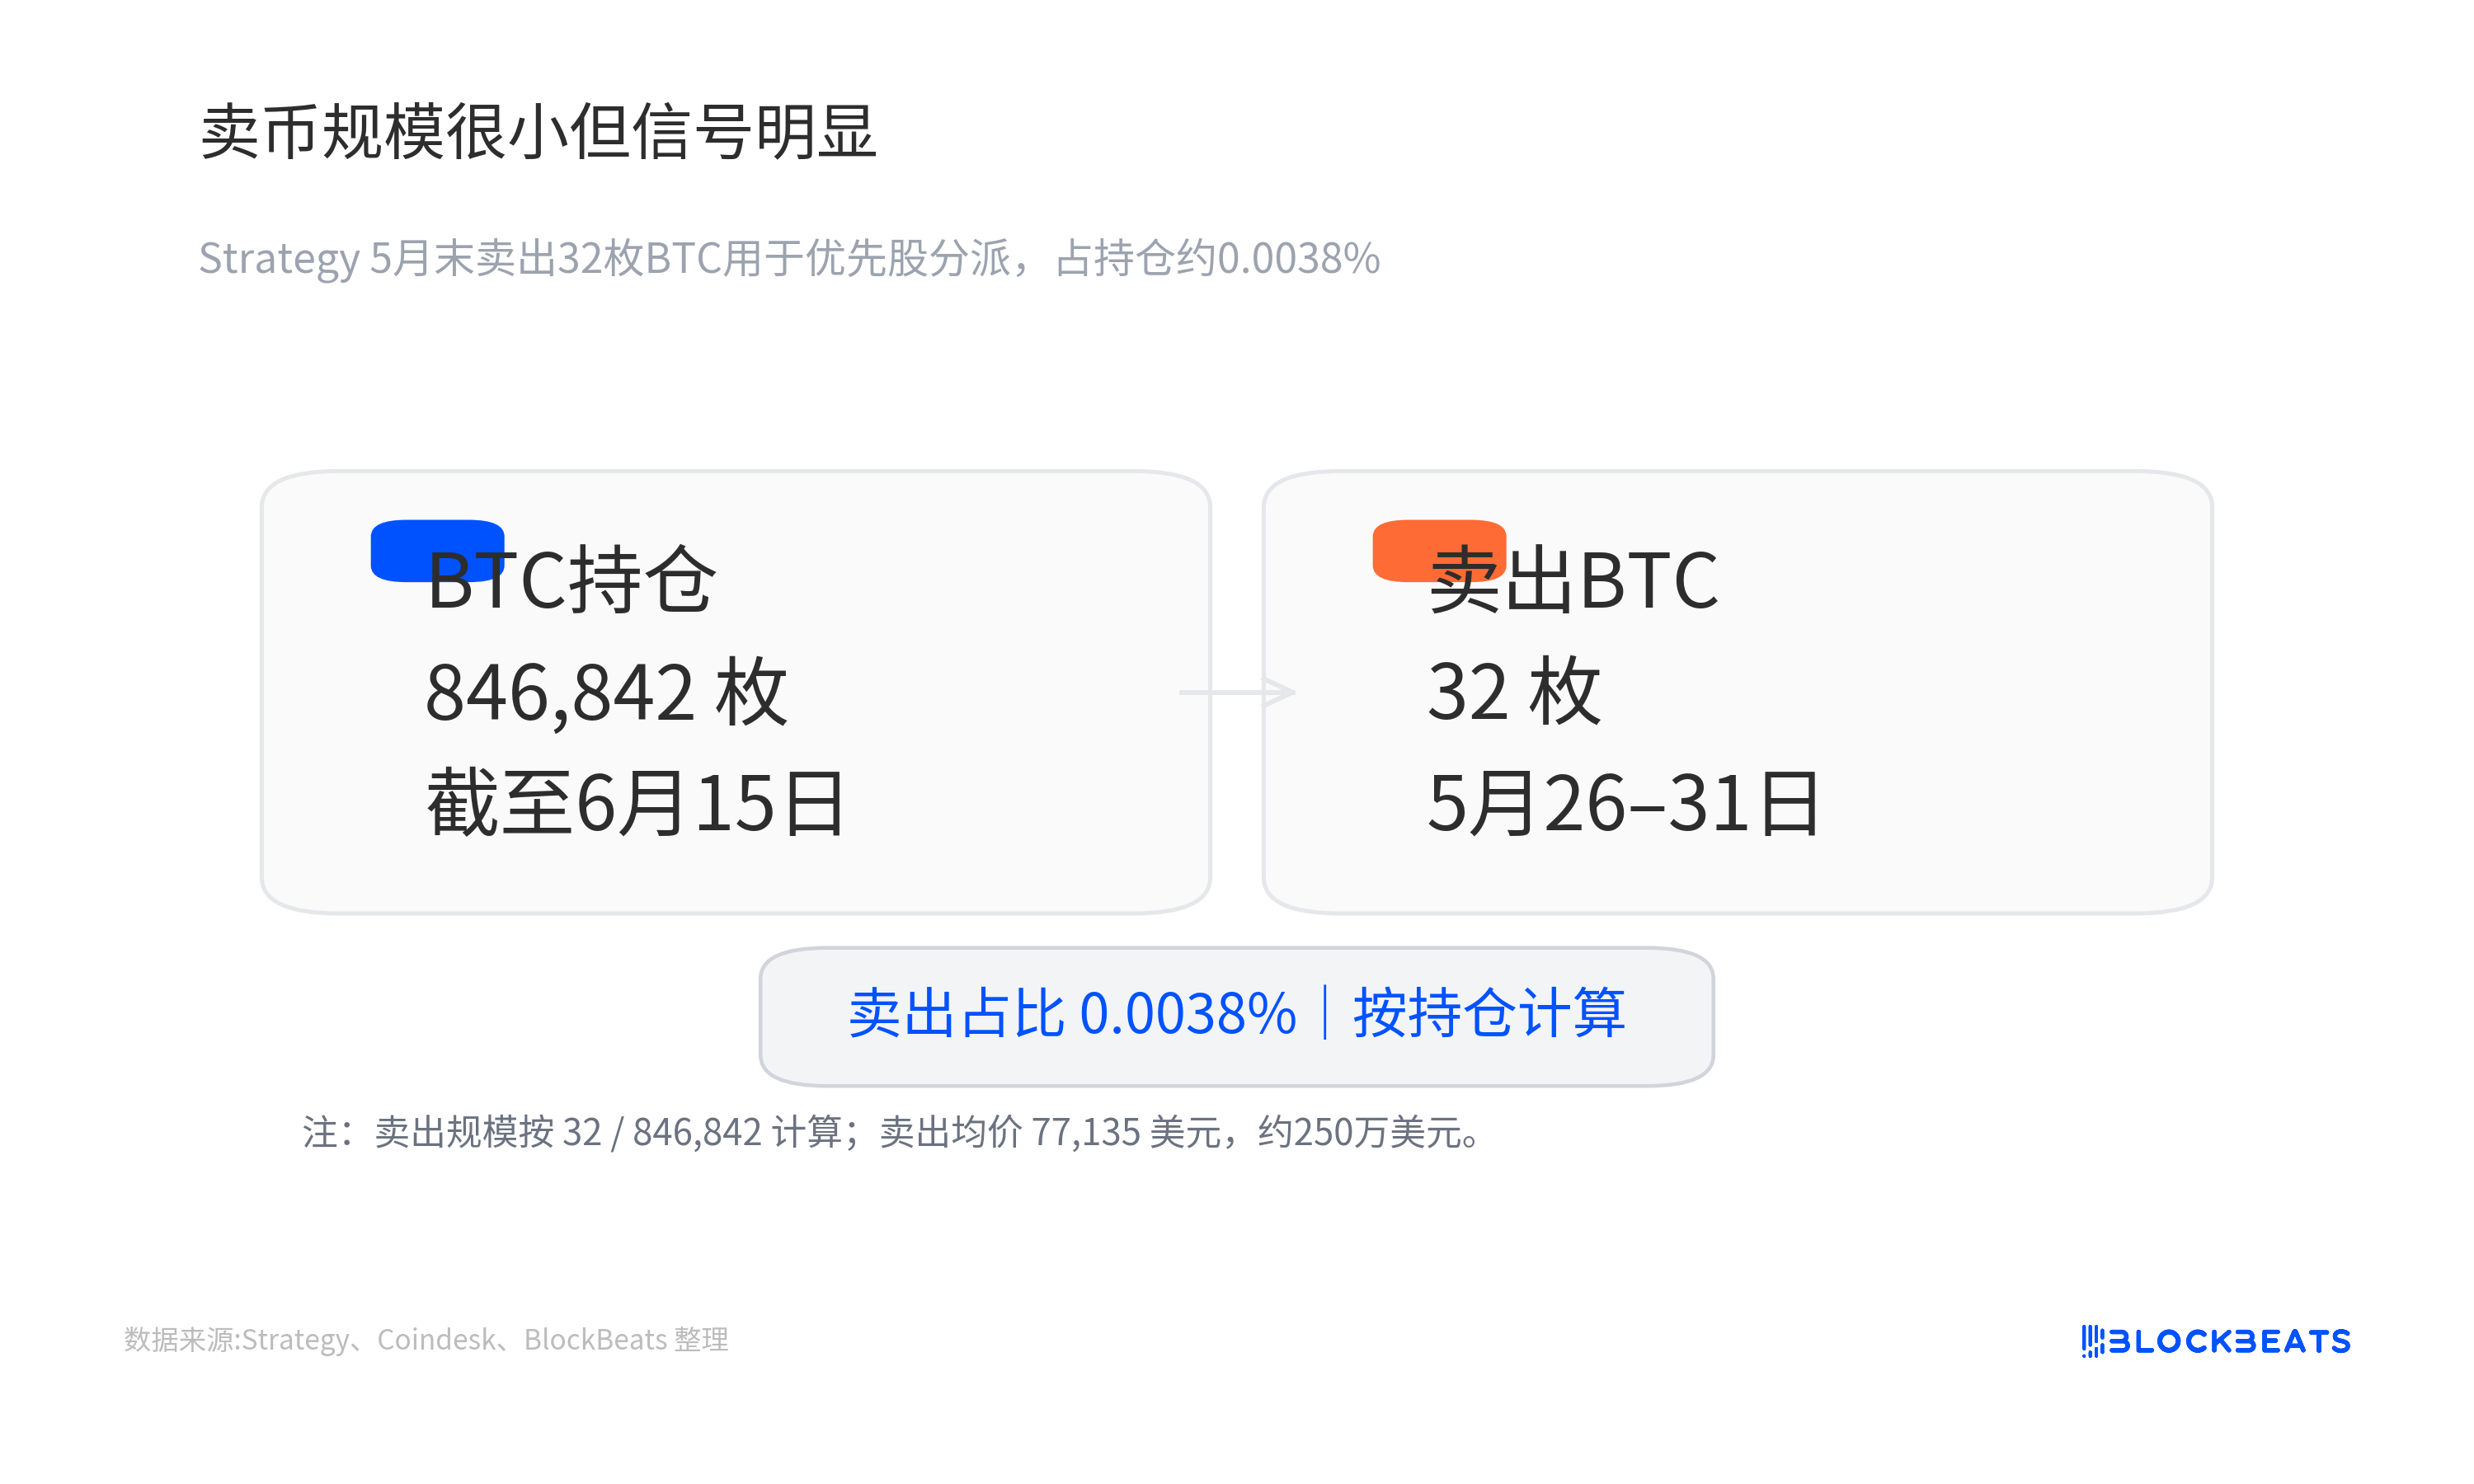
Thị trường đã không định giá như vậy. Strategy và Michael Saylor nhấn mạnh vào logic bảo chứng tài sản: công ty tiết lộ nắm giữ 846.842 BTC tính đến ngày 15 tháng 6, trang chỉ số tín dụng hiển thị BTC Years of Dividends khoảng 31,6 năm và STRC BTC Rating là 3,1x. Mối lo ngại mà thị trường thể hiện qua mức giá 89 USD lại là một tầng khác: các công cụ huy động vốn lãi suất cao được hỗ trợ bởi dự trữ BTC này phải chịu mức chiết khấu cao hơn về đòn bẩy, thanh khoản, cạnh tranh và dòng tiền.
Đối với người nắm giữ, vấn đề không phải là 12,9% có đủ cao hay không, mà là tại sao lợi suất cao lại không kéo giá trở lại mệnh giá. Điều này quyết định liệu mức chiết khấu hiện tại của STRC là một sự bán tháo sai lầm theo từng giai đoạn, hay là một điểm khởi đầu cho phần bù rủi ro mới.
Tài sản lợi suất cao cũng có thể kích hoạt đòn bẩy ngược
Sau khi STRC giảm xuống 89 USD, một trong những giải thích được thảo luận nhiều nhất trên thị trường là khả năng xảy ra thanh lý ngược carry trade.
Carry trade là việc vay vốn chi phí thấp để mua tài sản lợi suất cao. Nhà đầu tư vay USD hoặc stablecoin, mua STRC, kiếm lợi từ chênh lệch giữa cổ tức danh nghĩa 11,5% và chi phí tài trợ. Miễn là STRC ổn định quanh mức 100 USD, giao dịch này trông có vẻ ít biến động, lại được hậu thuẫn bởi câu chuyện BTC của Strategy.
Rủi ro xuất hiện khi mức giá neo bị lung lay. Một khi STRC giảm từ khoảng 100 USD xuống còn 95, 92, 89 USD, logic quản lý rủi ro của các tài khoản đòn bẩy sẽ thay đổi. Một số nhà đầu tư có thể cần bổ sung ký quỹ, giảm vị thế, thậm chí bán STRC để trả nợ vay. Việc bán ra đẩy giá xuống thấp hơn, giá giảm lại kích hoạt thêm nhiều biện pháp quản lý rủi ro, khiến tài sản lãi suất cao càng giảm càng bị bán tháo.
Cần giữ ranh giới ở đây. Hiện tại không có dữ liệu công khai cấp sàn giao dịch, công ty chứng khoán hoặc đơn vị lưu ký nào chứng minh được việc thanh lý quy mô lớn của các tổ chức. Một cách diễn đạt chính xác hơn là, nếu trong vài tháng qua, câu chuyện lãi suất cao ổn định của STRC đã thu hút đủ dòng vốn đòn bẩy, thì mức giảm xuống quanh 89 USD có thể không chỉ là sự định giá lại cơ bản, mà còn bao gồm cả quá trình giảm đòn bẩy cơ học.
Điều này giải thích tại sao lợi suất tăng không nhất thiết mang lại lực mua ngay lập tức. Đối với người mua bằng tiền mặt không đòn bẩy, mức 12,9% hấp dẫn hơn. Đối với người mua có đòn bẩy, giá giảm trước tiên tạo áp lực ký quỹ, và lợi suất cao hơn có thể chưa kịp được hiện thực hóa.
Việc đóng gói trên chuỗi khuếch đại điều chỉnh giá
Biến số mới của STRC nằm ở chỗ, nó không chỉ tồn tại trong các tài khoản chứng khoán truyền thống, mà còn được đóng gói vào các cấu trúc lợi nhuận và đòn bẩy DeFi.
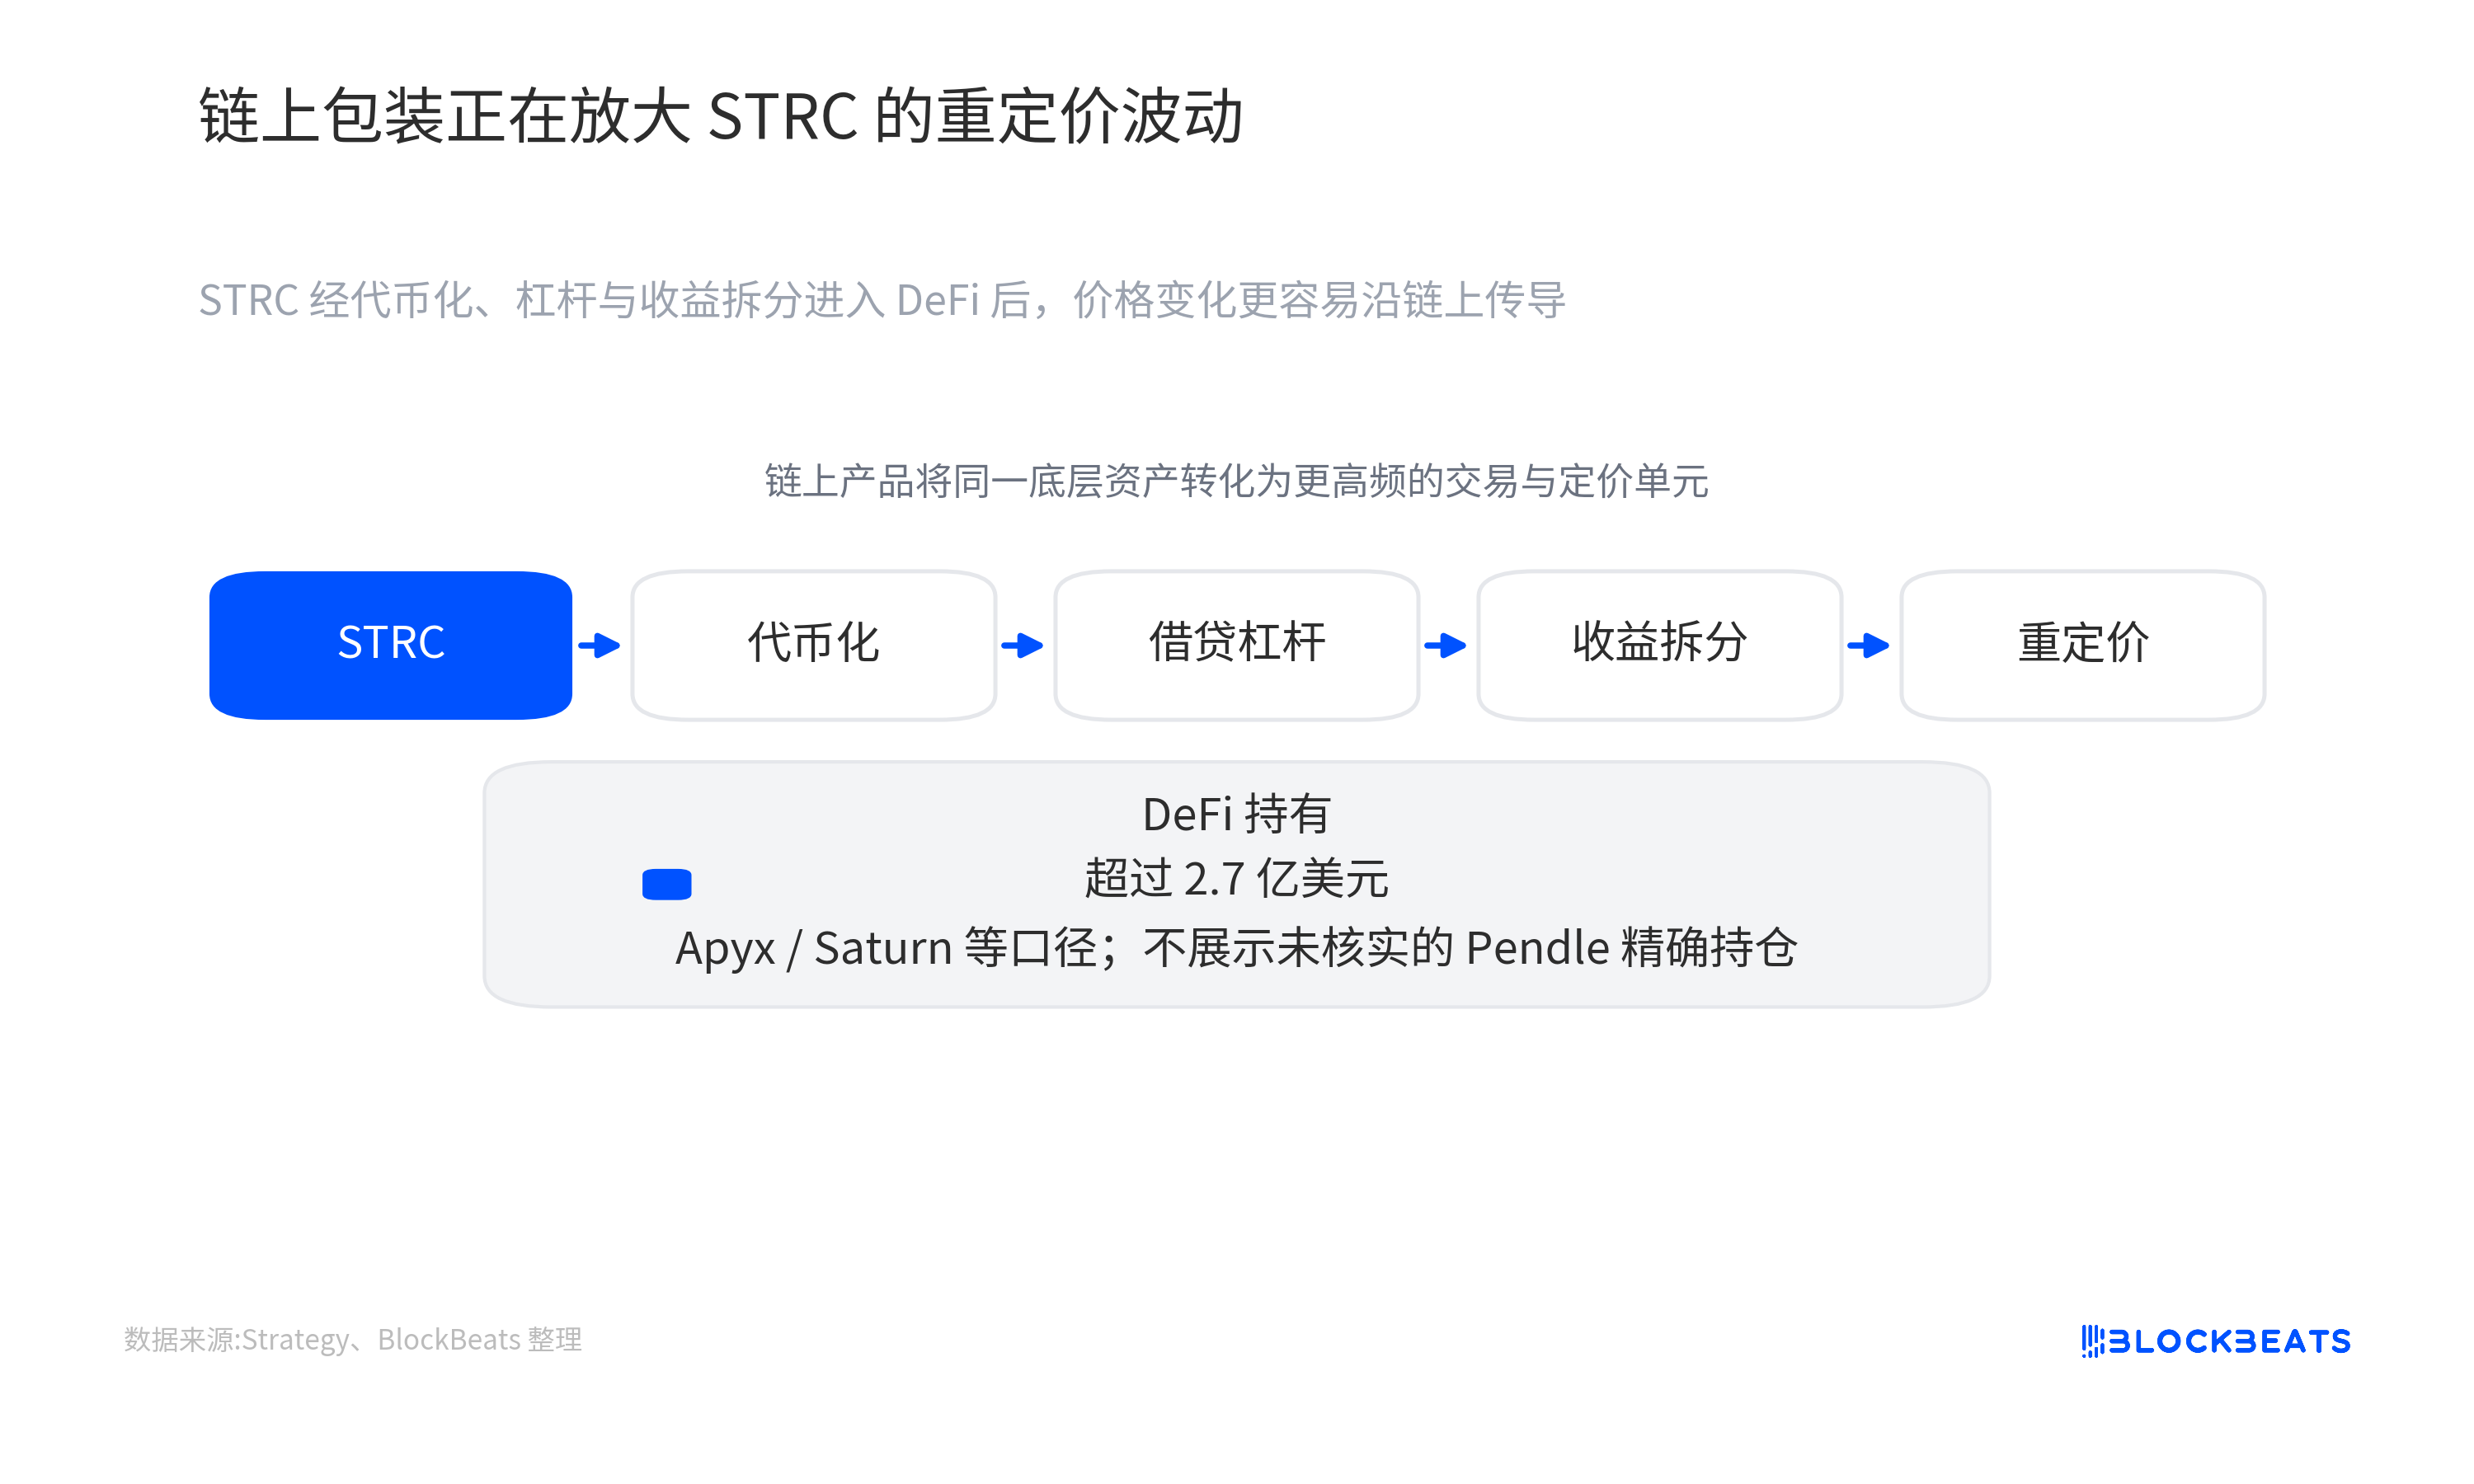
Cổ phiếu ưu đãi vốn là tài sản tương đối chậm: trả cổ tức định kỳ, giao dịch trên thị trường thứ cấp, giá dao động quanh lợi suất. Khi STRC được token hóa, sau đó đi vào các hệ thống cho vay, đòn bẩy và tách lợi nhuận, nó đã kết nối với cơ chế thanh lý và đầu cơ nhanh hơn của thị trường tiền điện tử.
Các giao thức như Apyx, Saturn, Pendle đã xây dựng các sản phẩm trên chuỗi khác nhau xoay quanh STRC. Saturn token hóa nó thành tài sản sinh lãi, Apyx cung cấp tổng hợp lợi nhuận có đòn bẩy, Pendle có thể tách tài sản thành hai phần PT/YT, PT đại diện cho phần gốc, YT đại diện cho quyền hưởng lợi nhuận trong tương lai. Nhà đầu tư không chỉ có thể mua STRC, mà còn có thể giao dịch chiết khấu gốc hoặc kỳ vọng cổ tức trong tương lai.
Nói một cách đơn giản, điều này tương đương với việc chia một cổ phiếu ưu đãi lãi suất cao truyền thống thành nhiều lớp thành phần lợi nhuận tiền điện tử. Có người mua lợi nhuận ổn định, có người dùng đòn bẩy để khuếch đại lợi suất năm, có người đặt cược riêng vào việc trả cổ tức trong tương lai. Hiệu quả sử dụng vốn được cải thiện, nhưng tính dễ tổn thương cũng tăng lên. Một khi giá tài sản cơ sở giảm, tỷ lệ thế chấp trên chuỗi, vị thế cho vay, giá quyền lợi nhuận đều có thể điều chỉnh đồng bộ.
Đánh giá thận trọng hơn hiện tại là STRC đã đi vào hệ thống lợi nhuận, đòn bẩy và tách nhỏ trên chuỗi. Tài liệu của Strategy đề cập đến quy mô khoảng 280 triệu USD của Apyx, khoảng 83 triệu USD của xSTRC, khoảng 70 triệu USD của STRC hỗ trợ stablecoin, v.v. Các pool và giao dịch liên quan đến Pendle cũng đã có quy mô đáng kể, nhưng thông tin công khai không đủ để hỗ trợ cho tuyên bố rằng vị thế vault của nó đạt đến hàng trăm triệu USD.
Vì vậy, DeFi Wrapper nên được hiểu như một kênh khuếch đại biến động. Nó không nhất thiết là quân domino đầu tiên ngã đổ, cũng không thể trực tiếp chứng minh rằng đợt giảm giá lần này bị chi phối bởi thanh lý on-chain. Nhưng nó khiến cho quá trình điều chỉnh giá vốn chậm trở nên nhanh hơn, minh bạch hơn và dễ dàng bị giao dịch lặp lại bởi đòn bẩy.
SATA thay đổi hệ quy chiếu lợi suất
Sức hấp dẫn trước đây của STRC một phần đến từ tính khan hiếm. Nó là sản phẩm quan trọng hướng đến dòng vốn sinh lời trong hệ thống tài trợ BTC của Strategy, kết hợp lãi suất cao, câu chuyện BTC và một mức neo mệnh giá tương đối rõ ràng.
Sự xuất hiện của SATA đã làm suy yếu tính khan hiếm này. Theo báo cáo của Coindesk, SATA của Strive cung cấp lợi suất hàng năm 13% và bắt đầu trả cổ tức hàng ngày làm việc từ ngày 16 tháng 6. So với STRC, SATA có quy mô nhỏ hơn, thanh khoản yếu hơn và không thể đơn giản coi là sản phẩm thay thế cùng cấp. Nhưng đối với dòng vốn thuần túy tìm kiếm lợi suất, nó cung cấp một tọa độ so sánh mới.
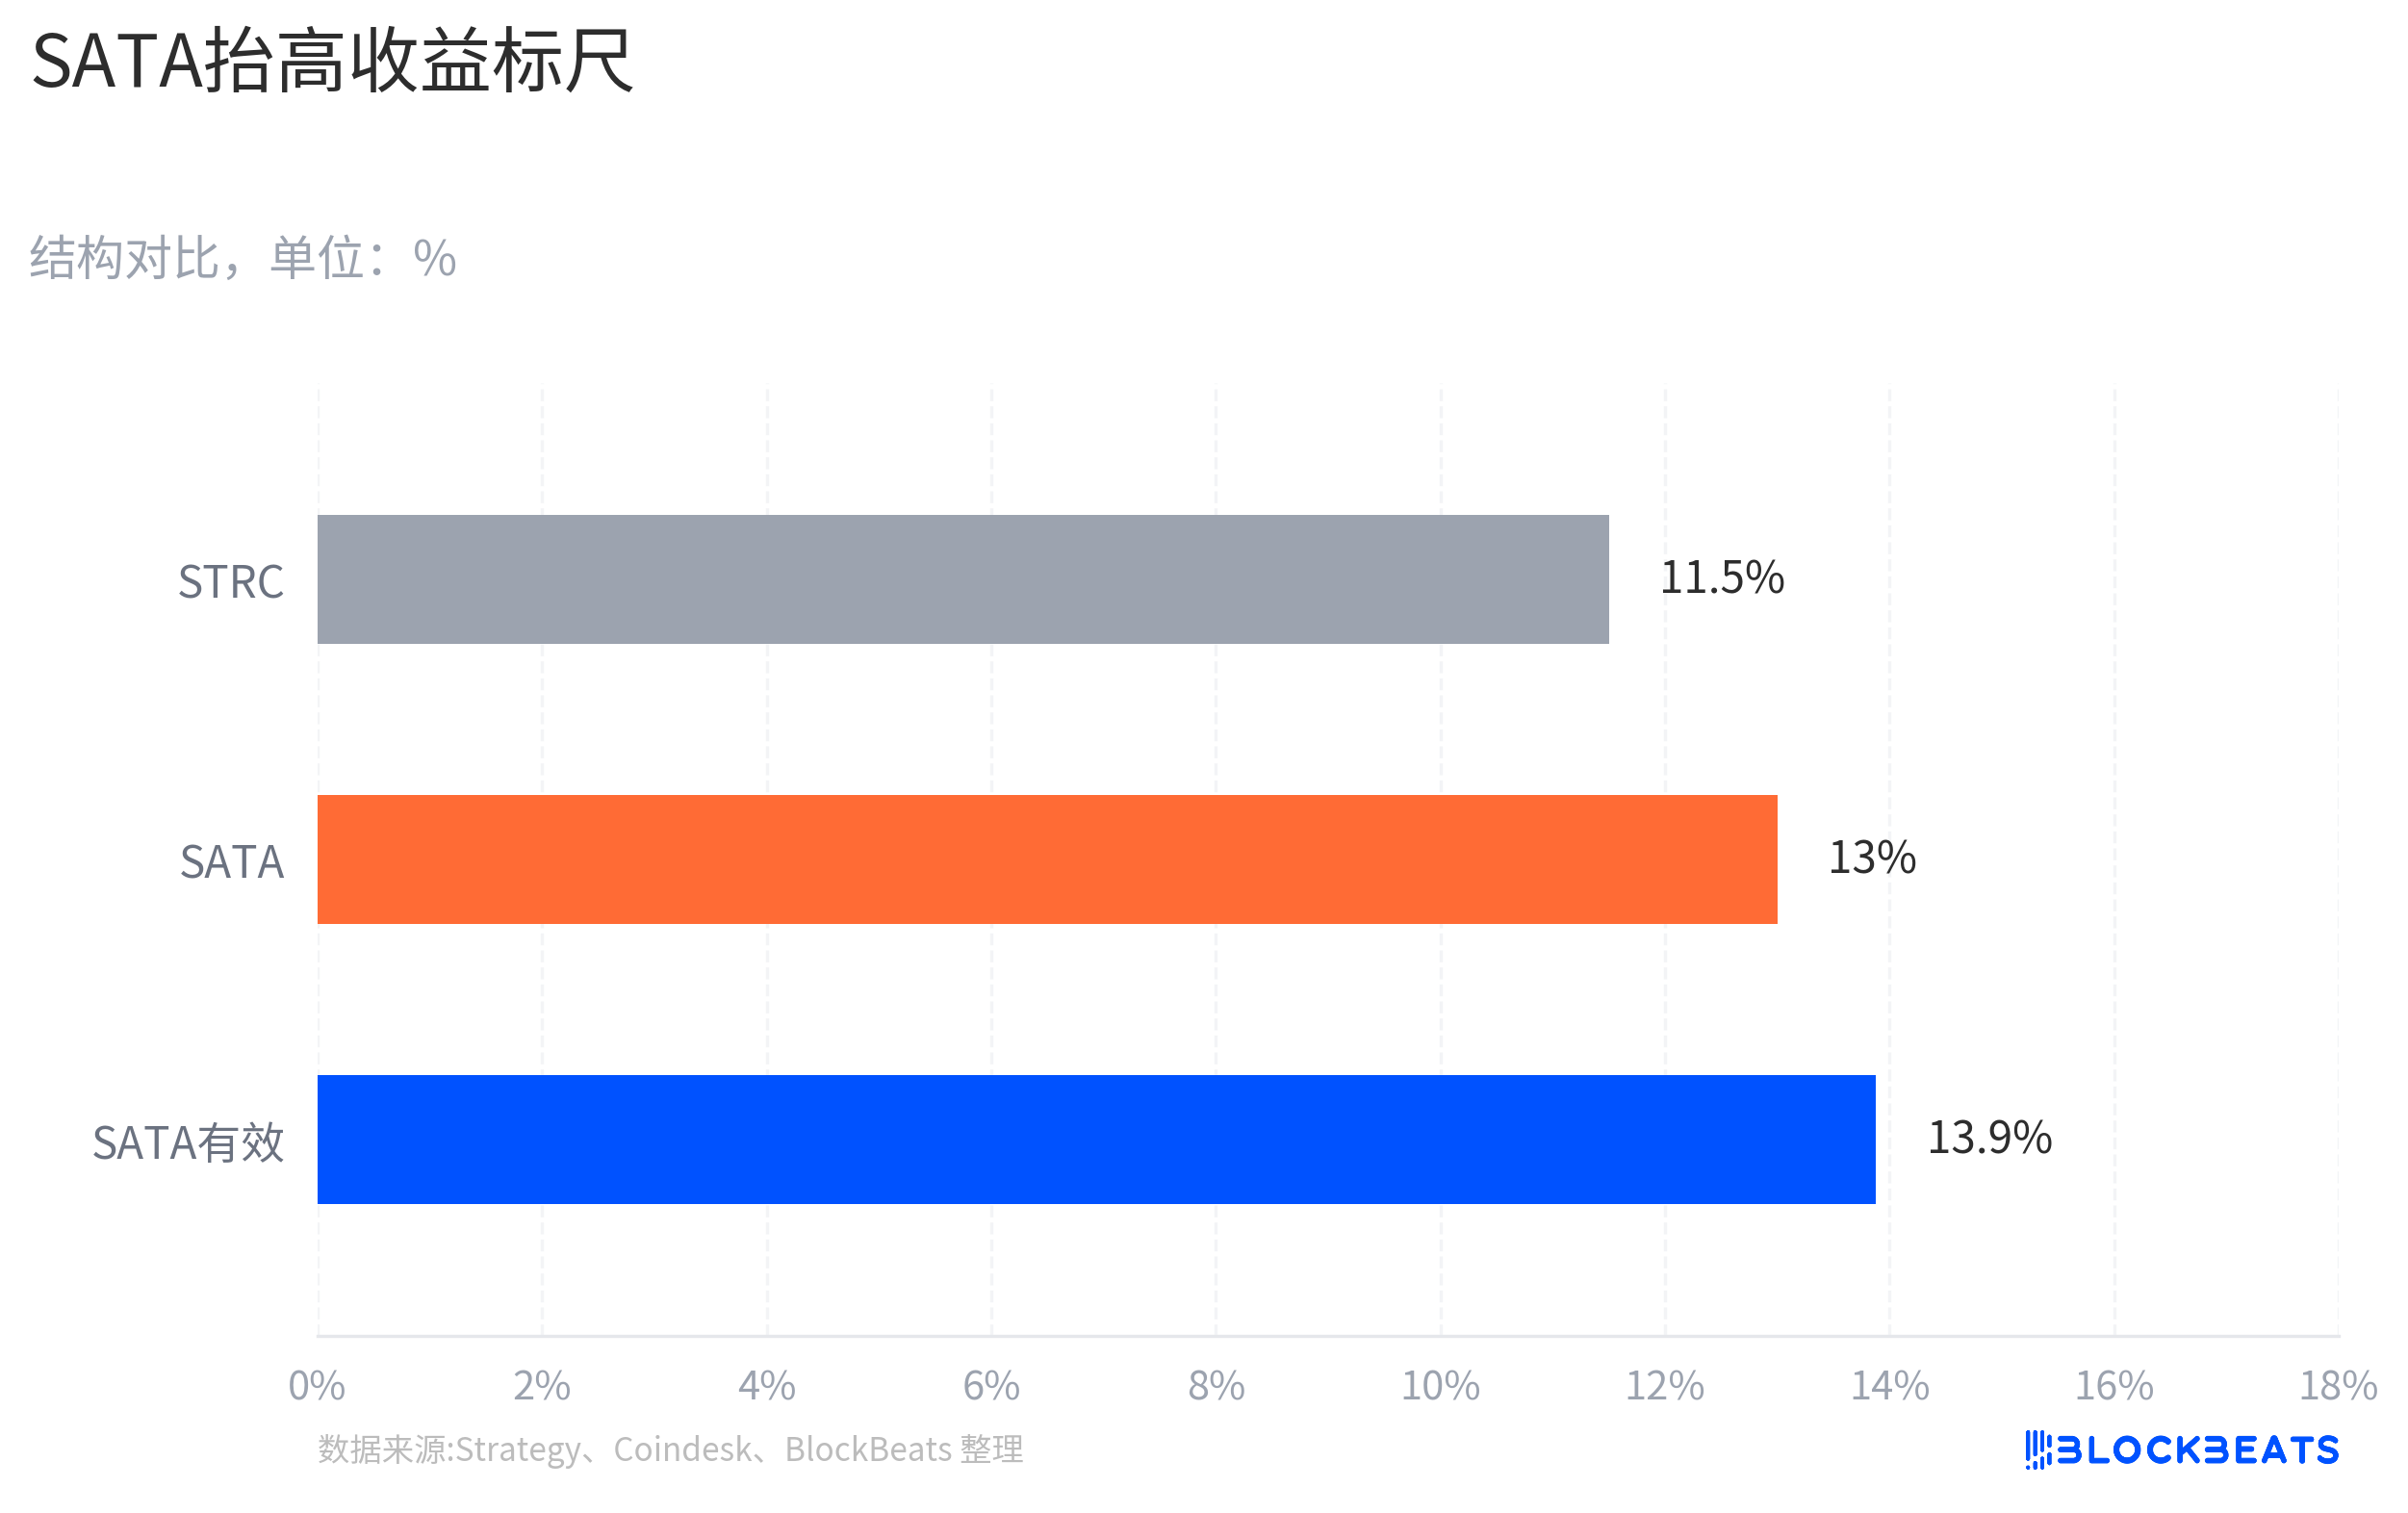
Tác động này không cần dựa trên giả định rằng dòng vốn đã chuyển dịch quy mô lớn từ STRC sang SATA. Dòng vốn sinh lời sẽ so sánh lợi suất danh nghĩa, tần suất trả cổ tức, thanh khoản, uy tín của tổ chức phát hành, phạm vi tài sản đảm bảo và mức chiết khấu trên thị trường thứ cấp. Chỉ cần trên thị trường xuất hiện một điểm tham chiếu có lợi suất cao hơn, tần suất trả cổ tức cao hơn, thì câu chuyện "công cụ BTC lãi suất cao độc đáo" của STRC sẽ bị xem xét lại.
Ở mức giá gần 100 đô la, mức 11,5% của STRC có thể đủ hấp dẫn để thu hút lực mua. Nhưng sau khi giá giảm xuống 89 đô la, vấn đề trở thành: Liệu mức lợi suất hiện tại đơn giản 12,9% có đủ để bù đắp cho cấu trúc tài trợ của Strategy, biến động BTC, áp lực đòn bẩy tiềm ẩn và sự không chắc chắn của dòng tiền hay không.
Trước đây, điểm neo của STRC là "Strategy + Dự trữ BTC + Mệnh giá 100 đô la". Giờ đây, thị trường đã thêm vào đường cong lợi suất của các sản phẩm cùng loại. Khi các sản phẩm cùng loại đưa ra lợi suất danh nghĩa cao hơn và tần suất trả cổ tức cao hơn, để STRC quay trở lại mệnh giá, cần có lực mua mạnh hơn, kỳ vọng điều chỉnh lãi suất rõ ràng hơn hoặc áp lực đòn bẩy thấp hơn.
Cơ chế mệnh giá gặp phải nghi vấn về dòng tiền
STRC có thể được hiểu như một loại cổ phiếu ưu đãi lãi suất cao không có ngày đáo hạn, với mệnh giá neo ở mức 100 đô la. Nó không có ngày hoàn trả vốn cố định, nhà đầu tư chủ yếu quan tâm đến hai điều: liệu cổ tức có được duy trì liên tục hay không và liệu giá thị trường thứ cấp có thể tiến gần đến mệnh giá hay không.
Strategy đã thiết kế cơ chế cổ tức có thể điều chỉnh cho STRC. Nó không phải là cổ phiếu ưu đãi có lãi suất cố định hoàn toàn để thị trường tự định giá; công ty có thể điều chỉnh mức chia cổ tức hàng tháng, với mục tiêu giữ giá ở quanh mức 100 đô la. Việc cổ đông phê duyệt thỏa thuận trả cổ tức nửa tháng cũng nằm trong cùng một chiến lược ổn định giá: rút ngắn thời gian chờ nhận cổ tức, giảm sự không chắc chắn khi nắm giữ đối với dòng vốn sinh lời.
Một lớp bảo chứng khác mà hệ thống Saylor cung cấp là dự trữ BTC. Strategy đóng gói STRC thành một loại chứng khoán đặc biệt: không phải cổ phiếu ưu đãi ngân hàng thông thường, cũng không phải token mã hóa thuần túy, mà là công cụ tài trợ lãi suất cao được hỗ trợ bởi một trong những kho nắm giữ BTC lớn nhất của doanh nghiệp toàn cầu.
Tuy nhiên, tài sản bảo đảm không đồng nghĩa với dòng tiền không có rủi ro. Khoảng 31,6 năm phủ sóng cổ tức chỉ phản ánh lớp đệm trên bảng cân đối kế toán, phụ thuộc vào giá BTC, khả năng huy động vốn và kênh thị trường vốn dài hạn của công ty. Nó không đồng nghĩa với việc mỗi kỳ cổ tức đều có nguồn dòng tiền hoạt động ổn định, cũng không có nghĩa là thị trường thứ cấp nhất định phải quay lại mức 100 USD.
Strategy tiết lộ vào ngày 1 tháng 6 rằng, trong khoảng thời gian từ 26 đến 31 tháng 5, họ đã bán 32 BTC với giá trung bình khoảng 77.135 USD, tương đương khoảng 2,5 triệu USD, để phục vụ các sắp xếp liên quan đến cổ tức. Quy mô này chỉ chiếm một tỷ lệ rất nhỏ trong kho nắm giữ, khó có thể nói là áp lực dự trữ, nhưng nó nhắc nhở thị trường phân biệt lại hai điều: có nhiều BTC và có dòng tiền liên tục.
Liệu neo giá trị ngang bằng có thể được khôi phục để quyết định chi phí tài trợ
Điểm xác nhận quan trọng nhất của STRC hiện tại không phải là tuyên bố phủ sóng khoảng 31,6 năm, mà là liệu Strategy có sử dụng cơ chế thực tế để kéo giá trở lại mức 100 USD hay không.
Nếu Strategy tiếp tục duy trì cổ tức hàng năm 11,5% trong khi STRC ở quanh mức 90 USD trong thời gian dài, thị trường có thể cho rằng công ty đã nâng cao khả năng chịu đựng chi phí tài trợ tăng, hoặc cho rằng cơ chế cổ tức có thể điều chỉnh không ngay lập tức sửa chữa sự mất neo. Ngược lại, nếu công ty tiếp tục tăng tỷ lệ cổ tức, điều chỉnh nhịp độ phát hành, hoặc sử dụng các cách khác để củng cố niềm tin thị trường thứ cấp, mức 89 USD có nhiều khả năng được coi là mức chiết khấu quá mức sau khi đòn bẩy rút lui.
Phía on-chain cũng cần được quan sát. Liệu các vị thế liên quan đến STRC trong các sản phẩm như Apyx, Saturn, Pendle có hạ nhiệt hay không, và các giao dịch thế chấp và tách lợi nhuận có ổn định hay không, sẽ quyết định liệu bộ khuếch đại DeFi tiếp tục gia tăng biến động, hay sau khi giảm đòn bẩy trở thành nguồn cầu. Quy mô và thanh khoản của SATA cũng rất quan trọng. Nếu nó chỉ là một tham chiếu lãi suất cao quy mô nhỏ, tác động đến STRC chủ yếu dừng lại ở so sánh định giá; nếu nó tiếp tục mở rộng và duy trì sức hấp dẫn trả cổ tức mỗi ngày làm việc, thì mức chiết khấu khan hiếm của STRC sẽ khó biến mất hơn.
Đối với nhà đầu tư, 89 USD không chỉ đơn thuần là một mức giá rẻ, cũng không phải bằng chứng cho sự thất bại của mô hình Strategy. Nó giống một bài kiểm tra căng thẳng hơn: khi dự trữ BTC, cổ tức danh nghĩa cao, đòn bẩy on-chain và sản phẩm cạnh tranh cùng xuất hiện trước thị trường, nhà đầu tư sẵn sàng nắm giữ loại công cụ này với mức lợi suất cao đến đâu. Lần điều chỉnh cổ tức tiếp theo, liệu STRC có thể quay lại gần mức ngang bằng hay không, và liệu các vị thế đòn bẩy có tiếp tục lỏng lẻo hay không, sẽ trả lời câu hỏi này tốt hơn tuyên bố về số năm phủ sóng.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan