Giải thích chi tiết về mối quan hệ giữa ETH và stETH, việc bỏ neo không phải là thất bại
Tiêu đề gốc: "Stake, chốt và những thứ khác"
Tác giả gốc: Cobie
Nguồn gốc: Cobie Substack
Bản tổng hợp gốc: Kxp, 0x711 , BlockBeats
Bài viết này tổng hợp quan điểm của KOL Cobie tự mã hóa trên nền tảng Substack. BlockBeats đã tổng hợp và dịch như sau:
Tiết lộ thông tin
Trước hết, tôi cần nhắc bạn rằng nội dung bài viết này không phải là lời khuyên đầu tư, vì tôi không đủ trình độ để đưa ra lời khuyên tài chính nên nội dung bài viết này chỉ là suy nghĩ cá nhân của tôi.
Thứ hai, trước đây tôi đã từng tham gia xây dựng Lido, một dự án là chủ đề của bài viết này. Bây giờ tôi không còn làm việc cho Lido nữa nên chắc chắn tôi sẽ không viết bài này cho Lido nữa. Trên thực tế, tôi đã đóng góp rất sớm cho dự án. Tôi đã không đóng góp cho Lido hơn một năm rồi. Tôi cũng không đưa bài viết này cho những người ở Lido xem – vì nếu họ phát hiện ra sai sót nào đó, tôi sẽ phải thay đổi nội dung.
Cuối cùng, tôi nắm giữ một số LDO, ETH và stETH. Vì vậy, rất có thể tôi đã thiên vị. Nhưng tôi cố gắng công bằng nhất có thể.
Giới thiệu về Lido
Đây là trải nghiệm của tôi trong tháng 10 2020 Bài viết blog giới thiệu Lido xuất bản vào tháng 3: Giới thiệu Lido.
Nói một cách đơn giản, đây là một thỏa thuận đặt cược ETH điển hình. Nhóm đặt cược cung cấp phiên bản đặt cược ETH (stETH) được mã hóa.
Ví dụ: bạn đặt cược 1 ETH và Lido sẽ trả lại cho bạn 1 stETH. ETH của bạn được đặt cọc bằng trình xác thực từ một nhóm các nhà khai thác nút do Lido chọn. Khi ETH kiếm được phần thưởng đặt cược, số dư stETH của bạn sẽ tự động thay đổi để phù hợp với số dư chuỗi đèn hiệu đó.
Sau khi các nhà phát triển ETH cuối cùng phát hành bản hợp nhất và đợt phân nhánh tiếp theo, stETH sẽ có thể "không được thế chấp" và đổi lấy ETH ban đầu.
Lido đã trở nên rất phổ biến do Ethereum thiết kế đặt cược của họ hơi kỳ lạ và với việc Beacon Chain ra mắt vào cuối năm 2020 nhưng vẫn chưa có ngày hợp nhất cụ thể. Đây là cách phổ biến nhất để người dùng đặt cược ETH.
sự neo đậu của stETH
Trong cuộc sống của stETH Đối với hầu hết mọi người trong chu kỳ, tỷ lệ giao dịch của nó với ETH gần bằng 1:1.
stETH có vài tháng đầu rất biến động, với mức giá liên tục thay đổi từ 0,92 đến 1,02 ETH. Khi tính thanh khoản tăng lên, cặp stETH/ETH trở nên tương đối ổn định theo thời gian.
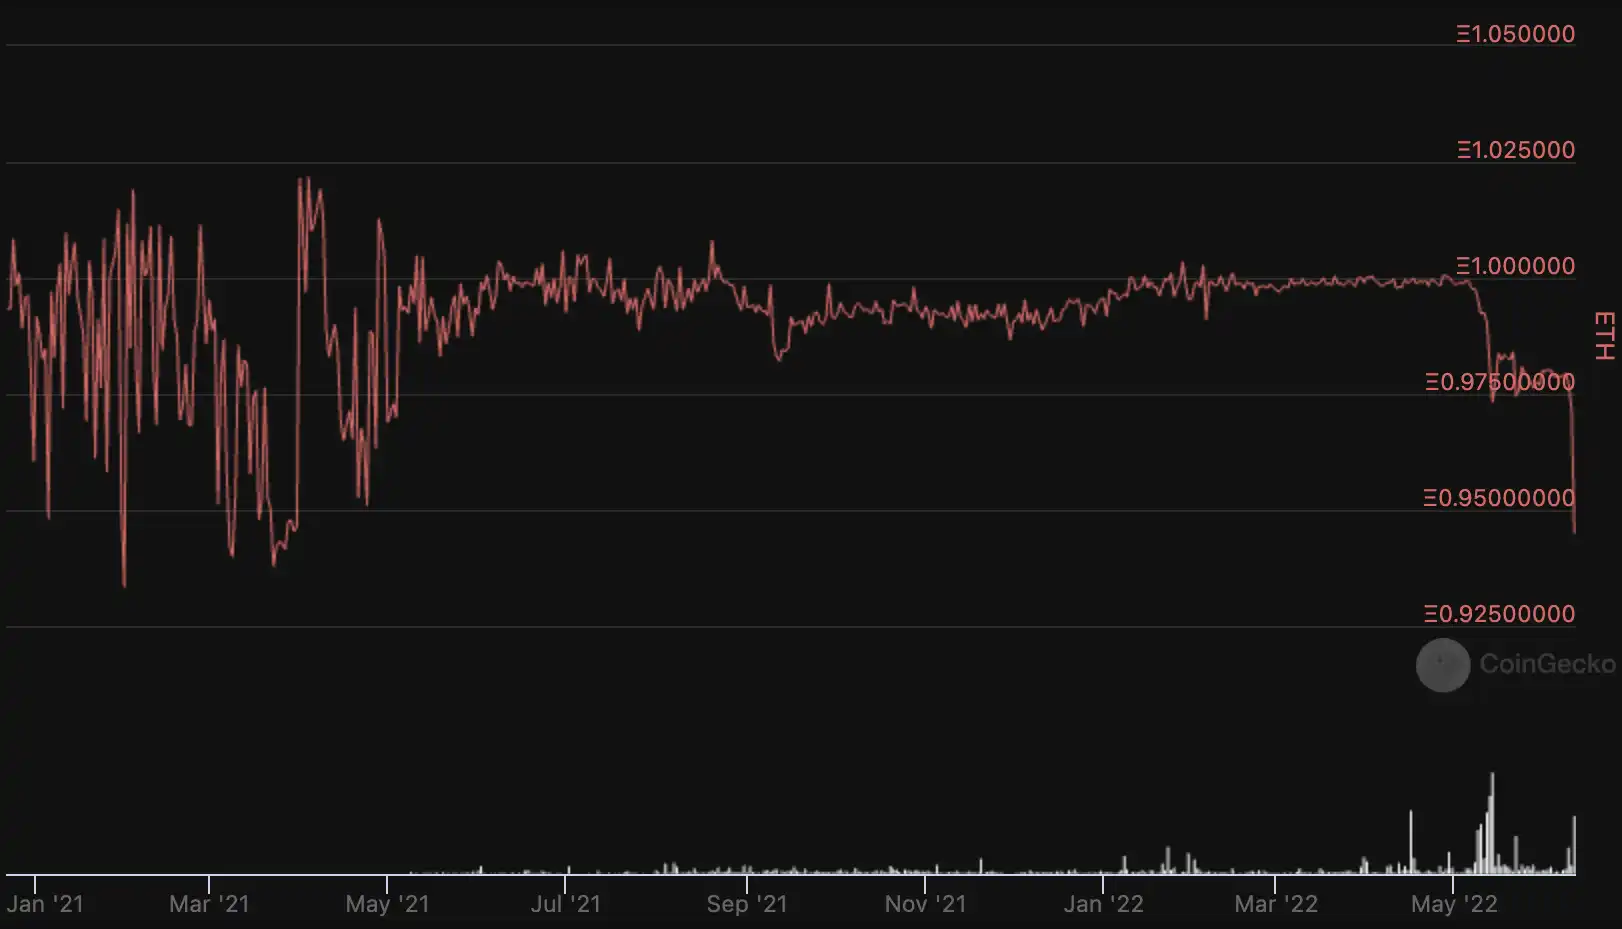
Sau đó UST bỏ neo, Luna sụp đổ và stETH chịu một số Ảnh hưởng. Trong thời gian này, giá Ethereum đã giảm khoảng 50% – trên thực tế, Ethereum gần đây đã giảm trong 10 tuần liên tiếp. Mọi người StETH bị coi nhầm là "được neo" vào ETH. Tất nhiên, điều này không đúng.
stETH không được gắn với ETH và cũng không bắt buộc phải giao dịch với ETH theo tỷ lệ 1:1 để Lido (hoặc stETH) hoạt động . Giá thị trường của stETH được xác định bởi nhu cầu và tính thanh khoản của ETH được thế chấp.
Lido không phải là giao thức đặt cược thanh khoản duy nhất. Nhìn vào các công cụ phái sinh cầm cố ít được sử dụng hơn và ít thanh khoản hơn cho thấy rõ rằng thị trường cầm cố thanh khoản 1:1 không được mong đợi:
Binance's BETH:

ETC của Ankr:
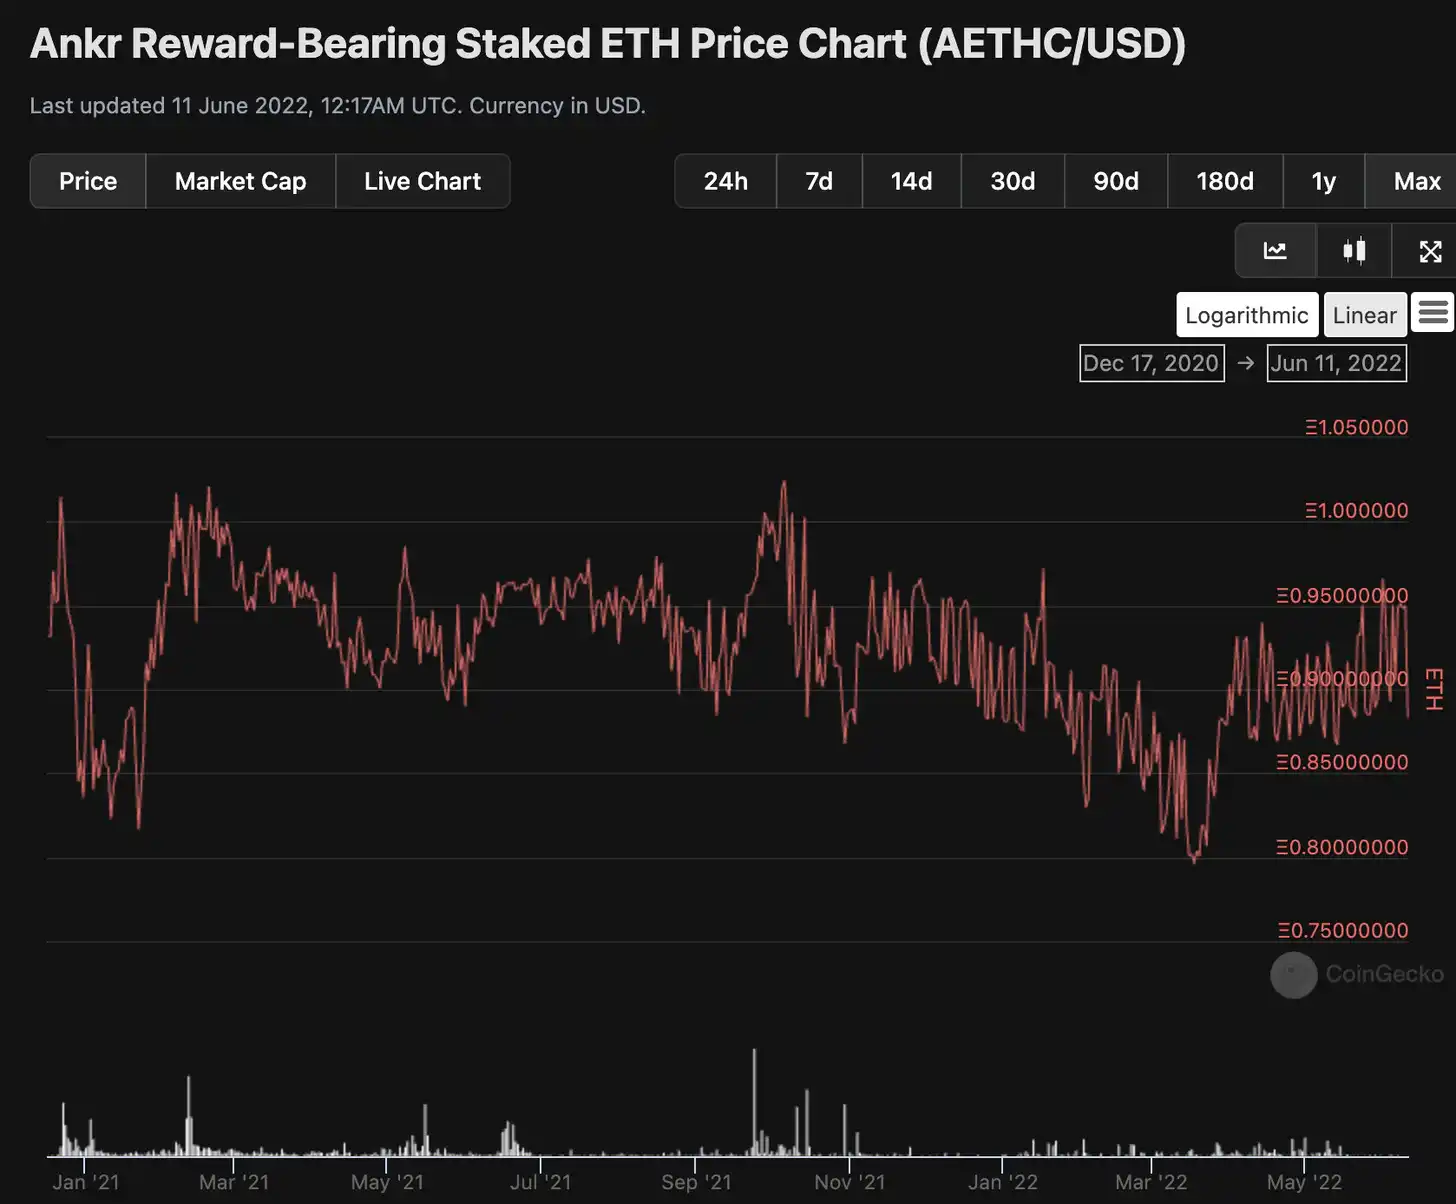
Nguyên tắc của hai sản phẩm phái sinh cầm cố này tương tự như Lido. Ankr ra mắt sớm hơn Lido một chút, và BETH của Binance ra mắt sau đó vài tháng. Vì vậy, họ đã tồn tại trong khoảng thời gian gần như nhau.
Như bạn có thể thấy, về cơ bản không có giao dịch "neo" nào được thực hiện trong chu kỳ giao dịch của họ. BETH đã giảm xuống mức thấp nhất là 0,85 ETH mỗi BETH. AEHC giảm xuống 0,80 ETH.
Các công cụ phái sinh đặt cược không phải là Stablecoin, hay thậm chí là “Stablecoin thuật toán”. Một số mô tả chúng giống với GBTC của Greyscale hơn hoặc giống với các thị trường tương lai nơi chưa xác định được ngày giao hàng trong tương lai. Tôi cũng không biết so sánh. Về cơ bản, đó là quyền sở hữu tài sản thế chấp bị khóa được mã hóa. Sẽ là hợp lý khi giao dịch ở mức giá thấp hơn tài sản cơ bản mà nó bị khóa.
Việc mua lại, chênh lệch giá và định giá ETH đã thế chấp
Bạn có thể thế chấp 1 ETH thông qua Lido và nhận ngay 1 stETH.
Do đó, stETH không bao giờ nên giao dịch với giá nhiều hơn 1 ETH. Nếu stETH từng được giao dịch ở mức 1,10 ETH thì nhà giao dịch có thể chỉ cần đúc 1 stETH với 1 ETH và bán nó với giá 1,10 ETH – một hoạt động mà họ có thể lặp lại để kiếm lợi nhuận dễ dàng cho đến khi tỷ giá chẵn lẻ trở lại.
Nhưng khi stETH thấp hơn 1ETH thì sẽ không có cơ hội kinh doanh chênh lệch giá.
Bất kỳ mã thông báo cam kết thanh khoản ETH nào (stETH, BETH, RETH, AETHC, v.v.) đều có thể được đổi sau khi quá trình sáp nhập và chuyển giao trên ETH2 được kích hoạt.
Thời điểm sáp nhập sẽ diễn ra thì ai cũng có thể đoán được. Nếu có người yêu cầu tôi đặt cược thì chắc tôi sẽ đoán là tháng 10 năm nay nhưng nhiều khả năng sẽ bị đẩy sang cuối năm hoặc đầu năm sau. Sau khi hợp nhất, bạn vẫn cần đợi ngã ba chuyển đổi trạng thái. Ai biết được việc này sẽ mất bao lâu, có thể là 6 tháng sau khi sáp nhập.
Tất nhiên, có giới hạn về số lượng ETH có thể hủy đặt cọc cùng một lúc. Nếu mọi ETH được đặt cược bằng bất kỳ phương thức nào đều không được đặt cược cùng một lúc thì hàng đợi hủy đặt cược có thể mất hơn một năm.
Sau khi tất cả những điều này được thực hiện, Token đặt cược thanh khoản sẽ có cơ hội kinh doanh chênh lệch giá theo cả hai hướng. Nhà giao dịch có thể mua 1 stETH với giá 0,9 ETH, đổi lấy 1 ETH và lặp lại.
Tuy nhiên, ngay cả trong bầu không khí thị trường tăng trưởng thịnh vượng, giá của các token đặt cược thanh khoản vẫn có thể thấp hơn tỷ lệ 1:1. Giá thị trường có thể phụ thuộc vào tỷ lệ phần trăm lợi nhuận mà người mua yêu cầu để chịu rủi ro trong thời gian mua lại/giải phóng - trong thời gian đó người bán sẽ cân nhắc tác động của việc chờ đợi thời gian giải phóng so với chiết khấu bán ngay lập tức.
Hiện tại, việc thiếu đường dẫn quy đổi dẫn đến chiết khấu thanh khoản.
Trong thị trường tăng giá, nhu cầu về ETH rất cao. Mua stETH với mức chiết khấu nhỏ rất hấp dẫn vì các nhà giao dịch có thể coi việc mua stETH với giá dưới 1 ETH là một cách để kiếm thêm ETH. Ngoài ra, nhu cầu thanh khoản thấp hơn trong thị trường giá lên. Áp lực bán đối với stETH ít hơn do các nhà đầu tư vui lòng nắm giữ tài sản sinh lời của họ.
Tuy nhiên, trong một thị trường giá xuống, nhu cầu về ETH biến mất và mong muốn về thanh khoản đột nhiên trở nên rõ ràng. Sự suy giảm nhu cầu dài hạn đối với những tài sản thường có tính phản ánh cao này đặc biệt rõ rệt. Ngày càng có nhiều người muốn thoát khỏi vị trí ETH đã đặt cọc của mình và việc khóa tài sản trong thời gian dài sẽ kém hấp dẫn hơn so với các vị trí ETH ngắn hạn.
Việc giảm giá stETH thành ETH sẽ phụ thuộc vào mức độ thanh khoản mà những người nắm giữ stETH hiện tại yêu cầu và nhu cầu mua sản phẩm phái sinh ETH thế chấp này với giá chiết khấu.
Ngoài ra, gần đây có một số công ty lớn hơn đã bày tỏ nhu cầu thanh khoản của họ bằng cách thoát khỏi stETH.
Tất nhiên là còn có những yếu tố khác. Chiết khấu có thể định giá rủi ro hợp đồng thông minh, rủi ro quản trị, rủi ro chuỗi đèn hiệu, rủi ro "liệu việc sáp nhập có xảy ra không?", v.v. Mặc dù những rủi ro này "không đổi" hơn các biến số về nhu cầu của người mua/người bán, cách người ta đánh giá tầm quan trọng của chúng có thể khác nhau tùy theo từng thời điểm. Những thay đổi nhằm đáp lại những thay đổi trong nỗi lo sợ của thị trường.
Ưu tiên thanh khoản vĩ mô dường như vẫn là biến số lớn nhất và cho đến nay, tin tức về việc sáp nhập không có nhiều tác động thực sự đến việc giảm giá.
Buộc phải thanh lý
Mặc dù nhiều người mắc PTSD do sự cố UST, hãy đóng cửa chú ý đến việc Nhìn vào giá của stETH, nhưng tôi nghĩ stETH lại là một câu chuyện khác.
Trọng tâm thảo luận hiện nay về stETH là: Ai đang bị buộc phải thanh lý?
Nói một cách đại khái, chúng nên được chia thành hai nhóm:
1. Tận dụng Pledger;
2. Một nền tảng cần xử lý việc hoàn lại tiền gửi.
Có thể xác định được loại người đầu tiên trong chuỗi.
Người cầm cố đòn bẩy
Các nhà giao dịch sử dụng Aave để thực hiện các cam kết có đòn bẩy trên ETH. Quá trình này như sau:
Mua ETH;
· Đặt cọc ETH dưới dạng stETH (hoặc mua stETH trên thị trường);
· Gửi stETH mới vào Aave;
·Sử dụng khoản tiền gửi này để vay ETH;
·Cam kết số ETH đã vay này là stETH;
· p>
· Lặp lại quá trình trên.
Các sản phẩm như Instadapp đã thiết lập các "kho" để xử lý các giao dịch như vậy, thu hút một lượng tiền gửi đáng kể cho các vị trí dự trữ stETH.
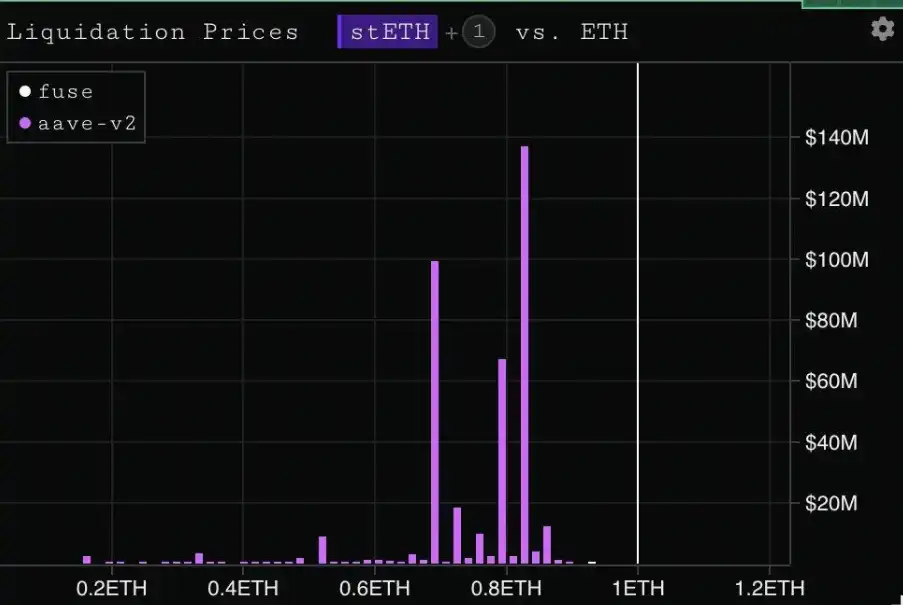
Trừ khi người giao dịch có thể. các vị trí cung cấp nhiều tài sản thế chấp hơn, nếu không sẽ có giá thanh lý trên chuỗi. Đồng thời, nếu chúng tôi muốn giảm đòn bẩy cho các vị trí này, chúng tôi cần bán stETH để lấy ETH, điều này sẽ giúp định giá stETH.
Sau khi quá trình thanh lý được kích hoạt, những người bán bị buộc phải thanh lý này có thể góp phần đáng kể vào việc giảm giá stETH, làm giảm thêm điểm kích hoạt thanh lý.
Rút tiền gửi CeFi
Nhóm người thứ hai Không còn dễ dàng để xác định nữa.
Một số tin đồn và nghiên cứu trên chuỗi chỉ ra rằng có cái gọi là vấn đề về thanh khoản trong các nền tảng như Celcius. Tất nhiên, vì C là một công ty “CeFi”, nên chúng tôi không có cái nhìn đầy đủ về chiến lược quản lý tiền hoặc tài chính của công ty.
Do đó, chúng ta chỉ có thể đoán chứ không thực sự biết chuyện gì đang xảy ra bên trong độ C.
Tuy nhiên, các nhà nghiên cứu suy đoán rằng dự trữ thanh khoản của Celcius không còn đủ để người dùng rút tiền trên quy mô lớn.
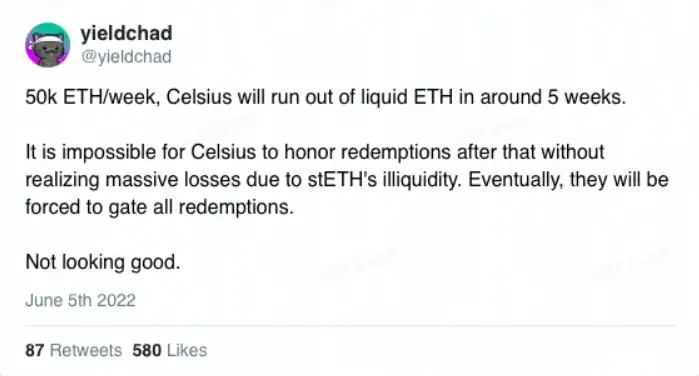
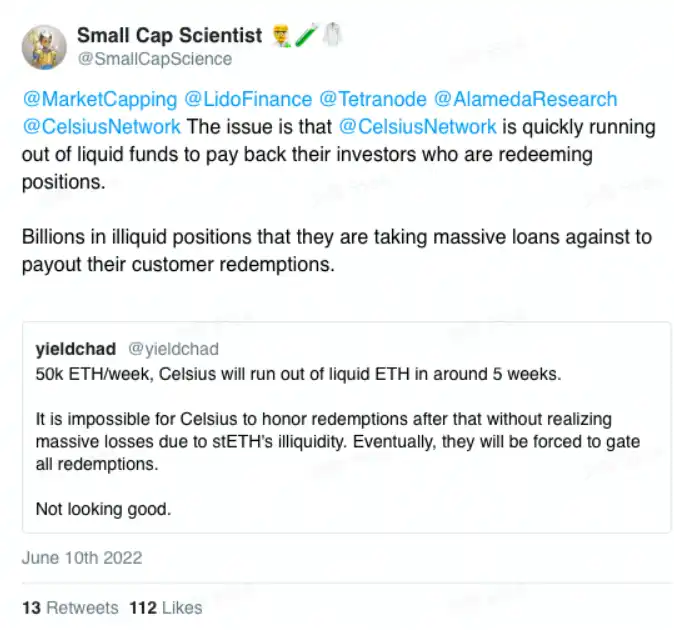
Cũng có nhiều suy đoán rằng trước đây, Celcius đã phải chịu thua lỗ trong hoạt động kinh doanh DeFi. C bị cáo buộc đã mất tiền trong StakeHound, Badger và Luna/UST như sau:

Celsius triển khai hoạt động kinh doanh cho vay DeFi, sử dụng tài sản của khách hàng Gửi tiền để khai thác thanh khoản để tạo thu nhập. Tuy nhiên, họ có thể đã mất một số tiền do một số sơ hở, ngoài ra họ cũng đã thế chấp một lượng lớn ETH (cả sử dụng Lido và trực tiếp sử dụng các nhà khai thác nút đặt cược kém thanh khoản) và số ETH này cần phải được thế chấp trong nửa năm đến một năm. năm. năm thời gian.
Đối với C, ngay cả khi cam kết có tính thanh khoản thì cũng vô ích vì quy mô vị thế của họ lớn hơn tính thanh khoản sẵn có của stETH.
Nếu Celcius buộc phải bán stETH để khôi phục tính thanh khoản cho việc người dùng rút tiền, điều đó có thể gây ra một loạt sự kiện thanh lý. Trên thực tế, ngay cả một sự xáo trộn nhỏ nhất cũng có thể khiến mọi người hoảng sợ và gây ra tình trạng thanh lý.
Một lần nữa, đây chỉ là suy đoán vì chúng tôi không biết thông tin cụ thể về tình hình tài chính thực tế của C, công cụ họ sử dụng, trách nhiệm pháp lý của khách hàng, v.v.
Mặc dù khó có khả năng C sẽ mất hoàn toàn tiền của khách hàng, nhưng về mặt lý thuyết có thể C sẽ rơi vào tình huống người dùng yêu cầu rút tiền, nhưng những tài sản này bị khóa trên chuỗi đèn hiệu bởi độ C, và ngày mở khóa vẫn còn rất xa.
Đối với độ C, họ cần xử lý những sự cố như vậy một cách thận trọng. Nếu họ sử dụng số token cầm cố này để vay tiền trả nợ cho khách hàng thì điều này chẳng khác gì việc trì hoãn việc buộc phải thanh lý và khiến tình hình cuối cùng trở nên tồi tệ hơn.
Vậy ai sẽ là nạn nhân?
Tôi sẽ không dễ dàng khẳng định xu hướng giá trong tương lai của stETH (hoặc BETH, AETHC, RETH, v.v.).
Thay vào đó, tôi sẽ nghĩ xem ai sẽ là nạn nhân trong trường hợp xấu nhất: hãy tưởng tượng nếu nỗi lo sợ của mọi người về độ C trở thành hiện thực và chuỗi những người cam kết không còn có thể cung cấp tài sản đảm bảo, vậy ai sẽ là người chịu thiệt?
Rõ ràng, C và những người gửi tiền là nạn nhân - C không thể xử lý việc rút tiền trước khi sáp nhập hoặc nó đã được bán với giá thấp để cho phép người gửi tiền rút tiền suôn sẻ, từ đó chịu tổn thất lớn.
(Lạc đề: Nếu tôi là người đứng đầu của C, tôi có thể sẽ bán vị trí stETH thông qua OTC tư nhân với mức chiết khấu thích hợp để khôi phục danh tiếng của mình và bảo vệ công chúng Sự tự tin.)
Tương tự, những người tham gia khai thác thanh khoản cũng sẽ chịu tổn thất nặng nề do thanh lý vị thế.
Những người muốn thoát khỏi vị trí stETH trước khi chuyển đổi trạng thái trên beacon chain cũng sẽ gặp bất tiện: nếu một nhà giao dịch hoặc nhà đầu tư đặt cọc ETH ngay hôm nay ( Hoặc mua "chiết khấu" " stETH) và cần thoát ra sau 3 tuần hoặc 3 tháng thì hoạt động này rõ ràng không thể đảm bảo rằng giá của stETH/ETH sẽ như lúc ban đầu.
Những người nắm giữ StETH chưa mở đòn bẩy có thể đợi cho đến khi việc sáp nhập và các thay đổi khác hoàn tất, sau đó hoàn tất việc thoát bằng cách giải phóng thế chấp trên beacon chain, bởi vì mỗi stETH có ETH tương ứng 1:1 trên chuỗi beacon.
Có đảm bảo tỷ lệ quy đổi 1:1 không?
Khi Ethereum hoàn tất việc sáp nhập và có thể hủy đặt cược, 1 stETH, 1 BETH hoặc 1 AETHC có thể được đổi tương ứng thành 1 ETH . Vì vậy, nếu bạn có 10 ETH ngày hôm nay, cuối cùng bạn có thể lấy lại 10 ETH.
Tuy nhiên, nếu xảy ra hai tình huống sau, quá trình đổi quà có thể không suôn sẻ:
1. Giảm giá - Nếu hôm nay bạn có 10 stETH và trình xác thực Lido gặp phải đợt giảm giá thì khoản lỗ này sẽ được phân phối cho mọi chủ sở hữu stETH. Số lượng stETH sẽ tăng theo phần thưởng và giảm khi giảm giá. Sau khi giảm giá xảy ra, 10 stETH có thể trở thành 9,5 stETH. Đồng thời, tôi nghĩ Ankr cũng vậy. RocketPool yêu cầu người xác nhận đăng thêm tài sản thế chấp, vì vậy mọi thứ có thể khác.
2. Lỗi giao thức nghiêm trọng - Nếu có lỗi giao thức nghiêm trọng trên Lido, RocketPool, Ankr hoặc bất kỳ nền tảng nào thì đây là It cũng có thể có tác động đến việc đổi mã thông báo cam kết của họ.
Cả hai kịch bản đều có thể xảy ra vì chúng luôn như vậy. Tuy nhiên, trên beacon chain, việc giảm giá là rất hiếm và tôi nghĩ hầu hết các giao thức đặt cược thanh khoản đều được thiết lập với các nhóm xác thực được thiết kế cẩn thận.
Tất nhiên, thỏa thuận này phải được kiểm toán chặt chẽ nhưng chúng ta ít nhiều vẫn sẽ lo lắng.
Mặc dù đây là những rủi ro thực sự nhưng theo quan điểm của tôi về cơ bản chúng khó có thể xảy ra và những rủi ro này sẽ không tăng lên hay giảm đi theo thời gian.
Ngoài ra,còn có một số rủi ro nhỏ hơn, chẳng hạn như rủi ro phân phối ETH2 (việc sáp nhập có diễn ra không, có sớm xảy ra không?) và rủi ro quản trị. Nhưng một lần nữa, không có sự tăng hay giảm đáng kể nào về những rủi ro này.
(Lạc đề - nếu ETH2 không bao giờ được phân phối, người ta có thể đoán điều gì sẽ xảy ra với ETH đã đặt cược. Chúng ta có thể cần phải thông qua sự đồng thuận của xã hội Để phục hồi, do các công cụ phái sinh đặt cược thanh khoản chỉ chiếm 1/3 tổng số ETH được đặt cược nên mọi công ty Crypto và sàn giao dịch đều vận hành việc đặt cược ETH theo một cách nào đó. Đây sẽ là một vấn đề lớn hơn so với việc đặt cược Token.)
Tiếp cận quá trình chuyển đổi trạng thái
Tóm lại, ngoài những rủi ro này, khi Ethereum cung cấp tính năng không đặt cọc, mọi cam kết thanh khoản "ETH" của bất kỳ giao thức đặt cược thanh khoản nào ” sẽ có thể đổi lấy 1 ETH – bất kể tỷ giá hối đoái thị trường hiện tại của stETH/ETH.
Đối với những người sẵn sàng chấp nhận rủi ro của hợp đồng thông minh và trình xác nhận, tình huống này mang đến nhiều khả năng hơn: các nhà giao dịch sẵn sàng nắm giữ stETH Sẽ mất bao lâu để mua lại ETH , và họ sẽ tham gia với mức giá nào?
Khi các hoạt động sáp nhập và chuyển đổi trạng thái trên Beacon Chain ngày càng tiến gần, hoạt động kinh doanh chênh lệch giá có thể trở nên hấp dẫn hơn. Khi thời gian mua lại rút ngắn, rủi ro về giá có thể sẽ giảm - nhưng điều này vẫn sẽ phụ thuộc nhiều vào tâm lý thị trường của nhà giao dịch đối với giá USD.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan