




Delphi: Tại sao ETH là trọng tâm đầu tư của chúng tôi trong thị trường tăng trưởng này
Tiêu đề gốc: "Luận án ETH—Liên kết Internet"
Tác giả gốc: José Maria Macedo, José Maria Macedo
Bản dịch gốc: Rhythm Workers, BlockBeats
Là một trong những "Vết chạm vàng" của thị trường tiền điện tử tăng giá cuối cùng, Delphi đặt cược vào Axie Infinity, người sáng lập GameFi và Terra Labs, stablecoin thuật toán (được đại diện bởi ban quản trị đại lý). Nó bao gồm tiền tệ Luna, tiền tệ ổn định về mặt thuật toán UST và giao thức DeFi Anchor, v.v.) và trở nên nổi tiếng. Đồng thời, nó cũng bị cơn giông bão UST tấn công. Thậm chí, cựu thành viên nhóm Larry còn thua lỗ nhiều nhất số tiền của anh ấy trong lĩnh vực tiền điện tử trong dự án sinh thái Terra Anchor.
Mặc dù vậy, José Maria Macedo, Giám đốc điều hành của Delphi Labs, một lần nữa đã chọn “stablecoin thuật toán” Ethena thay mặt cho chính ông và Delphi Ventures, gọi Ethena là con bò đực của họ thị trường trong vòng này Một trong những khoản đầu tư ổn định và sâu sắc nhất.
Trong bài viết này, Delphi giải thích tại sao thiết kế của ETH lại thông minh đến vậy, tại sao USDe lại khác với các stablecoin thuật toán trước đó và so sánh với các giao thức tương tự trước đó, Những cải tiến nào và quan trọng nhất - rủi ro của ETH, liệu USDe có gặp phải khoảnh khắc UST (stablecoin của Terra) không? Nhịp điệu dịch toàn văn như sau.
Ethena là một trong những khoản đầu tư thuyết phục nhất của chúng tôi trong chu kỳ này, cho cả Delphi Ventures và cá nhân tôi. Tôi tin rằng:
sUSDe sẽ mang lại lợi nhuận USD cao nhất cho tiền điện tử trên quy mô lớn;
USDe sẽ trở thành stablecoin lớn nhất ngoài USDC/USDT vào năm 2024;
Ethena sẽ trở thành dự án có thu nhập cao nhất trong số tất cả các loại tiền điện tử.
Trong bài viết này, tôi sẽ đề cập đến Ethena là gì, tại sao nó thú vị và phân tích những rủi ro mà tôi có thể thấy cho đến nay.
Cơ hội
Không thể phủ nhận rằng stablecoin vẫn là một trong những ứng dụng hấp dẫn của tiền điện tử.
Thị trường đã nhiều lần cho thấy rằng họ muốn thu được lợi ích từ stablecoin. Vấn đề là sản xuất nó một cách hữu cơ và bền vững.
Ethena có thể mang lại lợi ích này với sản phẩm phụ là stablecoin. Stablecoin kiếm được doanh thu và vốn được sử dụng để đúc tiền ổn định sẽ tạo ra doanh thu.
Cụ thể, số tiền dùng để hỗ trợ stablecoin đã được sử dụng để cầm cố ETH và bán khống trong hợp đồng vĩnh viễn. tiếp xúc và hai nhánh của vị thế thường sẽ cung cấp thu nhập (lưu ý, đặt cược ETH để có được thu nhập PoS và bán khống cùng một lượng ETH để có được thu nhập từ phí cấp vốn).
lợi suất sUSDE = lợi suất stETH + tỷ lệ tài trợ (hiện tại là 35,4%)
Theo cách này , Ethena kết hợp hiệu quả hai nguồn "thu nhập thực tế" lớn nhất trong tiền điện tử: đặt cược ETH (~ 3,5 tỷ USD/năm) và tỷ lệ tài trợ hợp đồng vĩnh viễn (giữa ETH/SOL/BTC OI là khoảng 37 tỷ USD mỗi năm, với lợi nhuận trung bình khoảng 12%)
Đây là sự hiện thực hóa ý tưởng ban đầu của Arthur Hayes"USD tổng hợp". Mặc dù các dự án stablecoin trung lập đồng bằng tương tự đã được thử nghiệm trước đây (chẳng hạn như UXD), nhưng chúng chưa bao giờ có thể khai thác tính thanh khoản của một sàn giao dịch tập trung (CEX) trước đây.
Ethena và Bộ ba bất khả thi của Stablecoin
Trước khi đi sâu vào thiết kế và những rủi ro của nó, cần phải cần thiết để cung cấp một bản tóm tắt/lịch sử ngắn gọn về thiết kế của stablecoin và vị trí của chúng trong bộ ba bất khả thi của stablecoin.
Stablecoin có 3 dạng phổ biến: stablecoin được thế chấp quá mức, được hỗ trợ bằng tiền pháp định và stablecoin thuật toán. Mỗi người đều giải quyết được nhiều phần khác nhau của bộ ba bất khả thi của stablecoin (tức là phân cấp, tính ổn định và khả năng mở rộng/hiệu quả sử dụng vốn), nhưng cuối cùng lại không giải quyết được cả ba vấn đề.
Hỗ trợ tiền tệ Fiat (USDC, USDT)
·Tính ổn định: Những người tham gia được ủy quyền ( tức là nhà tạo lập thị trường) có thể đúc chúng và mua lại chúng với giá chênh lệch giá và đảm bảo chúng vẫn được neo giữ.
·Khả năng mở rộng: Chúng được thế chấp 1:1, giúp chúng có thể mở rộng và tiết kiệm vốn.
·Phân cấp: Mức độ tập trung cao có nghĩa là chủ sở hữu phải đối mặt với rủi ro đối tác (khả năng thanh toán ngân hàng, tịch thu tài sản, v.v.) và rủi ro xem xét, vì các pháp nhân có thể bị cưỡng bức và tài khoản ngân hàng có thể bị đóng băng.
Tài sản thế chấp quá mức (DAI)
·Tính ổn định: Bất cứ ai cũng có thể đúc và mua lại Quay lại cơ sở tài sản thế chấp và chênh lệch giá, tạo sự ổn định.
·Khả năng mở rộng: Có những khó khăn về khả năng mở rộng vì nó tồn tại chủ yếu như một sản phẩm phụ của nhu cầu đòn bẩy. Khi nói đến tính năng này thì sự vượt trội của Aave và các sản phẩm khác vượt xa tính năng này.
·Phi tập trung: Phi tập trung cao so với các lựa chọn thay thế, mặc dù phần nào phụ thuộc vào stablecoin tập trung và trái phiếu kho bạc làm tài sản thế chấp.
Stablecoin theo thuật toán
Khả năng mở rộng: Stablecoin theo thuật toán có hiệu quả sử dụng vốn cao và có khả năng mở rộng ở chỗ chúng có thể được đúc mà không cần tài sản thế chấp bên ngoài và thường phát hành một số dạng lợi nhuận cho người tham gia khi cầu vượt quá cung.
Phi tập trung: Chúng cũng được phân cấp ở chỗ chúng có xu hướng chỉ dựa vào tài sản thế chấp có nguồn gốc từ tiền điện tử.
Tính ổn định: Tuy nhiên, chúng thất bại thảm hại trong việc ổn định vì chúng chỉ được hỗ trợ bởi tài sản thế chấp nội sinh, dẫn đến tính phản xạ và cuối cùng là sụp đổ thông qua vòng xoáy tử thần. Mọi stablecoin thuật toán đã được thử nghiệm đều phải chịu số phận này.
Còn USDe thì sao
Theo tôi,USDe The stablecoin được thế chấp hoàn toàn có khả năng mở rộng nhất từng được tạo ra. Nó chưa hoàn toàn phi tập trung và không thể như vậy, nhưng đối với tôi, có vẻ như nó đang ở một điểm rất thú vị trong sự cân bằng.
Tính ổn định
USDe hoàn toàn được điều khiển bởi Delta Neutral Vị thế được thế chấp, vị thế này được bù đắp bằng ETH đặt cược và bán khống ETH trong hợp đồng vĩnh viễn. Những người tham gia được ủy quyền có thể trao đổi stablecoin lấy tài sản thế chấp cơ bản, điều này sẽ mang lại sự ổn định. Điều đó nói lên rằng, đây là một thiết kế mới và rõ ràng có những rủi ro (sẽ nói thêm về điều đó sau). Nó cũng khó có thể ổn định như các stablecoin được hỗ trợ bằng tiền pháp định vì chi phí mua lại của các stablecoin này là miễn phí, trong khi chi phí mua lại của USDe sẽ phụ thuộc vào điều kiện thanh khoản tại thời điểm đó (tức là chi phí đóng các vị thế bán).
Khả năng mở rộng
Đây là lúc USDe thực sự tỏa sáng vì hai lý do chính. Đầu tiên, giống như các stablecoin được hỗ trợ bằng tiền pháp định, ETH có thể được đúc theo tỷ lệ 1:1 bằng tài sản thế chấp. Tuy nhiên, không giống như các stablecoin được hỗ trợ bằng tiền pháp định, ETH có thể tạo ra lợi nhuận hữu cơ có ý nghĩa trên quy mô lớn cho những người nắm giữ nó. Cụ thể, USDe có thể được đặt cược vào sUSDe để kiếm lợi tức giao thức, là sự kết hợp giữa lợi suất stETH và tỷ lệ cấp vốn.
sUSDE = lợi suất stETH + tỷ lệ tài trợ (hiện tại là 35,4%)
Điều quan trọng là điều này lợi suất có thể là: a) có thể mở rộng và b) nghịch chu kỳ với lãi suất Kho bạc
Về khả năng mở rộng: Ethena Kết hợp hiệu quả hai nguồn "thu nhập thực tế" lớn nhất trong tiền điện tử:
Stake ETH: sản lượng hàng năm 3,5 tỷ;
Tỷ lệ tài trợ vĩnh viễn để gia hạn hợp đồng: Lãi suất mở giữa ETH và BTC là khoảng 35 tỷ USD mỗi năm (phát hành trong tuần này), với lợi nhuận trung bình khoảng 11% trong ba năm qua.
Như chúng ta đã thấy trong 3 tháng qua, trong các thị trường giá lên, con số này thậm chí có thể cao hơn, với tỷ lệ cấp vốn trung bình khoảng 30%.
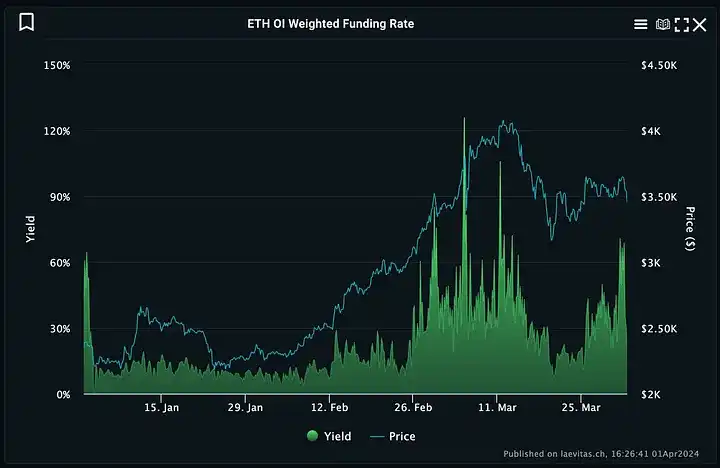
Ethena cuối cùng có thể Tài sản bổ sung chẳng hạn như BTC (25 tỷ lãi suất mở) và SOL (và có thể cả jitoSOL) sẽ được bổ sung theo thời gian để tiếp tục mở rộng nguồn cung.
Về tính nghịch chu kỳ: Lợi suất trái phiếu kho bạc có thể giảm dần theo thời gian và khi mọi người tiến xa hơn lên đường cong rủi ro, sự quan tâm đến đòn bẩy tiền điện tử Nhu cầu sẽ tăng lên. Khi lợi suất của các đối thủ được Kho bạc Hoa Kỳ hậu thuẫn giảm, lợi suất của ETH sẽ vẫn ở mức cao (do nhu cầu đòn bẩy tăng cao).
Phi tập trung
Phi tập trung là một phạm vi đa dạng của kích thước cuối cùng sẽ phụ thuộc vào trọng lượng của từng kích thước. Cá nhân, tôi nghĩ ETH nằm ở đâu đó giữa các stablecoin được hỗ trợ bằng tiền pháp định và được thế chấp quá mức về mặt phân cấp.
Nó có khả năng chống kiểm duyệt cao hơn so với các stablecoin được hỗ trợ bằng tiền pháp định vì nó không dựa vào đường ray ngân hàng truyền thống mà cuối cùng dựa vào Cục Dự trữ Liên bang thông qua các ngân hàng đại lý và Có thể tắt qua đêm. Arthur mô tả rõ điều này trong bài viết gần đây của anh ấy.
Tuy nhiên, nó phải đối mặt với một số rủi ro đối tác từ CEX. Cụ thể, Ethena giữ tài sản thế chấp trong ví MPC trên sàn giao dịch với người giám sát cấp tổ chức, sau đó sử dụng Copper, Ceffu và Cobo để ánh xạ số lượng tài sản thế chấp tương đương lên CEX. Việc thanh toán diễn ra cứ sau 4-8 giờ và giảm rủi ro giao dịch bằng cách chốt lãi trong thời gian thanh toán.
Quan trọng hơn, không giống như các stablecoin được thế chấp quá mức có thể được đúc/mua lại mà không cần xin phép ngay trên chuỗi, Ethena dựa vào việc gọi các máy chủ ngoài chuỗi để tính toán CEX hiệu quả nhất tỷ lệ tài trợ hiệu quả và đúc USDe. Phải thừa nhận rằng, đây là yếu tố tập trung hóa dễ bị kiểm duyệt.
Khả năng sinh lời:
So với hầu hết các dự án tiền điện tử khác , Lợi nhuận của ETH cũng rất cao. Nó đã trở thành dApp sinh lời cao nhất trong lĩnh vực tiền điện tử, vượt qua tất cả DeFi và chỉ xếp sau Ethereum và Tron về doanh thu trong 30 ngày.
Lợi nhuận của ETH đến từ tất cả doanh thu mà nó tạo ra. Hiện tại, số tiền này sẽ được gửi vào quỹ bảo hiểm, nhưng cuối cùng, dự kiến số tiền này sẽ được phân phối cho người dùng đặt cọc theo một tỷ lệ nhất định.
Giả sử tỷ lệ phân phối là 10%, thu nhập từ giao thức của Ethena là:
Tổng tỷ lệ hoàn vốn *(1–90% *(1—sUSDe Supply / USDe Supply))
Điều đáng chú ý là do hoạt động của Ethena, khả năng sinh lời hiện tại của Ethena là cao.Do được ưu đãi điểm khóa USDe nên tỷ lệ cầm cố chỉ khoảng 30%.
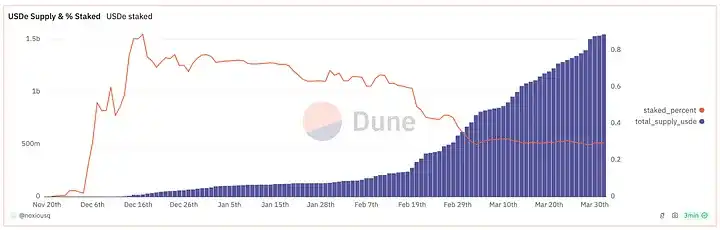
Động lực này cũng được làm nổi bật Lợi ích tại sao USDe thành công như một stablecoin. Stablecoin càng sử dụng nhiều USDe thì càng ít USDe được đặt cọc và lợi nhuận của ETH càng cao.
Rủi ro
FUD phổ biến nhất mà tôi thấy mọi người tập trung vào là Tỷ giá tiền rủi ro, tức là điều gì sẽ xảy ra nếu tiền âm trong một thời gian dài? Liệu chúng ta có thấy một cơn bão đột phá/giông bão giống như UST không?
Về vấn đề này, cần chỉ ra rằng:
· Nhìn về mặt lịch sử, tỷ lệ tài trợ thường dương
·Có quỹ bảo hiểm (IF) để trang trải cho những khoảng thời gian tài trợ âm
·Điểm mấu chốt là ngay cả trong trường hợp xấu nhất, khi tài trợ âm trong một khoảng thời gian chưa từng có và IF hoàn toàn cạn kiệt, USDe cũng được thế chấp hoàn toàn bằng tài sản bên ngoài và có mức độ "chống phản xạ" nhất định được tích hợp trong thiết kế, khiến nó rất khác với UST.
Tình hình lịch sử của tỷ lệ tài trợ
Trong lịch sử, tỷ lệ tài trợ luôn dương, đặc biệt khi xem xét lợi tức đặt cược Ethereum. Trong 3 năm qua:
·Theo tính trọng số OI, quỹ bình quân dương 8,5%
·Phí cấp vốn sau khi trừ đi tỷ lệ hoàn vốn của ETH đã cam kết Tỷ lệ âm chỉ 11% số ngày
·Tỷ lệ cấp vốn lên tới 13 ngày liên tiếp so với tỷ lệ cấp vốn 110 ngày
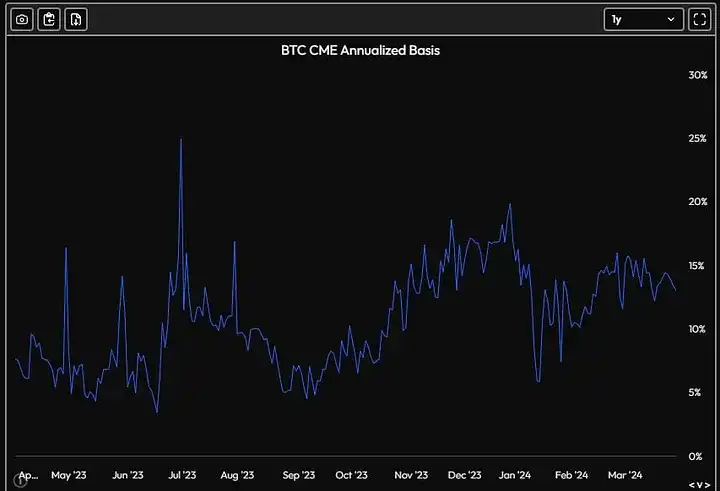
Cũng có thể có lý do để tin rằng lãi suất tài trợ sẽ vẫn dương về mặt cơ cấu trong dài hạn. Một số sàn giao dịch (Binance, Bybit) có tỷ lệ tài trợ cơ bản là 11%, có nghĩa là nếu tỷ lệ tài trợ nằm trong một phạm vi nhất định, nó sẽ mặc định trở về 11%. Những giao dịch này chiếm hơn 50% lãi suất mở. Ngay cả khi chúng ta nhìn vào TradFi, hợp đồng tương lai Bitcoin CME vẫn lớn hơn Binance, với mức chênh lệch hiện tại là khoảng 15%. Nói chung, như một đại diện cho chi phí vốn, cơ sở lợi tức tương lai là dương trong phần lớn thời gian.
Quỹ bảo hiểm (IF)
Khi lãi suất tài trợ xuống âm, sẽ có một quỹ bảo hiểm trợ cấp cho lợi suất sUSDE và đảm bảo rằng giới hạn dưới của nó là 0 (nghĩa là nó sẽ không bao giờ xảy ra giá trị âm).
Một phần doanh thu giao thức sẽ được phân bổ lại cho IF để đảm bảo sự tăng trưởng tự nhiên của nó theo thời gian. Phòng thí nghiệm ETHena đã quyên góp 10 triệu đô la để ra mắt IF.
Hiện đang có 27 triệu USD, nơi tất cả doanh thu từ giao thức được gửi đi (khoảng 3 triệu USD mỗi tuần với tốc độ hoạt động hiện tại).
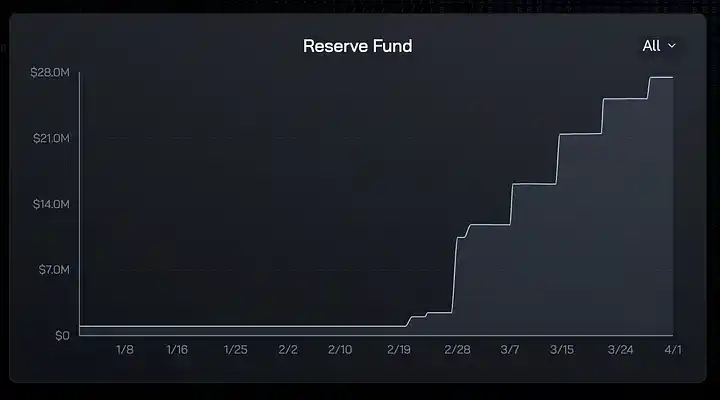
Nhóm ETH và Chaos Labs đã tiến hành nghiên cứu chuyên sâu để xác định quy mô tối ưu của quỹ bảo hiểm. Khuyến nghị của họ là kết hợp quỹ bảo hiểm từ 20 triệu USD đến 33 triệu USD cho mỗi 1 tỷ USDe.
Tính phản xạ
Bây giờ, chúng tôi giả định một tình huống trong đó tỷ lệ cấp vốn âm vượt quá tỷ lệ hoàn vốn của stETH và tồn tại lâu dài đủ để làm cạn kiệt quỹ bảo hiểm.
Trong trường hợp này, số dư gốc của stablecoin sẽ từ từ giảm xuống dưới 1 USD vì lãi suất cấp vốn được thanh toán thông qua số dư tài sản thế chấp. Mặc dù điều này nghe có vẻ tồi tệ nhưng rủi ro ở đây rất khác với rủi ro có thể điều chỉnh được ở chỗ tài sản thế chấp giảm dần theo thời gian thay vì giảm xuống 0 một cách nhanh chóng và dữ dội. Ví dụ: tỷ lệ tài trợ âm tối đa của Binance là -100% có nghĩa là khoản lỗ hàng ngày là 0,273%
Như Guy đã chỉ ra, tỷ lệ tài trợ ngoại sinh này thực sự đã đưa "tính phản phản xạ" hoặc vòng phản hồi tiêu cực vào thiết kế.
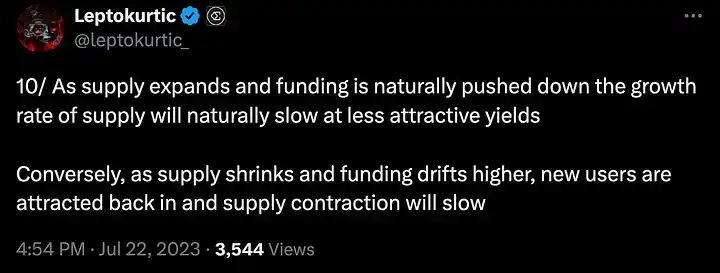
Tỷ lệ hoàn vốn là âm→ Người dùng đổi stablecoin → đóng các vị thế bán → tỷ lệ cấp vốn trở về trên 0
Việc mua lại stablecoin giúp cân bằng tỷ lệ cấp vốn và mang lại hệ thống trở lại trạng thái cân bằng. Điều này trái ngược với các stablecoin thuật toán, trong đó việc quy đổi làm giảm giá của token tương ứng và tạo ra một vòng phản hồi tạo thành cái gọi là “vòng xoáy tử thần”.
Có hai điều đáng chú ý nữa:
1) Khi nào Khi nào tỷ lệ tài trợ chuyển sang âm, có thể không phải là đột ngột bỏ neo mà là lợi suất giảm dần theo thời gian. Tại sao nên giữ USDeE nếu bạn có thể nhận được lợi suất tương tự từ trái phiếu kho bạc (hoặc sản phẩm RWA)?
2) Quỹ bảo hiểm là một lựa chọn thiết kế nhằm tối ưu hóa trải nghiệm người dùng cho những người nắm giữ sUSDE bằng cách làm dịu lợi suất và tránh nỗi lo mất tiền gốc hàng ngày của họ .
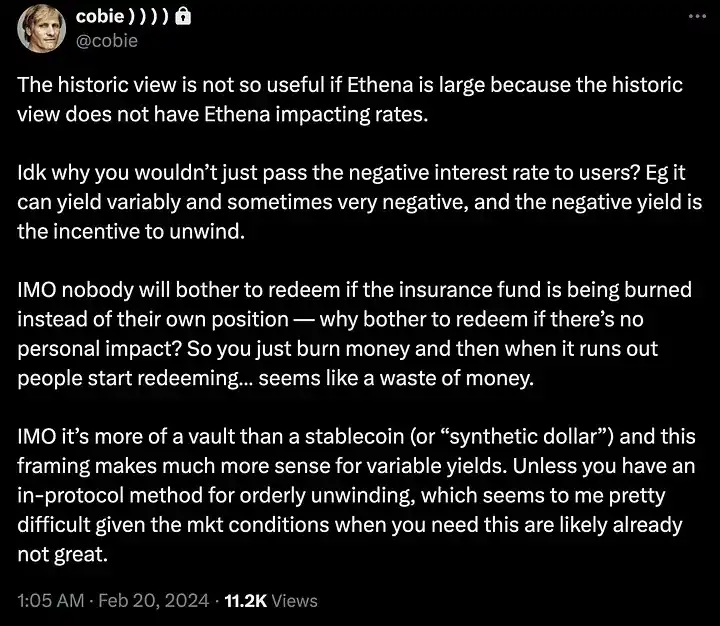
Ethena có thể chọn chuyển lợi suất âm cho người nắm giữ, như Cobie đề xuất bên dưới, điều này sẽ thực hiện bằng cách khuyến khích mọi người rút tiền nhanh hơn , do đó làm cho vòng phản hồi tiêu cực trở nên mạnh mẽ hơn.
Các rủi ro khác
Mặc dù tôi không cho rằng lãi suất cấp vốn âm là một rủi ro đặc biệt lớn, nhưng chúng chắc chắn là có. Có nhiều rủi ro khác cần xem xét.
Xét cho cùng, đây là một cơ chế hoàn toàn mới có thể mang lại lợi nhuận rất cao. Không có lợi nhuận nào là không có rủi ro, và lợi nhuận càng cao thì người ta càng nên nghi ngờ.
Sau đây là danh sách chưa đầy đủ về những rủi ro và biện pháp giảm thiểu mà tôi cho là:
1. Dữ liệu lịch sử về tỷ lệ tài trợ không bao gồm chính ETH. Nếu USDe trở nên đủ lớn so với lãi suất mở tổng thể, nó có thể: a) giảm đáng kể tỷ lệ cấp vốn trung bình và b) làm trầm trọng thêm sự biến động của tỷ lệ cấp vốn, điều này có thể dẫn đến thanh lý bạo lực, thực thi kém và tiềm năng rút USDe.
Tương tự, lợi suất của stETH cũng có thể tiếp tục giảm theo thời gian, gây thiệt hại thêm cho nền kinh tế và khiến các vấn đề trên trở nên tồi tệ hơn. Đây chắc chắn là một rủi ro. Dưới đây là một số biện pháp giảm thiểu:
a) Việc hủy đặt cược sUSDe bị trì hoãn 7 ngày, điều này sẽ làm giảm bớt sự hoảng loạn của thị trường khi một lượng lớn nguồn cung sẽ được đặt cọc ;
b) Ngay cả trong trường hợp xấu nhất, việc bỏ neo như vậy sẽ không có tác động quá nghiêm trọng đến khả năng thanh toán của giao thức, vì mức chênh lệch sẽ dẫn đến việc những người tham gia được ủy quyền phải mua lại. Điều này chủ yếu sẽ gây hại cho những người dùng thua lỗ khi mua lại và quan trọng hơn là các giao thức/người dùng sử dụng đòn bẩy trên USDe.
2. Tài sản thế chấp LST tương đối kém thanh khoản và có thể bị cắt giảm nghiêm trọng và/hoặc không được neo giữ. Việc thả neo đủ bạo lực có thể dẫn đến việc ETH bị thanh lý và chịu thua lỗ.
Tuy nhiên, do Ethena sử dụng đòn bẩy hạn chế hoặc không sử dụng, chỉ một hành động tháo neo chưa từng có mới có thể dẫn đến việc thanh lý. Theo nghiên cứu của riêng Ethena, điều này sẽ yêu cầu tách LST khỏi ETH ở mức 41-65%, với tỷ lệ tách tách cao nhất đối với stETH vào năm 2022 là khoảng 8%.
Ethena hiện cũng đã đa dạng hóa mức độ tiếp xúc LST của mình, điều này giúp giảm thiểu hơn nữa vấn đề này, hiện chỉ nắm giữ 22% tài sản thế chấp bằng LST, Trong số đó, ETH hiện chiếm 51 %. Khi tỷ lệ tài trợ đạt +30% trong thị trường tăng trưởng, lợi nhuận 3/4% stETH trở nên ít quan trọng hơn, do đó Ethena có thể nắm giữ nhiều ETH hơn trong thị trường tăng giá và nhiều stETH hơn trong thị trường giảm giá.
3.Đối tác ngắn hạn của ETH với CEX phải chịu rủi ro tín dụng. Sấm sét của đối tác có thể có nghĩa là: a) Ethena kết thúc mua ròng thay vì trung tính delta và b) USDe không neo dựa trên mức P&L của nó với một đối tác cụ thể.
Tuy nhiên, Ethena thanh toán với CEX cứ sau 4-8 giờ nên họ chỉ bị ảnh hưởng bởi sự khác biệt giữa hai chu kỳ thanh toán. Mặc dù điều này có thể có ý nghĩa quan trọng trong thời kỳ thị trường biến động nhanh chóng và nghiêm trọng, nhưng nó hoàn toàn khác với việc toàn bộ vốn của bạn bị ảnh hưởng.
Cũng cần lưu ý rằng, như chúng ta đã thấy với sự cố USDC vào tháng 5 năm ngoái, tất cả các stablecoin đều có rủi ro đối tác ở một mức độ nào đó.
4. Khi bạn bắt đầu thêm đòn bẩy chu kỳ USDe, tất cả các rủi ro trên có thể được khuếch đại và trở thành hệ thống.
Điều này chắc chắn sẽ dẫn đến một số hoảng loạn, thanh lý và neo đậu. Những tình huống này có thể gây tổn hại nhiều hơn cho người dùng và giao thức sử dụng USDe hơn là chính Ethena. Tuy nhiên, trong trường hợp nghiêm trọng, nó cũng có thể gây hại cho ETH.
Cách duy nhất để neo lại là mua lại tài sản cơ bản và đóng vị thế bán. Nếu thanh khoản mỏng, bước này có thể dẫn đến tổn thất lớn.
5. Ethena Labs và các tổ chức đa chữ ký có liên quan có quyền kiểm soát tài sản (hiện có ⅔ đa chữ ký với Ethena, Copper và các bên thứ ba độc lập)
Về mặt lý thuyết, họ có thể gây ảnh hưởng đến tài sản ngoài chuỗi hoặc làm hỏng tài sản. Người nắm giữ USDe không có quyền hợp pháp và phải kiện tụng lên tòa án mà chưa có tiền lệ để giải quyết vấn đề này.
6. Ethena cũng có thể bị các cơ quan quản lý cấm và yêu cầu đóng băng tài sản, từ đó gián tiếp kiểm soát một loạt ETH/stETH
7. Cuối cùng, có thể còn nhiều điều chưa biết.
Ethena thực sự hoạt động như một quỹ phòng hộ được token hóa ở phần phụ trợ. Điều này thật khó khăn, có rất nhiều bộ phận chuyển động và có nhiều cách khiến mọi thứ có thể sai sót. Đừng đầu tư nhiều hơn số tiền bạn có thể mất.
Mọi thứ trong tiền điện tử đều tiềm ẩn rủi ro, vì chúng tôi đã nhiều lần phát hiện ra nó một cách khó khăn. Theo tôi, điều quan trọng là phải minh bạch nhất có thể về các rủi ro và cho phép các cá nhân tự đưa ra quyết định.
Tôi có thể nói rằng nhóm ETH nhìn chung đã làm rất tốt vấn đề này, cung cấp tài liệu toàn diện nhất và tiết lộ rủi ro mà tôi từng thấy ở giai đoạn đầu dự án.
Trong trường hợp của tôi, tôi có nhiều vị thế cá nhân trên Ethena kể từ trước sự kiện phân đoạn, mua một loạt USDE/sUSDE Pendle YT và làm như vậy thông qua khoản đầu tư của Delphi Ventures . Như bạn có thể đã biết, đây là một trong những dự án tôi hào hứng nhất trong chu kỳ này.
Tôi vẫn nghĩ stablecoin là cơ hội trị giá 10 tỷ USD. ETH đã đưa ra một quan điểm rất thú vị về quy mô đánh đổi stablecoin và khó có đối thủ nào có thể vượt qua ở quy mô này và hơn thế nữa.
Tôi cũng nghĩ Guy là một trong những người sáng lập giỏi nhất mà chúng tôi từng ủng hộ, anh ấy đã đưa Ethena từ một ý tưởng thành một tài sản tiền điện tử tính bằng USD tăng trưởng nhanh nhất từ trước đến nay, với TVL đạt 1,5 tỷ USD.
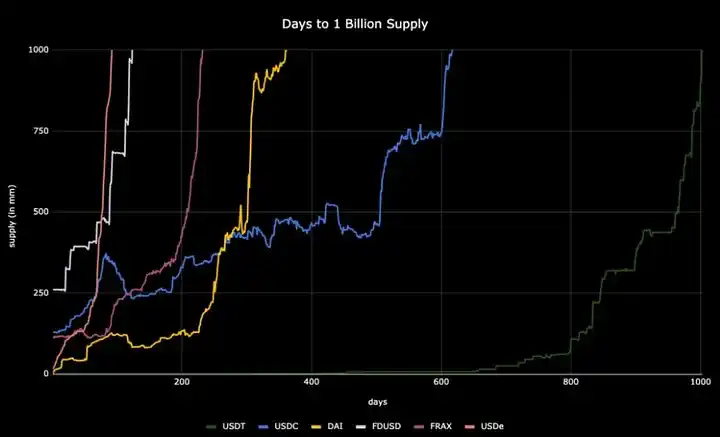
Lần này, anh ấy đã thành lập Sau khi xây dựng một đội ngũ ngôi sao để hiện thực hóa tầm nhìn của anh ấy và bao quanh anh ấy là một số người ủng hộ giỏi nhất trong lĩnh vực này (các CEX hàng đầu, các quỹ đầu tư mạo hiểm, các nhà tạo lập thị trường, v.v.), thật thú vị khi thấy anh ấy sẽ phát triển ở đâu trong vài năm tới. .
Cảm ơn Yan Liberman vì đã giúp tôi động não và hoàn thiện bài viết này, cảm ơn 0xDef1, Jordan và Conor Ryder đã đánh giá và cảm ơn Guy Young vì đã trả lời tất cả những điều ngu ngốc của tôi câu hỏi.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
