Đà phục hồi của chứng khoán Mỹ sau bầu cử giữa kỳ liệu có thể vượt qua rào cản chiến tranh và giá dầu?
TL;DR
·Trong 19 cuộc bầu cử giữa nhiệm kỳ kể từ năm 1950 do Strategitz thống kê, chỉ số S&P 500 đều tăng trong 12 tháng sau bầu cử, mức tăng trung vị là 15,1%, nhưng chính phủ chia rẽ không cho thấy lợi thế lợi nhuận bổ sung rõ ràng.
·Lợi thế trước bầu cử của việc Đảng Dân chủ giành lại Hạ viện là rõ ràng; xét đến sai lệch lịch sử trong các cuộc thăm dò dư luận ở các bang có lợi thế cho Đảng Cộng hòa, Strategitz đánh giá cuộc đua tại Thượng viện gần như ngang tài ngang sức 50-50.
·Việc Quốc hội đổi chủ có thể ngăn chặn lập pháp, gia tăng điều tra và hạn chế phân bổ ngân sách, nhưng khó có thể loại bỏ sự bất định khi tổng thống thúc đẩy thuế quan và chính sách đối ngoại thông qua quyền hành pháp.
·Thị trường đã định giá khá nhiều vào kịch bản Đảng Dân chủ thắng cả hai viện; nếu Đảng Cộng hòa giữ được Thượng viện, các lĩnh vực ngân hàng, công nghiệp, quốc phòng và bất động sản trung tâm dữ liệu có thể xuất hiện sự phục hồi ngược chiều.
·Rủi ro lớn nhất sau bầu cử đến từ chiến sự Iran: giá dầu tăng trở lại có thể đẩy lạm phát và lãi suất lên cao, làm suy yếu đà phục hồi sau bầu cử vốn thường thấy trong lịch sử.
·Thời hạn phân bổ ngân sách vào tháng 12, trần nợ vào năm 2027, và chính sách đối với Iran sau bầu cử sẽ quyết định liệu bất định chính trị có thực sự lắng xuống hay không.
Đảng Dân chủ có lợi thế rõ ràng tại Hạ viện, Thượng viện vẫn có thể bị đánh giá quá cao
Ngày 3 tháng 11 năm 2026, cử tri Mỹ sẽ bầu lại toàn bộ 435 ghế Hạ viện, 35 ghế Thượng viện và thống đốc của 36 bang. Bản thân Trump không có tên trên lá phiếu, nhưng thành tích kinh tế của ông đang được kiểm nghiệm.
Chiến sự Iran bắt đầu từ cuối tháng 2 khiến vận tải qua eo biển Hormuz gần như đình trệ, giá xăng tăng khoảng 34% so với cùng kỳ năm trước, tỷ lệ ủng hộ tổng thống giảm xuống khoảng 38%. Chi phí sinh hoạt, chiến tranh và triển vọng bầu cử của đảng cầm quyền vì thế đan xen vào nhau.
Tính đến ngày 29 tháng 10, Kalshi và Polymarket đưa ra xác suất Đảng Dân chủ giành lại Hạ viện khoảng 91% đến 93%, xác suất giành Thượng viện khoảng 67% đến 68%. Việc Đảng Dân chủ thắng cả hai viện trở thành kịch bản đơn lẻ được ưa chuộng nhất trên thị trường dự đoán. Tuy nhiên, cuộc đua tại Thượng viện vẫn còn nhiều biến số, thị trường có thể đã đánh giá quá cao lợi thế của Đảng Dân chủ.
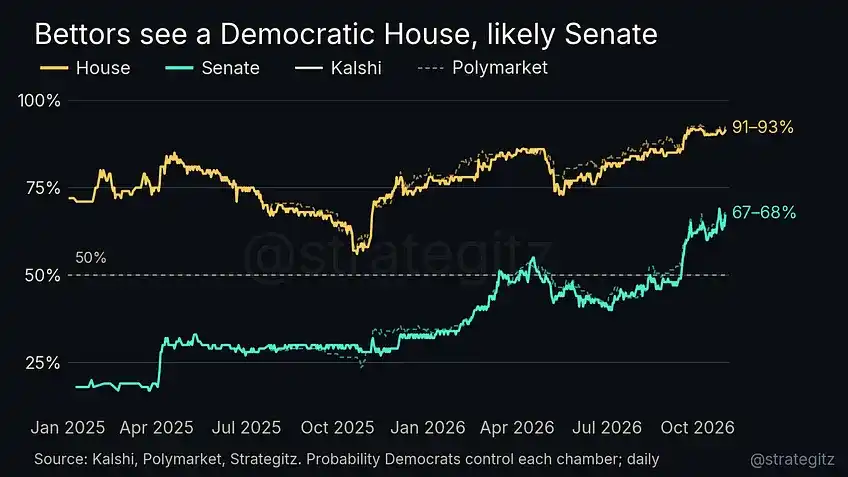
Thị trường dự đoán nghiêng rõ rệt về việc Đảng Dân chủ giành lại Hạ viện, tỷ lệ thắng tại Thượng viện cũng tăng trước bầu cử.
Nhiệm kỳ hạ nghị sĩ là hai năm, mỗi khu vực bầu cử chọn một nghị sĩ, giành được 218 ghế là có đa số. Thượng viện có tổng cộng 100 ghế, mỗi bang hai ghế, nhiệm kỳ sáu năm, thông thường khoảng một phần ba được bầu lại mỗi hai năm. Vòng này còn có bầu cử đặc biệt tại Ohio và Florida. Đảng Dân chủ và các nghị sĩ độc lập thường bỏ phiếu cùng hiện có tổng cộng 47 ghế, cần tăng ròng bốn ghế để có đa số trong bối cảnh phó tổng thống do Đảng Cộng hòa nắm giữ lá phiếu quyết định.
Bầu cử giữa nhiệm kỳ thường bất lợi cho đảng của tổng thống. Thống kê lịch sử cho thấy, kể từ năm 1946, đảng cầm quyền đã mất ghế Hạ viện trong 18/20 lần bầu cử giữa nhiệm kỳ, trung bình giảm 26 ghế. Ngoại lệ là năm 1998 khi Clinton đối mặt với cuộc tấn công luận tội, và cuộc bầu cử năm 2002 của chính quyền Bush con sau sự kiện "9·11".
Tính đến cuối tháng 10, RealClearPolitics (RCP) xếp 227 ghế Hạ viện nghiêng về Đảng Dân chủ, 182 ghế nghiêng về Đảng Cộng hòa, 26 ghế chưa ngã ngũ, trong đó 19 ghế do Đảng Cộng hòa nắm giữ. Các dự báo mà RCP tổng hợp chỉ ra Đảng Dân chủ sẽ tăng ròng khoảng 25 ghế. Với phân bố này, ngay cả khi Đảng Dân chủ thua ở phần lớn các khu vực bầu cử sát nút, họ vẫn có cơ hội giành được đa số.
Phản công của Đảng Cộng hòa dựa vào việc tái phân chia khu vực bầu cử và quỹ tranh cử. Tái phân chia khu vực bầu cử có thể tập trung cử tri đối thủ, phân tán cử tri của đảng mình, nâng cao hiệu quả chuyển đổi ghế. Theo ước tính của Cook Political Report mà Nomura trích dẫn, đợt tái phân chia này có thể giúp Đảng Cộng hòa tăng ròng từ 0 đến 8 ghế; đánh giá của Goldman Sachs cũng là "chỉ một số ghế".
Lợi thế về quỹ thì trực tiếp hơn. Theo thống kê của Goldman Sachs, lợi thế chi tiêu của Đảng Cộng hòa trong các cuộc đua vào Thượng viện đã vượt 200 triệu USD. Ở Hạ viện, dù Đảng Dân chủ dẫn đầu tổng số tiền gây quỹ trong các cuộc đua then chốt, nhưng trong 22 cuộc đua sát nút, chỉ có 7 cuộc là họ chiếm ưu thế trong so sánh gây quỹ trực tiếp. Những yếu tố này đủ để thu hẹp khoảng cách, nhưng chưa chắc bù đắp được áp lực từ giá xăng cao và tỷ lệ ủng hộ tổng thống thấp.
Bản đồ Thượng viện phức tạp hơn. Trong đợt này, Đảng Cộng hòa cần bảo vệ 22 ghế, Đảng Dân chủ bảo vệ 13 ghế. RCP xếp 13 ghế trong số đó nghiêng về Đảng Dân chủ, 13 ghế nghiêng về Đảng Cộng hòa, 9 ghế chưa ngã ngũ. Các chiến trường then chốt gồm Texas, Alaska, Iowa và Ohio, những bang này có xu hướng nghiêng về Đảng Cộng hòa cao hơn mức trung bình toàn quốc khoảng 10 đến 12 điểm phần trăm trong năm 2024.
Tỷ lệ thắng Thượng viện của Đảng Dân chủ tăng chủ yếu trong những tháng gần đây: giá Kalshi từ 23% đầu chu kỳ, lên 32% vào tháng 1/2026, 44% vào tháng 6, vượt 50% vào giữa tháng 9, và có lúc đạt 69% vào ngày 23/10. Goldman Sachs lưu ý rằng, trong lịch sử ở thời điểm tương tự, thị trường dự đoán thường đánh giá cao hơn khoảng 5 điểm phần trăm xác suất bên thách thức đảng cầm quyền giành trọn cả hai viện.
Sai số thăm dò dư luận cũng đáng cảnh giác. Strategitz đã đối chiếu kết quả thăm dò trung bình RCP cuối cùng của các cuộc đua Thượng viện có dữ liệu từ năm 2014 với kết quả thực tế, và phát hiện sai số không phải lúc nào cũng theo cùng một hướng.
Vào các năm 2016, 2020 và 2024 khi ông Trump đích thân tranh cử, thăm dò trong các cuộc đua Thượng viện cạnh tranh gay gắt trung bình đánh giá cao Đảng Dân chủ 3,5 điểm phần trăm, với 87% các cuộc đua có sai lệch theo hướng này. Ngược lại, trong các cuộc bầu cử giữa nhiệm kỳ năm 2018 và 2022, mẫu liên quan trung bình đánh giá thấp Đảng Dân chủ khoảng 1 điểm phần trăm, trong đó năm 2022 đánh giá thấp 3,6 điểm phần trăm. Sai số này không thể trực tiếp dùng lẫn với sai số mà các tổ chức khác thu được từ mẫu khác.
Điều đáng lo ngại hơn là các bang có lợi thế cho Đảng Cộng hòa. Trong 26 cuộc bầu cử giữa nhiệm kỳ vào Thượng viện từ năm 2014 đến 2022, nơi Đảng Cộng hòa có xu hướng dẫn trước hơn năm điểm phần trăm, các cuộc thăm dò trung bình đã đánh giá cao Đảng Dân chủ thêm 4,6 điểm phần trăm; các bang dao động và các bang có lợi thế cho Đảng Dân chủ không cho thấy sai lệch rõ rệt tương tự. Dữ liệu của Goldman Sachs truy ngược đến năm 2002 cũng phát hiện mối quan hệ tương tự.
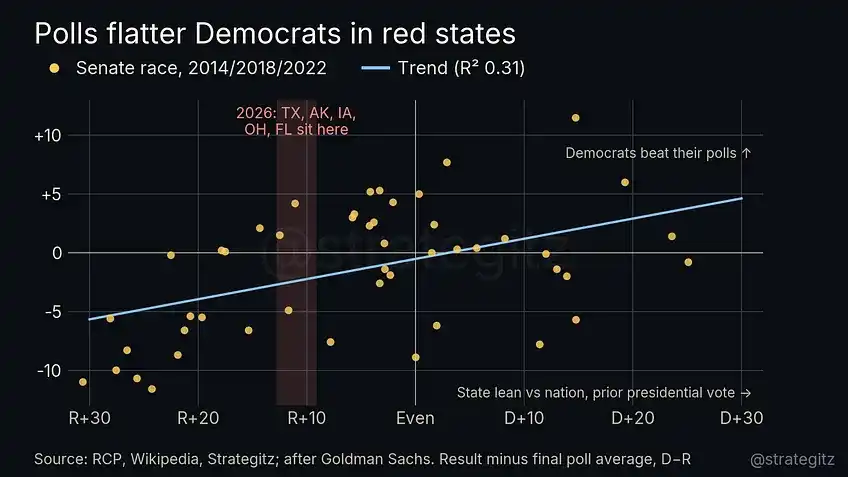
Trong mẫu lịch sử, các bang có xu hướng nghiêng về Đảng Cộng hòa mạnh hơn dễ xuất hiện tình trạng thăm dò dư luận đánh giá cao Đảng Dân chủ.
Điều chỉnh theo mối quan hệ lịch sử này, khoảng cách ở một số bang then chốt có thể dịch chuyển khoảng 2,5 điểm phần trăm về phía Đảng Cộng hòa, đủ để thay đổi người dẫn đầu ở Texas và Alaska, đồng thời mở rộng lợi thế của Đảng Cộng hòa tại Iowa. Nếu sử dụng sai số lớn hơn trong các năm bản thân Trump tranh cử làm bài kiểm tra áp lực, phán đoán về Michigan, Maine và Ohio cũng có thể thay đổi. Đây là phân tích độ nhạy, không phải dự đoán kết quả bỏ phiếu thực tế.
Bỏ phiếu sớm mang lại cho Đảng Dân chủ một nhóm bằng chứng khác. Strategas quan sát thấy, so với Đảng Cộng hòa, hiệu suất bỏ phiếu sớm của Đảng Dân chủ tại Texas và North Carolina đã cải thiện 15,6% so với năm 2022, Ohio cải thiện 17,5% so với năm 2024. Theo thống kê của Bespoke, lượng bỏ phiếu sớm tại năm quận lớn của Texas đạt 89% của năm 2024, trong khi các khu vực nông thôn có lợi thế cho Đảng Cộng hòa chỉ khoảng 69%. Tuy nhiên, cử tri Đảng Cộng hòa cũng có thể lựa chọn bỏ phiếu nhiều hơn vào ngày bầu cử, bỏ phiếu sớm không thể trực tiếp đồng nhất với số phiếu cuối cùng.
Tổng hợp các yếu tố này, Strategitz phán đoán, lợi thế của Đảng Dân chủ tại Hạ viện đã khá rõ ràng, Thượng viện thì gần với tỷ lệ 50-50 hơn, chứ không phải tỷ lệ thắng khoảng hai phần ba như thị trường định giá. Nếu phán đoán này sai, lời giải thích khả dĩ nhất là bỏ phiếu sớm thực sự đã nắm bắt được lợi thế động viên của Đảng Dân chủ.
Giá xăng tác động đến tình hình bầu cử, Quốc hội đổi chủ nhưng khó đóng băng quyền hành pháp
Chiến tranh ảnh hưởng đến lá phiếu thông qua chi phí sinh hoạt, xăng dầu là kênh truyền dẫn trực quan nhất.
Chỉ số giá tiêu dùng xăng dầu tháng 9 tăng 34,2% so với cùng kỳ năm trước. Kể từ năm 1946, chỉ có năm bầu cử giữa nhiệm kỳ 1974 có mức tăng cao hơn, đạt 40,5%; năm đó sau khi Nixon từ chức, Đảng Cộng hòa mất 48 ghế Hạ viện. Ngày 26 tháng 10, giá xăng thông thường trung bình là 4,27 USD/gallon, cao hơn mức 2,80 USD vào đầu tháng 1.
Theo thống kê của Strategitz, trong 12 cuộc bầu cử giữa nhiệm kỳ có giá xăng tăng so với cùng kỳ năm trước, số ghế Hạ viện mà đảng của tổng thống mất có trung vị là 44,5 ghế; trong 8 lần giá xăng giảm, trung vị là 15,5 ghế. Nhưng giá xăng chỉ có thể giải thích khoảng 13% sự thay đổi số ghế, dự đoán kết quả bầu cử chỉ dựa vào đó là không đáng tin cậy.
Tỷ lệ ủng hộ của tổng thống có sức giải thích mạnh hơn. Theo dữ liệu lịch sử của Gallup, khi tỷ lệ ủng hộ của tổng thống đạt hoặc vượt 50%, số ghế trung vị mà đảng của ông mất là tám ghế; khi dưới 50% là 30 ghế. Tính đến cuối tháng 10, tỷ lệ ủng hộ trung bình của Trump theo tổng hợp của RCP là 38,4%, một số khảo sát còn thấp hơn.
Một mô hình đơn giản của Strategitz đồng thời đưa vào tỷ lệ ủng hộ và giá xăng dầu cho thấy đảng Cộng hòa mất khoảng 51 ghế, nhưng khoảng bao phủ 80% kết quả rộng tới 23 đến 78 ghế. Nó cho thấy ngược gió đối với đảng cầm quyền, đồng thời cũng cho thấy chỉ dựa vào một vài biến số vĩ mô không thể tính chính xác số ghế. Morgan Stanley Wealth Management vào giữa tháng 9 đồng thời quan sát ý định bỏ phiếu đảng phái toàn quốc, tỷ lệ ủng hộ tổng thống, niềm tin người tiêu dùng và giá xăng dầu, cả bốn chỉ số đều có lợi cho đảng Dân chủ. Tính đến cuối tháng 10, trong ý định bỏ phiếu đảng phái toàn quốc do RCP tổng hợp, đảng Dân chủ dẫn trước 8,2 điểm phần trăm.
Việc Quốc hội đổi chủ sẽ thay đổi cách thúc đẩy chính sách, nhưng sẽ không khiến quyền hành pháp của tổng thống ngừng vận hành.
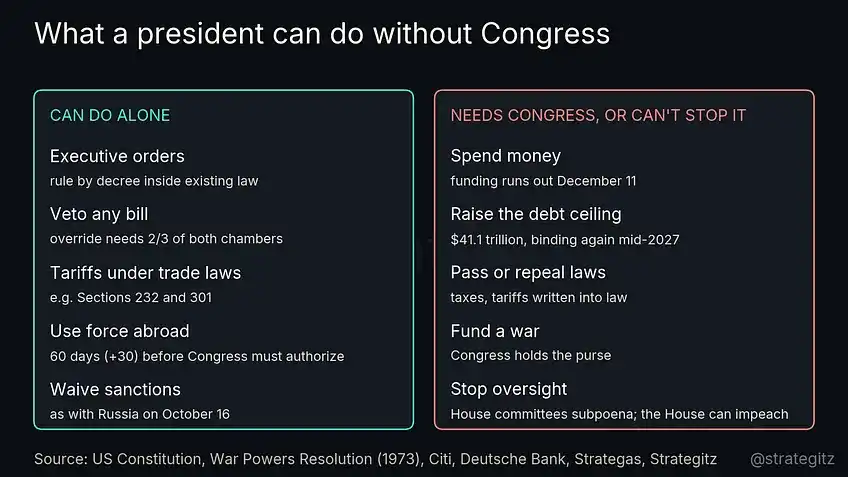
Tổng thống giữ quyền sắc lệnh hành pháp, quyền phủ quyết, v.v., trong khi phân bổ ngân sách, trần nợ và lập pháp cần Quốc hội tham gia.
Quốc hội khóa mới sẽ nhậm chức vào ngày 3 tháng 1 năm 2027. Khoảng hai tháng trước đó vẫn là "kỳ họp vịt què" (lame-duck session) của Quốc hội cũ, tức cửa sổ lập pháp sau khi bầu cử kết thúc và trước khi nghị sĩ bàn giao, đảng đa số sắp rời đi vẫn có thể cố gắng thông qua các dự luật quan trọng.
Đảng Dân chủ chỉ cần kiểm soát một viện là có thể ngăn chặn việc cắt giảm thuế, cải cách nhập cư và các phương án đưa thuế quan vào luật cần Quốc hội thông qua. Tuy nhiên, tổng thống vẫn có thể thúc đẩy chính sách thông qua sắc lệnh hành pháp và các ủy quyền pháp lý hiện có. Sau khi Tòa án Tối cao bác bỏ thuế quan dựa trên Đạo luật Quyền hạn Kinh tế Khẩn cấp Quốc tế (IEEPA), chính quyền đang sử dụng các luật thương mại khác để tái thiết lập các biện pháp thuế quan. Morgan Stanley dựa vào đó nhấn mạnh rằng kể từ tháng 1 năm 2025, không ít bất định chính sách đến từ nhánh hành pháp, bầu cử Quốc hội không thể tự động loại bỏ loại rủi ro này.
Tổng thống cũng giữ quyền phủ quyết, việc lật ngược quyền phủ quyết cần sự ủng hộ của hai phần ba ở cả hai viện. Sau khi Quốc hội đổi khóa, bất kỳ bên nào cũng khó đạt được đa số ở quy mô này.
Lĩnh vực thay đổi lớn nhất là phân bổ ngân sách và giám sát. Sau khi đảng Dân chủ kiểm soát Hạ viện, có thể thông qua đàm phán ngân sách để ràng buộc các chương trình của chính phủ, và sử dụng quyền điều tra của ủy ban và quyền trát đòi để tăng cường giám sát. Dự luật thuế phải do Hạ viện đề xuất, dự luật phân bổ ngân sách thường cũng khởi động từ Hạ viện.
Khoản phân bổ ngân sách hiện có của chính phủ sẽ hết hạn vào ngày 11 tháng 12, thử thách vòng đầu tiên do đó diễn ra trong kỳ họp của Quốc hội cũ. Các nhà kinh tế của Citi dự đoán đóng cửa chính phủ vào tháng 12 có thể tránh được, xung đột chính sẽ hoãn đến năm 2027. Khi đó, trần nợ 41,1 nghìn tỷ USD có thể lại tạo thành ràng buộc vào giữa năm, sau đó còn có thời hạn phân bổ ngân sách ngày 30 tháng 9 năm 2027.
Strategas cho biết một số đảng viên Cộng hòa muốn nâng trần nợ trước khi chuyển giao chính quyền, nhằm giảm bớt đòn bẩy đàm phán của đảng Dân chủ trong tương lai. Nếu không được xử lý trước, PGIM dự báo cuộc tranh cãi vào mùa hè năm sau sẽ đặc biệt gay gắt. Citigroup cho rằng thỏa thuận cuối cùng có thể dẫn đến chính sách tài khóa lỏng lẻo hơn.
Chính phủ chia rẽ cũng không đồng nghĩa với thâm hụt tự động thu hẹp. Trong 12 tháng qua, thâm hụt liên bang tương đương 6% GDP, trong khi nền kinh tế chưa rơi vào suy thoái. Vào thập niên 1980, việc hai đảng chia nhau kiểm soát Quốc hội cũng không ngăn được thâm hụt duy trì ở mức khoảng 4,5% GDP. Thặng dư tài khóa xuất hiện vào cuối thập niên 1990, ngoài sự kiềm chế giữa Quốc hội do đảng Cộng hòa kiểm soát và tổng thống đảng Dân chủ, còn nhờ vào nền kinh tế thịnh vượng và môi trường chi tiêu sau khi Chiến tranh Lạnh kết thúc. Chính phủ chia rẽ dễ đóng băng chính sách hơn, chưa chắc có thể sửa chữa tài khóa.
19 lần tăng sau bầu cử, không cho thấy rõ ràng "phần bù bế tắc"
Trong các cuộc thảo luận thị trường, một nhận định phổ biến là: chính phủ chia rẽ có lợi cho thị trường chứng khoán, vì hai đảng kiềm chế lẫn nhau, có thể giảm thiểu cú sốc chính sách. Backtest của Strategitz không tìm thấy sự ủng hộ rõ ràng.
Backtest này bao gồm 19 cuộc bầu cử giữa kỳ kể từ năm 1950, lấy giá đóng cửa của ngày giao dịch cuối cùng trước ngày bỏ phiếu làm điểm khởi đầu. Trước bầu cử thường biến động lớn hơn: từ đầu năm đến trước ngày bầu cử, mức tăng trung vị của S&P 500 chỉ là 1,6%; mỗi chu kỳ đều từng xuất hiện đợt điều chỉnh, mức điều chỉnh tối đa trung vị là 16%.
Năm 2026, tính đến ngày 27 tháng 10, S&P 500 tăng 12,6% trong năm, nhưng từ cuối tháng 1 đến cuối tháng 3 đã giảm 9,1%, trùng với cú sốc đầu cuộc chiến.
Hiệu suất 12 tháng sau bầu cử cải thiện rõ rệt. Trong 19 mẫu, S&P 500 đều tăng, mức tăng trung vị là 15,1%; nếu tính từ đáy trước bầu cử, mức tăng trung vị là 33,9%. Năm 1986 yếu nhất, theo cách tính này vẫn tăng 4%. Nhưng lợi nhuận tính từ đáy trước bầu cử bao gồm vấn đề nhận diện đáy sau khi sự việc xảy ra, không thể coi là lợi nhuận mua vào thực tế có thể sao chép.
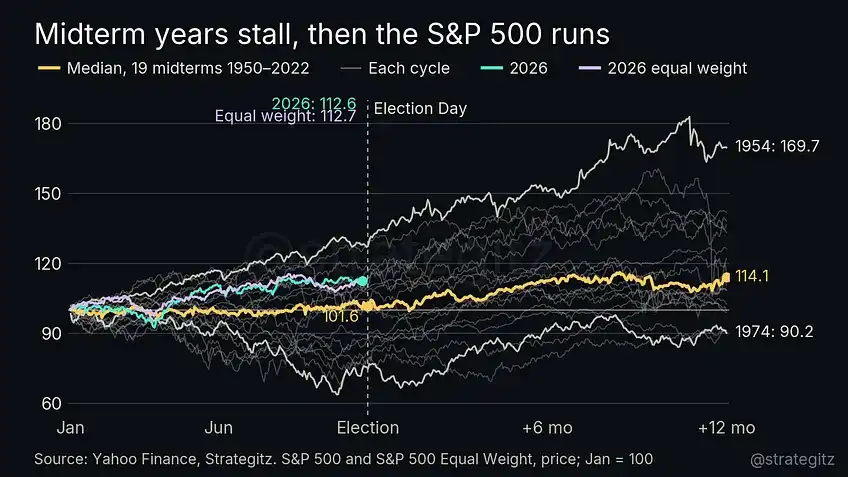
Đường giá S&P 500 trước và sau các cuộc bầu cử giữa kỳ, chuẩn hóa đầu năm thành 100; đường năm 2026 tính đến trước bầu cử.
Các cách tính khác nhau của các tổ chức khác cũng cho thấy tính thời vụ tương tự. Deutsche Bank thống kê, trong 23 năm bầu cử giữa kỳ qua, có 21 năm tăng trong ba tháng kể từ đầu tháng 10. Thống kê được Brentview trích dẫn cho thấy, kể từ năm 1946, tổng lợi nhuận 12 tháng sau mỗi cuộc bầu cử giữa kỳ của S&P 500 đều dương, trung bình là 14,4%. Điểm khởi đầu, mẫu và việc có bao gồm cổ tức hay không của các dữ liệu này khác nhau, không thể trực tiếp hợp nhất.
Trong cửa sổ ngắn hơn, RIA Advisors phát hiện rằng trong năm bầu cử giữa nhiệm kỳ, từ đóng cửa ngày 26 tháng 10 đến cuối năm, S&P 500 trung bình tăng 4,45%; nếu chỉ xét chín mẫu đã đạt mức tăng trong năm vào cuối tháng 10, mức tăng trung bình khoảng 6%, và tất cả đều tăng. Chín mẫu chỉ có thể cung cấp bối cảnh, không thể dùng làm dự báo cho lợi nhuận năm nay.
Điều quan trọng hơn là chênh lệch lợi nhuận dưới các kết quả chính trị khác nhau không ủng hộ "phần bù bế tắc" rõ rệt. Trong backtest, mức tăng trung vị của S&P 500 trong 12 tháng sau bầu cử lần lượt là: chính phủ chia rẽ 14 mẫu tăng 13,7%, chính phủ thống nhất năm lần tăng 16,0%; Hạ viện đổi chủ sáu lần tăng 13,7%, không đổi chủ 13 lần tăng 16,0%; dưới nhiệm kỳ tổng thống Đảng Cộng hòa mười lần tăng 14,2%, dưới nhiệm kỳ tổng thống Đảng Dân chủ chín lần tăng 15,1%.
Kết quả này cho thấy sự tiêu tan bất định bầu cử có thể đáng chú ý hơn việc chính phủ có rơi vào bế tắc hay không. Tuy nhiên, bản thân các thống kê này không thể chứng minh sự tiêu tan bất định dẫn đến đà tăng của thị trường chứng khoán; chu kỳ kinh tế, lợi nhuận và chính sách tiền tệ cũng ảnh hưởng đến kết quả.
Việc các nghiên cứu khác nhau đưa ra kết luận khác nhau một phần đến từ cửa sổ quan sát. MFS sử dụng lợi nhuận năm tự nhiên của tất cả các năm từ 1933, phát hiện hiệu suất tốt hơn khi Quốc hội do hai đảng chia nhau nắm giữ; nếu giới hạn cửa sổ quan sát là 12 tháng sau bầu cử giữa nhiệm kỳ, lợi thế này biến mất. Morningstar sử dụng dữ liệu CRSP khoảng 100 năm, phát hiện chứng khoán Mỹ hoạt động tốt hơn trong thời kỳ chính phủ thống nhất.
Mẫu nhỏ cũng có thể tạo ra sự gây nhầm lẫn. Cái gọi là "khi Đảng Cộng hòa nắm giữ Nhà Trắng và cả hai viện, chứng khoán Mỹ trung bình giảm khoảng 10% vào năm sau bầu cử giữa nhiệm kỳ" chỉ đến từ hai năm: năm 1931 trong Đại Suy thoái giảm 47%, năm 2003 tăng 26%. Dựa vào đó để đưa ra phán đoán đầu tư ổn định, căn cứ rõ ràng là không đủ.
Nhìn từ chu kỳ nhiệm kỳ tổng thống rộng hơn, Robeco dẫn dữ liệu Fidelity chỉ ra rằng năm thứ hai thường là năm yếu nhất của thị trường chứng khoán, năm thứ ba mạnh nhất. Nhưng đây vẫn thuộc quy luật trung bình lịch sử, không thể thay thế phân tích môi trường kinh tế hiện tại.
Các tài sản khác cũng thể hiện xu hướng rủi ro giảm nhẹ sau bầu cử. Lấy cửa sổ từ đêm trước bầu cử đến sáu tháng sau, thống kê của Strategitz cho thấy trong chín lần bầu cử giữa nhiệm kỳ từ 1990, chỉ số biến động VIX giảm bảy lần, mức giảm trung vị 4,6 điểm; trong 16 mẫu từ 1962, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm giảm mười lần, mức giảm trung vị 20 điểm cơ bản, tức 0,2 điểm phần trăm; trong 13 mẫu từ 1974, chỉ số đô la Mỹ giảm tám lần, mức giảm trung vị 4,4%.
Vàng đã tăng trong cả sáu mẫu kể từ năm 2002, với mức tăng trung vị là 7,9%. Nếu sử dụng dữ liệu hàng tháng có thể truy ngược về năm 1974, trong 13 mẫu có mười lần tăng, mức tăng trung vị là 3,5%.
Tuy nhiên, điểm khởi đầu của năm 2026 lại có sự khác biệt rõ rệt. Ngày 27 tháng 10, VIX chỉ ở mức 17,5, thấp hơn mức trung vị lịch sử cùng kỳ là 23,4; Man Group ước tính rằng giá quyền chọn cho biến động ngụ ý ngày 4 tháng 11 chỉ bằng 1,2 lần so với ngày giao dịch thông thường, hàm ý rằng rủi ro từ việc kiểm phiếu kéo dài có thể chưa được phản ánh đầy đủ. Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm trước bầu cử lại tăng 61 điểm cơ bản lên khoảng 5%, chỉ số đô la Mỹ tăng 3,9%, và vàng đã giảm 10,1% trong sáu tháng qua.
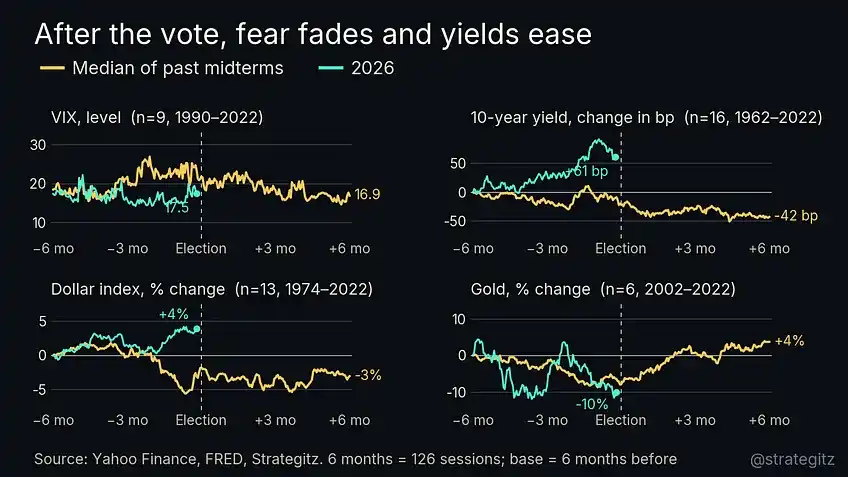
Diễn biến lợi suất trái phiếu kho bạc Mỹ, đồng đô la và vàng trước cuộc bầu cử năm 2026 có sự khác biệt rõ rệt so với quỹ đạo lịch sử của các kỳ bầu cử giữa nhiệm kỳ.
Về trái phiếu, Numera Analytics dẫn các nghiên cứu học thuật cho biết kể từ năm 1947, dưới chính phủ chia rẽ, lợi nhuận vượt trội của trái phiếu kho bạc Mỹ kỳ hạn 10 đến 30 năm là dương, còn dưới chính phủ thống nhất thì là âm. Lý giải là việc lập pháp bị tắc nghẽn có thể hạn chế mở rộng tài khóa mới. Nếu đảng Cộng hòa tiếp tục kiểm soát cả hai viện, khoản vay mới và phần bù kỳ hạn có thể tăng. Phần bù kỳ hạn là khoản bồi thường bổ sung mà nhà đầu tư yêu cầu do phải chịu rủi ro lãi suất và lạm phát trong thời gian dài hơn; cơ chế này cũng không có nghĩa là chính phủ chia rẽ chắc chắn sẽ làm giảm thâm hụt.
Giao dịch ngành nhìn vào chênh lệch kỳ vọng, hướng vĩ mô vẫn phụ thuộc vào chiến tranh và lãi suất
Nhiều tổ chức có nhận định cốt lõi tương tự nhau về cuộc bầu cử: đảng Dân chủ có khả năng giành Hạ viện, Thượng viện vẫn còn cạnh tranh; các yếu tố quyết định hướng đi trung hạn của thị trường vẫn là chu kỳ kinh tế, Cục Dự trữ Liên bang và chiến tranh.
JPMorgan cho rằng tác động của bầu cử giữa nhiệm kỳ đối với thị trường tín dụng thường nhỏ hơn kỳ vọng, Fed quan trọng hơn, và trọng tâm tiếp theo là trần nợ, dự luật quốc phòng và các mức thuế quan được giữ lại dưới thẩm quyền hành pháp. Goldman Sachs nhấn mạnh độ lệch xác suất của thị trường dự đoán, cũng như sai số thăm dò dư luận ở các bang có lợi thế cho đảng Cộng hòa.
Bộ phận nghiên cứu của Morgan Stanley cho rằng bất kể kết quả bầu cử ra sao, chính sách hành pháp và thuế quan sẽ tiếp tục ảnh hưởng đến thị trường, thay đổi chính sẽ thể hiện ở rủi ro tài khóa và trần nợ. Bộ phận quản lý tài sản của họ thì nhắc nhở theo dõi thay đổi quyền lực của các ủy ban, cũng như các vấn đề y tế, trung tâm dữ liệu và định giá dược phẩm.
Citi cho rằng nếu đảng Dân chủ đồng thời thắng cả hai viện và có thể kiềm chế thẩm quyền thuế quan và chiến tranh của nhánh hành pháp, thị trường có thể phản ứng tích cực. Deutsche Bank theo dõi thời hạn cấp ngân sách tháng 12 và trần nợ vào giữa năm 2027, đồng thời không cho rằng chiến tranh Iran sẽ kết thúc sớm. UBS lưu ý rằng kết quả có thể cần vài ngày mới được xác nhận; năm 2022, quyền kiểm soát Thượng viện và Hạ viện lần lượt phải chờ bốn ngày và tám ngày mới rõ ràng.
Điểm mấu chốt của giao dịch theo ngành nằm ở mức độ lệch của kết quả so với kỳ vọng thị trường. Strategas cho rằng, chứng khoán Mỹ kể từ ngày 1 tháng 8 đã giao dịch theo kịch bản Đảng Dân chủ thắng cả hai viện. Nếu Đảng Cộng hòa giữ được Thượng viện, ngân hàng, công nghiệp, quốc phòng, chăm sóc sức khỏe có quản lý và bất động sản trung tâm dữ liệu có thể phục hồi.
Từ phân bổ kịch bản bầu cử của nhiều tổ chức, việc Đảng Dân chủ thắng cả hai viện thường được coi là có lợi cho dịch vụ y tế và bán lẻ, bất lợi cho các mảng liên quan đến thị trường vốn và một số mã quốc phòng. Nhưng đây là đánh giá tương đối của danh mục ngành, không thể trực tiếp suy ra giá cổ phiếu của từng công ty.
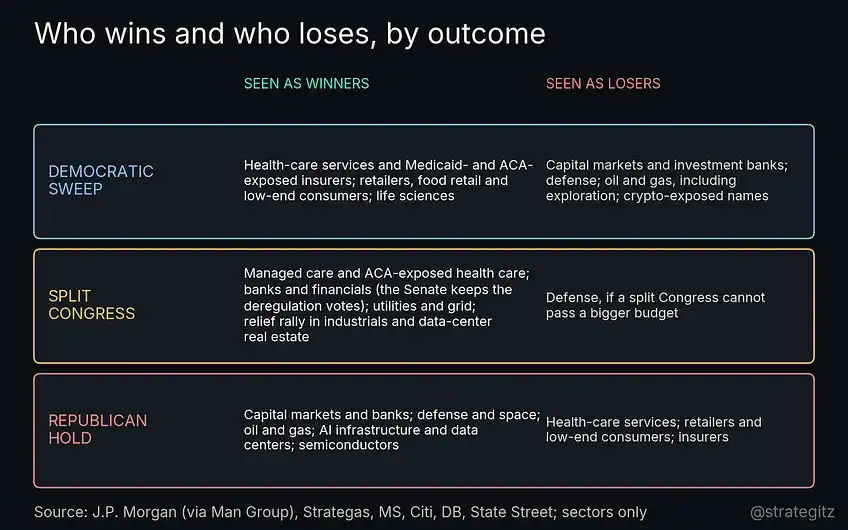
Đánh giá của nhiều tổ chức về hiệu suất tương đối của các ngành dưới các kết quả bầu cử khác nhau, vẫn còn phân hóa ở các lĩnh vực như quốc phòng.
Tính toán của Man Group đối với danh mục bầu cử của JPMorgan cho thấy, tính đến ngày 22 tháng 10, danh mục Đảng Dân chủ thừa phân bổ dịch vụ y tế 48 điểm phần trăm, thiếu phân bổ ngành thị trường vốn 40 điểm phần trăm. Citi phát hiện, diễn biến cổ phiếu bán dẫn cùng chiều với tỷ lệ thắng của Đảng Cộng hòa, trong khi cổ phiếu bảo hiểm, dịch vụ y tế và dược phẩm cùng chiều với tỷ lệ thắng của Đảng Dân chủ, nhưng bản thân Citi cũng đặt câu hỏi về khả năng giải thích của các mối quan hệ này.
Quốc phòng là lĩnh vực có sự phân hóa lớn giữa các tổ chức. Danh mục của JPMorgan và Strategas coi đây là ngành bị tổn thương trong kịch bản Đảng Dân chủ thắng cả hai viện, Morgan Stanley giữ trung lập với kịch bản Đảng Dân chủ liên quan, Deutsche Bank cho rằng hai đảng chia nhau kiểm soát Quốc hội cũng có thể tạo áp lực. Numera Analytics thì cho rằng, thị trường có thể đã quá bi quan, vì dù ai kiểm soát Quốc hội, chiến tranh tiếp diễn đều đang tiêu hao kho dự trữ quân sự.
Strategas còn đưa ra rằng, Đảng Cộng hòa có thể thúc đẩy nâng trần nợ và tăng chi tiêu quốc phòng trước khi chuyển giao, ngay cả khi Đảng Dân chủ thắng cử, cũng có thể mang lại hỗ trợ cho ngành quốc phòng. Tuy nhiên, việc thông qua luật lớn trong phiên họp què không hề dễ dàng.
Luân chuyển ngành trong lịch sử mang lại một góc nhìn khác. Morgan Stanley nghiên cứu các cuộc bầu cử giữa kỳ từ năm 1982, phát hiện 12 tháng sau bầu cử, bán dẫn trung bình vượt trội 39,5 điểm phần trăm so với thị trường trọng số đều, phần mềm vượt trội 17,4 điểm phần trăm, phần cứng công nghệ vượt trội 16,8 điểm phần trăm; phát triển bất động sản, năng lượng, ngân hàng và tiện ích lần lượt kém hơn 21,9, 10,7, 8,8 và 7,3 điểm phần trăm. Trước bầu cử thường do các nhóm phòng thủ như tiêu dùng thiết yếu, thực phẩm và dược phẩm dẫn đầu. Citi cũng quan sát thấy, sau bầu cử dòng tiền thường chuyển từ ngành phòng thủ sang công nghệ và công nghiệp chu kỳ.
Đây đều là giá trị trung bình lịch sử. Cú sốc năng lượng do chiến tranh năm 2026 mang lại đã khiến môi trường ngành lệch khỏi trạng thái bình thường: theo dữ liệu được Morgan Stanley Wealth Management trích dẫn, ngành năng lượng tính đến giữa tháng 9 tăng hơn 40%, đến giữa tháng 10 mức tăng đạt 56%.
Phản ứng của lãi suất và đồng USD cũng phụ thuộc vào từng kịch bản cụ thể. Morgan Stanley cho rằng việc đảng Cộng hòa tiếp tục kiểm soát cả hai viện là rủi ro tăng chính đối với nguồn cung trái phiếu Mỹ gia tăng, đồng thời có thể hỗ trợ đồng USD. Nếu đảng Dân chủ giành được thế đa số vững chắc hơn, trọng tâm sẽ chuyển sang lãi suất ngắn hạn và trần nợ năm 2027; nếu lợi thế đa số hẹp, bế tắc chính sách và lo ngại tăng trưởng có thể kéo lợi suất dài hạn xuống, và thế đa số mong manh còn làm tăng rủi ro chính phủ đóng cửa.
Strategitz dự báo sau khi kiểm phiếu kết thúc, thị trường sẽ xuất hiện đợt phục hồi giải tỏa áp lực thường thấy, tiếp nối sự hỗ trợ từ đầu tư AI, cải thiện năng suất và tăng trưởng kinh tế. Việc luân chuyển sang nhóm công nghệ chu kỳ sau bầu cử cũng phù hợp với nhận định này. Nhưng rủi ro lớn nhất lại đến từ bên ngoài lá phiếu.
Điều thực sự có thể phá vỡ đợt phục hồi sau bầu cử là chiến sự Iran leo thang trở lại
Theo dữ liệu của IMF và State Street được trích dẫn trong bài gốc, eo biển Hormuz thường có khoảng 60 đến 130 tàu qua lại mỗi ngày, lưu lượng vận tải biển tháng 3 giảm mạnh xuống gần bằng không, sau đó tiếp tục ảm đạm.
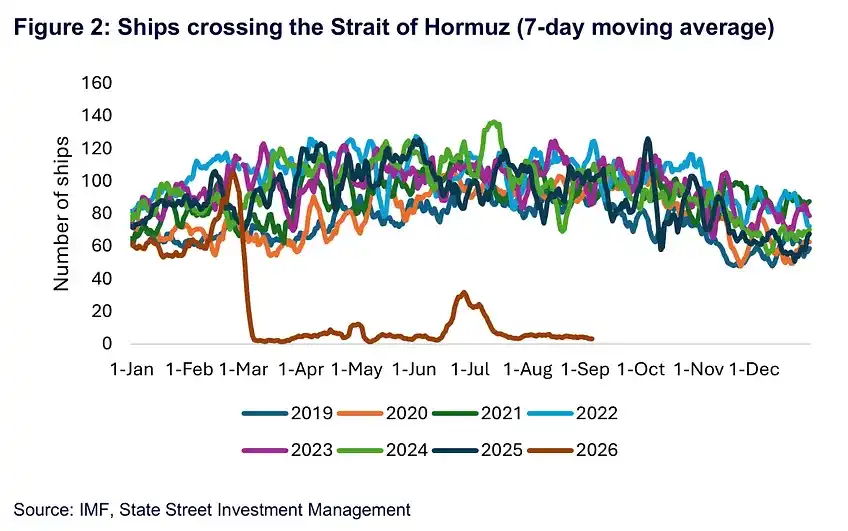
Lưu lượng tàu qua eo biển Hormuz năm 2026 thấp hơn đáng kể so với các năm trước, dữ liệu trong biểu đồ tính đến khoảng cuối tháng 8.
Thị trường dự đoán cũng phản ánh mối liên hệ giữa chiến tranh và tình hình bầu cử. Từ tháng 5, xác suất thị trường cho rằng vận tải biển qua eo biển không thể trở lại bình thường trong năm 2026 đã tăng từ khoảng 20% lên gần 90%; cùng thời gian, xác suất đảng Dân chủ thắng trọn cả hai viện tăng từ khoảng 45% lên 67%, hệ số tương quan giữa hai biến đạt 0,83. Sự thay đổi đồng thời này không chứng minh được quan hệ nhân quả, nhưng phù hợp với logic chiến tranh đẩy giá xăng tăng, chi phí sinh hoạt kéo lùi tình hình bầu cử của đảng cầm quyền.
Quốc hội có thể gia tăng áp lực về ủy quyền và phân bổ ngân sách cho chiến tranh, nhưng khó nhanh chóng thay đổi cục diện chiến sự. Nghị quyết Quyền lực Chiến tranh (War Powers Resolution) đặt ra thời hạn đối với các hành động quân sự chưa được Quốc hội ủy quyền. Vào mùa hè, các nghị sĩ lưỡng đảng thúc đẩy thông qua nghị quyết yêu cầu Tổng thống tìm kiếm ủy quyền tiến hành chiến tranh với Iran hoặc chấm dứt hành động quân sự. Chiến tranh vẫn tiếp diễn. Quốc hội do đảng Dân chủ kiểm soát không thể đơn phương chấm dứt chiến tranh, nhưng có thể gây ảnh hưởng bằng cách từ chối phân bổ ngân sách.
Vấn đề Ukraine cũng thể hiện sự căng thẳng giữa lập pháp của Quốc hội và thực thi của Tổng thống. Theo tài liệu của UBS và Strategas, Thượng viện tháng 8 đã thông qua dự luật trừng phạt Nga với sự ủng hộ lưỡng đảng, cho phép áp thuế quan tối đa 100% đối với các khách hàng mua dầu lớn của Nga, Hạ viện tháng 9 thông qua phiên bản của Thượng viện. Tuy nhiên, ngày 16 tháng 10, hai ngày trước khi biện pháp dự kiến có hiệu lực, Trump đã miễn trừ cho Nga với lý do an ninh quốc gia. Quốc hội thông qua luật không nhất thiết có nghĩa chính sách sẽ được thực thi đúng như phương án ban đầu.
Vào tháng 10, nhiều phương tiện truyền thông đã đưa tin về giao dịch dầu diesel của Nga, cái gọi là "lệnh ngừng bắn năng lượng", việc Ukraine sử dụng Starlink bị hạn chế, và đề xuất của Mỹ về việc châu Âu giải phóng tài sản Nga. Những sự kiện này càng làm nổi bật vai trò chủ đạo của nhánh hành pháp trong chính sách đối ngoại.
Louis-Vincent Gave của Gavekal đặt ra một câu hỏi đáng được thị trường quan tâm hơn: nếu Ukraine có thỏa thuận ngừng bắn, liệu điều đó có khiến Mỹ dễ dàng leo thang hành động theo hướng Iran hơn không? Đảng Dân chủ kiểm soát Hạ viện có thể mang lại nhiều khoản phân bổ chiến tranh và bỏ phiếu trừng phạt hơn, nhiều phiên điều trần hơn, nhưng chưa chắc có nghĩa là hai cuộc chiến sẽ sớm kết thúc.
Trước bầu cử, Nhà Trắng có động lực kìm hãm giá dầu, tránh để giá xăng tiếp tục gây tổn hại cho triển vọng bầu cử của đảng Cộng hòa; sau bầu cử, ràng buộc ngắn hạn này sẽ suy yếu. Nomura chỉ ra rằng Trump đã ám chỉ có thể nối lại ném bom sau bỏ phiếu nếu đàm phán thất bại. Vincent Deluard của StoneX cũng lo ngại rằng sau bầu cử, mối bận tâm về lá phiếu của Nhà Trắng giảm đi, hành động leo thang có thể đẩy giá dầu và lạm phát lên cao vào thời điểm Fed không mong muốn nhất.
Gavekal đưa ra hai kịch bản rủi ro: Mỹ yêu cầu các nước vùng Vịnh ngừng trả thêm chi phí cho dầu vận chuyển đến châu Á, hoặc nối lại ném bom. Trong cả hai kịch bản, giá dầu đều có thể bị đẩy lên mức cao mới, trong khi lượng tồn kho từng giảm xóc cho cú sốc đầu tiên đã bị tiêu hao. PGIM cảnh báo rủi ro dầu Brent có thể vượt 120 USD/thùng trước, rồi quay về vùng 90 đến 120 USD.
Nếu kịch bản này xảy ra, cú sốc sẽ lan truyền theo giá dầu, lạm phát và lãi suất. Trong bối cảnh Fed vẫn đang tăng lãi suất, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm gần 5%, cú sốc năng lượng mới có thể đồng thời đè nén định giá và tăng trưởng kinh tế.
Năm 2018 cũng nhắc nhở nhà đầu tư rằng ngắn hạn sau bầu cử vẫn có thể giảm do lo ngại về ma sát thương mại và chính sách Fed. Điều này không mâu thuẫn với thống kê lịch sử rằng 12 tháng sau bầu cử đều tăng: cửa sổ quan sát khác nhau, suy giảm ngắn hạn và lợi nhuận dương sau một năm có thể cùng xuất hiện.
Do đó, trọng tâm quan sát sau bầu cử, ngoài kết quả bầu cử Thượng viện tại Texas, Ohio, Alaska và Iowa cùng độ lệch so với thăm dò dư luận, còn bao gồm thời hạn phân bổ ngân sách ngày 11 tháng 12, liệu có tái khởi động tấn công Iran, biến động giá dầu và giá xăng, cũng như VIX và lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm. Các động thái ngoại giao liên quan APEC ngày 18-19 tháng 11 cũng là cửa sổ quan sát thỏa thuận Ukraine.
Lịch sử ủng hộ khả năng khẩu vị rủi ro phục hồi sau khi kết quả bầu cử rõ ràng. Nhưng điều quyết định liệu đợt phục hồi này có duy trì được hay không sẽ là liệu chiến tranh, lạm phát và lãi suất có cho phép sự phục hồi này tiếp diễn.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan