1,7 nghìn tỷ đô la cổ phiếu SpaceX có nên mua không? Bạn cần biết thị trường đang lo ngại điều gì.
TL;DR
· SpaceX dự kiến phát hành cổ phiếu với giá 135 USD/cổ phiếu, huy động khoảng 750 tỷ USD, tương ứng với định giá khoảng 1,75 nghìn tỷ USD. Tranh cãi không nằm ở năng lực công nghệ của công ty, mà ở chỗ mức định giá này đã tính trước các tầm nhìn về AI, trung tâm dữ liệu quỹ đạo và Sao Hỏa.
· FUD trên thị trường chủ yếu đến từ ba điểm: định giá vượt xa quy mô doanh thu hiện tại, lợi nhuận từ Starlink đang bù đắp cho mảng AI đầu tư cao, và các khoản tài trợ liên kết cùng M&A nội bộ khiến rủi ro dần tập trung vào một bảng cân đối kế toán duy nhất.
· Tài sản liên quan: SPCX (dự kiến niêm yết)
SpaceX đang chuẩn bị cho một đợt IPO có thể phá vỡ kỷ lục của thị trường vốn.
Công ty dự kiến phát hành khoảng 556 triệu cổ phiếu với giá 135 USD/cổ phiếu, huy động khoảng 750 tỷ USD, tương ứng với mức định giá tổng thể khoảng 1,75 nghìn tỷ USD. Nếu đợt niêm yết diễn ra thành công, đây sẽ là một trong những IPO lớn nhất trong lịch sử, đồng thời đưa SpaceX ngay lập tức gia nhập hàng ngũ các công ty có vốn hóa lớn nhất nước Mỹ ngay trong ngày đầu tiên giao dịch.
Chỉ riêng với những thành tựu trong hai thập kỷ qua, sự chú ý của thị trường dành cho SpaceX là dễ hiểu.
Công ty đã giảm đáng kể chi phí phóng thương mại nhờ tên lửa tái sử dụng, xây dựng mạng lưới internet vệ tinh lớn nhất toàn cầu, và biến Starlink từ một thử nghiệm công nghệ thành nguồn doanh thu và lợi nhuận thực tế. Trong lĩnh vực hàng không vũ trụ thương mại toàn cầu, hầu như không có công ty nào thực sự có thể so sánh với SpaceX.
Tuy nhiên, càng gần đến ngày IPO chốt hạ, những nghi ngờ trên thị trường lại càng dày đặc.
Những nghi ngờ này không có nghĩa là nhà đầu tư phủ nhận năng lực công nghệ của SpaceX, cũng không phải thị trường cho rằng Starlink vô giá trị. Điều thực sự gây ra FUD là việc công ty muốn thị trường công khai chấp nhận một bộ logic định giá cực kỳ mạo hiểm ngay lập tức:
Các nhà đầu tư hôm nay không chỉ cần trả tiền cho tên lửa và mạng vệ tinh, mà còn phải trả trước phần bù cho cơ sở hạ tầng AI, trung tâm dữ liệu quỹ đạo, Starship thế hệ tiếp theo và nền kinh tế vũ trụ dài hạn hơn.
Thị trường không lo SpaceX không có tương lai, mà lo rằng tương lai đã bị định giá quá cao từ trước.
Định giá 1,75 nghìn tỷ USD, không thể chỉ giải thích bằng Starlink
Tranh cãi trực tiếp nhất về đợt IPO của SpaceX đến từ định giá.
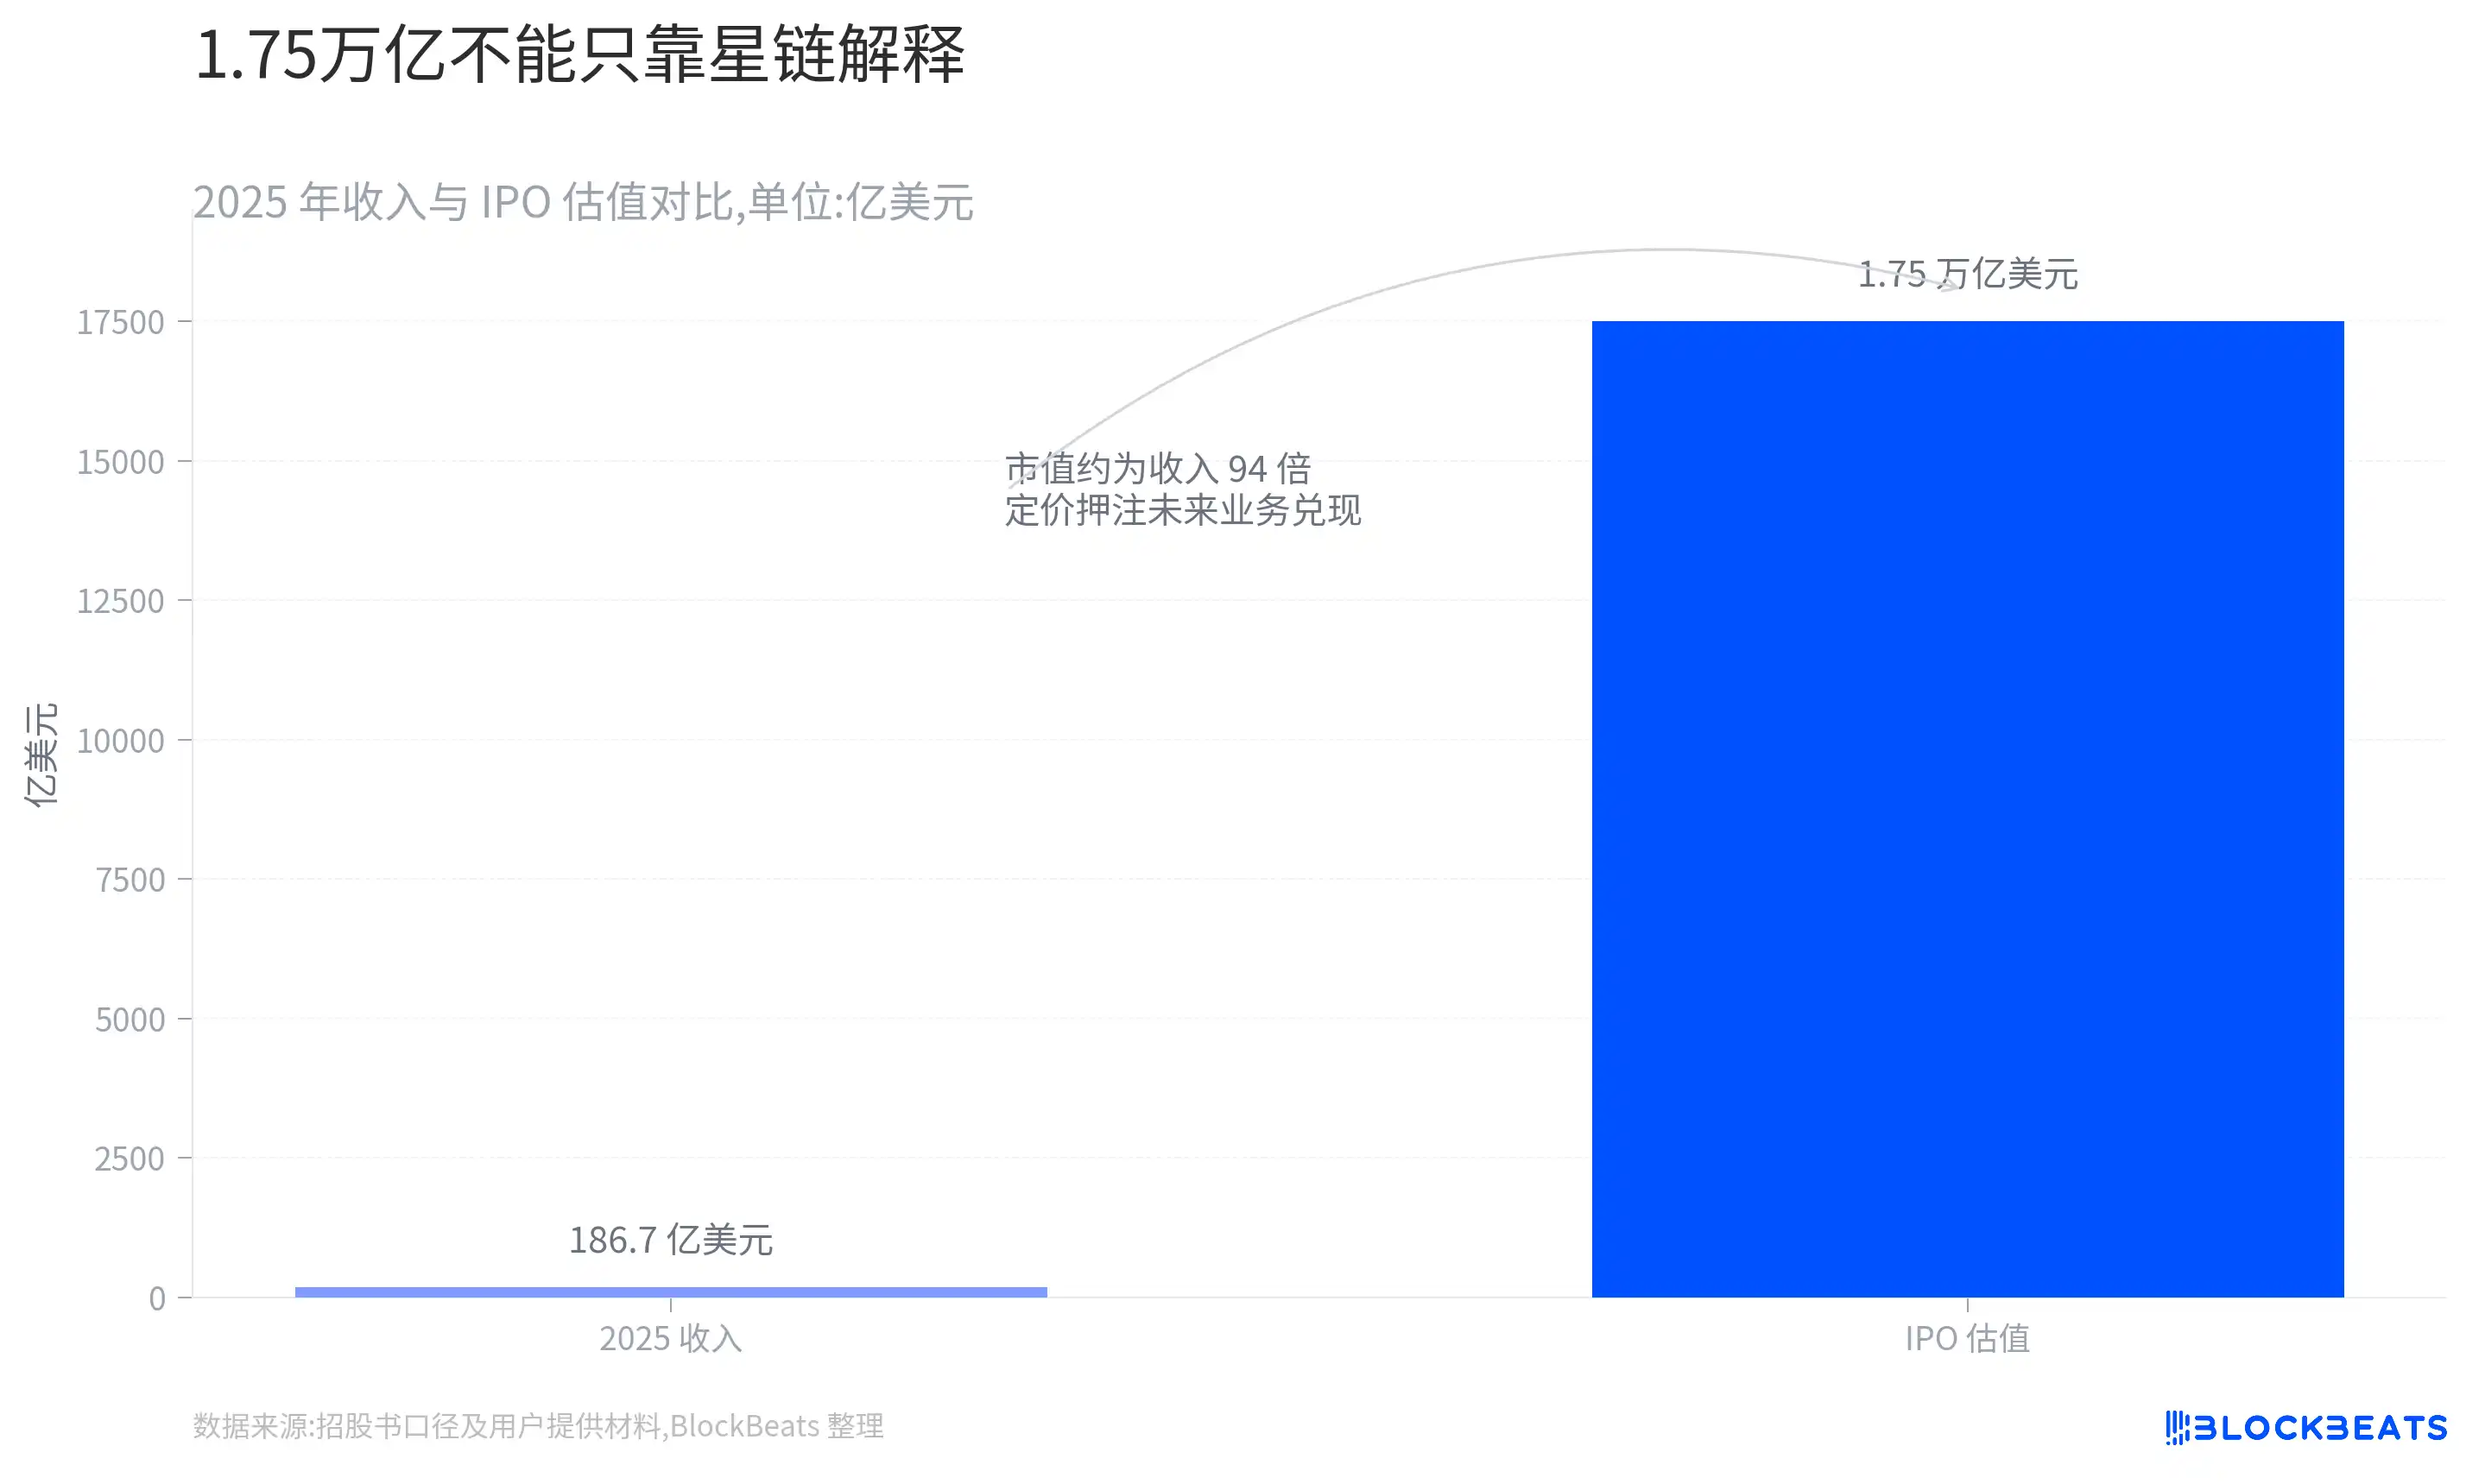
Năm 2025, doanh thu của công ty đạt khoảng 18,67 tỷ USD, tăng 33% so với cùng kỳ, nhưng lỗ ròng vẫn ở mức khoảng 4,94 tỷ USD. Tính theo mức định giá 1,75 nghìn tỷ USD, vốn hóa thị trường của SpaceX gần gấp 94 lần doanh thu của năm trước.
Bội số này không có nghĩa là công ty chắc chắn bị định giá quá cao. SpaceX sở hữu cơ sở hạ tầng có tính khan hiếm cực cao, và cấu trúc kinh doanh cũng khó có thể so sánh đơn giản với các công ty hàng không vũ trụ, viễn thông hay công nghệ truyền thống.
Vấn đề nằm ở chỗ, khi định giá đạt 1,75 nghìn tỷ USD, chỉ dựa vào các mảng kinh doanh hiện tại thì khó có thể giải thích đầy đủ mức giá thị trường.
Nếu nhà đầu tư chỉ coi SpaceX là một công ty phóng tên lửa và cung cấp internet vệ tinh, thì mức định giá hiện tại trông rất mạo hiểm; chỉ khi thị trường đồng thời tin rằng AI, trung tâm dữ liệu quỹ đạo, mạng lưới vệ tinh thế hệ tiếp theo và cơ sở hạ tầng không gian dài hạn có thể trở thành nguồn thu nhập thực tế, thì logic định giá này mới có thể đứng vững.
Đây cũng là lý do tại sao tầm nhìn vĩ đại trong bản cáo bạch của SpaceX lại trở thành điểm khởi đầu cho các tranh cãi trên thị trường.
Khi định giá của một công ty cần dựa vào các mảng kinh doanh chưa hình thành mô hình thương mại trưởng thành để giải thích, thị trường tự nhiên sẽ tăng mức chiết khấu rủi ro.
Kiếm tiền là Starlink, đốt tiền là AI
Nếu tạm gác lại Sao Hỏa, trung tâm dữ liệu quỹ đạo và vận tải không gian sâu, cấu trúc tài chính hiện tại của SpaceX thực ra khá rõ ràng.
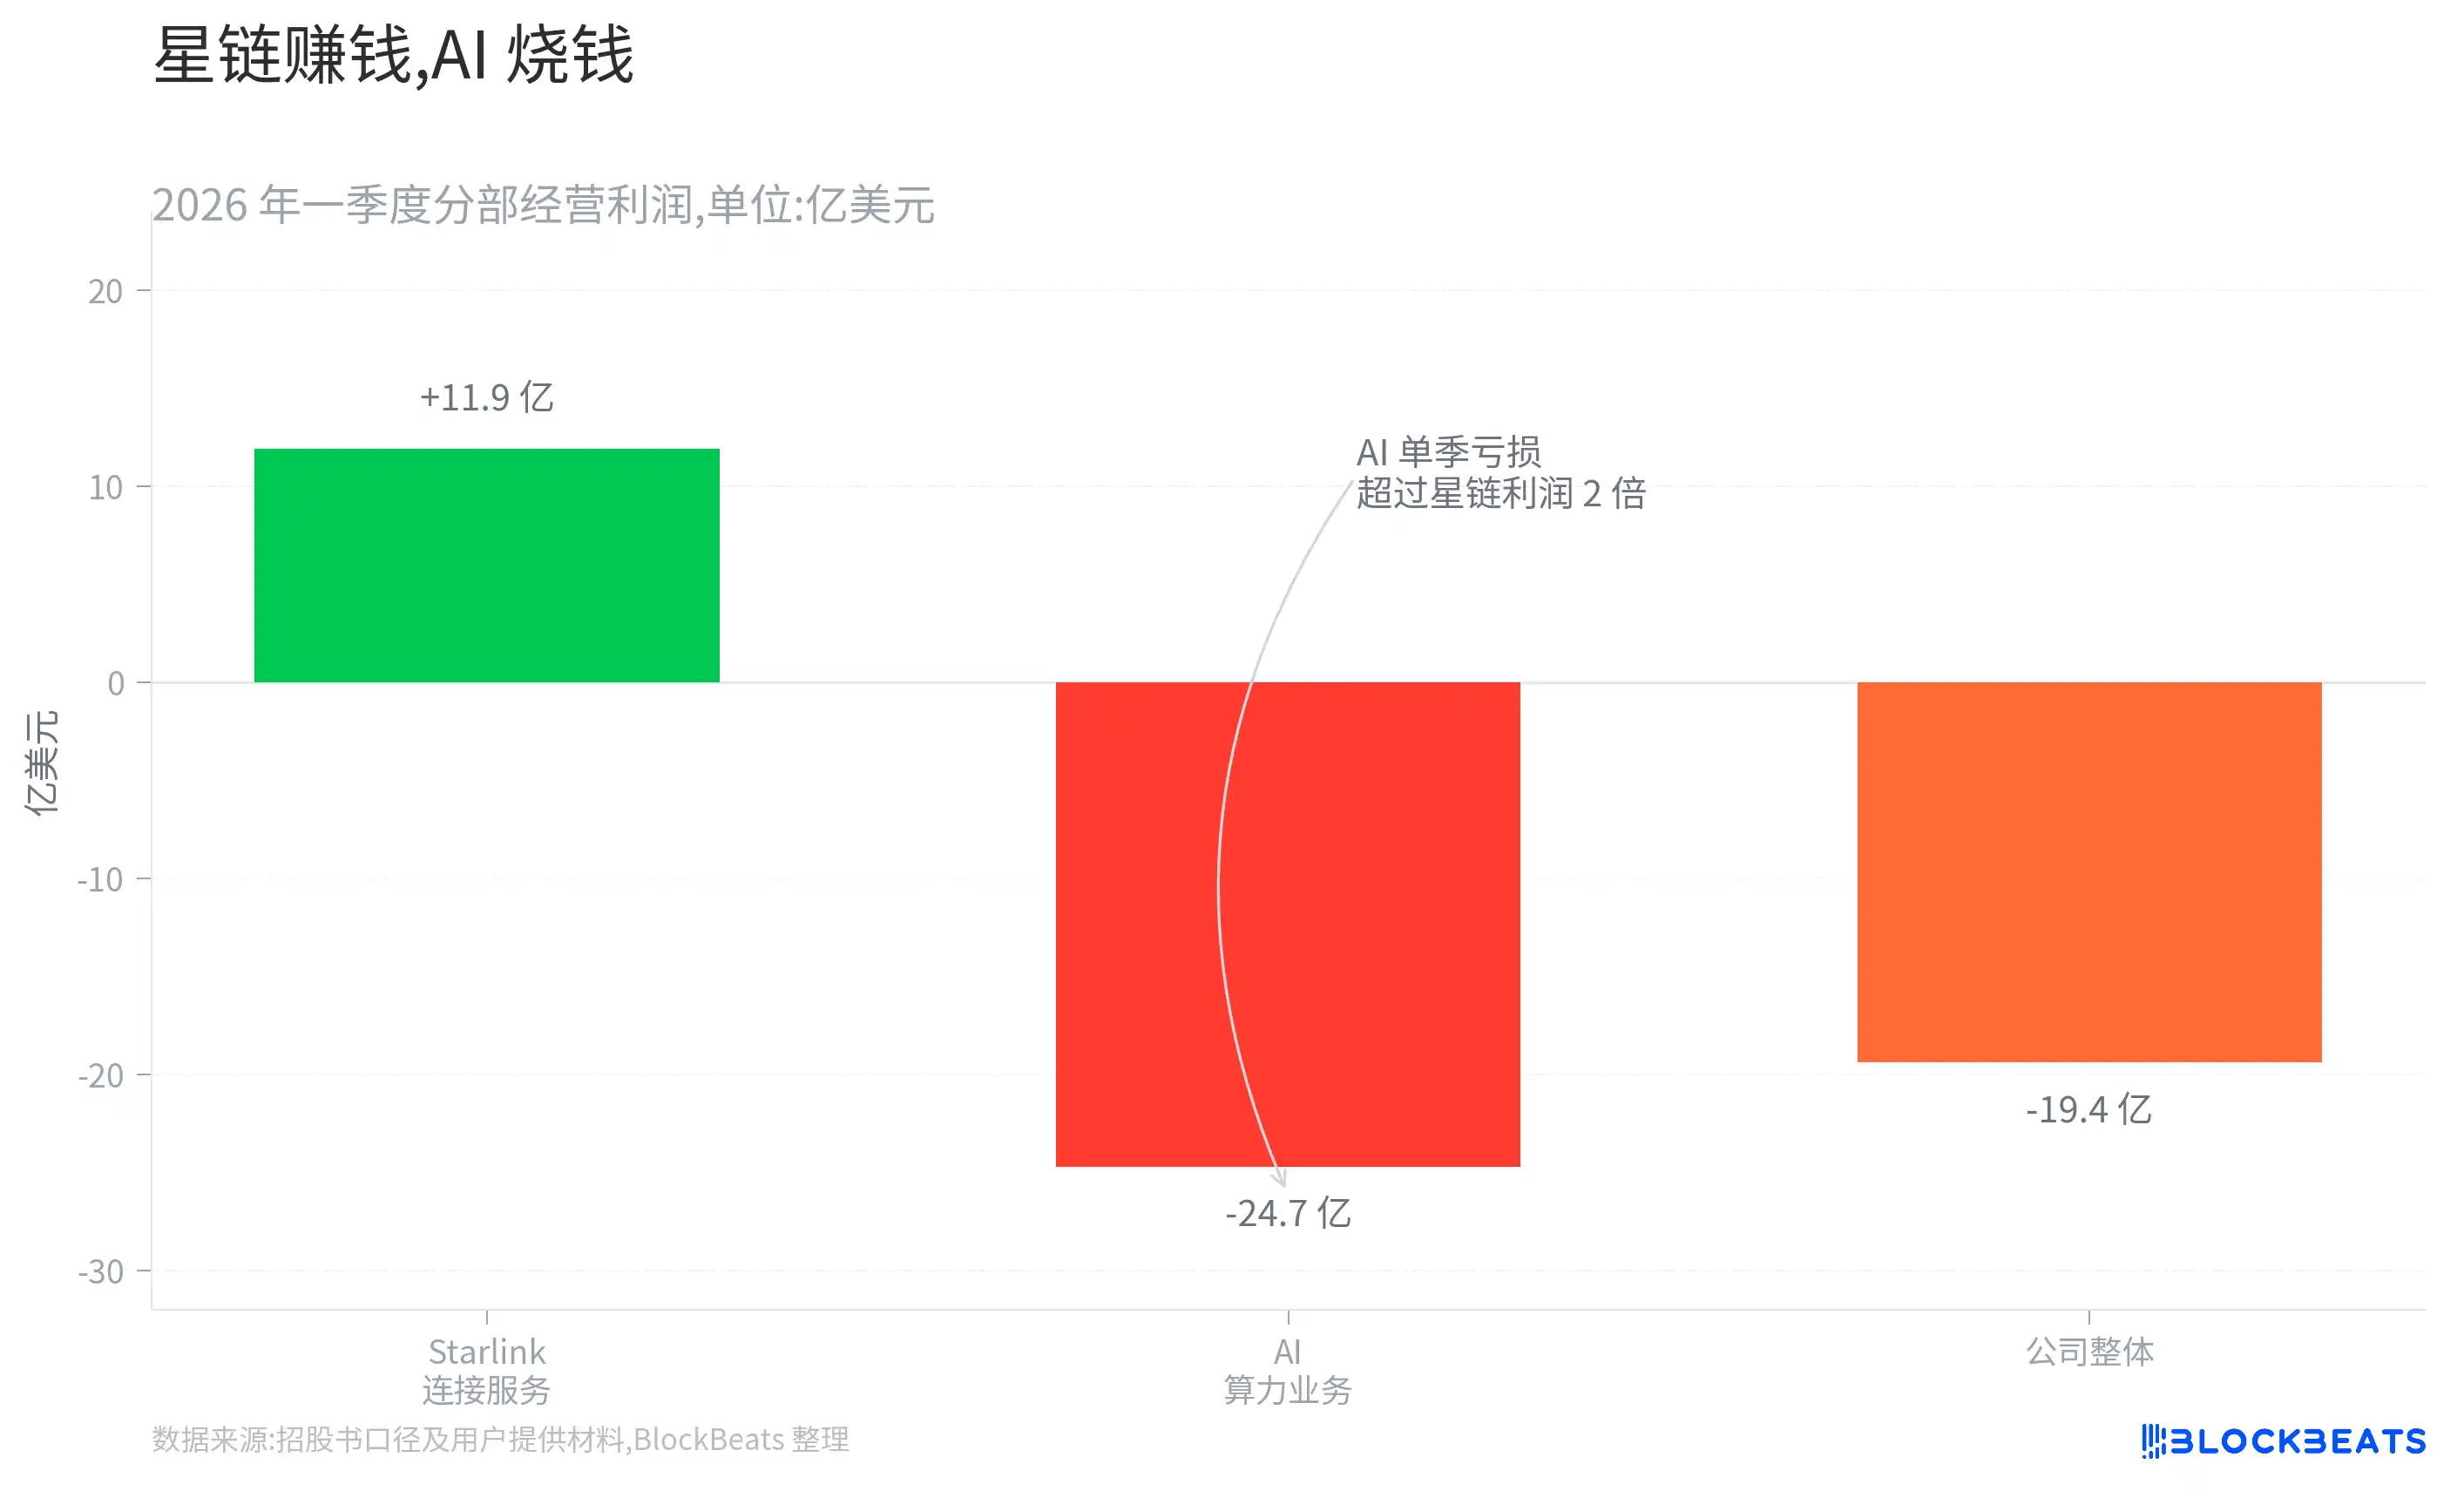
Trong quý đầu năm 2026, công ty đạt doanh thu khoảng 4,69 tỷ USD, nhưng lỗ hoạt động lên tới khoảng 1,94 tỷ USD. Trong ba mảng kinh doanh chính, chỉ có mảng dịch vụ kết nối với Starlink làm nòng cốt là có lãi, với lợi nhuận hoạt động quý khoảng 1,19 tỷ USD. Mảng AI đạt doanh thu khoảng 818 triệu USD, nhưng lỗ hoạt động lên tới khoảng 2,47 tỷ USD.
Đồng thời, chi tiêu vốn của SpaceX đang tăng tốc rõ rệt. Chi tiêu vốn quý đầu của công ty khoảng 10,1 tỷ USD, trong đó 76% đổ vào các mảng kinh doanh liên quan đến AI.
Điều này có nghĩa là, nguồn lợi nhuận ổn định nhất hiện tại của SpaceX vẫn là Starlink, trong khi dòng vốn đầu tư mạo hiểm nhất của công ty lại đang chảy vào AI.
Mô hình này không phải là không có cơ sở. Bản thân cơ sở hạ tầng AI là một ngành cần đầu tư vốn lớn trước, với trung tâm dữ liệu, điện năng, chip và thiết bị mạng đều không thể thu hồi trong thời gian ngắn.
Nhưng điều thị trường thực sự lo ngại là:
Liệu lợi nhuận từ Starlink có đang được đổ vào một mảng kinh doanh mới cần đốt tiền liên tục, nhưng chu kỳ hoàn vốn vẫn chưa rõ ràng?
Nếu AI có thể dần hình thành doanh thu và lợi nhuận ổn định, những khoản đầu tư này sẽ được coi là sự chuẩn bị trước.
Ngược lại, nếu mảng kinh doanh AI lâu dài chỉ dừng lại ở giai đoạn cho thuê sức mạnh tính toán tài sản nặng, thì định giá của SpaceX sẽ chịu áp lực. Bởi thị trường cuối cùng cần thấy không chỉ là tăng trưởng doanh thu, mà còn là lợi nhuận có theo kịp tốc độ đầu tư vốn hay không.
Sau khi thâu tóm xAI, SpaceX cũng gánh lấy rủi ro từ sự mở rộng AI
Việc SpaceX đầu tư vào AI không chỉ đơn giản là gia tăng chi tiêu vốn.
Vào tháng 2 năm 2026, SpaceX đã thâu tóm xAI thông qua giao dịch hoán đổi cổ phiếu. Giao dịch này định giá SpaceX khoảng 1 nghìn tỷ USD, xAI khoảng 250 tỷ USD, và giá trị tổng thể sau sáp nhập khoảng 1,25 nghìn tỷ USD.
Về mặt chiến lược, thương vụ này không khó hiểu. SpaceX sở hữu tên lửa, mạng lưới vệ tinh và cơ sở hạ tầng quỹ đạo tiềm năng, trong khi xAI có Grok, trung tâm dữ liệu lớn và mảng kinh doanh AI. Kết hợp cả hai lại với nhau tạo ra một khuôn khổ hoàn chỉnh hơn cho câu chuyện về trung tâm dữ liệu quỹ đạo và sức mạnh tính toán trong không gian.
Nhưng từ góc độ tài chính, SpaceX không chỉ tiếp nhận không gian tăng trưởng của AI, mà còn cả áp lực vốn đằng sau sự mở rộng AI.
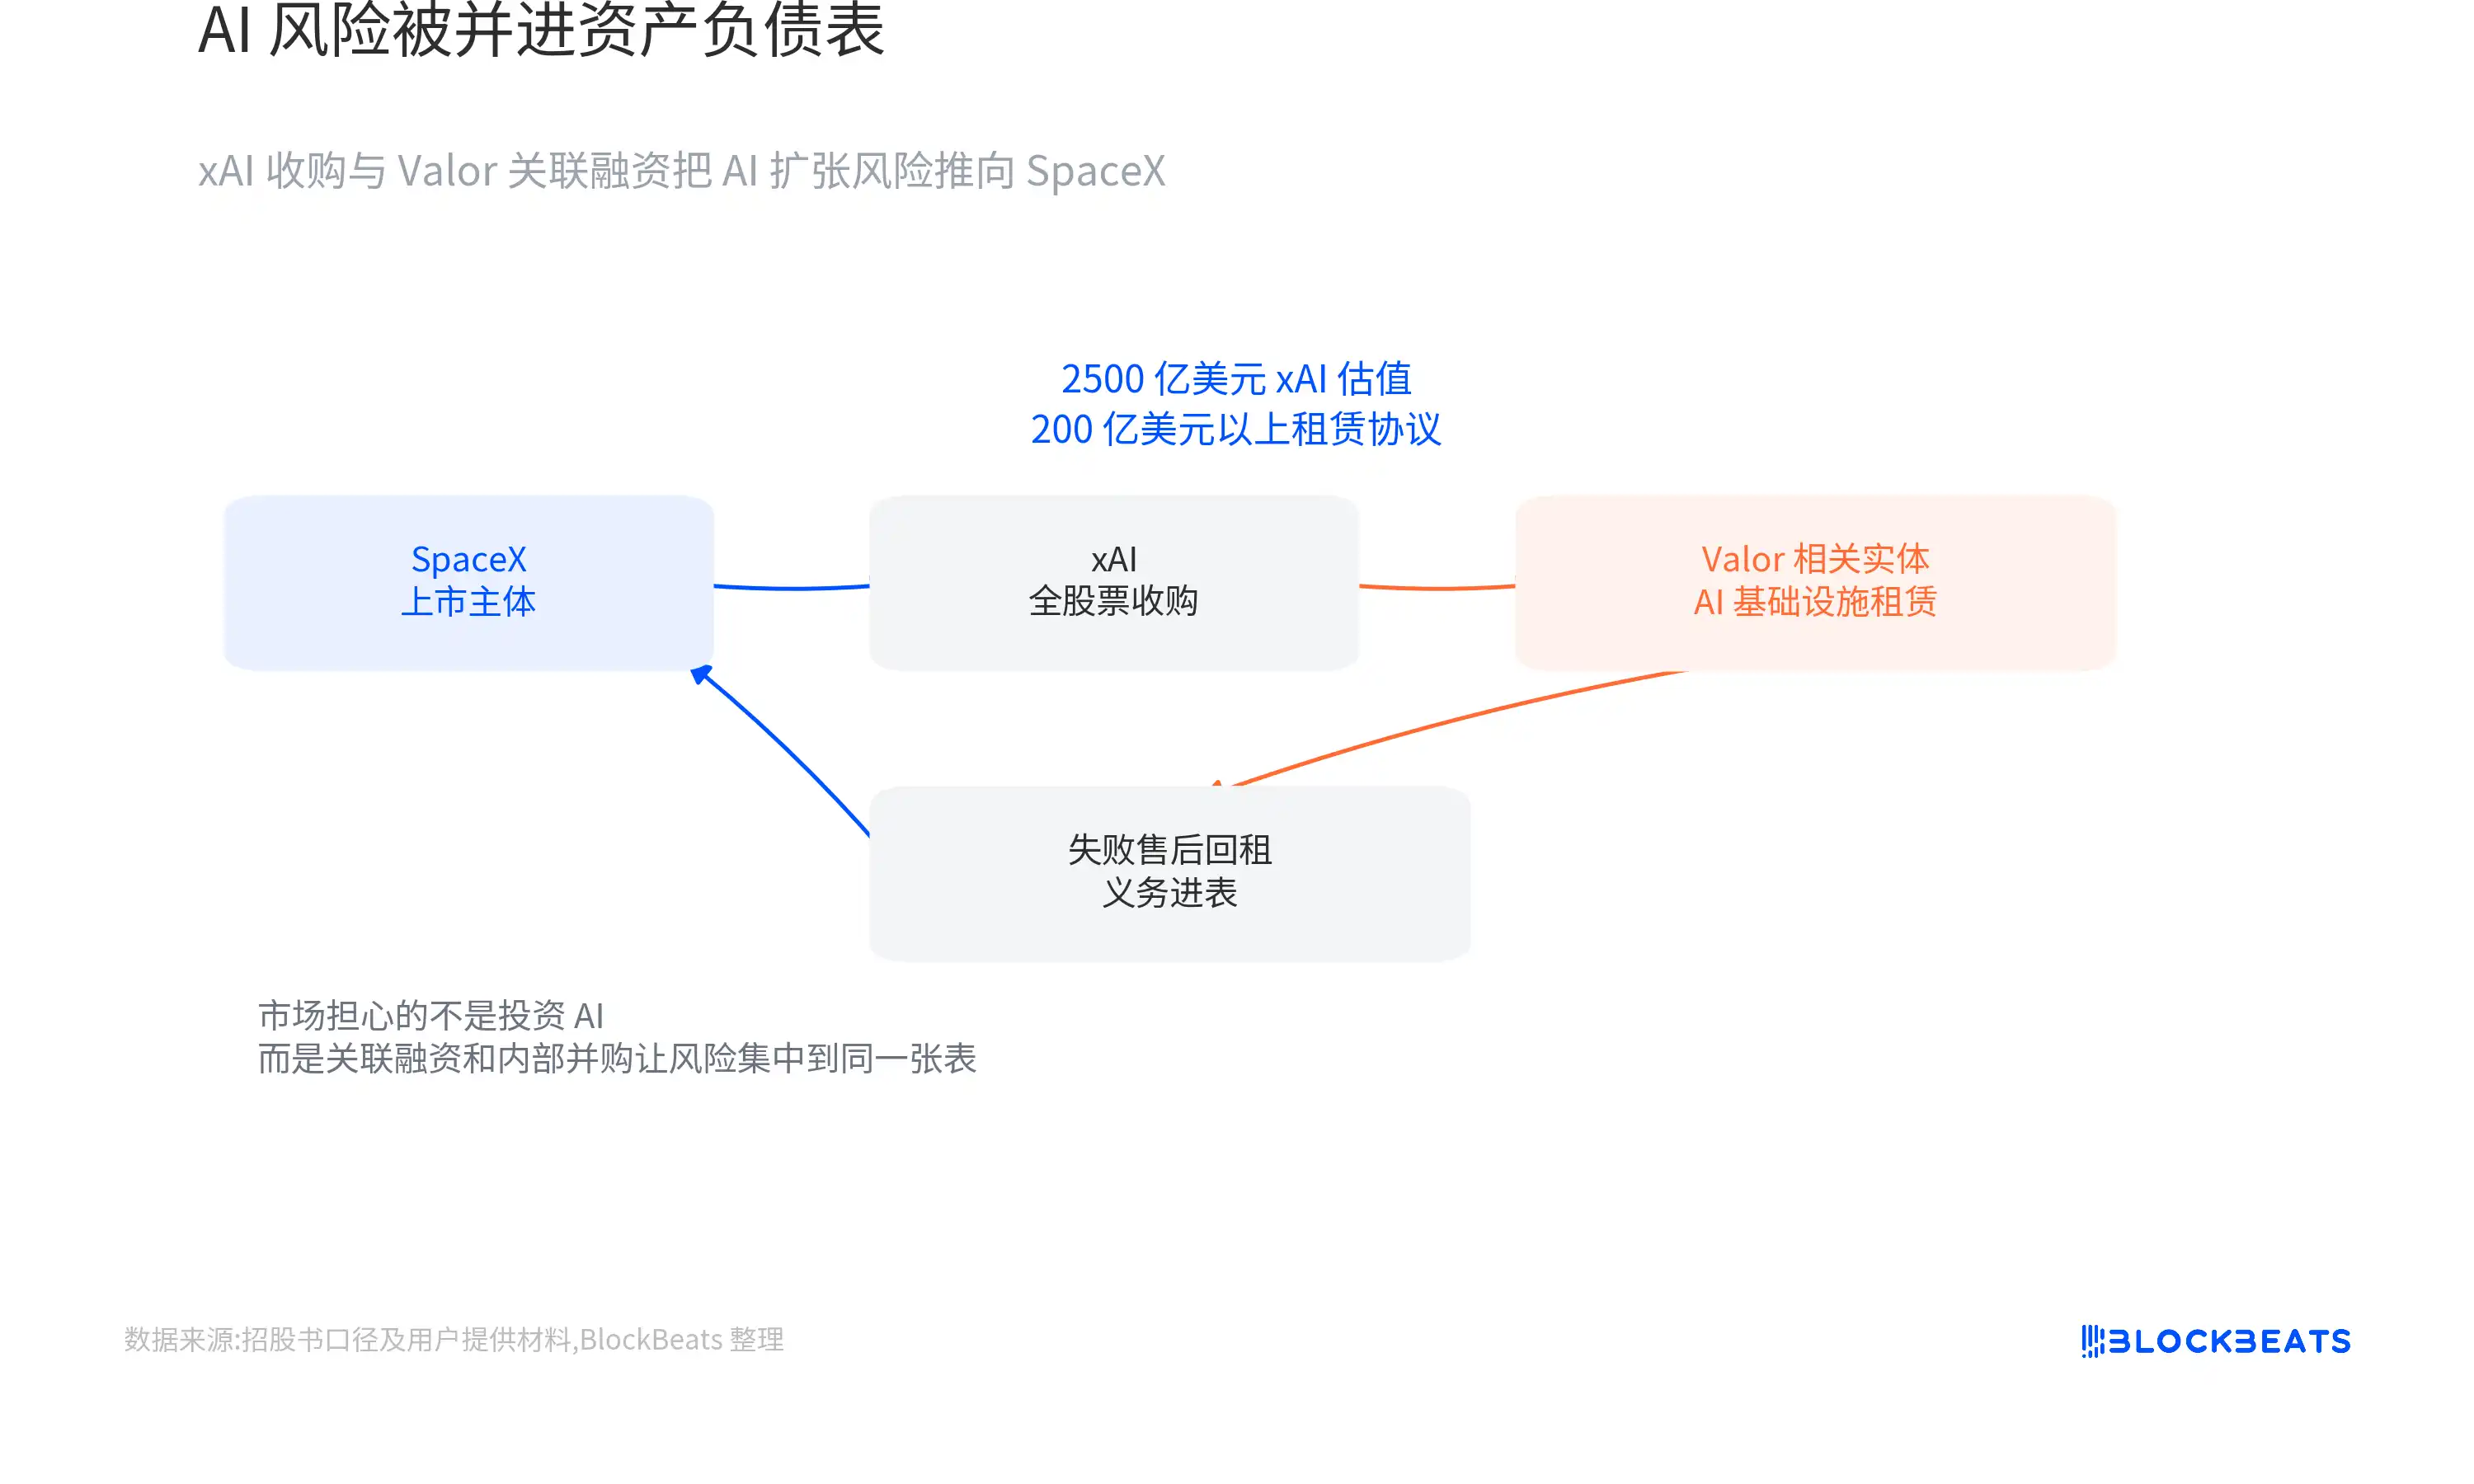
Bản cáo bạch tiết lộ rằng các công ty con liên quan đến xAI đã ký kết các thỏa thuận cho thuê cơ sở hạ tầng AI trị giá hơn 20 tỷ USD với các thực thể liên quan đến Valor Equity Partners, bao gồm GPU và phần cứng trung tâm dữ liệu. Người sáng lập Valor, Antonio Gracias, đồng thời là thành viên hội đồng quản trị của SpaceX và là đối tác lâu năm của Elon Musk.
Trong số đó, một số giao dịch do không đáp ứng được các điều kiện kế toán thông thường cho giao dịch bán và thuê lại, đã được phân loại là "giao dịch bán và thuê lại thất bại". Điều này có nghĩa là các nghĩa vụ tương ứng cần được ghi nhận là nợ trên bảng cân đối kế toán của SpaceX, thay vì được xử lý đơn giản như chi phí thuê.
Việc giảm áp lực tiền mặt ban đầu cho xây dựng trung tâm dữ liệu thông qua các thỏa thuận cho thuê và tài trợ vốn không phải là điều hiếm gặp. Điều thực sự gây lo ngại cho thị trường là bên tài trợ vốn không phải là bên thứ ba hoàn toàn độc lập, và cả bên mua lẫn bên bán trong thương vụ thâu tóm xAI đều do Musk kiểm soát.
Điều này khiến hai vấn đề trở nên khó tránh khỏi:
Định giá 250 tỷ USD của xAI có hợp lý không?
Các điều khoản giao dịch tài trợ vốn liên quan có đủ minh bạch không?
Thị trường không lo ngại việc SpaceX bắt đầu đầu tư vào AI, mà lo ngại rằng các khoản nợ, thỏa thuận tài trợ và rủi ro thực thi từ mảng kinh doanh AI đang được đưa vào bảng cân đối kế toán của công ty đại chúng thông qua các thương vụ M&A nội bộ và giao dịch liên kết.
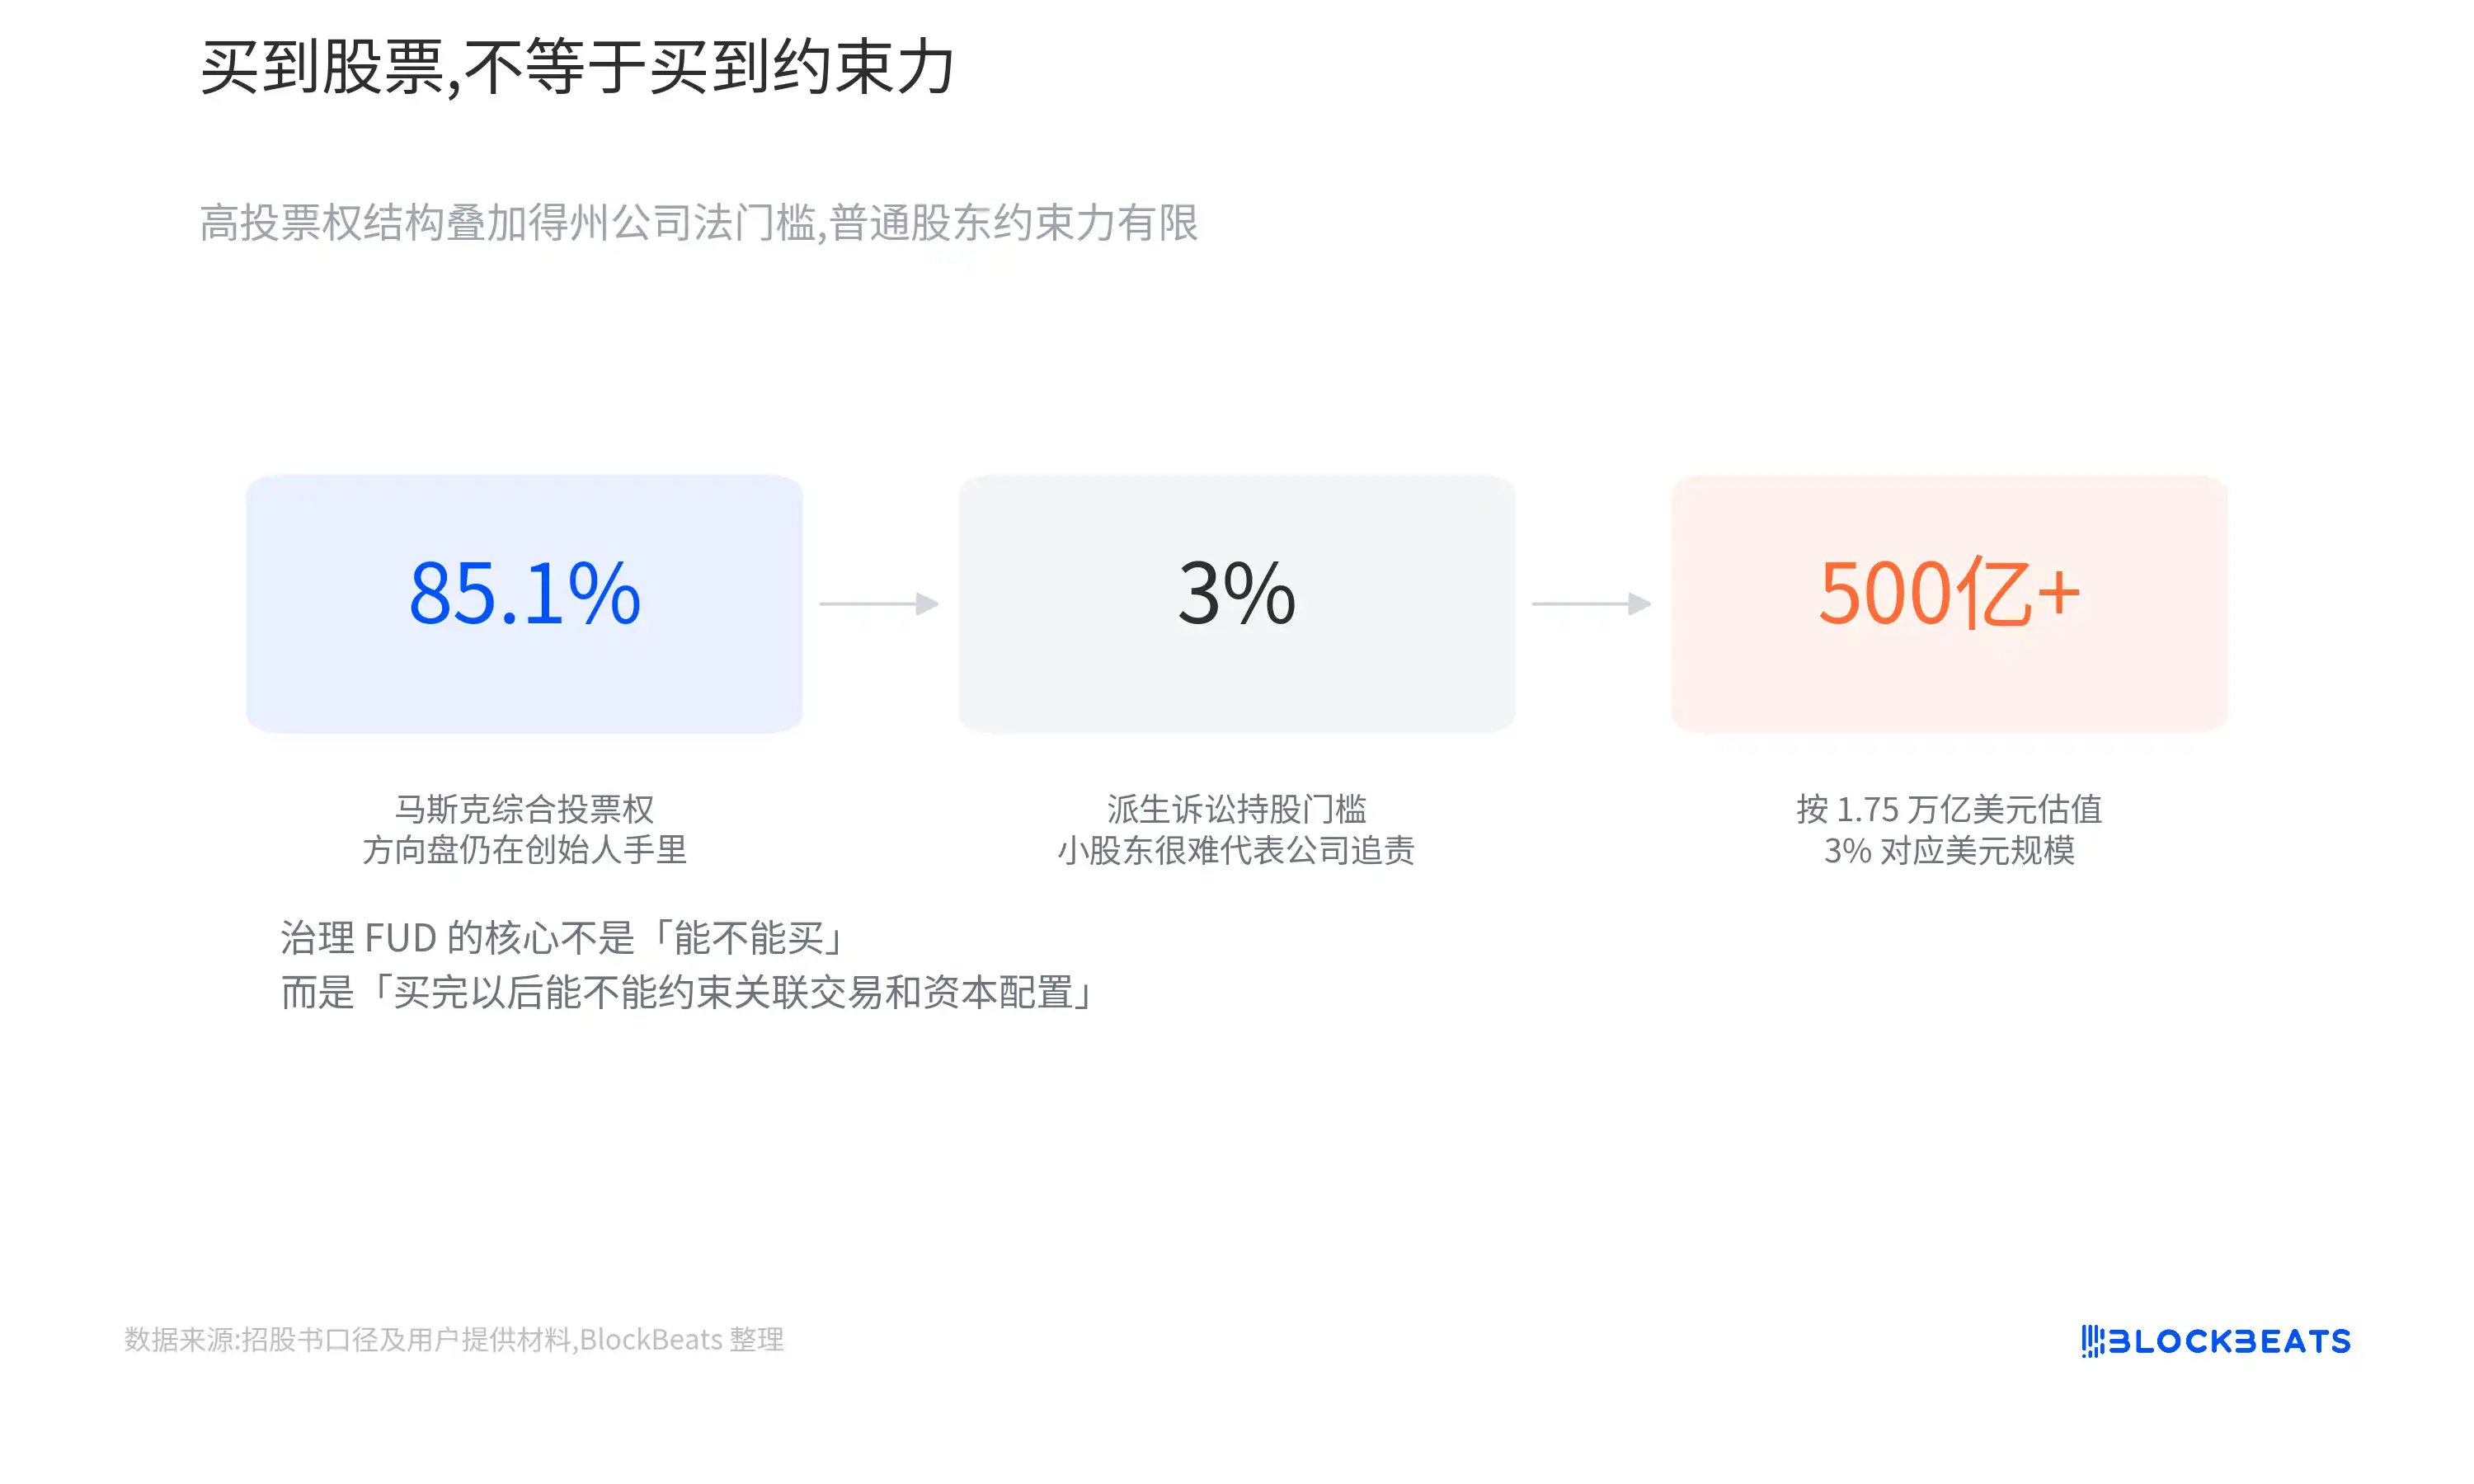
Luật doanh nghiệp Texas càng làm gia tăng mối lo ngại này. SpaceX được đăng ký tại Texas, luật pháp liên quan cho phép các công ty đại chúng nâng ngưỡng sở hữu cổ phần để khởi kiện phái sinh cổ đông, đồng thời hạn chế cổ đông truy cập một số email, tin nhắn và hồ sơ liên lạc điện tử. Đối với SpaceX, với mức định giá dự kiến khoảng 1,75 nghìn tỷ USD, giá trị tương ứng với 3% cổ phần đã vượt quá 500 tỷ USD.
Điều này không có nghĩa là cổ đông thông thường không thể kiện công ty trong bất kỳ trường hợp nào.
Nhưng nó có nghĩa là, nếu nhà đầu tư cho rằng các giao dịch liên quan gây thiệt hại cho lợi ích công ty và muốn thay mặt công ty thách thức giám đốc hoặc lãnh đạo cấp cao, ngưỡng thực tế sẽ rất cao.
Khi ranh giới công ty ngày càng mờ nhạt, thị trường đại chúng không chỉ gánh chịu rủi ro kinh doanh, mà còn cả rủi ro phân bổ vốn của toàn bộ hệ thống thương mại của Elon Musk.
Nhà đầu tư có thể mua tăng trưởng, nhưng khó tác động đến quyết định
Vấn đề quản trị trở nên quan trọng vì SpaceX sắp trở thành một công ty đại chúng, nhưng ảnh hưởng mà nhà đầu tư thông thường có thể tác động là rất hạn chế.
SpaceX áp dụng cấu trúc cổ phần kép. Elon Musk sẽ duy trì quyền kiểm soát tuyệt đối thông qua cổ phiếu có quyền biểu quyết cao, ngay cả khi công ty trong tương lai xảy ra tranh chấp về phân bổ vốn, tranh chấp giao dịch liên quan hoặc bất đồng về định hướng chiến lược, cổ đông thông thường cũng khó thay đổi kết quả thông qua cơ chế bỏ phiếu.
Cấu trúc này không hiếm gặp. Nhiều công ty công nghệ thường thiết kế cổ phần kép để ngăn người sáng lập mất quyền kiểm soát sau khi niêm yết.
Nhưng điểm đặc biệt của SpaceX là công ty trong tương lai vẫn cần thực hiện nhiều quyết định rủi ro cao, chu kỳ dài và cường độ vốn lớn. Nhà đầu tư không chỉ chấp nhận quyền biểu quyết thấp hơn, mà còn phải chấp nhận một tiền đề quản trị cực đoan hơn:
Công ty có thể tiếp tục đầu tư nguồn lực lớn vào Starship, AI và cơ sở hạ tầng quỹ đạo, ngay cả khi các dự án này không thể tạo ra lợi nhuận trong ngắn hạn, cổ đông thông thường cũng khó thay đổi định hướng chiến lược.
Đối với các nhà đầu tư ủng hộ Elon Musk dài hạn, cấu trúc này có thể không phải vấn đề. Thành công trong quá khứ của SpaceX vốn dựa trên khả năng ra quyết định cá nhân cực kỳ mạnh mẽ và thiên hướng rủi ro của người sáng lập.
Nhưng đối với các nhà đầu tư coi trọng tính minh bạch quản trị hơn, điều này có nghĩa là một điều khác:
Nhà đầu tư cần gánh chịu rủi ro thực thi dài hạn, nhưng khó thực sự ràng buộc ban quản lý.
Starship là dự án công nghệ, cũng là biến số định giá
Mối lo ngại của thị trường về SpaceX không chỉ tập trung vào AI và cấu trúc quản trị.
Dù là thế hệ vệ tinh Starlink tiếp theo, trung tâm dữ liệu quỹ đạo, hay vận chuyển lên Sao Hỏa, cuối cùng tất cả đều phụ thuộc rất lớn vào cùng một cơ sở hạ tầng: Starship.
Ý nghĩa của Starship không chỉ đơn thuần là chế tạo một tên lửa lớn hơn. Nó cần giảm đáng kể chi phí phóng trên mỗi đơn vị, tăng khả năng chuyên chở mỗi lần, và cuối cùng đạt được tần suất phóng thương mại cao và có thể tái sử dụng.
Chỉ khi Starship thực sự bước vào giai đoạn vận hành quy mô lớn, SpaceX mới có thể triển khai thế hệ mạng vệ tinh tiếp theo với chi phí thấp hơn, đưa các thiết bị quy mô lớn hơn vào quỹ đạo, và tạo điều kiện thực tế cho cơ sở hạ tầng tính toán quỹ đạo.
Đây cũng là lý do tại sao mỗi lần thử nghiệm của Starship không chỉ là tin tức hàng không vũ trụ, mà còn ảnh hưởng đến cách thị trường hiểu về định giá dài hạn của SpaceX.
Định giá của SpaceX không chỉ phụ thuộc vào việc Starship có bay được hay không, mà còn phụ thuộc vào việc nó có thể bay ổn định, chi phí thấp và tần suất cao như một công cụ cơ sở hạ tầng hay không.
FUD của thị trường thực sự lo ngại điều gì?
Kết hợp một vài bộ dữ liệu lại với nhau, chúng ta sẽ có một khung phân tích đầy đủ hơn so với câu hỏi "SpaceX có bị định giá quá cao không?": Starlink đã chứng minh giá trị thương mại, tên lửa tái sử dụng đã thiết lập rào cản cạnh tranh rõ ràng, AI và trung tâm dữ liệu quỹ đạo mang lại không gian tăng trưởng mới cho công ty.
Nhưng đồng thời, định giá công ty đã đạt 1,75 nghìn tỷ USD, bộ phận AI vẫn đang thua lỗ nặng, chi tiêu vốn tiếp tục mở rộng, các khoản tài trợ liên quan và sáp nhập nội bộ khiến ranh giới kinh doanh ngày càng mờ nhạt, và các cổ đông thông thường có rất ít khả năng kiểm soát quản trị.
Những sự thật này có thể cùng tồn tại và không hề mâu thuẫn với nhau.
Bởi vì FUD xoay quanh SpaceX không phải là sự phủ nhận những thành tựu trong quá khứ của công ty.
Mà là:
Khi Musk đặt Starlink, tên lửa, AI và cơ sở hạ tầng quỹ đạo tương lai vào cùng một mô hình định giá, thị trường đại chúng sẵn sàng trả phí bảo hiểm cho những khả năng nào, và nên giữ lại chiết khấu cho những bất định nào?
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan