Với dữ liệu từ buổi roadshow, Phố Wall hiện nhìn nhận SpaceX như thế nào?

135 đô la một cổ phiếu, 555,6 triệu cổ phiếu, 1,77 nghìn tỷ đô la.
SpaceX đã ấn định giá IPO tại mức này. Theo hồ sơ S-1/A nộp lên SEC ngày 3/6 và tài liệu roadshow FWP ngày 4/6, công ty dự kiến phát hành 555,6 triệu cổ phiếu phổ thông Loại A, giá phát hành 135 đô la mỗi cổ phiếu, cổ phiếu dự kiến niêm yết trên Nasdaq và Nasdaq Texas, mã SPCX. Sau khi trừ chiết khấu bảo lãnh và chi phí phát hành, công ty dự kiến thu về ròng khoảng 74,4 tỷ đô la, nếu các nhà bảo lãnh thực hiện đầy đủ quyền mua thêm, số thu ròng khoảng 85,7 tỷ đô la.
Câu hỏi thực sự mà roadshow đặt ra cho thị trường không phải là "một công ty tên lửa đáng giá bao nhiêu". Điều SpaceX liên tục nhắc đến trong tài liệu là một câu chuyện khác: vận tải vũ trụ, kết nối vệ tinh và sức mạnh tính toán AI đang được gộp chung vào một bảng cân đối kế toán.
Theo cùng tài liệu roadshow FWP, SpaceX tự nhận là công ty duy nhất đồng thời xây dựng hạ tầng phần cứng và phần mềm ba lớp: không gian, kết nối và AI. Mảng không gian chịu trách nhiệm giảm chi phí đưa vật thể lên quỹ đạo, Starlink đảm nhận việc phủ sóng kết nối ra mặt đất, biển, không trung và ngoài mạng di động, còn mảng AI đưa xAI, Grok, X và cụm tính toán Colossus vào cùng một câu chuyện.
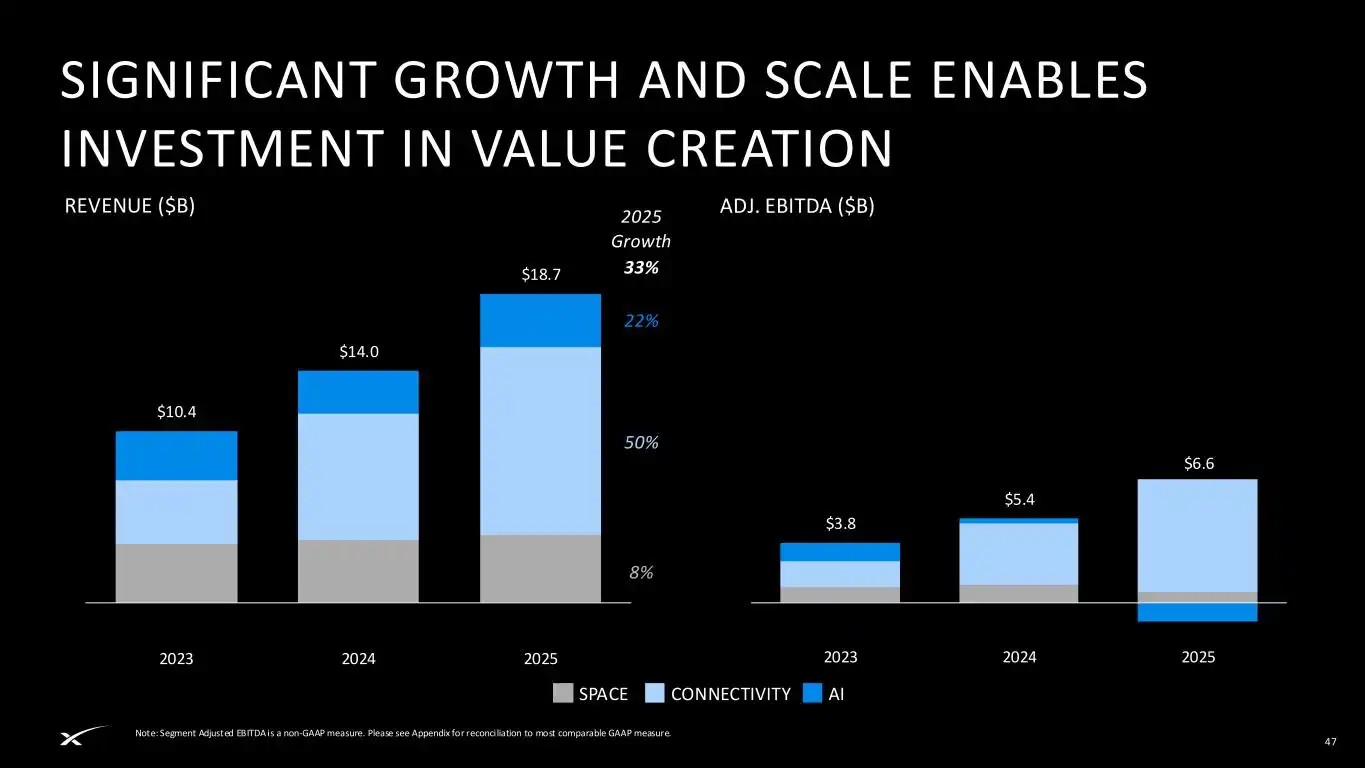
Tài liệu roadshow của SpaceX
Những con số nó đưa ra đủ lớn. Theo tài liệu roadshow, kể từ năm 2023, SpaceX đảm nhận hơn 80% khối lượng phóng vào quỹ đạo toàn cầu, thực hiện khoảng 650 lần phóng, vận hành hơn 9.600 vệ tinh Starlink, số người dùng Starlink khoảng 10,3 triệu, phủ sóng 164 quốc gia và vùng lãnh thổ. Người dùng hoạt động hàng tháng của Grok và X khoảng 550 triệu, X có khoảng 350 triệu bài đăng mỗi ngày, công suất danh nghĩa của hạ tầng tính toán AI vượt quá 1GW.
Đây chính là điểm gây tranh cãi lớn nhất trên Phố Wall hiện nay.
SpaceX nói rằng họ đang bán hạ tầng. Những người hoài nghi nói rằng họ đang đóng gói hạ tầng, AI và phần bảo chứng cá nhân của Musk lại với nhau để bán.
Trước hết hãy nhìn vào phần cứng nhất trong roadshow. Connectivity hiện là phần giống "mảng kinh doanh của công ty đại chúng" nhất. Theo tài liệu roadshow, doanh thu của Connectivity năm 2025 là 11,4 tỷ đô la, EBITDA điều chỉnh là 7,2 tỷ đô la, cao hơn so với doanh thu 7,6 tỷ đô la và EBITDA điều chỉnh 3,8 tỷ đô la năm 2024. Doanh thu mảng Space năm 2025 là 4,1 tỷ đô la, EBITDA điều chỉnh là 0,7 tỷ đô la. Doanh thu mảng AI năm 2025 là 3,2 tỷ đô la, EBITDA điều chỉnh lỗ 1,2 tỷ đô la.
Kết hợp ba bảng kê này lại, ta thấy một SpaceX rất mất cân đối. Starlink đang kiếm tiền, tên lửa cung cấp năng lực triển khai, còn AI đang đốt tiền và đóng góp vào độ co giãn định giá.
Theo tài liệu roadshow, tổng doanh thu năm 2025 của SpaceX là 18,7 tỷ USD, EBITDA điều chỉnh là 6,6 tỷ USD, nhưng lỗ ròng theo GAAP là 4,9 tỷ USD. Chi tiêu vốn tăng từ 4,4 tỷ USD năm 2023 lên 11,2 tỷ USD năm 2024, và tiếp tục lên 20,7 tỷ USD năm 2025. Đến quý 1 năm 2026, công ty vẫn ghi nhận lỗ ròng GAAP 4,3 tỷ USD.
Dịch sang ngôn ngữ thị trường chứng khoán, đây không phải là một cổ phiếu lợi nhuận trưởng thành. Đây là một cổ phiếu bán trước quyền kiểm soát cơ sở hạ tầng tương lai cho thị trường đại chúng.
Phản ứng đầu tiên của Phố Wall là thừa nhận câu chuyện đã thay đổi.
Trong bài viết của nhà quản lý quỹ Mike Alves, ông nói rằng nhà đầu tư không nên chỉ nhìn vào mức định giá đầu ngành từ 1,75 nghìn tỷ đến 2 nghìn tỷ USD, vấn đề thực sự là liệu SpaceX có đang xây dựng lớp cơ sở hạ tầng cho nền kinh tế thế hệ tiếp theo hay không. Phó giáo sư tài chính Shaun Davies tại Đại học Colorado Boulder cũng mô tả SpaceX là sự kết hợp giữa hàng không vũ trụ, cơ sở hạ tầng truyền thông, công nghệ quốc phòng và AI. Giám đốc Viện Chính sách Không gian tại Đại học George Washington, Scott Pace, đưa ra nhận định gần với nội dung roadshow hơn, ông cho rằng động lực tăng trưởng đến từ sự kết hợp giữa truyền thông, dữ liệu và AI theo những cách mới thông qua không gian.
Đây là logic cốt lõi của phe đầu cơ giá lên. Đừng áp Boeing, AT&T hay các công ty hàng không vũ trụ truyền thống vào SpaceX. Nó đang bán một lối vào cơ sở hạ tầng khó có thể sao chép.
Reuters đề cập rằng ít nhất một nhà đầu tư tổ chức lớn của SpaceX đã không so sánh SpaceX với Boeing hay AT&T, mà nhìn vào các công ty như Palantir, GE Vernova, Vertiv – những công ty đang được định giá lại nhờ cơ sở hạ tầng AI. Nhà phân tích Franco Granda của PitchBook trong cùng bài báo đưa ra nhận xét rất trực tiếp: nhà đầu tư hôm nay trả tiền cho phí bảo hiểm nền tảng, đặt cược vào nền kinh tế độc quyền cơ sở hạ tầng của ngày mai.
Nhưng thuật toán này cũng có điểm khó xử riêng. Với mức định giá 1,75 nghìn tỷ USD, SpaceX tương đương khoảng 110 lần ước tính doanh thu năm 2025, ngay cả Palantir cũng rẻ hơn ở một số chỉ số. Theo tính toán từ dữ liệu S&P Capital IQ, nếu lấy vốn hóa thị trường từ 1,75 nghìn tỷ đến 2 nghìn tỷ USD và doanh thu 12 tháng qua tính đến ngày 31 tháng 3 năm 2026, tỷ lệ giá trên doanh thu của SpaceX là khoảng 90 đến 103 lần, vượt qua tất cả các công ty trong nhóm "Magnificent Seven", và cao hơn đáng kể so với tỷ lệ giá trên doanh thu khoảng 16 lần của Tesla vào thời điểm đó.
Người mua chấp nhận mức giá này vì họ không coi SpaceX là một công ty tên lửa. Người bán không chấp nhận mức giá này cũng vì SpaceX đã không chỉ còn là một công ty tên lửa.
Sự khác biệt trong định giá bắt đầu trở nên rõ ràng từ đây.
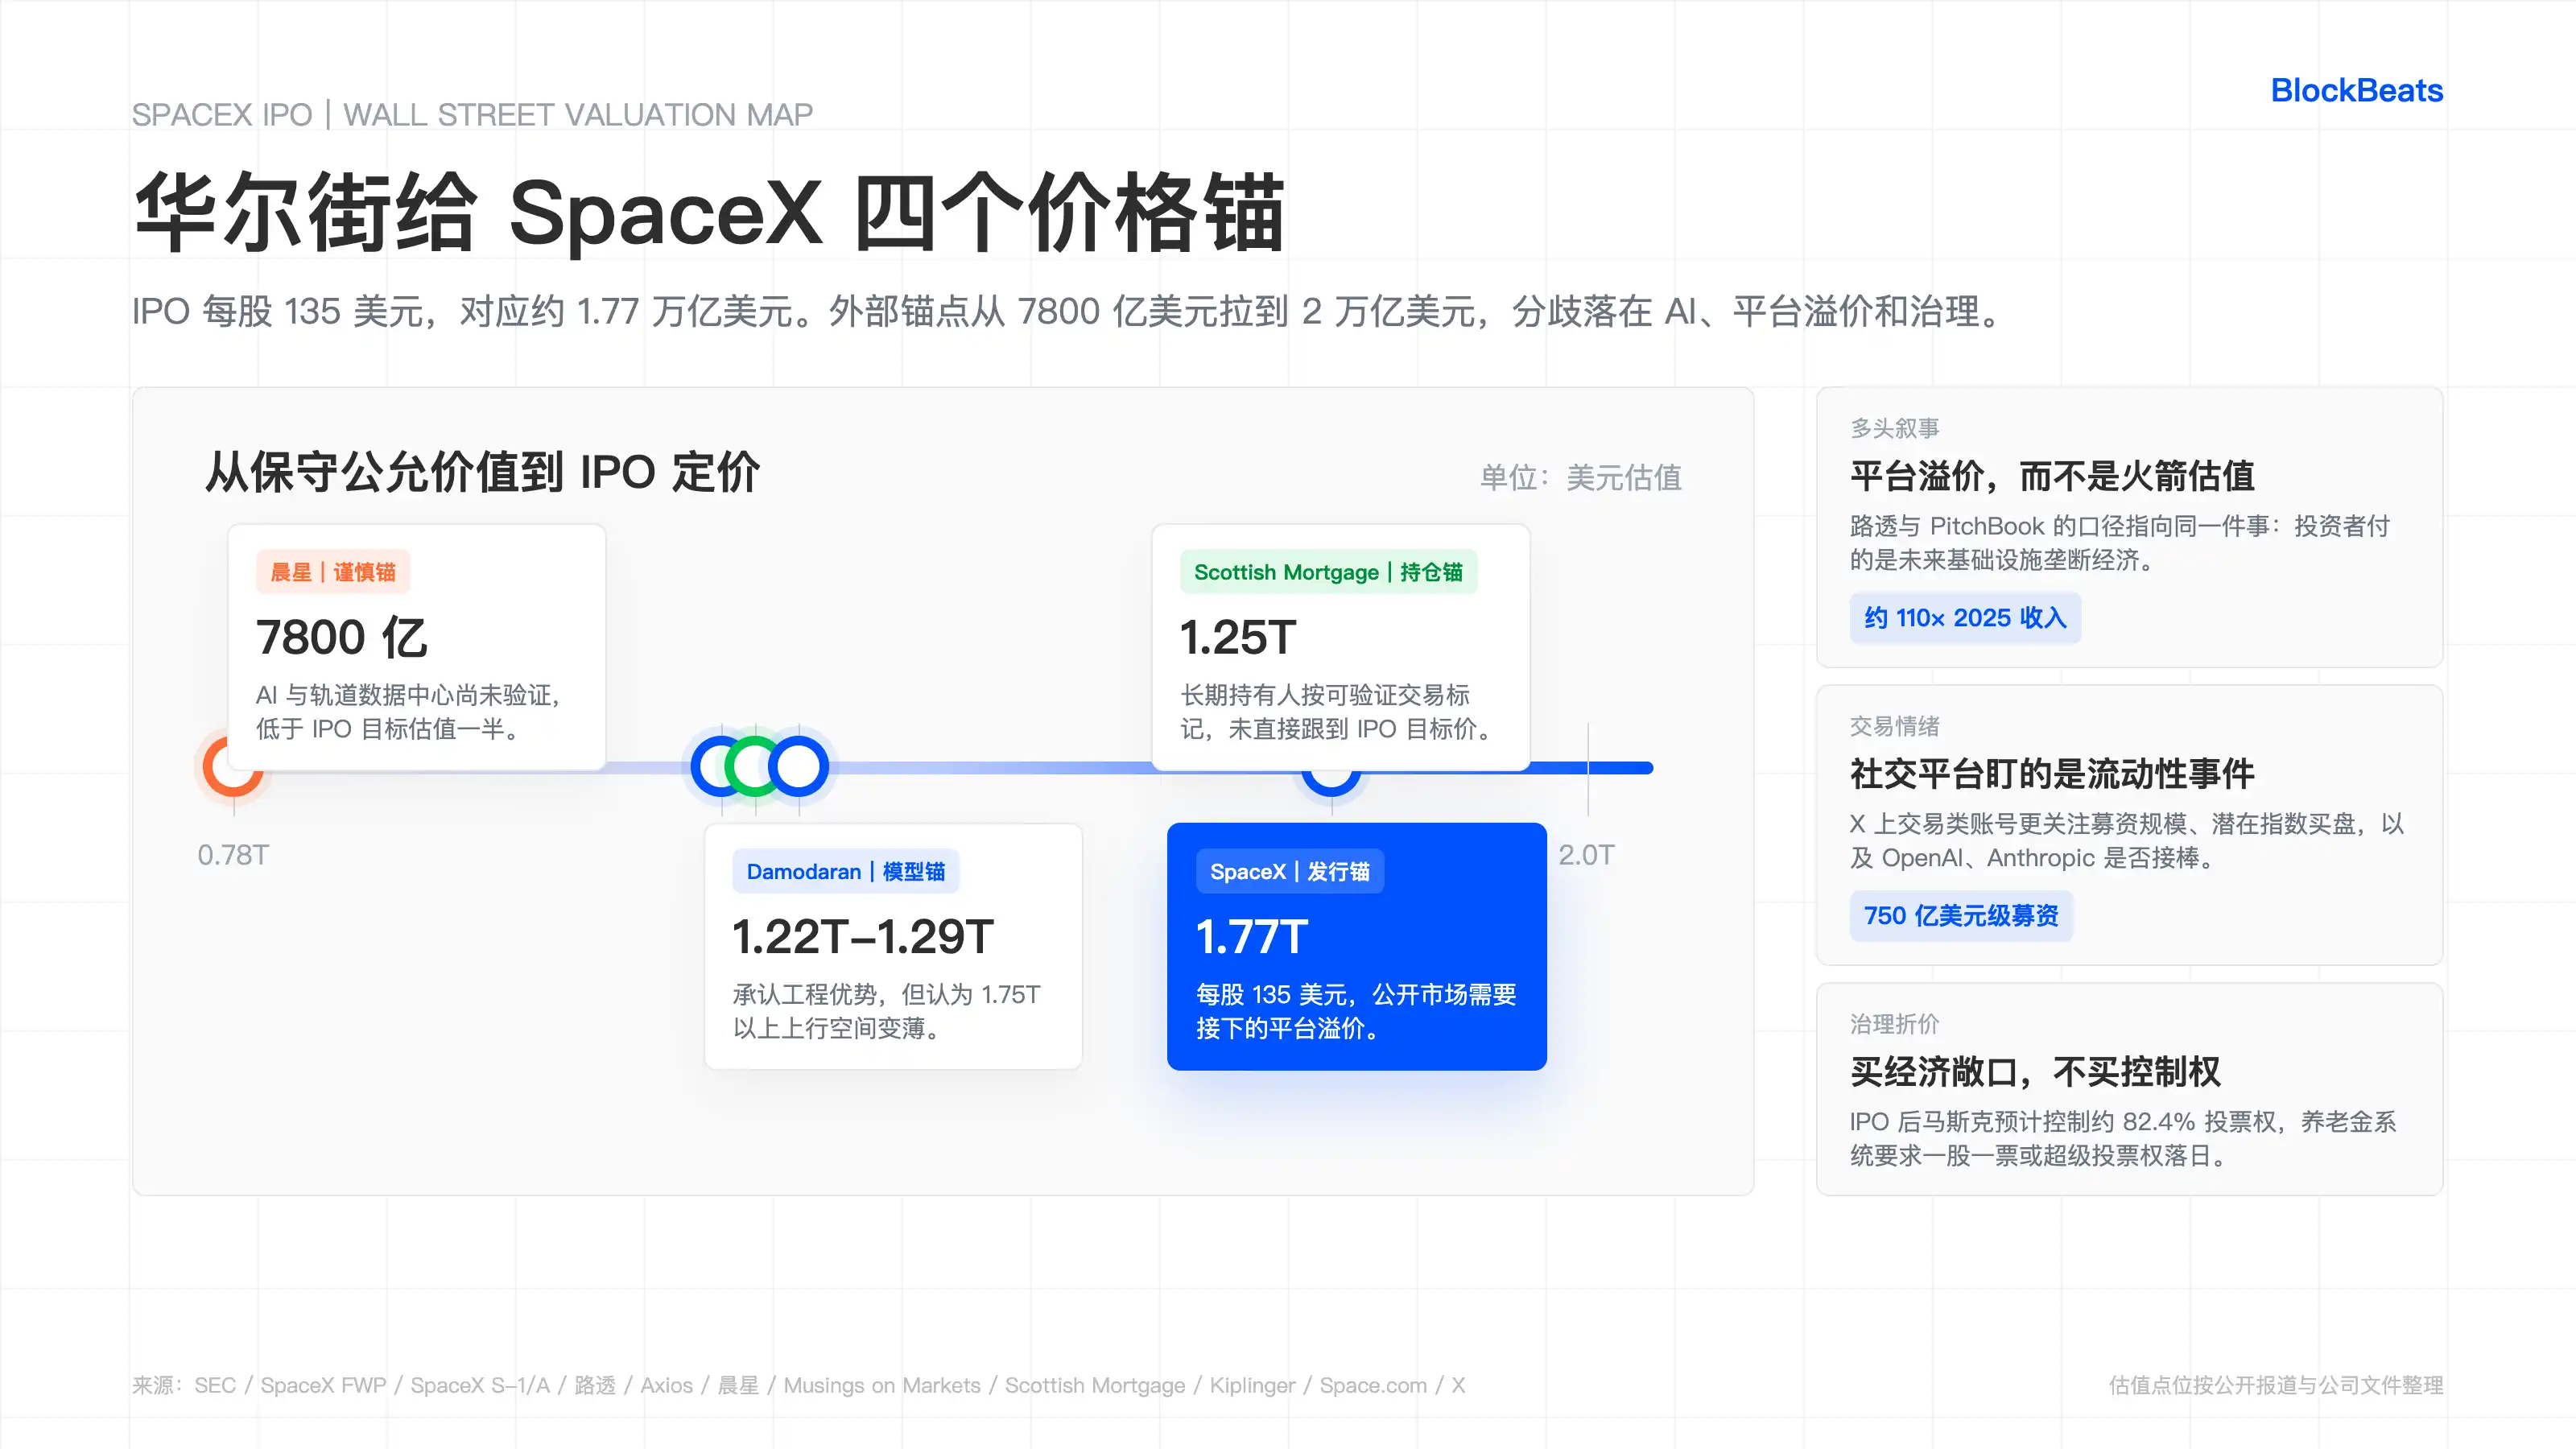
Đường ranh giới đầu tiên là 780 tỷ USD. Nhà phân tích của Morningstar, Nicolas Owens, sau khi phủ sóng SpaceX lần đầu, đã đưa ra ước tính giá trị hợp lý là 780 tỷ USD, chưa bằng một nửa mục tiêu định giá IPO. Mối lo ngại của Owens tập trung vào mảng kinh doanh AI, ông cho rằng Grok hiện không phải là phòng thí nghiệm AI hàng đầu, các công nghệ như trung tâm dữ liệu quỹ đạo vẫn chưa được kiểm chứng, và các nhà đầu tư có thể có điểm mua an toàn hơn sau IPO.
Đường ranh giới thứ hai là từ 1,22 nghìn tỷ USD đến 1,29 nghìn tỷ USD. Mô hình định giá của giáo sư Trường Kinh doanh Stern, Đại học New York, Aswath Damodaran, dựa trên dữ liệu tài chính hạn chế vào thời điểm đó, đưa ra mức định giá cơ sở là 1,22 nghìn tỷ USD, với mức trung vị sau 10.000 lần mô phỏng là 1,29 nghìn tỷ USD. Ông thừa nhận SpaceX là một kỳ quan kỹ thuật và cũng thừa nhận lợi thế cạnh tranh to lớn của nó, nhưng ranh giới của ông rất rõ ràng: nếu định giá ở mức 1,75 nghìn tỷ USD hoặc thậm chí 2 nghìn tỷ USD, bên mua hầu như không còn dư địa tăng trưởng.
Đường ranh giới thứ ba là 1,25 nghìn tỷ USD. Scottish Mortgage, do Baillie Gifford quản lý, tính đến ngày 31 tháng 3 năm 2026, nắm giữ SpaceX với mức định giá 1,25 nghìn tỷ USD và nhấn mạnh rằng định giá dựa trên các giao dịch có thể kiểm chứng, không phải tin đồn truyền thông. Con số này rất thú vị. Scottish Mortgage là nhà đầu tư dài hạn, họ không bearish về SpaceX, nhưng họ cũng không trực tiếp theo kịp mức 1,75 nghìn tỷ USD.
Cao hơn nữa mới là mức 1,77 nghìn tỷ USD mà SpaceX tự đưa ra cho thị trường công khai.
Bốn con số này đặt cạnh nhau mới là SpaceX thực sự trên Phố Wall hiện tại.
Không phải một bên kêu mua, một bên kêu bán. Nó giống một dải giá hơn: 780 tỷ USD là mức neo thận trọng của phe cơ bản, 1,22 nghìn tỷ USD đến 1,29 nghìn tỷ USD là kết quả dung hòa giữa câu chuyện và dòng tiền của Damodaran, 1,25 nghìn tỷ USD là mức đánh dấu danh mục của các tổ chức hiện hữu, và 1,77 nghìn tỷ USD là mức giá SpaceX sẵn sàng để thị trường công khai tiếp nhận.
Tâm lý giao dịch trên các nền tảng xã hội thì trực tiếp hơn. Các tài khoản giao dịch như Ticker Wire, Surmount, VirtualBacon trên X tập trung thảo luận không phải về chiết khấu dòng tiền, mà là huy động vốn 75 tỷ USD, định giá 1,75 nghìn tỷ USD, tiềm năng mua vào từ các chỉ số, và nhịp độ giao dịch khi OpenAI và Anthropic có thể nối tiếp SpaceX IPO. Họ coi SpaceX như một sự kiện thanh khoản, chứ không phải một công ty cần phân tích tỉ mỉ trong Excel.
Đây cũng là lời cảnh báo từ Scott Sacknoff. Scott Sacknoff, người quản lý Chỉ số SPADE Defense, cho rằng đợt IPO của SpaceX đã đẩy nhiệt tình của các nhà đầu tư chính thống lên gần mức hưng phấn phi lý, giá cổ phiếu của các công ty vũ trụ giao dịch công khai đã tăng từ 60% đến 100% trong năm nay. Ở mức định giá 1,75 nghìn tỷ USD, những người thực sự có thể kiếm lời giống như các nhà giao dịch hơn là những người mua và nắm giữ dài hạn.
Nhà giao dịch nhìn vào cung cầu, nhà đầu tư dài hạn nhìn vào lộ trình hiện thực hóa định giá.
Trên lộ trình này có ba điểm kiểm tra.
Điểm kiểm tra đầu tiên là Starlink. Nó phải tiếp tục chuyển đổi tăng trưởng người dùng, ARPU, kết nối di động và khách hàng doanh nghiệp/chính phủ thành dòng tiền. Trong buổi roadshow của SpaceX, Connectivity được đưa vào thị trường tiềm năng trị giá 1,6 nghìn tỷ USD, trong đó Starlink Broadband tương ứng 870 tỷ USD, Starlink Mobile tương ứng 740 tỷ USD. Thị trường này không nhỏ, nhưng thị trường công khai sẽ trước tiên tập trung vào chất lượng doanh thu, chứ không phải TAM.
Điểm kiểm tra thứ hai là AI. Trong buổi roadshow của SpaceX, cơ hội dài hạn của AI được ghi nhận ở mức 26,5 nghìn tỷ USD, và đề xuất lộ trình triển khai vệ tinh tính toán AI từ năm 2028. Reuters Breakingviews ngày 24 tháng 4 gọi tuyên bố thị trường này là "sự phi lý ở cấp độ hành tinh", lý do rất đơn giản: tổng thị trường tiềm năng 28,5 nghìn tỷ USD đã vượt quá một phần năm GDP toàn cầu. Ở đây không phải nói AI không có giá trị, mà là SpaceX đã đặt cược độ co giãn định giá vào phần khó xác minh nhất.
Điểm kiểm tra thứ ba là chiết khấu quản trị. Theo S-1/A của SpaceX, dựa trên cơ cấu cổ phần sau khi đợt phát hành này hoàn tất, Musk sẽ kiểm soát khoảng 82,4% quyền biểu quyết cổ phiếu phổ thông. Cổ phiếu phổ thông Class B có 10 phiếu mỗi cổ phiếu, Class A có 1 phiếu mỗi cổ phiếu. Trong thư ngỏ ngày 13 tháng 5 gửi SpaceX từ Kiểm soát viên Thành phố New York, Kiểm soát viên Bang New York và CEO của CalPERS, ba bên đại diện cho tổng tài sản quản lý vượt quá 1 nghìn tỷ USD, và yêu cầu SpaceX áp dụng một cổ phiếu một phiếu, hoặc thiết lập điều khoản hoàng hôn không quá 7 năm cho quyền biểu quyết siêu hạng.
Mike Alves từ Kiplinger đã đưa ra một phiên bản giải thích theo hướng lạc quan cho vấn đề này. Ông cho rằng, trong các công ty thông thường, quyền kiểm soát như vậy có thể là yếu tố loại trừ giao dịch, nhưng thị trường của SpaceX có thể cho rằng "có được sự tiếp xúc" quan trọng hơn quản trị. Ẩn ý ở đây là, nhà đầu tư không mua quyền quản trị, mà mua quyền chọn để Musk tiếp tục lãnh đạo.
Bản trình bày này đã biến SpaceX từ một công ty tên lửa thành một tổ hợp cơ sở hạ tầng. Phố Wall giờ đây phải quyết định xem trong tổ hợp này có bao nhiêu là dòng tiền thực, bao nhiêu là lộ trình công nghệ tương lai, và bao nhiêu là phần phí bảo hiểm dành cho Musk.
Nếu chỉ nhìn vào bản trình bày, SpaceX đã kể một câu chuyện rất hoàn chỉnh. Tên lửa giúp hạ chi phí, Starlink kết nối người dùng, AI thu hút nhu cầu tính toán, và tính toán quỹ đạo tiếp tục nâng cao giới hạn.
Nhưng nếu nhìn vào phản ứng của Phố Wall, một câu chuyện khác cũng rất hoàn chỉnh.
Morningstar đang chờ giá thấp hơn, Damodaran chờ một đợt điều chỉnh lớn, Scottish Mortgage không định giá danh mục đầu tư của mình ở mức giá mục tiêu IPO, PitchBook và một số tổ chức sẵn sàng tìm lý do cho phí bảo hiểm nền tảng, các tài khoản giao dịch theo dõi tiềm năng mua từ chỉ số và thanh khoản ngắn hạn, còn hệ thống lương hưu thì theo dõi quyền kiểm soát.
Tên lửa của SpaceX không gây tranh cãi. Tranh cãi nằm ở chỗ: nhà đầu tư sẵn sàng trả bao nhiêu cho cả bầu trời phía sau những tên lửa đó.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan