Đồ họa giải thích định giá IPO nghìn tỷ của SpaceX: Bỏ qua "giá cố định" bắt buộc của Phố Wall, cơ sở nào cho mức 135 đô la?

Ngày 2 tháng 6, SpaceX đã nộp S-1 sửa đổi lên SEC, công bố chi tiết định giá IPO: 135 USD/cổ phiếu, phát hành 555,6 triệu cổ phiếu phổ thông loại A, tương ứng định giá khoảng 1,77 nghìn tỷ USD, huy động 75 tỷ USD. Ngày 12 tháng 6 niêm yết trên Nasdaq, mã SPCX. Đây là đợt IPO công nghệ lớn nhất lịch sử, gấp hơn 2,5 lần kỷ lục huy động vốn IPO năm 2019 của Saudi Aramco.
Nhưng cùng ngày công bố định giá, Morningstar đưa ra báo cáo nghiên cứu lần đầu với quan điểm hoàn toàn khác. Theo phân tích của chuyên gia Nicolas Owens sử dụng mô hình DCF, giá trị hợp lý thực tế của SpaceX khoảng 780 tỷ USD, chưa bằng một nửa định giá IPO.
Giữa hai con số này là khoảng cách 990 tỷ USD. Cách tính ra khoảng cách này quyết định liệu đợt IPO này có phải là đợt niêm yết công ty công nghệ lớn nhất lịch sử hay chỉ là một canh bạc định giá quá nóng.
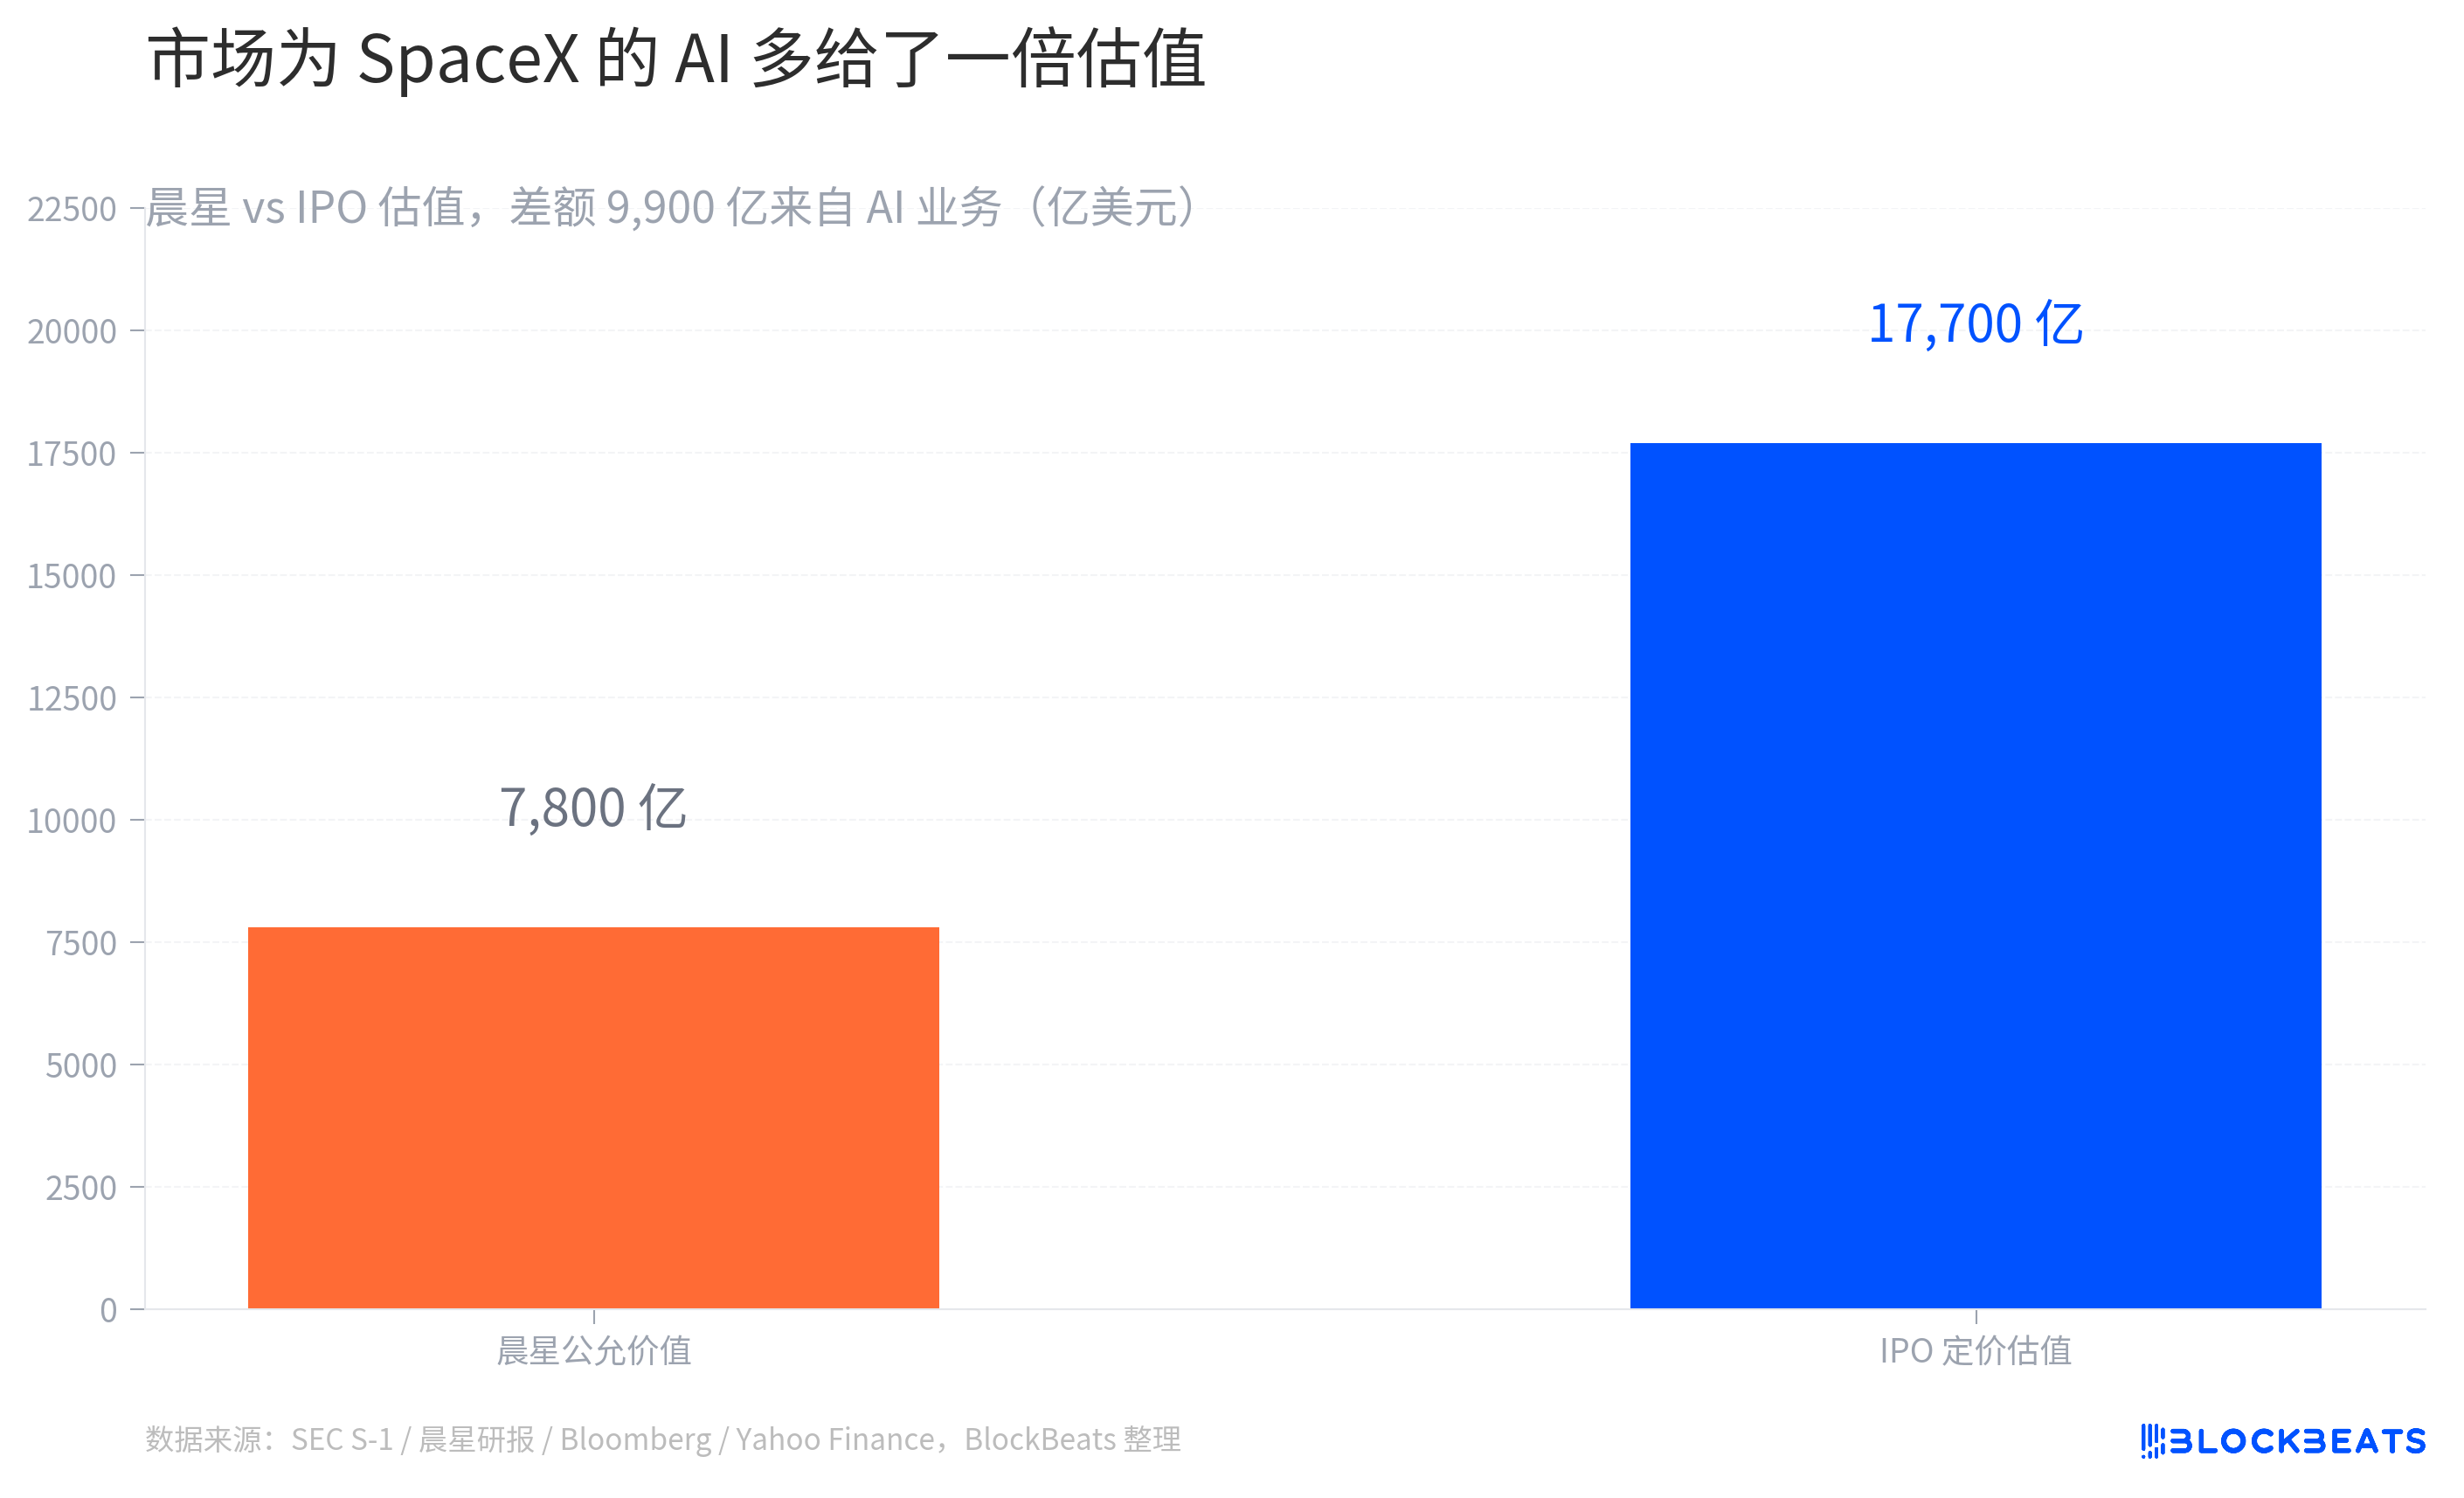
Theo báo cáo của Morningstar, con số 780 tỷ không phải là mức chiết khấu đồng loạt, mà được cộng dồn từ hai phần. Định giá DCF cho mảng kinh doanh cốt lõi (phóng tên lửa cộng với dịch vụ vệ tinh internet Starlink) là 611 tỷ USD. Mảng AI (sức mạnh tính toán của xAI cộng với kế hoạch trung tâm dữ liệu quỹ đạo của SpaceX) được định giá 170 tỷ USD theo kịch bản có trọng số xác suất. Cộng hai phần lại được 780 tỷ.
Khoảng cách hoàn toàn nằm ở bội số định giá của mảng AI. Định giá IPO đưa toàn bộ công ty lên 1,77 nghìn tỷ, sau khi trừ đi mảng kinh doanh cốt lõi 611 tỷ, thị trường định giá mảng AI ở mức 1,16 nghìn tỷ, gấp 6,8 lần so với Morningstar. Khoảng chênh lệch 990 tỷ USD thực chất là số tiền thị trường sẵn sàng trả thêm cho câu chuyện AI của SpaceX.
Morningstar đưa ra hai lý do cụ thể cho mức chiết khấu. Thứ nhất, tính khả thi và hiệu quả kinh tế trong tương lai của mảng AI chưa được kiểm chứng. xAI vừa hoàn tất huy động vốn vào tháng 5 với mức định giá 965 tỷ, nhưng bản cáo bạch tiết lộ năm 2025 lỗ hoạt động 6,4 tỷ USD, doanh thu 3,2 tỷ, còn trung tâm dữ liệu quỹ đạo dự kiến đến năm 2028 mới bắt đầu triển khai. Định giá mảng kinh doanh chưa tạo ra dòng tiền ở quy mô nghìn tỷ là điểm khác biệt lớn nhất giữa định giá IPO và định giá DCF. Thứ hai là rủi ro quản trị, quyền biểu quyết 85,1% của Musk cộng với các điều khoản mua lại xAI được Morningstar đánh dấu riêng là bất ổn định lớn.
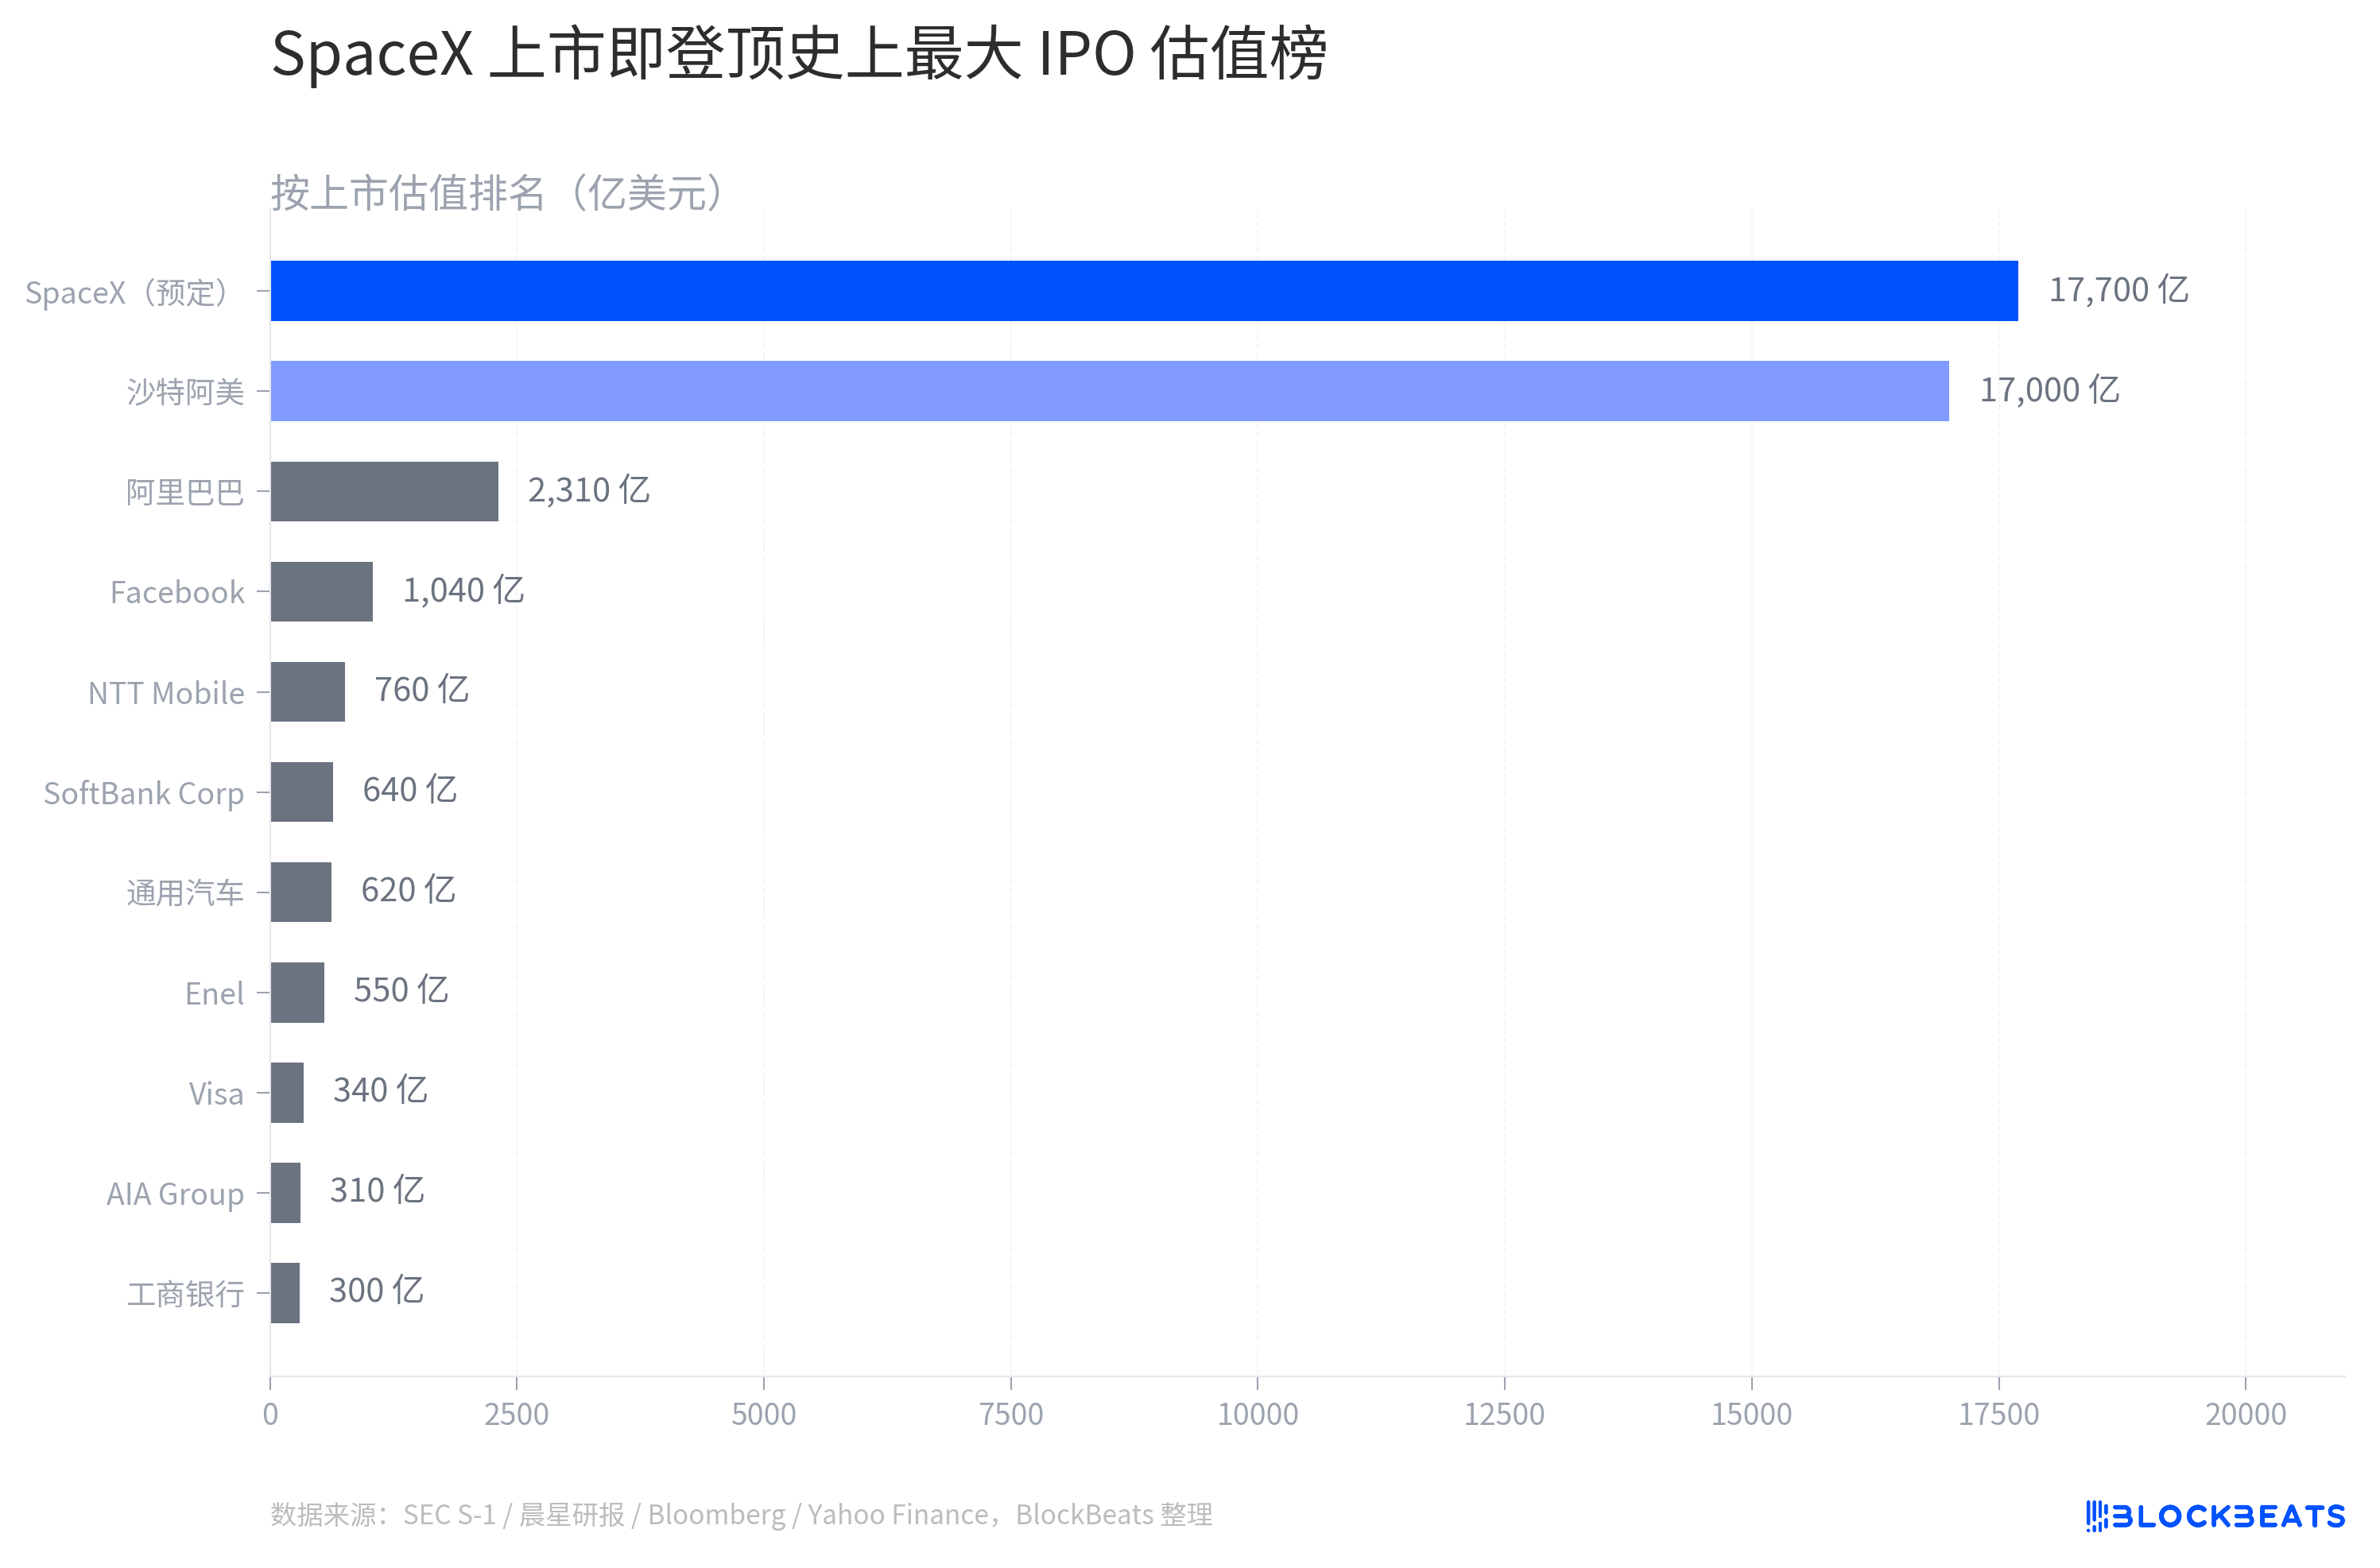
Đặt SpaceX vào bảng xếp hạng IPO lớn nhất lịch sử sẽ trực quan hơn. Trước SpaceX, IPO có định giá lớn nhất toàn cầu là Saudi Aramco, khi niêm yết năm 2019 có định giá 1,7 nghìn tỷ USD, cho đến nay vẫn là đỉnh cao của bảng xếp hạng này.
SpaceX trị giá 1,77 nghìn tỷ USD, cao hơn Saudi Aramco 70 tỷ USD. Nhưng mức độ so sánh giữa hai công ty này là cực kỳ thấp. Saudi Aramco sở hữu trữ lượng dầu thô lớn nhất thế giới, và khi IPO vào năm 2019, đã là một gã khổng lồ tài nguyên có lợi nhuận ổn định. SpaceX vẫn đang đốt tiền, với lỗ hoạt động hợp nhất năm 2025 là 2,6 tỷ USD.
Đáng so sánh hơn là Alibaba, đứng thứ hai trong bảng xếp hạng. Alibaba được định giá 231 tỷ USD khi IPO năm 2014, chỉ bằng 13% so với 1,77 nghìn tỷ USD của SpaceX. Trong 20 năm qua, ngoại trừ Saudi Aramco, không có đợt IPO nào tiến gần đến quy mô của SpaceX. Khi IPO, SpaceX ngay lập tức bước vào nhóm vốn hóa của các công ty nghìn tỷ như Apple, Nvidia, Microsoft – những công ty phải mất hàng chục năm hoạt động trên thị trường đại chúng mới đạt được điều này.
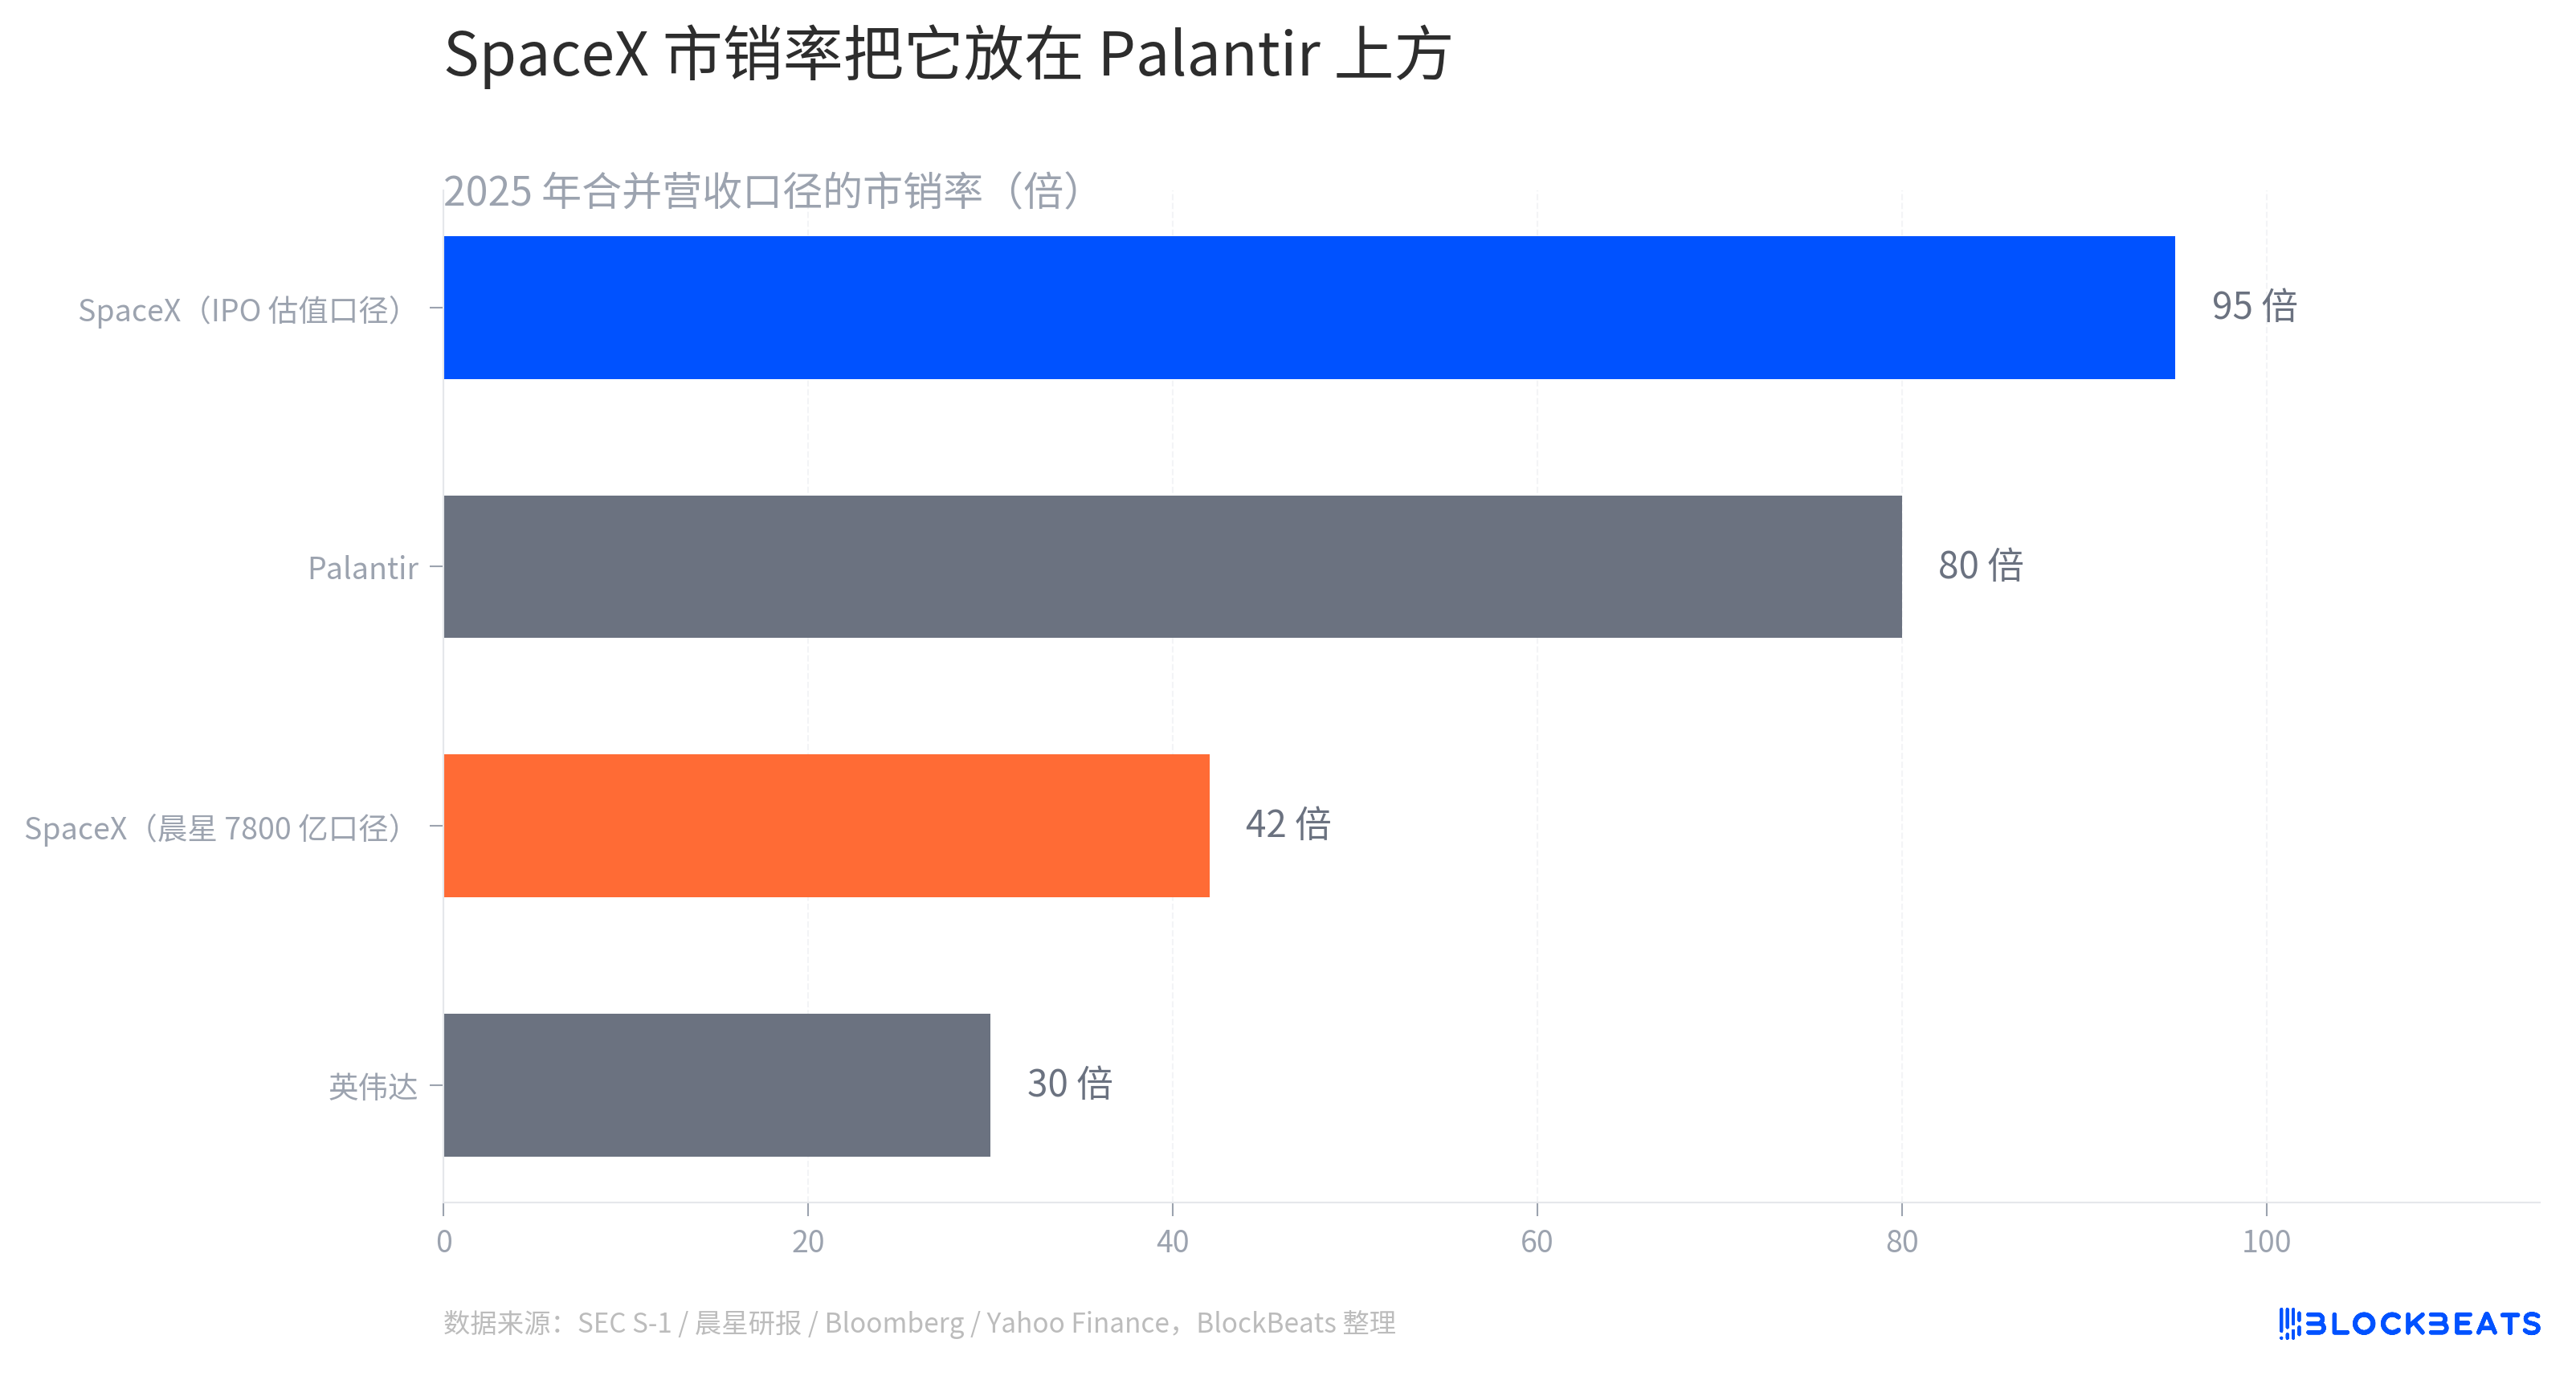
Tính theo tỷ lệ giá trên doanh thu (P/S) càng thấy rõ tranh cãi về định giá. Định giá 1,77 nghìn tỷ USD của SpaceX chia cho doanh thu hợp nhất năm 2025 là 18,7 tỷ USD, tỷ lệ P/S khoảng 95 lần.
Nvidia, trong thời kỳ nóng nhất của làn sóng AI, có tỷ lệ P/S khoảng 30 lần. Palantir, như một "mẫu cực đoan của cổ phiếu AI", khoảng 80 lần. Định giá IPO của SpaceX trực tiếp đẩy tỷ lệ P/S của Nvidia lên hơn gấp ba, và còn cao hơn Palantir một đoạn.
Tính theo mức 780 tỷ USD của Morningstar, tỷ lệ P/S của SpaceX cũng là 42 lần, vẫn cao hơn Nvidia. Ngay cả khi áp dụng mức định giá thận trọng nhất, SpaceX vẫn được định giá đắt đỏ. Giữa hai con số 1,77 nghìn tỷ và 780 tỷ USD, không có khoảng "hợp lý", chỉ có sự khác biệt giữa "đắt" và "rất đắt".
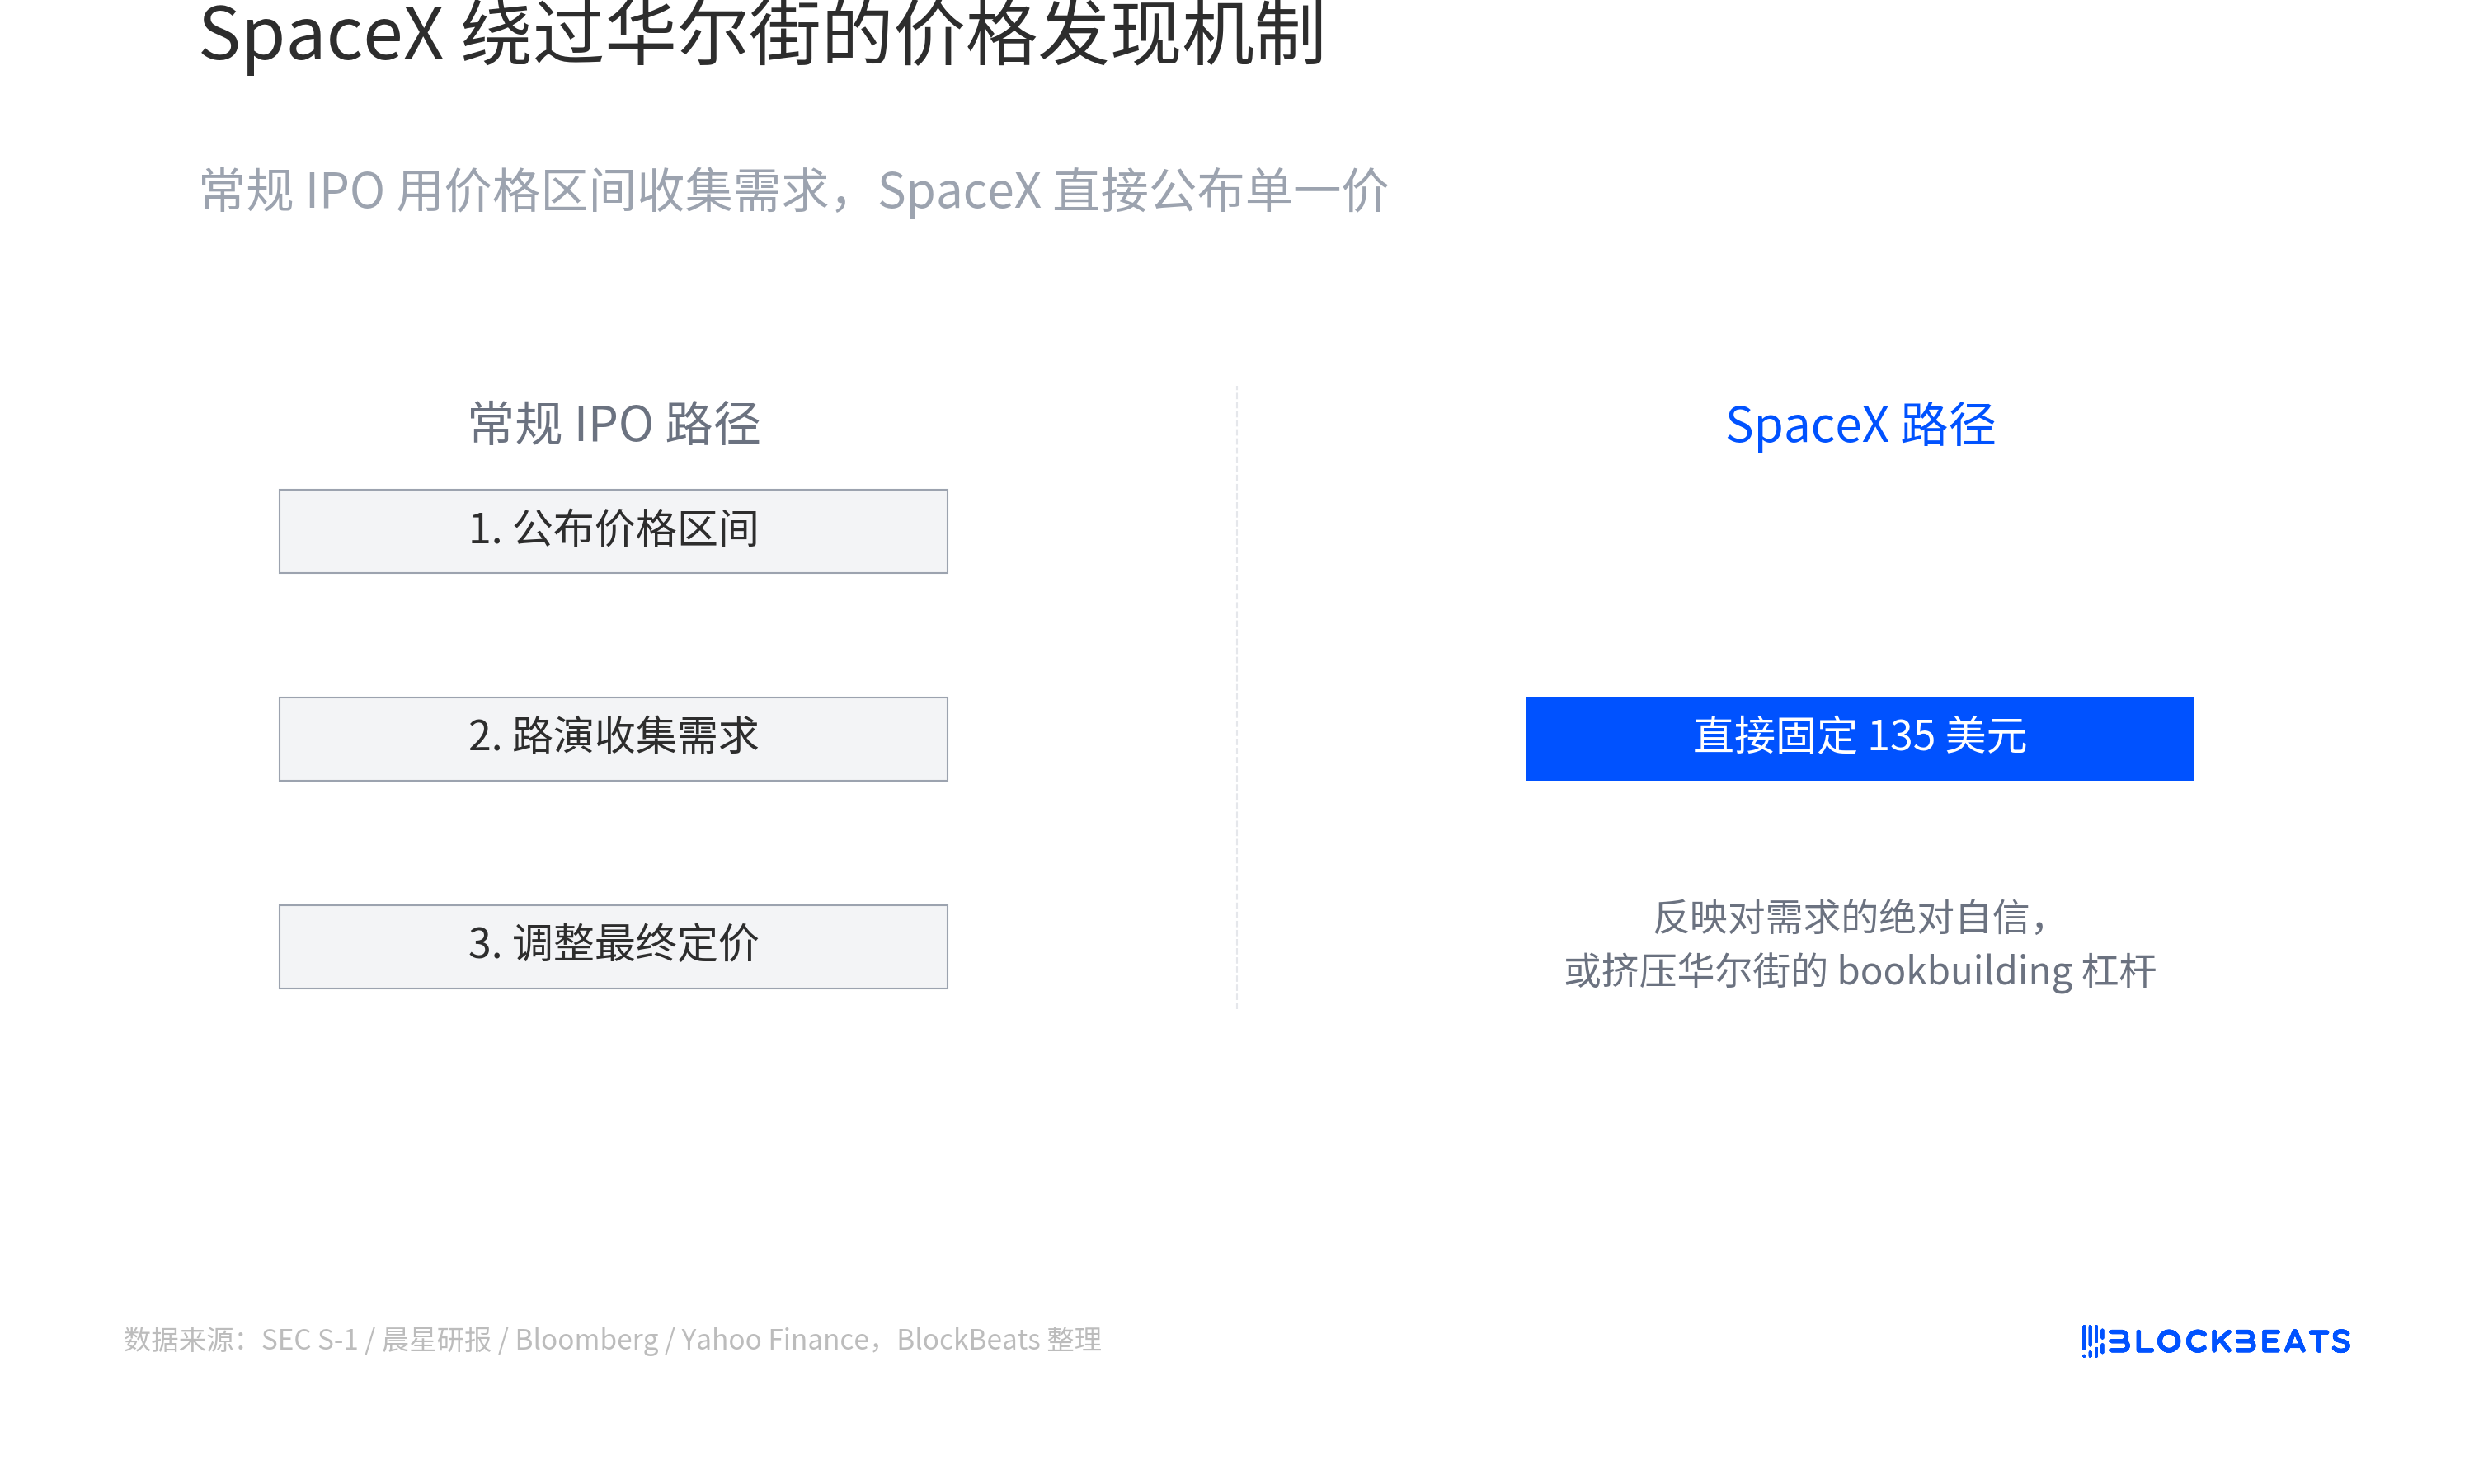
Cuối cùng, đáng phân tích là chính phương thức phát hành của SpaceX. Các đợt IPO lớn thông thường sử dụng khoảng giá để công bố giá phát hành, ví dụ "110 đến 150 USD một cổ phiếu", sau đó điều chỉnh dựa trên phản hồi từ các nhà đầu tư tổ chức trong quá trình roadshow. Cơ chế này gọi là bookbuilding, một công cụ khám phá giá mà các ngân hàng đầu tư Phố Wall đã sử dụng trong nhiều thập kỷ.
SpaceX đã bỏ qua bước này. Bản sửa đổi S-1 trực tiếp công bố một mức giá cố định duy nhất là 135 USD, không để lại khoảng. Điều này có nghĩa là SpaceX không cần thị trường cho nó biết cường độ nhu cầu; nó đã tự biết. Hay nói cách khác, nó chọn không để các ngân hàng đầu tư điều chỉnh con số này.
IPO với giá cố định cực kỳ hiếm trong 20 năm qua. Saudi Aramco đã sử dụng phương pháp tương tự trong một phần phát hành IPO, và một số ít doanh nghiệp nhà nước Trung Quốc cũng từng làm. Cách làm này truyền tải hai tín hiệu. Một là sự tự tin tuyệt đối vào nhu cầu, cho rằng ngay cả với giá cố định, cổ phiếu vẫn sẽ được đăng ký mua vượt mức. Hai là sự chèn ép có chủ ý vào quyền định giá của Phố Wall. Trong quy trình bookbuilding thông thường, các ngân hàng đầu tư thông qua việc điều chỉnh khoảng giá để dành không gian thương lượng cho khách hàng tổ chức, cuối cùng hạ thấp giá phát hành để tạo ra chênh lệch từ cú nhảy giá trong ngày đầu tiên. Giá cố định của SpaceX khiến cơ chế này không thể hoạt động.
Một sự kiện nhỏ xảy ra tại San Francisco có thể coi là minh chứng cho đợt IPO này. Cùng tuần đó, một căn nhà cổ xây năm 1907 tại khu Duboce Triangle, San Francisco được rao bán với giá 2,995 triệu USD, chủ nhà tuyên bố chấp nhận cổ phần của nhân viên OpenAI hoặc Anthropic làm phương thức thanh toán. Trong vòng 24 giờ niêm yết, đã nhận được rất nhiều phản hồi.
Đây không phải trường hợp cá biệt. Vào tháng 4, một nhân viên ngân hàng đầu tư đã niêm yết một trang viên tại quận Marin, cũng ghi rõ chấp nhận cổ phần của Anthropic. Hàng nghìn nhân viên công ty AI tại vùng Vịnh đang nắm giữ cổ phiếu giấy trị giá hàng triệu USD, nhưng việc bán ra bị hạn chế, khiến họ giàu trên sổ sách nhưng thiếu tiền mặt. Khi SpaceX đẩy định giá công ty công nghệ tư nhân lên 1,77 nghìn tỷ USD, còn OpenAI và Anthropic lần lượt đạt 852 tỷ và 965 tỷ USD, cổ phiếu công nghệ tư nhân đang trở thành một loại tiền tệ thay thế thực sự.
Định giá đắt đỏ không phải điều duy nhất đáng bàn trong đợt IPO này. Nó đồng thời đang định nghĩa lại thế nào là tiền tệ, thế nào là tài sản, và Wall Street còn bao nhiêu tiếng nói trong việc định giá các công ty công nghệ.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan