Đằng sau giá trị thị trường 2 nghìn tỷ của SpaceX: Tại sao Musk luôn có thể sắp xếp trước nước cờ tiếp theo?
Tiêu đề gốc: "Đọc hiểu câu chuyện hai nghìn tỷ của SpaceX: Tại sao mỗi nước cờ của Musk luôn có thể được sắp xếp trước?"
Tác giả gốc: siqi, Geek Park
Ngày 12 tháng 6, ngay khi SpaceX chính thức niêm yết, Musk đã chọn đến căn cứ tàu vũ trụ Starship ở Texas, cùng với hàng trăm nhân viên, từ xa bấm chuông khai trương Nasdaq.
Tại hiện trường, anh ấy dùng giọng điệu tự giễu quen thuộc: "Nếu năm đó ai đó nói với tôi rằng sẽ có ngày hôm nay, tôi chắc chắn nghĩ người đó đang phê thuốc. Vì ngay cả bản thân tôi lúc đó cũng nghĩ công ty này sẽ phá sản."
Ngày hôm đó, SpaceX chính thức lên sàn Nasdaq với giá phát hành 135 USD, huy động khoảng 75 tỷ USD; ngay khi mở cửa đã tăng, trong phiên có lúc vượt 176 USD, vốn hóa chạm mốc 2 nghìn tỷ USD trong thời gian ngắn.
Từ năm 2002, khi không mua được tên lửa mà buộc phải khởi nghiệp, cho đến nay hoàn thành đợt IPO lớn nhất trong lịch sử thương mại nhân loại, hành trình 24 năm này chứa đầy những câu chuyện phản trực giác, phản đồng thuận.
Công ty này trên danh nghĩa là chế tạo tên lửa, nhưng mảng tên lửa không có lãi; thành tựu nổi bật nhất là thu hồi tên lửa, nhưng giá trị vốn hóa lại được nâng đỡ bởi hai câu chuyện khác — Starlink và "sức mạnh tính toán không gian" vừa được viết vào bản cáo bạch.
Chúng tôi đã tổng hợp 15 câu chuyện nhỏ tiêu biểu nhất trong số đó, hy vọng có thể giúp bạn hiểu rõ hơn về SpaceX.
1. Điểm khởi đầu của SpaceX đến từ một "hành động PR" của một doanh nhân mới nổi
Năm 2001, Musk vừa rút tiền từ PayPal muốn tự bỏ tiền túi thực hiện một dự án truyền thông mang tên "Mars Oasis": chi một hai chục triệu USD để đưa một nhà kính mini lên sao Hỏa, chụp ảnh cây xanh mọc trên đất đỏ, nhằm thúc đẩy Quốc hội tăng ngân sách cho NASA.
Nhưng anh ấy bị kẹt ở chi phí vận chuyển. Tên lửa châu Âu quá đắt, ba lần đến Moscow mua tên lửa đạn đạo đã ngừng hoạt động lại bị coi là người ngoài ngành và bị gạt đi.
Trong nhiều bài phát biểu công khai và phỏng vấn truyền thông sau đó, Musk cho biết, sau thất bại, anh nhận ra rằng thứ cản trở con người lên sao Hỏa không phải là ý chí công chúng, cũng không phải ngân sách Quốc hội, mà chính là giá tên lửa. Vì vậy, "giúp NASA gây quỹ" đã biến thành "tự làm tên lửa rẻ hơn".
Năm 2002, SpaceX chính thức thành lập.
2. Sáu năm đầu, công ty này liên tục "thất bại"
Từ 2002 đến 2008, ba lần phóng đầu tiên của Falcon 1 đều thất bại.
Thời đó, toàn bộ bí quyết chế tạo tên lửa đều bị khóa chặt trong hệ thống hàng không vũ trụ quốc gia. SpaceX không thể mua được bản vẽ, cũng không thuê được người. Sau này, Musk tự thuật lại và nói đùa rằng: ông nhận chức kỹ sư trưởng của công ty vì "những người giỏi đều không muốn đến".
Điều tàn khốc hơn nữa là bản chất vật lý của tên lửa: nó không thể được kiểm tra đầy đủ trên mặt đất, cách học duy nhất là phóng, nổ tung, và làm lại. "Ba lần thất bại liên tiếp" là học phí mà một công ty phải trả để tự học hàng không vũ trụ bằng đạn thật – chỉ có điều học phí này tính bằng hàng chục triệu đô la, và số tiền của Musk chỉ đủ trả cho bốn lần.
3. Lần phóng thứ tư thành công, mở ra kỷ nguyên "hàng không vũ trụ thương mại"
Ngày 28 tháng 9 năm 2008, Falcon 1 phóng lần thứ tư thành công – tên lửa nhiên liệu lỏng đầu tiên do tư nhân tài trợ đi vào quỹ đạo Trái Đất.
Trước đó, "hàng không vũ trụ" mặc định là cuộc chơi của quốc gia: chính phủ chi tiền, hệ thống làm việc.
Ba tháng sau, NASA trao hợp đồng vận chuyển hàng hóa cho Trạm Vũ trụ Quốc tế (CRS) trị giá 1,6 tỷ đô la cho công ty vừa thoát chết trong gang tấc này. "Hàng không vũ trụ thương mại" với tư cách một ngành công nghiệp, phải đến ngày hôm đó mới chính thức ra đời.
4. Cách chơi mới của hàng không vũ trụ thương mại
Mua sắm hàng không vũ trụ truyền thống là "cộng dồn chi phí" (cost-plus): nhà thầu chi bao nhiêu báo bấy nhiêu, chính phủ cộng thêm một khoản lợi nhuận – chi càng nhiều, lời càng lớn, không ai có động lực tiết kiệm.
Trong chương trình vận chuyển hàng hóa thương mại (COTS/CRS), NASA đưa cho SpaceX hợp đồng giá cố định: một giá chốt, tiết kiệm được là của bạn, vượt quá thì tự chịu. Điều khoản mua sắm tưởng chừng khô khan này mới thực sự là điểm khởi đầu thể chế cho hàng không vũ trụ thương mại, lần đầu tiên biến việc "làm tên lửa rẻ hơn" thành một công việc kinh doanh có lãi.
Sự ám ảnh về chi phí xuyên suốt của SpaceX sau này, một nửa là bản tính, một nửa là bị ép buộc bởi hợp đồng này.
5. Công nghệ tái sử dụng: Khiến bên A sẵn lòng trả tiền cho "công nghệ không đáng tin cậy"
Ngày 21 tháng 12 năm 2015, tầng một của tên lửa Falcon 9 lần đầu tiên hạ cánh thành công trở lại mặt đất – đúng 13 năm kể từ ngày thành lập công ty.
Trước đó, sự ám ảnh về tái sử dụng của SpaceX đã trải qua một quá trình dài thử nghiệm và thất bại: trong hai lần bay đầu tiên của Falcon 9 vào năm 2010, họ đã thử dùng dù để thu hồi tầng một – tên lửa chưa kịp mở dù đã tan rã khi quay trở lại khí quyển. Từ năm 2013, họ chuyển sang phương án đẩy ngược, và trong hơn hai năm sau đó, đã thử gần chục lần: có lần rơi thẳng xuống biển, có lần phát nổ và nghiêng đổ trên boong sà lan, không một quả nào trở về nguyên vẹn.
Nhưng hầu hết các thử nghiệm này không phải là các bài kiểm tra chuyên dụng tự chi trả, mà được gắn vào các vụ phóng có trả phí của khách hàng – cùng một tên lửa, vừa thực hiện nhiệm vụ, vừa tiến hành thí nghiệm. Tải trọng của khách hàng được đưa vào quỹ đạo trong nửa đầu hành trình, tiền trao cháo múc; tầng một của tên lửa sau khi giao hàng, theo thông lệ ngành vốn là rác thải vứt xuống biển, SpaceX chỉ tiện đường tập hạ cánh.
Cách tính của Musk là: nổ thì nổ rác; thành công thì lịch sử hàng không vũ trụ được viết lại. Vì vậy, thực chất SpaceX đã dùng các đơn đặt hàng của NASA như học bổng, miễn phí học xong "tấm bằng tái sử dụng". Giờ đây, tỷ lệ thành công của Falcon 9 là khoảng 99,4%, với 165 lần phóng trong năm 2025, chỉ thất bại 3 lần trong việc thu hồi.
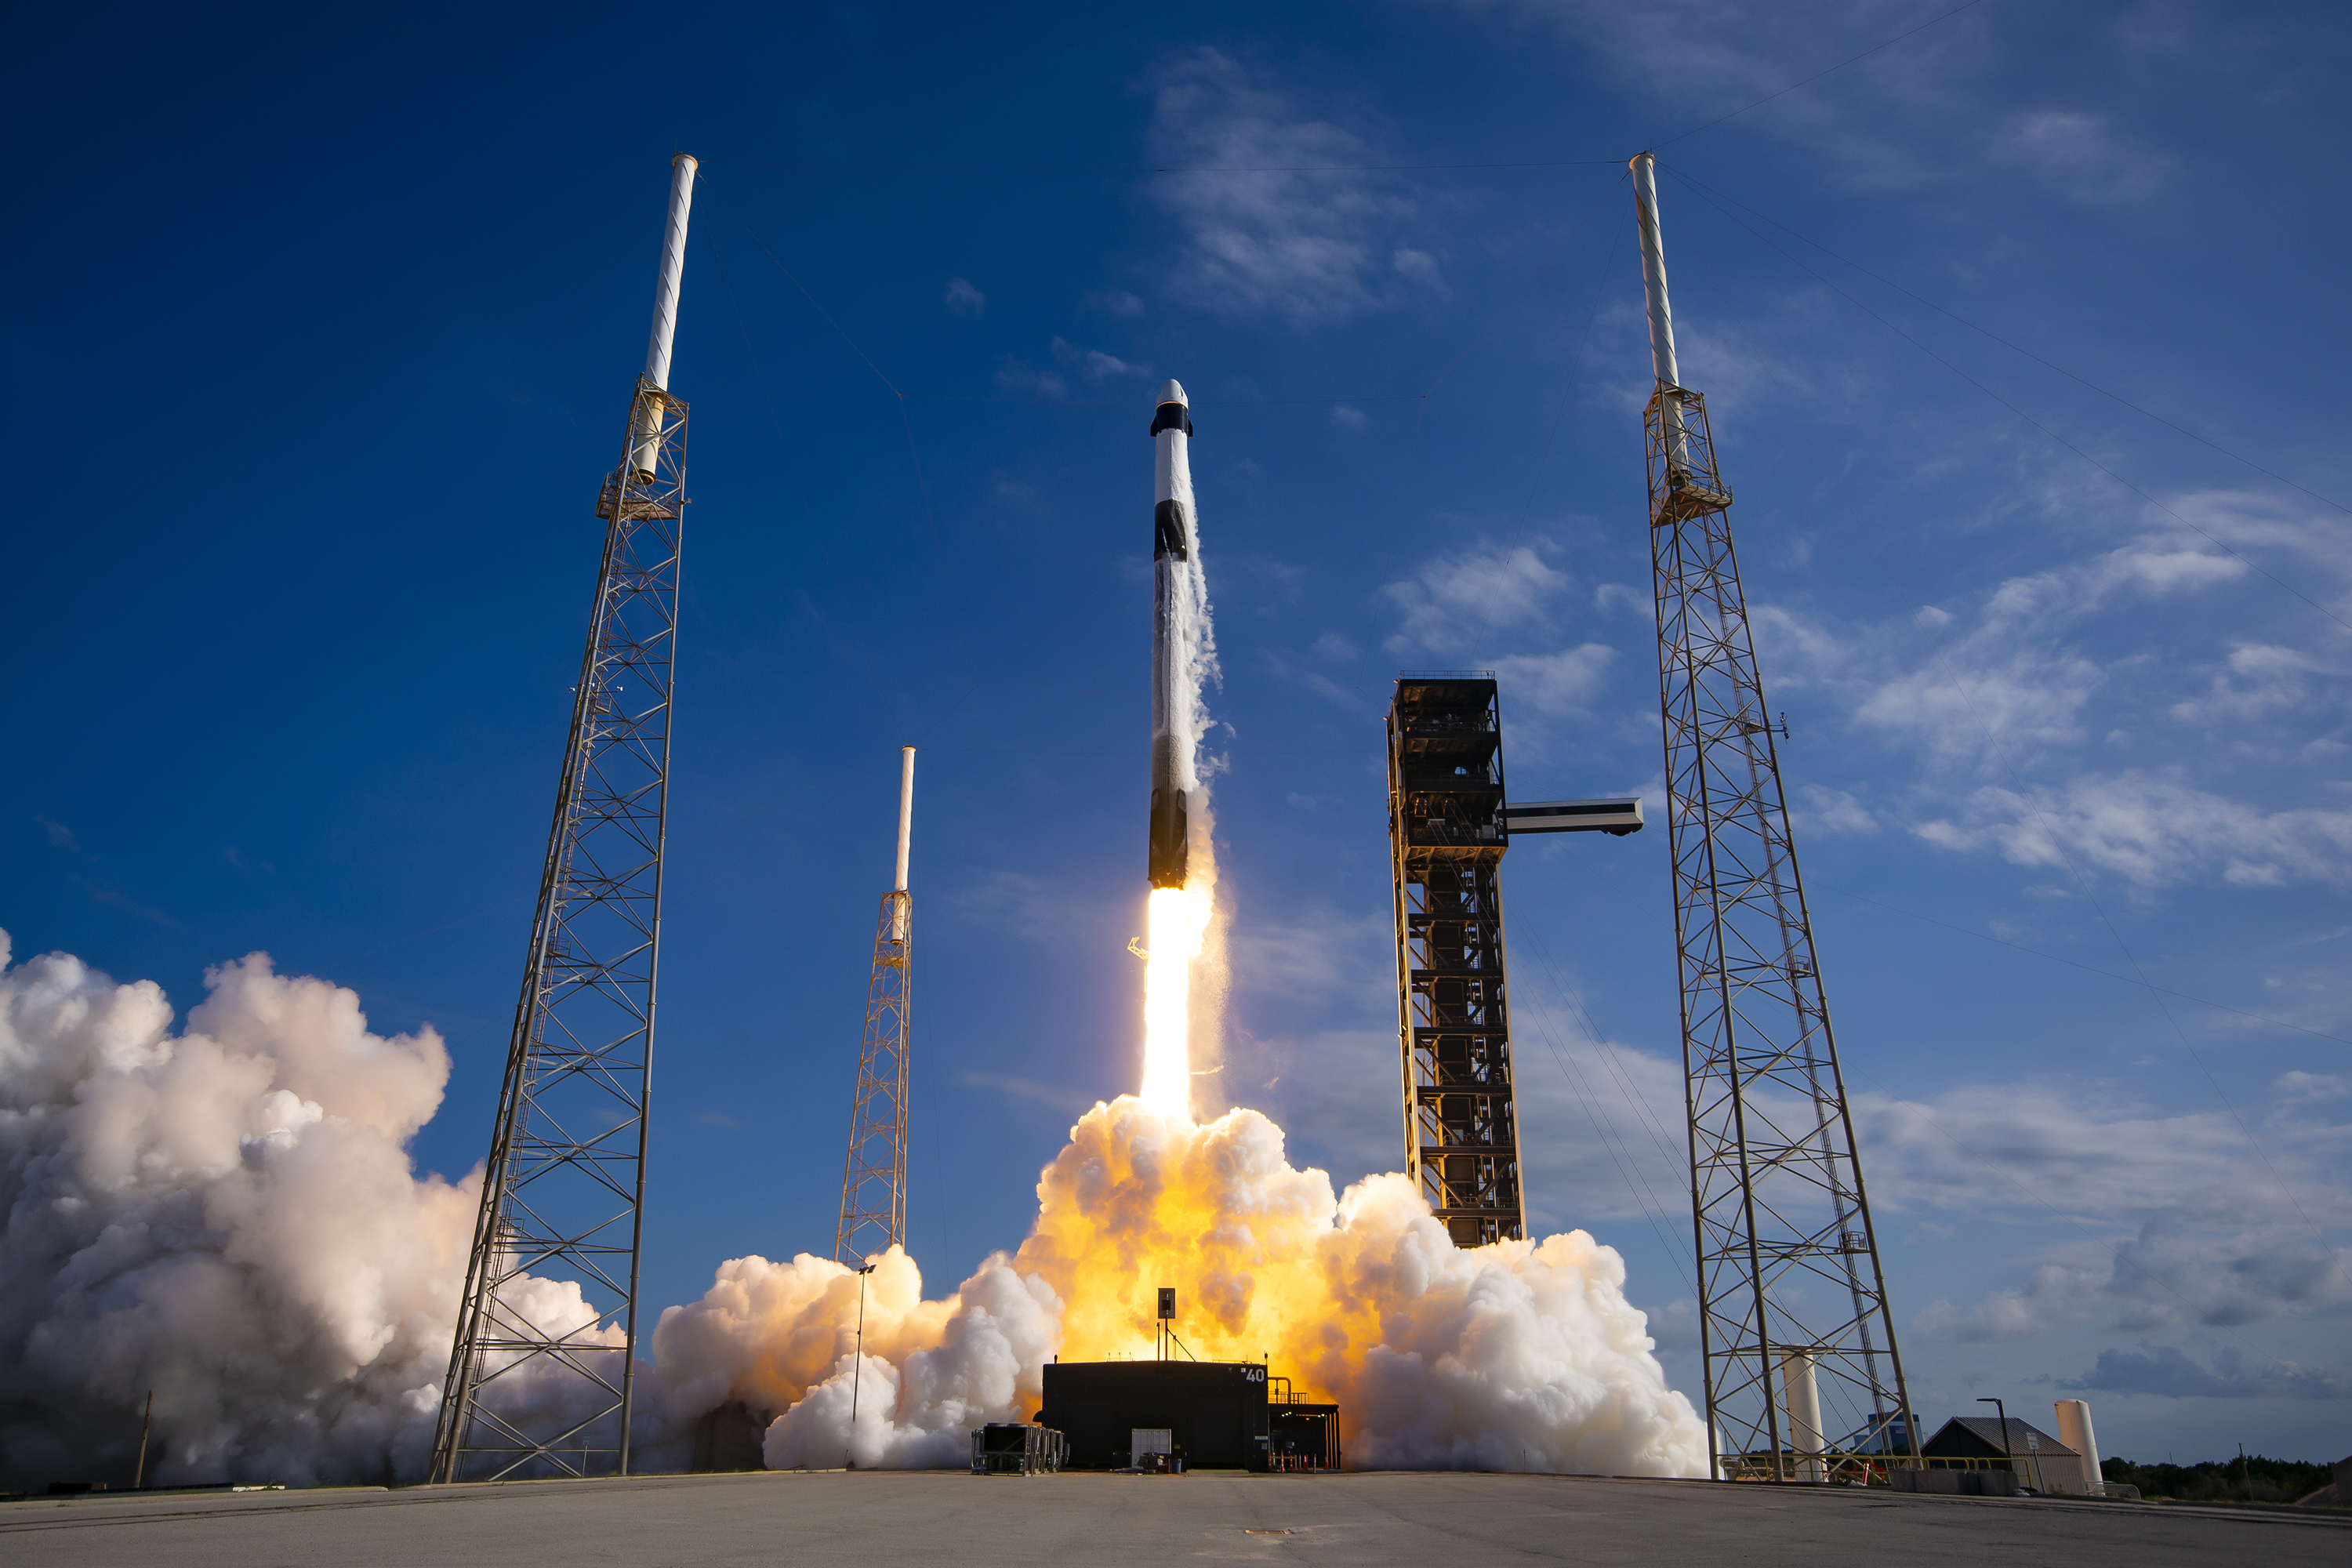
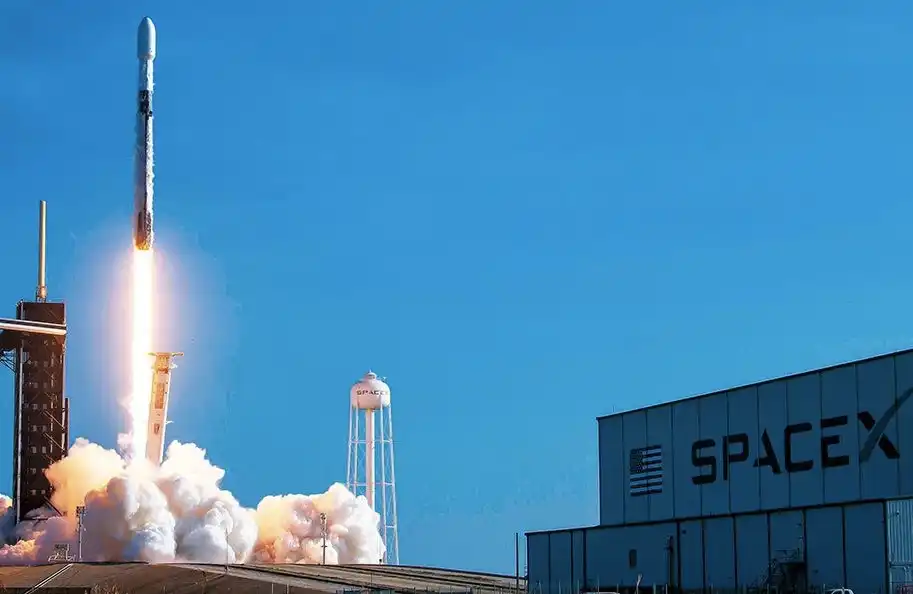
Tên lửa Falcon 9 thực hiện vụ phóng thương mại
Nguồn ảnh: SpaceX
6. SpaceX hôm nay: StarLink kiếm tiền nuôi AI
Hồ sơ đăng ký chứng khoán cho thấy, năm 2025 doanh thu tổng cộng của SpaceX là 18,7 tỷ USD, lỗ ròng 4,9 tỷ USD.
Nhưng khi tách ra theo từng bộ phận, câu chuyện hoàn toàn khác: mảng kết nối của StarLink đóng góp khoảng 4,4 tỷ USD lợi nhuận kinh doanh trong một năm, là mảng duy nhất có lãi trong toàn công ty; mảng vũ trụ của tên lửa lỗ nhẹ khoảng 660 triệu USD – chủ yếu do đầu tư khoảng 3 tỷ USD vào phát triển Starship.
Lỗ hổng thực sự là xAI được hợp nhất vào báo cáo: lỗ kinh doanh khoảng 6,4 tỷ USD trong một năm, một công ty đã nuốt trọn lợi nhuận của StarLink mà vẫn chưa đủ.
Nói cách khác, nếu chỉ nhìn vào "SpaceX cũ" (tên lửa + StarLink), nó đã là một công ty có lãi; thứ khiến nó "lỗ" trở lại chính là AI mà nó mua cho câu chuyện tiếp theo.
7. StarLink là "khách hàng nội bộ" mà Musk đã sắp xếp trước cho tên lửa tái sử dụng
Tháng 1 năm 2015, Musk công bố công khai dự án StarLink, đó là "mạng băng thông rộng trên trời" của SpaceX sử dụng hàng chục nghìn vệ tinh nhỏ quỹ đạo thấp, bán dịch vụ internet cho người dùng mặt đất – đặc biệt là những nơi như biển, hoang dã, vùng sâu vùng xa mà cáp quang và trạm gốc không thể với tới.
Cùng năm đó vào tháng 12, Falcon 9 mới lần đầu tiên hạ cánh thành công. Nghĩa là, trước khi "tên lửa giá rẻ" được chứng minh, "khách hàng của tên lửa giá rẻ" đã được lập dự án nội bộ.
Đây không phải là sự trùng hợp, mà là hai nửa của cùng một bài toán: thị trường phóng tên lửa toàn cầu chỉ có giá trị 5-6 tỷ đô la mỗi năm, và trong thập kỷ qua hầu như không thay đổi. Vì vậy, năng lực vận chuyển giá rẻ đưa vào thị trường này hoàn toàn không đủ để "no"; ngược lại, để triển khai một mạng lưới hàng nghìn đến hàng chục nghìn vệ tinh trên toàn cầu, nếu không có năng lực vận chuyển giá rẻ, bài toán sẽ không thể tính được.
8. Starship chưa thành công, nhưng "thị trường người mua" của nó đã thay đổi một vòng
Câu chuyện đặt cược sớm tương tự cũng xảy ra với tên lửa hạng nặng thế hệ tiếp theo Starship.
Năm 2014, SpaceX đặt nền móng cho căn cứ Starship tại Boca Chica, Texas – năm đó, Falcon 9 thậm chí chưa một lần thu hồi thành công. Thế hệ trước chưa hạ cánh, thế hệ tiếp theo đã khởi công.
Đáng chú ý hơn là sự thay đổi của bên mua: câu chuyện ban đầu của Starship xoay quanh "con người" – di cư lên Sao Hỏa, du lịch vũ trụ, Musk đã kể điều này trong nhiều năm; nhưng sau khi khái niệm sức mạnh tính toán trong không gian nổi lên, bên mua hàng đầu của Starship lặng lẽ chuyển thành "trung tâm dữ liệu".
Logic không thay đổi: Falcon 9 có sức chở khoảng 20 tấn lên quỹ đạo Trái Đất tầm thấp, bên mua là Starlink; Starship dự kiến có sức chở 100-150 tấn (quỹ đạo Trái Đất tầm thấp, giá trị dự kiến), khách du lịch không thể tiêu thụ hết sức chở lớn như vậy, nhưng thiết bị cần thiết cho trung tâm dữ liệu không gian có thể làm được.
Mỗi khi tên lửa lớn hơn một cỡ, Musk phải "tạo ra" một bên mua lớn hơn về mặt thương mại cho chúng.
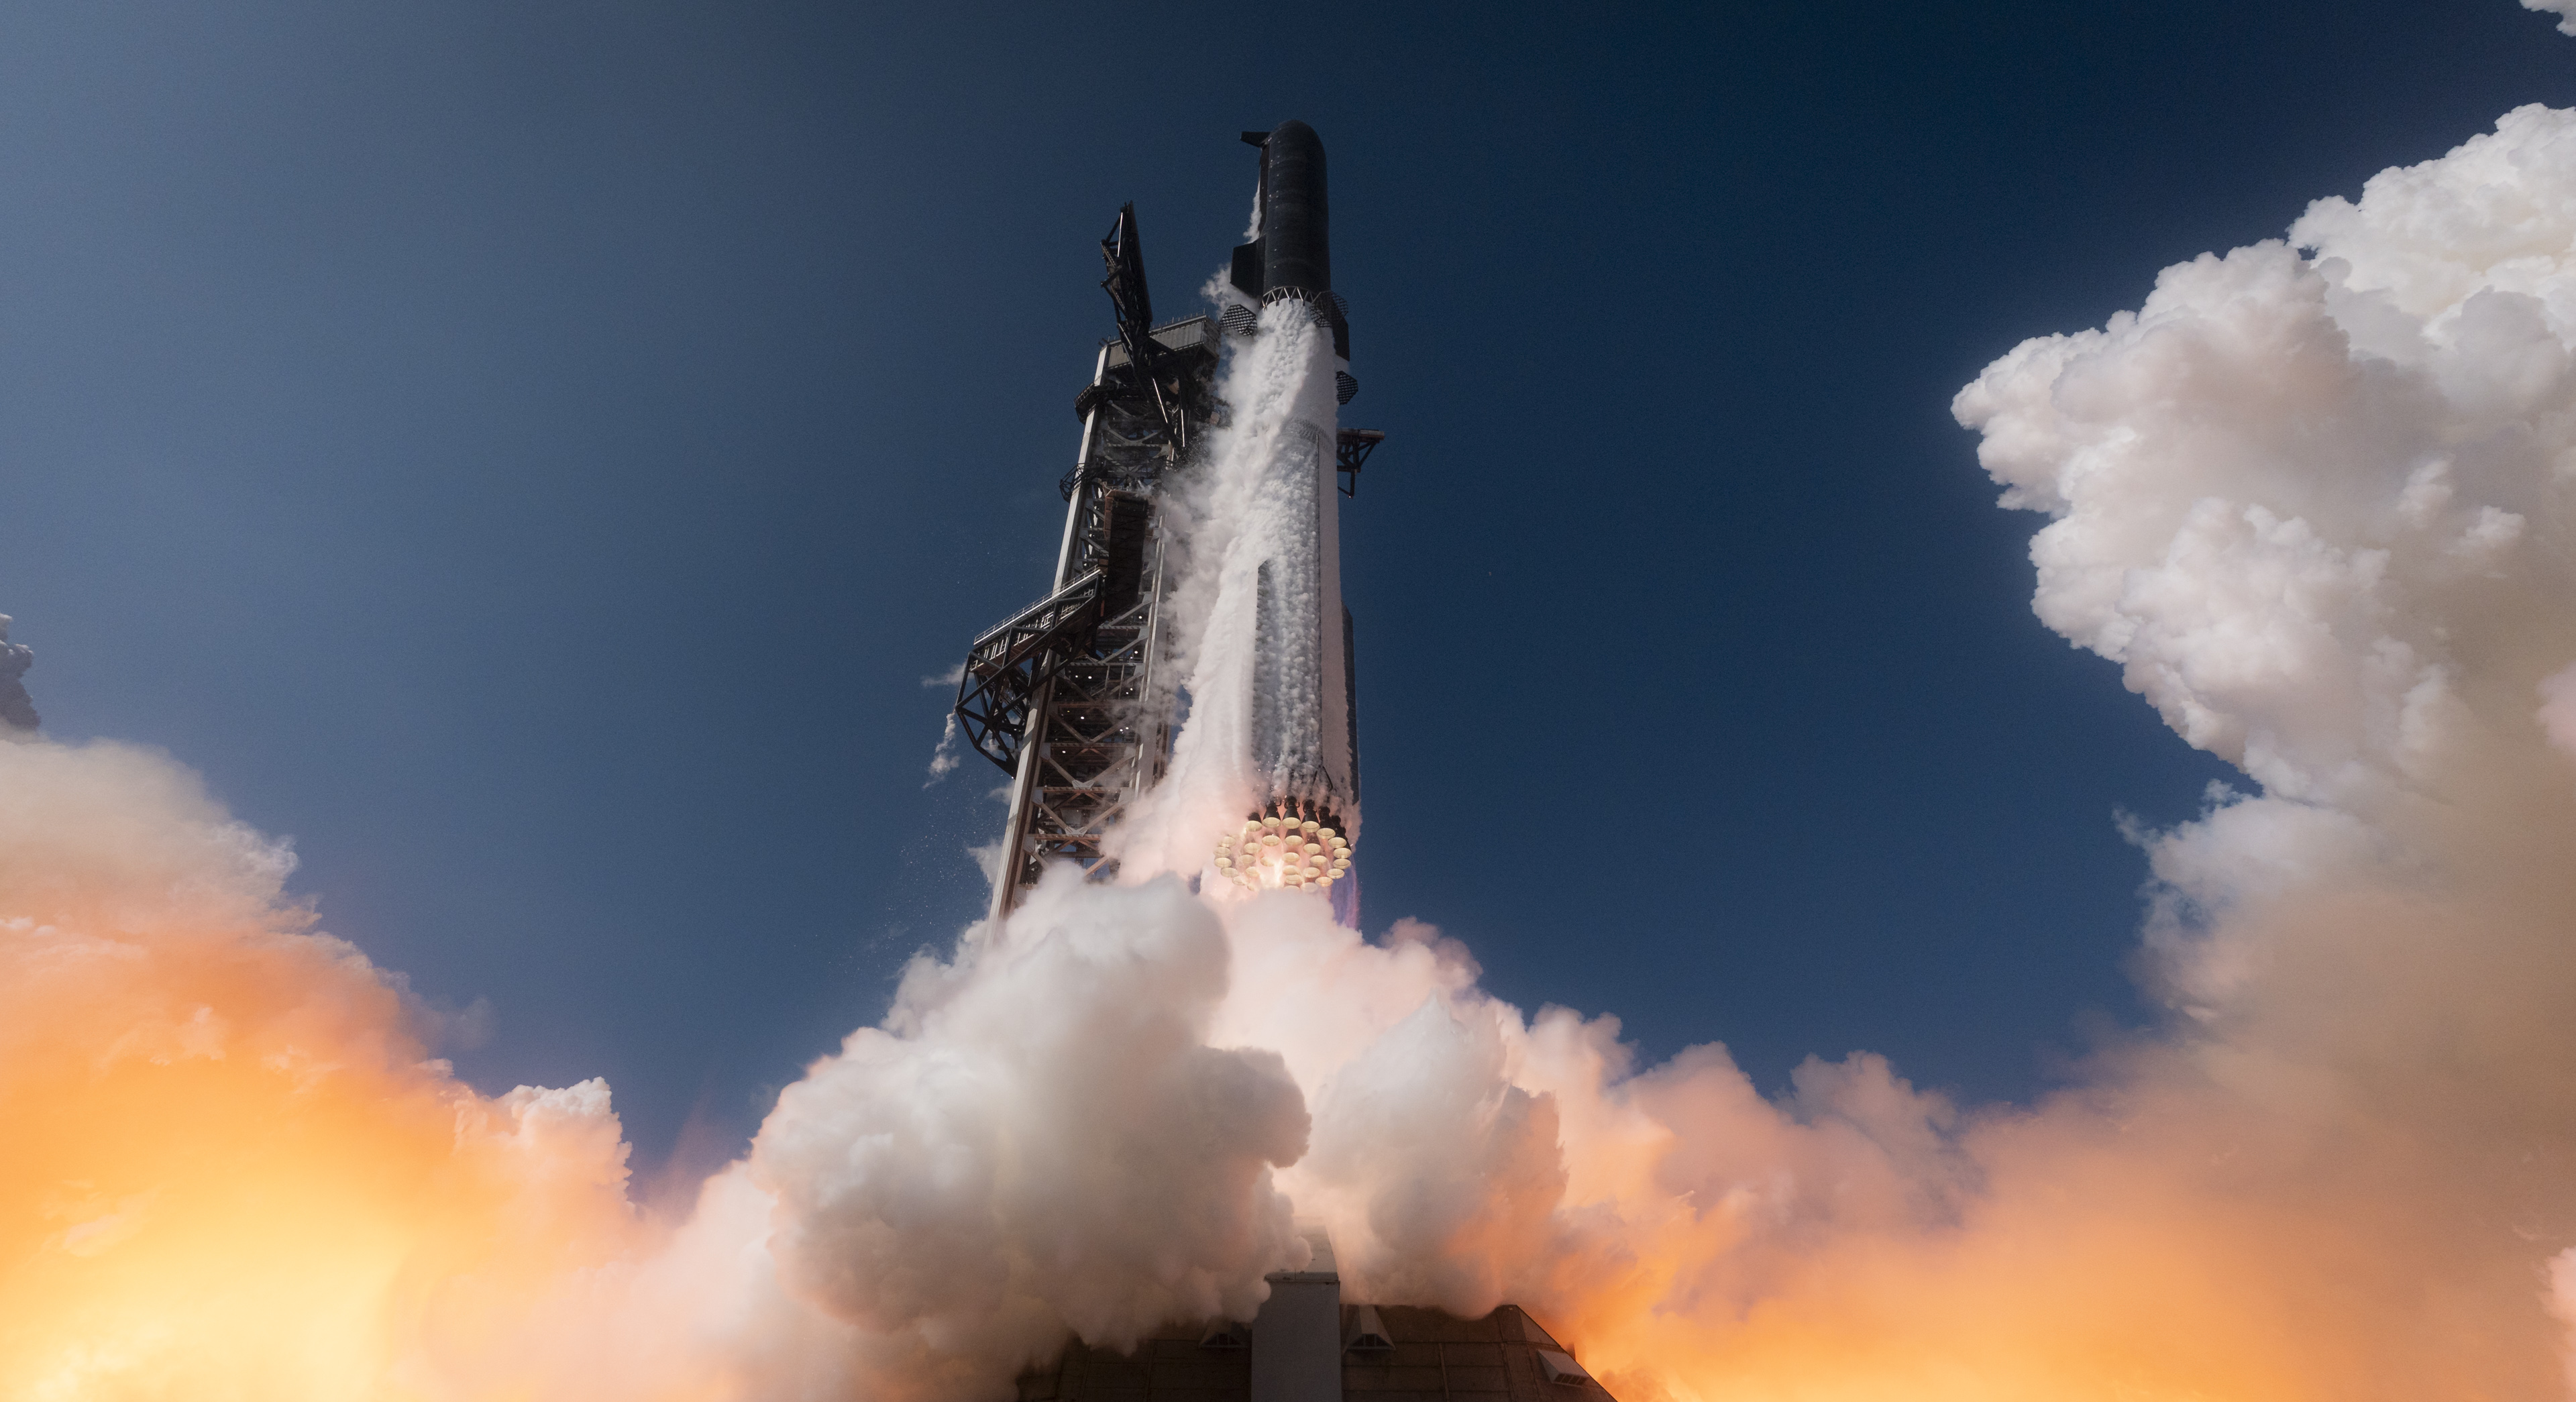
Starship V3 lần đầu tiên phóng lên, mang theo tổng cộng 33 động cơ đẩy Raptor V3
Nguồn ảnh: SpaceX
9. "Đũa gắp tên lửa"
Ngày 13 tháng 10 năm 2024, chuyến bay thử nghiệm lần thứ năm của Starship, hai cánh tay cơ khí trên tháp phóng đã kẹp chặt bộ đẩy đang hạ xuống giữa không trung, gây bão trên toàn mạng.
Trước đó, Falcon 9 đã chứng minh rằng tên lửa có thể "thu hồi" và "bay lại" – nhưng mỗi lần quay lại phải ra biển vớt, đưa về nhà máy tân trang, chu kỳ tính bằng tuần, về bản chất vẫn là "sửa chữa rồi dùng lại". Còn Starship hướng đến một điều khác: giống như máy bay, hạ cánh, kiểm tra, tiếp nhiên liệu, rồi cất cánh lại.
Chân hạ cánh là trọng lượng chết, chiếm sức chở; hạ cánh ở xa thì phải vận chuyển. Để bộ đẩy quay trở lại trực tiếp vào lòng tháp phóng, có nghĩa là nơi nó hạ cánh cũng là nơi nó cất cánh lại – các khâu trung gian bị nén đến mức tối đa, mục tiêu quay vòng từ "tuần" thành "giờ".
Cái gọi là "đũa gắp tên lửa" thực chất chỉ ra hình thái cuối cùng của tên lửa trong mắt SpaceX: từ có thể thu hồi, đến "vận hành như chuyến bay thương mại".
10. Không nhất thiết cần "Starlink nội địa", nhưng nhất định cần "năng lực vận chuyển nội địa"
"Phiên bản Trung Quốc của StarLink" là một câu chuyện phổ biến, nhưng có một sự thật thường bị bỏ qua: Starlink giải quyết bài toán "trạm mặt đất không với tới được" – trên biển, nơi hoang dã, vùng dân cư thưa thớt; trong khi Trung Quốc lại sở hữu mạng lưới thông tin mặt đất có phủ sóng mạnh nhất toàn cầu, nên trải nghiệm dịch vụ kiểu Starlink trong nước vốn dĩ bị hạn chế.
Vấn đề thực sự nằm ở một tầng khác: Vệ tinh không chỉ có một mục đích duy nhất là thông tin – viễn thám, định vị, và sức mạnh tính toán không gian trong tương lai, mỗi thứ đều cần đưa một lượng lớn thứ lên trời một cách rẻ và với tần suất cao.
Nói cách khác, Trung Quốc có thể không sao chép "sản phẩm" Starlink, nhưng không thể tránh khỏi "năng lực vận chuyển" đằng sau Starlink. Đối với ngành hàng không vũ trụ thương mại Trung Quốc, "có cần một mạng lưới trên trời hay không" không phải là vấn đề cốt lõi nhất, "có bàn tay dệt lưới hay không" mới là điều quan trọng.
11. Phá vỡ lá cờ "không bao giờ IPO"
SpaceX từng là công ty kiên quyết nhất ở Thung lũng Silicon với khẩu hiệu "không bao giờ IPO". Lý do công khai của Musk là chủ nghĩa ngắn hạn của thị trường vốn không tương thích với mục tiêu siêu dài hạn như Sao Hỏa.
Bước ngoặt xảy ra vào quý 4 năm ngoái: Tăng trưởng người dùng và thu nhập trên mỗi người dùng của Starlink đều thấy rõ trần, trong khi chi phí vốn cho câu chuyện mới "sức mạnh tính toán không gian" lớn đến mức chỉ có thị trường công khai mới có thể gánh nổi.
Bản cáo bạch tiết lộ, chỉ riêng trong quý 1 năm 2026, chi phí vốn cho mảng AI đã vượt quá tổng của hai mảng không gian và kết nối.
Vì vậy, IPO không phải là lễ kỷ niệm kết thúc, mà là một hành động huy động vốn cho ván cược lớn tiếp theo.
12. Sức mạnh tính toán không gian là "sự đồng thuận", chi tiết vẫn là ẩn số
Khái niệm sức mạnh tính toán không gian tuy mới, nhưng thực sự là siêu đồng thuận mà ngành công nghệ đã nhanh chóng đạt được trong nửa năm qua, hầu như không ai còn công khai phản đối.
Nhưng khi đào sâu thêm một tầng, tất cả các chi tiết kỹ thuật dường như không có câu trả lời chung:
Trung tâm dữ liệu không gian trông như thế nào? Không có định nghĩa sản phẩm công khai. Nó xử lý loại dữ liệu nào, dữ liệu đến từ đâu? Cũng không ai biết.
Mượn lý thuyết ba yếu tố kinh điển của ngành AI – thuật toán đang chạy đua trên mặt đất, nhưng "dữ liệu" và "triển khai sức mạnh tính toán" trong bối cảnh không gian vẫn còn là khoảng trống. Huấn luyện trước hay suy luận? Cả hai có yêu cầu hoàn toàn khác nhau về cung cấp điện, tản nhiệt, kết nối mạng, và thiết kế vệ tinh tương ứng cũng hoàn toàn khác. Một hướng đi được định giá bằng nghìn tỷ đô la, nhưng hình thái sản phẩm vẫn chưa hội tụ.
Tất nhiên, nếu nhìn từ góc độ khác, điều này chính xác có nghĩa là trên bàn cờ vẫn còn rất nhiều ghế trống chưa được chiếm.
13. Thung lũng Silicon đổ tiền thật vào "Sức mạnh tính toán vũ trụ"
Các gã khổng lồ công nghệ tại Thung lũng Silicon không chỉ dừng lại ở lời nói khi ủng hộ sức mạnh tính toán vũ trụ.
· Elon Musk, thông qua một đợt tái cấu trúc công ty trị giá nghìn tỷ USD, đã hợp nhất SpaceX và xAI. Hồ sơ chào bán cổ phiếu nêu rõ, trung tâm dữ liệu trên quỹ đạo sẽ được triển khai sớm nhất vào năm 2028.
· Google khởi động "Dự án Suncatcher": công bố bài báo kỹ thuật, lên kế hoạch phóng hai vệ tinh nguyên mẫu tích hợp TPU tự phát triển, và đang đàm phán hợp đồng phóng với SpaceX.
· Blue Origin của Jeff Bezos đã nộp đơn xin cấp phép "Dự án Sunrise" cho 51.600 vệ tinh trung tâm dữ liệu lên Ủy ban Truyền thông Liên bang Mỹ vào tháng 3 năm 2026.
· Cựu CEO Google, Eric Schmidt, đã mua lại công ty tên lửa Relativity Space vào năm 2025, với mục đích công khai là đưa trung tâm dữ liệu lên quỹ đạo.
· Starcloud, có sự tham gia đầu tư của NVIDIA, đã đưa một chip H100 lên quỹ đạo vào tháng 11 năm 2025 và hoàn thành việc huấn luyện mô hình trên quỹ đạo.
Mua công ty, sáp nhập tài sản, nộp đơn xin giấy phép, phóng vệ tinh – cuộc đua xây dựng cơ sở hạ tầng của mọi người đã bắt đầu.
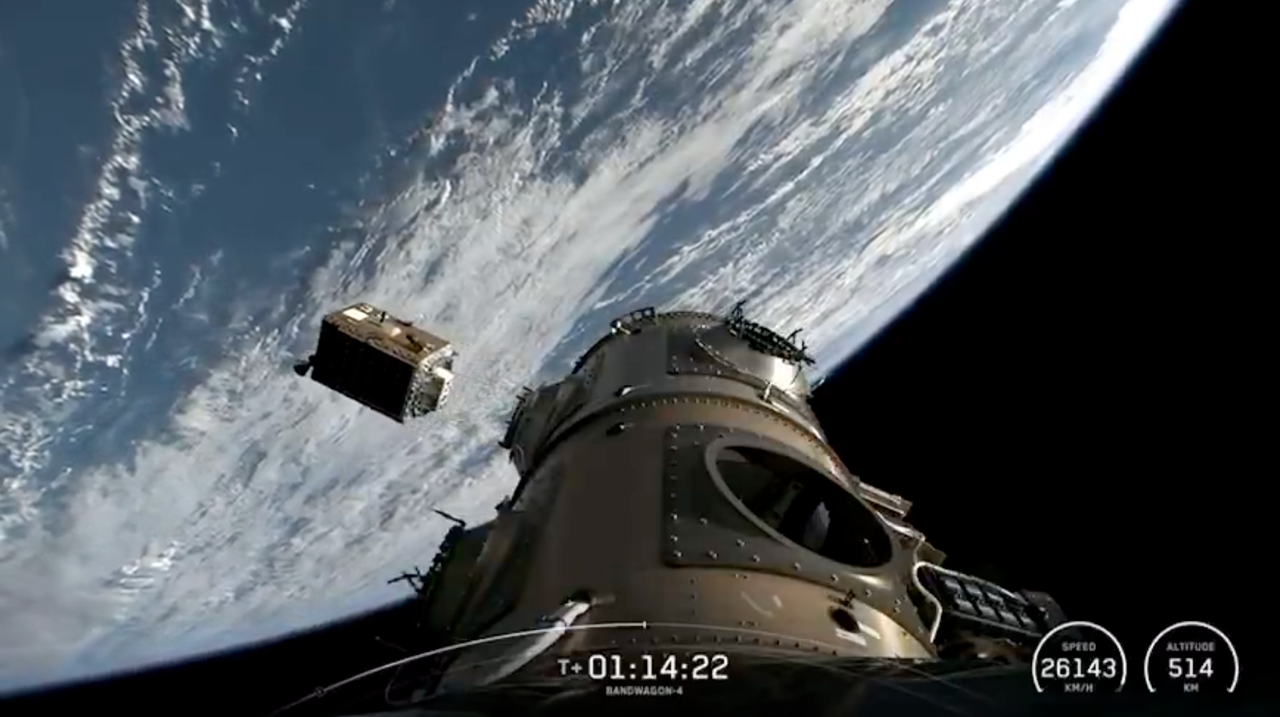
Startup Starcloud của Thung lũng Silicon đưa NVIDIA H100 GPU lên quỹ đạo vào tháng 11 năm 2025
Nguồn hình ảnh: Starcloud
14. Bảng tính chi phí lạnh lùng
Có một kỹ sư hàng không vũ trụ từng công bố tính toán: Xây dựng một trung tâm dữ liệu quỹ đạo công suất 1 GW (khoảng 4.300 vệ tinh, bao gồm vận hành 5 năm) sẽ tiêu tốn hơn 50 tỷ USD – gấp khoảng ba lần so với quy mô tương đương trên mặt đất.
Để lật ngược bảng tính này, ước tính chung trong ngành là chi phí đưa lên quỹ đạo phải giảm xuống dưới khoảng 200 USD mỗi kg, trong khi chi phí phóng tương ứng của Falcon 9 hiện nay (xin lưu ý, "chi phí phóng" và "chi phí đưa lên quỹ đạo" không hoàn toàn giống nhau) vào khoảng 2.000–3.000 USD mỗi kg. Sự chênh lệch giữa hai con số này ít nhất là một bậc độ lớn.
Bậc độ lớn này cần một loại tên lửa hạng nặng có thể tái sử dụng hai tầng như Starship để bù đắp và giảm chi phí. Vì vậy, lộ trình của sức mạnh tính toán vũ trụ gắn chặt với tiến độ của Starship. Câu chuyện thật hay giả, cuối cùng sẽ được kiểm chứng bằng mỏ hàn và bệ phóng.
15. Câu chuyện lớn hơn
Nhìn lại lịch sử phát triển của SpaceX, một khách hàng không thể mua được tên lửa giá rẻ đã buộc họ trở thành bên cung cấp; sau đó họ lại tự tạo ra bên mua cho mình (Starlink); giờ đây, họ đang đặt trước một bên mua lớn hơn cho thế hệ tên lửa tiếp theo (sức mạnh tính toán trong không gian).
Trong 24 năm qua, họ đã biến công nghệ tái sử dụng tên lửa và Starlink – những câu chuyện mà trước khi thành hiện thực không ai tin – thành sự thật. Hôm nay, tờ phiếu hẹn chưa được thanh toán mang tên sức mạnh tính toán trong không gian đã xuất hiện trên thị trường công khai với mức định giá mục tiêu khoảng 1,75 nghìn tỷ USD.
Câu chuyện lần này lớn hơn trước, và giá vé cũng đắt hơn.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan