Giải mã Morningstar: Nếu Tesla và SpaceX sáp nhập, ai sẽ phải trả giá cao hơn?
Tesla và SpaceX thuộc sở hữu của Musk đang trở thành hai công ty quy mô nghìn tỷ USD với mối liên hệ kinh doanh ngày càng chặt chẽ. Khi SpaceX bước vào thị trường đại chúng, một câu hỏi mang tính tưởng tượng cao hơn bắt đầu thu hút sự chú ý: liệu hai công ty cuối cùng có đi đến sáp nhập?
Morningstar trong một báo cáo nghiên cứu công bố ngày 9 tháng 6 chỉ ra rằng việc sáp nhập Tesla và SpaceX có logic kinh doanh đầy đủ. Cả hai công ty đều đang đầu tư quy mô lớn vào trí tuệ nhân tạo, và xây dựng chuỗi cung ứng xoay quanh chip, năng lượng, lái xe tự động và trung tâm dữ liệu, giao thoa kinh doanh trong tương lai có thể mở rộng hơn nữa.
Nhưng so với sự cộng hưởng công nghệ, điều thực sự quyết định giao dịch có thể đạt được hay không có thể là bất đồng về định giá giữa cổ đông hai bên.
Theo mức giá IPO 135 USD/cổ phiếu của SpaceX tại thời điểm báo cáo được công bố, vốn hóa ngầm định của nó đạt khoảng 1,8 nghìn tỷ USD, cao hơn 20% so với vốn hóa khoảng 1,5 nghìn tỷ USD của Tesla lúc đó. Tuy nhiên, ước tính giá trị hợp lý của Morningstar dành cho SpaceX chỉ là 63 USD/cổ phiếu.
Điều này có nghĩa là, ngay cả khi hai bên có tính bổ trợ cao về kinh doanh, cổ đông Tesla cũng không nhất thiết sẵn lòng trả cho mức định giá cao của SpaceX. Còn đối với cổ đông SpaceX, tham gia sáp nhập với mức định giá thấp hơn đáng kể so với giá IPO cũng thiếu sức hấp dẫn.
Mối liên hệ kinh doanh giữa Tesla và SpaceX đã sâu sắc đến mức nào?
Trên thực tế, mối liên hệ giữa Tesla và SpaceX từ lâu không chỉ là việc Musk đồng thời điều hành hai công ty.
Morningstar chỉ ra rằng, trong hồ sơ đăng ký S-1 mới nhất mà SpaceX nộp cho IPO, tên Tesla được nhắc đến 87 lần, phản ánh hai bên có liên hệ rộng rãi về vốn, mua sắm và nghiên cứu phát triển công nghệ.
Đầu tiên là ở cấp độ cổ phần. Tại thời điểm báo cáo được công bố, Musk nắm giữ khoảng 13% cổ phần Tesla, nếu thực hiện các quyền chọn cổ phiếu liên quan, tỷ lệ nắm giữ có thể tăng lên khoảng 20%. Morningstar dự đoán, sau khi SpaceX hoàn tất IPO, Musk sẽ nắm giữ khoảng 49% cổ phần và kiểm soát hơn 84% quyền biểu quyết của cổ đông.
Đồng thời, Tesla trước đó đã đầu tư 2 tỷ USD vào xAI. Khi SpaceX mua lại xAI, Tesla có được quyền lợi tài chính dưới 1% của SpaceX, nắm giữ khoảng 19 triệu cổ phiếu.
Giao dịch kinh doanh cũng rất chặt chẽ.
Năm 2025, SpaceX đã mua từ Tesla khoảng 506 triệu USD pin lưu trữ năng lượng Megapack, và khoảng 130 triệu USD Cybertruck, để sử dụng cho các cơ sở liên quan của SpaceX.
Và sự hợp tác giữa hai bên đã mở rộng từ lĩnh vực năng lượng và mua sắm thiết bị truyền thống sang cơ sở hạ tầng trí tuệ nhân tạo.
Tesla, SpaceX và Intel cùng thúc đẩy dự án Terafab, dự kiến phát triển và mở rộng quy mô sản xuất chip AI chuyên dụng. Những chip này trong tương lai có thể được ứng dụng cho robot hình người Optimus của Tesla, xe tải tự lái, cũng như trung tâm dữ liệu quỹ đạo đang được SpaceX quy hoạch.
Ngoài ra, hai công ty còn đang cùng phát triển nền tảng tác nhân thông minh có tên Macrohard. Morningstar hiểu đây là một hệ thống AI có khả năng tự vận hành máy tính như con người.
Những hợp tác này cho thấy, mặc dù hai công ty lần lượt đứng trên hai ngành công nghiệp ô tô và hàng không vũ trụ, nhưng các khoản đầu tư công nghệ trong tương lai của họ đang dần tập trung vào cùng một chuỗi ngành công nghiệp AI.
Xét từ cơ cấu doanh thu, hai công ty hiện vẫn đang ở các giai đoạn phát triển kinh doanh khác nhau.
Theo dữ liệu tài chính do Morningstar tổng hợp, nếu quan sát doanh thu kinh doanh của Tesla và SpaceX cùng nhau, mảng kinh doanh ô tô vẫn chiếm tỷ trọng doanh thu lớn nhất. Mảng năng lượng, lưu trữ năng lượng và dịch vụ của Tesla, cùng với mảng hàng không vũ trụ, truyền thông vệ tinh và trí tuệ nhân tạo của SpaceX, tạo nên các nguồn doanh thu còn lại.
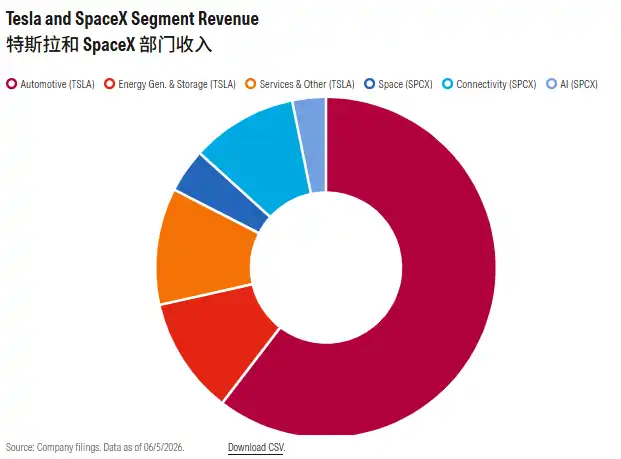
Hình: Cơ cấu doanh thu theo từng mảng kinh doanh của Tesla và SpaceX. Nguồn: Hồ sơ công ty, Morningstar; dữ liệu tính đến ngày 5 tháng 6 năm 2026.
Cơ cấu này cũng hé lộ một đặc điểm quan trọng của thương vụ sáp nhập tiềm năng: hiện tại doanh thu của hai công ty vẫn chủ yếu đến từ các mảng kinh doanh tương đối trưởng thành, trong khi kỳ vọng của thị trường vốn về giá trị dài hạn của họ phần lớn gắn với các mảng kinh doanh mới nổi như tự lái, robot và cơ sở hạ tầng AI.
Do đó, logic đầu tư của việc sáp nhập không chỉ là cộng doanh thu hiện có của hai công ty lại với nhau, mà là liệu thị trường có tin rằng sau khi tích hợp, hai bên có thể tạo ra không gian tăng trưởng dài hạn lớn hơn hay không.
Tại sao việc sáp nhập lại hấp dẫn? Cốt lõi là tích hợp chuỗi ngành công nghiệp AI
Morningstar cho rằng lý do thuyết phục nhất cho việc sáp nhập Tesla và SpaceX không phải là tiết kiệm chi phí theo nghĩa truyền thống, mà là hai công ty đang xây dựng một hệ thống công nghệ và cơ sở hạ tầng AI có tính bổ trợ cao.
Tesla đang nỗ lực chuyển mình từ một nhà sản xuất ô tô truyền thống sang một doanh nghiệp công nghệ lấy phần mềm tự lái, Robotaxi và robot hình người làm cốt lõi. SpaceX thì thông qua hệ thống trí tuệ nhân tạo Grok, mạng truyền thông vệ tinh Starlink và cơ sở hạ tầng vũ trụ, cung cấp sự hỗ trợ tiềm năng cho quá trình chuyển đổi này.
Ví dụ, Morningstar chỉ ra rằng Grok có thể trở thành giao diện tương tác AI hướng tới người dùng của hệ thống tự lái hoàn toàn và Robotaxi của Tesla, và tiếp tục được ứng dụng vào robot hình người Optimus.
Đồng thời, Starlink cũng có thể cung cấp kết nối liên lạc cho Robotaxi, giúp giảm sự phụ thuộc vào cơ sở hạ tầng liên lạc mặt đất truyền thống.
Sự hợp tác của hai bên ở cấp độ năng lượng và sức mạnh tính toán mang ý nghĩa dài hạn hơn.
SpaceX đang có kế hoạch xây dựng trung tâm dữ liệu AI trên quỹ đạo, mong muốn triển khai cơ sở hạ tầng tính toán quy mô lớn trong không gian. Dự án này cần chip chuyên dụng, hệ thống năng lượng và các thiết bị liên quan, trong khi năng lực của Tesla về pin, lưu trữ năng lượng và sản xuất công nghiệp có thể trở thành nguồn cung cấp quan trọng cho SpaceX.
Ngược lại, mạng lưới vệ tinh, cơ sở hạ tầng tính toán AI và năng lực hàng không vũ trụ của SpaceX cũng có thể hỗ trợ hoạt động tự lái và robot trong tương lai của Tesla.
Nói cách khác, Tesla có thể cung cấp năng lượng, phần cứng và ứng dụng đầu cuối, trong khi SpaceX cung cấp liên lạc, cơ sở hạ tầng tính toán và năng lực vận tải hàng không vũ trụ. Hai bên đang hình thành sự hợp lực tiềm năng của một chuỗi ngành AI hoàn chỉnh.
Tuy nhiên, ngoài sự hợp lực ở cấp độ thương mại, Morningstar cho rằng còn một yếu tố thúc đẩy quan trọng hơn: bản thân Musk mong muốn tích hợp các doanh nghiệp của mình thành một tập đoàn lớn.
Hiện tại, Tesla và SpaceX là hai công ty độc lập, ngay cả khi do cùng một người kiểm soát, việc điều phối nhân tài, chia sẻ công nghệ và mua sắm liên quan giữa hai công ty vẫn cần xử lý việc công bố giao dịch liên kết và xung đột lợi ích cổ đông tiềm ẩn.
Nếu hai công ty sáp nhập thành cùng một tập đoàn, Musk sẽ có thể trực tiếp hơn trong việc phân bổ kỹ sư và nguồn lực công nghệ nội bộ, đồng thời giảm các vấn đề quản trị có thể phát sinh từ giao dịch xuyên công ty.
Đối với Musk, việc sáp nhập có thể khiến việc quản lý vận hành các doanh nghiệp của mình trở nên thống nhất hơn.
Logic thương mại hợp lý, nhưng sáp nhập không nhất thiết là lựa chọn tối ưu
Mặc dù Morningstar công nhận giá trị tiềm năng của việc tích hợp hai công ty, nhưng báo cáo cũng chỉ ra rằng nhiều hiệu ứng hợp lực không nhất thiết phải đạt được thông qua sáp nhập toàn diện.
Xét từ chiến lược dài hạn, hai công ty đang tiến gần nhau đến lĩnh vực cơ sở hạ tầng và ứng dụng trí tuệ nhân tạo, nhưng nhiệm vụ cốt lõi hiện tại vẫn có sự khác biệt rõ rệt.
Mục tiêu của Tesla là dần giảm sự phụ thuộc vào doanh số bán ô tô và pin, chuyển sang phần mềm tự lái, dịch vụ Robotaxi và robot hình người. Trọng tâm ngắn hạn của SpaceX là tiếp tục mở rộng năng lực phóng tên lửa Starship, mở rộng mạng lưới Starlink thông qua triển khai thêm vệ tinh, và thúc đẩy thương mại hóa Grok AI và trung tâm dữ liệu Colossus.
Trong đó, phát triển cụm tính toán AI trên quỹ đạo là một trong những dự án dài hạn quan trọng nhất của SpaceX, và cũng là một trong những lý do chính khiến Morningstar cho rằng công ty đang tìm kiếm nguồn vốn từ IPO.
Tuy nhiên, dự án này vẫn đối mặt với những bất định về tính khả thi kỹ thuật và lợi nhuận thương mại hóa.
Morningstar chỉ ra rằng, ngay cả khi Tesla không sáp nhập với SpaceX, hai bên vẫn có thể đạt được sự cộng hưởng thương mại tương tự thông qua việc thành lập liên doanh, ký kết thỏa thuận cung ứng dài hạn hoặc thiết lập quan hệ nhà cung cấp truyền thống. Ví dụ, Tesla có thể tiếp tục cung cấp thiết bị lưu trữ năng lượng cho SpaceX, hai bên cũng có thể cùng đầu tư vào chip AI chuyên dụng và trung tâm dữ liệu quỹ đạo mà không cần thay đổi cơ cấu cổ phần hiện tại.
Do đó, việc mối liên hệ kinh doanh giữa hai công ty trong tương lai ngày càng chặt chẽ không nhất thiết có nghĩa rằng sáp nhập toàn diện là lựa chọn hiệu quả nhất.
Ngoài ra, vấn đề quản lý cũng có thể trở thành trở ngại. SpaceX là nhà thầu quan trọng của chính phủ và quân đội Mỹ, trong khi Tesla sở hữu hoạt động kinh doanh ô tô và pin quy mô lớn tại Trung Quốc. Một khi hai công ty sáp nhập, có thể kích hoạt việc các cơ quan quản lý Mỹ xem xét thêm về chuỗi cung ứng và rủi ro an ninh quốc gia.
Trở ngại thực sự: Tại sao SpaceX đắt hơn Tesla?
So với sự cộng hưởng kinh doanh và vấn đề quản lý, Morningstar cho rằng sự khác biệt về định giá có thể mới là trở ngại khó giải quyết nhất trong thương vụ sáp nhập.
Theo dữ liệu thị trường tại thời điểm báo cáo được công bố, mức giá IPO 135 USD/cổ phiếu của SpaceX tương ứng với vốn hóa thị trường khoảng 1,8 nghìn tỷ USD, trong khi vốn hóa thị trường của Tesla lúc đó khoảng 1,5 nghìn tỷ USD. Điều này có nghĩa là, ngay cả khi Tesla sở hữu hoạt động kinh doanh trưởng thành quy mô lớn hơn và dòng tiền tự do dương, định giá thị trường của SpaceX vẫn cao hơn khoảng 20%.
Đáng chú ý hơn là định giá của SpaceX đã trải qua mức tăng lớn trong thời gian tương đối ngắn.
Morningstar chỉ ra rằng, vào tháng 7 năm 2025, định giá của SpaceX chỉ khoảng 400 tỷ USD. Sau đó, SpaceX mua lại hoạt động kinh doanh AI thuộc sở hữu của Musk, giao dịch liên quan định giá bản thân SpaceX khoảng 1 nghìn tỷ USD, và định giá hoạt động kinh doanh AI khoảng 250 tỷ USD.
Đến giai đoạn định giá IPO vào tháng 6 năm 2026, vốn hóa thị trường ngụ ý của SpaceX tiếp tục tăng lên khoảng 1,8 nghìn tỷ USD. Đằng sau sự tăng nhanh của định giá phản ánh kỳ vọng lạc quan của thị trường về không gian tăng trưởng dài hạn của Starlink, trí tuệ nhân tạo và cơ sở hạ tầng tính toán vũ trụ.
Nhưng Morningstar nhắc nhở rằng, định giá cao của SpaceX đã bao gồm lượng lớn kỳ vọng tăng trưởng trong tương lai, trong khi những tăng trưởng này chưa hoàn toàn chuyển hóa thành dòng tiền. Đây cũng là lý do khiến cổ đông Tesla có thể giữ thái độ thận trọng.
Báo cáo chỉ ra rằng, mặc dù các nhà đầu tư Tesla thường sẵn sàng đánh giá tầm nhìn công nghệ của Musk từ góc độ dài hạn, nhưng trong những năm gần đây, Tesla nhìn chung có thể tạo ra dòng tiền tự do dương và chủ yếu dựa vào nguồn vốn tự có để hỗ trợ mở rộng kinh doanh.
Ngược lại, SpaceX tại thời điểm công bố báo cáo vẫn đang ở giai đoạn dòng tiền tự do âm, đồng thời còn cần đầu tư một lượng vốn lớn cho các dự án thâm dụng vốn như trung tâm dữ liệu quỹ đạo.
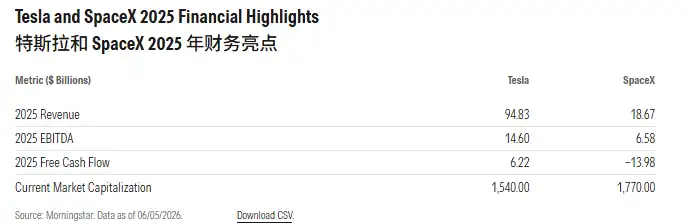
So sánh dữ liệu tài chính chính năm 2025 giữa Tesla và SpaceX. Đơn vị: tỷ USD; Nguồn: Morningstar, dữ liệu vốn hóa thị trường tính đến ngày 5 tháng 6 năm 2026.
Điều này có nghĩa là, nếu hai công ty sáp nhập, các cổ đông Tesla không chỉ cần chấp nhận mức định giá cao của SpaceX mà còn có thể phải cùng gánh chịu nhu cầu huy động vốn trong tương lai của công ty này. Nếu khoản đầu tư mới không thể được bù đắp bằng dòng tiền kinh doanh, công ty sau sáp nhập có thể cần liên tục phát hành cổ phiếu để huy động vốn, từ đó pha loãng quyền lợi của cổ đông hiện hữu.
Đối với cổ đông Tesla, vấn đề không chỉ là liệu SpaceX có tiềm năng tăng trưởng dài hạn to lớn hay không, mà là liệu những tiềm năng này có đáng để mua với mức định giá cao hiện tại hay không, và liệu trong tương lai có cần phải gánh thêm chi phí huy động vốn để hiện thực hóa những tầm nhìn này hay không.
Tính toán của Morningstar: Cổ đông Tesla có thể yêu cầu nắm giữ 50%-66% cổ phần của công ty sau sáp nhập
Nếu hai bên cuối cùng quyết định sáp nhập, việc phân bổ cổ phần của công ty sau sáp nhập sẽ trở thành vấn đề đàm phán cốt lõi nhất.
Morningstar cho rằng, mặc dù Musk là cổ đông chính của cả hai công ty, nhưng các cổ đông khác của Tesla vẫn có đủ ảnh hưởng để có thể yêu cầu sửa đổi điều kiện giao dịch, thậm chí ngăn chặn các phương án sáp nhập không thể chấp nhận.
Đặc biệt trong bối cảnh SpaceX có định giá cao hơn Tesla nhưng dòng tiền tự do vẫn âm, các cổ đông Tesla có thể không sẵn lòng chấp nhận vị thế yếu hơn trong công ty sau sáp nhập.
Morningstar dự đoán, cổ đông Tesla có thể yêu cầu nắm giữ ít nhất 50% cổ phần của công ty sau sáp nhập, thậm chí mong muốn có tỷ lệ kiểm soát cao hơn. Theo ước tính giá trị hợp lý của Morningstar đối với hai công ty, tỷ lệ phân bổ cổ phần hợp lý hơn là khoảng 66% cho cổ đông Tesla và 34% cho cổ đông SpaceX.
Nhìn chung, Morningstar đánh giá rằng khoảng tỷ lệ nắm giữ mà cổ đông Tesla có thể chấp nhận là từ 50% đến 66%.
Nhưng vấn đề là, cổ đông SpaceX có thể không sẵn lòng chấp nhận những điều kiện như vậy. Theo mức giá IPO 135 USD/cổ phiếu của SpaceX, vốn hóa thị trường của công ty đạt khoảng 1,8 nghìn tỷ USD, trong khi ước tính giá trị hợp lý của Morningstar đối với SpaceX chỉ là 63 USD/cổ phiếu, thấp hơn khoảng 53% so với giá IPO.
Nếu hai bên tiến hành sáp nhập theo định giá giá trị hợp lý của Morningstar, điều đó có nghĩa là cổ đông SpaceX sẽ phải chấp nhận mức định giá thấp hơn nhiều so với giá IPO. Đối với các nhà đầu tư mới mua cổ phiếu SpaceX với giá cao, điều kiện này rõ ràng là thiếu hấp dẫn.
Mặt khác, nếu giao dịch theo mức định giá IPO của SpaceX, cổ đông Tesla lại có thể cho rằng mình thực chất đang dùng một doanh nghiệp có khả năng tạo dòng tiền tự do dương để trả mức phí quá cao cho một công ty phụ thuộc nhiều vào kỳ vọng tăng trưởng tương lai.
Ngoài ra, do tỷ lệ cổ phiếu lưu hành công khai ban đầu của SpaceX IPO tương đối thấp, thanh khoản cổ phiếu của công ty tương đối hạn chế. Morningstar cho rằng cổ đông và hội đồng quản trị Tesla có thể sẽ yêu cầu thêm các thỏa thuận về cổ phần và thanh khoản có lợi hơn trong cơ cấu giao dịch.
Cuối cùng, mâu thuẫn cốt lõi mà cổ đông hai bên đối mặt là: nhà đầu tư Tesla muốn tránh trả giá quá cao cho tăng trưởng tương lai của SpaceX, trong khi nhà đầu tư SpaceX không muốn chấp nhận mức chiết khấu lớn so với định giá IPO.
Sự khác biệt này có thể đủ để ngăn cản giao dịch được thực hiện.
Diễn biến mới nhất: Tesla và SpaceX chính thức khởi động đánh giá sáp nhập
Morningstar trong báo cáo công bố hồi tháng 6 từng chỉ ra rằng thị trường đã xuất hiện thông tin hai công ty thảo luận về sáp nhập, nhưng hai bên chưa chính thức công bố giao dịch. Khi SpaceX niêm yết và hình thành định giá thị trường công khai, hội đồng quản trị Tesla sẽ có thể đánh giá chính xác hơn mức giá hợp lý của giao dịch tiềm năng.
Morningstar khi đó dự đoán, xét đến tốc độ thúc đẩy các giao dịch lớn của các doanh nghiệp thuộc Musk, nếu hai bên cuối cùng quyết định sáp nhập, giao dịch có thể diễn ra trong vòng một năm sau IPO của SpaceX.
Hiện nay, dự đoán này đã có diễn biến mới.
Ngày 21 tháng 10, theo các phương tiện truyền thông như Reuters, Bloomberg, Musk đã xác nhận tại cuộc gọi hội nghị công bố kết quả kinh doanh quý III của SpaceX rằng SpaceX và Tesla đã lần lượt thành lập các ủy ban đặc biệt gồm các giám đốc độc lập để chính thức đánh giá khả năng sáp nhập tiềm năng.
Musk cho biết hai công ty có không gian hợp tác rộng rãi trong các lĩnh vực như phần mềm siêu trí tuệ, thiết kế chip, Terafab, robot, trung tâm dữ liệu quỹ đạo và mạng truyền thông, do đó việc tích hợp có giá trị thương mại đáng kể.
Tuy nhiên, do Musk đồng thời giữ chức giám đốc điều hành của cả hai công ty và nắm giữ lượng lớn cổ phần, ông cho biết mình thuộc bên có xung đột lợi ích và sẽ không tham gia đàm phán của ủy ban đặc biệt. Hiện tại, hai bên chưa đạt được thỏa thuận về các điều khoản giao dịch cụ thể, việc sáp nhập vẫn còn nhiều bất định.
Theo Musk, thương vụ tiềm năng còn cần sự ủng hộ của cổ đông Tesla, cần ít nhất số phiếu tán thành chiếm 50% tổng số cổ phần Tesla, chứ không chỉ là đa số đơn giản trong số cổ phần tham gia bỏ phiếu.
Trong khi đó, báo cáo tài chính quý III mới công bố của SpaceX cũng cung cấp bối cảnh tài chính mới cho thương vụ sáp nhập tiềm năng. Doanh thu quý của công ty tăng 161% so với cùng kỳ năm trước, đạt 14,58 tỷ USD, lợi nhuận ròng đạt 4,4 tỷ USD. Tuy nhiên, khi đầu tư vào cơ sở hạ tầng tính toán AI tiếp tục mở rộng, chi tiêu vốn trong quý cũng đạt 19,6 tỷ USD.
Điều này có nghĩa là, so với thời điểm Morningstar công bố báo cáo vào tháng 6, quy mô kinh doanh và tình hình lợi nhuận của SpaceX đã thay đổi, nhưng nhu cầu chi tiêu vốn khổng lồ của công ty vẫn là yếu tố mà nhà đầu tư phải cân nhắc.
Đối với một thương vụ sáp nhập siêu lớn với quy mô tiềm năng khoảng 3,5 nghìn tỷ USD, sự cộng hưởng về công nghệ và kinh doanh có lẽ không phải là vấn đề khó giải quyết nhất. Thách thức thực sự vẫn là: liệu cổ đông hai bên có thể đạt được đồng thuận về định giá, phân bổ cổ phần và trách nhiệm huy động vốn trong tương lai hay không.
Câu hỏi cốt lõi mà Morningstar từng đặt ra cũng vì thế trở nên thực tế hơn: liệu Tesla và SpaceX có thể cùng nhau tạo ra giá trị dài hạn lớn hơn hay không, và nhà đầu tư thực sự cần phải trả mức giá cao đến đâu cho tầm nhìn này.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia