Chiến lược ngày đầu tiên IPO của SpaceX, các nhà giao dịch nghĩ gì?
Tiêu đề gốc: Ngày IPO của SpaceX: Những gì nhà đầu tư bán lẻ không thấy (Phân tích dòng lệnh)
Tác giả gốc: The Flow Horse
Biên dịch: Peggy, BlockBeats
Lời biên tập: Trong bối cảnh siêu IPO, câu chuyện AI và việc định giá lại tài sản rủi ro đan xen, các cuộc thảo luận trên thị trường về việc SpaceX lên sàn đang chuyển từ "công ty này thực sự đáng giá bao nhiêu" sang "nó sẽ được giao dịch như thế nào sau khi niêm yết". Nhưng khi SpaceX trở thành một trong những tài sản công nghệ được chú ý nhất, một câu hỏi quan trọng hơn bắt đầu xuất hiện: Trong ngày đầu tiên của một cổ phiếu mới không có lịch sử giá, không có cấu trúc quyền chọn trưởng thành, không có sự phân bổ cổ phiếu rõ ràng, các nhà đầu tư nên hiểu nó qua khuôn khổ định giá hay qua cấu trúc vi mô thị trường?
Bài viết này được biên dịch từ nội dung video của The Flow Horse xoay quanh chiến lược giao dịch ngày đầu IPO của SpaceX, trọng tâm không phải thảo luận về các yếu tố cơ bản dài hạn của SpaceX, mà là phân tích dòng vốn, khối lượng lưu hành, việc đưa vào chỉ số và nhịp độ mở khóa mà nó có thể đối mặt trong giai đoạn đầu niêm yết. Tác giả video là một nhà giao dịch thị trường theo dõi lâu dài IPO và giao dịch dòng lệnh, góc nhìn của anh ấy gần với sổ lệnh và thực thi giao dịch hơn là phân tích định giá công ty truyền thống.
Trong nội dung này, IPO của SpaceX được phân tích thành một loạt vấn đề cấu trúc cơ bản hơn: Nó không đơn giản là câu hỏi "có nên mua hay không", mà là quá trình các nhà giao dịch, nhà đầu tư bán lẻ, vốn thụ động và cổ đông nội bộ, trong các khung thời gian khác nhau, định giá lại dựa trên thanh khoản hạn chế.
Thứ nhất, nhà đầu tư bán lẻ dễ đánh giá sai môi trường giao dịch ngày đầu nhất. Trước đây, khi giao dịch cổ phiếu nóng, nhà đầu tư bán lẻ thường dựa vào đường xu hướng, hỗ trợ kháng cự, đỉnh cũ đáy cũ và động lực mở cửa. Nhưng ngày đầu IPO của SpaceX không có biểu đồ lịch sử, không có vùng giao dịch dày đặc, không có cấu trúc quyền chọn trưởng thành; trước cây nến đầu tiên, thị trường không có ký ức giá nào có thể tái sử dụng. Điều thực sự quyết định hướng đi ngắn hạn bây giờ là sổ lệnh, khối lượng giao dịch, VWAP, phạm vi mở cửa, và nơi người mua và người bán thực sự trao tay. Điều này có nghĩa là, nếu nhà đầu tư bán lẻ đuổi theo đợt tăng đầu tiên khi mở cửa, hoặc quá sớm sử dụng phân tích kỹ thuật để tìm kiếm xu hướng, họ rất có thể đang chịu rủi ro cao nhất khi cấu trúc chưa hình thành.
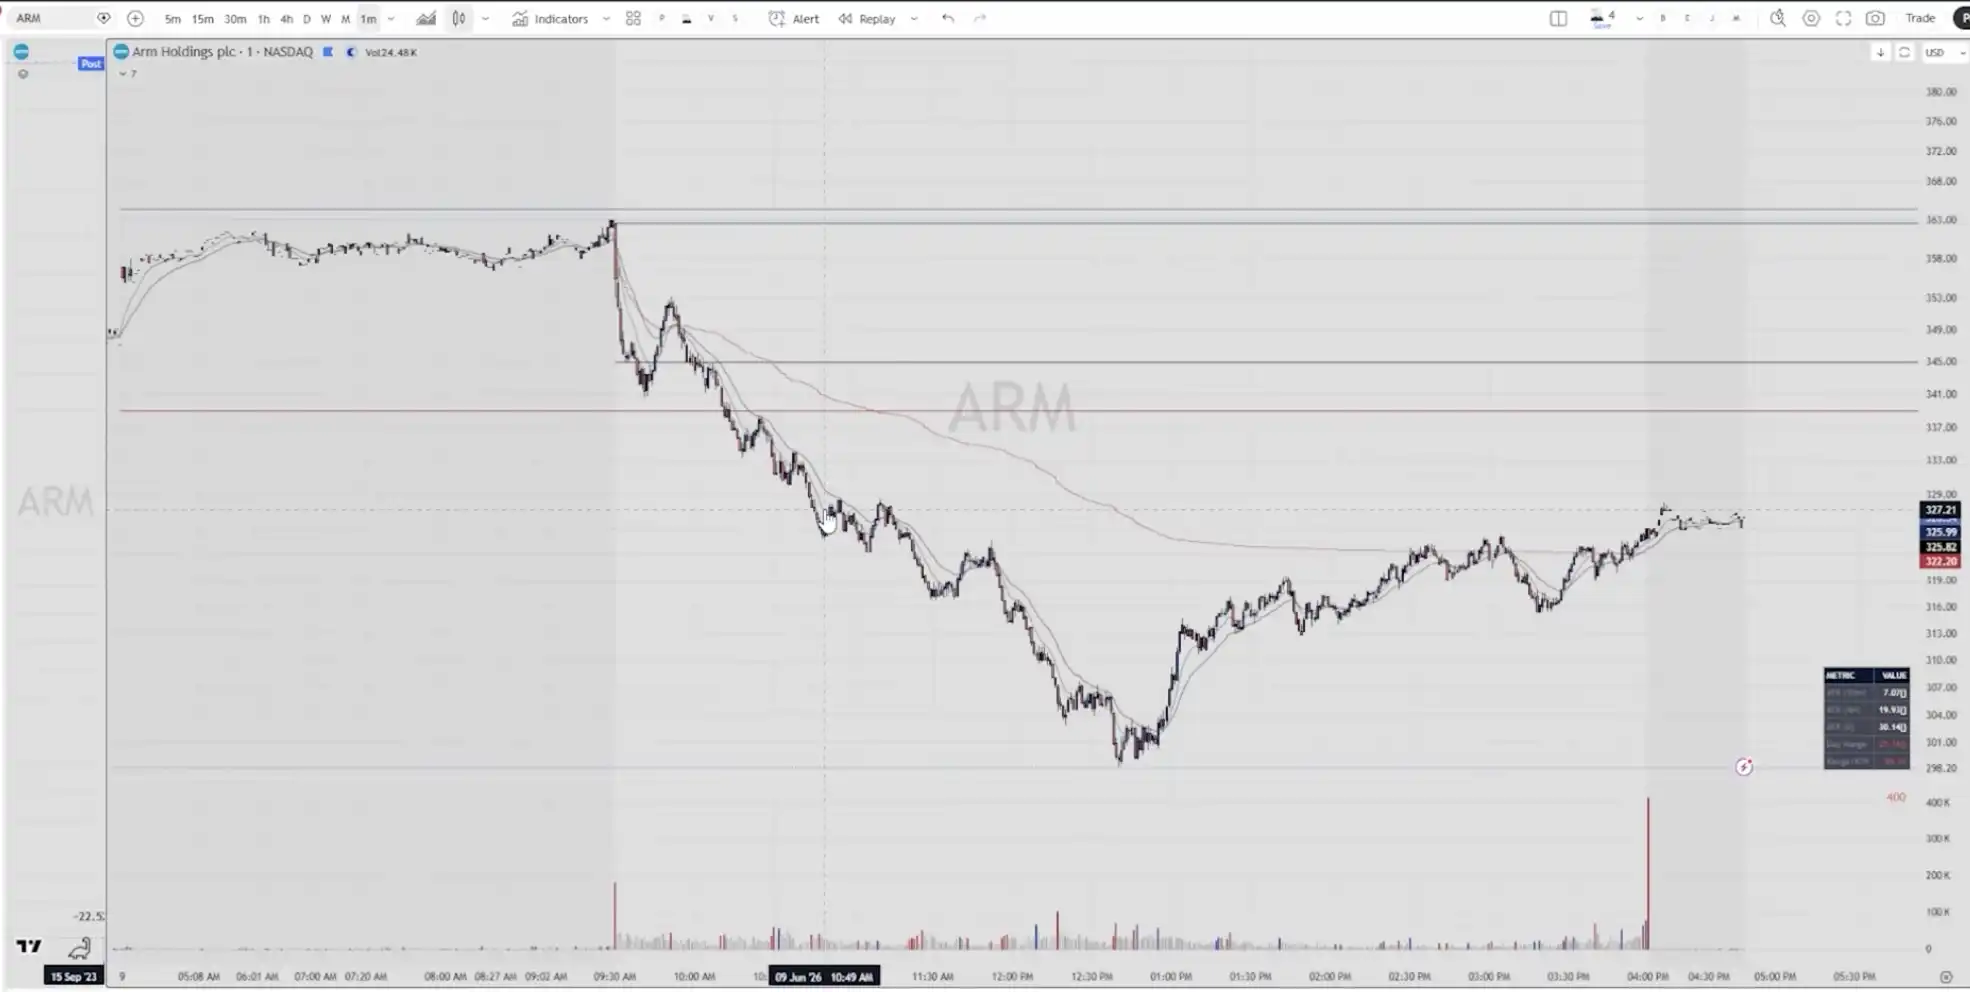
Thứ hai, các IPO nóng trong quá khứ không ủng hộ tưởng tượng "chắc chắn tăng một chiều trong giai đoạn đầu niêm yết". Coinbase, Airbnb, ARM đều từng có mức độ chú ý cực cao, nhưng giai đoạn đầu niêm yết của chúng không ngay lập tức tạo ra xu hướng ổn định, mà trải qua biến động hai chiều mạnh mẽ. Trước đây, thị trường dễ hiểu các IPO nóng như sự hiện thực hóa đồng thuận cảm xúc; bây giờ, cách hiểu chính xác hơn là chúng thường trở thành nơi trao đổi liên tục giữa vốn ngắn hạn, lợi nhuận chốt lời và người mua mới. Điều này có nghĩa là, ngay cả khi SpaceX có câu chuyện mạnh mẽ và đăng ký mua cao, điều đó không có nghĩa là tuần đầu tiên phù hợp cho người theo xu hướng. Những người thực sự phù hợp để tham gia ngày đầu thường là các nhà giao dịch có thể đọc nhanh dòng lệnh, kiểm soát vị thế và chấp nhận biến động hai chiều.
Thứ ba, chiến lược trong ngày giao dịch đầu tiên nên chuyển từ "dự đoán hướng đi" sang "chờ đợi cấu trúc". Trước đây, nhiều nhà giao dịch có thói quen đặt ra quan điểm tăng/giảm trước khi thị trường mở cửa, sau đó dùng đợt sóng giá đầu tiên để kiểm chứng. Nhưng với một đợt IPO có vốn hóa lưu hành thấp như SpaceX, cần để thị trường tự vẽ nên cấu trúc trước: liệu có lực cầu ở mức 135 đô la không, khoảng mở cửa 5 phút có bị phá vỡ hiệu quả không, VWAP sau khi điều chỉnh có đứng vững không, và trong Level 2 có xuất hiện các lệnh mua bán ẩn liên tục được làm mới hay không. Cốt lõi của giao dịch hiện tại không phải là kết luận trước mọi người, mà là sau khi thị trường tạo ra những tọa độ giá đầu tiên, mới đánh giá ai đang nắm quyền chủ động. Điều này có nghĩa là, điều quan trọng nhất không phải là vào lệnh ngay lập tức, mà là tránh bị khớp lệnh một cách thụ động ở vị trí hỗn loạn nhất, chênh lệch giá rộng nhất và cảm xúc mạnh nhất.
Thứ tư, nhà đầu tư phải hiểu rằng các giai đoạn khác nhau được dẫn dắt bởi các dòng vốn khác nhau. Trong 15 phiên giao dịch đầu tiên, SpaceX giống như một giao dịch ngắn hạn do vốn hóa lưu hành thấp, dòng vốn cảm xúc và dòng lệnh chi phối; Khoảng phiên thứ 15, kỳ vọng được đưa vào chỉ số Nasdaq có thể mang đến làn sóng mua không nhạy cảm với giá ở giai đoạn hai; Sau báo cáo tài chính đầu tiên, nguồn cung được mở khóa bắt đầu kiểm tra khả năng hấp thụ của thị trường; Về sau, các đợt mở khóa cổ đông lớn sau 70 ngày, 90 ngày, 120 ngày, 180 ngày và một năm mới dần dần đưa ra các tín hiệu dài hạn đáng tin cậy hơn. Trước đây, IPO thường được coi là thành bại quyết định bởi biến động giá trong ngày đầu niêm yết; Hiện tại, SpaceX giống như một chuỗi các bài kiểm tra thanh khoản liên tục. Điều này có nghĩa là, đánh giá dài hạn không nên dựa trên cảm xúc của ngày đầu tiên, mà nên dựa trên việc liệu giá có thể hình thành đáy ổn định sau khi nguồn cung mới gia nhập thị trường hay không.
Thứ năm, giao dịch SpaceX không nhất thiết chỉ diễn ra trên chính cổ phiếu SpaceX. Các mã liên quan đến hàng không vũ trụ và kinh tế không gian như Rocket Lab, LUNR có thể trở thành cổ phiếu bóng mờ cho cùng một chủ đề trong thời gian niêm yết. Trước đây, giao dịch IPO thường xoay quanh mã chính; Hiện tại, khi mã chính có vốn hóa lưu hành quá thấp, biến động quá mạnh, chênh lệch giá quá rộng, thì các tài sản liên quan lại có thể cung cấp cấu trúc giao dịch rõ ràng hơn. Điều này có nghĩa là, thị trường không chỉ giao dịch cổ phiếu của SpaceX, mà còn giao dịch câu chuyện ngành và sự lan tỏa thanh khoản mà nó kích hoạt.
Nếu nén bài viết này thành một nhận định, đó là: Ngày đầu IPO của SpaceX thuộc về các nhà giao dịch, còn đánh giá dài hạn phải chờ kiểm tra nguồn cung. Đối với nhà giao dịch, ngày đầu tiên có thể là "Super Bowl" của giao dịch dòng lệnh; Đối với nhà đầu tư, biến động tăng giảm của ngày đầu tiên lại không nên bị hiểu quá mức. Theo nghĩa này, vấn đề cốt lõi của IPO SpaceX không chỉ là có nên mua vào ngày đầu niêm yết hay không, mà là liệu người tham gia có thể xác định trước mình đang tham gia trò chơi nào: Ngày đầu nhìn vào dòng lệnh, dài hạn nhìn vào khả năng hấp thụ nguồn cung. Trộn lẫn hai điều này chính là lý do khiến hầu hết nhà đầu tư nhỏ lẻ dễ mất tiền nhất.
Dưới đây là nội dung video (đã được biên tập lại để dễ đọc hiểu):
Tại sao hầu hết nhà đầu tư nhỏ lẻ có thể thua lỗ trong đợt IPO của SpaceX
Điểm nguy hiểm nhất trong ngày đầu tiên IPO của SpaceX là nhiều người sẽ coi nó như một cổ phiếu hot thông thường để giao dịch.
Cổ phiếu thông thường có biên độ giá lịch sử, có đỉnh và đáy trước đó, có vùng giao dịch dày đặc, và cũng có đủ ký ức thị trường. Nhà giao dịch có thể tham khảo các mức hỗ trợ/kháng cự trong quá khứ, đường trung bình động, vị thế quyền chọn và chi phí vốn. Nhưng ngày đầu IPO là một biểu đồ trống. Trước khi cây nến đầu tiên xuất hiện, thị trường không có bất kỳ lịch sử giao dịch thực tế nào.
Điều này có nghĩa là, vẽ đường xu hướng quá sớm là vô nghĩa, và việc đuổi theo đợt tăng đầu tiên sau khi mở cửa cũng rất dễ bị đánh bại bởi các biến động ngược chiều. Đặc biệt trong môi trường vốn hóa lưu hành thấp, giá có thể tăng nhanh do lực mua ngắn hạn, nhưng cũng có thể giảm đột ngột do áp lực chốt lời hoặc nguồn cung từ tổ chức. Nếu nhà đầu tư nhỏ lẻ chỉ nhìn vào mức tăng và tâm lý, họ rất dễ vào lệnh ở những vị trí ồn ào nhất.
Logic giao dịch thực sự trong ngày đầu của SpaceX là sự hình thành theo thời gian thực của cơ chế đấu giá (Auction, nơi người mua và người bán tìm kiếm sự cân bằng giao dịch ở các mức giá khác nhau). Nhà giao dịch cần quan sát: ai sẵn sàng nâng giá mua? Người bán đang bổ sung hàng ở vị trí nào? Những mức giá nào có khối lượng giao dịch lớn nhưng giá không thể đẩy lên? Những thông tin về sổ lệnh này quan trọng hơn bất kỳ mô hình kỹ thuật nào được vẽ sẵn.
Chi tiết giao dịch: Huy động 75 tỷ USD, 3% vốn hóa lưu hành và tỷ lệ phân bổ cao cho nhà đầu tư nhỏ lẻ
Đợt IPO lần này của SpaceX dự kiến phát hành khoảng 555 triệu cổ phiếu, huy động khoảng 75 tỷ USD, với giá định giá 135 USD mỗi cổ phiếu, định giá tổng thể đạt khoảng 1,7 nghìn tỷ USD. Quy mô này tự nó đã đủ để trở thành một sự kiện cấp thị trường.
Nhưng yếu tố thực sự quyết định biến động ngày đầu không chỉ là quy mô huy động vốn, mà còn là vốn hóa lưu hành. Tỷ lệ cổ phiếu có thể giao dịch tự do trong giai đoạn đầu niêm yết của SpaceX chỉ khoảng 3%. Điều này có nghĩa là, ngay cả một lực mua vừa phải cũng có thể tác động rõ rệt đến giá. Việc nhà đầu tư nhỏ lẻ đuổi theo, quỹ chủ động xây dựng vị thế, hoặc tổ chức mua vào quy mô nhỏ đều có thể khiến giá tách rời khỏi giá trị cơ bản trong thời gian ngắn.
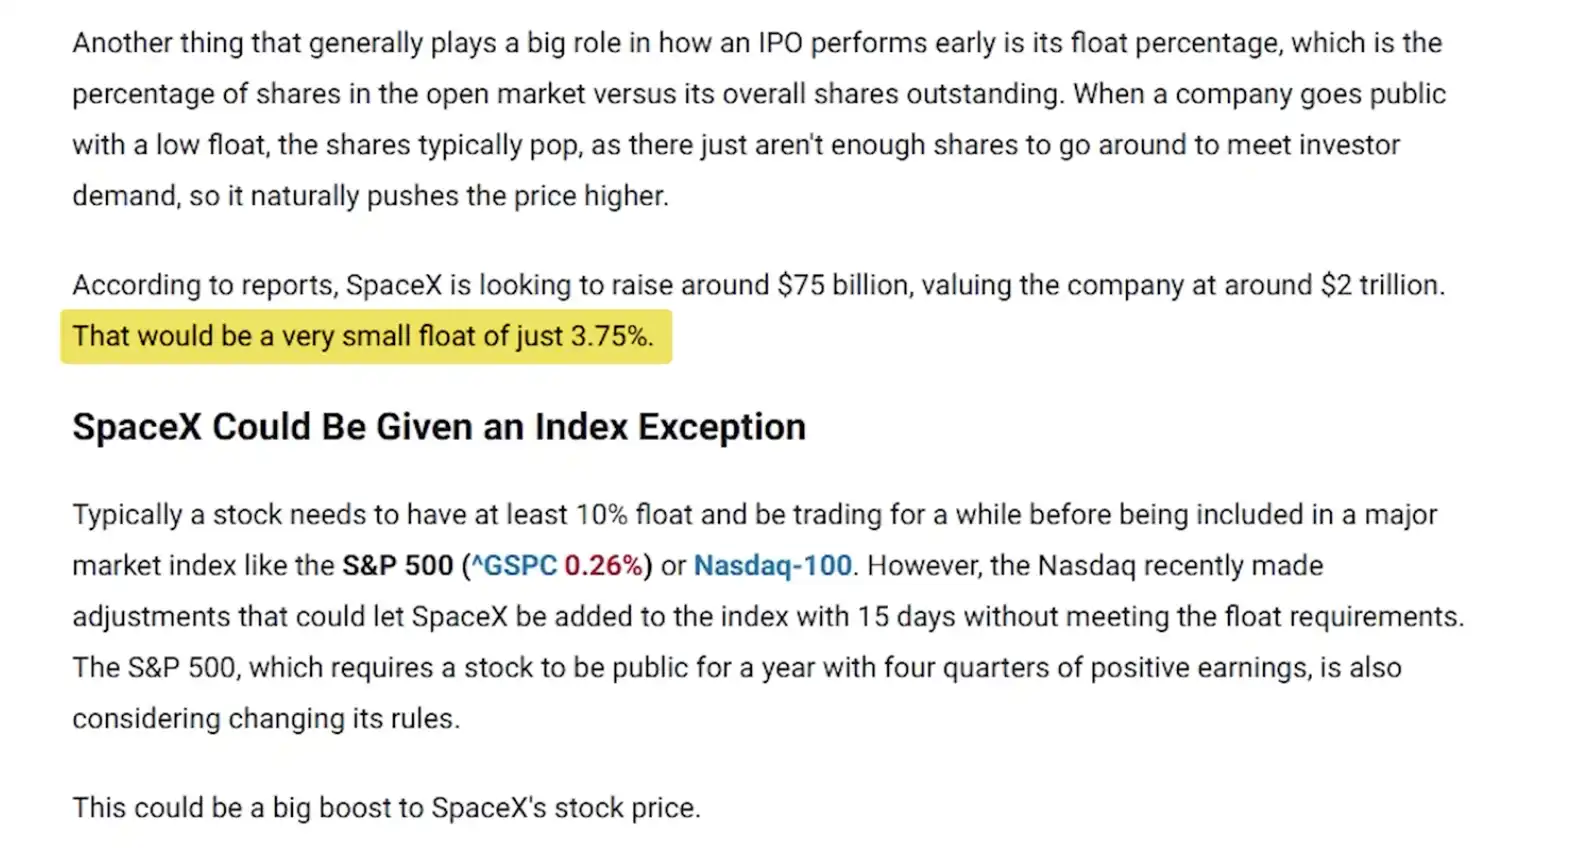
Một biến số đặc biệt khác là phân bổ cho nhà đầu tư nhỏ lẻ. Tỷ lệ phân bổ cho nhà đầu tư nhỏ lẻ lần này có thể đạt khoảng 30%, gấp khoảng 3 đến 4 lần so với IPO thông thường. Điều này sẽ khiến giao dịch sau khi mở cửa khó đánh giá hơn. Một mặt, nhiều nhà đầu tư nhỏ lẻ nhận được cổ phiếu trước, có thể làm giảm áp lực đuổi mua "không mua được" trong ngày đầu niêm yết; mặt khác, những nhà đầu tư nhận được cổ phiếu trước này cũng có thể chốt lời sau khi mở cửa, tạo thành đợt cung đầu tiên.
Vì vậy, cốt lõi của IPO SpaceX không phải là đơn giản đánh giá "đăng ký mua vượt mức là tin tốt", mà là hiểu cấu trúc cổ phiếu: vốn hóa lưu hành cực thấp sẽ khuếch đại cả tăng và giảm, trong khi tỷ lệ phân bổ cao cho nhà đầu tư nhỏ lẻ có thể khiến cả lực mua và lực bán trong ngày đầu trở nên quyết liệt hơn cùng lúc.
Ngày giao dịch thứ 15: Việc được đưa vào Nasdaq có thể thay đổi bản chất dòng vốn
Một mốc thời gian quan trọng khác là ngày giao dịch thứ 15 sau khi niêm yết. Theo kế hoạch, SpaceX có thể được đưa vào chỉ số Nasdaq 100 (NDX). Thỏa thuận này vẫn cần dựa trên các quy tắc cuối cùng và kết quả thực tế, nhưng logic giao dịch tương ứng của nó rất quan trọng.
Trong giai đoạn đầu niêm yết, động lực giá chủ yếu đến từ dòng tiền nóng, nhà đầu tư cá nhân, quỹ chủ động và dòng vốn cảm xúc. Những dòng vốn này nhạy cảm với giá và sẽ nhanh chóng ra vào theo biến động. Nhưng sau khi được đưa vào chỉ số, thị trường sẽ thu hút một loại dòng vốn khác: dòng vốn thụ động.
Đặc điểm của dòng vốn thụ động là không nhạy cảm với giá (Price-insensitive Flow, tức là phải mua do quy tắc chỉ số hoặc yêu cầu danh mục, chứ không phải vì giá rẻ). Các quỹ chỉ số, ETF và các sản phẩm theo dõi liên quan cần phân bổ cổ phiếu thành phần theo quy tắc, loại lệnh mua này thường mang tính cơ học hơn và dễ bị giao dịch trước trên thị trường.
Do đó, trước ngày giao dịch thứ 15, dòng vốn chủ động có thể cố gắng chạy trước (Front-run, tức là mua trước khi có lệnh mua chắc chắn). Nếu SpaceX đã hình thành đà tăng trong giai đoạn đầu niêm yết, lệnh mua cơ học từ việc được đưa vào chỉ số có thể khuếch đại thêm xu hướng; nhưng nếu hai tuần đầu diễn biến yếu, lệnh mua này cũng chưa chắc đủ để tự mình đảo ngược tình hình thị trường.
Đây cũng là điểm khác biệt giữa IPO của SpaceX và giao dịch ngày đầu tiên thông thường: nó không phải là một sự kiện đơn lẻ, mà là một chuỗi các điểm dòng vốn.
Ngày đầu tiên là giao dịch theo dòng lệnh, không phải giao dịch theo biểu đồ
Điều quan trọng nhất khi đánh giá ngày đầu tiên của SpaceX là: đừng coi nó như giao dịch theo biểu đồ.
Nhà giao dịch thông thường có thói quen hỏi: Hỗ trợ ở đâu? Kháng cự ở đâu? Đỉnh cũ ở đâu? Vùng giao dịch dày đặc ở đâu? Điểm đau tối đa của quyền chọn ở đâu? Nhưng hầu hết những câu hỏi này đều không có câu trả lời trong ngày đầu IPO. Không có biểu đồ lịch sử, không có cấu trúc kỹ thuật đáng tin cậy; không có thị trường quyền chọn trưởng thành, cũng không có hợp đồng quyền chọn mở để tham khảo.
Câu hỏi thực sự trong ngày đầu tiên là: Bên mua và bên bán đạt được thỏa thuận ở đâu? Ở đâu có khối lượng giao dịch lớn? Khi giá phá vỡ giá phát hành, có lệnh mua hỗ trợ không? Khi giá tăng mạnh, có bên bán liên tục bổ sung hàng không? Đây là cốt lõi của giao dịch theo dòng lệnh.
Một vài mức giá quan trọng ban đầu phải do chính thị trường vẽ ra trong ngày hôm đó. Đầu tiên là 135 đô la, tức giá phát hành trong thiết lập video. Nhà giao dịch cần quan sát diễn biến của giá so với 135 đô la: Sau khi phá vỡ, có nhanh chóng phục hồi không? Sau khi vượt lên, có duy trì được không? Nếu mỗi lần dưới 135 đô la đều có lệnh mua hỗ trợ, điều đó cho thấy mức này có thể trở thành mỏ neo chi phí ban đầu; nếu mỗi lần trên 135 đô la đều bị bán ra, điều đó cho thấy nguồn cung phía trên mạnh hơn.
Thứ hai là VWAP (Giá trung bình gia quyền theo khối lượng, đại diện cho chi phí giao dịch trung bình của thị trường trong ngày). Trong giờ giao dịch đầu tiên sau khi niêm yết, việc giá nằm trên hay dưới VWAP, và liệu có nhận được lực đỡ khi quay lại kiểm tra VWAP hay không, sẽ phản ánh trực tiếp bên nào đang chiếm ưu thế – bên mua hay bên bán.
Cuối cùng là mức cao và thấp trong ngày đầu tiên. Sau khi thị trường đóng cửa, mức giá cao nhất và thấp nhất của ngày đầu tiên sẽ trở thành cấu trúc tham chiếu quan trọng nhất trong những ngày tiếp theo. Đối với một cổ phiếu mới không có biểu đồ lịch sử, phạm vi giá của ngày đầu tiên chính là hệ tọa độ đầu tiên do thị trường hình thành.
Bốn dòng vốn thúc đẩy giá
Biến động giá ban đầu của đợt IPO SpaceX có thể được phân tích thành bốn dòng vốn.
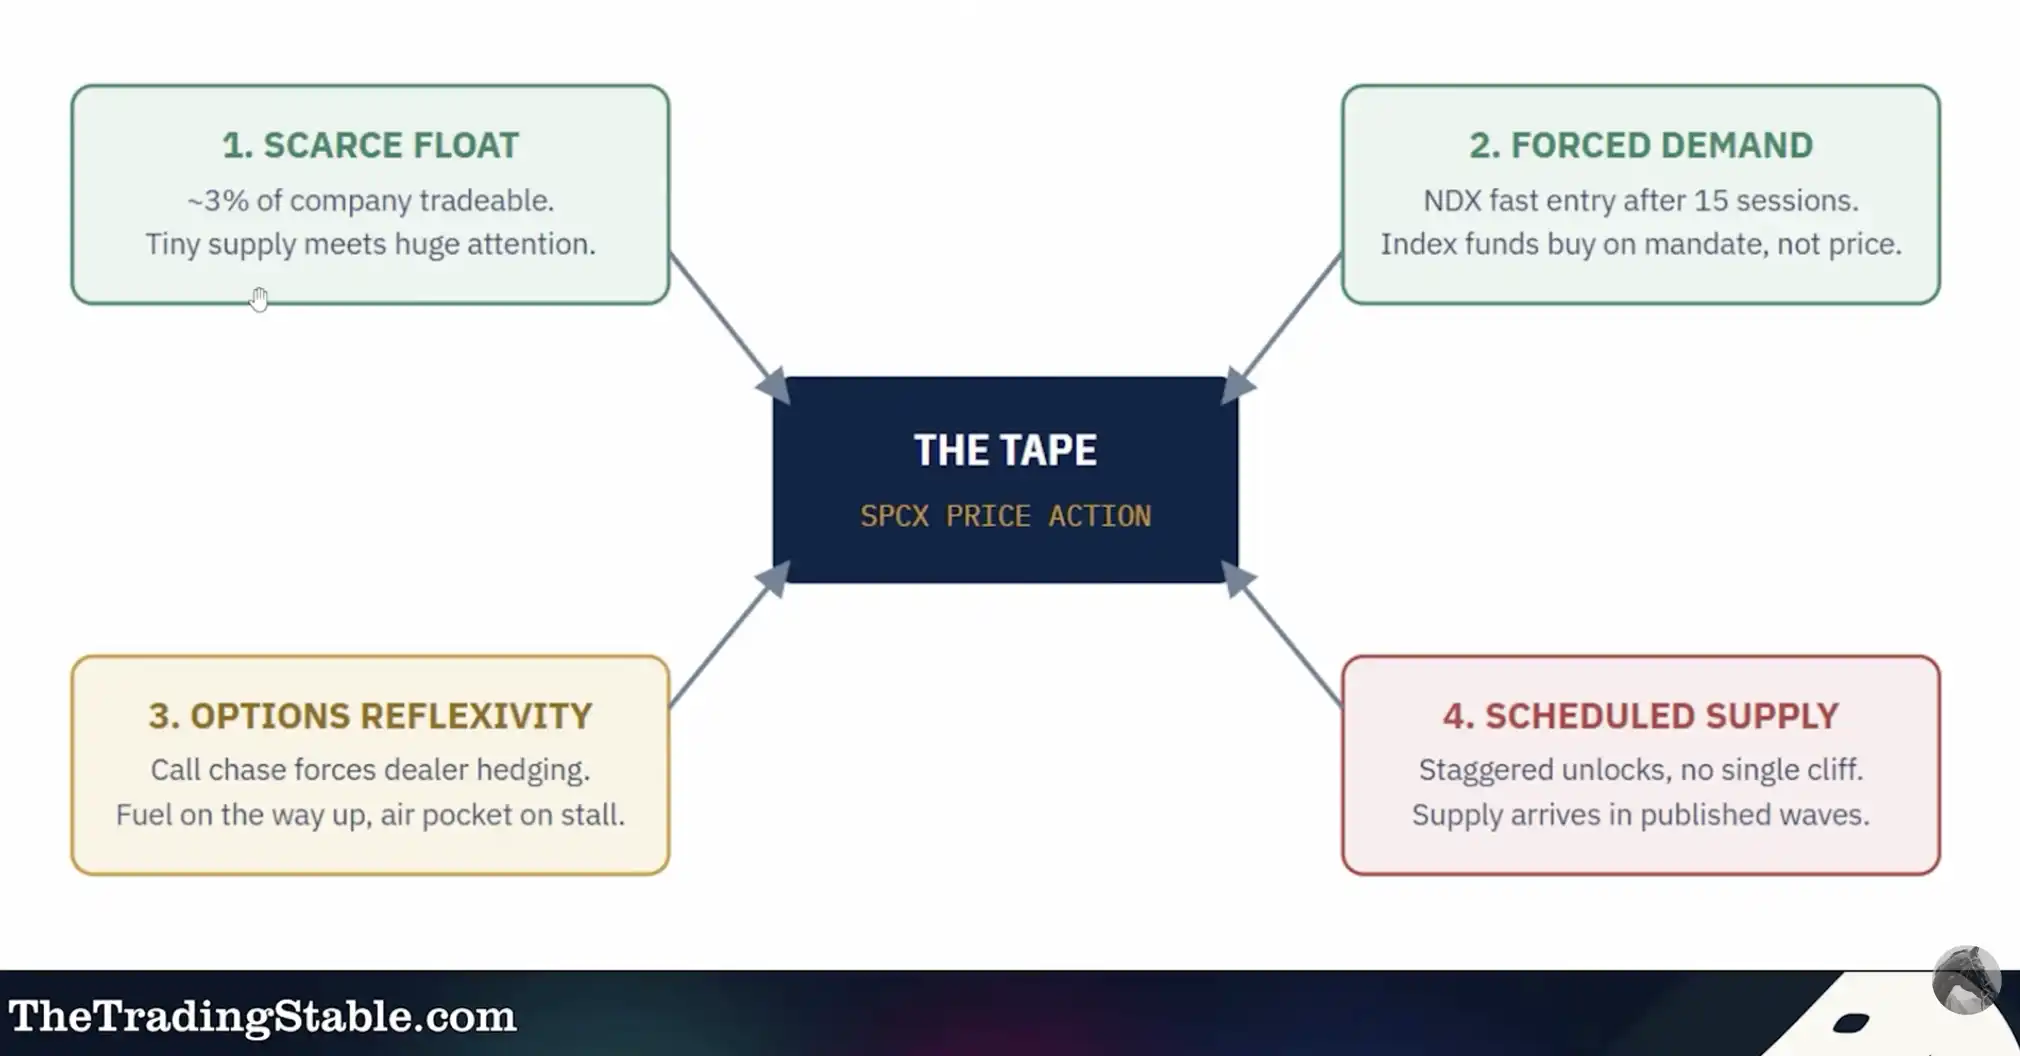
Loại thứ nhất là lực mua khan hiếm do lượng cổ phiếu lưu hành cực thấp. 3% cổ phiếu lưu hành có nghĩa là lượng cổ phiếu có thể giao dịch trên thị trường rất ít, chỉ cần nhu cầu tập trung một chút cũng có thể đẩy giá cổ phiếu tăng nhanh. Đây cũng là lý do tại sao việc bán khống một cách mù quáng trong ngày đầu tiên rất nguy hiểm. Cổ phiếu có lượng lưu hành thấp không nhất thiết sẽ luôn tăng, nhưng nó dễ dàng nhất để "ép" người bán khống trong thời gian ngắn.
Loại thứ hai là lực mua thụ động từ việc được đưa vào chỉ số Nasdaq. Nếu vào ngày giao dịch thứ 15, cổ phiếu được thêm vào NDX, các quỹ chỉ số và sản phẩm liên quan sẽ phải mua theo quy tắc. Loại vốn này không đặt lệnh dựa trên định giá, mà dựa trên tỷ trọng chỉ số. Đối với phe mua, đây là một nhu cầu cơ học lý tưởng; đối với nhà giao dịch ngắn hạn, đây là một khung thời gian có thể giao dịch trước.
Loại thứ ba là phản lực quyền chọn (Options Reflexivity, tức thị trường quyền chọn tác động ngược lại giá cổ phiếu cơ sở). Một khi quyền chọn được niêm yết, nhà đầu tư nhỏ lẻ mua ồ ạt quyền chọn mua có thể buộc nhà tạo lập thị trường mua cổ phiếu cơ sở để phòng ngừa rủi ro, từ đó hình thành vòng lặp Gamma (lệnh mua quyền chọn thúc đẩy nhà tạo lập thị trường mua cổ phiếu cơ sở để phòng ngừa, khuếch đại thêm đà tăng). Tuy nhiên, cơ chế này thường không xuất hiện ngay trong ngày đầu tiên niêm yết và cũng chưa chắc đã trưởng thành trong tuần đầu tiên.
Loại thứ tư là mở khóa cổ phiếu (Unlocks, tức cổ phiếu bị hạn chế bán dần dần được đưa vào thị trường). Điều này mang lại nguồn cung mới và là rủi ro mà tất cả nhà đầu tư dài hạn phải chú ý. Điểm đặc biệt của SpaceX là không đơn giản chờ đến 180 ngày để mở khóa một lần, mà có thể giải phóng cổ phiếu theo từng giai đoạn.
Lịch trình mở khóa: Không phải vách đá một lần sau 180 ngày
Rủi ro phổ biến trong IPO truyền thống là sau khi kết thúc thời gian khóa 180 ngày, cổ phiếu của nhà đầu tư sớm và nhân viên tập trung mở khóa, thị trường đột nhiên đối mặt với nguồn cung lớn. Nhưng cấu trúc mở khóa của SpaceX được đưa ra trong video phức tạp hơn: Nó có thể không phải là vách đá một lần, mà là một loạt các sự kiện thanh khoản theo từng giai đoạn.
Đầu tiên, trong vòng 2 ngày sau báo cáo tài chính đầu tiên, tối đa 20% cổ phần đủ điều kiện có thể được mở khóa. Điều này có nghĩa là bản thân báo cáo tài chính không chỉ là sự kiện về hiệu suất, mà còn là sự kiện về nguồn cung. Nếu giá cổ phiếu bị đẩy lên cao bởi tâm lý trước báo cáo, thì nguồn cung mới sau báo cáo có thể kìm hãm đà tăng.
Thứ hai, việc mở khóa cũng có thể gắn liền với diễn biến giá. Nếu giá cổ phiếu duy trì trên 135 đô la hơn 30% trong 5 ngày trong số 10 ngày giao dịch trước báo cáo, thì có thể mở khóa thêm 10%. Loại sắp xếp này khiến cho việc tăng giá tự kích hoạt thêm nguồn cung, tạo thành một sự cân bằng động: càng tăng mạnh, lượng cổ phiếu có thể bán ra sau đó càng nhiều.
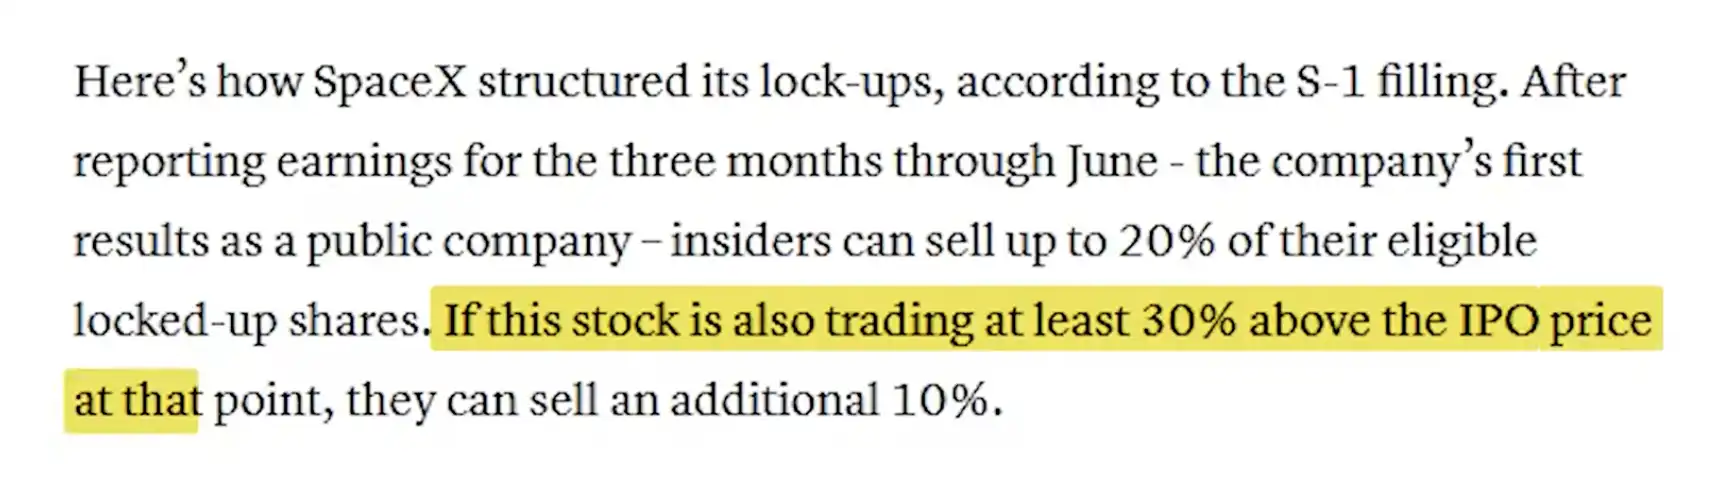
Các mốc thời gian tiếp theo cũng quan trọng không kém. Video đề cập rằng vào ngày thứ 70, ngày thứ 90 và ngày thứ 120, lần lượt có thể mở khóa khoảng 7% cổ phần, và sau 180 ngày sẽ được mở khóa hoàn toàn. Về phần cổ phiếu nhân viên, khoảng 5% cổ phần nắm giữ bởi nhân viên có thể được bán ngay sau báo cáo tài chính đầu tiên, mà không cần thêm điều kiện về hiệu suất hay giá cả. Elon Musk và những người nắm giữ lớn nhất có thể phải chờ đợi hơn một năm, khoảng 366 ngày.
Những ngày này đặc biệt quan trọng đối với các nhà đầu tư dài hạn. Để xác định liệu SpaceX có thực sự hình thành đáy hay không, không thể chỉ nhìn vào sự tăng giảm trong ngày đầu niêm yết, mà phải xem xét liệu lực mua có thể hấp thụ được mỗi đợt nguồn cung mới gia nhập thị trường hay không.
Bài học từ các IPO trong quá khứ: Coinbase, Airbnb, ARM đều không tạo ra xu hướng một chiều ngay từ đầu
Các IPO nóng dễ tạo ra ảo tưởng: vì thị trường quan tâm cao, nên sau khi niêm yết sẽ liên tục tăng. Nhưng giao dịch ban đầu của Coinbase, Airbnb và ARM đều cho thấy, sự nóng bỏng không đồng nghĩa với xu hướng một chiều.
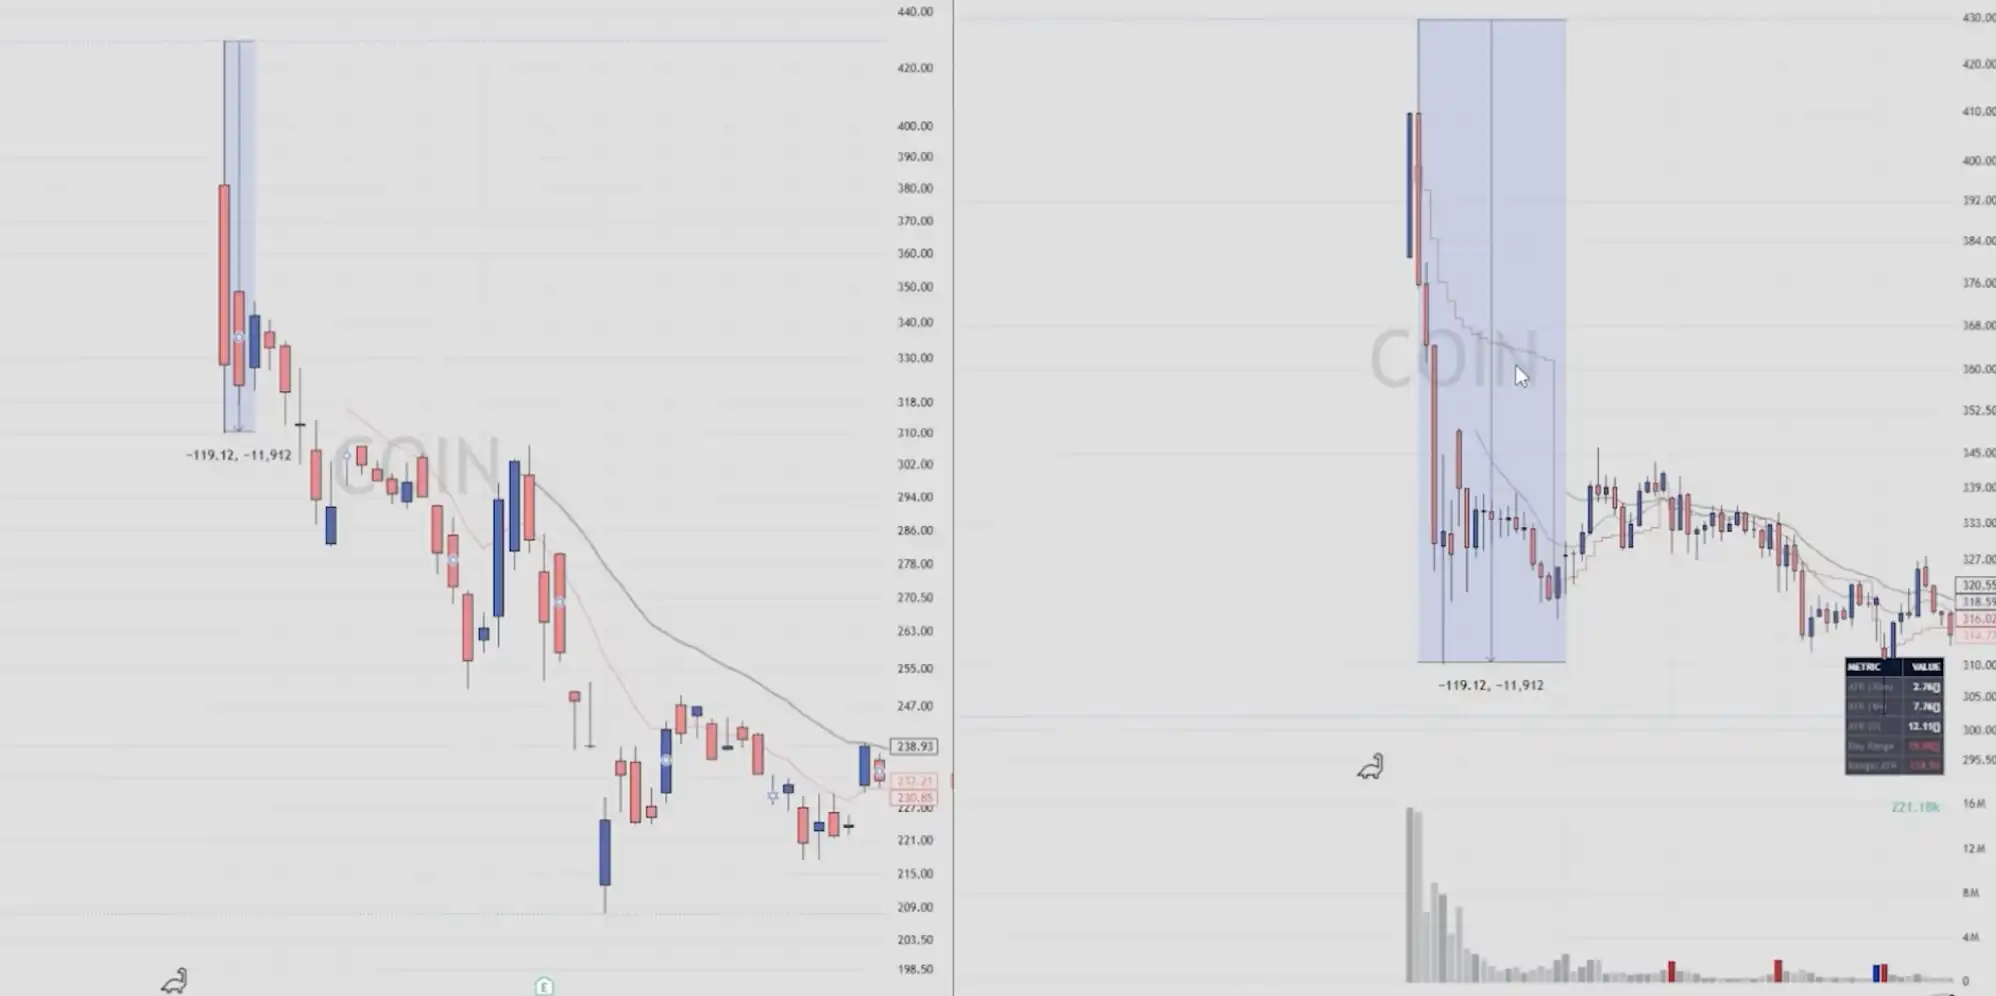
Video đề cập rằng các IPO nóng này đều trải qua biến động lớn trong giai đoạn đầu. Biến động ban đầu của Coinbase từng đạt khoảng 119 điểm, Airbnb khoảng 53 điểm, ARM khoảng 22 điểm. Điểm mấu chốt không phải là con số cụ thể, mà là chúng cho thấy: những ngày đầu, những tuần đầu của các IPO nóng thường là giao dịch hai chiều dữ dội, chứ không phải xu hướng ổn định.
Môi trường như vậy phù hợp hơn với các nhà giao dịch lướt sóng trong ngày (Scalper, tức là những nhà giao dịch kiếm lợi nhuận bằng cách ra vào liên tục trong các biến động nhỏ trong thời gian ngắn) và các nhà giao dịch theo dòng lệnh, chứ không phải những người theo xu hướng thông thường. Nhà giao dịch xu hướng cần cấu trúc, nhưng giai đoạn đầu IPO lại thiếu cấu trúc nhất.
SpaceX có thể còn cực đoan hơn. Nó đã được đăng ký mua vượt mức cao, và lại có thể cho phép nhiều nhà đầu tư lẻ hơn nhận được phân bổ trước. Điều này có nghĩa là, sau khi mở cửa, vừa có dòng tiền đuổi theo tăng giá, vừa có dòng tiền chốt lời; vừa có người muốn mua vào để đón đầu kỳ vọng chỉ số vào ngày thứ 15, vừa có người cho rằng sự nóng bỏng cao chính là cơ hội bán ra. Lực lượng mua và bán cùng lúc chen chúc, kết quả thường không phải là một xu hướng rõ ràng, mà là khối lượng giao dịch cao, biến động cao và nhiễu loạn cao.
Chiến lược giao dịch ngày đầu: Chờ thị trường hình thành cấu trúc, rồi mới hành động
Quy tắc đầu tiên trong giao dịch ngày đầu tiên của SpaceX là không đuổi theo đợt sóng đầu tiên khi mở cửa.
Thời điểm mở cửa thường là lúc nhiễu lớn nhất, chênh lệch giá rộng nhất và tâm lý cực đoan nhất. Đặc biệt trong môi trường vốn lưu hành thấp, đợt tăng đầu tiên có thể chỉ là một đợt quét lệnh ngắn hạn, còn đợt giảm đầu tiên cũng có thể chỉ là sự sụt giảm mạnh do thiếu thanh khoản. Một cấu trúc giao dịch thực sự cần chờ thị trường hình thành.
Điểm quan sát đầu tiên là mức 135 đô la. Nếu giá phá vỡ 135 đô la nhưng nhanh chóng hồi phục và vượt lên trên vùng mở cửa cùng VWAP, điều đó cho thấy có lực cầu thực sự bên dưới. Ngược lại, nếu giá liên tục cố gắng vượt 135 đô la nhưng bị đẩy xuống, thì có thể bên bán đang nắm quyền chủ động.
Điểm quan sát thứ hai là phạm vi mở cửa 5 phút (Opening Range, tức khoảng cao-thấp hình thành trong 5 phút đầu sau khi mở cửa). Sử dụng phạm vi mở cửa 5 phút hoặc 30 phút để lọc nhiễu, có thể tránh bị mắc kẹt trong các đợt quét lỗ sớm. Nếu phạm vi mở cửa hẹp, thì sự phá vỡ sau đó sẽ có ý nghĩa hơn, vì nhiều vị thế ngắn hạn tập trung trong một dải giá hẹp, một khi giá rời khỏi phạm vi, các lệnh cắt lỗ và lệnh đuổi theo sẽ dễ bị kích hoạt hơn.
Điểm quan sát thứ ba là VWAP. Một giờ sau khi niêm yết, nếu giá giao dịch trên VWAP và khi quay lại kiểm tra VWAP nhanh chóng nhận được lực mua, đó có thể là tín hiệu cho thấy phe mua đang chiếm ưu thế. Nếu giá bị đè dưới VWAP trong thời gian dài và phục hồi yếu, thì chi phí giao dịch trung bình trong ngày đang trở thành áp lực.
Điểm quan sát thứ tư là "Mức ma" (Ghost Level, tức vị trí trong sổ lệnh có lực mua/bán ẩn liên tục hấp thụ giao dịch). Nếu một mức giá nào đó có vẻ không có nhiều lệnh treo, nhưng khối lượng giao dịch liên tục lớn và giá không thể phá vỡ, thì có thể có lực bán ẩn đang liên tục bổ sung hàng. Ngược lại, nếu một mức thấp nào đó có giao dịch liên tục nhưng giá không thể giảm sâu, thì cũng có thể có lực mua ẩn đang hấp thụ.
Những mức giá tạm thời này có thể không có ý nghĩa trong vài tháng tới, nhưng rất quan trọng trong ngày đầu tiên. Bởi vì trong trường hợp không có biểu đồ lịch sử, chúng chính là những cột mốc đầu tiên mà thị trường vừa tạo ra.
Quản lý vị thế và rủi ro: Đừng giao dịch cổ phiếu mới có vốn lưu hành thấp như cổ phiếu blue-chip
Quy mô công ty của SpaceX có thể rất lớn, nhưng đặc điểm giao dịch trong giai đoạn đầu niêm yết không nhất thiết giống cổ phiếu blue-chip lớn.
Nếu vốn lưu hành chỉ 3%, sổ lệnh có thể rất mỏng, chênh lệch giá mua-bán (Spread, tức khoảng cách giữa giá mua và giá bán) có thể rất rộng, và giá có thể nhảy nhanh do các đợt quét lệnh liên tiếp. Cộng với thị trường quyền chọn ban đầu có thể chưa trưởng thành, nhà giao dịch thiếu công cụ phòng ngừa rủi ro, vị thế quá lớn dễ bị khuếch đại tổn thất bởi trượt giá và rủi ro tạm ngừng giao dịch.
Vì vậy, không thể giao dịch SpaceX theo cách giống như giao dịch các cổ phiếu vốn hóa lớn trưởng thành như Apple, Microsoft hay Nvidia. Người mới nếu chỉ muốn học về dòng lệnh nên bắt đầu với khối lượng cực nhỏ, thậm chí chỉ quan sát mà không giao dịch. Đối với đa số, bỏ lỡ cơ hội ngày đầu tiên không phải là vấn đề nghiêm trọng nhất; rủi ro lớn nhất là bị FOMO thúc đẩy vào vị thế nặng tại điểm hỗn loạn nhất.
Nhà giao dịch ngắn hạn cần chấp nhận một thực tế: điều quan trọng nhất trong ngày đầu tiên không phải là kiếm lời từ mọi biến động, mà là tránh bị thị trường "quét sạch" ở những vị trí không có cấu trúc. Nhà đầu tư dài hạn nên tập trung hơn vào các điểm cung ứng tiếp theo, thay vì vội vàng chứng minh mình đã đúng về SpaceX ngay trong ngày niêm yết đầu tiên.
Bốn điều phải hiểu
Thứ nhất, 15 phiên giao dịch đầu tiên rất có thể bị chi phối bởi cảm xúc. Lượng cổ phiếu lưu hành cực thấp, sự chú ý lớn và thiếu các mức kỹ thuật chuẩn sẽ khiến giá chủ yếu phụ thuộc vào dòng lệnh và dòng tiền ngắn hạn.
Thứ hai, phiên giao dịch thứ 15 có thể là điểm chuyển đổi bản chất của dòng tiền. Nếu SpaceX được đưa vào Nasdaq 100, dòng mua cơ học không nhạy cảm với giá có thể tham gia thị trường, và dòng tiền chủ động cũng có thể giao dịch trước kỳ vọng này.
Thứ ba, báo cáo tài chính đầu tiên không chỉ là sự kiện về kết quả kinh doanh, mà còn là điểm áp lực cung ứng. Một phần cổ phiếu có thể bắt đầu mở khóa sau báo cáo, và thị trường cần chứng minh khả năng hấp thụ nguồn cung mới.
Thứ tư, việc mở khóa không phải là sự kiện một lần, mà là nhiều bài kiểm tra thanh khoản kéo dài suốt năm sau đó. Các mốc 70 ngày, 90 ngày, 120 ngày, 180 ngày, thậm chí một năm sau khi cổ đông lớn mở khóa, sẽ liên tục kiểm tra lại nền tảng mua thực sự của SpaceX.
Cổ phiếu bóng đáng chú ý của SpaceX
Trong thời gian SpaceX niêm yết, các đại diện proxy trong ngành liên quan (Proxy, tức là các sản phẩm thay thế dùng để thể hiện chủ đề hoặc mức độ rủi ro tương tự khi không thể giao dịch trực tiếp tài sản cốt lõi) cũng đáng được chú ý.
Các cổ phiếu liên quan đến hàng không vũ trụ, quốc phòng, phóng tên lửa, vệ tinh và kinh tế không gian có thể nhận được dòng tiền lan tỏa nhờ sức nóng thị trường của SpaceX. Các ví dụ được đề cập trong video bao gồm Rocket Lab (RKLB) và các mã liên quan đến không gian như LUNR.
Cơ hội của các cổ phiếu bóng này không nằm ở chỗ chúng chắc chắn sẽ hưởng lợi, mà ở chỗ chúng có thể trở thành con đường thay thế để dòng tiền thể hiện chủ đề SpaceX. Đặc biệt khi bản thân SpaceX có chênh lệch giá quá rộng, biến động quá lớn và lượng lưu hành quá thấp, một số mã liên quan có thanh khoản tốt hơn lại có thể cung cấp cấu trúc giao dịch rõ ràng hơn.
Tuy nhiên, giao dịch đại diện phải dựa trên xác nhận từ biểu đồ. Nếu tài sản liên quan chỉ tăng theo nhất thời, không có khối lượng giao dịch, không có tính bền vững, cũng không có sức mạnh tương đối, thì không thể áp dụng cứng nhắc logic SpaceX.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan