SpaceX IPO sắp đến gần: Một vụ thu hoạch thế kỷ ẩn trong quỹ chỉ số
Tiêu đề gốc: IPO của SpaceX Sẽ Là Vụ Trộm Cắp Của Thế Kỷ
Tác giả gốc: Lawrence Fossi
Biên dịch: Peggy, BlockBeats
Lời biên tập: Dưới ngòi bút của tác giả, IPO của SpaceX không phải là câu chuyện truyền cảm hứng về "một gã khổng lồ hàng không thương mại tiến ra thị trường đại chúng", mà là một cuộc chuyển giao tài sản được thiết kế tinh vi. Bài viết trước hết đặt câu hỏi về cơ sở định giá cốt lõi của SpaceX: dù là vệ tinh Starlink nặng hơn, trung tâm dữ liệu quỹ đạo, nhiệm vụ NASA Artemis, hay câu chuyện thuộc địa hóa Mặt Trăng và Sao Hỏa, hầu như tất cả đều phụ thuộc vào một Starship hoàn thiện hơn nhiều so với phiên bản hiện tại; nhưng theo tác giả, việc hiện thực hóa công nghệ của Starship vẫn đầy bất định, và câu chuyện về xAI cùng trung tâm dữ liệu cũng chưa thực sự hỗ trợ được mức định giá khổng lồ của nó.
Phần sắc bén hơn nằm ở cấu trúc tài chính. Tác giả cho rằng, việc Nasdaq, S&P 500 và FTSE Russell điều chỉnh quy tắc đưa vào chỉ số có thể khiến SpaceX nhanh chóng gia nhập các chỉ số chính trong điều kiện thanh khoản thấp, buộc nhiều quỹ chỉ số thụ động phải mua vào với định giá cao. Từ đó, các nhà đầu tư tư nhân giai đoạn đầu, nội bộ và các bên vốn dài hạn có cơ hội thoát ra, trong khi các nhà đầu tư tài khoản hưu trí thông thường như 401(k), IRA lại thụ động gánh chịu rủi ro. Đây cũng là cái gọi là "Khoảnh khắc Rikishi" (các quỹ chỉ số từng được coi là phúc lành cho nhà đầu tư phổ thông, nay bị hạ thấp và sỉ nhục công khai trong một bối cảnh kỳ quặc): các quỹ chỉ số phí thấp vốn là công cụ thị trường John Bogle để lại cho người thường, giờ đây có thể bị biến thành kênh thoát vốn và chuyển giao rủi ro do quy tắc bị viết lại.
Cuối cùng, bài viết chỉ ra rằng ngay cả khi IPO thành công, SpaceX vẫn có thể đối mặt với khoảng trống tài chính khổng lồ, pha loãng vốn liên tục, thiếu quyền quản trị và trọng tài bắt buộc. Tác động của nó không chỉ dừng lại ở SpaceX: đợt IPO này có thể ảnh hưởng đến thanh khoản của thị trường chứng khoán và tiền mã hóa, trở thành bài kiểm tra áp lực cho bong bóng AI, và cũng có thể làm tổn hại đến lòng tin mà các quỹ chỉ số đã xây dựng từ lâu. Kết luận của tác giả không phải là khuyên short SpaceX, mà là nhắc nhở các nhà đầu tư: khi câu chuyện kiểu Musk, vốn thụ động từ chỉ số và sự cuồng nhiệt của thị trường đan xen, điều nguy hiểm nhất thường không phải là câu chuyện được kể quá lớn, mà là người thường không có quyền lựa chọn không tham gia.
Dưới đây là nguyên văn:
Khi IPO của SpaceX đến gần, có một vài quan sát và dự đoán:
Một, từ góc độ thương mại, SpaceX sẽ gặp thất bại thảm hại
Về bản chất, toàn bộ logic định giá của SpaceX đều dựa trên dự án Starship. Và cái tôi gọi là "Starship" ở đây, là một Starship mạnh mẽ hơn nhiều so với phiên bản chúng ta thấy hiện tại.
· Cần Starship để phóng các vệ tinh Starlink phiên bản V3 nặng hơn.
· Để các nhiệm vụ phóng này – cũng như các dịch vụ phóng khác cho bên thứ ba – trở nên kinh tế hơn, cần có Starship tái sử dụng.
· Trung tâm dữ liệu quỹ đạo đã hứa hẹn, cần có Starship.
· Để thực hiện nghĩa vụ của SpaceX đối với chương trình Artemis của NASA, cần có Starship.
· Bất kỳ thuộc địa nào trên Mặt Trăng hay Sao Hỏa, cũng đều cần Starship. Hồ sơ đăng ký IPO của SpaceX thậm chí còn dự đoán, "sẽ xuất hiện các thị trường trị giá nghìn tỷ đô la mới trên Mặt Trăng, Sao Hỏa và xa hơn nữa".
Nhưng vấn đề nằm ở chỗ, các vệ tinh Starlink hoạt động trên quỹ đạo cách Trái Đất khoảng 300 dặm, trong khi độ cao tối đa mà Starship từng đạt được – trong lần phóng Version 3 gần đây nhất, cả tầng đẩy và tầng trên đều bị mất – chỉ là 121 dặm. Từ 121 dặm đến 300 dặm, còn một khoảng cách rất xa và cũng cần tiêu tốn một lượng nhiên liệu bổ sung đáng kể. Will Lockett đã tính toán và giải thích lý do tại sao, theo cách nói của ông, Version 3 Starship thực chất "không có giá trị thực tiễn".
Và điều này vẫn chưa đề cập đến vấn đề gần như không thể thực hiện được về mặt vật lý của trung tâm dữ liệu quỹ đạo, cũng như khả năng cực kỳ thấp của Starship trong việc hoàn thành nhiệm vụ chuyển giao chất đẩy đông lạnh trong Artemis III.
(Tôi đã dùng phép so sánh này trước đây, nhưng tôi quá thích nó nên không thể không dùng lại.)
Tất nhiên, có thể bạn cho rằng, ngay cả khi loại bỏ trung tâm dữ liệu quỹ đạo, xAI mới là chìa khóa thực sự cho thành công cuối cùng của SpaceX. Nếu bạn nghĩ vậy, tôi khuyên bạn nên tìm hiểu những sự thật mà Patrick Boyle thảo luận trong video YouTube này (bắt đầu từ phút 10:25). Như Boyle đã chỉ ra: Sản phẩm AI của công ty này (xAI) chiếm tới 93% thị trường mà SpaceX tuyên bố có thể tiếp cận; nhưng sản phẩm chủ lực của nó, Grok, ngay cả các kỹ sư của chính công ty cũng không dùng. Và nó đang cố gắng mua lại đối thủ cạnh tranh Cursor với giá 60 tỷ đô la để sản phẩm của mình thực sự hoạt động.
Về hợp đồng Anthropic trị giá 15 tỷ đô la mỗi năm được quảng cáo rầm rộ, Boyle đặt ra một câu hỏi hiển nhiên: xAI thực chất đang cho đối thủ cạnh tranh Anthropic thuê sức mạnh tính toán và phần cứng trong các trung tâm dữ liệu Colossus và Colossus II của mình. Điều này ám chỉ mạnh mẽ rằng xAI hiện tại vẫn chưa thể tận dụng hết công suất trung tâm dữ liệu của mình. (Boyle cũng đưa ra một điểm ít hiển nhiên hơn: Anthropic có thể hủy bỏ thỏa thuận kéo dài ba năm này bất cứ lúc nào với thông báo trước 90 ngày.)
Tuy nhiên, tất cả những sự thật cứng rắn này sẽ mất một thời gian để lộ diện hoàn toàn. Bao lâu? Hai năm? Một năm? Có thể ngắn hơn?
Nhưng có một điều, đáng tiếc là tôi khá chắc chắn: Trước khi các nhà đầu tư tư nhân đã đầu tư vào SpaceX trong hai thập kỷ qua có cơ hội bán cổ phần của họ với lợi nhuận khổng lồ cho công chúng không phòng bị, những sự thật này sẽ không hoàn toàn lộ diện.
II. Là một cỗ máy chuyển giao tài sản, SpaceX sẽ đạt được thành công đáng kinh ngạc
Một loạt các điều chỉnh quy tắc từ Nasdaq, S&P 500 và FTSE Russell gần như đảm bảo: IPO của SpaceX sẽ làm giàu cực kỳ cho những người nội bộ của SpaceX, đồng thời cướp bóc các nhà đầu tư hưu trí thông thường không phòng bị, những người đổ tiền từ 401(k) và IRA vào các quỹ chỉ số rộng.
A. Nasdaq khai hỏa phát súng đầu tiên của cuộc diễu hành đáng xấu hổ này
Ngay từ ngày 10 tháng 3, khi tin đồn về IPO của SpaceX còn ở giai đoạn đầu, tác giả cùng tên của chuyên mục Substack 'Keubiko's Musings' đã đăng một bài viết khá tiên tri, có tựa đề 'Nỗi hổ thẹn của Nasdaq', với phụ đề: 'Làm thế nào để thao túng một chỉ số nhằm lấy lòng một tỷ phú.'
Nasdaq không chỉ loại bỏ yêu cầu 'giai đoạn trưởng thành niêm yết' để SpaceX có thể vào chỉ số của họ chỉ 15 ngày sau IPO; họ còn thay đổi cách điều chỉnh trọng số của các cổ phiếu 'có tỷ lệ lưu hành thấp' trong chỉ số Nasdaq 100.
SpaceX sẽ là một cổ phiếu có tỷ lệ lưu hành cực kỳ thấp, chỉ có 5% cổ phần được bán ra, nhưng Nasdaq sẽ tính trọng số của nó như thể cổ phiếu lưu hành chiếm 15% tổng vốn cổ phần. Theo Keubiko: Chỉ số này đang gán cho một tỷ lệ lưu hành bị hạn chế và kiểm soát chặt chẽ một trọng số hư cấu ở mức hàng chục tỷ đô la. Hàng chục tỷ đô la vốn thụ động không nhạy cảm với giá sẽ bị buộc phải mua ồ ạt cổ phiếu này trong vài ngày theo yêu cầu của luật pháp và quy tắc. Bạn thực sự đang ép một vòi cứu hỏa vốn chỉ số khổng lồ vào một ống nước vườn hẹp của thanh khoản thực tế. Đây chính là công thức tạo ra một cú ép cung cầu giả tạo khổng lồ.
Ồ, nhưng mọi chuyện còn tồi tệ hơn. Tồi tệ hơn nhiều. Như Keubiko đã viết, toán học sẽ trở nên 'thực sự tàn nhẫn' ở đây.
Một khi thời gian khóa 180 ngày của những người nội bộ kết thúc và tỷ lệ cổ phiếu lưu hành của SpaceX vượt quá 20%, Nasdaq sẽ tính trọng số của cổ phiếu này dựa trên 100% tổng vốn cổ phần lưu hành.
Tất nhiên, Musk đã sắp xếp hoàn hảo thời điểm kết thúc thời gian khóa cổ phiếu trùng với thời điểm Nasdaq thực hiện tái cân bằng chỉ số vào giữa tháng 12. Keubiko lại viết: Các quỹ chỉ số sẽ bị buộc phải mua thêm hàng tỷ đô la cổ phiếu này vào đúng thời điểm mà nội bộ có thể xả hàng loạt cổ phiếu hết khóa lên thị trường. Bây giờ bạn có cảm thấy lá gan của mình đang bị ép thành pate gan ngỗng không?
Kể từ khi Keubiko lần đầu lên tiếng cảnh báo trong bài viết đó, nhiều nhà báo tài chính và chuyên gia thị trường đã nhận ra điều gì đang xảy ra. Giờ đây, bạn có thể tìm thấy vô số bài báo mô tả cách Nasdaq viết lại quy tắc để đảm bảo hàng triệu nhà đầu tư thụ động—những người bình thường gửi tiền hưu trí vào các quỹ chỉ số rộng—bị buộc phải mua cổ phiếu SpaceX với mức định giá phi lý.
B. Các chỉ số chính khác cũng tham gia cuộc diễu hành
Trong cuộc đua ai tệ hơn ai này, S&P 500 giờ đây cũng đã sửa đổi quy tắc của mình, đưa cổ phiếu vào chỉ số theo "làn đường nhanh" và không còn yêu cầu công ty liên quan chứng minh khả năng sinh lời bền vững.
Có thể dự đoán, chỉ số FTSE Russell cũng không chịu thua kém và nhanh chóng làm theo.
C. "Khoảnh khắc Rikishi"
Phil Bak gần đây đã thu hút được nhiều sự chú ý nhờ một bài viết Substack xuất sắc có tựa đề "The Rikishi Moment". Tiêu đề này bắt nguồn từ một sự sỉ nhục sâu sắc mà cố vận động viên bóng chày vĩ đại Pete Rose từng trải qua—ông ấy vĩ đại nhưng cũng có những khiếm khuyết nghiêm trọng.
Bak hiểu rõ rằng John Bogle, người sáng lập Vanguard và là người phát minh ra quỹ chỉ số phí thấp, đã từng mang đến một món quà quý giá cho các nhà đầu tư bình thường. Nhưng công cụ thị trường từng cực kỳ hữu ích này, trong tay những kẻ hoài nghi và vô lương tâm, đã trở thành một công cụ xấu xa. Bak viết: John Bogle đã không còn nữa, tôi chỉ có thể tưởng tượng ông ấy sẽ nghĩ gì về những gì đang xảy ra với các quỹ chỉ số ngày hôm nay. Tôi chỉ có thể tưởng tượng đôi mắt buồn bã tương tự của ông ấy. Tôi chỉ có thể tưởng tượng ông ấy, với cùng một cảm giác chấp nhận mơ hồ và mệt mỏi, nhìn phát minh vĩ đại từng đứng ở đỉnh cao của mình rơi xuống cống rãnh lừa đảo.
D. Ai sẽ hưởng lợi từ vụ trộm này?
Câu hỏi này có vẻ quá dễ trả lời, phải không? Tất nhiên là Elon Musk, cùng với nhóm người đã tạo điều kiện cho ông ta từ lâu, như Antonio Gracias, Steve Jurvetson và Ira Ehrenpreis.
Nhưng những người hưởng lợi không chỉ giới hạn trong nhóm thân cận của Musk. Như Rupert Mitchell (tác giả của Blind Squirrel Macro) đã nói trong một tập podcast gần đây: Trong 20 năm qua, hầu như tất cả những người có tên tuổi đều có cơ hội mua cổ phiếu SpaceX – và thực sự đã mua. Tin tôi đi, ai cũng nắm giữ nó. Không có quỹ tài sản quốc gia nào, không có tổ chức nào, không có quỹ tương hỗ nào, không có công ty cổ phần tư nhân nào, cũng không có quỹ phòng hộ đa dạng nào mà không nắm giữ một lượng lớn cổ phiếu này – và giá mua của họ đều thấp hơn nhiều so với giá chào bán ra công chúng trong đợt IPO hiện tại.
Không có gì ngạc nhiên, hãy đoán xem ai khác có thể được thêm vào danh sách của Rupert:
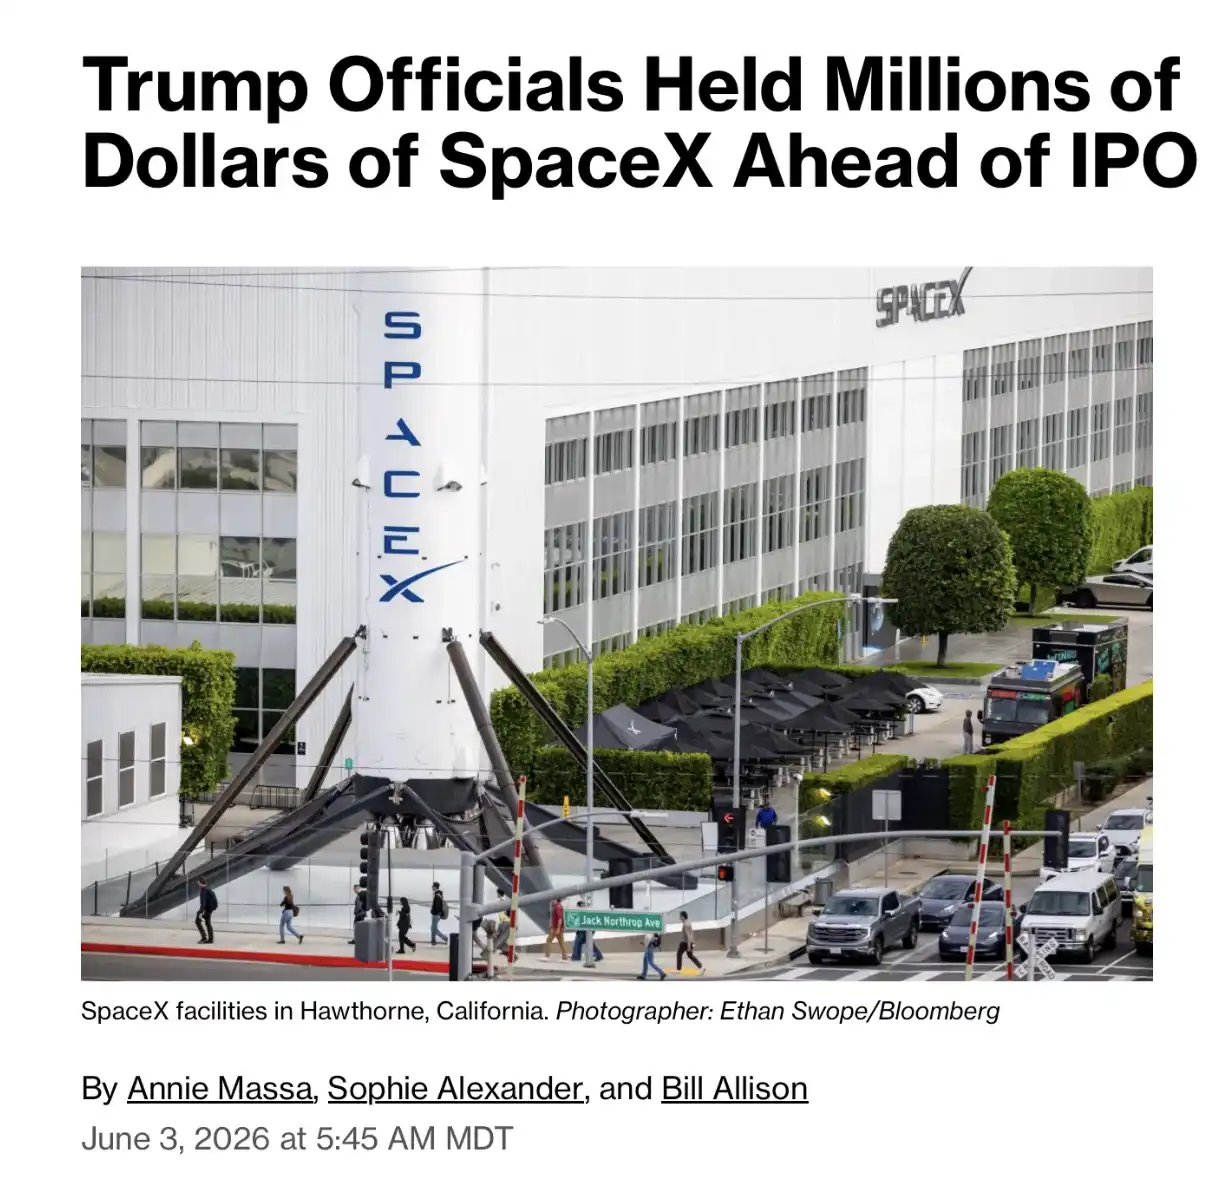
Ba, Điều gì xảy ra sau khi kẻ trộm rời khỏi hiện trường?
Câu hỏi này dễ trả lời: hiệu suất kinh doanh đáng thất vọng (xem Phần Một của bài viết này) và sự pha loãng cổ phiếu không ngừng.
Đợt IPO của SpaceX, ngay cả khi bao gồm cơ chế "green shoe", cũng chỉ có thể huy động tối đa khoảng 85 tỷ USD. Nhưng đọc kỹ hồ sơ đăng ký của họ – như Greg Collins từ Cape Fear Advisors đã làm – cho thấy đến năm 2030, nhu cầu vốn của SpaceX sẽ đạt khoảng 235 tỷ USD.
Nếu giả sử SpaceX huy động được 85 tỷ USD qua IPO và dùng 20 tỷ USD để trả nợ, thì vẫn còn khoảng trống vốn 170 tỷ USD. (Collins dự đoán quy mô huy động sẽ nhỏ hơn và khoảng trống sẽ lớn hơn, nhưng dù sao đây cũng là một khoảng trống khổng lồ.)
Tất nhiên, một giải pháp hiển nhiên là rút cạn dự trữ tiền mặt của Tesla: dù thông qua sáp nhập hay buộc Tesla đầu tư thêm vào SpaceX. Nhưng tiền mặt của Tesla không đủ để lấp đầy lò đốt tiền của SpaceX.
Tương lai sẽ là – thậm chí hồ sơ S-1 đã báo trước – các đợt huy động vốn pha loãng không ngừng. Ở sâu trong bản S-1 sửa đổi của SpaceX có một cảnh báo: Chúng tôi có thể phát hành một lượng lớn cổ phiếu trong tương lai liên quan đến các giao dịch.
Thậm chí câu nói này có thể bị coi là gây hiểu lầm. Không phải phần "sẽ phát hành lượng lớn cổ phiếu trong tương lai" có vấn đề; điều đó gần như chắc chắn xảy ra.
Vấn đề là, những đợt phát hành này có thực sự dành cho "các giao dịch trong tương lai" không? Elon, điều ông thực sự muốn nói có phải là: để thực hiện các giao dịch mà SpaceX đã cam kết trong hồ sơ S-1 không?
Đối với bất kỳ thông tin sai lệch hoặc dữ liệu giả mạo nào có thể tồn tại trong hồ sơ đăng ký, cũng như các hành vi sai trái hiện tại hoặc tương lai của Musk và các giám đốc điều hành, ban quản trị khác, các nhà đầu tư bị thiệt hại gần như không có cách nào khắc phục.
Các cổ đông của SpaceX sẽ buộc phải chấp nhận trọng tài bắt buộc. Họ không có bất kỳ quyền biểu quyết có ý nghĩa nào. Và các tranh chấp về quản trị sẽ do một tòa án thương mại hoàn toàn mới của Texas xét xử, với chủ tọa là thẩm phán thân thiện với Musk – và không cho phép có sự tham gia của bồi thẩm đoàn.
IV. Một vài suy nghĩ cuối cùng
Các ý tưởng dưới đây không theo thứ tự ưu tiên. Đồng thời, hãy nhớ rằng luật duy nhất mà Elon Musk không thể thoát khỏi việc vi phạm là "Quy luật Hậu quả Ngoài ý muốn".
A. Mọi thứ có thể sụp đổ
IPO của SpaceX có thể thất bại thảm hại ngay từ đầu, thậm chí có thể bị trì hoãn hoặc hủy bỏ. Lý do rất đơn giản: có thể có quá nhiều cổ phiếu đang vội vã tìm người mua, trong khi thị trường không có đủ tiền để hấp thụ.
Rupert Mitchell và Ben Brey đã thảo luận về những khả năng này trong một báo cáo bằng văn bản cực kỳ giàu thông tin và tập podcast tiếp theo.
B. Nó có thể tác động đến thị trường chứng khoán và tiền mã hóa
SpaceX cung cấp 30% số lượng phát hành chưa từng có cho các nhà đầu tư bán lẻ, và những nhà đầu tư này phải huy động tiền mặt từ đâu đó.
Do đó, đợt IPO này có thể gây ra một làn sóng bán tháo lớn và gây xáo trộn. Các ứng cử viên rõ ràng nhất là cổ phiếu và tài sản mã hóa, vì những người muốn tham gia mua cần bán các tài sản khác để huy động tiền. Trên thực tế, áp lực giảm giá mà Bitcoin phải chịu trong những tuần gần đây có thể một phần đến từ loại bán tháo này. (Hành động gần đây của Michael Saylor lại càng đổ thêm dầu vào lửa.)
C. Nó có thể làm vỡ bong bóng AI
Chris Irons của Quoth The Raven cho rằng IPO của SpaceX sẽ trở thành một cuộc trưng cầu dân ý trên thị trường, kiểm tra xem bong bóng đầu tư AI có thể tiếp tục phình to hay không.
Nếu SpaceX niêm yết thành công và nhận được nhu cầu áp đảo, điều đó cho thấy mặc dù có vô số dấu hiệu cảnh báo, các nhà đầu tư vẫn sẵn sàng tạm dừng kỷ luật đầu tư truyền thống và tiếp tục tin vào câu chuyện này. Nhưng nếu kết quả đáng thất vọng, nó có thể trở thành khởi đầu cho sự kết thúc của chu kỳ đầu tư hiện tại.
(Trong một tập podcast gần đây với Adam Taggart, Chris đã mô tả thị trường tài chính hiện tại như "một sòng bạc kỹ thuật số phê cocain".)
D. Nó có thể làm tổn hại vĩnh viễn đến sự phổ biến của các quỹ chỉ số
Trong nhiều thập kỷ, các quỹ chỉ số đã mang đến cho người bình thường—những người không có kiến thức tài chính phức tạp nhưng cần đầu tư cho nghỉ hưu—cơ hội tiếp cận thị trường rộng lớn với chi phí cực kỳ thấp.
Nhưng đợt IPO của SpaceX lại là một cái bẫy lớn đối với những người bình thường này. Nếu kịch bản tôi dự đoán thực sự xảy ra, họ sẽ buộc phải mua vào ở mức giá bị đẩy lên cao nghiêm trọng, sau đó chứng kiến tài sản mình mua phải mất giá một cách không thể tránh khỏi.
Điều này có thể để lại vết nhơ đủ lớn cho các quỹ chỉ số, đến mức các nhà tài trợ và quản lý kế hoạch 401(k), cũng như các cố vấn tài chính nói chung, sẽ không còn khuyến nghị chúng như một công cụ đầu tư phù hợp nữa.
E. Đừng cố bán khống SpaceX!!
Elon Musk là một nhân vật có sức hút như tôn giáo. Quan trọng hơn, ông ta đã nhiều lần chứng minh rằng mình gần như miễn nhiễm với mọi sự giám sát thị trường, pháp lý hay quy định thực sự hiệu quả.
Những người chỉ trích Musk đã đúng về nhiều điều: nền tảng yếu kém của Tesla, những lời nói dối về khả năng tự lái hoàn toàn, ảo tưởng về Robotaxi, và cách xử lý kế toán lung lay. Nhưng khi họ nghĩ những vấn đề này sẽ ảnh hưởng đến giá cổ phiếu, họ đã sai.
Một ngày nào đó, ở đâu đó, sẽ có người kiếm được tiền lớn từ việc bán khống Tesla hoặc SpaceX. Nhưng người đó rất có thể không phải là bạn.
Ít nhất là bây giờ, cách tốt nhất để hiểu Tesla không phải là coi nó như một khoản đầu tư tài chính, mà là một tôn giáo. Ngày nay, SpaceX cũng có thể được xếp vào hạng mục này.
Vì vậy, lời khuyên của tôi là: hãy tránh xa nó. Chăm sóc khu vườn của bạn. Chơi với con cái. Đọc một cuốn sách hay. Nghe một bản nhạc cổ điển tuyệt vời. Đây là một bản ghi âm tôi mới nghe gần đây và rất muốn giới thiệu.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan