Phân tích “Kim tự tháp quyền lực” của Crypto: Từ cấu trúc ma cà rồng đến sự cứu chuộc thị trường
Tiêu đề gốc: Token là Herbalife mới. Điểm tương đồng giữa tiền mã hóa và các chương trình Tiếp thị đa cấp
Tác giả gốc: VannaCharmer
Bản dịch gốc: johyyn, BlockBeats
Ghi chú của biên tập viên: Thị trường tiền mã hóa hiện tại phải đối mặt với bốn tình thế tiến thoái lưỡng nan, cụ thể là cơ chế khai thác cấu trúc (quyền bá chủ về giá của sàn giao dịch → thao túng định giá VC → chênh lệch thông tin của nhà tạo lập thị trường → bẫy lưu lượng truy cập KOL), do sự thức tỉnh của thanh khoản bán lẻ và sự phá vỡ của chuỗi hút máu. Bài viết này nhằm mục đích giải mã logic của sự sụp đổ quyền lực bậc bốn, neo hệ thống định giá token và xây dựng lại nó như một trung tâm đổi thưởng - chỉ bằng cách phá vỡ hộp đen OTC và tái cấu trúc PMF đầu cơ thì "xổ số ảo tưởng" mới có thể được chuyển đổi thành một giá trị mang tính bền vững.
Sau đây là văn bản gốc (nội dung gốc đã được sắp xếp lại để dễ đọc và hiểu hơn):
Lời nói đầu
Tiền điện tử sao chép hoàn hảo những đặc điểm tồi tệ nhất của mô hình kim tự tháp (MLM) - không chỉ có khả năng tiếp thị lan truyền vốn có trên Internet mà còn được phủ một lớp phủ mờ đục hơn. Về cơ bản, mã thông báo đã phát triển thành một kim tự tháp tinh vi: những người chơi hàng đầu sẽ được hưởng lợi ích lớn nhất, trong khi các nhà đầu tư bán lẻ chỉ có thể trở thành người nhận và nắm giữ những con chip vô giá trị.
Đây không phải là ngẫu nhiên mà là một vụ lừa đảo tiền điện tử được thiết kế cẩn thận.
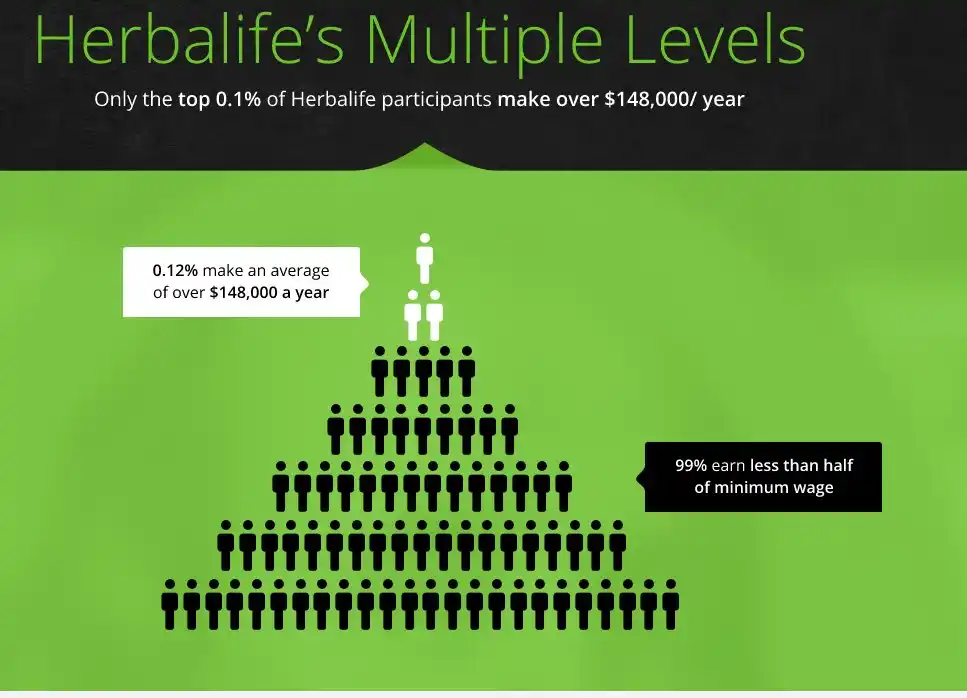
Trong các MLM truyền thống như Herbalife hoặc Mary Kay, các sản phẩm có giá cao và hiệu quả thấp (tỷ lệ hiệu suất-giá tầm thường so với các sản phẩm cạnh tranh tương tự) chỉ là bề ngoài. Vấn đề cốt lõi nằm ở mô hình phân phối: các nhà phân phối trước tiên phải tự mua sản phẩm và sau đó phải vật lộn để tìm những người thực sự sử dụng sản phẩm để bán cho họ. Điều này đã khiến trọng tâm của hoạt động chuyển hoàn toàn từ cải tiến sản phẩm sang tuyển dụng nhân sự - mọi người tham gia mua hàng chỉ để bán lại với giá cao để kiếm lời, và không ai thực sự sử dụng sản phẩm. Cuối cùng, chắc chắn sẽ có một tình huống khó xử là người mua bị kiệt sức: những người điều hành ở đỉnh kim tự tháp MLM nắm giữ lợi nhuận vượt mức không rõ ràng, trong khi những người tham gia ở dưới cùng chỉ có thể chịu lỗ khi giữ vị thế.
Trọng tâm của hoạt động nhanh chóng chuyển từ tối ưu hóa sản phẩm sang trò chơi tuyển dụng nhân sự - những người tham gia chỉ mua vì tiền hoa hồng bán lại, không phải để sử dụng thực tế. Cuối cùng, thị trường chắc chắn sẽ sụp đổ: tất cả người mua đều muốn mua giá thấp và bán giá cao để kiếm lời, nhưng không ai thực sự tiêu thụ sản phẩm. Những người ở đỉnh kim tự tháp nhận được lợi nhuận vượt mức, trong khi những người tham gia ở dưới cùng trở thành nạn nhân của hàng tồn kho không bán được.
Cấu trúc kim tự tháp: cấu trúc vùng đất săn mồi của các token tiền điện tử
Hoạt động của token tiền điện tử về cơ bản giống như các chương trình kim tự tháp: token là sản phẩm - về cơ bản chúng là tài sản bong bóng kỹ thuật số cao cấp đã được đóng gói cẩn thận. Ngoài giá trị đầu cơ, tính thực tế của chúng còn đáng ngờ. Giống như những nhà phân phối chương trình kim tự tháp, những người nắm giữ tiền tham gia trò chơi không có mục đích gì, chỉ để bán với giá cao cho người mua tiếp theo, trở thành thế hệ kẻ săn mồi mới trong trò chơi chuyền tay nhau.
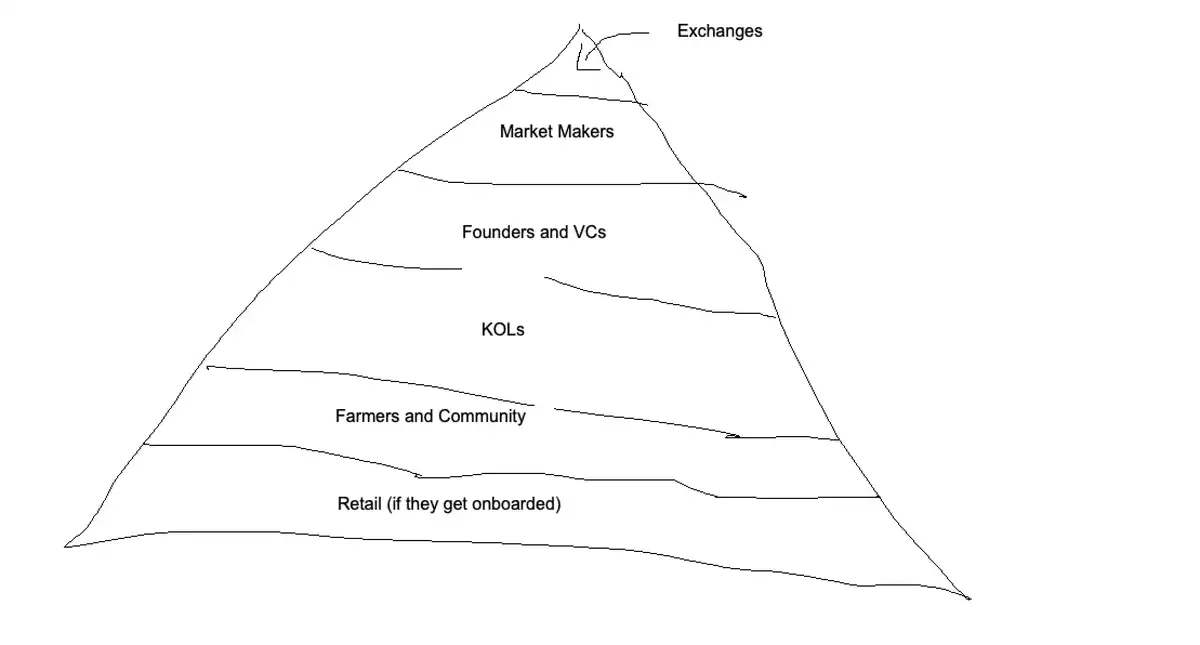
Cấu trúc kim tự tháp của token tiền điện tử về mặt cấu trúc tương tự như mô hình tiếp thị đa cấp truyền thống (MLM), nhưng hệ thống phân cấp tinh vi hơn được hình thành thông qua các bên liên quan độc đáo trong lĩnh vực blockchain (các bên dự án, nhà tạo lập thị trường, sàn giao dịch, KOL). Token như một công cụ truyền tải có ba lợi thế đáng kể so với các sản phẩm MLM truyền thống:
1. Hiệu quả phân chia kênh → Hiệu ứng tổng hợp của Internet và mạng xã hội đã làm tăng hiệu quả truyền tải theo cấp số nhân;
2. Loại bỏ ma sát giao dịch → Thị trường thanh khoản toàn cầu 7×24 giờ hiện thực hóa các giao dịch không ma sát;
3. Đổi mới cơ chế thanh khoản → Cơ chế tạo lập thị trường tự động che giấu mối quan hệ cung cầu thực sự.
Cơ chế dòng tiền như sau: Trong MLM truyền thống, việc khuyến nghị người khác bán cho phép bạn lấy hoa hồng theo tầng từ các giao dịch tuyến dưới của họ; hệ thống mã thông báo tuân theo cùng một logic - bạn đẩy giá lên bằng cách thúc đẩy thị trường tiếp quản các vị thế chưa bán của người nắm giữ (tức là "túi") và thu hút những người tham gia muộn. Động thái này không chỉ tạo ra thanh khoản thoát cho những người tham gia hàng đầu và đẩy giá thị trường lên mà còn hình thành chu kỳ khuyến khích kép, tức là tạo ra ảo giác bong bóng:
1. Những người nắm giữ mới buộc phải tiến hành quảng bá thị trường do chi phí nắm giữ (do áp lực vị thế thúc đẩy);
2. Những người nắm giữ sớm sẽ rút tiền khi giá trị sổ sách tăng (khuyến khích hiệu ứng nhân).
Mặc dù cơ chế này giống với mô hình MLM truyền thống, nhưng nó dựa vào cơ sở hạ tầng tài chính phi tập trung để đạt được hiệu quả hoạt động mạnh mẽ và hiệu quả hơn. Càng lên cao, những người tham gia càng bị mắc kẹt sâu hơn trong chu kỳ chết người của việc liên tục phát hành tiền xu và thu thập thanh khoản. Nói cách khác, lợi ích cận biên của việc liên tục phát hành mã thông báo mới càng lớn, thì sự phụ thuộc vào con đường tự củng cố sẽ được hình thành, cuối cùng sẽ dẫn đến sự mở rộng theo cấp số nhân của rủi ro hệ thống.
Đỉnh cao của cấu trúc quyền lực: hệ thống nền tảng giao dịch
Nền tảng giao dịch chiếm giữ những đỉnh cao quyền lực trong hệ sinh thái tiền điện tử và về bản chất cấu thành nút điều khiển cốt lõi trong lĩnh vực này. Việc định giá và tính thanh khoản của phần lớn các mã thông báo được gọi là "thành công" có hiệu suất thị trường vượt trội đều phụ thuộc sâu sắc vào hệ thống bao gồm các sàn giao dịch và các nhà tạo lập thị trường liên kết của họ. Hệ thống này độc quyền các kênh phát hành token và quyền phân bổ nguồn lực thanh khoản, đồng thời buộc bên dự án phải thực hiện nghĩa vụ thanh toán bắt buộc - tức là phải trả phí truy cập nền tảng dưới dạng token miễn phí trước khi được phép tham gia thị trường giao dịch và nhận được nguồn lực thanh khoản.
Khi các yêu cầu về quyền truy cập tuân thủ do sàn giao dịch đặt ra không được đáp ứng, các token sẽ phải chịu ba rủi ro chính một cách có hệ thống: hủy niêm yết nền tảng giao dịch, khó khăn về thanh khoản và chấm dứt dự án. Với sự độc quyền về nguồn cung thanh khoản và các kênh phân phối token, nền tảng giao dịch thường xuyên thực hiện sự thống trị thị trường, thường biểu hiện ở việc chấm dứt đơn phương các thỏa thuận tạo lập thị trường, thực hiện bắt buộc các điều khoản cho vay token của nhân viên - thiết kế trên thực sự xây dựng một kênh để nhân viên nội bộ rút tiền mặt và thực hiện các thay đổi sau kỳ hạn trong giai đoạn cung cấp dịch vụ. Những người hành nghề trong ngành buộc phải chịu khuôn khổ tìm kiếm tiền thuê theo thể chế này vì trong cấu trúc thị trường do các nền tảng giao dịch tập trung thống trị, việc trả các chi phí tuân thủ như vậy đã trở thành điều kiện cần nhưng không đủ để dự án tồn tại.
Nỗi đau khổ cốt lõi về quản trị mà những người sáng lập phải đối mặt là các tiêu chuẩn tiếp cận niêm yết của các nền tảng giao dịch hàng đầu phụ thuộc rất nhiều vào các mạng lưới cá nhân không minh bạch, dẫn đến sự bóp méo nghiêm trọng cơ chế phân bổ nguồn lực của thị trường.
Sự bóp méo này trực tiếp dẫn đến sự hình thành hai chuỗi công nghiệp xám:
1. Sự phát triển mạnh mẽ của mô hình đồng sáng lập ngầm - các cá nhân cung cấp các kết nối trao đổi để đổi lấy vốn chủ sở hữu;
2. Công nghiệp hóa các dịch vụ tư vấn do các cựu nhân viên sàn giao dịch cung cấp, những người có giá trị cốt lõi nằm ở việc điều hướng các quy trình ra quyết định khép kín.
Cơ chế phê duyệt thiếu minh bạch nêu trên thực sự tạo thành rào cản về mặt cấu trúc đối với các bên tham gia dự án mới và các nhóm thiếu kinh nghiệm chuyên môn hoặc các kết nối quan trọng khó có thể đạt được những đột phá hiệu quả trên con đường phát triển.
Chủ đề quyền lực thứ cấp: hệ thống tạo lập thị trường
Cơ chế chênh lệch giá có hệ thống của hệ thống tạo lập thị trường
Về mặt lý thuyết, nhà cung cấp thanh khoản thực chất là đơn vị điều phối hoạt động bán qua sàn của bên tham gia dự án và thực hiện các giao dịch ngược trên người dùng với lợi thế là thông tin về luồng lệnh. Logic hoạt động cụ thể như sau:
1. Kiểm soát vị thế → nắm giữ một tỷ lệ đáng kể lưu thông token (thường là ≥5%), nắm giữ quy mô vị thế để tạo không gian chênh lệch giá thông tin;
2. Khai thác và khuếch đại token lưu hành thấp → Ở token lưu hành thấp, do độ sâu thị trường không đủ, lợi nhuận giao dịch ngược tăng theo cấp số nhân;
3. Sự thật về cấu trúc lợi nhuận → Hoàn tiền thanh khoản, tỷ lệ thu nhập dưới 10% và giao dịch ngược đóng góp hơn 90% lợi nhuận.
Vốn chênh lệch giá cốt lõi của nhà tạo lập thị trường nằm ở chỗ: họ có dữ liệu lưu thông chính xác của token và lượng nắm giữ thực tế, tạo thành một luồng thông tin tuyệt đối đè bẹp các luồng giao dịch bán lẻ.
Thế tiến thoái lưỡng nan về giá của nhà tạo lập thị trường của người sáng lập
Các dịch vụ tạo lập thị trường thiếu hệ thống định giá chuẩn hóa và cấu trúc phí của họ rất khác biệt do sức mạnh mặc cả của các bên trong dự án: dẫn đến sự gia tăng theo cấp số nhân về tính phức tạp của việc phát hành mã thông báo, trên thực tế tạo nên rào cản gia nhập ngành.
Trung tâm quyền lực thứ cấp: tổ hợp nhà sáng lập-vốn đầu tư mạo hiểm
Những người sáng lập và vốn đầu tư mạo hiểm (VC) bên dưới sàn giao dịch tạo nên trung tâm quyền lực thứ cấp và cơ chế nắm bắt giá trị cốt lõi của họ diễn ra trong giai đoạn khám phá giá riêng tư. Loại chủ thể này mua cổ phiếu token với mức chiết khấu sâu (thường là 70-90%) trước khi dự án được công chúng biết đến, sau đó tạo ra thanh khoản thoát thông qua kỹ thuật tường thuật------tức là sự bóp méo có hệ thống của mô hình vốn đầu tư mạo hiểm Mô hình vốn đầu tư mạo hiểm tiền điện tử đã cho thấy rủi ro đạo đức đáng kể:
1. Chi phí sự kiện thanh khoản thấp → Việc niêm yết token được coi là hiện thực hóa thoát (so với các VC truyền thống yêu cầu IPO/M&A).
2. Thiếu động lực cho việc xây dựng dài hạn → Vốn tự nhiên có xu hướng theo đuổi các sự kiện thanh khoản ngắn hạn.
3. Sự thông đồng của nền kinh tế mã thông báo săn mồi → Sự chấp thuận mang tính chiến lược cho các thiết kế khai thác (như siêu lạm phát, mở khóa vách đá).
4. Đạo đức kinh doanh sụp đổ → Hỗ trợ có hệ thống cho các chương trình bơm và xả thay vì xây dựng doanh nghiệp bền vững.
Chuỗi chênh lệch giá kép của thao túng định giá mã thông báo
Hệ thống mã thông báo đã tạo ra một động lực chênh lệch giá độc đáo: vốn đầu tư mạo hiểm trích xuất phí quản lý bằng cách tẩy trắng định giá danh mục đầu tư, về bản chất cấu thành một vụ thu hoạch trá hình của các đối tác hạn chế. Chiến lược này đặc biệt hiệu quả đối với các mã thông báo có lượng lưu hành thấp - sử dụng định giá pha loãng hoàn toàn (FDV) để đánh dấu giá trị thị trường và tạo ra quy mô quản lý tài sản bị thổi phồng. Gian lận cố hữu của mô hình này là nếu mã thông báo được lưu hành đầy đủ, áp lực bán thực tế sẽ khiến định giá sụp đổ ngay lập tức. Sự không bền vững này đang kích hoạt sự điều chỉnh của ngành: hơn 60% các tổ chức VC tiền điện tử đã phải đối mặt với việc đóng băng gây quỹ sau đó.
Hạn chế của việc cải thiện tính minh bạch
Mặc dù các nền tảng minh bạch như Echo đã cải thiện một phần môi trường thông tin, nhưng vẫn còn một số lượng lớn các hoạt động hộp đen không thể quan sát được trên thị trường vốn tư nhân và quyền được biết của những người tham gia thị trường thông thường đang trong tình trạng bị tước đoạt có hệ thống.
Những người dẫn đầu diễn ngôn: Người tổng hợp lưu lượng truy cập của những người dẫn đầu ý kiến KOL
Những người dẫn đầu ý kiến chính (KOL) tạo nên nút quyền lực cấp ba của kim tự tháp và mô hình hoạt động cốt lõi của họ là: thông qua quà tặng mã thông báo ban đầu (Token Airdrop) để đổi lấy nội dung quảng cáo, hình thành nên chuỗi phân phối được thể chế hóa. "Đầu tư vòng KOL" - tức là những người dẫn đầu ý kiến đầu tư danh nghĩa và được hoàn trả đầy đủ tại sự kiện tạo mã thông báo (TGE) - đã trở thành một quy tắc bất thành văn trong ngành. Hệ thống hiện thực hóa việc khai thác ba bên thông qua quyền phân phối mã thông báo:
1. KOL nhận được tài sản token miễn phí → nhận được tài sản token với chi phí bằng không
2. Thu thập nhận thức của khán giả → quảng cáo tẩy não cho các nhóm người hâm mộ
3. Hy sinh thanh khoản → người hâm mộ trở thành thanh khoản thoát chuyên dụng của KOL
Web3 Legion: Lực lượng chính của cộng đồng và Người nông dân thanh khoản
Các thành viên cộng đồng và người nông dân airdrop tạo nên tầng lớp đào huyệt của kim tự tháp, những người trao đổi việc phân phối token để lấy lao động cường độ cao như thử nghiệm sản phẩm, tạo nội dung và tương tác trên chuỗi. Tuy nhiên, hệ thống lao động này đã được công nghiệp hóa hoàn toàn - trong khi phần thưởng tiếp tục giảm phát, thì tính phức tạp của lao động đã tăng theo cấp số nhân.
Phần lớn các thành viên cộng đồng hoạt động theo quy luật về độ trễ chu kỳ thức tỉnh: cho đến khi nhóm dự án bán hết sau sự kiện tạo token (TGE), họ nhận ra rằng thực ra họ là những người làm công tiếp thị không được trả lương. Khi sự thức tỉnh nhận thức kích hoạt điểm tới hạn, một làn sóng bảo vệ quyền bạo lực chắc chắn sẽ bùng nổ và quá trình này sẽ có tác động tàn phá gấp ba lần đến quá trình xây dựng sản phẩm thực tế:
Nguồn lực quản trị bị siết chặt → các nhà phát triển buộc phải giải quyết các vụ kiện tụng ác ý (kiện tụng phiền nhiễu)
Niềm tin vào thương hiệu sụp đổ → vốn cộng đồng (vốn xã hội) bị suy yếu vĩnh viễn
Chi phí quản trị tiếng ồn → hơn 30% nguồn lực R&D bị tiêu tốn vào việc chữa cháy dư luận
Quân đội bán lẻ: Những người chơi dân sự tiền điện tử
Trong cấu trúc kim tự tháp của tiền điện tử, các nhà đầu tư bán lẻ nằm ở dưới cùng và vai trò lý tưởng của họ là cung cấp thanh khoản thoát cho tất cả những người tham gia ở trên cùng (tức là đóng vai trò là người tiếp nhận). Họ được cung cấp các công cụ "kể chuyện" được thiết kế cẩn thận nhằm tăng phí bảo hiểm memetic của tài sản và thu hút nhiều người mua hơn, để nền tảng dự án có thể hưởng lợi từ việc bán mã thông báo.
Tuy nhiên, không giống như các chu kỳ lịch sử khi các nhà đầu tư bán lẻ tích cực tiếp quản, các nhà đầu tư bán lẻ trong chu kỳ hiện tại nhìn chung thể hiện mức độ hoài nghi cao. Sự thay đổi này đã buộc các thành viên cộng đồng phải nắm giữ các token airdrop vô giá trị, trong khi những người trong dự án đã rút tiền thông qua các giao dịch OTC. Lý do cốt lõi khiến một lượng lớn người dùng trên các nền tảng xã hội tức giận do giá token giảm mạnh hoặc giá trị bằng không của các đợt airdrop là các nhà đầu tư bán lẻ không thực sự tham gia thị trường để tiếp quản hầu hết các token trong chu kỳ này, trong khi những người sáng lập dự án vẫn đạt được sự tích lũy tài sản đáng kể.
Tóm tắt
Các vấn đề cốt lõi của ngành
Logic hoạt động hiện tại của thị trường tiền điện tử đã đi chệch khỏi bản chất của việc xây dựng sản phẩm và chuyển sang bán các công cụ tường thuật với lợi suất ảo giác cao để thu hút các nhà đầu tư mua token. Các chiến lược tập trung vào phát triển sản phẩm đang gặp bất lợi về mặt hệ thống theo cơ chế khuyến khích hiện tại (mặc dù xu hướng này đang dần thay đổi).
Thất bại về mặt cấu trúc của mô hình định giá
Hệ thống định giá token đã mất khả năng neo giữ các nguyên tắc cơ bản và hoàn toàn dựa vào định giá có thể so sánh (Định giá dựa trên Comps) thay vì đánh giá giá trị nội tại. Những người tham gia thị trường thường sử dụng "Giá token X có thể tăng bao nhiêu lần?" để "thay thế" phân tích hợp lý về những vấn đề thực tế mà dự án giải quyết, dẫn đến:
1. Sự sụp đổ của cơ chế định giá dự án → Không thể thiết lập mô hình định giá đáng tin cậy
2. Không có khả năng đánh giá rủi ro → Cơ chế bảo lãnh hoàn toàn tê liệt
Về cơ bản, các nhà đầu tư đang mua vé số xác suất chứ không phải vốn chủ sở hữu của công ty và tính năng này phải được đưa vào các cân nhắc cốt lõi của các quyết định đầu tư.
Sổ tay hướng dẫn thao túng tường thuật (Trường hợp thực nghiệm)
Sau đây là một mẫu bán hàng tường thuật điển hình, cho thấy cách xây dựng một logic đầu tư giả vừa phổ biến vừa ảo tưởng:
Dự án tiền ổn định được "Peter Thiel" chứng thực có kế hoạch phát hành mã thông báo, sẽ đóng vai trò là tài sản ủy quyền cho vốn chủ sở hữu Tether.
Logic tăng giá như sau:
1. Tham khảo: Giá trị thị trường của Circle là 27 tỷ đô la
2. Ưu điểm của Target: Tether có doanh thu và lợi nhuận cao hơn và chi phí hoạt động thấp hơn
3. Phí bảo hiểm khan hiếm: Không có kênh trực tiếp nào để đầu tư vào Tether → Mã thông báo này lấp đầy khoảng trống
4. Không gian tưởng tượng: Một mạng lưới thanh toán tương đương với Circle đang được xây dựng, với các tính năng bảo mật
5. Kỳ vọng định giá: Tương lai tài chính nghìn tỷ đô la → Giá trị thị trường hiện tại bị đánh giá thấp
Mẫu tường thuật này có đặc điểm thao túng kép:
1. Khả năng tiêu hóa → Phổ biến hiệu quả trong vòng tròn người thân và bạn bè
2. Sức mạnh định giá ảo giác → Dự trữ "Định giá 100 tỷ" và không gian tưởng tượng phi lý khác
Nhìn về phía trước: Cải thiện cấu trúc thị trường mã thông báo
Tôi vẫn tin chắc rằng tiền điện tử luôn là một trong những ngành cung cấp biên lợi nhuận bất đối xứng cao nhất cho các nhà đầu tư/nhà giao dịch bán lẻ thông thường, nhưng lợi thế này đang dần phai nhạt. Đầu cơ về cơ bản là cốt lõi của việc khớp lệnh thị trường sản phẩm trong lĩnh vực tiền điện tử. Chính mồi nhử ban đầu này thu hút những người tham gia thị trường chú ý đến các sản phẩm mà chúng tôi xây dựng. Đây cũng là động lực cơ bản để chúng tôi sửa chữa cấu trúc thị trường.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan