




ArkStream Capital: Từ sự hút máu của AI đến sự trỗi dậy của RWA, dòng vốn di cư của thị trường tiền mã hóa năm 2026
Tiêu đề gốc: 《ArkStream Capital: Từ AI hút vốn đến sự trỗi dậy của RWA | Sự dịch chuyển dòng vốn của thị trường tiền mã hóa năm 2026》
Nguồn gốc: ArkStream Capital
Tóm tắt nhanh
Các phân tích và đánh giá dưới đây đều dựa trên dữ liệu thị trường tính đến cuối quý 2 năm 2026 và bối cảnh thị trường tại thời điểm đó.
Trong nửa đầu năm 2026, sự yếu kém của Crypto không xuất phát từ các vụ vỡ nợ nội bộ ngành, mà do Cục Dự trữ Liên bang Mỹ (Fed) chuyển sang chính sách diều hâu, lạm phát từ phía cung do chiến tranh Mỹ - Iran gây ra, cùng với việc cổ phiếu AI liên tục hút máu thanh khoản toàn cầu. Đồng thời, lợi nhuận của thị trường AI đang chuyển từ các ông lớn chip, nhà cung cấp đám mây và tầng ứng dụng phần mềm, tập trung sang các điểm nghẽn chuỗi cung ứng thực thể như lưu trữ, PCB; ba đợt IPO siêu lớn cũng sẽ tiếp tục kiểm chứng mô hình định giá cao và đốt tiền mạnh của AI.
Trong bối cảnh toàn bộ DeFi thu hẹp, RWA trở thành một trong số ít lĩnh vực của Crypto duy trì dòng vốn ròng dương: quy mô trên chuỗi tăng từ khoảng 21,6 tỷ USD đầu năm lên 33 tỷ USD, trong đó cổ phiếu token hóa và hợp đồng vĩnh cửu RWA tăng trưởng nhanh nhất. Nhu cầu của dòng vốn đối với "coin" đang suy yếu, nhưng nhu cầu giao dịch tài sản truyền thống như cổ phiếu, hàng hóa thông qua cơ sở hạ tầng Crypto đang tăng nhanh chóng. Đánh giá của chúng tôi là hiệu ứng hút máu của thị trường chứng khoán Mỹ đối với Crypto có thể đã đạt đỉnh vào tháng 6 năm 2026; nếu ngành không xuất hiện thêm tin xấu lớn mới, thị trường có thể đã bước vào giai đoạn phục hồi chậm.
Bối cảnh vĩ mô: Chuyển hướng chính sách và cú sốc địa chính trị
Phần này xoay quanh ba trục chính: sự đảo ngược hoàn toàn kỳ vọng chính sách tiền tệ từ "hạ lãi suất" sang "tăng lãi suất" sau khi Fed thay lãnh đạo, sự nhiễu loạn liên tục của chiến tranh Mỹ - Iran đối với chuỗi năng lượng và lạm phát, cùng với lựa chọn trú ẩn của dòng vốn toàn cầu trong bối cảnh cạnh tranh Mỹ - Trung. Ba yếu tố này cùng quyết định môi trường định giá của mọi tài sản rủi ro trong quý này, đồng thời giải thích vì sao thị trường tiền mã hóa lại đi xuống một mình trong khi chứng khoán toàn cầu đồng loạt tăng.
Bối cảnh vĩ mô nửa đầu năm 2026, chúng tôi định nghĩa là "sự phân hóa định giá tài sản dưới ba cú sốc": sự chuyển hướng chính sách tiền tệ, xung đột địa chính trị kéo dài, và sự tập trung cực độ của dòng vốn vào thị trường AI, cả ba tác động đồng thời khiến cho với cùng mức lãi suất, cùng điều kiện thanh khoản, biểu hiện của các tài sản khác nhau đã tạo ra sự phân hóa lớn nhất kể từ đầu chu kỳ này. Chỉ số Dow Jones lập đỉnh lịch sử vào cuối quý, chỉ số KOSPI của Hàn Quốc tăng hơn 100% trong nửa đầu năm, trong khi Bitcoin giảm khoảng 20,5% chỉ riêng trong tháng 6, chỉ số sợ hãi và tham lam tiền mã hóa rơi xuống 15 — mức độ phân kỳ như vậy là hiếm thấy trong so sánh các loại tài sản lớn suốt gần một thập kỷ qua. Hiểu được nguyên nhân của sự phân kỳ này là tiền đề để hiểu biểu hiện của thị trường tiền mã hóa trong quý này.
Fed đổi lãnh đạo: Từ "khi nào hạ lãi suất" đến "có nên tăng lãi suất"
Trong quý 4 năm 2025, thị trường chỉ trải qua sự hạ nhiệt về nhịp độ cắt giảm lãi suất; đến nửa đầu năm 2026, toàn bộ câu chuyện cắt giảm lãi suất đã bị lật đổ hoàn toàn. Sự đảo ngược này không phải do một cuộc họp hay một dữ liệu nào gây ra, mà mất trọn hai quý, từng chút một tiêu hao hết kỳ vọng lạc quan đầu năm.
· Ba tháng đảo ngược kỳ vọng
1. Vào tháng 1, định giá chủ đạo của thị trường cho năm 2026 vẫn là "cắt giảm lãi suất hai đến ba lần", hợp đồng tương lai lãi suất CME từng cho thấy đợt cắt giảm đầu tiên trong năm sẽ rơi vào quý 2; tại cuộc họp chính sách tháng 4, số phiếu phản đối lập kỷ lục cao nhất kể từ năm 1992, ít nhất năm quan chức đã công khai tuyên bố rằng hướng điều chỉnh chính sách tiếp theo có thể là tăng lãi suất; vào tháng 5, Kevin Warsh chính thức kế nhiệm Powell làm Chủ tịch Fed; đến tháng 6, một nửa số quan chức trong biểu đồ dot plot đã đứng về phía tăng lãi suất. Trong nửa năm, thị trường đã đổi từ "cắt giảm lãi suất hai đến ba lần" thành "ít nhất một lần tăng trong năm".
Trong đó, sự thay đổi thái độ của Kevin Warsh đặc biệt rõ rệt: tại phiên điều trần xác nhận, ông chỉ trích Fed đã phạm "sai lầm chính sách nghiêm trọng" trong giai đoạn 2021–2022; trước đó ông cũng nhiều lần công khai bày tỏ mong muốn hạ lãi suất, cho rằng lãi suất quá cao đang làm tổn hại sức sống kinh tế — dựa trên lý lịch này, thị trường ban đầu gán cho ông nhãn thiên vị nới lỏng (dovish). Nhưng dữ liệu không cho ông cơ hội đó: tháng 4, lương thực tế của Mỹ giảm 0,5% so với tháng trước, lần đầu tiên trong ba năm, tác động của lạm phát đến sức mua hộ gia đình đã lộ rõ trên bàn; dữ liệu giá tháng 5 xấu đi toàn diện. Lựa chọn đầu tiên ông đối mặt không phải là "có cắt giảm lãi suất hay không", mà là "làm sao để mình không rơi vào cuộc tranh luận tăng lãi suất".
· FOMC tháng 6: Ranh giới phân chia vĩ mô
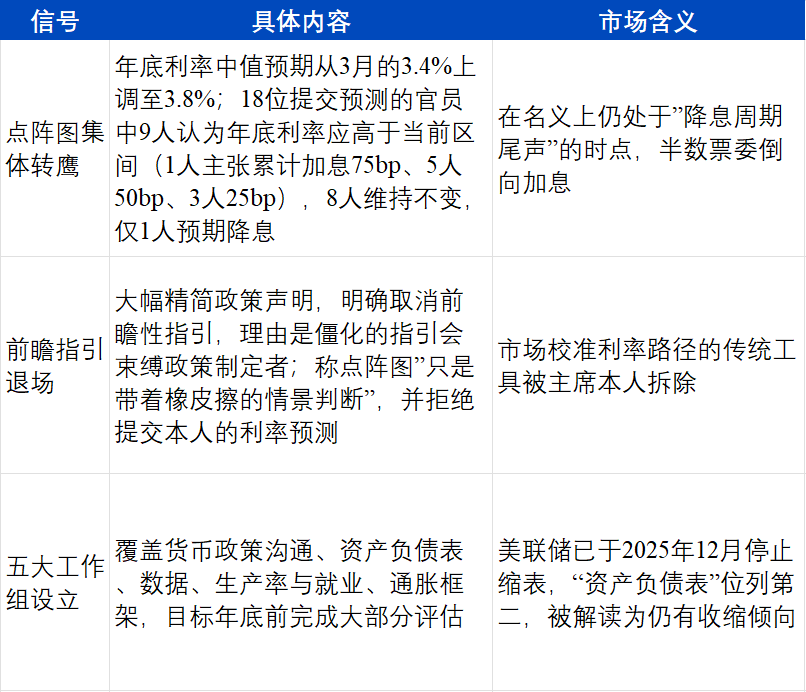
Cuộc họp ngày 16–17 tháng 6 là ranh giới phân chia của câu chuyện vĩ mô trong quý này. Bản nghị quyết tự thân không có biến động: lãi suất quỹ liên bang giữ nguyên ở mức 3,50%–3,75% lần thứ tư liên tiếp, không thay đổi kể từ đợt cắt giảm cuối cùng vào tháng 12 năm 2025. Điều thực sự gây sóng gió là ba tín hiệu phi truyền thống.
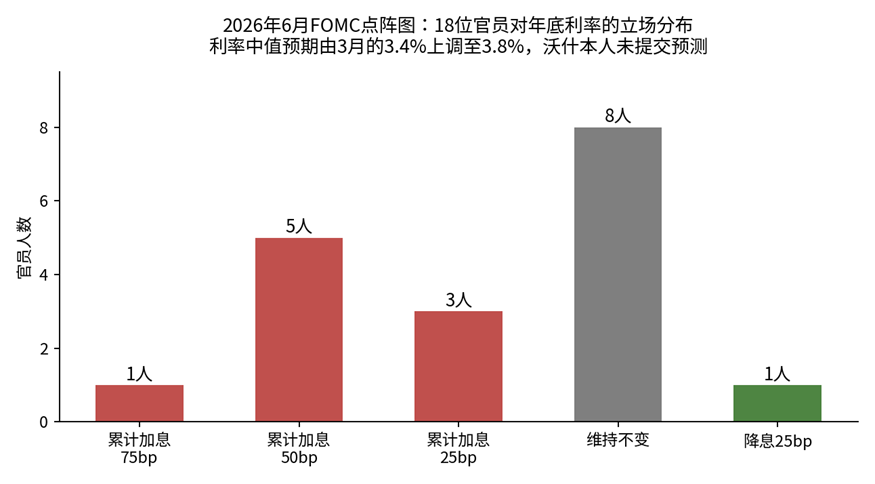
Phân bố quan điểm biểu đồ dot plot FOMC tháng 6/2026 (SEP của Fed, ArkStream tổng hợp)
Trong bản tóm tắt dự báo kinh tế (SEP) công bố đồng thời, các quan chức đã hạ dự báo tăng trưởng GDP thực tế năm 2026 xuống mức trung vị 2,2%, điều chỉnh nhẹ kỳ vọng tỷ lệ thất nghiệp lên 4,3%, đồng thời nâng kỳ vọng lạm phát ngắn hạn. Tăng trưởng bị hạ, lạm phát được nâng, lãi suất được nâng — ba mũi tên chỉ về cùng một từ: lo ngại đình lạm (stagflation).
ArkStream Capital cho rằng, sức nặng của ba tín hiệu này cộng lại còn quan trọng hơn chính câu hỏi "có tăng lãi suất hay không". Trong hơn mười năm qua, thị trường đã dựa vào biểu đồ chấm điểm, định hướng kỳ vọng và họp báo của Chủ tịch để xây dựng một bộ công cụ hoàn chỉnh nhằm hiệu chỉnh lộ trình lãi suất. Điều đầu tiên Walsh làm sau khi nhậm chức là phá bỏ một cách có hệ thống độ tin cậy của bộ công cụ này. Sau khi công cụ hiệu chỉnh biến mất, biến động kỳ vọng lãi suất chỉ có thể bị đẩy lên một cách thụ động, dẫn đến sự hỗn loạn trong định giá tài sản rủi ro trong quý này, đặc biệt là tài sản beta cao (trong báo cáo quý trước, chúng tôi xếp tài sản tiền mã hóa đứng đầu là BTC vào nhóm này).
· Hai mặt của dữ liệu: Tính dai dẳng của lạm phát và sự chao đảo của việc làm
Điều hỗ trợ cho sự chuyển hướng diều hâu là sự xấu đi thực chất của dữ liệu giá cả. CPI tháng 5 tăng 4,2% so với cùng kỳ, tăng 0,5% so với tháng trước, năng lượng là động lực chính; PPI nhu cầu cuối cùng tăng tới 6,5% so với cùng kỳ, tăng 1,1% so với tháng trước, trong đó giá hàng hóa nhu cầu cuối cùng tăng 2,8% so với tháng trước, chi phí sản xuất do chiến tranh đẩy lên vẫn đang truyền xuống hạ nguồn.
Nhưng cấu trúc bên trong lạm phát không đồng đều, điều này rất quan trọng để đánh giá lộ trình chính sách. CPI lõi tăng 2,9% so với cùng kỳ, tăng 0,2% so với tháng trước, vẫn trong tầm kiểm soát; nghiên cứu của Fed Dallas cho thấy, PCE lõi (khoảng 3%) và PCE trung bình cắt bỏ các phân vị cực đoan (khoảng 2,3%) có sự phân kỳ rõ rệt, cho thấy áp lực đợt này tập trung cao độ vào các hạng mục chịu cú sốc cung như năng lượng, vận tải, chưa lan rộng hoàn toàn sang lĩnh vực dịch vụ và tiền lương.
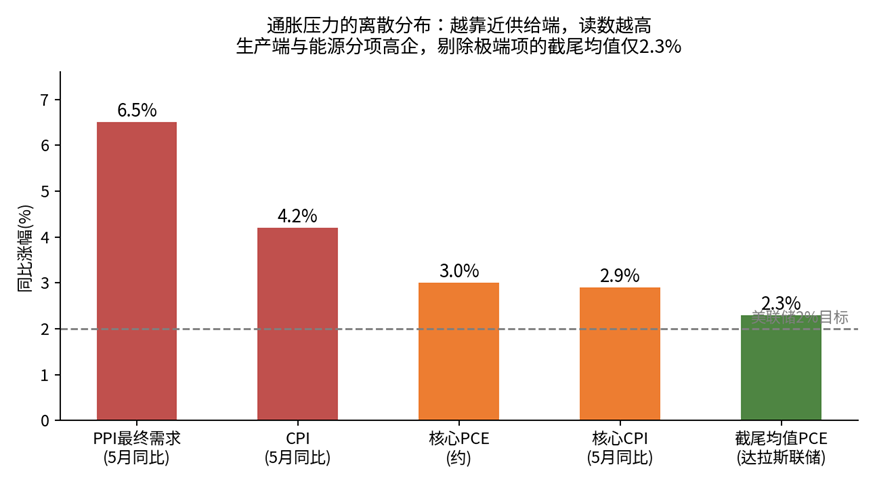
Phân bố rời rạc các hạng mục lạm phát của Mỹ nửa đầu năm 2026 (BLS, Fed Dallas, ArkStream tổng hợp)
Ngòi nổ của đợt lạm phát này là chiến tranh Mỹ - Iran và việc đóng cửa eo biển Hormuz.
Về phía việc làm, trong quý đã diễn ra một màn đảo chiều kịch tính:
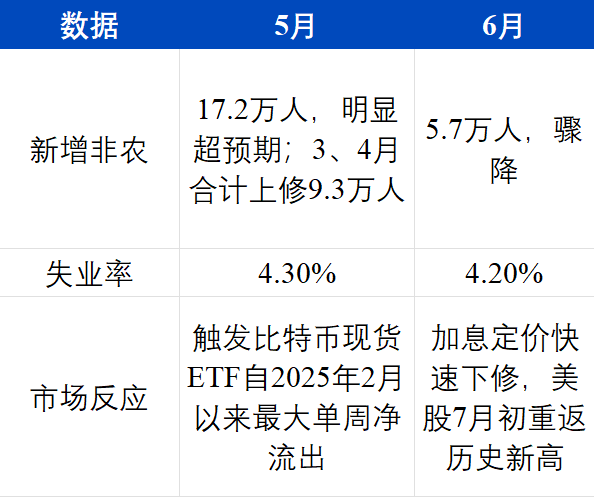
Báo cáo tháng 5 "mạnh đến mức khiến việc hạ lãi suất trở nên không thể bàn tới" đã trực tiếp châm ngòi kỳ vọng tăng lãi suất; đến tháng 6, do sự xáo trộn từ World Cup và kỳ nghỉ lệch pha, định giá thị trường dao động qua lại: sau FOMC tháng 6, dữ liệu CME cho thấy xác suất tăng lãi suất vào tháng 10 từng tăng lên 60,7%, thị trường tiền tệ định giá đầy đủ việc tăng 25 điểm cơ bản vào tháng 12; khi báo cáo việc làm tháng 6 công bố, kết hợp với phát biểu mềm mỏng của Walsh tại Diễn đàn ECB rằng "kỳ vọng lạm phát đã hạ nhiệt trong bốn tuần qua", định giá tăng lãi suất lại nhanh chóng hạ nhiệt.
Sự phân hóa quan điểm trên thị trường cũng hiếm thấy: Bank of America dự báo Fed sẽ tăng lãi suất 25 điểm cơ bản vào tháng 9, tháng 10 và tháng 12, đưa lãi suất cuối năm lên khoảng 4,25%–4,50%; Huatai Securities ước tính xác suất tăng lãi suất vào tháng 12 là gần 50%; còn CICC và CITIC vẫn giữ nguyên nhận định không tăng cũng không giảm lãi suất trong cả năm. Cùng một bộ dữ liệu, các tổ chức hàng đầu có thể đọc ra ba hướng khác nhau, điều này hiếm khi xảy ra trong lịch sử quan sát Fed suốt một thập kỷ qua.
Trong báo cáo quý 1, chúng tôi từng cảnh báo: "Bản thân điểm ngoặt lãi suất có nguy cơ bị đảo ngược, kịch bản không cắt giảm lãi suất nào trong cả năm thậm chí là tăng lãi suất là tình huống cần được xem xét nghiêm túc." Kịch bản này đã trở thành hiện thực trong quý 2, và mức độ diễn biến vượt xa ước tính của chúng tôi thời điểm đó. Tiếp tục làm rõ phân tích tương quan giữa lãi suất và Bitcoin: ba lần cắt giảm lãi suất từ cuối năm 2024 đến năm 2025 tạo thành "giai đoạn giao dịch nới lỏng", quý 4 năm 2025 bước vào "giai đoạn hấp thụ kỳ vọng", quý 2 năm 2026 chính thức bước vào giai đoạn thứ năm — giai đoạn kỳ vọng tăng lãi suất. Điểm rắc rối nhất của giai đoạn này nằm ở biến động hai chiều: mỗi lần kỳ vọng lãi suất dao động, tài sản beta cao lại tái hiện với biên độ phóng đại, chi phí mua lên và bán khống đồng thời bị đẩy cao, dao động qua lại, dòng vốn bị buộc phải đứng ngoài quan sát.
· Vì sao việc hủy bỏ định hướng kỳ vọng (forward guidance) lại gây tổn thương đặc biệt lớn cho thị trường tiền mã hóa
Điểm này đáng được đề cập riêng, bởi vì tác động của nó không đối xứng đối với các loại tài sản khác nhau.
Đối với tài sản truyền thống, việc định hướng kỳ vọng biến mất chủ yếu đồng nghĩa với việc quản lý thời lượng (duration) trở nên khó khăn hơn. Các tổ chức có thể ứng phó bằng cách rút ngắn thời lượng, tăng cường phòng hộ, nâng cao tỷ lệ nắm giữ tiền mặt — bộ công cụ tài chính vẫn đầy đủ. Nhưng định giá tài sản tiền mã hóa phụ thuộc rất lớn vào "hướng kỳ vọng tỷ lệ chiết khấu", đồng thời thiếu các công cụ lãi suất có thể phòng hộ — trên thị trường không có hoán đổi lãi suất cho Bitcoin, không có sản phẩm thu nhập cố định tiền mã hóa khớp thời lượng, tổ chức chỉ có thể làm một việc là giảm vị thế. Nói cách khác, khi tầm nhìn vĩ mô suy giảm, cách ứng phó của tài sản truyền thống là điều chỉnh cấu trúc, còn cách ứng phó của tài sản tiền mã hóa chỉ có thể là giảm phân bổ.
Điều này giải thích một hiện tượng phản trực giác trong quý này: cuộc họp FOMC tháng 6 không thực sự tăng lãi suất, lãi suất không hề nhúc nhích một điểm cơ bản nào, nhưng mức độ phản ứng của tài sản tiền mã hóa vượt xa thị trường chứng khoán Mỹ. Thị trường giao dịch chưa bao giờ là mức lãi suất hiện tại, mà là khoảng tin cậy của lộ trình lãi suất tương lai — khi khoảng tin cậy bị chủ động nới rộng, thứ bị bán ra đầu tiên chắc chắn là loại tài sản nằm ở rìa nhất, thiếu công cụ phòng hộ nhất trong bảng ngân sách rủi ro. Đây cũng là sự xác nhận thêm trong quý này cho nhận định chúng tôi đưa ra ở quý 1 rằng "quyền định giá vĩ mô của tiền mã hóa vẫn chưa được thu hồi": cho đến khi khuôn khổ truyền thông của Fed được tái cấu trúc hoàn tất, thị trường tiền mã hóa khó có thể giành lại quyền định giá của chính mình.
Chiến tranh Mỹ - Iran: biến số không thể kiểm soát và lạm phát do cú sốc nguồn cung
Bắt đầu từ ngày 28 tháng 2, chiến dịch quân sự của Mỹ và Israel nhằm vào Iran bước sang quý II vẫn chưa kết thúc, mà kéo dài thành một cuộc chiến tiêu hao.
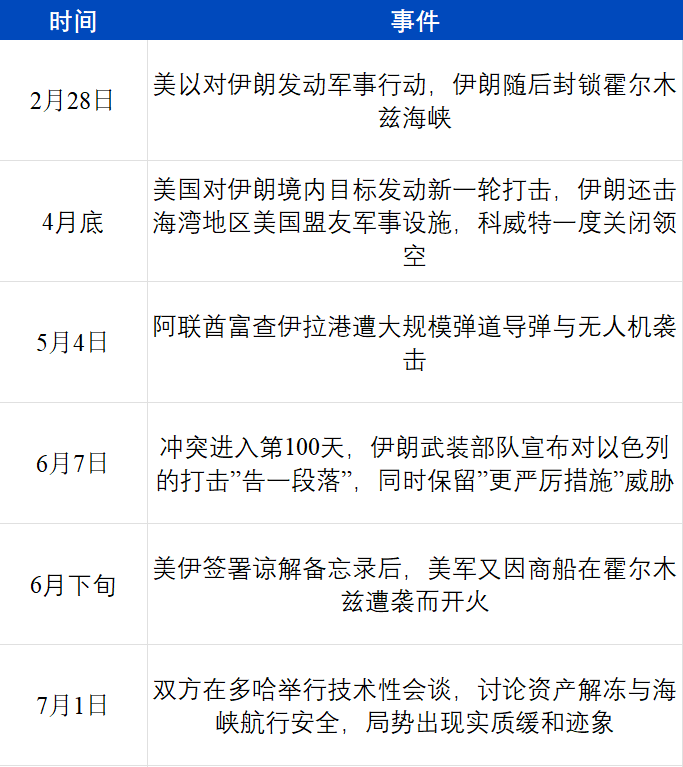
Đối với thị trường tài chính, con đường truyền dẫn của cuộc chiến này chỉ có một, nhưng đủ thô bạo: Phong tỏa eo biển Hormuz → Các nước sản xuất dầu Trung Đông buộc phải cắt giảm sản lượng → Giá dầu tăng vọt theo xung lực → Chỉ số CPI mục năng lượng tăng cao → Kỳ vọng hạ lãi suất bị xóa sổ, kỳ vọng tăng lãi suất nóng lên → Tài sản rủi ro toàn cầu bị chiết khấu.
Mỗi mắt xích trong chuỗi đều có những con số cụ thể, và phản ánh trực tiếp vào định giá trên thị trường tài chính. Về phía nguồn cung, sản lượng dầu từ các mỏ phía Nam Iraq từng bị cắt giảm từ 4,3 triệu thùng/ngày xuống còn 1,3 triệu thùng/ngày, riêng mỏ Rumaila đã giảm 700.000 thùng, giới chức chính thức cảnh báo nếu xuất khẩu tiếp tục bị cản trở, quy mô cắt giảm sẽ mở rộng lên hơn 3 triệu thùng trong vài ngày; Công ty Dầu khí Kuwait tuyên bố cắt giảm sản lượng do bất khả kháng, Qatar Energy tạm dừng sản xuất và vận chuyển LNG, nhà máy lọc dầu lớn nhất Ả Rập Xê Út Ras Tanura đã đóng cửa sau cuộc tấn công bằng máy bay không người lái. Chi tiết ở khâu vận chuyển càng cho thấy rõ vấn đề: nhiều công ty bảo hiểm quốc tế đã hủy bỏ bảo hiểm rủi ro chiến tranh cho tàu thuyền ở vùng biển nguy hiểm, một số tuyến đường buộc phải đi vòng qua mũi Hảo Vọng, mỗi chuyến kéo dài thêm hai tuần, vài siêu tàu chở dầu chở đầy 6 triệu thùng dầu thô đã bị mắc kẹt tại vịnh Ba Tư hơn hai tháng, mãi đến khoảng ngày 20 tháng 5 mới lần lượt rời khỏi eo biển. Các nhà máy lọc dầu châu Á buộc phải tự tìm lối đi riêng — MRPL của Ấn Độ ban hành thông báo bất khả kháng, cắt giảm sản lượng 20% đến 30%, Nhật Bản và Indonesia tăng cường mua dầu thô Mỹ, còn Bộ Tài chính Mỹ thì cấp cho các nhà máy lọc dầu Ấn Độ thời gian miễn trừ trừng phạt dầu Nga kéo dài 30 ngày.
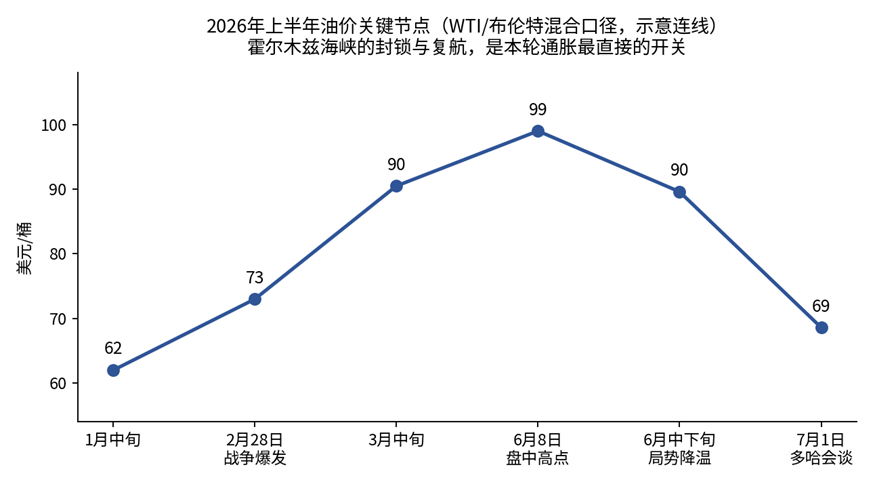
Các mốc giá dầu quan trọng nửa đầu năm 2026 (CME Group, ArkStream tổng hợp)
Những nỗ lực bù đắp khoảng trống nguồn cung vẫn được tiến hành liên tục: IEA tổ chức 32 quốc gia thành viên tuyên bố cùng giải phóng 400 triệu thùng dầu dự trữ chiến lược, tính đến ngày 8 tháng 5 đã giải phóng 164 triệu thùng; OPEC+ liên tiếp bốn tháng tuyên bố tăng sản lượng, mức tăng của tháng 7 là 188.000 thùng/ngày. Nhưng trong điều kiện eo biển bị phong tỏa, việc tăng sản lượng gần như vô ích — dầu không vận chuyển được, hạn ngạch không còn ý nghĩa. Phía nhu cầu cũng đang bị giá dầu cao phản tác dụng, IEA đã hạ dự báo tăng trưởng nhu cầu dầu toàn cầu năm 2026 từ mức +1,2 triệu thùng/ngày trước chiến tranh xuống trực tiếp còn -420.000 thùng/ngày, Hàn Quốc thậm chí đã khôi phục quy định hạn chế xe chẵn lẻ tại khu vực công.
So sánh với cuộc xung đột Nga-Ukraine năm 2022, có thể thấy rõ hơn tính đặc thù của lần này. Trong đợt năm 2022, sau khi giá dầu tăng vọt, phản ứng của Fed là tăng lãi suất mạnh mẽ, từ mức lãi suất 0% tăng lên đến hơn 5%, không gian chính sách dồi dào, hướng đi rõ ràng, thị trường dù đau đớn nhưng ít nhất biết kịch bản sẽ diễn ra như thế nào.Lần này tình thế khó xử hơn nhiều: lãi suất đã ở mức 3,5%–3,75%, nhưng lạm phát lại tăng trở lại do cú sốc ngoại sinh, Fed vừa không có đủ không gian tăng lãi suất, vừa mất đi kịch bản thuận lợi “lạm phát hạ nhiệt — hạ lãi suất theo xu hướng”; rắc rối hơn nữa, cú sốc nguồn cung năm 2022 chủ yếu tác động lên khí đốt và lương thực của châu Âu, tỷ lệ tự cung tự cấp năng lượng của Mỹ tạo ra vùng đệm, còn eo biển Hormuz liên quan đến khoảng một phần năm khối lượng vận chuyển dầu bằng đường biển toàn cầu, không có không gian đệm nào.
Đối với thị trường tiền mã hóa, trải nghiệm của hai đợt chấn động cũng không giống nhau. Năm 2022, sự sụt giảm của Bitcoin đi kèm với chuỗi sụp đổ liên hoàn trong chính ngành (Terra, Three Arrows, FTX), khó phân biệt nguyên nhân nội tại và ngoại cảnh; lần này, ngành không xuất hiện sự kiện tín dụng cùng quy mô, cũng không có gã khổng lồ đủ tầm vóc sụp đổ để thanh lọc, sự sụt giảm gần như là kết quả định giá thuần túy từ bên ngoài.
Đợt lạm phát này được thúc đẩy bởi cú sốc nguồn cung, tăng lãi suất không thể khiến Mỹ - Iran ngừng chiến, cũng không thể khai thông eo biển Hormuz, nhưng Fed chỉ có công cụ tăng lãi suất. Sự lệch pha giữa công cụ chính sách và nguyên nhân lạm phát rất có thể sẽ kéo dài thời gian duy trì lãi suất cao, đây là nhận định quan trọng nhất của chúng tôi về định hướng vĩ mô nửa cuối năm.
Cuộc đấu Mỹ - Trung và sự "tránh nặng tìm nhẹ" của dòng vốn toàn cầu
Chính quyền Trump đưa ra chính sách "thuế quan cấp thứ cấp" trong quý, thuế quan và chiến tranh tạo thành hai nguồn gốc của cú sốc chi phí, điểm chung của cả hai là đều tác động lên phía cung và đều không thể giải quyết bằng chính sách tiền tệ.
Trung Quốc giữ thái độ trung lập trong xung đột, dựa vào đa dạng hóa mua sắm năng lượng để kiểm soát cú sốc trực tiếp từ việc đóng cửa eo biển trong phạm vi có thể chịu đựng được.
Cuộc đấu Mỹ - Trung diễn ra ở chuỗi cung ứng chứ không phải năng lượng, và tầng này liên quan trực tiếp đến trục chính AI trong phần hai của báo cáo này. Trong nửa đầu năm, các biện pháp kiểm soát xuất khẩu đối với quy trình sản xuất tiên tiến, thiết bị bán dẫn và vật liệu then chốt liên tục được thắt chặt, trong khi Trung Quốc đẩy nhanh tiến trình tự chủ hóa sức mạnh tính toán — DeepSeek V4 Pro đã hoàn thành quy trình huấn luyện toàn diện trên chip Thăng Đằng của Huawei, Zhipu GLM-5 trở thành mô hình tiên phong đầu tiên được huấn luyện hoàn toàn dựa trên chip nội địa. Kết quả của cuộc đấu không phải là một bên thắng, mà là chuỗi cung ứng AI toàn cầu buộc phải chuyển từ "một giải pháp tối ưu duy nhất" sang "hai hệ thống song song", cả hai hệ thống đều phải tự dự trữ hàng, tự mở rộng sản xuất, tự tích trữ năng lực sản xuất ở các khâu then chốt. Đây chính là một trong những nguyên nhân sâu xa khiến bộ nhớ lưu trữ trải qua tình trạng thiếu hụt lịch sử trong giai đoạn này: phía cầu không chỉ là sự tăng trưởng của bản thân AI, mà còn chồng thêm sự xây dựng lặp lại và tồn kho chiến lược do bất định địa chính trị gây ra.
Trong môi trường như vậy, lựa chọn mà dòng vốn toàn cầu đưa ra là "tránh nặng tìm nhẹ" — né tránh các tài sản có định giá cao, dòng tiền xa, nhạy cảm với thanh khoản, và ôm lấy các nút thắt vật chất hữu hình có thể nhìn thấy và chạm vào. Trên thị trường thậm chí xuất hiện một thuật ngữ mới: Giao dịch HALO (Heavy Assets, Low Obsolescence — Tài sản nặng, khó lỗi thời), mua vào các ngành năng lượng, nguyên vật liệu và cơ sở hạ tầng có rào cản vật chất mà AI không thể thay thế. Lý do đợt tăng giá của làn sóng AI toàn cầu lần này cuối cùng bị các khâu trung thượng nguồn như bộ nhớ lưu trữ "hút cạn", thay vì bị các nhà cung cấp đám mây và tầng ứng dụng phần mềm chiếm lấy, logic nền tảng cũng cùng một hệ thống với giao dịch HALO.
Đối với tài sản tiền mã hóa, trong khuôn khổ nhận thức của hầu hết các nhà đầu tư truyền thống, nó nằm chính xác ở đầu bên kia của loại tài sản này: không có dòng tiền, không có rào cản hữu hình, và cực kỳ nhạy cảm với lãi suất. Kết quả cuối cùng của ba cú sốc vĩ mô chồng chất là tài sản tiền mã hóa giảm giá riêng lẻ trong bối cảnh tài sản rủi ro toàn cầu tăng đồng loạt. Bitcoin giảm khoảng 20,5% trong tháng 6, chốt tháng ở mức 60.760 USD, chỉ cách mức thấp 52 tuần là 58.100 USD một bước ngắn, và đã rút lui hơn một nửa so với mức đỉnh 52 tuần là 125.500 USD; Ethereum chốt tháng ở mức 1.606 USD, với mức giảm 60% trong 250 ngày; Bitcoin ETF giao ngay ghi nhận dòng vốn rút ròng trong 13 phiên liên tiếp từ ngày 15/5 đến ngày 3/6, tổng cộng 4,4 tỷ USD, tạo nên chu kỳ rút vốn dài nhất từ trước đến nay, và cả tháng 6 rút ròng 4,51 tỷ USD, là tháng tồi tệ nhất kể từ khi ETF giao ngay ra mắt; Chỉ số sợ hãi và tham lam tiền mã hóa từng rơi vào vùng cực kỳ sợ hãi ở mức 15 — trong khi cùng tuần đó, thị trường chứng khoán Mỹ đang đứng trên đỉnh lịch sử.
Ở cấp độ vĩ mô, quý này có thể tóm gọn thành bốn điểm:
1. Kịch bản cắt giảm lãi suất sụp đổ lần thứ hai, và lần này mang tính cấu trúc. Việc thay đổi lãnh đạo không chỉ mang lại sự thay đổi về lập trường mà còn là sự tái cấu trúc khuôn khổ truyền thông chính sách, khiến khả năng dự đoán của lộ trình lãi suất giảm đáng kể.
2. Lạm phát thuộc loại sốc cung, công cụ chính sách và nguyên nhân gây lạm phát không khớp nhau. Chỉ cần tình trạng eo biển Hormuz chưa chắc chắn, Fed không có cơ sở dữ liệu để chuyển sang ôn hòa, và thời gian duy trì lãi suất cao sẽ bị kéo dài.
3. Ngân sách rủi ro chảy vào "nút thắt vật chất". Chiến tranh và AI tác động cùng nhau, dòng vốn hướng đến các phân khúc khan hiếm hữu hình như năng lượng, lưu trữ, và tài sản tiền mã hóa đứng ở phía đối lập với xu hướng này.
4. Quyền định giá vĩ mô của tiền mã hóa vẫn chưa được thu hồi. Trong quý này, diễn biến của tài sản tiền mã hóa gần như hoàn toàn bị quyết định bởi các biến số bên ngoài, ngành nội bộ không tạo ra được câu chuyện tăng trưởng đủ mạnh để bù đắp cho gió ngược vĩ mô — nhưng điểm này đã xuất hiện tín hiệu thay đổi ở lĩnh vực RWA, chúng tôi sẽ trình bày chi tiết trong phần thứ ba.
Diễn biến công nghệ AI toàn cầu và thị trường chứng khoán
Phần này xoay quanh ba trục chính: nhịp độ và sự thay đổi cục diện của quá trình phát triển mô hình lớn trong quý hai, đặc điểm luân chuyển ngành trong làn sóng đầu cơ AI trên thị trường chứng khoán toàn cầu, cũng như tác động tiềm tàng của ba đợt IPO siêu lớn OpenAI, Anthropic và SpaceX đối với dòng vốn thị trường và hệ thống định giá AI. Ba yếu tố này cùng nhau tạo nên bức tranh toàn cảnh về quá trình chuyển đổi của câu chuyện AI trong quý này từ "niềm tin công nghệ" sang "xác nhận giá trị".
Tiến triển và động thái của các mô hình AI lớn trong quý 2
Quý 2 năm 2026 là một trong những giai đoạn có mật độ phát hành dày đặc nhất của ngành mô hình lớn trong những năm gần đây. Sau khi GPT-5.3 Codex, Claude Sonnet 4.6, Gemini 3.1 Pro và các mô hình khác liên tiếp phá vỡ kỷ lục benchmark trong quý 1, từ tháng 4 đến tháng 6, ba ông lớn OpenAI, Anthropic và Google vẫn duy trì nhịp độ phát hành gần như hàng tháng, trong khi các nhà sản xuất trong nước cũng bám sát theo xu hướng này.
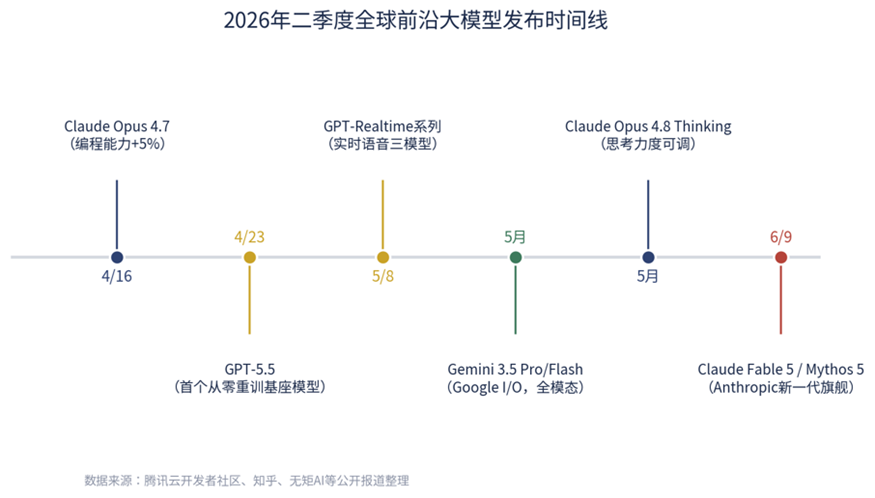
Dòng thời gian phát hành các mô hình tiên tiến toàn cầu trong quý 2 năm 2026
Từ góc độ lộ trình công nghệ, quý này thể hiện ba đặc điểm rõ rệt:
• Huấn luyện lại mô hình nền tảng song song với tối ưu hóa hiệu suất: GPT-5.5 là mô hình nền tảng đầu tiên của OpenAI được huấn luyện lại hoàn toàn từ đầu kể từ GPT-4.5, sau đó hãng tiếp tục ra mắt phiên bản nhanh GPT-5.5 Instant dành cho các tình huống sử dụng hàng ngày, phản ánh việc các nhà sản xuất đồng thời tập trung vào cả hai hướng "trần năng lực" và "giảm chi phí".
• Năng lực suy luận và Agent trở thành tâm điểm cạnh tranh: Dòng Claude Opus liên tục nâng cấp lên các phiên bản 4.7, 4.8 từ tháng 4 đến tháng 5, với khả năng lập trình và tính nhất quán ngữ cảnh dài được cải thiện đều đặn; Claude Fable 5 và Mythos 5 ra mắt ngày 9 tháng 6 tiếp tục đẩy benchmark SWE-bench Verified lên mức khoảng 95%, đại diện cho một trong những đỉnh cao hiện tại của ngành về suy luận và tác vụ agent chuỗi dài.
• Đa phương thức nguyên bản song hành với cuộc chiến giá cả: Dòng Gemini 3.5 mà Google công bố tại hội nghị I/O tháng 5 xử lý thống nhất văn bản, hình ảnh, âm thanh và video ngay từ ngày đầu huấn luyện, đại diện cho lộ trình "đa phương thức nguyên bản"; đồng thời, OpenAI, DeepSeek và các hãng khác giảm giá mạnh, chi phí API của ngành tiếp tục hạ xuống, "đuổi theo công nghệ" và "cạnh tranh giá cả" diễn ra song song.
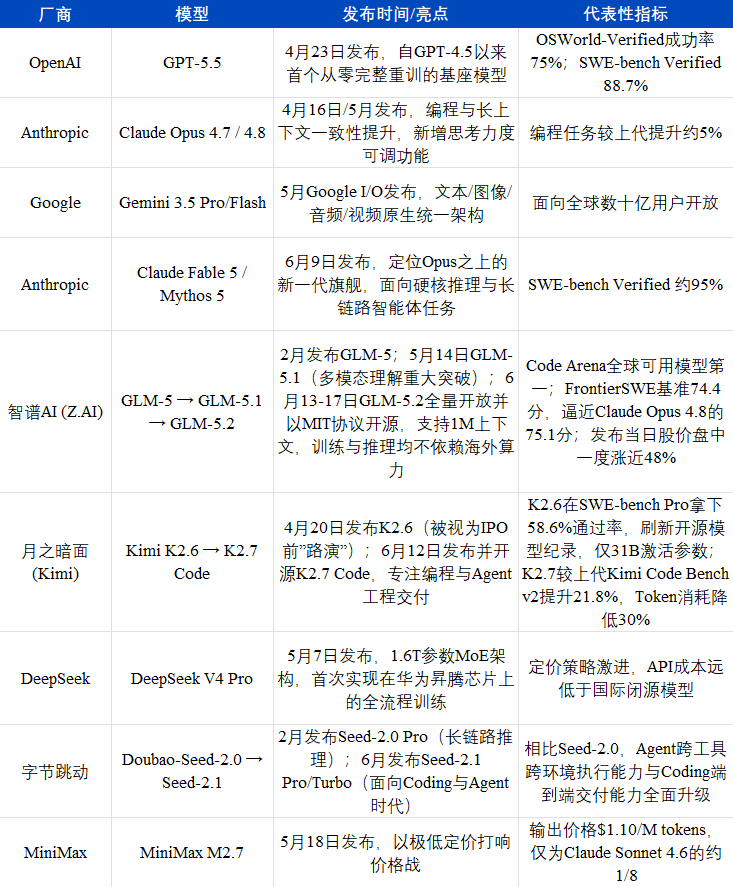
Đáng chú ý, sự hiện diện của các nhà sản xuất trong nước trong quý này đã tăng lên rõ rệt: GLM-5 của Zhipu trở thành mô hình tiên tiến đầu tiên được huấn luyện hoàn toàn trên chip Ascend của Huawei, giảm mạnh tỷ lệ ảo giác xuống còn 1,2%; K2.5 của Moonshot AI (Kimi) trở thành mô hình mã nguồn mở đầu tiên đứng đầu bảng xếp hạng LMSYS Chatbot Arena. Việc đồng thời thúc đẩy tính tự chủ của hạ tầng tính toán trong nước và hệ sinh thái mã nguồn mở đang thay đổi cục diện nơi các nhà sản xuất Mỹ từng thống trị việc thiết lập tiêu chuẩn. Đối với thị trường tiền mã hóa, sự nhảy vọt liên tục về năng lực mô hình cũng đang trực tiếp thúc đẩy nhịp độ triển khai các câu chuyện mới như AI Agent kết hợp thanh toán on-chain, thanh toán bằng stablecoin và các ứng dụng khác.
Làn sóng đầu cơ AI trên thị trường chứng khoán toàn cầu: Bức tranh toàn cảnh về sự luân chuyển giữa các nhóm ngành
Nếu nhịp độ ra mắt các mô hình lớn trong quý II phản ánh "câu chuyện công nghệ", thì diễn biến của thị trường chứng khoán toàn cầu trong cùng kỳ lại thể hiện "câu chuyện dòng vốn".
Trong nửa đầu năm 2026, các thị trường chứng khoán lớn trên thế giới cho thấy một sự phân hóa rõ rệt theo từng nhóm: Chỉ số tổng hợp Hàn Quốc (KOSPI) dẫn đầu với mức tăng 101,1%, là thị trường lớn duy nhất có chỉ số chính tăng gấp đôi; Chỉ số trọng số Đài Loan (TAIEX) đứng thứ hai với 59,3%; Chỉ số Nikkei 225 tăng 39,2%; trong khi Chỉ số S&P 500 (+9,6%) và Chỉ số CSI 300 (+7,5%) tụt lại phía sau đáng kể, với mức tăng chưa bằng một phần mười so với thị trường Hàn Quốc. Khoảng cách chênh lệch giữa năm thị trường này — từ mức cao nhất 101,1% đến mức thấp nhất 7,5%, chênh lệch hơn 13 lần — là mức độ phân hóa cực kỳ hiếm gặp trong so sánh lịch sử của các thị trường lớn trên toàn cầu trong gần một thập kỷ qua.
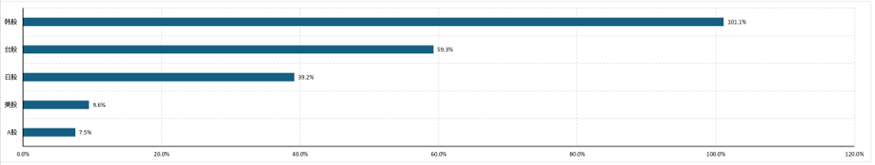
So sánh mức tăng của các thị trường chứng khoán lớn trên thế giới trong nửa đầu năm 2026
Logic cốt lõi đằng sau sự khác biệt hiếm có này: Mức tăng giảm của chỉ số chính về bản chất phụ thuộc vào tỷ trọng của chuỗi cung ứng AI/bán dẫn trong cơ cấu trọng số của thị trường đó. Hàn Quốc và Đài Loan, hai thị trường có mức tăng mạnh nhất, lại chính là hai nền kinh tế có mức độ tập trung chuỗi cung ứng bán dẫn toàn cầu cao nhất — Samsung Electronics và SK Hynix chiếm tổng cộng tỷ trọng vốn hóa thị trường của KOSPI tăng từ 39% đầu năm lên 61%, còn TSMC một mình chiếm 42,87% tổng vốn hóa thị trường chứng khoán Đài Loan. Điều này có nghĩa là KOSPI và TAIEX ở một mức độ đáng kể không còn là "chỉ số đa dạng hóa thị trường lớn" theo nghĩa truyền thống, mà gần như đã trở thành "chỉ số đại diện cho chuỗi cung ứng bán dẫn". Ngược lại, do phạm vi cổ phiếu thành phần của S&P 500 và CSI 300 rộng hơn (bao gồm nhiều ngành truyền thống không liên quan đến AI như tài chính, tiêu dùng, y tế, năng lượng), lợi nhuận vượt trội từ phần cứng AI bị pha loãng đáng kể bởi các nhóm ngành khác trong chỉ số, do đó mức tăng trưởng rõ ràng ôn hòa hơn nhiều.
Để minh họa rõ hơn tình hình thị trường AI, chúng tôi đã chọn các cổ phiếu đại diện trong một số nhóm ngành tiêu biểu của AI, sử dụng chỉ số trọng số vốn hóa thị trường tự do lưu hành (tính bằng USD, gốc = 100, lấy đầu năm 2026 làm điểm khởi đầu) và phân tích theo hai chiều: khu vực và nhóm ngành. Phương pháp này nhất quán với logic xây dựng của các chỉ số chuẩn chính như S&P 500, KOSPI 200, phản ánh chân thực hơn "tổng số tiền của toàn thị trường tăng thêm bao nhiêu", thay vì bị lệch bởi diễn biến cực đoan của một số cổ phiếu nhỏ hoặc cổ phiếu trọng số lớn cá biệt.
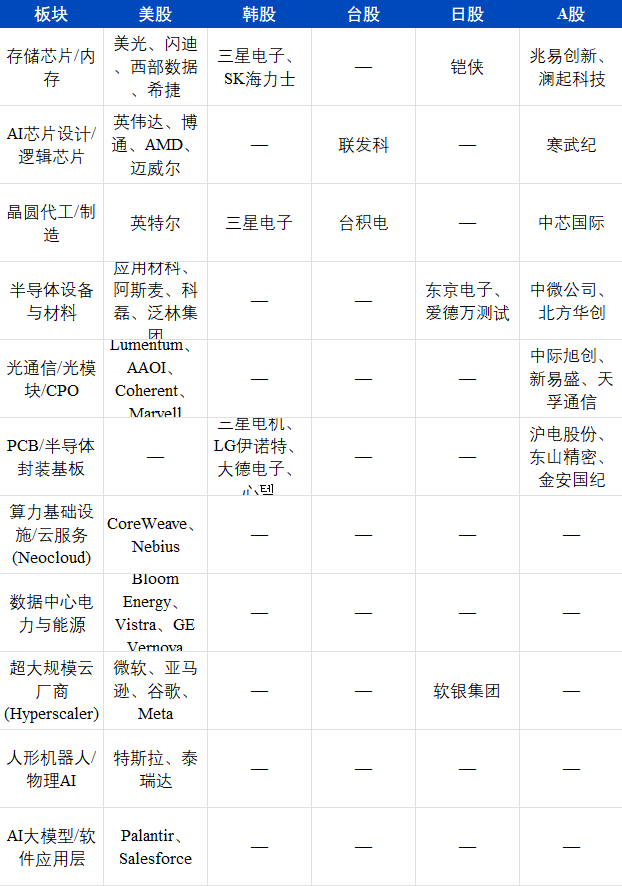
· Ánh xạ cổ phiếu đại diện theo khu vực (nguyên tắc ưu tiên khối lượng giao dịch)
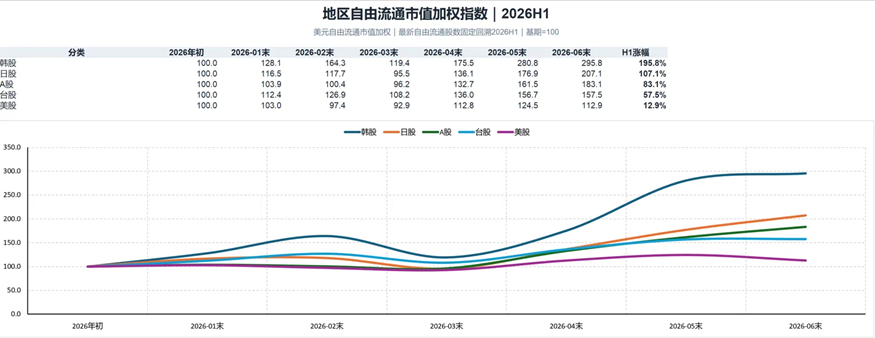
Chỉ số vốn hóa thị trường tự do lưu hành có trọng số của cổ phiếu đại diện các khu vực trong nửa đầu năm 2026 (đầu năm 2026 = 100)
Trong nửa đầu năm 2026, năm thị trường chứng khoán lớn toàn cầu tính theo chỉ số vốn hóa thị trường tự do lưu hành có trọng số (định giá bằng USD, đầu năm 2026 = 100) cho thấy sự phân tầng rõ rệt: Chứng khoán Hàn Quốc +195,8%, chứng khoán Nhật Bản +107,1%, chứng khoán A cổ phiếu +83,1%, chứng khoán Đài Loan +57,5%, chứng khoán Mỹ +12,9% — chênh lệch giữa mức cao nhất và thấp nhất vượt quá 15 lần.
Xét theo diễn biến hàng tháng, năm thị trường đã trải qua một đợt điều chỉnh gần như đồng bộ từ cuối tháng 2 đến cuối tháng 3 (chứng khoán Hàn Quốc giảm từ 164,3 xuống 119,4, chứng khoán Nhật Bản từ 117,7 xuống 95,5, A cổ phiếu và chứng khoán Đài Loan cũng suy yếu, chứng khoán Mỹ gần như đi ngang), sau đó từ tháng 4 cùng bước vào chu kỳ tăng mới. Khoảng thời gian điều chỉnh đồng bộ này trùng khớp với các yếu tố vĩ mô gây nhiễu — cuối quý 1, căng thẳng địa chính trị leo thang, sự phân hóa trong lộ trình chính sách của Fed gia tăng, cho thấy ngay cả chủ đề mạnh nhất toàn cầu là AI cũng không thể hoàn toàn miễn nhiễm với các cú sốc đồng bộ từ rủi ro vĩ mô.
Bước sang quý 2, năm thị trường bắt đầu phân hóa rõ rệt: Chứng khoán Hàn Quốc tăng vọt từ 175,5 cuối tháng 4 lên 295,8 cuối tháng 6, đà tăng dốc nhất và bền vững nhất; chứng khoán Nhật Bản, A cổ phiếu và chứng khoán Đài Loan tăng trưởng ổn định ở mức vừa phải; trong khi chứng khoán Mỹ đi theo một đường cong hoàn toàn khác biệt so với bốn thị trường còn lại — sau khi đạt đỉnh 124,5 cuối tháng 5, giảm xuống 112,9 cuối tháng 6, là thị trường duy nhất trong năm thị trường ghi nhận mức thoái lui rõ rệt ở giai đoạn kết thúc nửa đầu năm. Sự "điên cuồng" của nhóm cổ phiếu AI tại Mỹ chủ yếu thể hiện ở các khâu phần cứng riêng lẻ như bộ nhớ lưu trữ, PCB, chứ không phải sự tăng giá lan tỏa ở cấp độ toàn thị trường; các cổ phiếu đầu ngành AI tiêu biểu nhất như Nvidia, Broadcom thực tế đã chạy chậm hơn chỉ số chính trong nửa đầu năm, trực tiếp kéo giảm hiệu suất tổng thể của chỉ số chứng khoán Mỹ.
· Ánh xạ cổ phiếu đại diện theo ngành (nguyên tắc ưu tiên khối lượng giao dịch)
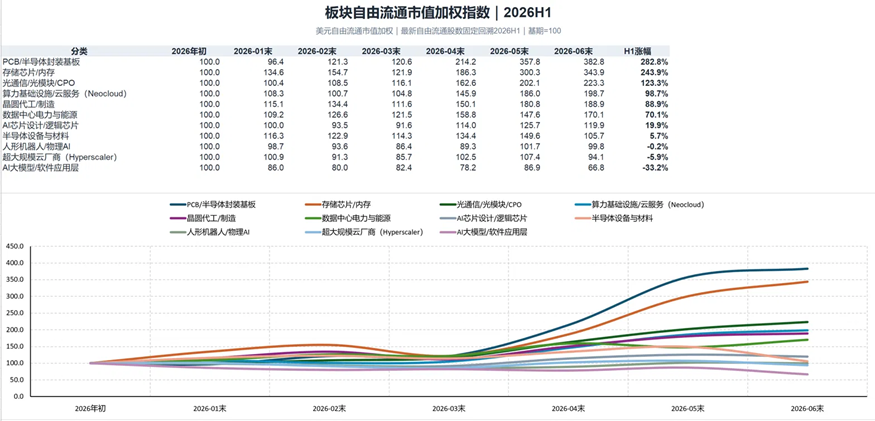
Chỉ số vốn hóa thị trường tự do lưu hành có trọng số của các ngành liên quan đến AI trong nửa đầu năm 2026 (đầu năm 2026 = 100)
Vượt qua ranh giới khu vực, phân chia lại theo các mắt xích của chuỗi ngành, diễn biến H1 của mười một mảng hiện lên sự phân tầng rõ rệt hơn: PCB/đế đóng gói bán dẫn (+282,8%) và chip lưu trữ/bộ nhớ (+243,9%) là hai cực mạnh nhất không thể tranh cãi, đà tăng trong quý II đặc biệt dốc; quang thông tin/mô-đun quang/CPO (+123,3%), hạ tầng tính toán/dịch vụ đám mây (+98,7%), gia công chế tạo wafer (+88,9%), điện năng và năng lượng cho trung tâm dữ liệu (+70,1%) tạo thành nhóm trung gian; trong khi thiết kế chip AI/chip logic (+19,9%), thiết bị và vật liệu bán dẫn (+5,7%) – hai mảng thường được xem là "lõi AI" – lại có mức tăng rõ ràng tụt hậu so với các mắt xích thắt cổ chai ở thượng nguồn.
Đáng chú ý nhất là ba mảng ở đỉnh tháp – robot hình người/AI vật lý (-0,2%), nhà cung cấp đám mây siêu quy mô (-5,9%), tầng ứng dụng phần mềm/mô hình AI lớn (-33,2%), là ba nhóm duy nhất tăng trưởng âm tập thể trong H1, trong đó tầng ứng dụng phần mềm có mức giảm sâu nhất. Nhìn từ đường cong hàng tháng, đặc điểm chung của ba mảng này là dao động hẹp quanh mốc 100 trong suốt cả quá trình hoặc thậm chí liên tục đi xuống, chưa bao giờ thực sự tham gia vào đợt tăng giá này – dù các nhà cung cấp đám mây siêu quy mô là bên chi trả tuyệt đối cho chi tiêu vốn AI trong giai đoạn này (Microsoft, Amazon, Google, Meta), và robot hình người là chủ đề tiên phong được thị trường bàn luận sôi nổi nhất, diễn biến giá cổ phiếu của cả hai đều không thể hiện được độ nóng của câu chuyện.
Logic cốt lõi mà cấu trúc "kim tự tháp" này phơi bày là: quyền định giá của đợt sóng AI toàn cầu lần này nằm trong tay các mắt xích khan hiếm của chuỗi cung ứng phần cứng, chứ không phải bên chi trả chi phí vốn hay bên hiện thực hóa doanh thu cuối cùng – các nhà cung cấp đám mây chi tiêu nhiều nhất, tầng ứng dụng phần mềm và mảng robot có câu chuyện sôi động nhất, lại là ba nhóm có diễn biến giá cổ phiếu yếu nhất trong H1; những gì thực sự "vắt kiệt" mức tăng là các mắt xích trung thượng nguồn như bộ nhớ, đế đóng gói – trông có vẻ tầm thường nhưng lại có khả năng mở rộng công suất ngắn hạn bị hạn chế nhất.
Cú sốc siêu IPO: rút vốn và thử thách lợi nhuận
Sự kiện có tác động sâu rộng nhất trong quý này đối với mảng AI và toàn bộ thị trường vốn, là quá trình IPO siêu quy mô gần như đồng thời khởi động của ba gã khổng lồ SpaceX, OpenAI, Anthropic. Tổng định giá mục tiêu của ba công ty khoảng 3,6 nghìn tỷ đến 3,8 nghìn tỷ USD, tương đương tổng GDP của Ấn Độ – nền kinh tế lớn thứ sáu thế giới, được xem là làn sóng tập trung niêm yết của các công ty công nghệ lớn nhất trong lịch sử thị trường vốn.
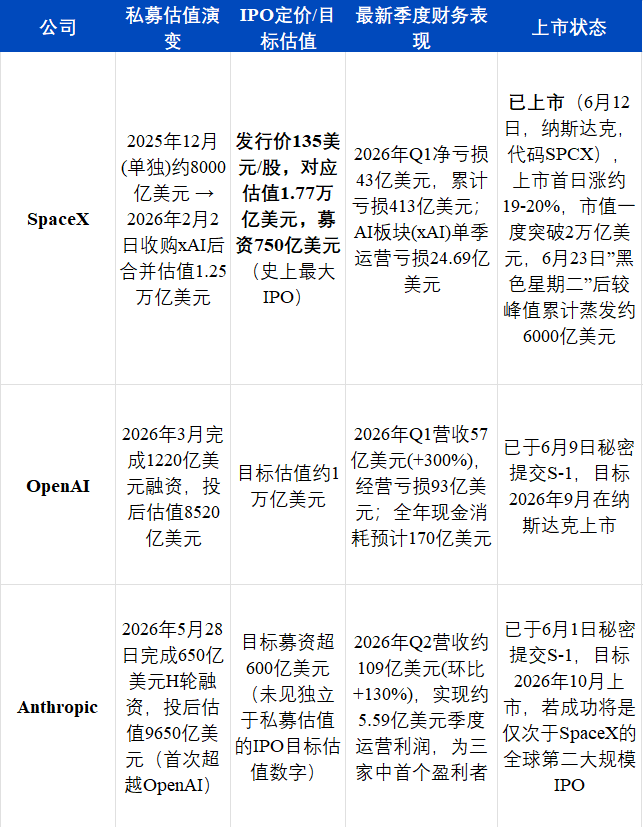
· Quy mô vốn bị rút khỏi thị trường không thể xem thường
Tổng mục tiêu huy động vốn của ba công ty vượt quá 200 tỷ USD, trong khi toàn bộ thị trường IPO Mỹ trong cả năm 2025 chỉ huy động được 45 tỷ USD — điều này có nghĩa là ba công ty đang cố gắng rút khỏi thị trường công khai một lượng vốn gấp hơn bốn lần tổng giá trị IPO toàn quốc Mỹ của năm ngoái chỉ trong vài tháng.
Mặc dù có phân tích cho rằng hiện tại quỹ thị trường tiền tệ Mỹ có khoảng 8.000 tỷ USD vốn tồn đọng có thể tiếp nhận (quy mô huy động 75 tỷ USD của SpaceX chỉ chiếm khoảng 1% trong đó), và vốn tổ chức trước đây chủ yếu tiếp cận rủi ro AI gián tiếp qua các "cổ phiếu đại diện" như Nvidia, Microsoft, Google, sau khi tài sản AI thuần túy niêm yết có thể giải phóng nhu cầu gia tăng; nhưng hiệu ứng tái cân bằng vốn cũng đáng để cảnh giác — khi hàng trăm tỷ USD chảy vào cổ phiếu mới, danh mục đầu tư của các tổ chức chắc chắn sẽ phải điều chỉnh, vốn rất có thể sẽ bị rút thụ động khỏi các cổ phiếu nắm giữ lớn hiện có như "Bảy ông lớn công nghệ" (Magnificent 7), ngay cả những nhà đầu tư chưa từng tham gia mua cổ phiếu mới cũng có thể cảm nhận được sức cản do hiệu ứng "hút máu" này trong các vị thế mà họ nắm giữ.
· Vấn đề thua lỗ khổng lồ sắp bị thị trường công khai kiểm chứng trực tiếp
Ba công ty hiện đều phụ thuộc rất lớn vào việc huy động vốn từ thị trường sơ cấp để "truyền máu", cơ cấu chi phí nhìn chung đang ở trạng thái thua lỗ lớn:
1. OpenAI là mắt xích mong manh nhất trong ba công ty: Doanh thu quý 1 năm 2026 đạt 5,7 tỷ USD, tăng 300% so với cùng kỳ, nhưng lỗ hoạt động lên tới 9,3 tỷ USD — tương đương mỗi 1 USD kiếm được phải bù lỗ khoảng 1,6 USD; Ngân hàng HSBC dự báo tổng mức tiêu hao tiền mặt cả năm 2026 của công ty sẽ đạt 17 tỷ USD, trung bình mỗi ngày đốt hơn 46 triệu USD. Nghiêm trọng hơn, Deutsche Bank tính toán dòng tiền tự do âm lũy kế của OpenAI từ 2024 đến 2029 có thể lên tới 143 tỷ USD, sớm nhất phải đến năm 2029 mới có thể đạt lợi nhuận.
2. Mảng AI của SpaceX cũng là đơn vị đốt tiền chủ lực: Mặc dù mảng kinh doanh Starlink đã đạt lợi nhuận ổn định, nhưng sau khi sáp nhập xAI, mảng trí tuệ nhân tạo của công ty trong quý 1 năm 2026 đạt doanh thu 818 triệu USD, nhưng lỗ hoạt động lên tới 2,469 tỷ USD, EBITDA điều chỉnh là -609 triệu USD; toàn công ty lỗ 4,94 tỷ USD trong năm 2025, lỗ ròng 4,3 tỷ USD trong quý 1 năm 2026, lỗ lũy kế đã đạt 41,3 tỷ USD.
3、Anthropic hiện là ngoại lệ duy nhất: Công ty dự kiến đạt lợi nhuận hoạt động quý khoảng 559 triệu USD trong quý 2 năm 2026, trở thành phòng thí nghiệm AI tiên phong đầu tiên có lợi nhuận trong số ba doanh nghiệp, nhưng vòng gọi vốn mới nhất của họ được định giá 965 tỷ USD, với ước tính doanh thu hàng năm lạc quan nhất, tỷ lệ giá trên doanh thu vẫn vượt quá 24 lần, cao hơn giới hạn trên của khoảng hợp lý tương ứng với tỷ lệ giá trên doanh thu đỉnh lịch sử 28 lần của NVIDIA, bản thân định giá đã phản ánh trước kỳ vọng tăng trưởng khá lạc quan.
Bản cáo bạch IPO thường yêu cầu công bố dữ liệu tài chính chi tiết và trung thực hơn nhiều so với giai đoạn私募, điều này có nghĩa là các định giá cao trước đây dựa vào "câu chuyện" và dữ liệu không công khai sắp lần đầu tiên chịu sự kiểm chứng trực tiếp từ các nhà đầu tư thị trường công khai. Đặc biệt là OpenAI, hồ sơ đăng ký của họ sẽ lần đầu tiên công bố công khai dữ liệu doanh thu và tỷ suất lợi nhuận thực tế — nếu tỷ suất lợi nhuận thực tế công bố thấp hơn đáng kể so với kỳ vọng mà các nhà đầu tư hình thành dựa trên các vòng gọi vốn私募 trước đó, định giá mục tiêu của họ có thể bị thu hẹp đáng kể, và có thể gây ra chuỗi định giá lại (markdown) đối với các quỹ đầu tư mạo hiểm nắm giữ cổ phần lớn tại các công ty liên quan, cú sốc này còn có thể truyền dẫn đến thị trường thứ cấp thông qua các "cổ phiếu đại diện" như Microsoft (nắm giữ khoảng 27% cổ phần OpenAI), SoftBank, v.v.
· Tác động tiềm ẩn đến tâm lý thị trường và diễn biến cổ phiếu AI
Từ diễn biến của các công ty liên quan đến AI đã niêm yết gần đây, sự mong manh của mô hình "tài sản nặng, đốt tiền cao" đã bắt đầu lộ rõ. Lấy công ty hạ tầng điện toán AI CoreWeave làm ví dụ, dòng tiền tự do quý 1 năm 2026 của họ là -4,71 tỷ USD, chi tiêu vốn một quý lên tới 7,7 tỷ USD, chi phí lãi vay tăng gấp đôi so với cùng kỳ, tổng quy mô nợ đã tăng vọt từ 2 tỷ USD năm 2023 lên 35 tỷ USD; dù doanh thu quý tăng trưởng 111,7% so với cùng kỳ, vẫn không thể xua tan nghi ngờ của thị trường về tính bền vững của mô hình "đốt tiền đổi tăng trưởng", kết hợp với báo cáo bán khống và tin tức ban lãnh đạo giảm cổ phần, giá cổ phiếu từng giảm hơn 40% so với mức đỉnh 52 tuần. "Thứ Ba đen tối" cuối tháng 6 càng thể hiện rõ sự mong manh này — lo ngại của thị trường về việc liệu đầu tư hạ tầng AI có mang lại dòng tiền bền vững hay không, kết hợp với đợt huy động trái phiếu quy mô lớn trước IPO của SpaceX, cùng nhau kích hoạt đợt điều chỉnh đồng loạt của các giao dịch AI toàn cầu.
Các mô hình lớn AI vẫn duy trì tốc độ lặp và tăng trưởng nhanh chóng, các nhà sản xuất trong nước vẫn bám sát đổi mới về mặt công nghệ. Nhưng ở khía cạnh dòng vốn, thị trường đã chuyển từ chủ đề giao dịch AI sớm nhất và nổi bật nhất là "đầu tàu chip AI + tầng ứng dụng phần mềm + nhà cung cấp đám mây" sang chủ đề giao dịch tương đối mới hơn là "các nút thắt chuỗi cung ứng phần cứng AI như lưu trữ/PCB". Các nhà cung cấp đám mây siêu quy mô (Microsoft/Amazon/Google/Meta), những "ông chủ" chi tiêu vốn AI lớn nhất, những người bỏ ra nhiều tiền nhất nhưng giá cổ phiếu lại không tăng, cho thấy thị trường vẫn nghi ngờ về việc "đốt tiền có tạo ra lợi nhuận hay không". Ba siêu IPO có tổng mục tiêu huy động vốn vượt 200 tỷ USD, vấn đề thua lỗ khổng lồ sắp được kiểm chứng trực tiếp trên thị trường công khai. Đợt sóng AI trên thị trường chứng khoán đã chuyển từ giai đoạn tăng trưởng tốc độ cao sang giai đoạn bất định và áp lực. Điều này cũng có nghĩa là đợt sóng AI trên thị trường chứng khoán không còn tạo ra tác động và sức hấp dẫn trực tiếp như trước đối với thị trường Crypto, điểm này chúng tôi cũng thấy tín hiệu tương quan trong phân tích thị trường RWA.
RWA trở thành động cơ tăng trưởng lớn nhất của thị trường Crypto
RWA (Token hóa tài sản thực tế) là lĩnh vực có đặc điểm thể chế hóa rõ ràng nhất và tốc độ tăng trưởng nhanh nhất trong thị trường tiền mã hóa quý này, đồng thời cũng là cầu nối trực tiếp nhất kết nối tài chính truyền thống với thế giới tiền mã hóa. Phần này xoay quanh ba trục chính: quy mô vốn và hiện trạng tăng trưởng hiện tại của toàn bộ thị trường RWA; chính sách và bối cảnh thay đổi của thị trường RWA; phân loại mô hình của lĩnh vực phân khúc tăng trưởng nhanh nhất trong thị trường — cổ phiếu token hóa; lấy Binance làm mẫu chính, quan sát tình hình tăng trưởng dữ liệu của các dòng sản phẩm liên quan đến RWA.
Hiện trạng thị trường RWA
Năm 2026 là năm RWA chuyển hoàn toàn từ "chứng minh khái niệm" sang "cơ sở hạ tầng thể chế". Theo thống kê của RWA.xyz, tổng quy mô RWA trên chuỗi không bao gồm stablecoin đã tăng tốc từ khoảng 2,8 tỷ USD đầu năm 2025 lên hơn 33 tỷ USD vào giữa năm 2026, tăng hơn 11 lần trong 18 tháng. Tốc độ tăng trưởng này vượt xa hiệu suất tổng thể của thị trường DeFi trong cùng kỳ — trong khi đó, tổng giá trị khóa (TVL) của DeFi trong cùng giai đoạn đã giảm từ 115 tỷ USD đầu năm 2025 xuống còn 70 tỷ USD vào giữa năm 2026. RWA là loại tài sản hiếm hoi trong toàn bộ thị trường Crypto duy trì dòng vốn ròng dương trong thị trường giá xuống, dòng vốn thị trường cho thấy sự dịch chuyển cấu trúc rõ ràng "từ các giao thức đầu cơ sang cơ sở hạ tầng thể chế trên chuỗi".
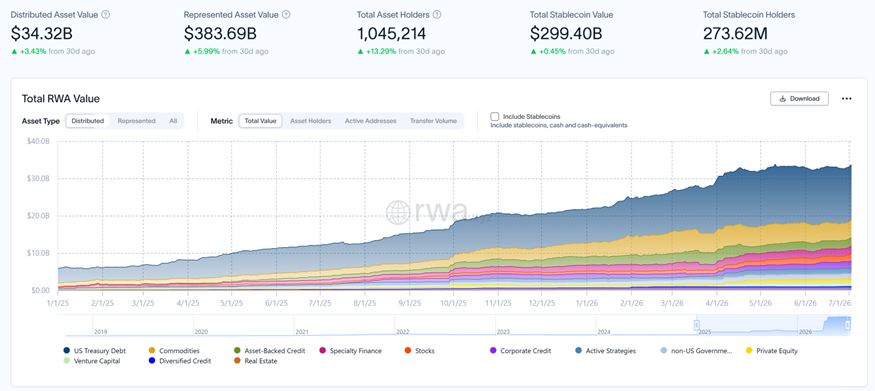
Biến động quy mô thị trường RWA trên chuỗi nửa đầu năm 2026 (rwa.xyz)
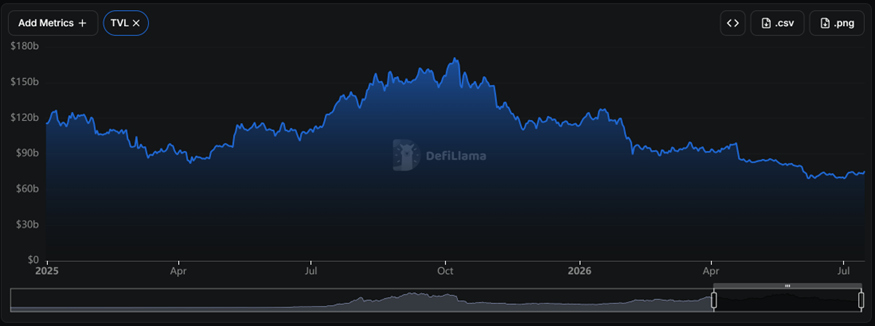
Biến động quy mô TVL DeFi nửa đầu năm 2026 (DefiLlama)
Từ cấu trúc tài sản của RWA
• Trái phiếu kho bạc Hoa Kỳ: Luôn là lực lượng chủ lực tuyệt đối, chiếm tỷ trọng lớn nhất trong giá trị thị trường RWA, đây là phần trưởng thành nhất, "nhàm chán" nhất nhưng cũng ổn định nhất của thị trường RWA. Sức hấp dẫn của sản phẩm token hóa trái phiếu kho bạc nằm ở chỗ, chỉ cần lãi suất quỹ liên bang duy trì ở mức tương đối cao trên 3%, logic "đưa stablecoin nhàn rỗi vào trái phiếu kho bạc token hóa để kiếm lãi suất năm 3,5%-4,5%" vẫn tiếp tục đứng vững, đây cũng là lý do tại sao trái phiếu kho bạc token hóa có thể ngồi vững ở vị trí "viên đá tảng" trong toàn bộ thị trường RWA — về bản chất, nó đang tận hưởng cổ tức từ chu kỳ lãi suất cao của Cục Dự trữ Liên bang Hoa Kỳ.
• Hàng hóa: Loại lớn thứ hai, chủ yếu là token hóa vàng, chịu ảnh hưởng trực tiếp từ biến động giá vàng.
• Tín dụng có tài sản đảm bảo: Quy mô trung bình, mức độ tham gia của các tổ chức đã tăng rõ rệt trong hai năm qua.
• Cổ phiếu: Nhìn từ biểu đồ có vẻ tỷ trọng không lớn, nhưng đây lại là loại có tốc độ tăng trưởng nhanh nhất trong quý này.
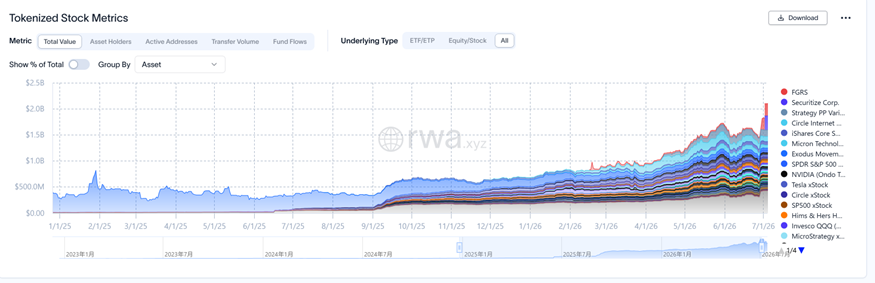
Biến động quy mô thị trường cổ phiếu RWA trên chuỗi nửa đầu năm 2026 (rwa.xyz)
Theo RWA.xyz, cổ phiếu token hóa đã tăng từ 291 triệu USD năm 2025 lên 1.816 triệu USD vào giữa năm 2026. Do giới hạn về tiêu chí thống kê và khung thu thập dữ liệu của rwa.xyz, dữ liệu này thực tế chưa bao phủ toàn bộ thị trường cổ phiếu token hóa. Phần sau của bài viết sẽ bổ sung phân tích dữ liệu từ các khía cạnh khác.
Trong nửa đầu năm 2026, quy mô thị trường RWA trên chuỗi đã mở rộng từ khoảng 21,6 tỷ USD đầu năm lên 33 tỷ USD, số lượng địa chỉ nắm giữ tăng với tốc độ vượt xa giá trị tài sản — bộ dữ liệu này phác họa một thị trường đang tăng tốc chuyển từ "bằng chứng khái niệm" sang "hạ tầng thể chế". Nhưng bản thân con số quy mô chỉ trả lời được "điều gì đã xảy ra", chứ không trả lời được "tại sao lại xảy ra vào thời điểm này". Trên thực tế, vòng mở rộng này không phải là hành vi tự phát cô lập của thị trường, mà đồng bộ cao độ với việc nới lỏng tập trung môi trường quản lý toàn cầu trong cùng giai đoạn — từ lập trường của SEC Hoa Kỳ về chứng khoán token hóa, giấy phép lưu ký đầu tiên FINRA cấp cho Securitize, đến GENIUS Act, Đạo luật Stablecoin của Hồng Kông (Trung Quốc), MiCA của EU, Văn bản số 42 của Trung Quốc đại lục gần như hạ cánh trong cùng một khung thời gian. Đằng sau mỗi bước nhảy vọt về quy mô của thị trường RWA gần như đều có thể tìm thấy chính sách nới lỏng tương ứng làm chú thích. Để hiểu vì sao thị trường RWA nửa đầu năm nay có thể mở rộng ngược dòng trong bối cảnh DeFi tổng thể thu hẹp, cần phải chuyển góc nhìn từ "bản thân thị trường" sang "bối cảnh chính sách" — và đằng sau đó thực chất là hai đường ray quản lý vừa độc lập vừa hỗ trợ lẫn nhau đang được thúc đẩy song song: một đường quản lý "tài sản" có thể lên chuỗi giao dịch hợp pháp hay không (đường ray quản lý chứng khoán), một đường quản lý loại "tiền" nào được dùng để thanh toán khi lưu thông trên chuỗi (đường ray quản lý stablecoin).
Bối cảnh chính sách vĩ mô RWA: "Tam quốc diễn nghĩa" quản lý stablecoin toàn cầu, tập trung hạ cánh trong nửa đầu năm 2026
Về mặt quản lý, RWA được chia thành đường ray quản lý stablecoin và đường ray quản lý chứng khoán. Đường ray quản lý stablecoin như sau:
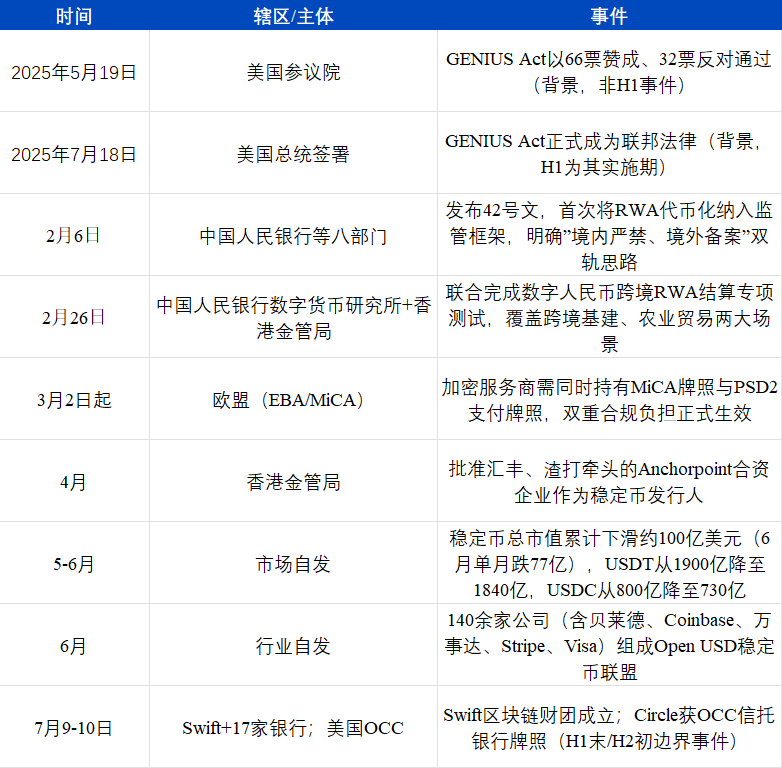
Đạo luật quan trọng về stablecoin (GENIUS Act) thực chất đã hoàn tất vào năm 2025, nửa đầu năm 2026 chủ yếu là giai đoạn triển khai và chuỗi phản ứng toàn cầu: lấy GENIUS Act làm chuẩn mực, Hồng Kông (Trung Quốc), EU và Trung Quốc đại lục gần như đồng loạt ban hành hoặc tăng cường khung pháp lý stablecoin của riêng mình từ cuối quý 1 đến đầu quý 2 năm 2026, hình thành nên cục diện "tam phân thiên hạ về quản lý" trên thực tế — Mỹ đi theo hướng khung liên bang + giấy phép OCC, Hồng Kông đi theo hướng cấp phép tập trung của Cơ quan Tiền tệ Hồng Kông, EU đi theo hướng song song hai giấy phép MiCA + PSD2, còn Trung Quốc đại lục thì nghiêm ngặt theo kiểu "trong nước cấm tuyệt đối, ngoài nước mở lối đi". Việc thắt chặt quản lý đồng bộ trên toàn cầu này trong ngắn hạn thực sự tạo ra áp lực — vào tháng 5, 6, thị trường stablecoin đã trải qua đợt điều chỉnh rõ rệt nhất kể từ năm 2023 (khoảng 10 tỷ USD, tương đương 3%), chủ yếu do hai gã khổng lồ USDT và USDC đồng loạt thu hẹp, thị trường diễn giải rằng một phần dòng vốn đang chọn quan sát trong giai đoạn chi phí tuân thủ quản lý tăng cao. Tuy nhiên, mức độ thu hẹp nhỏ hơn nhiều so với đợt rút tiền kiểu thị trường gấu năm 2022 (thời điểm đó thu hẹp hơn 26%), cho thấy lần này giống "cơn đau mang tính thể chế" hơn là khủng hoảng niềm tin. Đáng chú ý hơn là các động thái thể chế hóa diễn ra song song phía sau sự thu hẹp — hơn 140 tập đoàn truyền thống cùng khởi xướng liên minh Open USD, Swift hợp tác với 17 ngân hàng thành lập tập đoàn blockchain, Circle nhận giấy phép ủy thác OCC — tất cả đều diễn ra trong cùng khoảng thời gian quy mô stablecoin sụt giảm, cho thấy việc thắt chặt quản lý trong ngắn hạn đã loại bỏ dòng vốn đầu cơ, nhưng đồng thời cũng đang thúc đẩy các tổ chức tài chính truyền thống chính thức tham gia với tư thế tuân thủ hơn, điều này cùng logic với việc FINRA cấp phép cho Securitize trên đường ray "chứng khoán hóa RWA" trong Bảng 1: hai đường ray tuy khác nhau nhưng cùng đích, đều đang đẩy ngành từ "vùng xám" sang "kinh doanh có giấy phép".
Đường ray quản lý chứng khoán như sau:
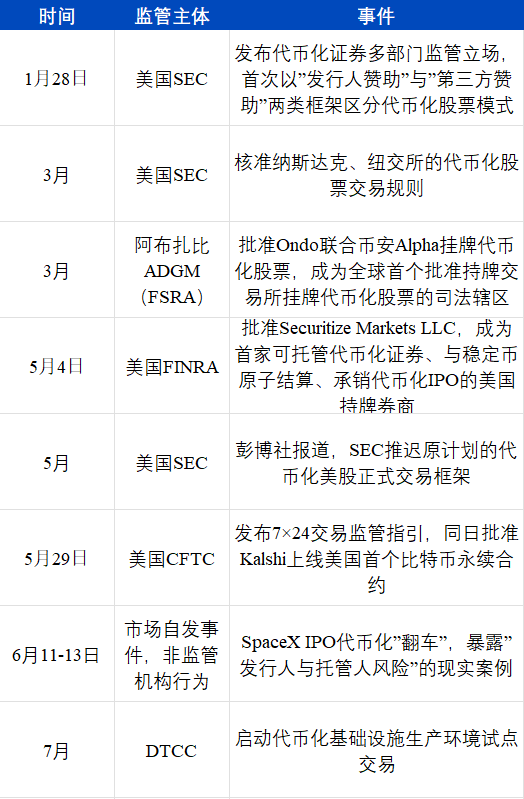
Về quản lý chứng khoán, cần quy định rõ liệu các chứng khoán truyền thống như cổ phiếu, chứng chỉ quỹ có thể được token hóa hợp pháp hay không, ai đủ điều kiện lưu ký, và nơi nào có thể niêm yết giao dịch hợp quy. Toàn bộ dòng thời gian thể hiện nhịp điệu "tiến hai bước, lùi nửa bước": tuyên bố lập trường của SEC vào tháng 1 đã mở ra cánh cửa, việc phê chuẩn quy tắc của hai sàn giao dịch lớn vào tháng 3 và động thái tiên phong của ADGM tiếp tục xác nhận hướng đi, ngày 4 tháng 5 FINRA chính thức cấp phép cho Securitize — đây là sự hậu thuẫn thực chất ở cấp độ cao nhất trong quý này: không còn chỉ là "tuyên bố", mà thực sự có một tổ chức được cấp phép tại Mỹ đã đủ điều kiện lưu ký chứng khoán token hóa. Nhưng cũng trong tháng 5, SEC lại hoãn khung giao dịch chính thức cho cổ phiếu token hóa trên diện rộng hơn, cho thấy cơ quan quản lý vẫn thận trọng về mức độ "mở cửa đến đâu", không phải lạc quan một chiều. Động thái của CFTC vào ngày 29 tháng 5 đại diện cho một hướng đi khác — thị trường phái sinh truyền thống được quản lý chủ động đón nhận giao dịch 7×24 và tài sản tiền mã hóa (Kalshi nhận quyền hợp đồng tương lai vĩnh viễn Bitcoin), đây là sự hội tụ ngược chiều với việc "sàn giao dịch tiền mã hóa bán cổ phiếu". Sự kiện SpaceX vào tháng 6 tuy không phải do cơ quan quản lý chủ động khởi xướng, nhưng đã phơi bày một cách trực tiếp nhất những điểm yếu cấu trúc của mô hình cổ phiếu token hóa hiện tại — quản lý đã cho "lộ trình", không có nghĩa là nguồn cung tài sản và chuỗi lưu ký bên dưới đã đủ khả năng chịu được kiểm tra áp lực, đây cũng là lý do DTCC chọn chính thức khởi động thí điểm vào tháng 7 thay vì vội vàng triển khai ngay khi lập trường quản lý mới được làm rõ vào tháng 1: yêu cầu của các tổ chức tài chính truyền thống về độ trưởng thành của hạ tầng rõ ràng thận trọng hơn nhiều so với các sàn giao dịch tiền mã hóa.
Tuy nhiên, toàn bộ lộ trình của RWA ngày càng trở nên rõ ràng hơn trong quá trình này. Điều này giúp cho sự phát triển của cổ phiếu token hóa sau này nhận được sự hỗ trợ chính sách tốt hơn.
Động lực tăng trưởng cốt lõi trong thị trường RWA: Cổ phiếu token hóa
Do thị trường chứng khoán sôi động trong hai năm qua, cùng với sự trầm lắng của thị trường Crypto, RWA đã trở thành động lực tăng trưởng mới mà các sàn giao dịch Crypto đang tìm kiếm. Cổ phiếu token hóa chính là "động lực tăng trưởng cốt lõi" xứng đáng của năm 2026 — mặc dù quy mô hiện hữu của nó vẫn chiếm tỷ trọng nhỏ nhất trong toàn bộ thị trường RWA (khoảng 2,5%), nhưng lại là phân khúc có tốc độ tăng trưởng nhanh nhất trong năm và thu hút nhiều người chơi mới nhất. Như đã đề cập ở phần trước, dữ liệu từ rwa.xyz chỉ thể hiện một trong số các phương án của cổ phiếu token hóa; nói một cách chính xác, nó có thể được chia thành ít nhất bốn lộ trình triển khai với cấu trúc quyền lợi và đặc tính rủi ro hoàn toàn khác nhau, nhà đầu tư không thể chỉ dựa vào tên sản phẩm để đánh giá bản chất của chúng:
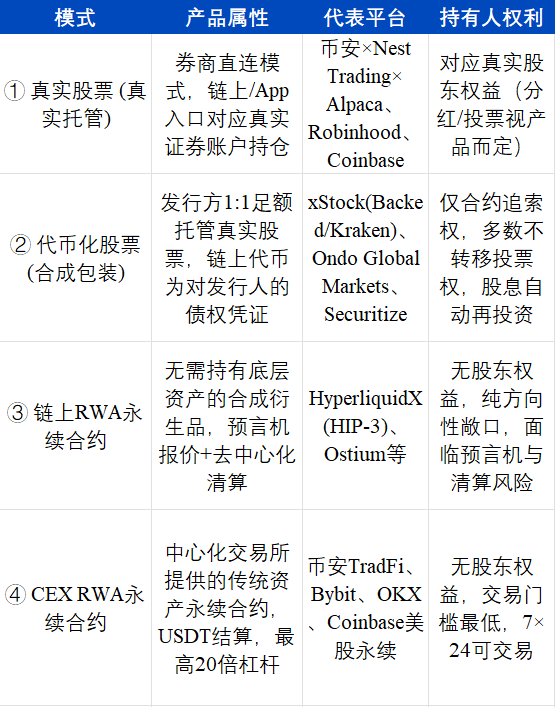
· Cổ phiếu thực: Sàn giao dịch dựa trên hạ tầng môi giới như Alpaca để nắm giữ cổ phiếu thực
Đây là mô hình gần gũi nhất với trải nghiệm tài khoản chứng khoán truyền thống — bản thân sàn giao dịch không phát hành token, mà thông qua kênh môi giới có giấy phép, cho phép người dùng trực tiếp mua và nắm giữ cổ phiếu thực, chuỗi/App chỉ là cổng giao dịch. Binance là đại diện mới nhất của mô hình này: tháng 6/2026 bổ sung mảng kinh doanh cổ phiếu Mỹ truyền thống độc lập, do công ty môi giới có giấy phép tại Abu Dhabi là Nest Trading đảm nhận thực hiện giao dịch, Alpaca phụ trách lưu ký cổ phiếu và xử lý cổ tức, ngay trong tháng đầu ra mắt đã bao phủ hơn 7.000 cổ phiếu Mỹ và ETF, khối lượng giao dịch giao ngay trong 30 ngày vượt 1 tỷ USD. Vào ngày SpaceX niêm yết, các nền tảng như Backpack Securities, Sunrise DeFi cũng áp dụng mô hình này cho token SPCX — mỗi token tương ứng 1:1 với cổ phiếu SpaceX thực được lưu ký tại các công ty môi giới Mỹ.
· Cổ phiếu token hóa: Mô hình tổng hợp bọc ngoài như xStock/Ondo/Securitize
Đây là phương án cổ phiếu token hóa sớm nhất, cũng là mô hình có quy mô lớn nhất và đông người chơi nhất hiện nay, đặc điểm cốt lõi là bên phát hành sử dụng cổ phiếu thực được lưu ký đầy đủ 1:1 làm tài sản thế chấp, phát hành token đại diện cho chứng nhận quyền đòi nợ trên chuỗi:
1, xStock (Backed Finance / Kraken): Ra mắt tháng 6/2025, do tổ chức phát hành tài sản đăng ký tại Thụy Sĩ là Backed Assets (JE) Limited phát hành, toàn bộ sản phẩm được bảo chứng bằng cổ phiếu thực được lưu ký đầy đủ; trong vòng 8 tháng ra mắt, tổng khối lượng giao dịch toàn thị trường vượt 25 tỷ USD, hiện là nền tảng cổ phiếu token hóa có khối lượng giao dịch lớn nhất, bao phủ hơn 60 loại cổ phiếu và ETF, riêng cổ phiếu Tesla đã chiếm hơn một phần tư giá trị lưu ký của nền tảng.
2、Ondo Finance(Global Markets):Ra mắt vào tháng 9 năm 2025, bao phủ hơn 260 cổ phiếu Mỹ và ETF (bao gồm SPY, QQQ, NVDA, TSLA...), đến ngày 11 tháng 5 năm 2026, tổng giá trị khóa (TVL) đã vượt mốc 1 tỷ USD đầu tiên, trở thành nền tảng cổ phiếu token hóa đầu tiên đạt được cột mốc này, chiếm hơn 70% thị phần toàn bộ lĩnh vực, tổng khối lượng giao dịch tích lũy khoảng 18 tỷ USD; tháng 6 năm 2026 tiếp tục ra mắt sản phẩm lưu ký độc lập dành cho người dùng tuân thủ tại Mỹ, đưa IVV, Micron... vào chế độ truy cập có quy định rõ ràng hơn.
3、Securitize:Nền tảng token hóa có quy mô quản lý cao nhất toàn thị trường (khoảng 3,5 tỷ USD), đại diện tiêu biểu là quỹ BUIDL của BlackRock; khác với xStock, Ondo "đóng gói cổ phiếu của người khác", Securitize trực tiếp token hóa cổ phiếu phổ thông mới niêm yết của chính mình lên chuỗi, tháng 7 năm 2026, lượng nắm giữ token hóa của họ từng đạt đỉnh 270,6 triệu USD đứng đầu toàn bộ cổ phiếu token hóa, khối lượng chuyển tiền trên chuỗi trong một tháng đạt 8,47 tỷ USD (tăng 92,77% so với tháng trước).
· Hợp đồng vĩnh viễn RWA trên chuỗi: Phái sinh tổng hợp không cần lưu ký
Đại diện tiêu biểu là cơ chế HIP-3 của HyperliquidX, đây là một thị trường phái sinh tổng hợp hoàn toàn không cần cấp phép — chỉ cần có báo giá oracle đáng tin cậy, bất kỳ tài sản nào (hàng hóa, cổ phiếu...) đều có thể có thị trường hợp đồng vĩnh viễn tương ứng trong vài giờ, mà không cần trải qua quá trình xây dựng khung pháp lý kéo dài nhiều tháng như phát hành cổ phiếu token hóa. Khác với rủi ro "nhà phát hành và người lưu ký" mà xStock, Ondo phải đối mặt, hợp đồng vĩnh viễn RWA trên chuỗi phải đối mặt với "rủi ro oracle và thanh lý" — thông tin giá phải chính xác, ký quỹ phải đầy đủ, nếu không vị thế sẽ biến mất vĩnh viễn. trade.xyz hiện là người chơi lớn nhất trong lĩnh vực này.
· Hợp đồng vĩnh viễn RWA trên CEX: Hợp đồng vĩnh viễn tài sản truyền thống trên sàn giao dịch tập trung
Đây là mô hình có tốc độ tăng trưởng mạnh nhất trong bốn mô hình hiện tại, cũng là biến số mới quan trọng nhất của quý này — các sàn giao dịch tập trung trực tiếp cung cấp hợp đồng vĩnh viễn theo dõi giá tài sản truyền thống như cổ phiếu, hàng hóa, ngoại hối..., thanh toán bằng USDT, đòn bẩy tối đa 20 lần, giao dịch 7×24 giờ. Theo thống kê của CoinDesk Research, kể từ năm 2026, khối lượng giao dịch liên quan đến RWA được xử lý bởi các sàn giao dịch tiền mã hóa đã đạt gần 1.000 tỷ USD, trong đó khoảng 60,9% đến từ riêng Binance; tổng khối lượng giao dịch hợp đồng vĩnh viễn RWA tăng vọt từ 12,37 tỷ USD trong quý 4 năm 2025 lên 203 tỷ USD trong quý 2 năm 2026, mức tăng theo quý lên tới 20 lần, chủ yếu được thúc đẩy bởi giao dịch hàng hóa trên Binance, Hyperliquid, Pyth Network. Mô hình này sẽ được trình bày chi tiết kết hợp với dòng sản phẩm cụ thể của Binance.
Trong bốn mô hình token hóa cổ phiếu hiện tại, quy mô của hợp đồng vĩnh cửu RWA lớn hơn rất nhiều so với ba loại còn lại.
Bảy dòng sản phẩm RWA trong hệ sinh thái Binance
Để hiểu được vị thế thực sự của các sản phẩm liên quan đến RWA trong tổng thể hoạt động kinh doanh của sàn giao dịch tiền mã hóa, cách trực tiếp nhất là đặt chúng vào ma trận sản phẩm của cùng một sàn giao dịch để so sánh quy mô. Binance hiện là sàn giao dịch có chiến lược triển khai RWA/TradFi mạnh mẽ nhất, dữ liệu công bố tương đối đầy đủ nhất, đồng thời cũng là sàn giao dịch tiền mã hóa có thanh khoản sâu nhất toàn cầu, vì vậy việc lấy Binance làm mẫu để so sánh trong một khuôn khổ thống nhất có tính đại diện khá cao.
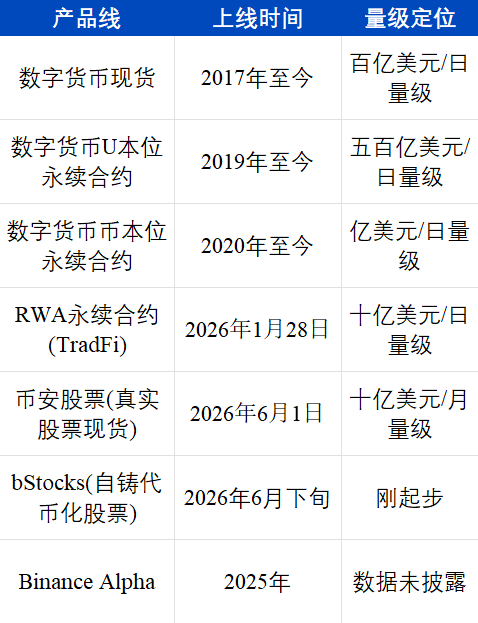
Mặc dù hợp đồng vĩnh cửu RWA (TradFi) đã đạt mức tăng trưởng bùng nổ từ con số 0 lên trung bình hàng trăm tỷ USD mỗi tháng trong sáu tháng qua, quy mô tuyệt đối của nó vẫn thấp hơn 1-2 bậc so với các hoạt động kinh doanh gốc tiền mã hóa của Binance (giao ngay, hợp đồng vĩnh cửu USDT-margined/coin-margined) — khối lượng giao dịch hàng tháng của hợp đồng vĩnh cửu USDT-margined của Binance thường duy trì ở mức hàng trăm tỷ đến nghìn tỷ USD, gấp 4-5 lần mức đỉnh của hợp đồng vĩnh cửu TradFi. Hai dòng sản phẩm mới nhất là "cổ phiếu giao ngay thực" và "bStocks" hiện có quy mô thậm chí còn nhỏ hơn hợp đồng vĩnh cửu RWA từ 1-2 bậc, vẫn đang ở giai đoạn đầu nhất của quá trình ươm tạo kinh doanh.
Tuy nhiên, so sánh về tốc độ tăng trưởng lại kể một câu chuyện hoàn toàn khác. Hợp đồng vĩnh cửu TradFi của Binance ra mắt vào ngày 28 tháng 1 năm 2026, tuần đầu tiên ra mắt chỉ đạt quy mô giao dịch vài trăm triệu USD, trong vòng hai tháng tổng khối lượng giao dịch tích lũy đã vượt 153 tỷ USD, thị phần quý đầu tiên đạt 62,7%; bước sang tháng 5, khối lượng giao dịch một tuần từng đạt 60,3 tỷ USD, chiếm 10,3% tổng khối lượng giao dịch hợp đồng vĩnh cửu của toàn sàn; đến tháng 6, Binance đã chiếm 80% thị phần hợp đồng vĩnh cửu cổ phiếu trên CEX, trong tháng đó khối lượng giao dịch phái sinh cổ phiếu trên CEX hàng tuần đã lập kỷ lục lịch sử 11,6 tỷ USD. Điều này tương ứng với sự bùng nổ của hợp đồng vĩnh cửu Pre-IPO — hợp đồng Pre-IPO của SpaceX ra mắt một tuần đã giành được 65% thị phần, tổng khối lượng giao dịch đạt 400 triệu USD; hợp đồng Pre-IPO của OpenAI ra mắt hai ngày, 85% khối lượng giao dịch toàn thị trường diễn ra trên Binance. Dòng kinh doanh mà sáu tháng trước vẫn là con số 0, giờ đây đã có thể chiếm một phần mười tổng khối lượng giao dịch hợp đồng vĩnh cửu của toàn sàn, tốc độ này khó có tiền lệ trong lịch sử ươm tạo sản phẩm của bất kỳ tổ chức tài chính truyền thống nào.
Để minh họa trực quan hơn mức tăng trưởng dữ liệu của RWA Perp, chúng tôi đặt dữ liệu của CEX và DEX lớn nhất trong ngành Crypto cạnh nhau để so sánh (alpha và bstock/cổ phiếu tạm thời chưa có API xuất dữ liệu)
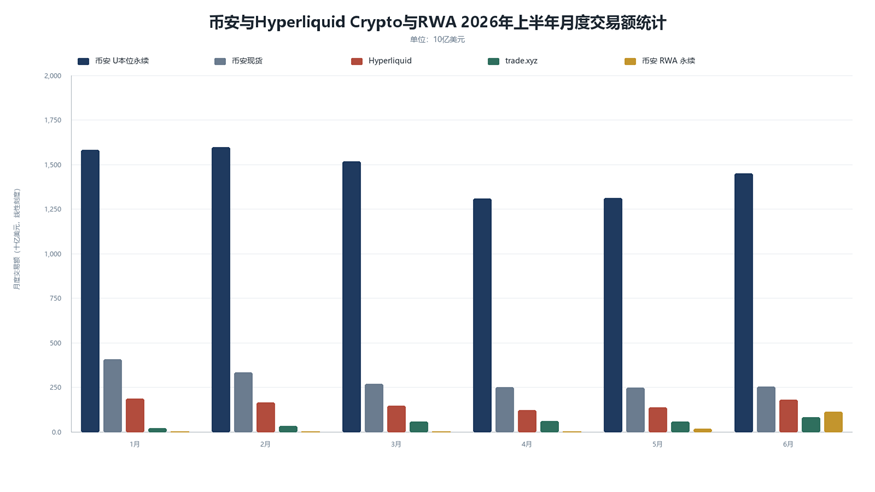
Thống kê khối lượng giao dịch hàng tháng nửa đầu năm 2026 của Crypto và RWA trên Binance và Hyperliquid (API Binance và Hyperliquid)
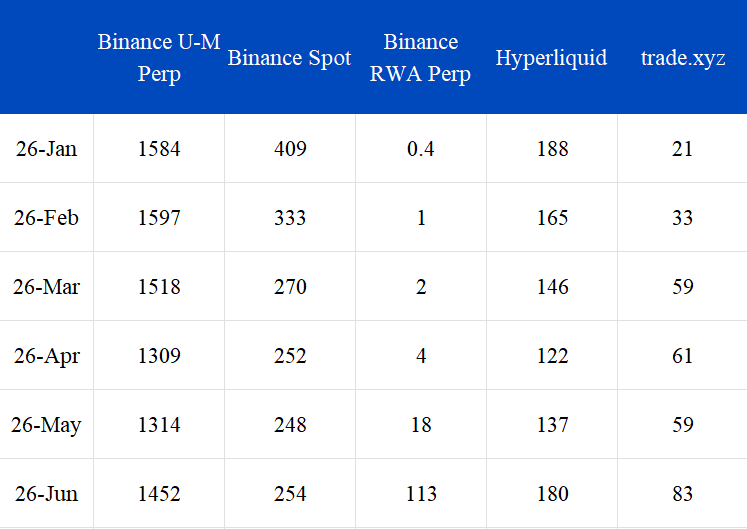
Dữ liệu thống kê khối lượng giao dịch hàng tháng nửa đầu năm 2026 của Crypto và RWA trên Binance và Hyperliquid
Từ sự so sánh trực quan trên, chúng tôi rút ra một số kết luận sau:
1. Thị trường giao ngay Crypto chịu tác động lớn nhất từ thị trường chứng khoán Mỹ, với mức giảm từ tháng 5 so với tháng 1 lên tới 40%
2. Hợp đồng tương lai ký quỹ bằng USDT của Crypto chịu tác động từ thị trường chứng khoán Mỹ nhỏ hơn so với thị trường giao ngay, với mức giảm 18% so với cùng kỳ. Điều này phản ánh xu hướng "cờ bạc hóa" của người chơi Crypto còn lại.
3. Cả RWA DEX đại diện bởi trade.xyz và RWA CEX đại diện bởi Binance đều cho thấy mức tăng trưởng dữ liệu rất rõ rệt trên hợp đồng tương lai vĩnh viễn RWA. Dữ liệu của trade.xyz trong nửa đầu năm nay tăng trưởng lên tới 4 lần, trong khi Binance cho thấy mức tăng trưởng theo cấp số nhân, nhờ lợi thế người dùng của sàn giao dịch, khối lượng giao dịch hiện tại đã vượt qua trade.xyz. Đáng chú ý, dữ liệu RWA của Binance được tạo ra chỉ với 90 cặp giao dịch, trong khi cùng kỳ tháng 6, số cặp giao dịch hợp đồng tương lai ký quỹ bằng USDT của Binance lên tới 588 cặp.
4. Thời điểm Crypto chịu tác động mạnh nhất đã qua, từ dữ liệu cho thấy thị trường Crypto hiện đang dần phục hồi.
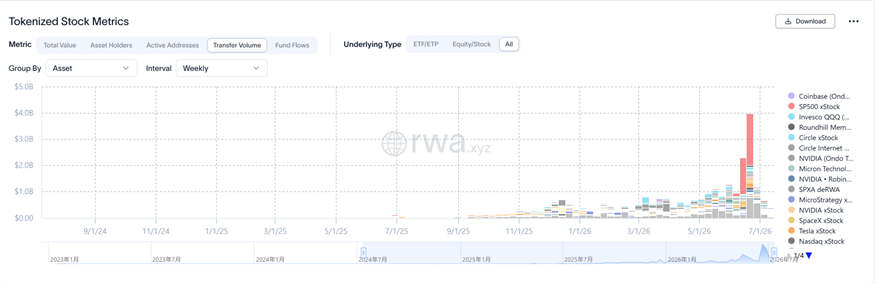
Khối lượng chuyển nhượng hàng tuần của Tokenized Stock (rwa.xyz)
Đồng thời, token trên chuỗi cũng cho thấy dữ liệu tăng trưởng tương tự. Từ mức 408 triệu USD đầu năm 26 lên 3982 triệu USD vào giữa tháng 6 năm 26. Kết hợp với dữ liệu biểu đồ trên, chúng tôi mạnh dạn đưa ra một giả thuyết. Trong suốt năm 2026, Crypto liên tục chịu tác động từ thị trường chứng khoán Mỹ, dù là về giá trị tài sản cơ bản và tính tuân thủ thị trường, hay về tính đầu cơ và mức tăng giá, token đều bị bỏ lại phía sau so với cổ phiếu AI. Tuy nhiên, tác động này đã đạt đỉnh trong dữ liệu tháng 6 năm 2026. Chúng tôi cho rằng, nếu thị trường Crypto không tự sinh ra tin tức tiêu cực mới, thì xét về tác động từ thị trường chứng khoán Mỹ, đây sẽ là đáy.
Đối với cổ phiếu token hóa, dự đoán của chúng tôi là:
1. Phương án cổ phiếu token hóa, do thiếu lợi thế về điểm vào, các giải pháp cũ như xStock và Ondo có thể sẽ bị chèn ép bởi giải pháp bstock của Binance trong cuộc cạnh tranh tiếp theo. Đồng thời, do vấn đề thanh khoản, nó cũng sẽ phát triển chậm hơn so với các giải pháp khác.
2. Phương án cổ phiếu thực, nhờ lợi thế về điểm vào, sẽ dần thay thế phương án cổ phiếu token hóa và duy trì tăng trưởng ổn định.
3. Phương án RWA Perp, dù là CEX hay DEX, các sàn giao dịch sẽ không từ bỏ miếng bánh có tiềm năng tăng trưởng lớn nhất và sẽ tiếp tục đổ nguồn lực vào đó. Với tốc độ tăng trưởng hiện tại, nó sẽ sớm đuổi kịp quy mô thị trường của crypto perp.
Tổng kết
Trong nửa đầu năm 2026, tình thế của thị trường tiền mã hóa có thể tóm gọn trong một câu: Bên ngoài nhiều cú sốc, bên trong dịch chuyển trọng tâm.
Về vĩ mô, việc thay đổi Chủ tịch Fed không chỉ mang đến sự đảo ngược lập trường từ hạ lãi suất sang tăng lãi suất, mà còn là sự tái cấu trúc khung truyền thông chính sách, khiến khả năng dự đoán của lộ trình lãi suất giảm đáng kể; Chiến tranh Mỹ - Iran và việc đóng cửa eo biển Hormuz khiến lạm phát do cú sốc cung không thể giải quyết bằng tăng lãi suất, nhưng lại buộc Fed không thể chuyển sang lập trường ôn hòa; Hai yếu tố này cộng lại, môi trường định giá tài sản mã hóa trong suốt nửa đầu năm cực kỳ dao động.
Về AI, vòng lặp công nghệ vẫn phát triển với tốc độ cao, nhưng câu chuyện vốn đã chuyển từ "đầu tàu chip AI + tầng ứng dụng phần mềm + nhà cung cấp đám mây" sang "các khâu thắt cổ chai trong chuỗi cung ứng phần cứng như lưu trữ/PCB", cổ phiếu của các nhà cung cấp đám mây siêu quy mô - những bên chi tiền nhiều nhất - lại không tăng, thị trường bắt đầu đặt câu hỏi "đốt tiền có thể đốt ra lợi nhuận hay không". Ba đợt IPO siêu lớn huy động tổng cộng hơn 200 tỷ USD, khoản lỗ khổng lồ sắp phải đối mặt với sự kiểm chứng trực tiếp từ thị trường công khai. Xu hướng AI trên thị trường chứng khoán đang chuyển từ giai đoạn tăng trưởng tốc độ cao sang giai đoạn áp lực, điều này có nghĩa là hiệu ứng hút vốn của AI đối với thị trường tiền mã hóa, thời điểm mạnh nhất có thể đã qua.
Về tiền mã hóa, RWA trở thành loại tài sản duy nhất duy trì dòng vốn ròng dương trong quý này: quy mô RWA trên chuỗi mở rộng từ 21,6 tỷ USD đầu năm lên 33 tỷ USD, trong khi TVL của DeFi trong cùng kỳ giảm từ 115 tỷ USD xuống còn 70 tỷ USD. Trong bốn mô hình cổ phiếu token hóa, quy mô hợp đồng vĩnh viễn RWA lớn hơn nhiều so với ba loại còn lại - Hợp đồng vĩnh viễn TradFi của Binance chỉ trong nửa năm đã chiếm một phần mười khối lượng giao dịch hợp đồng vĩnh viễn của sàn, khối lượng giao dịch TradFi của Hyperliquid thậm chí chiếm một nửa sàn. Ngành công nghiệp tiền mã hóa không giữ chân được nhu cầu của dòng vốn đối với "coin", nhưng lại đón nhận được nhu cầu của dòng vốn đối với "kênh giao dịch tài sản truyền thống".
Đánh giá cơ bản của chúng tôi là: xét về tác động của thị trường chứng khoán Mỹ đối với thị trường tiền mã hóa, dữ liệu tháng 6 năm 2026 rất có khả năng là đáy; nếu thị trường tự không phát sinh tin xấu mới, quá trình phục hồi có thể đã đang diễn ra một cách chậm rãi.
Liên kết bài viết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
