Giải Thoát khỏi Bức Thanh Xuân Giữa Thế Hệ: Con Đường Không Thể Tránh Không của Bitcoin Dòng Vốn Du Mục
原文标题:Thử Thách Tù Nhân Theo Thế Hệ: Ba Sự Thật Chắc Chắn và Bẫy Thoát Khỏi Sự Thiếu Hụt Thanh Khoản
原文作者:Jeff Park, Cố Vấn Bitwise
原文 Dịch: Saoirse, Tin Tức Tiên Tri
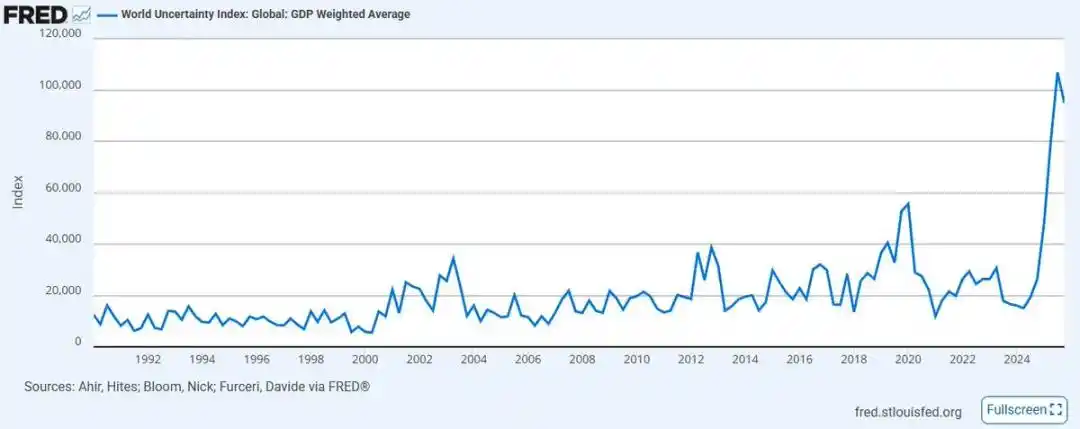
Chỉ số bất ổn toàn cầu được xây dựng bởi Quỹ Tiền Tệ Quốc Tế (IMF) đã đạt mức cao nhất kể từ khi được thành lập vào năm 2008. Với sự thiếu định hướng và không đồng bộ trong chính sách và thương mại, tình hình thị trường đã suy thoái đáng kể kể từ điểm cao lịch sử trước đó, và xu hướng này có khả năng tiếp tục trở nên tồi tệ hơn — đặc biệt là tại khu vực Trung Đông, liên minh toàn cầu mà đã lung lay từ trước đang bị cuốn vào một cuộc xung đột chưa từng có.
Cùng lúc đó, sự lan rộng nhanh chóng của các công nghệ cấp số nhân như trí tuệ nhân tạo đã làm cho cả chuyên gia lẫn người dân bình thường ngày càng bối rối: làm sao để cân nhắc sự suy giảm về sản xuất mà dẫn đến lạm phát trong hệ thống tiền tệ do tín dụng thúc đẩy? Thêm vào đó, cho vay tư nhân hiện đang đối mặt với sự sụp đổ mức độ kỷ lục, chỉ bởi vì nó đã thông qua việc can thiệp vào giá vốn, đánh đổi thanh khoản để hỗ trợ chuỗi cung ứng vốn yếu.
Trong tuần vừa qua, chúng ta đã chứng kiến một loạt sự kiện:
· Iran chỉ định Mojtaba Khamenei làm Tổng Lãnh đạo mới, đồng thời, giá dầu thô Mỹ tăng gần 40%, lần tăng mạnh nhất trong một tuần kể từ năm 1983;
· Công ty Trí Tuệ Nhân Tạo Anthropic đã kiện Bộ Quốc Phòng Mỹ với lý do "Rủi Ro Chuỗi Cung Ứng";
· BlackRock đã đặt mức giới hạn rút vốn của quỹ trực tiếp cho vay 250 tỷ USD của họ xuống còn 5%, trong khi nhu cầu rút vốn của các nhà đầu tư gần như gấp đôi con số này.
Không ai có thể dự đoán chính xác hướng diễn biến của những vấn đề phức tạp này, vì chúng đều là những vấn đề chưa từng có (đáng lưu ý là ba sự kiện trên không độc lập với nhau, và sau này tôi sẽ giải thích cụ thể hơn). Trong thời điểm như vậy, chúng ta cần phải lui lại một bước, làm sáng tỏ điều cốt yếu: đừng mắc kẹt trong những thứ không biết, mà hãy gắn kết với những điều bạn chắc chắn, và thực sự là những sự thật trực tiếp đã gây ra những sự kiện trên.
Giống như lời Sherlock Holmes cho Watson: "Khi bạn loại bỏ tất cả những yếu tố không thể xảy ra, bất kể điều còn lại có khó tin đến đâu, đó chính là sự thật." Do đó, nhiệm vụ của chúng ta không phải là rượu đi theo những điều không tồn tại, mà là cố định vào những sự thật cơ bản đã tồn tại, không thể bàn cãi.
Dựa trên cơ sở này, trong thập kỷ tương lai đầy không chắc, tôi tin rằng có ba sự thật rõ ràng — và sự chắc chắn của chúng chỉ trở nên rõ ràng hơn trong thời điểm hiện tại. Khi nói về "chắc chắn," tôi đang nói về việc rằng những điều này là các sự kiện có xác suất xảy ra là 100%. Điều duy nhất thực sự chưa biết, là thời điểm cụ thể xảy ra và độ nghiêm trọng ở một mức độ nào đó, nhưng xúc tác của mỗi sự kiện đều sẽ chắc chắn xảy ra trong cuộc đời của chúng ta. Và khi chúng ta neo chặt vào những sự thật không thể tranh cãi này, chúng ta có thể chuyển sự hỗn loạn phổ quát sang niềm tin kiên định về cách đối phó với tương lai.
Sự Thật Rõ Ràng Một: Kim tự tháp dân số toàn cầu đang bị đảo ngược, tất cả các loại tài sản xây dựng trên nó cũng sẽ sụp đổ theo
Vào năm 2019, một tuyên bố của Diễn đàn Kinh tế Thế giới đã khuấy động mạnh mẽ sự đồng thuận của các tổ chức: 「Số người trên 65 tuổi lần đầu tiên vượt qua số trẻ em dưới 5 tuổi.」 Sau bảy năm, sau một đại dịch toàn cầu tàn khốc, xã hội trên toàn cầu đã trải qua áp lực nặng nề và hậu quả đắng của xu hướng này, và tất cả chỉ mới bắt đầu.
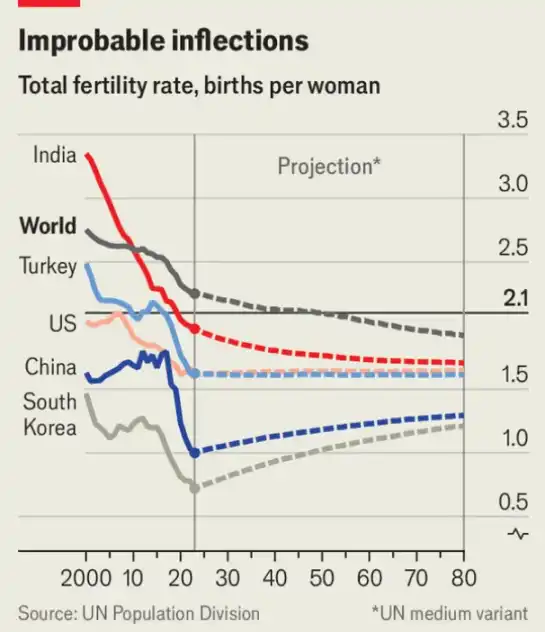
Tỷ lệ sinh global đang nguy hiểm gần bằng hoặc thấp hơn mức thay thế, và ở các thị trường phát triển, ngưỡng này đã là quá khứ. Sự kết hợp giữa việc giảm tỷ lệ sinh và sự già hóa dân số sẽ tạo ra tỷ lệ nuôi dưỡng cao nhất trong lịch sử nhân loại. Điều tồi tệ hơn, tầng lớp người cao tuổi ở các quốc gia phát triển sẽ cuối cùng phải thực hiện chuyển đổi thanh khoản để cung cấp tài chính cho sự kéo dài tuổi thọ không ngừng.
Kết quả là một sự chuyển giao tài sản đa thế hệ to lớn: Tài sản tài chính tích lũy của một toàn thể thế hệ người cao tuổi phải rút khỏi thị trường thông qua một sự thoái vốn quy mô lớn.
Quy mô vốn này rất lớn: Tính riêng chỉ có giá trị thị trường cổ phiếu của Mỹ là khoảng 69 nghìn tỷ đô la Mỹ (trong đó thế hệ dân số sinh từ thập kỷ 1940 sở hữu 40 nghìn tỷ đô la Mỹ trở lên), và giá trị thị trường bất động sản nhà ở của Mỹ tăng thêm 50 nghìn tỷ đô la Mỹ (mặc dù tỷ lệ người cao tuổi và thế hệ trước chiếm dưới 20%, nhưng họ sở hữu tài sản trị giá trên 20-25 nghìn tỷ đô la Mỹ). Tổng cộng gần 60-70 nghìn tỷ đô la Mỹ của tài sản cần được rút khỏi hệ thống tài sản cơ bản, và lúc này, khả năng định giá thu nhập của thế hệ trẻ đang liên tục suy giảm, và tài sản có thể sử dụng rất ít.
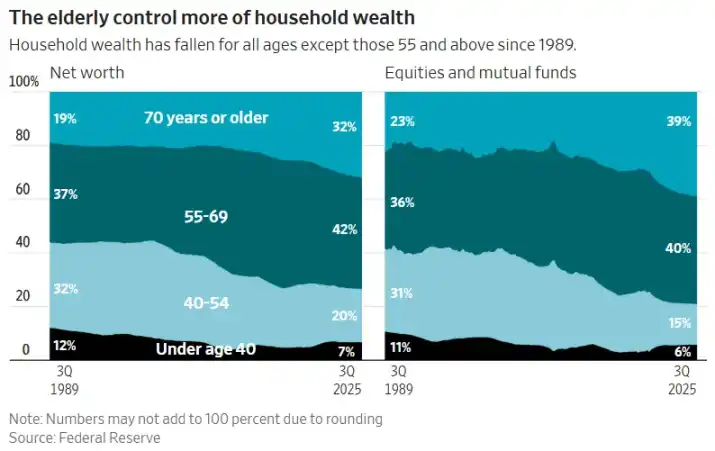
Khi tầng lớp người cao tuổi này cuối cùng bị buộc phải bán tài sản, họ hầu như chắc chắn sẽ gây ra một sự suy giảm tài sản dài hạn.
Nền logic cơ bản của thị trường chứng khoán chỉ là phản ánh xu hướng dân số: Khi tầng lớp những người tích lũy tài sản tăng ổn định và chuẩn bị hướng tới nghỉ hưu, thị trường sẽ tăng. "Vỡ kế hoạch" về vay cá nhân là minh chứng rõ ràng nhất — đây là một trái bom xịt trị giá 2 nghìn tỷ đô la Mỹ khác, ẩn giấu trong các quỹ hưu trí, quỹ từ thiện và công ty bảo hiểm nhân thọ, chúng giả vờ đang thực thi quá trình chuyển đổi thanh khoản cho người trẻ, nhưng thực sự gần như lừa đảo.
Tuy nhiên, một khi thế hệ trẻ nhận ra rằng họ đang trở thành những người "đón bóng thoái vốn" của thế hệ cha mẹ, họ sẽ chọn không tham gia nữa. Không ai sẽ tự nguyện mua vào một tài sản giảm giá dài hạn. Điều này cũng là lý do mà chính phủ của Trump đang ủng hộ mạnh mẽ Tài khoản Đầu tư Cho Trẻ em, là lý do mà Hoa Kỳ đang tích cực thúc đẩy việc biến chứng khoán thành mã thông tin (tokenization) của cổ phiếu (với mục tiêu để giúp vốn nước ngoài mua cổ phiếu Mỹ dễ dàng hơn), và cũng là lý do mà các cố vấn đầu tư đăng ký (RIA) đang sử dụng mô hình tự động hóa cho các quỹ đầu tư mà họ không muốn đặt câu hỏi cốt lõi: "Tại sao lại làm như vậy?"
Những biện pháp này đều nhằm mục đích trì hoãn sự kiện không thể tránh khỏi: khi thế hệ Baby Boomers bán tài sản không co giãn giá, trừ khi bắt buộc những người trẻ tuổi, vốn nước ngoài hoặc máy móc nhận lại, thì thị trường sẽ không có bên mua. Hãy nhìn vào thiết kế của Tài khoản Trẻ em của Trump: Tài khoản này cấm mọi hình thức đa dạng hóa, cấm rõ ràng trái phiếu, cổ phiếu quốc tế và đầu tư thay thế, chỉ cho phép phân bổ vào chỉ số cổ phiếu Mỹ. Sau khi đủ 18 tuổi, tài khoản sẽ chuyển thành Tài khoản Hưu trí cá nhân (IRA), kèm theo khoản phí rút tiền cao—khác biệt rõ ràng so với Tài khoản Chuyển đồi thảo luận theo quy tắc đồng nhất cho người chưa trưởng thành (UTMA), mà cho phép rút tiền hoàn toàn tự do sau khi trưởng thành.
Rõ ràng, điều này hoàn toàn không phải là một công cụ tăng trưởng tài sản dành cho trẻ em, mà là một kênh một chiều đóng cửa kéo dài hơn 40 năm, với hoặc không với ý định, đều nhằm biến cả thế hệ trẻ thành người kế thừa trước đó của "Đón Bóng Thoái Vốn".
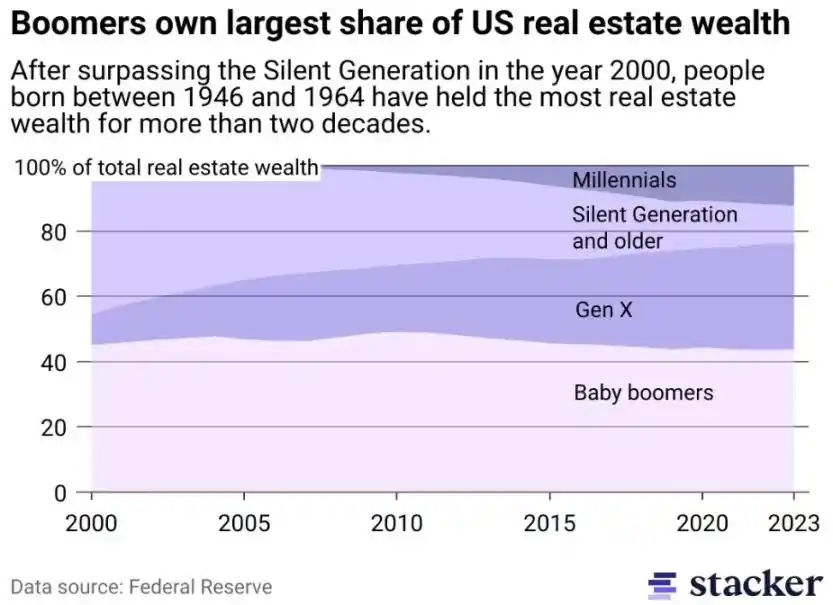
Hiện tượng này càng trở nên rõ rệt trong lĩnh vực Bất động sản, nơi đang trải qua trung tâm của bong bóng tài sản lớn nhất trong lịch sử. Một thế hệ đã thông qua việc tích trữ tài sản cố định có cung bằng cách cố ý và kéo dài trong nhiều thập kỷ, sử dụng hiệu ứng thời gian, đã phân ly giá nhà với tiềm năng sản xuất kinh tế của cộng đồng. Đối với hầu hết Bất động sản nhà ở và thương mại (trừ những tài sản chất lượng cao hoạt động trong một hệ thống kinh tế khác), việc "đáng trả" đã trở thành một câu châm biếm.
Thế hệ trẻ được mức lương luôn luôn đuổi không kịp giá nhà, họ sẽ không bao giờ mua nhà theo giá hiện tại. Đối với những người may mắn, nhiều tài sản Bất động sản cuối cùng sẽ được tự nhiên chuyển cho con cái; nếu không có con cái thừa kế, cuối cùng cũng sẽ bị bán cho một thị trường mà số lượng người mua nhà và hộ gia đình đang giảm cấu trúc. Một lần nữa, logic toán học là tàn nhẫn và không thể tránh: sự suy giảm lớn của Bất động sản không phải là một vấn đề có khả năng xảy ra, mà là một kết luận tất yếu.
Để gia tốc sự kiện thoái vốn này, sự chuyển đổi của Bất động sản từ tài sản đầu tư sang hàng tiêu dùng, sẽ kết hợp với việc tăng thuế Bất động sản, tạo thành một biến chứng độc hại — giá nhà sẽ ngày càng liên kết với lạm phát chi tiêu của chính phủ, bao gồm các trường công lập, dịch vụ xã hội, cơ sở hạ tầng công cộng, và xu hướng tổng thể của chi phí dịch vụ cao hơn chi phí hàng hoá. Chỉ áp lực tài chính sẽ khiến thị trường chịu không nổi hành vi bán ra.
Thị trưởng thành phố New York Mamdani đẩy mạnh việc tăng thuế bất động sản không phải là một trường hợp lẻ tẻ, mà là dấu hiệu của thời đại "Thuế Tài sản Lười biếng" khi giao dịch tầm cỡ tới, trong một thành phố mà sự bất bình đẳng về tài sản đã đến mức khiến tình hình hiện tại khó thể được duy trì chính trị, xu hướng này sẽ trở nên rõ rệt. Điều này dẫn đến sự thành thực thứ hai của tôi.
Thực Tế Thứ Hai: Bất Bình Đẳng Tài Chính Sẽ Đạt Điểm Sống Còn, Thuế Tài sản Sẽ Trở Thành Đáp Án Bất Ngờ
Thách thức dân số nêu trên về bản chất là một sự sụp đổ dọc: Kim tự tháp dân số đang chậm rãi đảo ngược, dân số tầng lớp thấp đang co lại, trong khi trọng lượng của nhóm người già ở tầng lớp cao trở nên khó duy trì. Bên cạnh sự sụp đổ dân số dọc này, có một rạn nứt ngang đáng lo ngại hơn toàn cầu — Bất bình đẳng thu nhập.
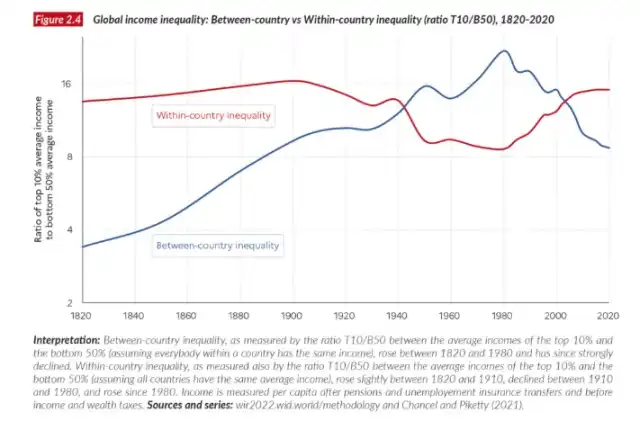
Khi nhìn thấy "10% dân số toàn cầu sở hữu 76% tài sản toàn cầu" như các tiêu đề tin tức (dữ liệu từ Báo cáo Bất bình đẳng Thế giới của Liên Hợp Quốc năm 2022), chúng ta cần hiểu một sự khác biệt then chốt: Đây không phải là câu chuyện về một số nước giàu trước, nghèo sau, mà là một câu chuyện đang diễn ra bên trong mỗi quốc gia trên toàn cầu: Bất bình đẳng giàu nghèo đang gia tăng ở khắp nơi, và đang tăng tốc ở tất cả các khoảng thời gian có thể đo lường được.
Nói rõ hơn, vấn đề không chỉ là về bất bình đẳng thu nhập, mà là về bất bình đẳng tài sản. Trong lịch sử nhân loại, chưa từng có tỷ lệ tài sản tập trung ở tầng lớp 1% cao hơn như vậy. Lấy ví dụ về Mỹ, tỷ lệ tài sản ròng mà tầng lớp 1% cao nhất giữ đã tiếp tục leo thang, hiện tại đã gần bằng một phần ba tổng số tài sản quốc gia.
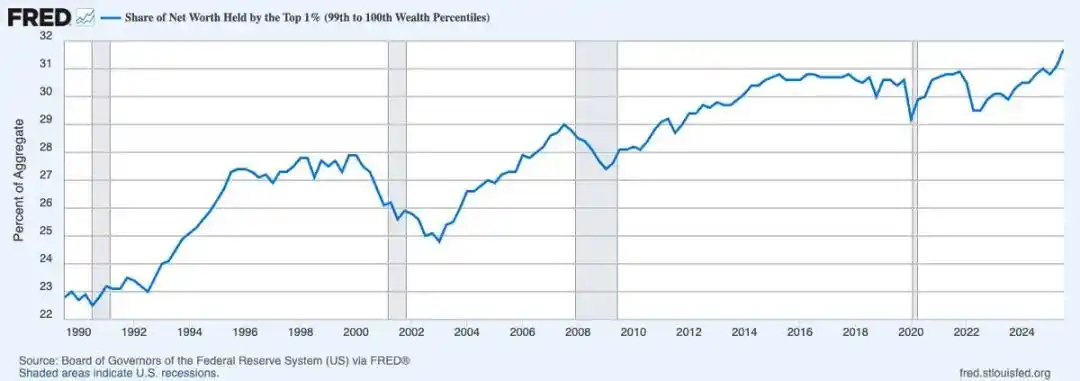
Sự khác biệt giữa thu nhập và tài sản là vô cùng quan trọng. Thu nhập là một khái niệm giao dịch, nghĩa là "tiền lưu động", là tiêu chuẩn định giá trên thị trường của năng suất; trong khi tài sản không phải như vậy. Tài sản không phải là “tiền lưu động”: nó thiếu tính năng suất nội tại, trong trò chơi không đổi doanh thu do tín dụng thúc đẩy, sẽ làm chậm lại vận hành nhanh chóng của tiền tệ cần thiết cho hoạt động kinh tế rộng lớn.
Khi tài sản tập trung cao như hiện nay, nó sẽ ngừng lưu thông, và tốc độ lưu thông tiêu dùng duy trì hoạt động kinh tế rộng lớn sẽ mờ nhạt.
Trong bối cảnh như vậy, trong không có sự tăng trưởng rõ rệt về năng suất để tạo ra nguồn lực mới, mặc dù tranh cãi về thuế tài sản không ngừng, nhưng cuối cùng nó sẽ trở thành kết quả tất yếu của chính trị tài chính không hề có lý do. Do lý do là, cơ chế duy nhất có thể hiện thực hóa cân bằng lại cảnh này, chính là thuế về tài sản chính mình — bất kể thiết kế của nó đến đâu, logic của nó có đứng vững hay không.
Thuế tài sản có thể đánh giá là bản sao của bảo hiểm xã hội: cái trước đây lấy từ tầng lớp đáy để trợ cấp sinh sống, cái sau lấy từ tầng lớp đỉnh để duy trì sinh sống. Cả hai đều là thuế thu hồi giá trị đã không được thực hiện, sự khác biệt duy nhất nằm ở hướng: cái trước theo hướng dọc (tức lấy từ người trẻ), cái sau theo hướng ngang (tức lấy từ người giàu).
Quá trình thực thi Thuế Tài Chính đã chính thức bắt đầu. Ngày 12 tháng 2 năm 2026, Hạ viện Hà Lan đã thông qua một dự luật mang tính bước ngoặt, quy định thuế 36% hàng năm đồng nhất đối với phần tăng giá của cổ phiếu, trái phiếu và tiền điện tử, không phân biệt xem các tài sản này đã được bán hay chưa. Hiện tại, dự luật này đang chờ sự thông qua từ Thượng viện, và các đảng tư bản đã chiếm đa số, vì vậy khả năng thông qua rất cao. Bất kể xem chính sách này có đạo đức, toán học và pháp lý không, những điều này đều không quan trọng—những người si mê vào những vấn đề này sẽ đã hoàn toàn phớt lờ đi điều chính trị quan trọng hơn.Vấn đề thực sự quan trọng chỉ đơn giản nhưng tác động sâu rộng: khi các quốc gia khác trên thế giới bắt chước, điều gì sẽ xảy ra?
Hãy xem xét xem nguồn gốc và cuộc phòng thủ cuối cùng của chủ nghĩa tư bản—Hoa Kỳ. Một cuộc thăm dò dư luận về thái độ của công chúng đối với Thuế Tài Chính trên Báo New York Times cho thấy rằng ngoại trừ nam giới có bằng đại học (một nhóm người đang giảm dần dân số), tỷ lệ hỗ trợ cho Thuế Tài Chính giữa các phân đoàn dân số gần như không khác biệt.
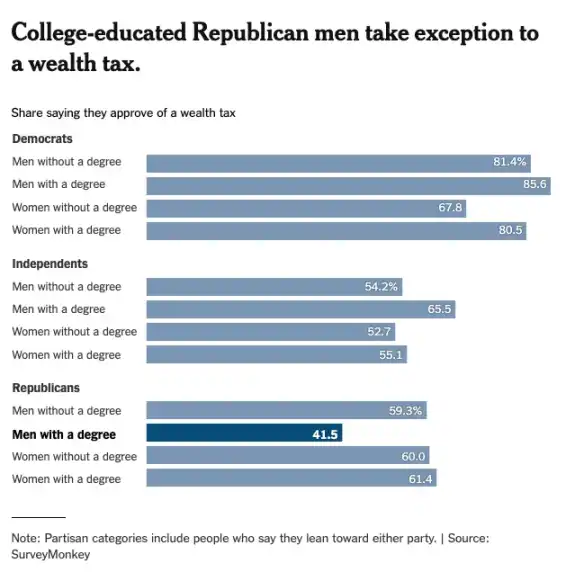
Đó chính là cốt lõi để hiểu về "quốc tịch" của vốn. Mọi người thường cho rằng việc mở cửa tài khoản vốn là đặc điểm tự nhiên của thế giới hiện đại, nhưng nhóm người yếu đuối biết rõ rằng khi một quốc gia lựa chọn, vốn có thể bị hạn chế bất cứ lúc nào—Trung Quốc, Nga và những quốc gia khác đã là minh chứng cho điều này. Vấn đề trong lịch sử là "sự phản bội": mỗi khi một quốc gia áp đặt Thuế Tài Chính, vốn sẽ đơn giản chảy dòng sang lãnh thổ pháp lý khác. Nhưng với sự gia tăng của vô quốc doanh cần thiết, ý chí chính trị của các quốc gia dần hội tụ vào một lựa chọn đơn nhất, các thỏa thuận đàm phán tập thể sẽ trở thành chắc chắn, những nơi trú ẩn đã lợi dụng lâu dài từ tình thế tù binh sẽ không còn được phép thoát khỏi trách nhiệm.
Sau quyết định của Hà Lan, Liên minh châu Âu đã tích cực phối hợp các khung thuế nhằm ngăn chặn việc chảy vốn giữa các quốc gia thành viên. Đến giữa thế kỷ 21, thậm chí thẻ xác nhận kim loại sẽ bị thu hồi, thay vào đó sẽ là một loại "Thẻ Schrödinger"—hiệu lực và vô hiệu đồng thời trên mắt các cơ quan giám sát khác nhau. Sự hạn chế vốn cục bộ sẽ chỉ làm tăng nhu cầu vốn "ngoại vi" có thể trốn qua tầng lớp tuân thủ. Chào mừng bạn đến thời kỳ Hồi sinh Kinh tế chứa đựng bằng tài sản cứng.
Theo khung khái niệm được đề xuất bởi David Hume vào năm 1752 trong bài tiểu luận "Về Cân Đối Thương Mại", các nhà đầu tư hiện đại đã lâu đã mặc định vốn "ngoại vi" là vàng, bitcoin, và các tài sản khác—một loại tài sản không thuộc quốc gia, không thuộc pháp lý, không phụ thuộc vào bất kỳ chủ quyền nào. Nhưng vào ngày hôm nay, bốn trăm năm sau đó, một loại mới của "ngoại vi" đang nổi lên, nó sẽ tái định nghĩa khái niệm ưu thế so sánh. Đã đến lúc viết một bài tiểu luận mới trong quan hệ quốc tế: "Về Cân Đối Thông Minh".
Giống như Hume đã nói, thặng dư thương mại và dòng chảy vàng quyết định sức mạnh tương đối của một quốc gia; và ngày nay, yếu tố quyết định mới về ưu thế so sánh sẽ là sự tập trung của cơ sở hạ tầng trí tuệ nhân tạo hiệu quả—ai kiểm soát sức mạnh tính toán, ai điều chỉnh dữ liệu, ai xác định các quy tắc mô hình hóa hoạt động của tất cả các hệ thống khác. Vốn sẽ chảy vào sức mạnh trí tuệ giống như đã từng chảy vào sức mạnh sản xuất. Những quốc gia, tổ chức và cá nhân nắm bắt xu hướng sớm nhất sẽ xác định hệ thống tầng lớp tài chính mới. Điều này đưa đến sự thật thứ ba của tôi.
Xác định Sự Thật Ba: Trí Tuệ Nhân Tạo Sẽ Phá Hủy Giá Trị Lao Động Tương Đối và Định Nghĩa Lại Giá Trị Vốn Phục Vụ Nền Kinh Tế Mang Ý Định
Karl Marx đã mô tả vốn trong tác phẩm “Chủ Nghĩa Tư Bản” như “lao động đã chết, như một con ma hút máu, tồn tại chỉ bằng cách hút hơi sống của lao động, hút càng nhiều, tồn tại càng lâu”. Câu nói này nổi bật quan điểm xã hội chủ nghĩa rằng: vốn tồn tại dưới hình thức tích luỹ lao động sẽ không ngừng gia tăng giá trị thông qua việc tiêu thụ lao động sống của công nhân.
Tuy nhiên, Marx đã mắc một sai lầm chính trong phân tích của mình: ông cho rằng vốn chính nó thiếu hụt sinh lực tự nhiên, cần tiếp tục tiêu thụ lao động nhân loại mới có thể sinh lời. Nhưng với sự trỗi dậy của tín dụng, và bây giờ là cú hích từ trí tuệ nhân tạo, chúng ta sắp bước vào một mô hình hoàn toàn mới - “con ma hút máu” không chỉ hoàn toàn mang tính chủ động mà còn có thể bypass lao động nhân loại, chỉ cần tiếp tục tiêu thụ năng lượng động là có thể sinh lời. Như hình dưới đây cho thấy, xu hướng vốn thu nhập tăng lên nhiều năm qua, trong khi tỷ lệ thu nhập lao động liên tục giảm đã được nhen nhóm, và trí tuệ nhân tạo sẽ đẩy mạnh xu hướng này vượt qua điểm giao động không thể đảo ngược.
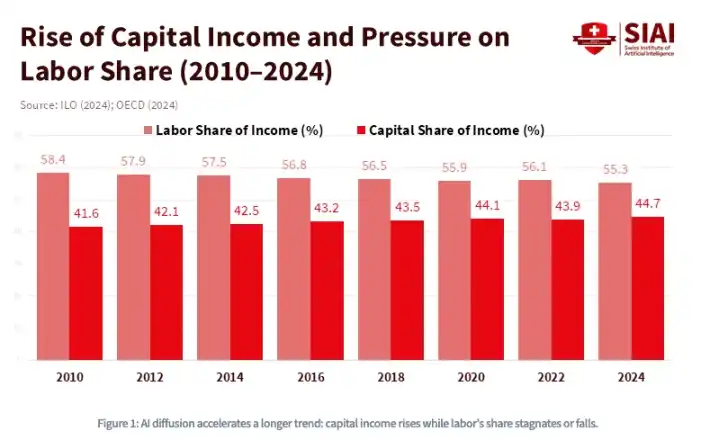
Kể từ năm 1980, tỷ lệ thu nhập lao động so với GDP Hoa Kỳ đã từ khoảng 65% giảm xuống dưới 55%, thậm chí trước khi mô hình ngôn ngữ lớn (LLM) trở nên phổ biến. Goldman Sachs ước tính vào năm 2023, trí tuệ nhân tạo tạo ra có thể làm cho 300 triệu việc làm toàn thời gian đối mặt với rủi ro tự động hóa.
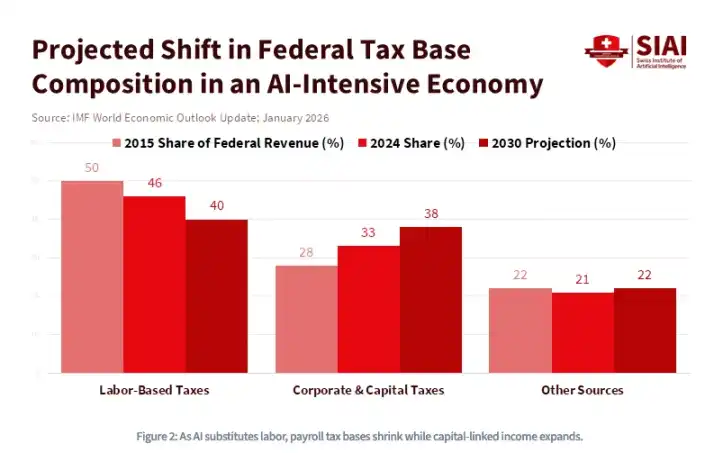
Nói cách khác, trí tuệ nhân tạo không chỉ là công nghệ tập trung vốn, mà còn là công nghệ phá hủy lao động. Sự trỗi dậy của trí tuệ nhân tạo sẽ thay đổi vĩnh viễn nguyên tắc kinh tế cơ bản của xã hội, tái tạo mối quan hệ không thể đảo ngược giữa vốn và lao động. Cụ thể hơn, khi chi phí lao động và chi phí tính toán duy trì đồng đều, thế giới sẽ trải qua một "cuộc chiến vốn" mới, đòi hỏi chính phủ các loại hỗ trợ chưa từng có, chính sách công nghiệp cực đoan và chính sách tài khóa. Trong thế giới này, vốn sẽ trở thành thống trị: quyền sở hữu tài sản sẽ trở thành rào cản duy nhất giữa phẩm định và tầng lớp dưới cùng vĩnh viễn. Điều này cũng chính là dự báo của Quỹ Tiền tệ Quốc tế:
Trong nền kinh tế do trí tuệ nhân tạo thống trị, nguồn thuế liên bang sẽ chuyển từ thu nhập lao động sang thuế lợi nhuận doanh nghiệp và thuế lợi nhuận vốn.
Tuy nhiên, vốn chính nó sẽ bị định nghĩa lại—bởi vì quyền sở hữu tài sản không còn giới hạn tại tài sản tài chính. Ngành công nghiệp trí tuệ nhân tạo khổng lồ còn phụ thuộc vào một yếu tố khác, có giá trị ngay cả cao hơn cả năng lượng trắng và không thể thay thế: đó là dữ liệu. Cụ thể, dấu vết dữ liệu mà bạn để lại hàng ngày cung cấp nền tảng cho việc suy luận và học của mô hình.
Thế giới đang tiến vào một mô hình mới: tư duy, hành vi, chỉ thị, ưa thích của con người, đặc biệt là ý định, sẽ có giá trị cực kỳ cao. Khi ý định chính nó trở thành vốn, một trật tự kinh tế có cấu trúc hoàn toàn khác biệt sẽ xuất hiện—quyền sở hữu tài sản sẽ thể hiện dưới dạng một dạng “giao dịch không giữ tài khoản”, tránh xa khung viện trin...
Trong lịch sử, tài sản tài chính luôn rõ ràng nằm trong ranh giới giám sát được xác định bởi Ủy ban giao dịch chứng khoán Mỹ (SEC), Ủy ban Giao dịch Hàng hóa Tương lai Mỹ (CFTC), Cơ quan Giám sát Ngành tài chính Mỹ (FINRA), Hội đồng Tiêu chuẩn Kế toán Tài chính (FASB) vv.
Nhưng khi tài sản trở thành dạng có tính chất "tích cực" - dấu vết dữ liệu của bạn trở thành tài sản thế chấp, dự định trở thành sản phẩm có thể tiêu thụ (mô hình định giá dựa trên tiêu dùng sẽ được thực hiện thông qua sản phẩm mở và dựa vào API, được nhúng trong ngữ cảnh) - các hệ thống trí tuệ nhân tạo sẽ làm mờ biên giới giám sát từ nhiều phía. Ủy ban Viễn thông Liên bang Mỹ (FCC) có thẩm quyền vì thông tin nhận thức của bạn được truyền qua băng tần; Ủy ban Thương mại Liên bang Mỹ (FTC) có thẩm quyền vì việc thu thập ý định thuộc lĩnh vực bảo vệ người tiêu dùng; Bộ Quốc phòng Mỹ (DoD) có thẩm quyền vì chủ quyền dữ liệu là một vấn đề an ninh quốc gia.
Nói cách khác, hiệu ứng chồng chéo này không chỉ dừng lại ở mức tài sản, mà còn lan rộng lên toàn bộ hệ thống giám sát. Khi không có cơ quan nào có thể xác định ranh giới rõ ràng cho "tài sản tài chính", định nghĩa về tiền tệ (do ai phát hành, ai bảo vệ, ai thu hồi) sẽ trở thành một trong những vấn đề địa chính trị toàn cầu gây tranh cãi nhất trong thế kỷ này.
Chào mừng bạn đến thời đại tiền điện tử thông minh.
Ba Sự Thật Xác Định, Hai Hướng Tiệm Cận, Một Kết Luận
Nếu bạn đã đọc đến đây, bạn có thể cảm thấy bất an - có thể bạn thấy mình lại rơi vào một tình hình bất ổn lớn. Nhưng hãy nhớ: Mục đích chính của bài viết này là tìm kiếm câu trả lời rõ ràng. Hãy cùng nhau nhấn mạnh lại kết luận cốt lõi nhất: Sự đổ vỡ cấu trúc dân số, bất bình đẳng tài chính, sức mạnh thay thế lao động của trí tuệ nhân tạo - ba thế lực lớn này sẽ chắc chắn xảy ra. Chúng không phải là những rủi ro độc lập cần cân nhắc và chi phối mà là những thế lực hội tụ theo lôgic đồng thời. Cấu trúc hình chóp dân số sẽ đổ sập theo chiều dọc, cùng với sự chia rẽ của mức tài sản ở tầng dưới, và điều làm tăng cường hai yếu tố này chính là cuộc cách mạng công nghệ chỉ yêu thích vốn.
Rất nhiều nhà đầu tư cố gắng ứng phó với sự không chắc chắn này bằng cách đề xuất các giải pháp cục bộ cho các vấn đề cục bộ: đổi một lần tài sản ở đây, một lần chống đỡ ở đó, đầu tư chủ đề đã vượt qua cơ sở hạ tầng trí tuệ nhân tạo hoặc hy vọng mù quáng vào tiền điện tử. Phản biện lôi cuốn nhất và có thể làm cho nhà đầu tư truyền thống hài lòng nhất, là điểm lạc quan về công nghệ đó là "phòng cứu hộ": Sự gia tăng nhanh chóng của sản xuất do trí tuệ nhân tạo thúc đẩy sẽ mở rộng bánh mì tài sản đến mức vượt qua tác động của sự đổ vỡ dân số. Quan điểm này nghe có vẻ thuyết phục nhưng thực sự là một lý lẽ phức tạp và lệch khỏi cốt lõi.
Nếu nhìn lại lịch sử nhân loại, tốc độ nâng cao sản xuất chưa bao giờ chóng vánh và đủ lớn để tránh được sự bất công gây ra sự phân chia chính trị và xã hội. Cuộc cách mạng công nghiệp không những không ngăn ngừa cuộc nổi dậy lao động mà còn trở thành ngọn đuốc cho cuộc nổi dậy - mặc dù nó tạo ra một khoản tài sản tổng thể chưa từng có. Quan trọng là trí tuệ nhân tạo không phải là một bội số sản xuất trung lập: từ cấu trúc của nó, nó chính là một cụm tập trung vốn. Mỗi đơn vị sản xuất lực lượng lao động mà nó tạo ra sẽ được trao cho những người kiểm soát sức mạnh tính toán, dữ liệu và mô hình nhất định. Người bi oạch lạc quan không nói rằng bánh mì tài sản sẽ không lớn hơn, mà là sai về việc ai sẽ nhận được phần bánh mì đó - và điều này mới chính là cốt lõi của cuộc tranh luận toàn bộ.
Khi nhìn nhận những hiện tượng toàn cầu không thể đảo ngược này một cách tổng quan đủ cao, niềm tin mạnh mẽ vào hướng đã trở nên rõ ràng đáng kinh ngạc:
· Sự già hóa dân số toàn cầu, suy thoái, tình hình dân số tất yếu sẽ trở nên tồi tệ hơn, điều này là chắc chắn 100%;
· Sự bất bình đẳng của tài sản sẽ mở rộng ra và kích hoạt hạn chế vốn toàn cầu—cả ở cấp độ xuyên quốc gia lẫn nội địa, điều này cũng là chắc chắn 100%;
· Trí tuệ nhân tạo sẽ chênh lệch hướng tới vốn, tạo ra một loại vốn chuyển tiếp toàn cầu chưa từng thấy, điều này cũng là chắc chắn 100%.
Quan trọng nhất, đặc điểm chung của ba điều này chỉ điều chỉ về một từ: toàn cầu. Cấu trúc dân số qua các thế hệ, phân bổ tài sản, chi phí vốn, chưa bao giờ trở nên liên quan mạnh mẽ như hiện nay, và sự liên quan này vẫn đang gia tăng. Hơn nữa, sự liên quan không chỉ bao quát không gian mà còn bao quát thời gian—vì tiến triển cấu trúc dân số tài sản là một chiều không thể đảo ngược. Điều này có nghĩa là sự hội tụ này không chỉ toàn cầu mà còn đồng thời.
Tóm lại, điều này tạo nên vấn đề đàm phán tập thể quan trọng nhất của thế kỷ hiện đại trong mắt tôi: dẫn đến tình trạng tù mối liên tục qua các thế hệ. Nó đặt ra câu hỏi như sau:
· Khi thế hệ trẻ cũng cảm thấy rằng họ chỉ là "người thừa kế" cho thế hệ cha mẹ, liệu họ có sẵn lòng tham gia "sở hữu toàn cầu của Mỹ không tưởng"?
· Khi bạn bè giàu có đều chuyển sang kế hoạch "hiệu quả thuế," liệu các tỷ phú cấp đỉnh còn sẵn lòng chấp nhận gánh nặng thuế cao không?
· Khi đối thủ cạnh tranh với chú ý của lợi tức mù quáng vượt qua chi phí vốn, mở rộng liên tục, liệu các công ty trí tuệ nhân tạo còn sẵn lòng chậm lại tốc độ phát triển không?
Cân bằng Nash sẽ được hình thành từ đây: Tất cả các bên sẽ chọn tra tấn này là chiến lược lãnh đạo lí trí—bất kể sự chọn lựa của người khác, vì chi phí của việc không hành động quá lớn. Vì vậy, khi điểm quan trọng đến, mọi người sẽ lý trí cùng nhau tìm kiếm thoát khỏi tính thanh khoản.
Thông điệp đàm phán Faustian này, hoàn toàn không thể xem nhẹ như một loại rủi ro tiềm ẩn, hoặc một rủi ro đuôi ế cần phải mô hình chăn nuôi, mà nên được coi là biến cố tập trung toàn cầu khổng lồ có thể dự đoán được nhất trong lịch sử thị trường vốn nhân loại. Có người nói, trong môi trường lạm phát, bạn nên nắm giữ các công cụ như trái phiếu có lãi suất cố định hoặc cổ phiếu trí tuệ nhân tạo. Có lẽ vậy. Nhưng nguyên tắc cốt lõi của tôi đơn giản và cấu trúc hơn: bạn nên nắm giữ những tài sản không bao giờ đặt mình vào vị trí người thừa kế thoát ra của người khác.Trong khuôn khổ này, các tài sản bạn nên tránh nhất lần lượt là: bất động sản, trái phiếu, cổ phiếu Mỹ. Đây đều là các công cụ thao tác chu kỳ dài, có thể gọi là vụ cướp tài sản đời đời kỷ lục nhất trong lịch sử thế hệ.
Mặt khác, tài sản lý tưởng của bạn cần đáp ứng đồng thời ba điều kiện đảo ngược sau:
1. Hiện đang có tỷ lệ sở hữu thấp nhất trong cấu trúc dân số, nhưng dự kiến sẽ trở thành tài sản có tỷ lệ sở hữu cao nhất trong tương lai;
2. Khi tính thanh khoản vốn bị đánh thuế nặng, bị hạn chế hoặc bị tịch thu, có khả năng cao nhất trở thành nơi trú ẩn an toàn không thuộc phạm vi pháp lý;
3. Gần gũi với thế giới trí tuệ tự trị sẽ dễ dàng sử dụng, có thể thay thế công việc sản xuất của con người mà không cần trung gian.
Vào thế kỷ 15, khi Đế quốc Ottoman phá vỡ bức tường thành Constantinople, tầng lớp thương gia Byzantine đã mất hết tất cả các tài sản được định giá bằng tín dụng của Đế quốc: đất đai, quyền lực, trái phiếu. Không ai thoát được. Nhưng những học giả trẻ tuổi và những thương nhân năng động đã mang theo bảo bối có thể di động như bản thảo, vàng, tri thức điều này đến phía Tây vào Florence, cuối cùng đã châm ngòi cho những gì sau này được gọi là Phục hưng Văn hóa.
Trong số những người này, có một học giả Byzantine trẻ tuổi tên là Johannes Bessarion. Sinh vào năm 1403 tại Trabzon bên bờ Biển Đen, anh mang theo một số hòm bảo vật không thể thay thế là các bản thảo Hy Lạp rời khỏi Constantinople, những bản thảo này đựa trên thừa cả di sản tư duy của thế giới cổ đại. Ông là người cung cấp sách và bản thảo nhiều nhất cho phương Tây vào thế kỷ 15, và từ đó đã tạo ra một trong những "công nghệ thông tin" sớm nhất: Thư viện Malcianena - ngôi thư viện mở trên lịch sử châu Âu Latinh, là thư viện công cộng đầu tiên. Bộ sách này ẩn tại Venice đã trở thành nguồn cảm xúc trực tiếp cho Aldus Manutius. Anh in ấn toàn bộ tác phẩm của Aristotle đồng thời với hàng chục tác phẩm do các tác giả Hy Lạp, tạo nên cuộc cách mạng in ấn, và cuộc cách mạng này sau đó đã tạo ra các cuộc cách mạng tôn giáo, cách mạng khoa học và Phong trào Khai sáng. Tài sản di động, tự do và không thuộc phạm vi pháp lý này của Bessarion, sau năm thế kỷ, cuối cùng đã tiến hóa ra văn minh phương Tây.
Tài sản có thể chuyển động qua thời gian và không thể thì sẽ tàn lụi.
Điều này dẫn đến kết luận cuối cùng của chúng tôi - và cũng là quyết định cực kỳ đáng xem xét duy nhất khi đối mặt với nhiều bẫy lựa chọn truyền thống:
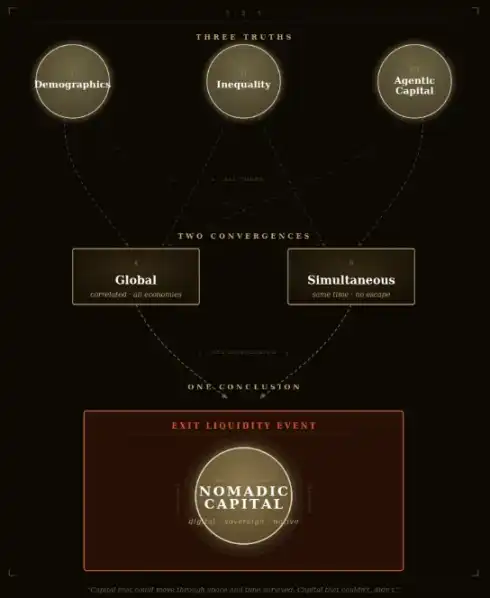
Điều bạn thực sự cần sở hữu là tài sản du mục. Loại tài sản này có thể di chuyển tự do trong cấu trúc dân số qua các thế hệ, biên giới chính trị và hệ sinh thái nguyên sinh trí tuệ nhân tạo; có thể vượt qua "eo biển Hôrs Môx". Trong thế kỷ 21, du mục là số hóa.
Công cụ đầu tư cụ thể sẽ phụ thuộc vào từng cá nhân, lý thuyết đầu tư cực đoan cung cấp một khung nhìn khả thi: phân bổ 60% tài sản tuân thủ quy định và 40% tài sản chống rủi ro. Nhưng nếu bạn tuân thủ nghiêm ngặt và đưa ra quyết định cẩn thận dựa trên ba điều kiện đề cập ở trên - sở hữu tài sản mà giới trẻ cuối cùng cần, sở hữu tài sản mà chính phủ khó lòng chạm tới, sở hữu tài sản có thể giao dịch thực tế trong hệ thống kinh tế tự trị, kết cục không còn là dự đoán mà là điều tất yếu. Sự không chắc chắn sẽ cuối cùng trở thành số định.
Rốt cuộc, trong lịch sử chỉ có một tài sản đột phá, từ khi mã nguồn ra đời đã đồng thời đáp ứng ba điều kiện này. Đối với những người có động lực cao, bước này đã đơn giản đủ.
Phần còn lại chỉ là vấn đề thời điểm.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan