Nghệ thuật giao dịch: Họ đã kiếm tiền từ chênh lệch giá cổ phiếu USDE như thế nào
Tiêu đề gốc: Giao dịch mNAV của USDE
Tác giả gốc: Starkiller Capital
Lời tòa soạn: Nếu một công ty nắm giữ 1 đô la tài sản token, nhưng vốn hóa cổ phiếu chỉ 32 xu, thì làm sao kiếm được khoản tiền từ mức chiết khấu này?
Cách làm của Starkiller Capital, tổ chức đầu tư định lượng tài sản số, là mua cổ phiếu StablecoinX (mã Nasdaq USDE), đồng thời bán khống ENA với số lượng tương đương, tức là token mà công ty này nắm giữ. Như vậy, ngay cả khi cả cổ phiếu và token đều giảm, miễn là cổ phiếu giảm ít hơn, số tiền lãi từ vị thế bán khống có thể bù đắp khoản lỗ từ cổ phiếu.
Starkiller trước đó đã thực hiện một vòng giao dịch như vậy. Theo tiết lộ của họ, ngay từ tháng 8 năm nay, mỗi 1 đô la ENA mà StablecoinX nắm giữ chỉ tương ứng với giá trị thị trường khoảng 18 xu. Starkiller khi đó đã mua cổ phiếu của công ty. Khi mức chiết khấu thu hẹp, định giá thị trường cho mỗi 1 đô la ENA tăng lên khoảng 60 xu, tổ chức này bán ra vị thế cổ phiếu đã tích lũy trước đó để chốt lời. Sau đó giá cổ phiếu giảm nhanh hơn ENA, mức chiết khấu lại mở rộng về mỗi 1 đô la tài sản chỉ tương ứng 32 xu, Starkiller lại tham gia với vị thế lớn hơn.
Lần tái lập vị thế này, Starkiller nhắm đến một con đường mua lại cổ phiếu mới xuất hiện sau khi mở khóa. Ngày 5 tháng 10, hạn chế khóa đối với ENA mà StablecoinX nắm giữ đã được gỡ bỏ. Công ty có thể bán ENA để gây quỹ cho chương trình mua lại cổ phiếu đã được Quỹ Ethena phê duyệt. Theo mức giá khi đó, mỗi 1 đô la ENA bán ra, công ty có thể mua lại số cổ phiếu tương ứng với khoảng 3,13 đô la tài sản token. Công ty dùng đi một phần token, nhưng số cổ phiếu giảm nhanh hơn, nên lượng ENA tương ứng với mỗi cổ phiếu còn lại thực ra sẽ tăng lên.
Giao dịch này có kiếm được tiền lần nữa hay không phụ thuộc vào việc cổ phiếu có vượt trội hơn ENA hay không. Việc mua lại có thể thúc đẩy mức chiết khấu thu hẹp, nhưng StablecoinX không có cơ chế hoàn vốn, cổ đông không thể thoái vốn theo giá trị tài sản mà họ nắm giữ, mức chiết khấu có thể kéo dài rất lâu. Báo cáo quý 3 tiếp theo (10-Q) đáng chú ý ở chỗ liệu công ty có công bố kế hoạch mua lại cụ thể hay không, và dự định mua lại bao nhiêu cổ phần.
Dưới đây là nguyên văn:
Những ai từng ở trong thị trường tiền mã hóa vài năm đều nhớ GBTC. Trong phần lớn năm 2022, bạn có thể mua Bitcoin thông qua Grayscale với mức chiết khấu lớn, có lúc chiết khấu vượt quá 40%. Những người mua vào khi có chiết khấu và chờ đến khi GBTC chuyển thành ETF đã kiếm được tiền.
Hiện tại, một cơ hội tương tự với quy mô nhỏ hơn, thanh khoản kém hơn nhưng lợi nhuận tiềm năng cao hơn đang xuất hiện.
StablecoinX (mã chứng khoán USDE) là một công ty kho bạc tài sản mã hóa (DAT), nắm giữ khoảng 20% tổng lượng token ENA. Khi đóng cửa thứ Sáu tuần trước, giá cổ phiếu là 6,43 USD, mỗi cổ phiếu tương ứng với 125,48 ENA, trị giá 20,10 USD. Điều này tương đương với việc chỉ bỏ ra 32 cent cho mỗi 1 USD ENA, tức là dùng 155 triệu USD để mua một lô token trị giá 485 triệu USD.
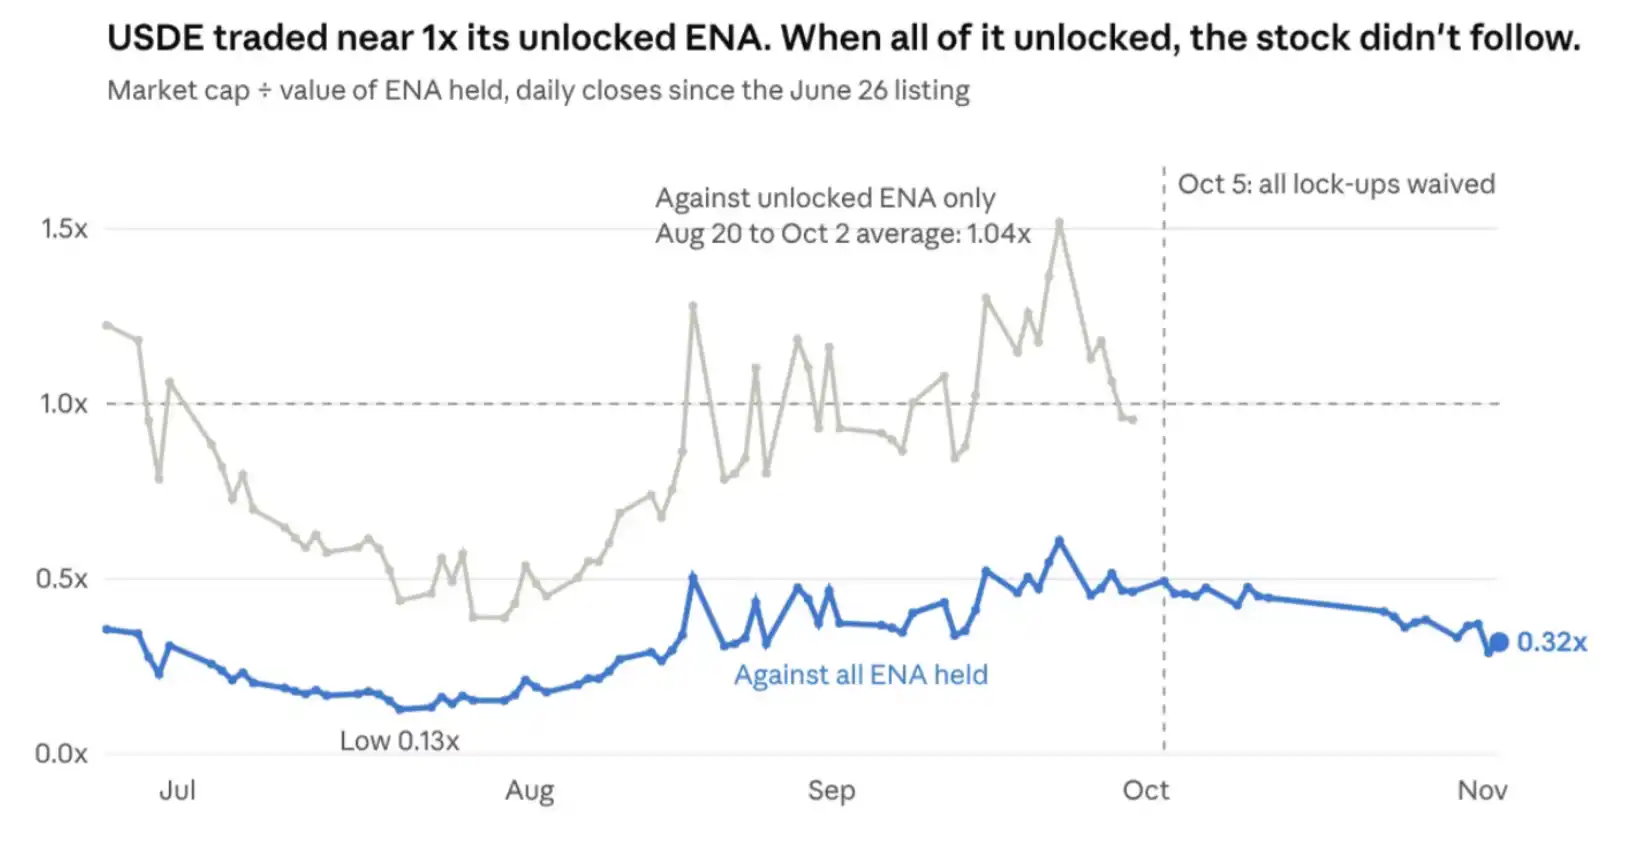
Sáu tuần trước, Ethena đã cấp miễn trừ cho công ty kho bạc này, giải phóng toàn bộ khóa cho số token đó. Việc khóa vốn là nguyên nhân chính khiến cổ phiếu này giao dịch với mức chiết khấu. Thị trường đã biết từ sớm rằng việc miễn trừ có khả năng được phê duyệt. Trước khi miễn trừ được phê duyệt, mNAV của USDE đã tăng từ 0,15 lần lên 0,61 lần, sau đó lại giảm mạnh xuống 0,32 lần.
Starkiller đã nắm giữ giao dịch này từ tháng 8, khi mNAV ở mức 0,18 lần. Sau đó chúng tôi đã tái cân bằng vị thế, chốt lời vị thế USDE tích lũy ở mức 0,60 lần. Sáu tuần qua, khi mNAV và toàn bộ thị trường mã hóa cùng giảm, chúng tôi đã xây dựng lại vị thế, và lần này quy mô lớn hơn. Việc chúng tôi công khai nghiên cứu này rõ ràng cũng xuất phát từ lợi ích của chính mình. Chúng tôi rất tin chắc rằng định giá hiện tại của thị trường phi lý đến mức nào, nên sẵn sàng nói ra công khai, và cũng hy vọng những đồng nghiệp có quan điểm tương tự có thể hưởng lợi từ đó.
Dưới đây, chúng tôi sẽ trình bày logic và rủi ro của giao dịch này một cách thẳng thắn nhất có thể.
Một số bối cảnh
StablecoinX niêm yết vào tháng 6 thông qua việc sáp nhập với công ty mua lại mục đích đặc biệt TLGY. Ethena đã xây dựng nó thành phương tiện đầu tư ENA trên thị trường công khai, theo cách làm của các công ty kho bạc Bitcoin và Ethereum. Công ty còn kèm theo một mảng kinh doanh hạ tầng quy mô nhỏ, hiện không đáng kể đối với định giá, với doanh thu hai tuần cuối tháng 6 là 62.000 USD. Cuối quý hai, công ty có khoảng 19 triệu USD tiền mặt và khoảng 18 triệu USD nợ. Do đó, từ góc độ định giá thực tế, công ty này chính là một lô ENA, có thể định giá nó theo hướng đó.
Trước khi tiếp tục, chúng tôi nói thẳng rằng nhìn chung chúng tôi thấy các công ty kho bạc tài sản mã hóa rất tệ, phát triển đến nay chúng cơ bản không còn cần thiết phải tồn tại. Trên thực tế, USDE cũng không cần thiết phải tồn tại. Nó không mang lại giá trị thực tế cho hệ sinh thái, và từ mức chiết khấu so với giá trị tài sản ròng của nó cũng có thể thấy, nó thường không phải là công cụ tốt để nắm giữ phơi nhiễm beta.
Tuy nhiên, chúng ta sẽ gạt bỏ những quan điểm này sang một bên và nhìn nhận nó qua mNAV, tức là lấy vốn hóa thị trường của công ty chia cho giá trị thị trường của lượng ENA mà công ty nắm giữ. Giá cổ phiếu bằng giá ENA nhân với số lượng ENA tương ứng mỗi cổ phiếu, rồi nhân với mNAV. Sau khi triệt tiêu rủi ro biến động giá ENA, phần còn lại chính là bội số này, và chúng ta đang giao dịch chính bội số đó.
Mức chiết khấu ban đầu là hợp lý, sau đó tình hình đã thay đổi
Trong phần lớn thời gian sau khi niêm yết, việc cổ phiếu này bị chiết khấu sâu là có lý do chính đáng. Theo thỏa thuận mua bán token, khoảng một nửa lượng ENA sẽ được mở khóa dần trong 48 tháng, đến năm 2029 mới mở khóa hoàn toàn. Ngoài ra, mỗi lần bán đều cần có sự đồng ý của Quỹ Ethena. Tính đến ngày 4 tháng 10, vẫn còn 1,56 tỷ ENA đang bị khóa.
Thị trường khi đó định giá khá hợp lý. Chỉ tính theo giá trị của lượng ENA đã mở khóa, từ cuối tháng 8 đến đầu tháng 10, cổ phiếu này giao dịch quanh mức 1 lần. Nhà đầu tư sẵn sàng trả đủ giá cho lượng token mà công ty thực sự có thể sử dụng, còn phần token còn lại được định giá bằng không.
Sau đó, Ethena và quỹ đã ký một văn bản vào ngày 14 tháng 9, miễn trừ toàn bộ các hạn chế khóa, có hiệu lực từ ngày 5 tháng 10. Chỉ sau một đêm, giá trị ENA đã mở khóa tương ứng mỗi cổ phiếu tăng từ 14,82 đô la lên 30,28 đô la. Giá cổ phiếu thì tăng từ 14,15 đô la lên 14,96 đô la.
Nếu thị trường tiếp tục định giá USDE theo lượng ENA đã mở khóa như cách làm ban đầu, giá cổ phiếu lẽ ra phải tăng gần gấp đôi. Thực tế là, đường màu xám đã trở thành đường màu xanh, còn bội số định giá thì trượt dần từ 0,49 lần xuống 0,32 lần.
Tại sao mức chiết khấu lại mở rộng hơn?
Vì đến tháng 10, thị trường đã giảm. Bitcoin giảm 7%, ENA giảm 29%. Khi toàn bộ thị trường đang giảm, không ai ngồi lại để tính toán lại giá trị tài sản ròng của một công ty kho bạc vốn hóa nhỏ. Nhà đầu tư đang cắt giảm rủi ro tài sản crypto, và USDE chính là loại rủi ro đó.
Giá cổ phiếu giảm mạnh hơn token vì một vài lý do. Nhiều người nắm giữ mua USDE là để mở vị thế mua ENA thông qua tài khoản chứng khoán. Vì vậy, khi họ muốn thoát khỏi vị thế ENA, họ sẽ bán USDE. USDE cũng là một trong những loại tài sản có thanh khoản kém nhất trong danh mục của các nhà đầu tư này. Vốn hóa công ty chỉ 155 triệu đô la, khối lượng giao dịch hàng ngày khoảng 1 triệu cổ phiếu, nên khi nhà đầu tư cắt giảm tổng rủi ro, giá của vị thế này dễ bị nhảy vọt.
Các vị thế bán khống cũng tăng theo. Số cổ phiếu bán khống chưa đóng vị thế tăng 78%, đạt khoảng 2,8 triệu cổ phiếu, chiếm khoảng 15% lượng cổ phiếu tự do chuyển nhượng.
Những thay đổi này đều không ảnh hưởng đến lượng ENA mà công ty nắm giữ. Công ty vẫn nắm giữ 3,029 tỷ token như hồi tháng 9, và hiện mỗi token đều có thể được dùng để tài trợ cho việc mua lại cổ phiếu. Nguyên nhân giá cổ phiếu giảm không liên quan đến tài sản đang nâng đỡ giá trị của nó, và đây chính là kiểu chiết khấu mà chúng tôi sẵn sàng mua vào.
Bội số định giá đi theo beta của thị trường tiền mã hóa, và điều này cũng có mặt trái. Khi thị trường hồi phục, bội số thường cũng tăng trở lại. Vào tháng 8 và tháng 9, khi ENA tăng giá, bội số định giá đã tăng từ 0,15 lần lên 0,61 lần, vì những nhà đầu tư từng dùng USDE như một sản phẩm thay thế cho ENA đã quay lại mua. Vào tháng 10, cơ chế tương tự vận hành theo chiều ngược lại. Một khi xu hướng đảo chiều, những người trước đó bán cổ phiếu để giảm mức độ tiếp xúc beta sẽ quay lại mua.
Sau khi token được mở khóa, việc công ty bán token vẫn cần sự phê duyệt của quỹ. Điểm mấu chốt là lá thư miễn trừ đã đồng ý trước với cái mà nó gọi là "bán để huy động vốn", và một trong những mục đích được liệt kê rõ ràng trong thư là mua lại cổ phiếu theo kế hoạch 10b5-1 đã được quỹ phê duyệt.
Khoản chiết khấu thu hẹp như thế nào
Mua lại cổ phiếu với giá thấp hơn giá trị tài sản ròng là cách hiệu quả nhất để loại hình công cụ đầu tư này nâng cao giá trị tài sản ròng trên mỗi cổ phiếu. Ở mức định giá 0,32 lần, hiệu ứng gia tăng đặc biệt rõ rệt. Mỗi khi công ty bán 1 đô la ENA để mua lại cổ phiếu, công ty có thể hủy số cổ phiếu tương ứng với 3,13 đô la tài sản ENA, để lại thêm 2,13 đô la giá trị tài sản ròng cho các cổ đông tiếp tục nắm giữ. Theo giá thứ Sáu tuần trước, chỉ cần dùng một phần ba tài sản trong kho bạc là có thể mua lại toàn bộ cổ phiếu loại A đang lưu hành.
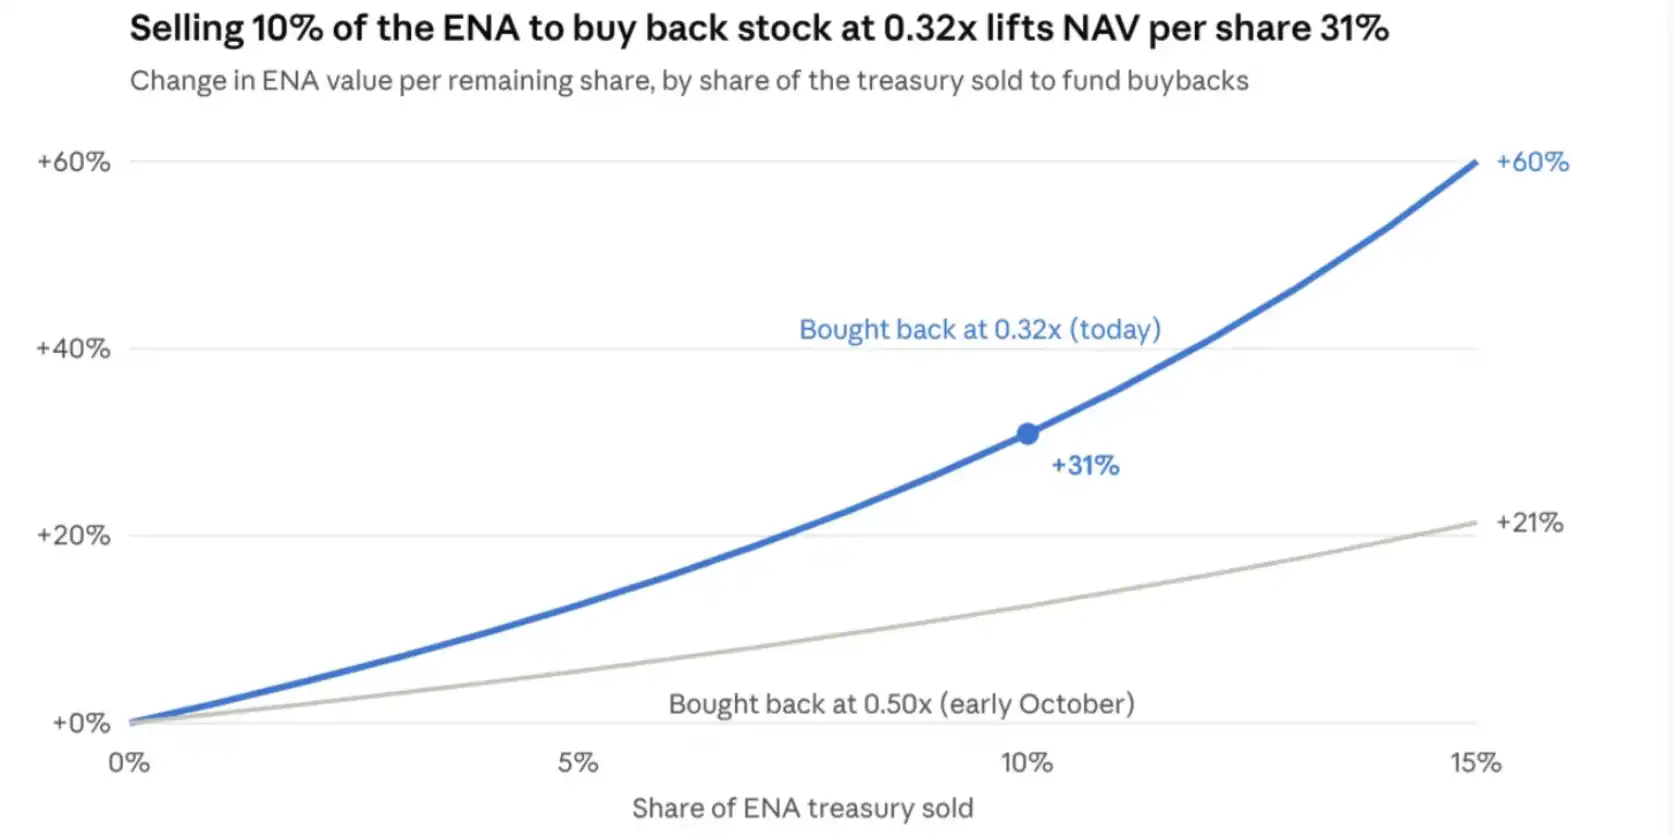
Thậm chí không cần bán ENA trên thị trường mở. Lá thư trao cho quỹ quyền mua bất kỳ lượng ENA nào mà công ty dự định bán. Vì vậy, quỹ có thể nhận những token này theo hình thức giao dịch phi tập trung, công ty dùng tiền mặt thu được để hủy cổ phiếu, và những người nắm giữ ENA cũng không phải hấp thụ phần áp lực bán này.
Liệu họ có làm vậy không? Tôi cho rằng lợi ích của các bên đều hướng về phía này. Giám đốc tài chính đã tuyên bố trong thông báo kết quả kinh doanh quý hai rằng thu hẹp khoảng cách giữa giá trị vốn hóa thị trường của công ty và giá trị tài sản mà công ty nắm giữ là trọng tâm công việc của công ty. Công ty cũng đã thay giám đốc điều hành vào tháng 9. Ethena đang giới thiệu USDe với người dùng nền tảng Aladdin của BlackRock, Janus Henderson và Coinbase. Nếu cổ phiếu niêm yết đại diện cho mức độ tiếp xúc với token của chính mình chỉ giao dịch ở mức một phần ba giá trị token tương ứng, điều đó không có lợi cho các cuộc đàm phán liên quan. Quỹ vốn dĩ cũng không có nghĩa vụ phải ký một lá thư miễn trừ liệt kê rõ ràng mục đích mua lại cổ phiếu, nhưng quỹ đã ký.
Mốc quan sát tiếp theo là báo cáo 10-Q quý 3, thời hạn nộp muộn nhất là ngày 16 tháng 11. Đây sẽ là hồ sơ khai báo quý đầu tiên sau khi thư miễn trừ được ký kết.
Cách thiết lập vị thế
Mua USDE, bán khống ENA, với giá trị danh nghĩa bằng USD ở cả hai bên bằng nhau. Nhiều người sẽ làm sai bước này. Mỗi cổ phiếu mua vào không cần phải bán khống 125 ENA. Trong điều kiện bội số định giá không đổi, tỷ lệ phần trăm tăng giảm của cổ phiếu và ENA là một-một, nên khi phòng ngừa rủi ro cần để giá trị danh nghĩa bằng USD ở cả hai bên bằng nhau.
Chúng tôi bán khống ENA thông qua hợp đồng vĩnh viễn, nên trong ngân sách cần tính đến phí tài trợ. Tuy nhiên, kể từ khi chúng tôi thiết lập giao dịch này, tỷ lệ phí tài trợ của hợp đồng vĩnh viễn ENA trên Hyperliquid luôn dương, sáu tuần qua cũng vậy. Khối lượng giao dịch hàng ngày của USDE trên Nasdaq vào khoảng 1 triệu cổ phiếu.
Nếu giao dịch diễn ra đúng như kỳ vọng, giá trị thị trường của vị thế mua sẽ tăng nhanh hơn giá trị danh nghĩa của vị thế bán, nên bạn cần tái cân bằng, nếu không sẽ hình thành rủi ro mua ròng ENA. Tất nhiên, khi thị trường đi lên, nếu bạn sẵn lòng chấp nhận một chút rủi ro beta bằng lợi nhuận tích lũy từ việc định giá lại mNAV, điều này lại có lợi cho bạn. Chúng tôi đã làm như vậy trong giai đoạn từ tháng 8 đến tháng 10 và cũng kiếm được tiền, nhưng điều này đòi hỏi phải nắm bắt thời điểm.
Nếu giá ENA không đổi, dưới đây là lợi nhuận ước tính theo giá trị danh nghĩa của vị thế mua, chưa tính phí tài trợ và chi phí giao dịch. Tổng rủi ro của cả hai bên mua và bán là gấp đôi giá trị danh nghĩa của vị thế mua.
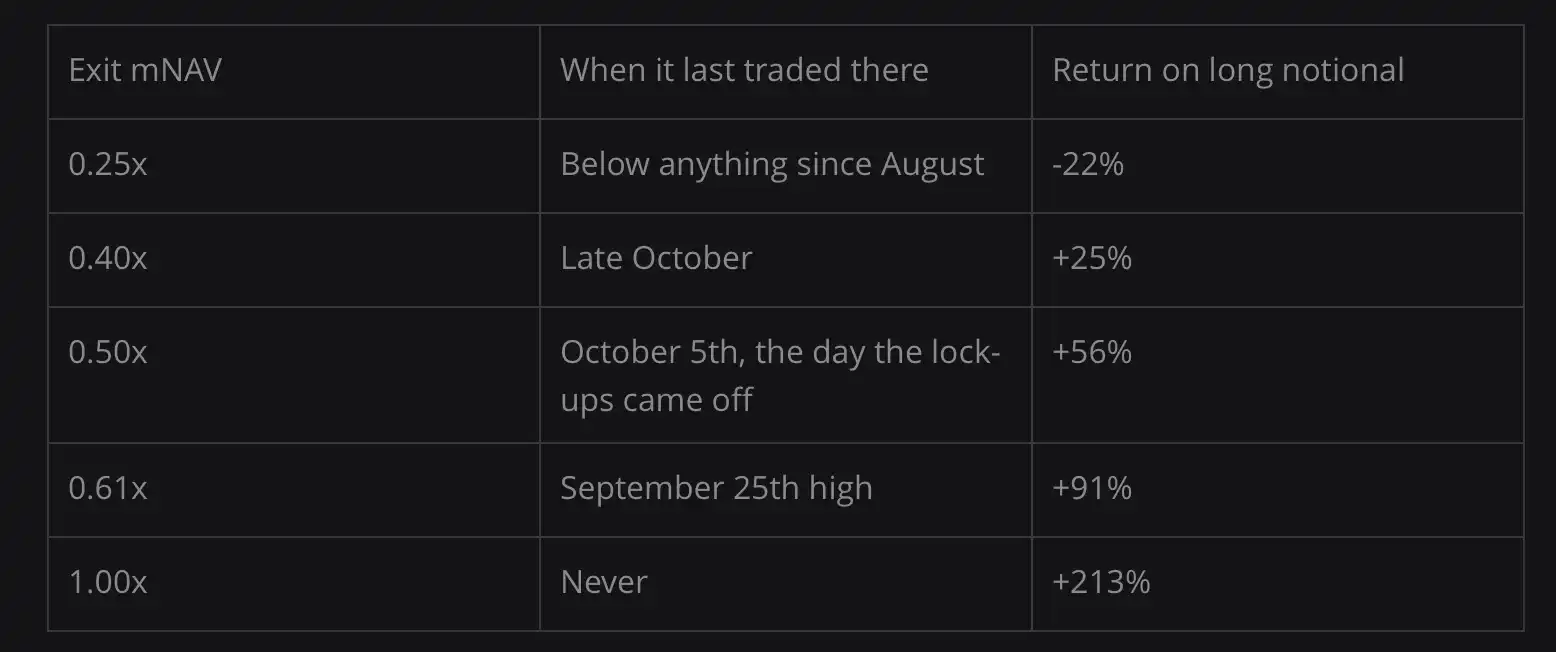
Ngay cả khi định giá không quay trở lại mức 1 lần, giao dịch này vẫn có thể mang lại lợi nhuận rất đáng kể. Chỉ cần quay trở lại mức của ngày giải phóng khóa, phía vị thế mua đã có lợi nhuận 56%. Chúng tôi cho rằng, cổ phiếu này cuối cùng nên được giao dịch ở mức 0,7 lần mNAV. Nhiều công ty kho bạc khác cũng đang giao dịch ở mức này, trong đó một số thậm chí còn có lượng lớn token đang bị khóa.
Trên đây đã liệt kê một số yếu tố xúc tác ngắn hạn, nhưng thực tế, đây là một giao dịch chênh lệch giá khó xác định thời điểm hiện thực hóa. Xét đến định giá của các công ty so sánh, và việc nắm giữ giao dịch này thực tế có thể mang lại lợi suất khoảng 5%, tương đương một nửa phí tài trợ dương mà vị thế bán ENA nhận được, cách hợp lý hơn là tiếp tục nắm giữ vị thế này và chờ các yếu tố xúc tác hiện thực hóa.
Những điểm có thể xảy ra vấn đề
Không có cơ chế nào có thể buộc mức chiết khấu thu hẹp lại. Công ty không có cơ chế mua lại, GBTC ở đây cũng là một lời nhắc nhở tương tự. Mức chiết khấu lớn của nó đã kéo dài hai năm, cho đến khi chuyển thành ETF mới biến mất.
Quỹ nắm quyền kiểm soát lộ trình thoái vốn. Việc bán token phải được quỹ chấp thuận, một trong ba ghế của ủy ban đầu tư do quỹ chỉ định, và quyền biểu quyết của cổ phiếu loại B cũng do quỹ kiểm soát. Nếu quỹ không bao giờ phê duyệt việc mua lại, mức chiết khấu có thể sẽ duy trì ở mức này mãi.
Thị trường còn đối mặt với áp lực bán tiềm ẩn. Một hồ sơ đăng ký S-1 đã đăng ký cho các cổ đông hiện hữu khoảng 12,7 triệu cổ phiếu có thể được bán lại, vượt quá một nửa tổng số cổ phiếu loại A. Các cổ đông này có thể bán ra khi giá cổ phiếu phục hồi.
Mức chiết khấu còn có thể mở rộng hơn nữa. Khi niêm yết, mNAV của cổ phiếu là 0,36 lần, thấp nhất vào tháng 7 là 0,13 lần. Vào tháng 10, bản thân công ty không có vấn đề gì, nhưng mNAV vẫn giảm từ 0,49 lần xuống 0,32 lần.
Chứng quyền sẽ gây pha loãng khi giá cổ phiếu phục hồi. Có 11,5 triệu chứng quyền đã niêm yết với giá thực hiện 11,50 đô la. Ngoài ra còn khoảng 7,6 triệu chứng quyền do nhà tài trợ nắm giữ, với giá thực hiện lần lượt là 11,50 đô la và 15 đô la. Các chứng quyền này hiện đang ở trạng thái ngoài tiền, nhưng sẽ hạn chế đà phục hồi của giá cổ phiếu.
Thị trường tiền mã hóa cũng có thể lao dốc trực tiếp. Khi đó, nhà đầu tư có thể sẽ thẳng thừng cho rằng ENA mà USDE nắm giữ chẳng đáng một xu, và cho rằng giá trị của phần tài sản này sẽ không bao giờ được hiện thực hóa, từ đó đẩy mNAV trở lại mức thấp.
Kết luận
Trong ba tháng liên tiếp, thị trường đều định giá cổ phiếu này dựa trên lượng ENA mà công ty thực sự có thể bán. Sau đó, toàn bộ ENA đều trở nên có thể bán được, công ty cũng có một lộ trình mua lại đã được chấp thuận trước, có thể mua lại cổ phiếu tương ứng với 1 đô la giá trị tài sản với giá 32 xu, vậy mà thị trường lại đưa ra mức định giá thấp hơn. Chúng tôi đã nắm giữ giao dịch này từ tháng 8, ở mức 0,32 lần, chúng tôi còn lạc quan hơn cả khi mới bắt đầu tham gia.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan