Phỏng vấn ẩn danh nhà đầu tư cấp một và doanh nhân: Rốt cuộc ai đang ép ai theo đuổi đồng thuận

"VC bây giờ chỉ đầu tư vào đồng thuận."
Thời gian qua, chúng tôi đã nói chuyện với không ít nhà khởi nghiệp, đây là câu mà nhiều người đều nhắc đến. Còn ở phía nhà đầu tư, chúng tôi lại nghe nhiều hơn câu "dự án tốt quá ít".
Hai câu này nghe như thể hai bên đang đổ lỗi cho nhau, nhưng nhìn xa hơn một chút, sự đối lập này trong ngành không có gì mới. Mua chung, xe đạp chia sẻ, tiêu dùng mới, mô hình lớn, mỗi vòng đều có một hướng mà tất cả mọi người đều đầu tư, và cũng đều có một nhóm nhà khởi nghiệp phàn nàn rằng mình không nằm trong xu hướng.
Điều khác biệt là lần này tiền nhiều hơn, đường đua cũng đông đúc hơn. Theo thống kê, nửa đầu năm 2026 đường đua AI trong nước huy động được 3076,82 tỷ nhân dân tệ, đã vượt cả năm 2025, trong đó khoảng tám phần chảy vào mô hình lớn và trí tuệ hiện thân. Cùng thời gian đó, không ít nhà khởi nghiệp làm ứng dụng AI lại không nói rõ được, sản phẩm phải đạt đến mức nào mới gọi được vốn tiếp theo.
Tại sao tiền luôn cùng lúc đổ về một hướng? Một đường đua từ nóng đến lạnh, tại sao chỉ cần vài tháng? Rốt cuộc là ai, đang quyết định cái gì có thể đầu tư?
Những câu hỏi này, rất khó có được câu trả lời thẳng thắn ở nơi công khai. Phía sau nhà đầu tư có LP, có đối tác, có công ty được đầu tư; trước mặt nhà khởi nghiệp có vòng tiếp theo, có nhà đầu tư, có đồng nghiệp.
Chúng tôi muốn nghe hai bên bàn cờ nói chuyện riêng với nhau như thế nào. Ngoài việc trò chuyện một-một dài với một vài nhà khởi nghiệp trong số đó, cuối tháng 10, chúng tôi lại tổ chức một buổi Meetup offline, mời một số nhà đầu tư tuyến đầu chia sẻ ẩn danh.
Nói chuyện xong, rất khó đổ trách nhiệm cho bên nào. Nhà đầu tư trẻ có đánh giá của riêng mình, đối tác có nỗi sợ của riêng mình, LP muốn thấy thoái vốn, mà thoái vốn gần như chỉ còn một con đường là lên sàn; còn nhà khởi nghiệp để sống sót, chỉ có thể bám vào điểm nóng. Mỗi người ở vị trí của mình đều đã đưa ra lựa chọn hợp lý, chồng lên nhau, thành ra tất cả mọi người đều đang chạy theo đồng thuận.
Không ai thực sự thích chạy theo đồng thuận, nhưng đa số đều đang chạy theo.
Để mọi người yên tâm nói thẳng, chúng tôi đã ẩn danh hóa toàn bộ nội dung, giấu tên người được phỏng vấn, cơ quan họ làm việc, cũng như các dự án và chi tiết có thể khiến người ta suy đoán ra danh tính, các trích dẫn được sắp xếp lại mà không thay đổi ý gốc.
Trời tối xin nhắm mắt
"Cả giới vốn chính là một trò chơi chuyền hoa lớn."
"Nhiều quản lý cấp cao của các công ty lớn là bị buộc phải khởi nghiệp. Với họ, điều quan trọng nhất là giữ được thân phận."
"Có ai ở đây từng thấy carry chưa? Thị trường sơ cấp không phải là nơi để người trẻ phát tài."
"Bỏ lỡ nền tảng siêu việt tiếp theo, ở kỷ nguyên tiếp theo bạn sẽ không thể đứng vào hàng ngũ các tổ chức hàng đầu."
"Cảm nhận lớn nhất trong toàn bộ sự nghiệp của tôi là, mỗi khoảnh khắc đều cảm thấy đối phương đang lừa mình."
"Mật độ nhân tài sẽ không thay đổi đột ngột. Chỉ là sự chú ý của dòng vốn khiến một nhóm người vào thời điểm này được chọn, trở thành những người được chọn của thời đại. Thực ra chính là rút thăm."
"Mấy thứ gọi vốn này đều là chỉ số fake. Làm công ty chỉ có sống được hay không, tạo ra được bao nhiêu giá trị là quan trọng nhất."
"Mức độ FOMO của các đối tác quỹ, còn khoa trương hơn tôi tưởng."
"Dù sao cũng phải tìm một miếng sô-cô-la vị phân để ăn."
"Các quỹ thực sự kiếm được tiền lớn trong làn sóng mô hình lớn này, có lẽ không quá 10 nhà."
Vì đam mê mà cống hiến
Trong nhiều tổ chức, nhà đầu tư trẻ cơ bản không kiếm được carry. Một nhà sáng lập làm ứng dụng AI đã mô tả cho chúng tôi tình cảnh này, việc thăng chức và thưởng cuối năm của nhiều tổ chức phần lớn phụ thuộc vào việc đẩy được bao nhiêu dự án lên hội đồng đầu tư, lấy được bao nhiêu TS; bản thân nhà đầu tư không nhất định sẽ ở lại tổ chức lâu, công ty dù có lên sàn cũng chẳng chia được bao nhiêu lợi nhuận siêu ngạch.
"Đẩy 10 dự án đều lấy được TS, thu nhập cả năm đã có rồi. Còn công ty sau đó thế nào, không liên quan lắm đến anh ta."
Theo góc nhìn của nhà sáng lập này, theo cơ chế khuyến khích này, dự án tốt nhất để đẩy là dự án có trở lực lên hội đồng nhỏ nhất, tức là dự án ai cũng công nhận. Cao hơn một bậc, phần lớn tổ chức đều có nghiên cứu ngành từ trên xuống, tổ chức thực sự chỉ nhìn người rất ít, mà nghiên cứu ngành theo đuổi chính là "phía sau có người tiếp nhận".
Theo thống kê của Carta, tính đến cuối quý I năm 2025, các quỹ VC của Mỹ thành lập năm 2017, DPI trung vị chỉ có 0,27 lần; trong các quỹ thành lập năm 2019 và 2020, chỉ có 37% và 30% từng chia tiền cho LP. Preqin đã liệt kê 10 quỹ USD VC thành lập từ 2015 đến 2020, chủ yếu đầu tư vào Trung Quốc có DPI cao nhất, trong đó chỉ có 4 quỹ trả lại cho LP số tiền vượt vốn gốc.
Bản thân ngành cũng đang thu hẹp. Dữ liệu của Hiệp hội Quản lý Quỹ cho thấy, tính đến cuối tháng 4 năm 2026, số nhà quản lý quỹ cổ phần tư nhân, quỹ đầu tư mạo hiểm còn tồn tại là 11.248, ít hơn đầu năm 2025 hơn 800 nhà. Theo truyền thông đưa tin, không ít tổ chức cắt giảm đầu tiên là thưởng cuối năm, lý do là dự án không thoái vốn được; cũng có tổ chức giảm lương nhân viên cấp cơ sở hai mươi phần trăm, cấp trung ba mươi phần trăm.
Tại Meetup của Động Sát Beating, có nhà đầu tư hỏi cả hội trường có ai từng thấy carry chưa, vài giây sau mới có người nói có thể đã từng thấy. Theo nhà đầu tư này, thị trường sơ cấp rất khó để người trẻ phát tài nữa; khi được hỏi giờ đầu tư dự án vì cái gì, tâm nguyện ban đầu là gì, đối phương trả lời bốn chữ, vì tình yêu mà phát điện.
Các nhà đầu tư không phủ nhận áp lực phải ra tay. Các tổ chức đánh giá rõ ràng số lượng ra tay không nhiều, nhưng sự lo lắng khi đồng nghiệp dồn dập ra tay là có thật, có người trực tiếp thừa nhận, đầu tư dự án mang thành phần "làm đẹp CV" "là chuyện thường". Bar tất nhiên tồn tại, chỉ là sẽ dao động lên xuống theo độ hot của đường đua, đường đua đủ quan trọng, đội ngũ miễn cưỡng qua vạch, phát súng này phải bắn. Một nhà đầu tư thừa nhận, loại dự án không hài lòng nhưng buộc phải ra tay này khá nhiều, "dù sao cũng phải tìm một miếng sô-cô-la vị phân để ăn".
Áp lực không chỉ trên người trẻ. Cùng một nhà đầu tư thẳng thắn nói, vòng này FOMO của các founding partner mỗi nhà còn nghiêm trọng hơn mình tưởng tượng, các lão làng ngược lại càng muốn đánh cược. Nguyên nhân một là sợ bỏ lỡ nền tảng siêu cấp của thời đại AI, bỏ lỡ rồi, thời đại tiếp theo sẽ không đứng vào được hàng ngũ tổ chức hạng nhất; hai là cách xa tuyến đầu, những thay đổi tuyến đầu nhìn thấy truyền đến chỗ partner, luôn có độ trễ.
Người khởi nghiệp nhìn thấy là đầu bên kia. Một người khởi nghiệp đã trò chuyện với khoảng 30%~50% quỹ đô-la hạng nhất, cảm thấy các cựu binh làm hơn mười năm phần lớn rất mạnh, có thể nhìn thấu logic nền tảng, đưa ra phản hồi chân thực; những người đuổi theo điểm nóng, là investment manager vào nghề vài năm, "không hiểu kinh doanh, cũng không hiểu sản phẩm, chỉ hiểu giao dịch".
Quá giờ không chờ
Đồng thuận của đường đua AI, đại khái có bốn nguồn.
Một là đại lão lên tiếng. Một người khởi nghiệp nhớ, tháng 2 năm nay một loạt sản phẩm Agent kiểu OpenClaw đột nhiên được săn đón, khởi điểm là Vương Tuệ Văn trên Jike nói mình rất muốn có dự án như vậy.
Hai là dữ liệu các tổ chức đầu ngành nhìn thấy, nhưng "dữ liệu có thể có nước". Năm ngoái, các tổ chức đô-la chú ý đến một loại sản phẩm nội dung tương tác AI có chi phí thu hút khách hàng rẻ, tỷ lệ giữ chân ngày hôm sau tốt, rất nhanh có công ty trong tài liệu đầu tư tự ví mình như nền tảng video ngắn thế hệ trước.
Ba là câu chuyện công nghệ, làn sóng mô hình thế giới, phần lớn liên quan đến Lý Phi Phi và một loạt nhà nghiên cứu được công nhận.
Bốn là nghiên cứu ngành của từng VC.
Một khi vài luồng sức mạnh chồng lên nhau, từ hình thành đồng thuận đến thực sự ra tay bằng vàng thật bạc thật, "có thể chỉ cần một tháng ngắn ngủi".
OpenClaw năm nay là một ví dụ rất tốt. Quan sát của một người khởi nghiệp là, trong vòng một tháng, gần như tất cả VC đều đã quét qua đội ngũ hướng liên quan, người ổn, hướng đúng, sẽ được đầu tư.
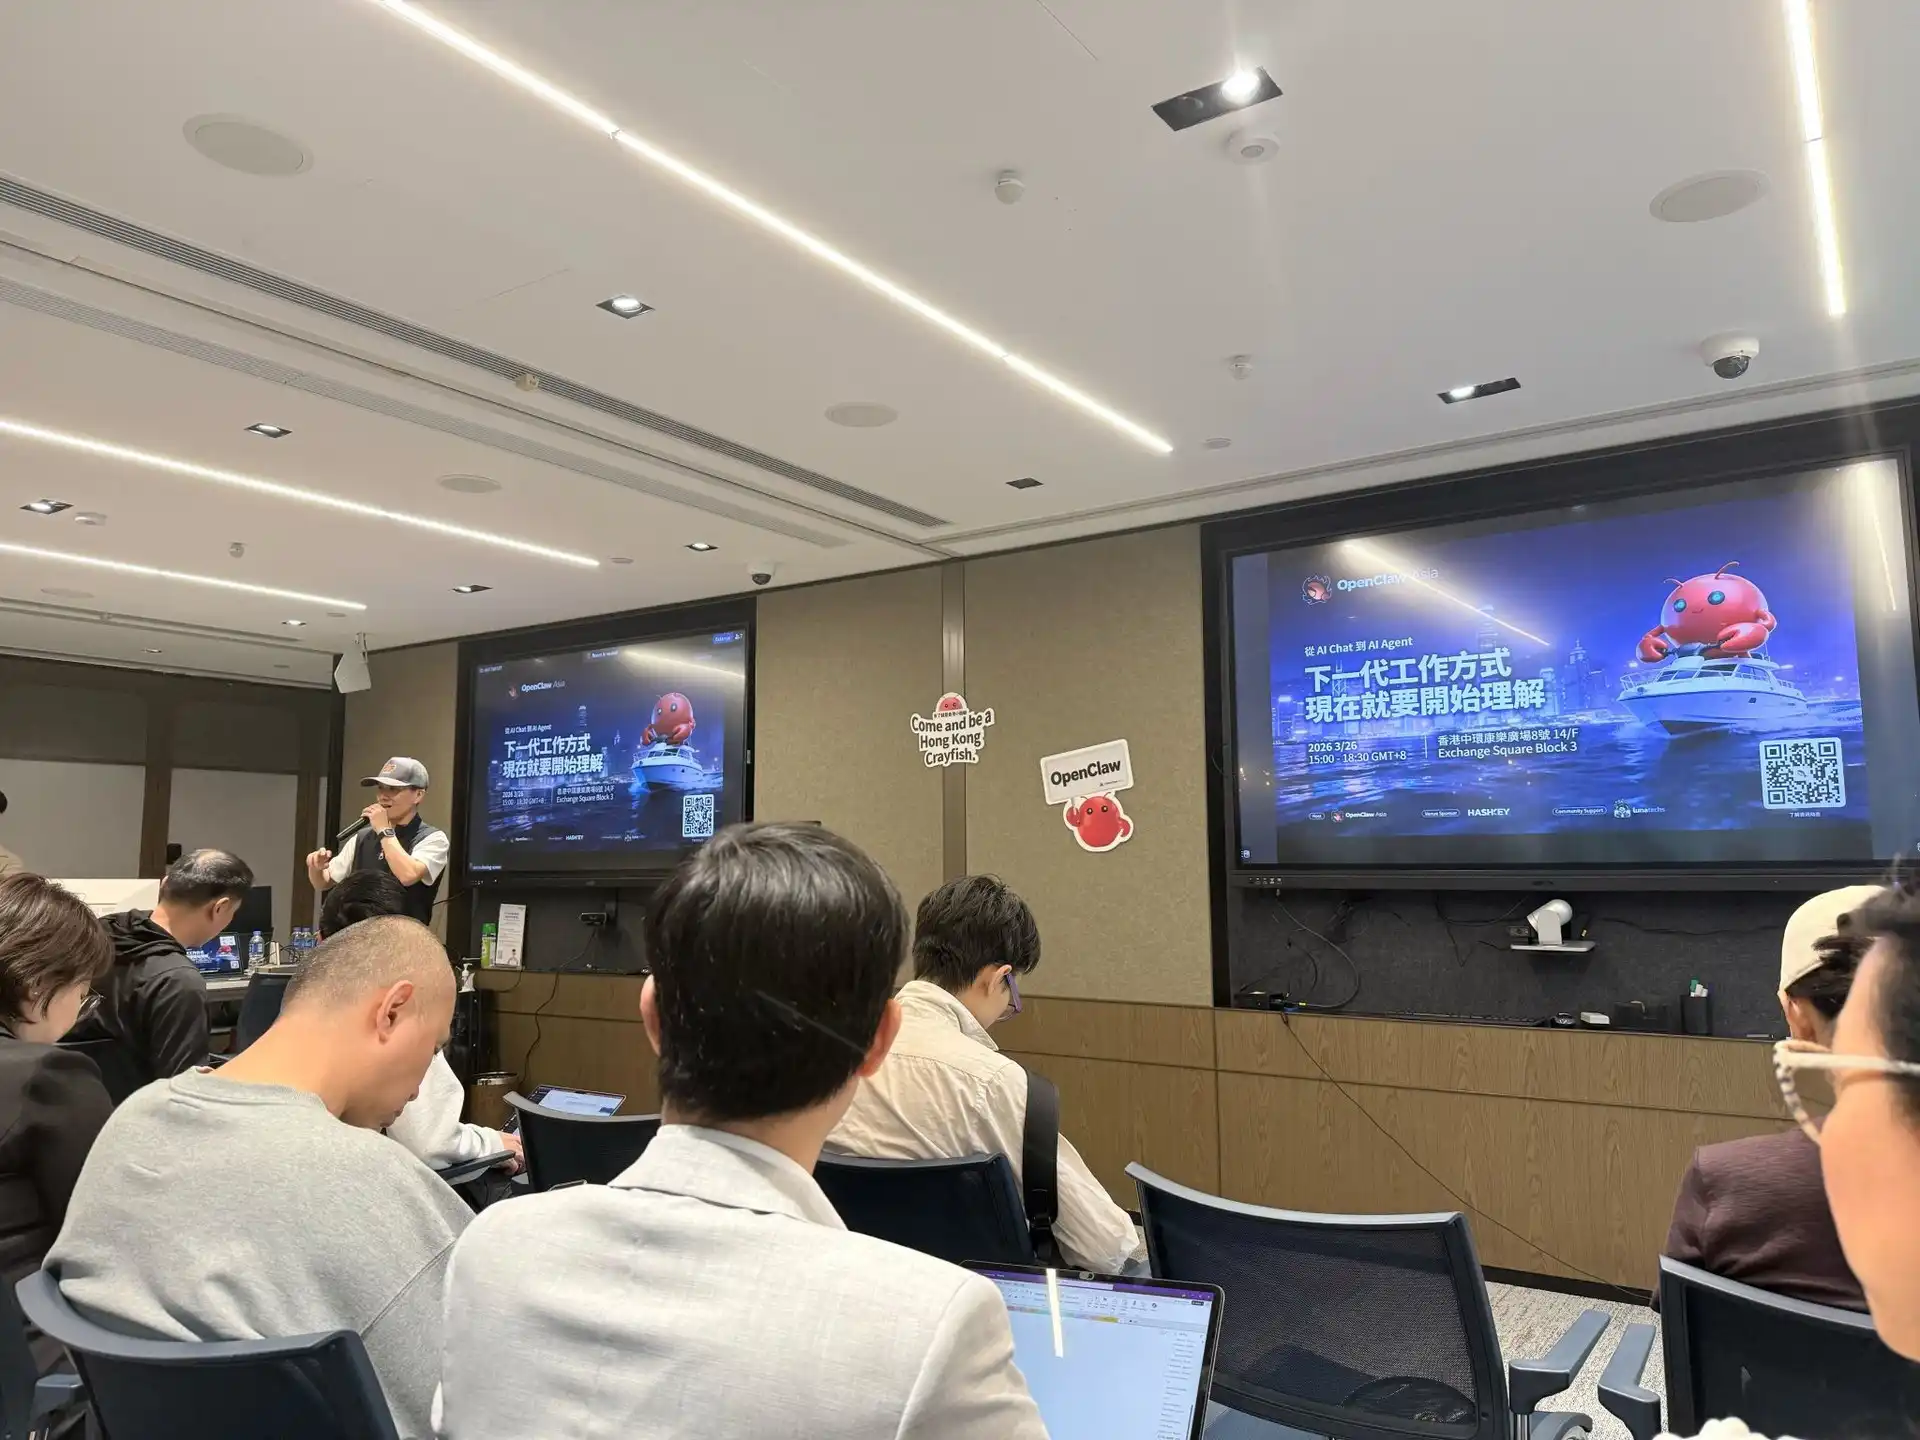
OpenClaw Hong Kong Meetup|Nguồn: X
Nhưng sau khi cánh cửa sổ đóng lại, hoàn cảnh của những người đến sau hoàn toàn khác biệt. Vị doanh nhân khởi nghiệp đó có một người bạn, cùng với vài "dự án ngôi sao" thời điểm đó gần như bắt đầu làm nội dung tương tác cùng lúc, đội ngũ không ở Bắc Thượng Thâm, không kịp vòng gọi vốn đó. Đợi đến khi hai dự án kia trở thành đồng thuận, khi đi gọi vốn lại, câu hỏi mà nhà đầu tư hỏi nhiều nhất đã trở thành "Làm sao để đánh bại chúng?"
"Cuộc chiến nghìn nhóm" quanh năm 2010, các trang web mua chung từng vượt quá 5000 công ty; xe đạp chia sẻ năm 2016, trên cửa hàng ứng dụng Android có thể tìm thấy khoảng 80 ứng dụng xe đạp, hai năm sau, Mobike bị mua lại, trước cửa ofo xếp hàng dài người chờ hoàn tiền đặt cọc; tiêu dùng mới năm 2021 cả năm 842 vụ gọi vốn, hơn 90 tỷ nhân dân tệ, một thương hiệu bánh ngọt ở Trường Sa trong 10 tháng định giá tăng khoảng 500 lần, năm sau liền sa thải bốn phần mười nhân viên thương hiệu. So với những điều này, cửa sổ của AI mở nhanh hơn, đóng cũng nhanh hơn.
Cửa sổ của ứng dụng AI, đóng vào cuối tháng 4 năm nay. Đây là mốc thời gian mà nhà đầu tư đưa ra tại Meetup, và cảm nhận của một doanh nhân khởi nghiệp là, năm nay là năm nhiệt tình đầu tư ứng dụng thấp nhất. Lý do hai bên đưa ra gần như giống nhau, đều là vì không có câu chuyện mới, và năng lực mô hình mạnh đến một mức độ nhất định, nhiều việc mà ứng dụng cần làm, mô hình tự nó có thể làm được. Ngoài ra, nhìn lại lợi nhuận đầu tư của ứng dụng phần mềm trong quá khứ, không mấy khả quan, và AI Coding tiến bộ quá nhanh, càng thu hẹp không gian tưởng tượng của ứng dụng.
Khi cửa sổ thắt chặt, ngay cả TS đã ký cũng rất có thể bị rút lại. Trước Tết Nguyên đán năm nay, có quỹ chuẩn bị đầu tư vào một công ty tạo video, giữa tháng 2 một ông lớn công nghệ phát hành mô hình video thế hệ mới, liền có quỹ xé bỏ TS, lý do là "chắc chắn không đánh lại được". Khi luân chuyển ngành, dự án mà tháng trước còn muốn đầu tư, tháng sau có thể bị từ bỏ. Đối ngoại, lý do quỹ thường dùng nhất là tiền của mình chưa về. Một nhà đầu tư nói: "Trước khi tiền được thanh toán, bạn muốn làm gì cũng được. Mặc dù doanh nhân khởi nghiệp không chịu nổi."
Điều này hoàn toàn ngược lại với nhịp độ một năm trước. Khi nóng nhất, có tổ chức gặp xong nhà sáng lập ngày hôm sau liền chuyển tiền, có nhà sáng lập công ty chưa đăng ký, vài triệu đô đã được chuyển trước vào tài khoản cá nhân. Bây giờ, ký thỏa thuận nhanh thì khoảng một hai tháng, chuyển tiền có thể kéo dài hơn.
Chất lượng tốt giá rẻ
"Quỹ đô la chỉ ra tay sau khi hình thành đồng thuận", đây là phán đoán của một doanh nhân khởi nghiệp. Chúng tôi mang điều này đến Meetup, một nhà đầu tư quỹ đô la trả lời: "Nhìn chung, tôi nghĩ là đúng."
Lý do mà nhà đầu tư này đưa ra là cơ chế ra quyết định. Người quyết định là các đối tác, mà thông tin, nền tảng ngành, dự án đã tiếp xúc của các đối tác đều gần giống nhau, đưa ra kết luận tương tự không có gì lạ.
Nhưng nhà đầu tư này không cho rằng mình đang đuổi theo đồng thuận.
"Chúng tôi không phải đang tìm kiếm phi đồng thuận, điều chúng tôi muốn thực ra là dẫn dắt đồng thuận. Hôm nay tôi có thể hiểu được, vài người có thể hiểu được, hai tháng sau mọi người đều hiểu được, đều muốn đầu tư, đó mới là trạng thái tốt nhất." Còn nếu hai tháng sau mọi người vẫn không hiểu, dự án sẽ gặp rắc rối.
Trạng thái đồng thuận này, nói thẳng ra thực chất chính là "đồng thuận còn rẻ".
Đồng sáng lập Benchmark Andy Rachleff từng nói, muốn kiếm tiền lớn, phải là non-consensus and right. Howard Marks của Oaktree Capital cũng nói, đồng thuận không nhất thiết sai, lợi nhuận vượt trội đến từ lúc đồng thuận sai, và bạn tình cờ đúng.
"Đồng thuận còn rẻ" khác với hai cách nói này, gần hơn với cuộc thi sắc đẹp mà Keynes viết năm 1936, khi đó giám khảo phải đoán xem người khác sẽ thấy gương mặt nào đẹp nhất.
Ảnh chụp cuộc thi sắc đẹp năm 1930 | Nguồn: Maurer
Tuy nhiên, nguyên nhân hình thành cục diện này cũng rất thực tế. Một công ty AI muốn lớn mạnh, thường phải gọi vốn liên tiếp nhiều vòng, vòng sau có người tiếp nhận hay không còn quan trọng hơn việc vòng này đầu tư có đúng hay không. Một nhà khởi nghiệp tháng 5 năm nay đã gặp một nhà đầu tư kỳ cựu vốn không theo đuổi điểm nóng, đối phương rất thích đội ngũ của họ, nhưng đưa ra nhận định lạnh lùng rằng, năm nay số nhà đầu tư có thể đầu tư vào ứng dụng AI to C không quá 10 người. Dù khoản này đầu tư vào, công ty làm ăn cũng tạm được, nhưng khoản tiền tiếp theo không vào được, công ty vẫn sẽ chết.
Vậy là nhà khởi nghiệp chỉ còn hai con đường. Có thể kiên trì hướng đi, giao việc gọi vốn cho may mắn, đặt cược xem trong hàng chục VC có ai nhìn trúng; hoặc dựa vào điểm nóng chủ lưu, giảm xác suất gọi vốn bị cản trở. Đa số chọn con đường sau.
Nhà khởi nghiệp đó lấy ví dụ ngành tiêu dùng để minh họa giá trị của phi đồng thuận, tiền đầu tiên của Pop Mart đến từ nhà đầu tư thiên thần Mai Cương và quỹ Qifu Capital giai đoạn một quy mô chỉ khoảng 100 triệu nhân dân tệ, Sequoia mãi đến Pre-IPO mới tham gia; hai vòng gọi vốn của Chagee năm 2021 tổng cộng hơn 300 triệu nhân dân tệ, nhà đầu tư là XVC, Fosun và Congbi Qiushi. Những nhà đầu tư này trong giới VC lúc đó đều không được coi là hàng đầu, không giành được dự án chủ lưu, chỉ có thể tìm thứ ngoài đồng thuận, sau đó lại thu được lợi nhuận vượt trội.
Cốc khổng lồ khai trương của Chagee tại Philippines
Nhà đầu tư trên Meetup cũng thừa nhận, quỹ nhỏ và solo GP dễ đầu tư trúng phi đồng thuận hơn, vì dự án đồng thuận quá đắt với họ, không đầu tư vào được. Còn những tổ chức bên ngoài tự quảng cáo "thích đầu tư phi đồng thuận", nhà khởi nghiệp đó không đồng ý: "Anh ta không đầu tư phi đồng thuận, anh ta đầu tư toàn là đồng thuận, chỉ là đóng gói thành phi đồng thuận."
Đứa con cưng của thời đại
Ngành AI năm nào cũng có nhóm người được ưu ái. Quan sát của một nhà khởi nghiệp là: năm nay là các PhD xuất thân từ những lab tốt, năm ngoái là những người làm phần cứng thông minh. Mật độ nhân tài không thay đổi theo từng năm, cái thay đổi là sự chú ý của dòng vốn; nhóm người được chú ý đó trở thành những đứa con cưng của năm ấy, nói cho cùng thì giống như rút thăm hơn.
World model là ví dụ điển hình. Theo thống kê của truyền thông, đến tháng 7 năm nay, các công ty khởi nghiệp trong nước lấy "world model" làm khái niệm cốt lõi đã có hơn 30 công ty, tổng vốn gọi được vượt 26 tỷ nhân dân tệ, 7 công ty trở thành kỳ lân, trong số nhà sáng lập có ít nhất 4 người thuộc thế hệ 00. Đầu tháng 10, công ty của Điền Kha Vũ được đưa tin đã hoàn tất vòng gọi vốn gần 30 triệu USD, định giá sau đầu tư 200 triệu USD, cũng làm về world model.
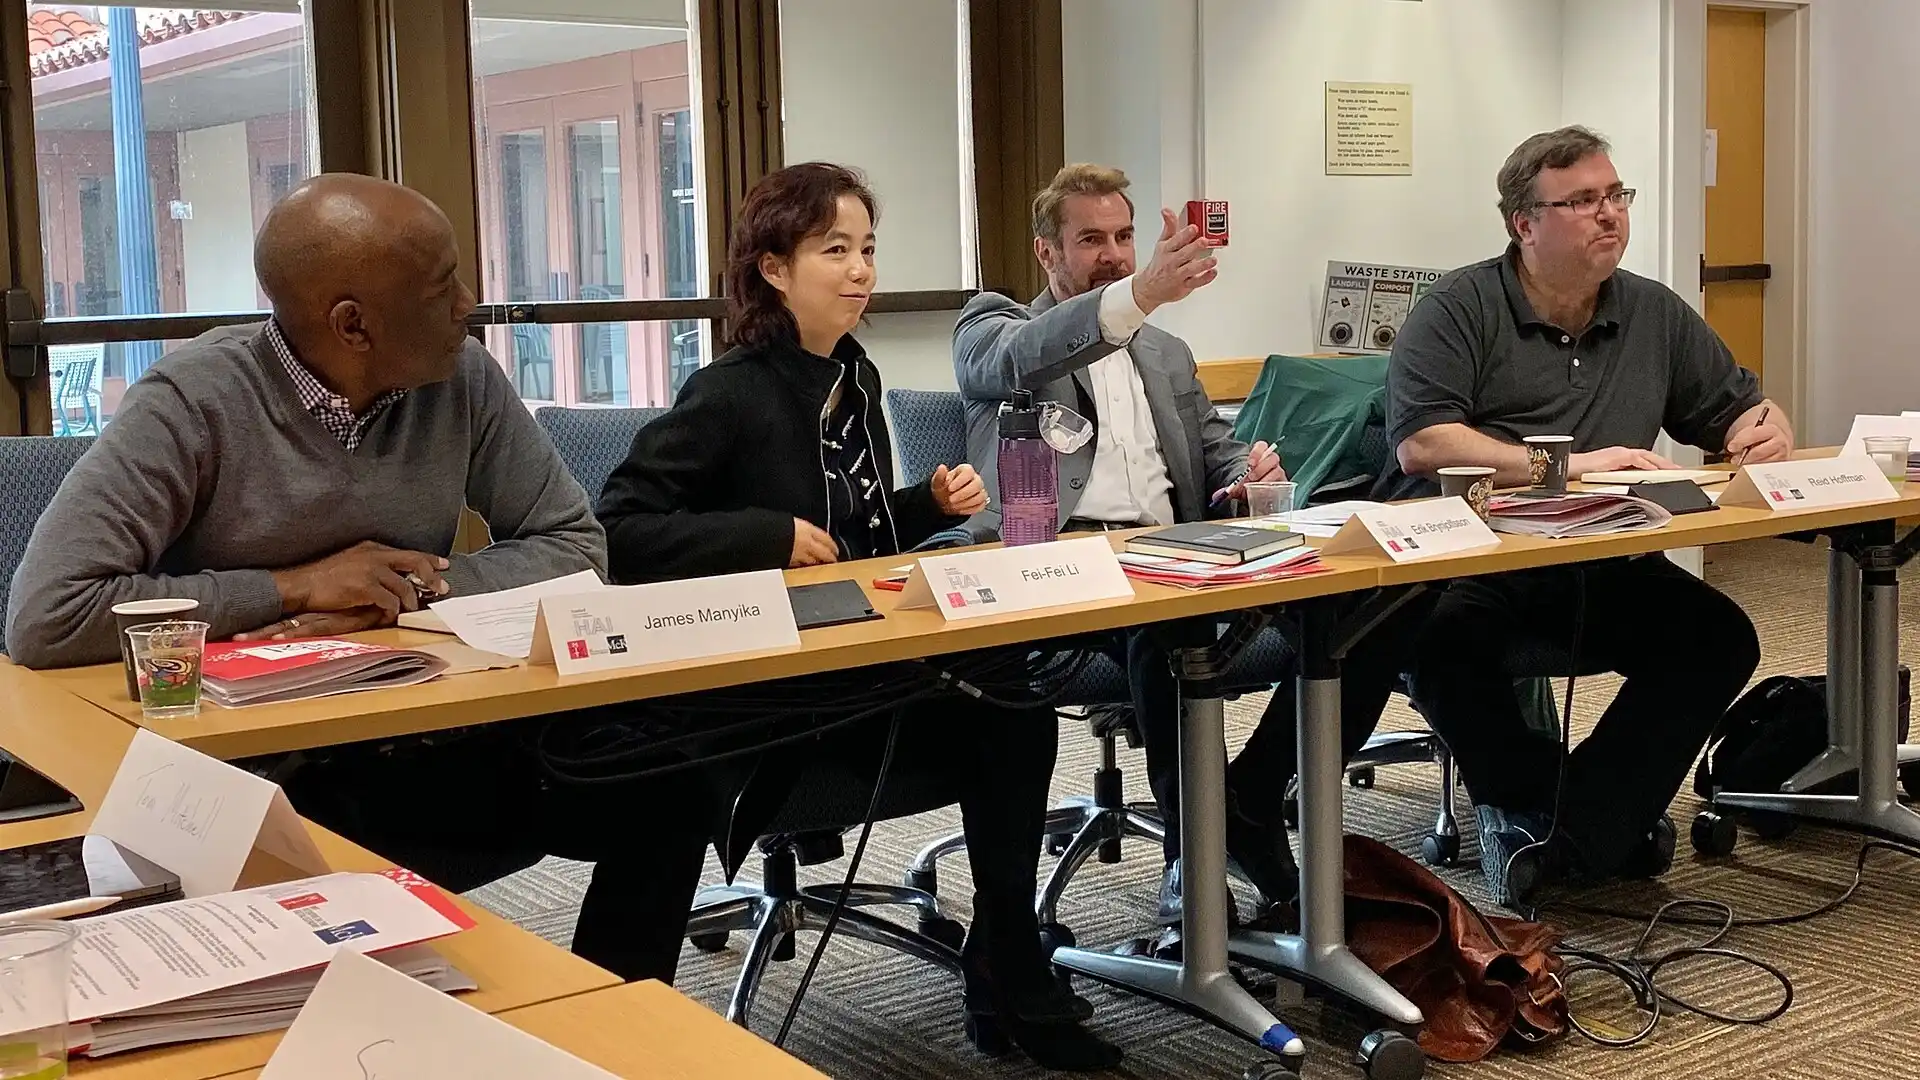
Bàn tròn HAI của Lý Phi Phi | Nguồn: Stanford
Theo một nhà khởi nghiệp, trong mắt VC, nhà khởi nghiệp đại khái chia làm ba loại. Một loại là người mới 25 tuổi đã đạt chức vụ cao ở công ty lớn, làm gì cũng được đầu tư; một loại là người cũng ổn nhưng chưa mạnh đến mức đó, lúc này "việc" trở nên rất quan trọng; còn một loại là người không ổn, việc có tốt đến đâu cũng vô ích. Phần lớn nhà khởi nghiệp thuộc loại thứ hai, có lấy được tiền hay không phần lớn phụ thuộc vào việc hướng đi mình làm có trùng khớp với hướng mà nhà đầu tư chủ lưu quan tâm hay không.
Nhà đầu tư cũng thừa nhận rất giống rút thăm, chỉ có điều thị trường cũng sẽ luân chuyển. Khi thị trường tốt, nhà khởi nghiệp có nền tảng học thuật được ưa chuộng hơn; khi thị trường lạnh, họ không còn là nhân vật chính nữa. Có nhà đầu tư nghi ngờ rằng, động cơ ra khởi nghiệp của một bộ phận học giả chưa chắc là làm nên sự nghiệp, có thể chỉ là thấy đồng nghiệp thành công, bản thân cũng muốn có mức định giá cao như vậy. Trong cuộc trò chuyện có người tiếp lời: "Có người thấy cả Đường Kiệt cũng thành công, thì sẽ nghĩ sao mình lại không được." Giáo sư Đường Kiệt của Đại học Thanh Hoa tham gia sáng lập Zhipu, ngày 8 tháng 1 năm nay niêm yết trên sàn Hồng Kông, giá phát hành 116,2 đô la Hồng Kông, tháng 6 có lúc tăng lên tới 2980 đô la Hồng Kông.
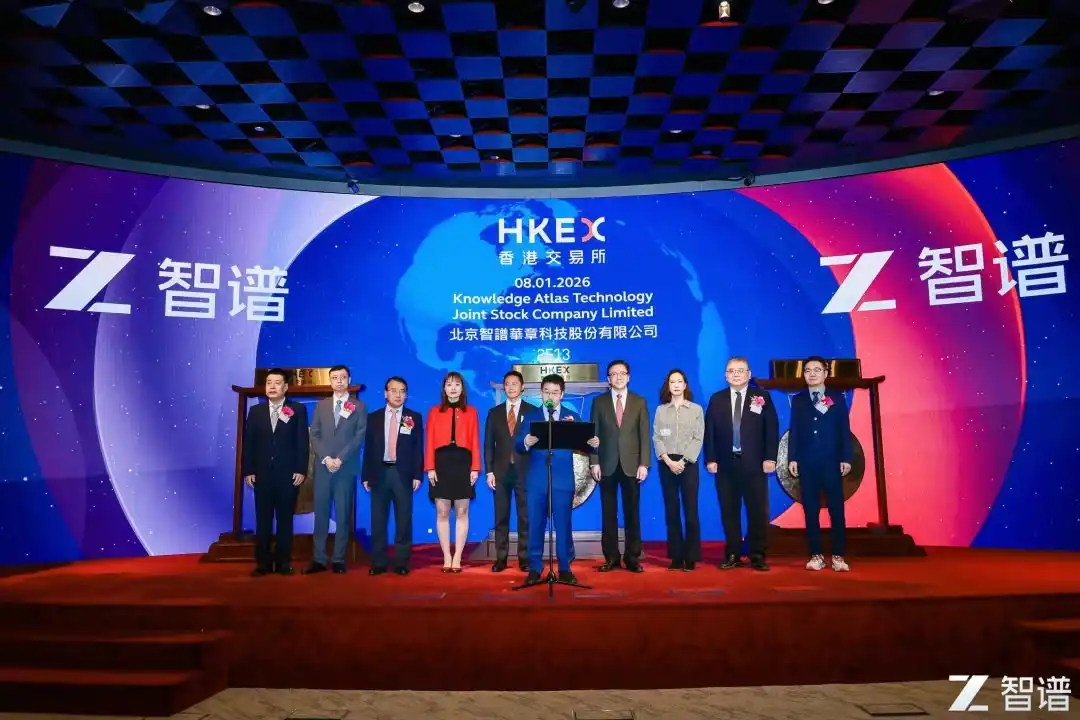
Zhipu gõ chuông tại Sở giao dịch Hồng Kông
Còn một nỗi lo khác là đường lui. Giáo sư khởi nghiệp thất bại có thể quay về trường; nhiều nhà khởi nghiệp thất bại thì trắng tay. Nhà đầu tư thường tin hơn vào những người không có đường lui, có người thậm chí lấy việc quyết tâm không đủ làm lý do phủ quyết một phiếu. Nhà khởi nghiệp đó nói sắc bén hơn: "Nhà khởi nghiệp thật sự nhất định là người luôn khởi nghiệp; những người nhìn đúng timing mới ra khởi nghiệp, thường là người có nền tảng tốt, có đường lui."
Xuất thân từ công ty lớn, trong mắt nhiều người sẽ là một điểm cộng. Lý do nhà đầu tư đưa ra là, một số người từ công ty lớn giỏi báo cáo lên trên, sẽ kể việc cần làm cho đối tác một cách dễ hiểu hơn; hơn nữa thế hệ AI này vẫn chưa tách khỏi internet di động, phân phối vẫn nằm trong tay vài nền tảng lớn, phương pháp luận sản phẩm cũng chưa thay đổi.
Nhưng điểm cộng này ngày càng khó cộng thêm điểm. Một nhà đầu tư quỹ đô la nhận xét về những người khởi nghiệp xuất thân từ vài ông lớn công nghệ, có công ty ra nhiều người nhưng chưa ai làm thật tốt, còn sao chép phương pháp luận của công ty cũ thì cuối cùng vẫn phải cạnh tranh trực diện với chính công ty cũ; có công ty, người ra ngoài quen lấy việc trong đội có mấy cao P làm điểm bán, "nhưng thành tựu đạt được ở ông lớn, bao nhiêu là do nền tảng mang lại, bao nhiêu là của chính bạn?"; còn có công ty quá thoải mái, các quản lý cấp cao gần như không ai chủ động ra ngoài khởi nghiệp.
Một người khởi nghiệp bổ sung góc nhìn phía bên kia, anh nói không ít quản lý cấp cao ở các ông lớn là bị buộc phải khởi nghiệp, làm không nổi ở công ty, hoặc sắp bị sa thải. Với họ, quan trọng nhất là giữ được thân phận, hướng theo xu hướng chủ lưu là lựa chọn tự nhiên. Những cao P từng có thành tích có chi phí gọi vốn thấp hơn, còn khó khăn lớn nhất của người trẻ là rất khó chứng minh traction với nhà đầu tư.
Sói đến rồi
Người khởi nghiệp và nhà đầu tư có quan điểm khác xa nhau về "kể chuyện".
Một số người khởi nghiệp thấy thuật ngữ lóng chẳng có ích gì, nhà đầu tư đều rất thông minh, người thực sự cần mài giũa câu chuyện là những người không muốn làm sản phẩm tử tế, chỉ muốn nhanh chóng lấy một khoản tiền. Trong cách phân loại của người khởi nghiệp này, kẻ bám trend chủ yếu là "người khởi nghiệp giả", nhiệm vụ của họ là nổi tiếng, rồi gọi vốn.
Phía nhà đầu tư thì cảnh giác hơn nhiều. Một nhà đầu tư nói, cảm nhận lớn nhất khi làm nghề này là lúc nào cũng phải đề phòng đối phương nói dối. Mục đích hai bên đều rõ ràng, lòng tin vốn khó xây dựng, mà chỉ cần phát hiện đối phương nói dối một lần là lập tức đưa vào danh sách đen. Một nhà đầu tư khác nói nhẹ nhàng hơn, không có dự án hoàn hảo, khi thực sự phải quyết tâm, luôn lo một khuyết điểm nào đó sẽ ngày càng lớn; nếu một dự án hoàn toàn không khiến người ta băn khoăn, thì hoặc là gặp thiên tài, hoặc là too good to be true.
Còn cách đánh giá một con người thì vẫn chưa có đáp án chuẩn. Có nhà đầu tư sẽ hỏi riêng người khởi nghiệp về thời khắc khó khăn nhất từng trải qua, xem đối phương có thực sự suy ngẫm lại không, cũng sẽ hỏi mười năm sau muốn trở thành người thế nào; nhưng phần lớn thời gian, cảm giác mang tính quyết định chỉ là "nói chuyện hợp", sẵn sàng trò chuyện cùng nhau vài tiếng. Tài liệu đầu tư của các quỹ hàng đầu đều có từng khung từng mục, nhưng khi rơi xuống khâu thực thi, mỗi người đều thêm vào cách hiểu của riêng mình. Nhà đầu tư đó cho rằng, đại khái đây là lý do duy nhất khiến đầu tư mạo hiểm khó bị AI thay thế.
Công nghệ thì càng khó đánh giá. Những hướng tiên phong nhất trong AI, như world model, embodied intelligence, Infra nền tảng, tại hội đồng đầu tư ngày càng ít người thực sự đánh giá được lộ trình công nghệ. Một nhà đầu tư cũng chia sẻ một ví dụ cô từng trải qua khi xem công nghệ cứng trước đây, đó là một dự án nhiệt hạch, đưa lên hội đồng đầu tư hai lần đều không qua, lý do không liên quan đến việc hiểu hay không hiểu công nghệ, "các partner cũng không hiểu, cả phòng không ai vượt trình độ đại học". Các PE cùng ngành đọc rất nhiều bài báo, làm rất nhiều nghiên cứu, cuối cùng cũng không đưa ra được phán đoán thuyết phục về lựa chọn lộ trình, quyết định vẫn quay về đầu tư vào con người.
Khi không hiểu công nghệ, nhà đầu tư chỉ còn có thể dựa vào hai thứ, đó là con người và còn ai đang đầu tư. Điều sau chính là nguồn gốc của sự đồng thuận.
Chỉ có một con đường
Thoái vốn là chủ đề được bàn nhiều nhất và cũng nặng nề nhất trong lần này.
Một nhà khởi nghiệp nói rằng, khác biệt căn bản giữa VC Trung Quốc và Mỹ nằm ở việc thoái vốn. Ở Mỹ có rất nhiều thương vụ mua bán và sáp nhập, một người trẻ làm ra một sản phẩm, bán công ty là có thể kiếm được tiền, người kiếm được tiền lại sẵn sàng bỏ tiền làm đầu tư mạo hiểm; còn ở đây muốn thoái vốn thì cơ bản chỉ có thể dựa vào niêm yết.
Phòng livestream Nasdaq
Theo thống kê của PitchBook và NVCA, trong các thương vụ thoái vốn của doanh nghiệp được VC Mỹ hậu thuẫn năm 2025, có 62 vụ IPO và 995 vụ mua bán sáp nhập; tính đến quý ba, trong số các công ty bị mua lại trong năm đó, 75% chỉ gọi được vốn tối đa đến vòng A. Các công ty AI ở Mỹ còn có thêm một lối ra là "mua lại nhân tài", Google năm 2024 đã đưa đội ngũ sáng lập của Character.AI về công ty với khoản phí cấp phép khoảng 2,7 tỷ USD, năm 2025 lại chi 2,4 tỷ USD để giành đội ngũ cốt lõi và giấy phép công nghệ của Windsurf; Microsoft năm 2024 đã mang đi phần lớn đội ngũ của Inflection với 650 triệu USD; Meta năm 2025 chi 14,3 tỷ USD mua 49% cổ phần của Scale AI; cuối tháng 9 năm nay, AMD tuyên bố mua lại World Labs với khoảng 8,2 tỷ USD.
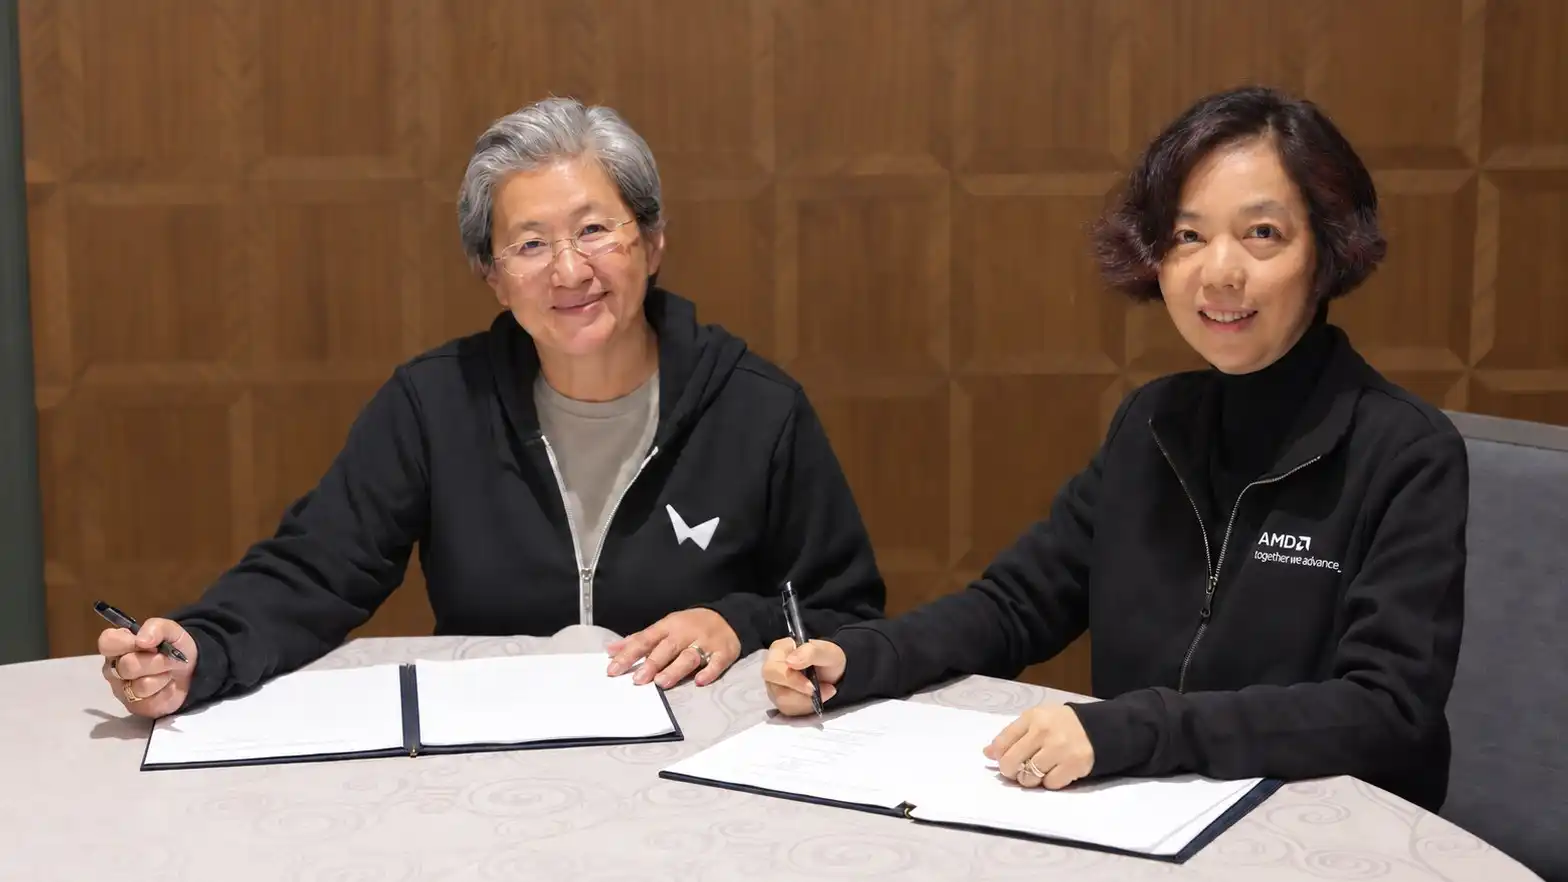
Lisa Su và Fei-Fei Li ký kết|Nguồn: World Labs
Nhưng dữ liệu của Zero2IPO lại là một bức tranh khác, trong nửa đầu năm 2026, trong 2503 thương vụ thoái vốn trên thị trường đầu tư cổ phần, có 1732 thương vụ thoái vốn qua IPO, mua bán sáp nhập chỉ có 368 thương vụ.
Cánh cửa niêm yết, việc mở hay đóng cũng không do con người quyết định.
Năm 2023, sàn A có 313 công ty niêm yết, huy động 356,4 tỷ nhân dân tệ; ngày 27 tháng 8 năm đó, Ủy ban Chứng khoán đề xuất "tạm thời thắt chặt nhịp độ IPO", tháng 4 năm 2024 lại ban hành quy định mới về thị trường vốn, số công ty mới niêm yết trên sàn A trong năm đó giảm xuống còn khoảng 100, huy động khoảng 67,3 tỷ nhân dân tệ, mức thấp nhất trong mười năm, đồng thời có 425 doanh nghiệp dự định niêm yết chấm dứt IPO. Sàn Hồng Kông tiếp nhận được một phần, tháng 3 năm 2023, Chương 18C của Sở Giao dịch Hồng Kông có hiệu lực, các công ty công nghệ chuyên biệt chưa có lợi nhuận có thể niêm yết; năm 2025, sàn Hồng Kông huy động 285,693 tỷ đô la Hồng Kông, trở lại vị trí số một toàn cầu; tháng 1 năm nay, Zhipu và MiniMax lần lượt niêm yết trên sàn Hồng Kông.
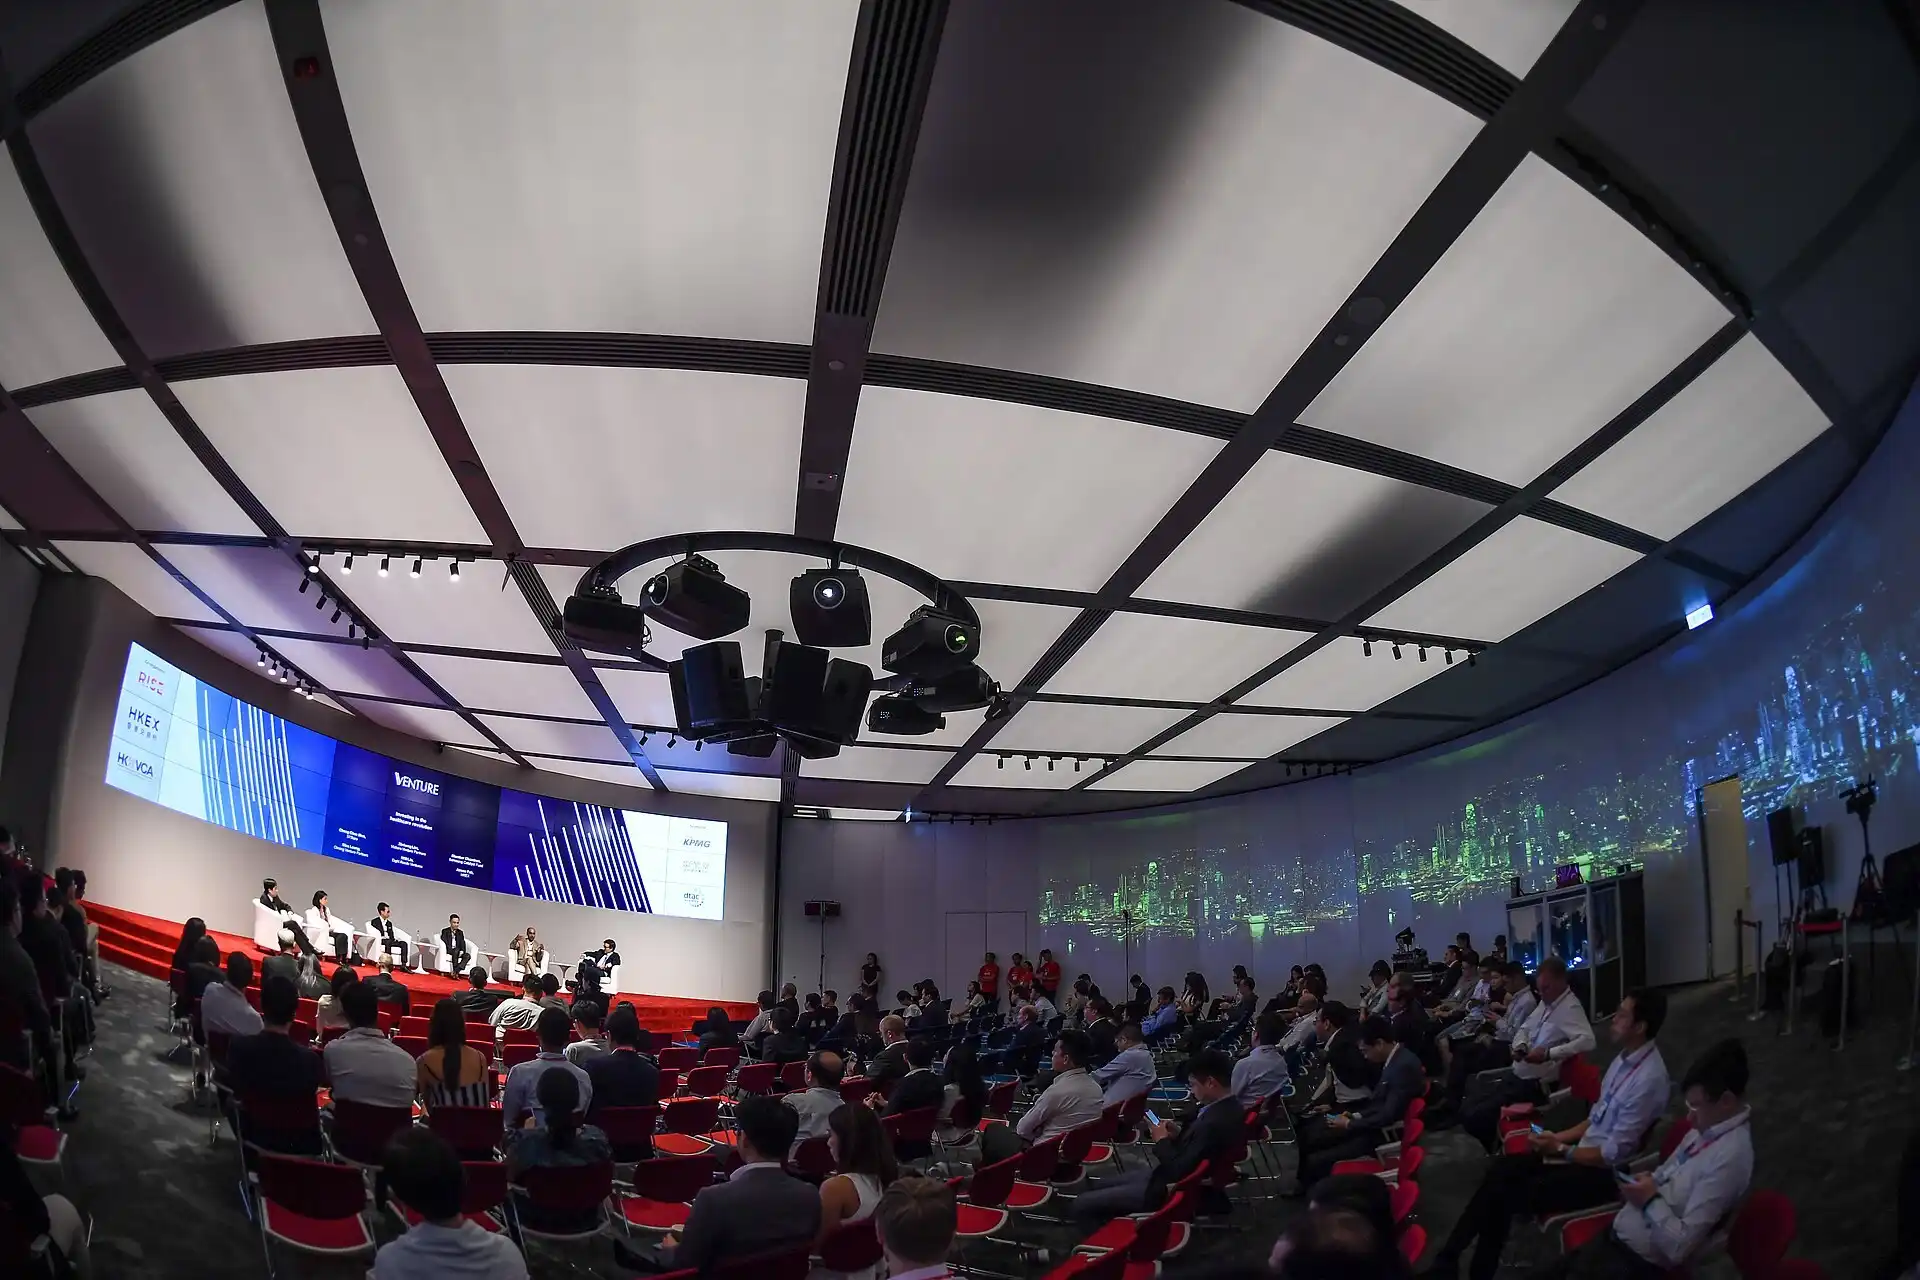
Diễn đàn đầu tư mạo hiểm HKVCA | Nguồn: Sân khấu HKEX × HKVCA
Nhưng diễn biến giá trên thị trường thứ cấp cũng không kém phần khốc liệt, chúng tôi hỏi các nhà đầu tư liệu giá cổ phiếu như vậy có ảnh hưởng đến việc họ tiếp tục đầu tư vào mô hình lớn hay không, câu trả lời là "chắc chắn là có".
Con đường M&A, chính sách đang nỗ lực mở ra. Tháng 9 năm 2024, Ủy ban Chứng khoán Trung Quốc ban hành sáu điều về M&A, nửa đầu năm nay thoái vốn qua M&A tăng 94,7% so với cùng kỳ, nhưng 368 thương vụ vẫn chỉ bằng khoảng hai phần mười so với thoái vốn qua IPO. Con đường M&A xuyên biên giới, năm nay lại bị chặn.
Cấu trúc thoái vốn này trực tiếp quyết định nhà đầu tư sẵn sàng đầu tư vào cái gì. Tại Meetup, ngưỡng mà các nhà đầu tư đưa ra là mức trần ít nhất vài chục lần, định giá khởi điểm hàng trăm tỷ, lý do là VC vốn dĩ đầu tư 100 dự án, dựa vào 1 dự án để kiếm gấp trăm lần. Những công ty ngay từ đầu đã nhìn thấy người mua, định giá chỉ vài chục tỷ, ví dụ như làm tối ưu phần mềm mã nguồn mở hoặc công cụ framework, dù có thể kiếm cho nhà đầu tư vài lần, cũng rất khó qua được hội đồng.
"Chỉ có vài lần lợi nhuận là không đủ."
Thoái vốn chỉ còn con đường niêm yết, niêm yết cần quy mô hàng trăm tỷ, quy mô hàng trăm tỷ cần liên tục nhiều vòng gọi vốn lớn, mỗi vòng đều cần có người tiếp nhận. "Chuyền hoa trong trống" mà nhà sáng lập nói, đến chỗ nhà đầu tư, chính là một con đường thoái vốn không có lựa chọn nào khác.
Ngứa bảy năm
Sự thay đổi của quỹ đô la, là đầu bên kia của chuỗi này.
Trước Meetup, chúng tôi nhận được một đánh giá ẩn danh nói rằng, quỹ đô la ngày càng "bản địa hóa", khả năng và ý chí chấp nhận rủi ro đều khác so với trước đây. Các nhà đầu tư có mặt đồng ý đây là một xu hướng, ngày càng nhiều quỹ đô la bắt đầu gọi vốn bằng nhân dân tệ, về quy tắc, nhịp độ và sự gan dạ, cũng ngày càng giống quỹ nhân dân tệ.
Theo thời hạn "5+2", những quỹ đô la gọi vốn xong năm 2021, 2022, gần như lại sắp gọi quỹ mới. Lần này không ít LP nhìn vào phân phối thực tế, và sự phân hóa trong ngành rất lớn. Trong buổi có người nói đã nghe về quỹ có DPI gấp nghìn lần, cũng có người đùa rằng, mình không thể thực sự nói với bên ngoài rằng DPI của mình chỉ có 0,1. Có nhà đầu tư ước tính, số quỹ thực sự kiếm được tiền lớn trong làn sóng mô hình lớn này, có thể không quá 10 quỹ.
Hình thái của bản thân quỹ đô la cũng đã thay đổi, tháng 6 năm 2023, Sequoia tuyên bố tách theo khu vực, hoàn thành vào tháng 3 năm 2024; GGV Capital cũng hoàn thành tách vào năm 2024, mảng châu Mỹ và châu Á lần lượt đổi tên thành Notable Capital và Granite Asia. Hạn chế đầu tư nước ngoài của Washington có hiệu lực từ ngày 2 tháng 1 năm 2025, hạn chế vốn Mỹ đầu tư vào các doanh nghiệp bán dẫn, lượng tử và một phần AI ở đây; Đạo luật COINS được ký ngày 18 tháng 12 năm 2025, lại đưa cơ chế này vào luật.
Đối với các quỹ cần LP bằng đô la Mỹ, AI lẽ ra phải là câu chuyện dễ kể nhất, và hiện nay cũng là hướng nhạy cảm nhất về mặt tuân thủ.
Dữ liệu gây quỹ phản ánh sự thay đổi tương tự. Theo thống kê của Zero2IPO, trong quy mô quỹ mới huy động năm 2025, quỹ nhân dân tệ chiếm 97,8%; quỹ ngoại tệ chỉ có 33 quỹ hoàn tất huy động, tổng cộng 35,808 tỷ nhân dân tệ, giảm 36% so với cùng kỳ. Theo lời người sáng lập Zero2IPO Ni Zhengdong vào cuối năm ngoái, vốn nước ngoài chỉ chiếm khoảng 2% trong LP. Nửa đầu năm nay, quỹ ngoại tệ huy động được khoảng 45,260 tỷ nhân dân tệ, tăng 122,5% so với cùng kỳ, nhưng chỉ có 19 quỹ hoàn tất huy động, quy mô trung bình mỗi quỹ tăng 145,9%, tiền tập trung vào một số ít nhà quản lý.
Có nhà đầu tư không hiểu nổi tại sao LP toàn cầu vẫn không muốn đặt cược nhiều hơn vào đây, châu Âu đang xuống dốc, Trung Đông không ai muốn dồn vốn lớn, nơi có thể đặt khoản tiền lớn không nhiều. Một người khác giải thích đơn giản, vấn đề cốt lõi vẫn là quan hệ Trung-Mỹ, LP cần có thể rút tiền ra khi quan hệ căng thẳng.
Khi tiền trở nên khan hiếm, công việc của FA lại dễ làm hơn. Các nhà đầu tư nói, năm 2024, 2025 là hai năm FA kiếm tiền nhất, hoa hồng trên bàn thường từ 3% đến 5%, quan hệ tốt thì chỉ thu 2%. Còn khi nói đến hoa hồng ngầm dưới bàn, cả hội trường đều kín đáo né tránh, còn về việc những khoản tiền này được nhận dưới danh nghĩa gì, câu trả lời là "đủ loại danh nghĩa. Bạn bè, họ hàng, hoặc những mối quan hệ bạn không nói ra được."
Chính danh
Trong cuộc phỏng vấn này, phán đoán hoàn toàn nhất trí duy nhất giữa nhà khởi nghiệp và nhà đầu tư rơi vào "mô hình thế giới".
Một nhà khởi nghiệp xếp mô hình thế giới vào nhóm "đầy rẫy tự sự" nhất, và mô tả quá trình bong bóng vỡ, mọi người phát hiện việc này không làm được, rồi xuất hiện một bằng chứng mạnh mẽ, bong bóng liền vỡ.
Tại Meetup, khi được hỏi về nhóm bị đánh giá cao nhất và hướng kiên quyết không đầu tư, câu trả lời của nhiều nhà đầu tư đều là mô hình thế giới. Sự bất mãn của họ tập trung vào việc danh không xứng thực, có một đống công ty làm tạo 3D, tạo thời gian thực đều tự gọi mình là mô hình thế giới, mở miệng là định giá hàng trăm triệu đô la Mỹ.
Có người hỏi, mô hình video thời gian thực rốt cuộc có tính là mô hình thế giới không, nếu không nói mình làm mô hình thế giới thì họ có xem xét đầu tư không, một nhà đầu tư trả lời: "Nếu bạn không gọi là mô hình thế giới, thì đừng đòi định giá cao như vậy."
Sau khi tin tức về khoản gây quỹ của Tian Keyu lan ra, một nhà đầu tư nói, ban đầu còn có người kỳ vọng mô hình thế giới "lại một đợt nữa", mà nay cơ bản đã hoàn toàn phanh lại.
Nhưng tin tốt là, nhà đầu tư vẫn tin sẽ có ứng dụng sát thủ tiếp theo. Không có ứng dụng, mô hình, năng lực tính toán, Infra đều sẽ trở nên vô giá trị, "nếu không tin thì AI không thể đầu tư được".
Giữ được núi xanh
Trên Meetup có người từng hỏi một câu, thoạt nghe chẳng liên quan gì đến đồng thuận: "Chu kỳ phản hồi của thị trường sơ cấp dài như vậy, có khiến người ta thấy khó chịu lắm không?"
Một khoản đầu tư giai đoạn đầu từ lúc xuống tiền đến lúc thoái vốn, bảy tám năm là chuyện thường, mười năm cũng chẳng lạ. Một nhà đầu tư mới vào nghề nói không, ngành này vốn dĩ phải làm dài hạn. Người hỏi truy thêm một câu, rằng phản hồi dài đồng nghĩa với việc tốc độ học hỏi từ thất bại lần trước của bạn đặc biệt chậm. Câu trả lời của đối phương còn bất ngờ hơn, từ thất bại vốn dĩ chẳng học được bao nhiêu, nguyên nhân dẫn đến thất bại quá nhiều, càng nhìn lại càng rối.
Nếu trong một ngành, đúng sai phải đợi mười năm mới rõ, mà thất bại lại gần như chẳng dạy được gì cho người ta, thì người ở trong đó dựa vào đâu để phán đoán hôm nay mình làm đúng hay sai? Tín hiệu gần nhất, nhanh nhất, chỉ còn lại phản ứng của người khác, ví dụ vòng sau có ai đầu tư không, định giá có được đẩy lên không, đồng nghiệp có ra tay cùng một hướng không.
Trong một ngành phải đợi mười năm mới biết đúng sai, đồng thuận là một trong số ít những phản hồi có thể nhận được nhanh chóng.
Nó khiến người ta yên tâm, cũng dễ khiến người ta nhìn nhầm nhất.
Paul Graham trong bài "Black Swan Farming" năm 2012 từng viết, những ý tưởng khởi nghiệp tốt nhất, lúc đầu thường trông giống ý tưởng tồi, nếu nó rõ ràng là ý tưởng hay, thì đã có người làm từ lâu rồi. Theo cách nói này, vài khoản đầu tư thực sự quyết định thành bại của một quỹ, vào khoảnh khắc xuống tiền, phần lớn chẳng ai lạc quan.
Bessemer Venture Partners ở Thung lũng Silicon duy trì trên trang web chính thức một danh sách Anti-Portfolio, chuyên liệt kê những công ty mình đã bỏ lỡ, Google, Facebook, Apple, eBay đều có trên đó, mỗi mục còn ghi rõ năm xưa vì sao không đầu tư. Trong một ngành ai cũng sợ bỏ lỡ, viết những lần bỏ lỡ thành danh sách treo ra đó, cần một chút hài hước, cũng cần một chút bản lĩnh.
Người khởi nghiệp đối mặt với cùng một bài toán, chỉ là hướng ngược lại.
Một người khởi nghiệp khi mới ra làm, coi ý kiến của VC như bài thi duy nhất, gặp một nhà, ghi lại phản hồi của một nhà, rồi dựa vào đó điều chỉnh hướng đi. Chín tháng sau, bài thi đổi rồi, đổi thành trải nghiệm người dùng thế nào, biểu hiện dữ liệu thế nào.
"Nếu làm tốt, phản hồi tốt, biết đâu tôi có thể đi tạo ra đồng thuận."
Trong câu này có một chút tham vọng, đồng thuận dù sao cũng phải có người tạo ra trước, người tạo ra thường phải chịu đựng một quãng thời gian không ai tin trước đã; mà tiền đề để chịu đựng tiếp, theo lời người khởi nghiệp này, là "bạn phải đảm bảo trước khi chu kỳ đến, mình vẫn còn ngồi ở bàn".
Nhà đầu tư trẻ từng nói "thất bại chẳng dạy được gì" ấy, sau này được hỏi về khoản đầu tư tâm đắc nhất kể từ khi vào nghề.
Người đó nói vẫn chưa có.
"Làm đầu tư, là vì tin rằng đầu tư có thể làm thành được vài việc. Nếu không tin, tôi đã chẳng làm."
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan