Bessent ra tay hóa thành con dao hai lưỡi: Yen mạnh lên, trái phiếu Mỹ lao dốc, thị trường chứng khoán Mỹ liệu có mất đà tăng?
Tiêu đề gốc: "Thổi phồng đồng yên, nhưng không giữ được trái phiếu Mỹ! Bessent có phải là 'đồng đội heo' của chứng khoán Mỹ?"
Tác giả gốc: Long Nguyệt, Wallstreetcn
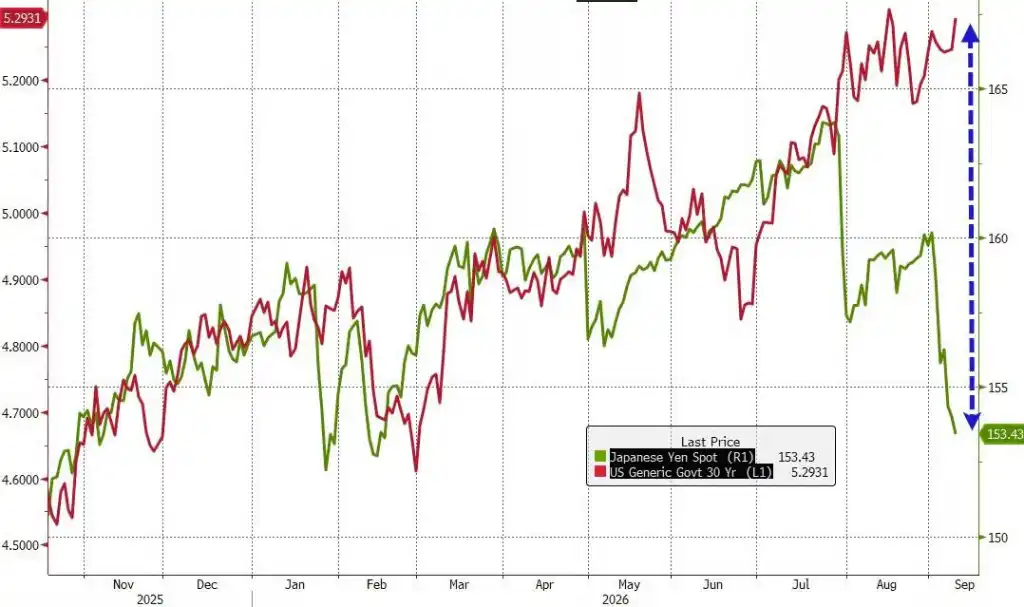
Bộ trưởng Tài chính Mỹ Bessent tuần này liên tục ra tay: trước tiên công khai cảnh báo thị trường không nên bán khống đồng yên, đồng yên lập tức mạnh lên; ngay sau đó mở rộng đáng kể quy mô mua lại trái phiếu kho bạc Mỹ, cố gắng đè nén lợi suất đầu dài hạn. Kết quả là, đồng yên tăng, nhưng trái phiếu Mỹ lại giảm.
Hai việc này nhìn riêng thì đều có logic riêng. Nhưng đặt cạnh nhau, lại tạo thành mối đe dọa kép đối với thị trường chứng khoán Mỹ trong gần bốn năm thị trường tăng giá — đồng yên mạnh lên tác động tiêu cực đến giao dịch chênh lệch lãi suất, lợi suất trái phiếu kho bạc Mỹ tăng cao đè nén định giá.
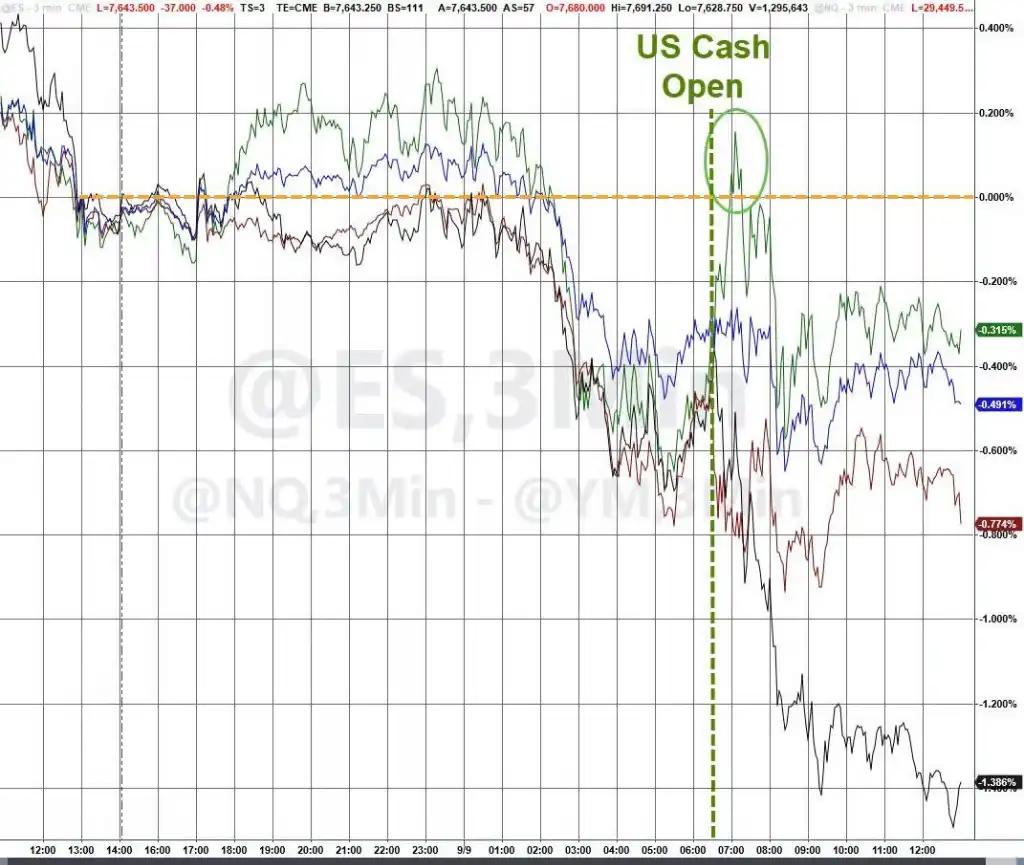
Thứ Tư ngày 9 tháng 9, chứng khoán Mỹ giảm ngày thứ ba liên tiếp. Chỉ số Dow giảm hơn 400 điểm, tương đương 0,8%; S&P 500 giảm 0,5%; Nasdaq giảm 0,6%. Cổ phiếu công nghệ AI chịu tác động đầu tiên.
Mua lại trái phiếu kho bạc Mỹ "bắn đậu", thị trường không mua账
Thứ Tư, Bộ Tài chính Mỹ tuyên bố nâng giới hạn mua lại một lần trái phiếu kho bạc dài hạn lên 6 tỷ USD, gấp ba lần quy mô dự kiến ban đầu của tháng trước.
Nhưng phản ứng của thị trường là: thất vọng.
Trước đó Bessent từng công khai ám chỉ quy mô mua lại có thể vượt 4 tỷ USD, Phố Wall từng kỳ vọng giới hạn một lần có thể đạt 8 đến 10 tỷ USD. Con số 6 tỷ USD vừa ra, lợi suất trái phiếu kho bạc Mỹ không giảm mà còn tăng.
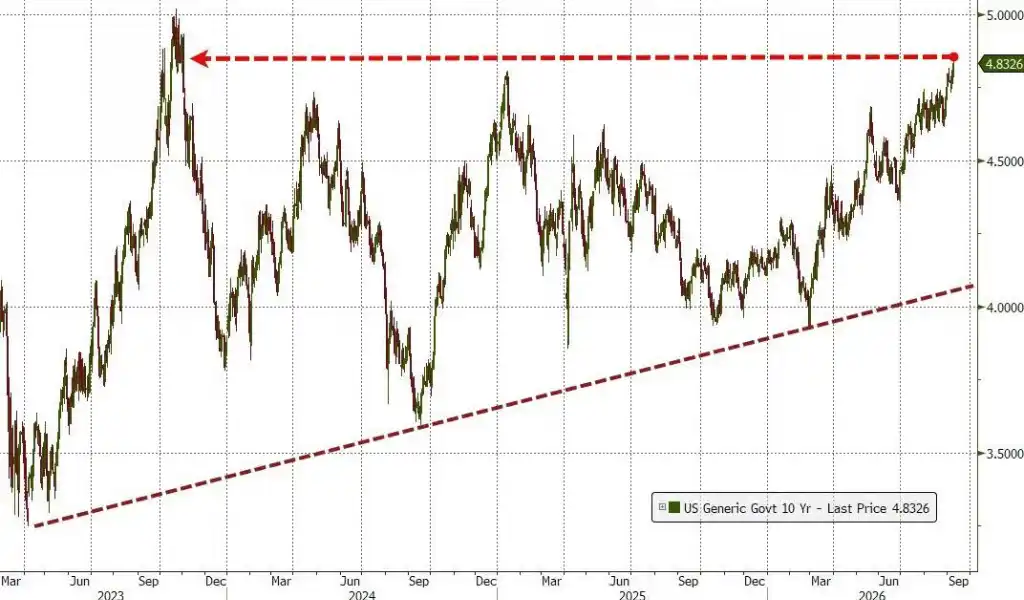
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm trong phiên chạm 4,836%, mức cao nhất kể từ tháng 10 năm 2023. Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 30 năm ở mức 5,285%, tiến gần đỉnh hai mươi năm 5,30% chạm hồi tháng trước.
Elias Haddad của Brown Brothers Harriman & Co. nói thẳng: "Với tình hình hiện tại, Bộ Tài chính mang theo một khẩu súng bắn đậu để đánh trận xe tăng."
Chiến lược gia Steven Zeng của Deutsche Bank cũng cho biết: "Giống như Bộ Tài chính đã tạo ra một con quái vật, giờ phải liên tục cho nó ăn." Ông chỉ ra rằng thông báo 6 tỷ USD không mang lại "hiệu ứng răn đe" mà nhà đầu tư mong đợi.
Muộn hơn vào thứ Tư, Bộ Tài chính đấu giá 39 tỷ USD trái phiếu kho bạc kỳ hạn 10 năm với lợi suất 4,834%, lập kỷ lục lợi suất cao nhất trong lịch sử đấu giá kỳ hạn này.
Dustin Reid, chiến lược gia trưởng về thu nhập cố định tại Mackenzie Investments, cho biết: "Họ kiểm soát tình hình này như thế nào vẫn còn ở giai đoạn đầu. Bộ Tài chính chắc chắn sẽ không hài lòng lắm với phản ứng của thị trường hôm nay."
Bessent cũng tự thừa nhận: Không kiểm soát được mức giá "cân bằng"
Đối mặt với phản ứng mạnh mẽ của thị trường, Bessent hôm thứ Ba tại một sự kiện ở Texas thừa nhận rằng ông không thể thay đổi mức giá "cân bằng" của trái phiếu chính phủ, mục tiêu chỉ là làm chậm nhịp độ biến động giá và ngăn chặn sự lan rộng của những câu chuyện có hại bị cố định hóa.
Ông quy cho việc lợi suất đầu dài tăng nhanh là do tâm lý hoảng loạn của thị trường về việc "Mỹ không có khả năng trả nợ", gọi mối lo ngại này là "vô lý, nhưng từng trở thành câu chuyện chủ đạo".
Các chiến lược gia vĩ mô của Wells Fargo, Angelo Manolatos và Francis Brown, chỉ ra trong báo cáo nghiên cứu rằng "cần thêm các chất xúc tác khác để đẩy lợi suất đầu dài đi xuống", bao gồm tăng trưởng và lạm phát chậm lại, giá năng lượng giảm, giảm bất định về chính sách của Fed, củng cố tài khóa, hoặc quy mô phát hành trái phiếu doanh nghiệp thu hẹp.
Thực tế hiện tại là: không có điều kiện nào trong số này được đáp ứng. Giá dầu cao liên tục đẩy kỳ vọng lạm phát lên, thị trường hiện định giá xác suất Fed tăng lãi suất tại cuộc họp FOMC tuần tới là 62%. Phát hành trái phiếu doanh nghiệp tuần này cũng đang ở đỉnh cao theo mùa, thứ Ba có 18 tổ chức đi vay phát hành trái phiếu, là ngày giao dịch bận rộn thứ ba trong năm nay.
"Tôi là nhà cái" — Yen đã được đẩy lên, nhưng cái giá là gì?
Ngay một ngày trước khi hoạt động mua lại trái phiếu chính phủ Mỹ gặp trở ngại, Bessent tại cùng sự kiện ở Texas đã đưa ra cảnh báo cứng rắn với các nhà giao dịch đang bán khống đồng yen.
Theo Bloomberg đưa tin, ông nói: "Tôi hiện là nhà cái, nên khi chúng tôi can thiệp vào đồng yen, tôi biết rõ người Nhật, Ngân hàng Trung ương Nhật Bản, giới hoạch định chính sách Nhật Bản sẽ làm gì. Các người muốn đặt cược chống lại tôi thì cứ việc đến."
Sự tự tin trong lời nói này đến từ hai phương diện: một là Bessent tuyên bố nắm được động thái của giới chính sách Nhật Bản; hai là theo báo cáo, Ngân hàng Trung ương Nhật Bản có xu hướng tăng lãi suất cơ bản thêm 25 điểm cơ bản trong tháng này.
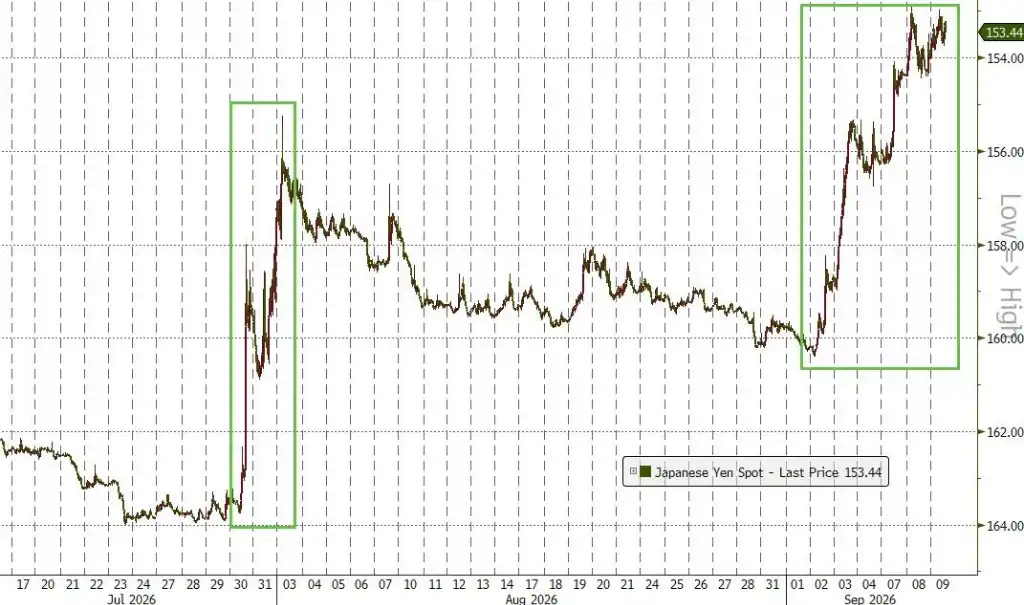
Đồng yen tiếp tục đà tăng hôm thứ Tư, trong phiên chạm mức 153,49 yen đổi 1 USD, sau khi ngày trước đó đã đạt mức mạnh nhất kể từ tháng 2.
Nhưng vấn đề là: đồng yen mạnh lên không phải tin tốt cho chứng khoán Mỹ.
Yen tăng, "quả bom hẹn giờ" của giao dịch chênh lệch lãi suất bắt đầu tích tắc
Đồng yen từ lâu là đồng tiền tài trợ rẻ nhất toàn cầu. Logic điển hình của giao dịch chênh lệch lãi suất là: vay yen lãi suất thấp, đổi sang USD, rồi mua các tài sản lợi suất cao như cổ phiếu công nghệ Mỹ.
Đồng yên mạnh lên đồng nghĩa với việc chi phí của giao dịch này tăng cao, những người đang nắm giữ vị thế phải đối mặt với áp lực đóng vị thế.
Steve Sosnick, chiến lược gia trưởng của Interactive Brokers, cho biết đà tăng hiện tại của đồng yên «đã đủ để khiến một số người vay yên Nhật để đặt cược đòn bẩy vào cổ phiếu Mỹ đang bay cao phải dao động».
Rich Privorotsky, người phụ trách mảng Delta-One của Goldman Sachs, cũng chỉ ra rằng dù nhìn nhận phát ngôn của Bessent theo cách nào, «đồng yên về mặt khách quan đang tiếp tục tăng giá, thị trường đang đặt cược vào việc Ngân hàng Trung ương Nhật Bản thắt chặt chính sách và dòng vốn hồi hương».
Ông tiếp tục đặt ra một câu hỏi then chốt: «Khi giao dịch carry trade bằng yên bị đóng vị thế, dòng vốn quay trở lại trái phiếu và cổ phiếu Nhật Bản, điều gì sẽ xảy ra?»
Phán đoán của ông là: «S&P và cổ phiếu vốn hóa lớn nói chung cảm giác nặng nề một cách khó hiểu, không có lý do cơ bản rõ ràng. Điều đáng lưu ý là một số vị thế đòn bẩy và carry trade có thể đang âm thầm lan ra khỏi hệ thống.»
Jordan Rizzuto, giám đốc đầu tư của GammaRoad Capital Partners, định tính thẳng thắn: «Đây là rủi ro lớn nhất mà thị trường tăng giá đang phải đối mặt.»
Thế lưỡng nan của Bessent: Đồng yên không thể quá yếu, cũng không thể quá mạnh
Ở đây có một mâu thuẫn nội tại đang làm khó logic chính sách của Bessent.
Theo MarketWatch đưa tin, quy mô chứng khoán nước ngoài mà Nhật Bản nắm giữ vào cuối tháng 8 đã giảm gần 88 tỷ USD. Nhật Bản từ lâu đã là một bên nắm giữ quan trọng trái phiếu kho bạc Mỹ.
Rizzuto của GammaRoad chỉ ra rằng nếu Nhật Bản gần đây đang bán tài sản trái phiếu kho bạc Mỹ, điều này đáng được quan tâm cao độ — bởi vì nó xảy ra ngay sau khi Mỹ vừa phối hợp với Nhật Bản can thiệp thị trường ngoại hối để hỗ trợ đồng yên. «Điều này khiến bạn cảm nhận được sức nặng của hai sự việc này,» ông nói.
Bộ Tài chính muốn đồng yên đủ mạnh để Nhật Bản không cần bán trái phiếu kho bạc Mỹ để huy động vốn. Nhưng nếu đồng yên tăng quá mạnh, giao dịch carry trade bị đóng vị thế trên diện rộng, tác động lên cổ phiếu công nghệ Mỹ sẽ càng trực tiếp hơn.
Trên thị trường đã có những trader bàn tán riêng với nhau: liệu Bessent có đang hiểu ngược quan hệ nhân quả — ông hy vọng thông qua việc đẩy đồng yên lên cao để giảm bớt áp lực lên trái phiếu kho bạc Mỹ kỳ hạn dài, nhưng theo truyền thống thì chênh lệch lãi suất mới là yếu tố dẫn dắt dòng chảy tỷ giá, chứ không phải ngược lại.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan