Theo phong cách "Soros" để cứu trái phiếu Mỹ, liệu Bessent có thể thắng được thị trường không?
Tiêu đề gốc: 《Dùng "phong cách Soros" để cứu trái phiếu Mỹ! Từ quản lý tỷ giá đến quản lý lãi suất, Bessent có thể thắng thị trường không?》
Tác giả gốc: Long Nguyệt, Wall Street News
Một người từng giúp Soros đánh sập Ngân hàng Anh, giờ đây lại dùng cùng một thủ pháp để bảo vệ thị trường trái phiếu chính phủ Mỹ?
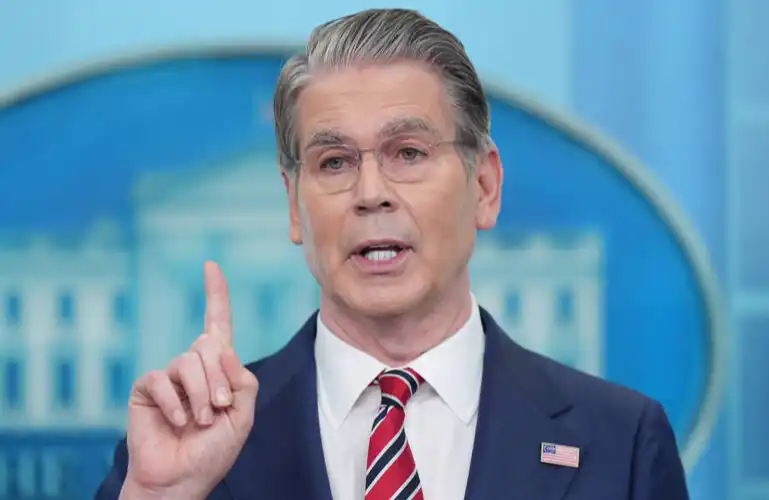
Từ đầu năm đến nay, Bộ trưởng Tài chính Mỹ Scott Bessent liên tiếp ra tay, với một loạt thao tác thị trường gây bất ngờ, đặt uy tín của mình vào việc kìm nén chi phí vay của Mỹ. Theo Bloomberg đưa tin, ông đã trở thành "Bộ trưởng Tài chính can thiệp tích cực nhất vào thị trường tài chính trong nhiều thập kỷ".
Sau khi Mỹ và Nhật Bản phối hợp can thiệp vào đồng yên, bước đi mới nhất của Bessent là mở rộng chương trình mua lại trái phiếu chính phủ Mỹ. Bộ Tài chính tuyên bố sẽ "ít nhất tăng gấp đôi" quy mô mua lại trái phiếu kỳ hạn 10 đến 30 năm — và kế hoạch mua lại này chỉ mới được công bố hai tuần trước. Ngay trong ngày thông tin được công bố, lợi suất trái phiếu kỳ hạn 10 năm giảm khoảng 6 điểm cơ bản, kỳ hạn 30 năm giảm gần 9 điểm cơ bản, chỉ số USD cũng rơi xuống mức thấp nhất trong ba tháng.
Phản ứng của thị trường đã xác nhận nhận định của Bessent: ông từng công khai tuyên bố, "Công việc của tôi là trở thành nhân viên bán trái phiếu hàng đầu quốc gia, lợi suất trái phiếu chính phủ Mỹ là phong vũ biểu đo lường sự thành công."
Từ kẻ bán khống bảng Anh đến người gác cổng thị trường trái phiếu
Để hiểu được cách đánh của Bessent, phải quay lại năm 1992.
Năm đó, Bessent mới ngoài hai mươi tuổi làm việc tại quỹ Soros, tham gia xây dựng vị thế bán khống bảng Anh. Vào "Thứ Tư Đen", bảng Anh buộc phải rời khỏi Cơ chế Tỷ giá Châu Âu, Soros thu về hơn 1 tỷ USD lợi nhuận ròng. Theo truyền thông đưa tin, một cố vấn cũ từng mô tả Bessent thời đó "có thể nhìn thấy những điểm yếu của thị trường mà người khác không thấy".
Sau đó, ông quay lại làm Giám đốc Đầu tư chính cho Soros, năm 2013 lại chủ trì một vị thế bán khống đồng yên trị giá 1 tỷ USD, một lần nữa thu về lợi nhuận hậu hĩnh. Năm 2015, ông thành lập Key Square Capital Management với 4,5 tỷ USD, đặt cược vào Brexit và chiến thắng hai lần của Trump đều thành công.
Logic săn mồi "tìm ra vết nứt, thuận thế đẩy một cái" này xuyên suốt toàn bộ sự nghiệp quỹ đầu cơ của ông.
Còn bây giờ, ông dùng trực giác tương tự để làm điều hoàn toàn ngược lại — bảo vệ một thị trường đang chịu áp lực.
Bản đồ can thiệp năm nay: Từ đồng yên đến trái phiếu Mỹ
Các hành động của Bessent từ đầu năm đến nay đã hình thành một chuỗi logic rõ ràng.
Bước một, can thiệp đồng yên. Ngày 31 tháng 7, Bộ Tài chính Mỹ phối hợp với chính quyền Nhật Bản vào thị trường mua đồng yên, đây là lần đầu tiên trong gần ba thập kỷ Mỹ trực tiếp can thiệp vào tỷ giá đồng yên. Theo dữ liệu từ Viện Kinh tế Quốc tế Peterson (PIIE), Nhật Bản đã sử dụng khoảng 87 tỷ USD dự trữ ngoại hối trong hai ngày cuối tháng 7 để mua đồng yên, Bộ Tài chính Mỹ "tham gia ở giai đoạn cuối, quy mô vốn cung cấp tương đối hạn chế, nhưng đã phát đi tín hiệu ủng hộ chính trị quan trọng". Đáng chú ý, Bộ Tài chính bán ra euro chứ không phải đô la Mỹ, và không thông báo trước cho chính quyền khu vực đồng euro.
Phía sau điều này có một đường dây ngầm: Nhật Bản nắm giữ khoảng 1,1 nghìn tỷ USD trái phiếu kho bạc Mỹ, là bên nắm giữ lớn nhất ở nước ngoài. Nếu Nhật Bản tự mình tài trợ cho việc can thiệp, có thể buộc phải bán tháo trái phiếu kho bạc Mỹ, đẩy lợi suất kỳ hạn dài tăng cao hơn nữa. Sự tham gia của Washington giúp Nhật Bản bán ít trái phiếu kho bạc hơn, từ đó gián tiếp bảo vệ đường cong lợi suất mà Bessent quan tâm nhất.
Bước hai, tín hiệu thu hẹp phát hành trái phiếu. Đầu tháng này, Bộ Tài chính ám chỉ có thể cắt giảm quy mô phát hành trái phiếu dài hạn, truyền tải kỳ vọng thắt chặt nguồn cung ra thị trường.
Bước ba, tăng cường mua lại. Tuần này công bố sẽ tăng quy mô mua lại trái phiếu dài hạn ít nhất gấp đôi, trực tiếp nâng đỡ giá từ phía cầu.
Bloomberg dẫn lời Brad Golding, nhà quản lý danh mục đầu tư tại Christofferson Robb & Co., cho biết điều này giống như "kỹ thuật 'dọn sạch màn hình' kiểu cũ" — một kỹ thuật của quỹ phòng hộ, đồng thời đặt lệnh với nhiều nhà giao dịch lớn, kích hoạt biến động mạnh trên thị trường.
Mark Sobel, cựu quan chức Bộ Tài chính Mỹ, hiện làm việc tại tổ chức nghiên cứu OMFIF, nói với Bloomberg: "Ông ấy tuyệt đối là một người theo chủ nghĩa hiếu chiến, điều này gợi nhớ đến nền tảng quỹ phòng hộ của ông ấy." "Ông ấy và chính quyền này rõ ràng lo ngại về sự gia tăng của lợi suất kỳ hạn dài."
Phá vỡ "quy tắc và tính dự đoán được"
Các thao tác của Bessent xung đột trực tiếp với nguyên tắc truyền thống của Bộ Tài chính.
Bộ Tài chính Mỹ từ lâu đã tuân thủ nguyên tắc quản lý nợ "quy tắc hóa, dự đoán được", không tạo bất ngờ cho thị trường. Chính Bessent vào tháng 11 năm ngoái tại một cuộc họp thị trường của Bộ Tài chính còn công khai tán thành nguyên tắc này.
Nhưng giờ đây, hành động của ông đã đi chệch khỏi cam kết đó.
Gregory Faranello, Giám đốc giao dịch và chiến lược lãi suất Mỹ tại AmeriVet Securities, nói với Bloomberg: "Điều này vi phạm nguyên tắc 'quy tắc hóa, dự đoán được' — nhưng đây là thế giới chúng ta đang sống." "Tín hiệu rất rõ ràng: ngăn chặn lợi suất tăng."
Trớ trêu thay, người tiền nhiệm của Bessent là bà Janet Yellen vào năm 2023 cũng từng đàn áp lợi suất bằng cách điều chỉnh cơ cấu phát hành nợ, khi đó Bessent là một trong những người chỉ trích, cáo buộc hành động này xuất phát từ mục đích chính trị. Cựu chuyên gia kinh tế trưởng của Trump là Stephen Miran cũng từng đồng ký một bài nghiên cứu vào năm 2024, công kích "Hoạt động phát hành Bộ Tài chính quyết liệt" (ATI).
Theo Bloomberg, Miran và Nouriel Roubini đã viết trong bài nghiên cứu đó: "Một khi một đảng phái nào đó bắt đầu sử dụng ATI để kích thích kinh tế trong mùa bầu cử, tất cả các chính quyền trong tương lai đều có thể noi theo."
Hoài nghi: Can thiệp có giải quyết được các vấn đề mang tính cơ cấu không?
Thị trường có phản ứng ngắn hạn với các thao tác của Bessent, nhưng sự hoài nghi của các nhà kinh tế còn mang tính căn bản hơn.
Tính đến mười tháng đầu năm tài khóa 2026, chi tiêu lãi ròng của liên bang đã đạt 963 tỷ USD, tương đương khoảng 3,18 tỷ USD mỗi ngày, tăng 14% so với cùng kỳ năm trước. Lợi suất trái phiếu kho bạc kỳ hạn 10 năm ở mức 4,72%, kỳ hạn 30 năm ở mức 5,31% — một lượng lớn trái phiếu cũ được phát hành dưới mức 2% trước đây đang được tái cấp vốn với lãi suất cao hơn. Thâm hụt ngân sách từ đầu năm tài khóa 2026 đến nay là 1,8 nghìn tỷ USD, mở rộng 5% so với năm trước, chi tiêu cho an sinh xã hội, bảo hiểm y tế, quốc phòng và lãi nợ đều tăng, đảng Cộng hòa còn đang thảo luận về việc cắt giảm thuế thêm.
Robin Brooks, nghiên cứu viên cao cấp tại Viện Brookings, thẳng thắn nói với Bloomberg: "Đây không phải là giải quyết vấn đề gốc rễ — cắt giảm nợ, thu hẹp thâm hụt tài khóa — mà là cố gắng thao túng đường cong lợi suất."
John Velis, chiến lược gia vĩ mô tại BNY, cũng cho biết: "Xét đến chính sách chi tiêu và chiến tranh hiện tại, việc giảm bớt áp lực ở đầu dài sẽ rất khó khăn."
Hiệu quả của can thiệp đồng yên cũng còn đáng ngờ. Tỷ giá USD/JPY chạm mức cao 163,98 vào ngày 23 tháng 7, sau đó giảm xuống 159,43 vào ngày 17 tháng 8, nhưng theo báo cáo của CNBC, can thiệp đã không ngăn được sự suy yếu liên tục của đồng yên. Maurice Obstfeld của PIIE trực tiếp cho rằng can thiệp gần như không mang lại hiệu quả, và nói rằng "can thiệp ngoại hối không phải là bữa trưa miễn phí, thậm chí còn không phải là miếng bánh miễn phí."
Guy Miller, chiến lược gia trưởng tại Zurich Insurance, nói với Bloomberg: "Phương pháp này chỉ có tác dụng trong một thời gian. Khi Bộ Tài chính tuyên bố rõ ràng sẽ can thiệp liên tục, nó thực sự có thể tạo ra hiệu quả khá mạnh. Nhưng cuối cùng, nếu không giải quyết chính sách tài khóa hoang phí, điều này là không bền vững."
Giám đốc đầu tư của Onepoint Bfg, Peter Boockvar, thẳng thắn hơn: “Ông ấy đang đồng thời khai chiến với hai thị trường khổng lồ – trái phiếu kho bạc Mỹ và ngoại hối – đây là một trận chiến vô cùng khó khăn.”
Canh bạc uy tín
Logic của Bessent đã được ông trình bày rất rõ ràng trong chính phát ngôn của mình. Tháng trước, khi nói về việc chính quyền Trump nắm giữ cổ phần trong các công ty công nghệ và tài nguyên, ông nói: “Điều chúng tôi muốn làm là tạo ra tín hiệu thị trường.” Ông phát biểu trên Fox Business: “Về bản chất, là nói với nhà đầu tư rằng, được rồi, quả bóng hockey sẽ đi về đâu, hãy nhanh chóng trượt tới đó.”
Vấn đề nằm ở chỗ, năm 1992 bán khống đồng bảng Anh là tìm ra một điểm yếu mang tính thể chế và thuận thế tung đòn. Còn hiện tại, ông đang đối mặt với áp lực cấu trúc do thâm hụt ngân sách, kỳ vọng lạm phát và chính sách của Fed cùng tạo ra – những điều này không thể thay đổi căn bản bằng các hoạt động mua lại hay can thiệp tỷ giá.
Theo Bloomberg, Mark Sobel, người từng làm việc tại Bộ Tài chính gần 40 năm, cho rằng Bessent ít nhất là Bộ trưởng Tài chính quyết liệt nhất kể từ đầu thế kỷ này, nhưng ông đồng thời đánh giá việc can thiệp vào đồng yên là một hành động thiếu khôn ngoan, cho rằng động thái này né tránh sự hợp nhất tài khóa mà nước Mỹ thực sự cần.
Liên kết bài viết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan