Bessent ra tay cứu trái phiếu Mỹ, người thầy cũ công khai chỉ trích: Đây là một "sai lầm"
Tiêu đề gốc: 《"Thầy của Bessent" phản đối mạnh mẽ Bessent: Mua lại trái phiếu kho bạc là tiêu hao "tài sản tích lũy suốt hai thế kỷ" -- Uy tín trái phiếu kho bạc Mỹ》
Tác giả gốc: Long Nguyệt, Wall Street News
Nhà đầu tư tỷ phú Stanley Druckenmiller đã viết bài công khai chỉ trích người học trò cũ của mình, Bộ trưởng Tài chính Mỹ Bessent, về kế hoạch mở rộng chương trình mua lại trái phiếu kho bạc dài hạn, gọi đây là một "sai lầm". Ông cho rằng dữ liệu lạm phát, việc làm và thâm hụt hiện tại đều không ủng hộ việc đàn áp lợi suất, hành động này về bản chất là quản lý giá cả chứ không phải quản lý thanh khoản, chỉ làm trợ cấp cho sự trì hoãn tài khóa, tiêu hao uy tín trái phiếu kho bạc, và trong lịch sử, quản lý lợi suất chưa bao giờ có kết cục tốt đẹp. Cặp thầy trò từng gần như liên lạc hằng ngày, nay đối đầu trực diện trong quản lý thị trường trái phiếu kho bạc Mỹ.
Ngày 24 tháng 8, nhà đầu tư tỷ phú Stanley Druckenmiller đăng bài bình luận trên The Wall Street Journal với tựa đề "Hãy để thị trường trái phiếu lên tiếng" (Let the Bond Market Speak), công khai chỉ trích kế hoạch mở rộng mua lại trái phiếu kho bạc dài hạn của Bộ trưởng Tài chính Mỹ Bessent, thẳng thắn gọi đây là một "sai lầm".
Druckenmiller là người thầy của Bessent trong ngành quỹ phòng hộ thời kỳ đầu. Theo Bloomberg đưa tin, trong thời gian quản lý quỹ phòng hộ của riêng mình, Bessent gần như liên lạc với Druckenmiller hằng ngày. Cả hai đều từng được tôi luyện dưới trướng George Soros — chính Soros, nhân vật huyền thoại nổi tiếng với việc bán khống đồng bảng Anh, người từng đối đầu với các ngân hàng trung ương và chính phủ các nước.
"Chính phủ bảo vệ giá cả đi ngược lại các yếu tố cơ bản, cuối cùng luôn là kẻ thua cuộc," Druckenmiller viết trong bài.
Khi người thầy bắt đầu chỉ trích học trò, bài bình luận với ngôn từ mạnh mẽ này có thể là tiếng nói phản đối công khai có trọng lượng nhất cho đến nay nhắm vào nỗ lực của Bessent nhằm tác động đến lợi suất trái phiếu.
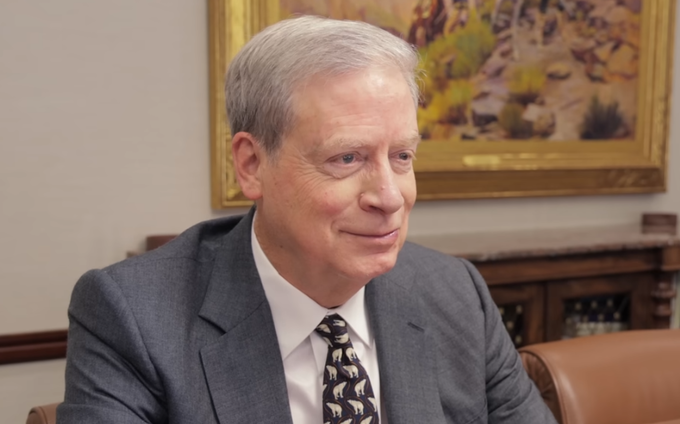
Ảnh chụp màn hình video Stanley Druckenmiller
Các yếu tố cơ bản không ủng hộ việc đàn áp lợi suất
Druckenmiller chỉ ra thêm rằng dữ liệu vĩ mô hiện tại hoàn toàn không ủng hộ logic đàn áp lợi suất kỳ hạn dài:
· Lạm phát ở mức 3%-4%, kể từ năm 2021 liên tục cao hơn mục tiêu của Fed
· Tỷ lệ thất nghiệp 4,1%, theo bất kỳ định nghĩa nào cũng là toàn dụng lao động
· Thâm hụt ngân sách gần 6% GDP — "Mỹ chưa từng ghi nhận con số này trong thời bình, ở trạng thái toàn dụng lao động"
· Nợ quốc gia vượt 40 nghìn tỷ USD trong cùng tuần Bộ Tài chính can thiệp
· Chi phí lãi ròng trong năm tài khóa này sẽ vượt 1,1 nghìn tỷ USD, lớn hơn ngân sách quốc phòng
Trong bối cảnh đó, lợi suất trái phiếu kỳ hạn 10 năm vẫn ở mức bằng hoặc thấp hơn tốc độ tăng trưởng danh nghĩa của nền kinh tế. Druckenmiller nói:
Điều này có nghĩa là một con nợ (Chính phủ liên bang) đang vận hành thâm hụt 6% trong điều kiện toàn dụng lao động, lạm phát trên mục tiêu, vẫn có chi phí tài trợ gần như tương đương tốc độ tăng trưởng kinh tế. Nhìn từ lịch sử, đây là điều kiện tài chính nới lỏng, chứ không phải thắt chặt.
Ông viết:
Thị trường trái phiếu không đóng vai trò 'cảnh sát trái phiếu' như một số người nói. Nó chỉ là một quả hồng mềm cuối cùng cũng bắt đầu lên tiếng, trong khi Bộ Tài chính vội vàng đè nó xuống.
"Mỗi điểm cơ bản bị đè nén nhân tạo là một khoản trợ cấp cho sự trì hoãn"
Logic cốt lõi của Druckenmiller: Lợi suất dài hạn là cơ chế ràng buộc kỷ luật tài khóa duy nhất còn lại của Mỹ.
Cả hai đảng trong thập kỷ qua đều mở rộng cam kết, phớt lờ các phép toán tài chính. Chỉ khi cái giá của sự bất hành động trở nên hữu hình và cấp bách — khi lãi suất thế chấp bắt đầu cắn rứt, khi các phiên đấu giá trái phiếu kho bạc xuất hiện đuôi thất bại, khi cái giá chính trị của việc lợi suất dài hạn tăng cuối cùng vượt qua cái giá chính trị của việc đụng đến chi tiêu — thì mới có hành động.
Ông chỉ thẳng hậu quả:
Mỗi điểm cơ bản đè nén lợi suất nhân tạo là một khoản trợ cấp cho sự trì hoãn. Đè nén lãi suất dài hạn sẽ tô hồng dự báo chi phí lãi vay, thu hẹp mức độ khẩn cấp bề ngoài, giúp người đương nhiệm trấn an cử tri rằng nợ nần là vấn đề của người khác.
Ông cũng chỉ ra rằng đợt mua lại quy mô mở rộng này diễn ra đúng vào giai đoạn nước rút cuối cùng của cuộc bầu cử giữa kỳ.
Ngay cả việc quản lý nợ chỉ trông có vẻ đi theo lịch trình chính trị cũng sẽ tiêu hao tài sản đã tích lũy suốt hai thế kỷ: uy tín của thị trường trái phiếu kho bạc Mỹ. Loại tài sản này không dễ dàng khôi phục giá trị.
Tiền lệ lịch sử: Kiểm soát lợi suất kết thúc ra sao
Druckenmiller viện dẫn lịch sử để cảnh báo về điểm cuối của con đường này:
Từ 1942 đến 1951, Cục Dự trữ Liên bang đã đè nén lợi suất trái phiếu dài hạn để tài trợ cho Thế chiến II. Trần lãi suất này vẫn được duy trì sau khi chiến tranh kết thúc, tài trợ thâm hụt bằng cách in tiền, cuối cùng dẫn đến lạm phát hai con số. Mãi đến khi Hiệp định Bộ Tài chính-Fed năm 1951 mới dỡ bỏ cơ chế này, và những năm sau đó, sự đè nén tài chính âm thầm đánh thuế một thế hệ người gửi tiết kiệm.
Các nhà hoạch định chính sách Hoa Kỳ vạch ra ranh giới giữa quản lý nợ và quản lý giá cả là có lý do. Can thiệp lần này bắt đầu làm tan biến ranh giới đó.
Ông cũng cảnh báo về lộ trình leo thang: ngay sau khi Bessent công bố, ông đã ám chỉ quy mô hoạt động có thể vượt quá 4 tỷ USD; khi thị trường trái phiếu không phản ứng, các quan chức cấp cao của Bộ Tài chính đã nói với các phóng viên rằng có thể sử dụng Tài khoản Tổng (TGA) của Bộ Tài chính để can thiệp.
Một khi thị trường tin rằng Bộ Tài chính đang bảo vệ một mức giá nào đó, mỗi lần lợi suất tăng sẽ trở thành một bài kiểm tra đối với quyết tâm của chính phủ, và quy mô hoạt động phải liên tục mở rộng để vượt qua những bài kiểm tra này.
Lời khuyên của ông: Để thị trường lên tiếng
Druckenmiller ở cuối bài viết đã đưa ra cách làm mà ông cho là đúng đắn:
· Đưa hoạt động mua lại về đúng mục đích ban đầu: quy mô nhỏ, định kỳ, quản lý thanh khoản tập trung vào trái phiếu không phải kỳ hạn hiện tại, công bố tại các cuộc họp tái cấp vốn hàng quý, tuyệt đối không tăng thêm đột xuất khi lợi suất tăng
· Trung thực kéo dài kỳ hạn nợ, chấp nhận định giá của thị trường — "Nếu trái phiếu kỳ hạn 30 năm phải ở mức 5,5% mới được hấp thụ, đó không phải là khủng hoảng, đó là một hóa đơn"
· Cách duy nhất thực sự hạ thấp lợi suất dài hạn: giải quyết thâm hụt cơ bản, thúc đẩy cải cách hệ thống an sinh xã hội
Kết luận của ông là:
Chính phủ bảo vệ giá cả để chống lại các yếu tố cơ bản sẽ luôn thua cuộc. Biến số duy nhất là họ đã tiêu bao nhiêu tiền trước khi chịu thua. Một kế hoạch củng cố tài khóa đáng tin cậy sẽ có tác động kéo lợi suất dài hạn mạnh hơn gấp 1000 lần so với quy mô của chương trình mua lại này.
Liên kết bài viết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan