Arthur Hayes: Tại sao rất lạc quan về ENA
Tiêu đề gốc: Yen-quake
Tác giả gốc: Arthur Hayes, đồng sáng lập BitMEX
Biên dịch gốc: Golem, Odaily 星球日报
Lời tòa soạn: Trong bài viết mới nhất "Yen-quake", Arthur Hayes cho rằng tỷ giá đồng yên Nhật so với đồng USD sắp tăng giá, và con đường khả thi nhất là chính phủ Nhật Bản sử dụng cơ chế FIMA, thế chấp trái phiếu chính phủ mà họ nắm giữ cho Cục Dự trữ Liên bang Mỹ (Fed) để thực hiện repo tài trợ, vay đồng USD, rồi dùng số USD đó để mua đồng yên. Arthur Hayes đồng thời cho biết điều này cũng sẽ khiến thanh khoản USD tăng vọt, từ đó đẩy giá các tài sản như Bitcoin, vàng vật chất lên cao, và ông cho rằng ở giai đoạn hiện tại, ngoài Bitcoin và Ethereum đang bị định giá thấp, thì trong vài tháng tới ENA cũng được kỳ vọng tăng 5-10 lần.
Arthur Hayes tiết lộ rằng "viên đạn" của ông hiện chưa bắn hết, điều phải chờ đợi bây giờ là Warsh triệu tập tiểu ban và sửa đổi quy tắc FIMA, mở đường cho Nhật Bản sử dụng cơ chế FIMA để thúc đẩy đồng yên tăng giá. Odaily 星球日报 biên dịch nội dung cốt lõi của toàn bài như sau, enjoy~
Trong thập kỷ qua, đồng yên liên tục suy yếu và thậm chí trở nên cực kỳ yếu ớt, thúc đẩy thị trường tài sản toàn cầu không ngừng đi lên. Nhưng giống như mọi điều tốt đẹp có lợi cho những người nắm giữ tài sản tài chính giàu có, cục diện này rốt cuộc cũng sẽ kết thúc. Đồng yên là đồng tiền bị định giá thấp nghiêm trọng nhất trên toàn cầu, và cũng là tâm điểm tranh luận giữa hai cường quốc Trung - Mỹ cũng như cử tri thông thường Nhật Bản. Để giải bài toán đồng yên này, có ba con đường, nhưng Bộ Tài chính Mỹ và các chính trị gia Nhật Bản chỉ ưa thích một trong số đó.
Tôi sẽ giải thích cơ chế vận hành của từng phương pháp thúc đẩy đồng yên tăng giá, và tóm tắt lý do vì sao phương pháp cuối cùng là lựa chọn ưu tiên. Sau đó, tôi sẽ thảo luận cách thực hiện phương pháp thứ ba này ở cấp độ chính trị. Cuối cùng, tôi sẽ trình bày chi tiết vì sao khi thanh khoản USD tăng vọt, Bitcoin và tiền mã hóa sẽ đón đợt tăng giá mạnh mẽ (tôi biết đây cũng là lý do các bạn đọc những "lời nhảm nhí của con người" này của tôi).
Ba phương án như sau:
1. Ngân hàng Trung ương Nhật Bản (BOJ) tăng lãi suất mạnh, từ đó loại bỏ chênh lệch lãi suất giữa USD và yên (ít nhất là ở khía cạnh lãi suất ngắn hạn);
2. Chính phủ vận động các tổ chức trong nước và tổ chức công (như Quỹ Đầu tư Hưu trí Chính phủ Nhật Bản GPIF) thay đổi chiến lược đầu tư, bán tài sản nước ngoài và mua tài sản trong nước;
3. 【Phương án ưu tiên】Bộ Tài chính Nhật Bản (MOF) thế chấp trái phiếu chính phủ Mỹ mà họ nắm giữ cho Fed thông qua repo để đổi lấy USD, sau đó bán USD trên thị trường ngoại hối và mua yên.
Trước khi đi sâu vào chi tiết, các "dân chơi coin" (degens) nên tự hỏi: tại sao lại bàn về việc đồng yên tăng giá vào lúc này? Trong vài thập kỷ qua, vô số người đã khẳng định đồng yên sắp tăng giá và chấm dứt giao dịch chênh lệch lãi suất toàn cầu. Hai tuần trước, các quan chức chính sách tiền tệ cấp cao của Mỹ và Nhật Bản đã thực hiện một cuộc thao túng tỷ giá chung, tất nhiên được chính thức gọi một cách uyển ngữ là "can thiệp". Hành vi tương tự, nếu do người thường làm, sẽ bị gọi là "thông đồng" và "âm mưu"; nhưng khi người thao túng trở thành quốc gia, cách gọi hoàn toàn khác.
Bộ trưởng Tài chính Mỹ Bessent tuyên bố ông muốn Cục Dự trữ Liên bang tăng hạn mức đối tác giao dịch của công cụ repo FIMA, để Bộ Tài chính Nhật Bản có thể sử dụng kho dự trữ tài sản khổng lồ của mình để bảo vệ tỷ giá đồng yên. Bộ Tài chính Nhật Bản cũng tuyên bố đang phối hợp với phía Mỹ, nỗ lực hạ thấp tỷ giá USD/JPY. Các nhà chức trách đã tuyên bố rõ ràng rằng họ sẽ thay đổi cục diện tiền tệ toàn cầu, do đó, chúng ta phải coi trọng điều này.
Ba phương án thúc đẩy đồng yên mạnh lên
Phương án một và phương án hai hoàn toàn không khả thi, vì các bên liên quan đều không thể chịu đựng được hậu quả chính trị và kinh tế từ việc đi chệch khỏi chính sách đã định từ thập niên 2010.
Phương án một: Ngân hàng Trung ương Nhật Bản tăng lãi suất
Giao dịch tiền tệ thường dựa trên chênh lệch lãi suất, và lợi suất của đồng USD cao hơn đồng yên 2,75%. Vay yên, đổi sang USD và mua trái phiếu kho bạc Mỹ sẽ mang lại lợi nhuận chênh lệch dương. Do đó, theo nguyên tắc không chênh lệch giá, tỷ giá USD/JPY phải tăng (tức đồng yên mất giá so với USD) để bù đắp chênh lệch lãi suất này. Để đồng yên tăng giá so với USD, cách trực tiếp nhất là Ngân hàng Trung ương Nhật Bản tăng lãi suất, đưa mức lãi suất của mình ngang bằng với các ngân hàng trung ương khác đã tăng lãi suất sau đại dịch COVID-19.
Để hiểu khó khăn mà Ngân hàng Trung ương Nhật Bản đối mặt khi tăng lãi suất, phải nhớ rằng: do hơn mười năm qua thực hiện chính sách kiểm soát đường cong lợi suất (YCC), tức in tiền mua trái phiếu để giới hạn lợi suất trái phiếu chính phủ Nhật Bản kỳ hạn 10 năm, Ngân hàng Trung ương Nhật Bản đã trở thành chủ sở hữu lớn nhất của những trái phiếu chính phủ Nhật Bản "rác" này.
Một khi lãi suất tăng, giá trái phiếu sẽ giảm; giá trái phiếu càng giảm, khoản lỗ chưa thực hiện của Ngân hàng Trung ương Nhật Bản càng lớn. Khác với nhà đầu tư thông thường, Ngân hàng Trung ương Nhật Bản có thể in tiền vô hạn nên có thể chịu đựng khoản lỗ yên không giới hạn, tuy nhiên, một khi Ngân hàng Trung ương Nhật Bản in tiền quy mô lớn khiến toàn cầu mất niềm tin vào đồng yên, từ đó không còn chấp nhận thanh toán bằng yên cho các giao dịch dầu mỏ, thực phẩm, dược phẩm, tình hình sẽ trở nên nguy cấp.
Mặc dù hiện tại chưa đến mức này, nhưng Ngân hàng Trung ương Nhật Bản phải đối mặt với viễn cảnh thảm khốc tiềm tàng này. Chính vì sợ nhìn thấy khoản lỗ trên bảng cân đối kế toán, Ngân hàng Trung ương Nhật Bản mới do dự, chỉ dám tăng lãi suất nhỏ, nhìn thị trường bán tháo trái phiếu chính phủ Nhật Bản dài hạn. Kết quả là, đồng yên vẫn mất giá, và lạm phát do nhập khẩu năng lượng gây ra đã tác động nghiêm trọng đến nền tảng xã hội Nhật Bản.
Các chính trị gia không muốn Ngân hàng Trung ương Nhật Bản tăng lãi suất, bởi vì họ phải phát hành trái phiếu chính phủ Nhật Bản để bù đắp thâm hụt tài chính. Nếu lợi suất tăng lên, chi phí trả nợ cũng sẽ tăng theo, điều này sẽ làm suy yếu khả năng của họ trong việc sử dụng các loại trợ cấp chính phủ khác nhau (thường là giảm thuế tiêu dùng) để "mua chuộc" người dân bình thường.
Nếu Ngân hàng Trung ương Nhật Bản nhanh chóng tăng lãi suất khiến đồng yên tăng giá, từ đó đẩy cao biến động tỷ giá USD/JPY, thì tất cả các nhà đầu tư sử dụng đồng yên để tài trợ mua cổ phiếu hoặc trái phiếu toàn cầu đều sẽ buộc phải đóng vị thế.
Còn nhớ tháng 7 năm 2024 chứ? Khi đó tỷ giá đồng yên chỉ trong vài ngày giao dịch đã tăng từ 160 lên 140. Tôi đã viết hai bài phân tích chuyên sâu về vấn đề này, nhưng tóm lại, tân Thống đốc Ngân hàng Trung ương Nhật Bản Ueda Kazuo bất ngờ tuyên bố tăng lãi suất và cam kết sẽ tiếp tục tăng lãi suất trong tương lai. Thị trường do đó rơi vào hoảng loạn, những nhà đầu cơ bán khống đồng yên và mua các tài sản tài chính khác đồng loạt đóng vị thế. Khi đó có tin đồn rằng một số PM của các quỹ đầu cơ đã buộc phải rời chức, giống như Kenny G đã kết thúc sự nghiệp của thần cổ phiếu AI Leopold.
Khi đó tỷ giá đồng yên chạm mức 140, chỉ số Nasdaq 100 và chỉ số Nikkei đều giảm hơn 10%. Ngân hàng Trung ương Nhật Bản rơi vào hoảng loạn và vào ngày 12 tháng 8 đã tuyên bố rằng khi đánh giá lộ trình tăng lãi suất trong tương lai sẽ xem xét "tình hình thị trường", điều này thực tế có nghĩa là việc tăng lãi suất trong tương lai đã bị gác lại. Ngay khi tin tức được công bố, đồng yên suy yếu, thị trường chứng khoán chạm đáy và phục hồi, khôi phục đà tăng một mạch.
So với ngân hàng trung ương các nước khác, Ngân hàng Trung ương Nhật Bản có bước tiến quá nhanh trong quá trình bình thường hóa lãi suất, do đó không thể chịu đựng được áp lực thị trường dữ dội do đó gây ra.
Phương án hai: "Japan Inc." bán tài sản nước ngoài để hồi hương đồng yên
Tôi định nghĩa "Japan Inc." là các doanh nghiệp và khu vực công nắm giữ tài sản tài chính.
Albert J. Alletzhauser trong cuốn sách "Đế chế Nomura: Bên trong triều đại tài chính huyền thoại Nhật Bản" đã kể một giai thoại thú vị: sau khi thị trường chứng khoán sụp đổ năm 1987, Bộ Tài chính Nhật Bản đã chỉ thị cho Nomura Securities mua cổ phiếu Mỹ để hỗ trợ thị trường. Là một doanh nghiệp tư nhân, Nomura vốn không có nghĩa vụ tuân theo chỉ thị này, nhưng Nhật Bản là một xã hội coi trọng sự tuân thủ và hành động tập thể, Nomura cuối cùng vẫn thực hiện.
Nhiều khi, mục tiêu cao nhất của doanh nghiệp không phải là lợi nhuận cho cổ đông, mà là đạt được việc làm đầy đủ và duy trì "danh dự quốc gia" (bất kể định nghĩa của nó là gì). Nếu chính phủ đề nghị các doanh nghiệp tư nhân và cá nhân bán tài sản nước ngoài (chủ yếu là cổ phiếu Mỹ và trái phiếu Mỹ), bán USD đổi lại JPY và chuyển vốn về trong nước, thì "Japan Inc." sẽ tuân theo thực hiện.
Chỉ số có thể giải phóng tín hiệu "dòng vốn Nhật Bản hồi hương" mạnh mẽ nhất không gì khác chính là động thái của quỹ hưu trí lớn nhất Nhật Bản - Quỹ Đầu tư Hưu trí Chính phủ Nhật Bản (GPIF). GPIF được quản lý bởi một ủy ban quan liêu, với các thành viên được bổ nhiệm bởi các bộ ngành chính phủ.
Năm 2014, để phối hợp với chính sách in tiền quy mô lớn dưới "Abenomics", Thủ tướng đương nhiệm khi đó đã dành nhiều năm nỗ lực để thay đổi người đứng đầu GPIF, thúc đẩy họ bỏ phiếu quyết định tăng tỷ trọng phân bổ cổ phiếu và trái phiếu nước ngoài trong danh mục đầu tư. Điều này cực kỳ quan trọng, vì quy mô danh mục đầu tư mà GPIF quản lý lên tới 1 nghìn tỷ đến 2 nghìn tỷ USD. Tháng 10 năm 2014, khi chiến lược đầu tư của họ thay đổi, một làn sóng không thể cản nổi đã được khởi động, họ bắt đầu bán tháo đồng yên để đổi lấy đồng USD, và mua vào cổ phiếu cùng trái phiếu Mỹ.
Động thái này đã tạo ra một kẻ bán tháo đồng yên mang tính cấu trúc, khiến các nhà đầu cơ cảm thấy yên tâm, họ có thể tận dụng đồng yên giá rẻ để tài trợ cho các loại tài sản tài chính khác nhau, mà không cần lo lắng đồng yên sẽ tăng giá khi gia hạn khoản vay hoặc hoàn trả.
Lý do tôi đề cập đến GPIF là vì người đứng đầu Bộ Tài chính Nhật Bản, ông Katayama, gần đây đã tuyên bố rằng theo quan điểm của ông, đã đến lúc điều chỉnh chiến lược đầu tư của GPIF, nghiêng về chứng khoán trong nước hơn là chứng khoán nước ngoài. Tuy nhiên, các quan chức quan liêu bên trong GPIF không đồng tình, và công khai tuyên bố sẽ kiên trì đặt lợi ích tốt nhất của người được bảo hiểm lên hàng đầu. Rõ ràng, vì họ là những người ủng hộ "Abenomics", họ tuyệt đối sẽ không ủng hộ việc chuyển trọng tâm đầu tư sang chứng khoán bản địa Nhật Bản.
Giống như cách Abe nắm quyền kiểm soát cục diện thông qua sắp xếp nhân sự từ năm 2012 đến 2014, Thủ tướng Takaichi cũng phải áp dụng thủ đoạn tương tự. Đối với chúng ta - những nhà đầu tư, tín hiệu đã vô cùng rõ ràng: chiến lược đầu tư của GPIF cuối cùng sẽ thay đổi, buộc họ phải bán tháo chứng khoán nước ngoài trị giá hàng trăm tỷ USD, và dòng vốn hồi hương sẽ đẩy tỷ giá đồng yên lên cao.
Quá trình này tuy cần nhiều năm mới hoàn thành, nhưng đủ khiến Bessent lo lắng, vì điều này có nghĩa là một trong những chủ sở hữu chứng khoán Mỹ lớn nhất - "Japan Inc." sẽ chuyển từ vị thế bên mua sang vị thế bên bán. Điều này sẽ phá hủy thị trường cổ phiếu và trái phiếu chính phủ mà "Bệ hạ nước Mỹ" dựa vào để duy trì đế chế chi tiêu hoang phí của mình. Tuy nhiên, chính vì "Bệ hạ nước Mỹ" cung cấp bảo đảm cho an ninh quốc gia của Nhật Bản, nên "Japan Inc." thực tế cũng không thể bán tháo tài sản Mỹ mà họ nắm giữ.
Những điều nêu trên không phải là thông tin gì mới mẻ. Mọi người đều cho rằng tỷ giá đồng yên đang ở mức thấp, cả Mỹ và Nhật đều mong muốn USD tăng giá so với JPY. Nhưng nếu tỷ giá USD/JPY giảm từ 160 xuống 90 (giá trị hợp lý theo ngang giá sức mua), thì cả hai bên đều không thể chịu đựng được tổn thất do điều đó gây ra.
Và ngay từ khoảnh khắc Trump đưa người bạn thân của mình, "con chồn" Warsh (ngoại hình đúng là giống một con chồn, và cách hành xử cũng xảo quyệt, nham hiểm không kém) lên làm Chủ tịch Fed, phương án thứ ba đã được phép khởi động.
"Thỏa thuận Bộ Tài chính - Fed" năm 2026 vẫn còn hiệu lực vững chắc; ngoài việc sử dụng công cụ reverse repo và lãi suất chính sách thấp hơn tốc độ tăng trưởng danh nghĩa để trực tiếp tài trợ cho trái phiếu ngắn hạn do Bessent phát hành, Warsh còn có quyền thực hiện "Phương án ba", qua đó điều chỉnh tỷ giá USD/JPY một lần và mãi mãi về mức cần thiết để tái cân bằng hệ thống kinh tế toàn cầu.
Phương án ba: Cho Mỹ vay
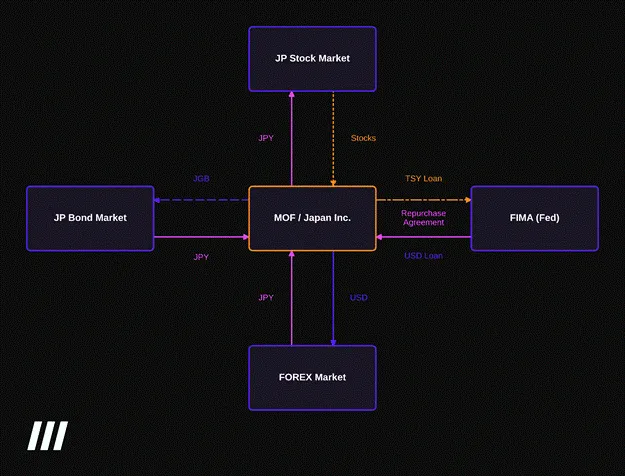
Bessent đã nói rất rõ ràng: Bộ Tài chính Nhật Bản và các công ty Nhật Bản không nên huy động vốn cần thiết để hỗ trợ đồng yên bằng cách bán chứng khoán Mỹ, mà nên sử dụng cơ chế FIMA, thế chấp trái phiếu chính phủ đang nắm giữ cho Fed để repo tài trợ, vay USD, rồi dùng số USD đó mua yên. Kế hoạch của ông có một lỗ hổng nhỏ, tôi sẽ nói sau, nhưng sơ đồ "ô vuông và mũi tên" ở trên thể hiện chính xác quy trình này. Hãy cùng điểm lại quy trình một lần nữa:
1. Bộ Tài chính Nhật Bản mua trái phiếu chính phủ, và nhận khoản vay USD từ cơ chế FIMA của Fed;
2. Bộ Tài chính Nhật Bản bán USD, mua yên trên thị trường ngoại hối toàn cầu;
3. Bộ Tài chính Nhật Bản tái đầu tư số yên này trong nước, mua trái phiếu chính phủ và cổ phiếu Nhật Bản.
Tác động chính của chính sách này bao gồm:
· Fed cung cấp vốn USD thông qua in tiền, quy mô bảng cân đối kế toán sẽ mở rộng song song với số dư FIMA repo chưa thanh toán tăng lên;
· Tỷ giá USD/JPY giảm, nghĩa là yên tăng giá;
· Do yên được dùng để mua trái phiếu Nhật Bản, lợi suất trái phiếu Nhật Bản giảm;
· Do yên được dùng để mua cổ phiếu, thị trường chứng khoán Nhật Bản tăng.
Vậy ai mới là "kẻ chịu thiệt"?
1. Người nộp thuế Mỹ: Nhật Bản nợ người nộp thuế Mỹ một khoản tiền, vì lý do chính trị, khoản tiền này sẽ không bao giờ được trả. Vì đây thuần túy là hành vi in tiền, nó sẽ gây ra lạm phát ở cấp độ tài sản tài chính và hàng hóa vật chất. Mỹ không thể vì đòi khoản vay này mà sử dụng các căn cứ tiền phương ở khu vực châu Á - Thái Bình Dương để đối phó với Trung Quốc và Nga.
2. Bất kỳ ai đang bán khống yên: Một khi xu hướng rõ ràng, họ phải lập tức đóng vị thế. Đây không phải vấn đề lớn, vì độ biến động tỷ giá USD/JPY sẽ giảm, cho phép giao dịch carry trade yên được đóng vị thế một cách có trật tự trong nhiều năm.
Tại sao phương án ba vẫn chưa được thực hiện?
Tình trạng hiện tại là cơ chế FIMA có mức trần 60 tỷ USD đối với dư nợ cho mỗi đối tác giao dịch. Trong chiến dịch can thiệp tỷ giá USD/JPY gần đây nhất, Bộ Tài chính Mỹ và Bộ Tài chính Nhật Bản đã bỏ ra hơn 100 tỷ USD nhưng chỉ đẩy đồng yên tăng giá 5%, và hiệu ứng tăng giá này chỉ kéo dài được vài phiên giao dịch. Để tận dụng cơ chế FIMA, phải loại bỏ hoàn toàn mức trần này và mở rộng phạm vi đối tác giao dịch đủ điều kiện, bao gồm các doanh nghiệp lớn của Nhật Bản và các tổ chức đầu tư bán công như GPIF.
Ai đang quản lý cơ chế FIMA? Trong thời kỳ đại dịch COVID-19, Ủy ban Thị trường Mở Liên bang (FOMC) đã phân quyền điều chỉnh cách vận hành cơ chế FIMA cho Tiểu ban Ngoại tệ. Các thành viên bỏ phiếu của tiểu ban này bao gồm Warsh (Chủ tịch FOMC), Williams (Phó Chủ tịch FOMC kiêm Chủ tịch Fed New York) và Jefferson (Phó Chủ tịch Hội đồng Thống đốc Fed). Tiểu ban họp bất cứ lúc nào khi thấy cần thiết, không công bố biên bản cuộc họp cũng không công bố hồ sơ bỏ phiếu, bên ngoài chỉ có thể biết được kết quả quyết định.
Vậy tiểu ban này có nghe theo Bessent không? Câu trả lời là tuyệt đối có.
Trump và Warsh thường xuyên liên lạc với nhau, và vì Bessent đã trình bày rõ ràng cách điều chỉnh tỷ giá USD/JPY để tái định hình cân bằng kinh tế toàn cầu, Trump rõ ràng hoàn toàn ủng hộ điều này. Do đó, Trump và Bessent sẽ truyền chỉ thị cho Warsh. Warsh trước đây đã chứng minh mình là một "con hổ giấy" xảo quyệt và khoác lác. Dưới sự quản lý của Fed New York do Williams đứng đầu, bảng cân đối kế toán của Fed vẫn tiếp tục mở rộng thông qua RMP.
Warsh từng tuyên bố rằng ông sẽ lắng nghe ý kiến thị trường khi hoạch định chính sách, và thị trường rõ ràng đang yêu cầu tăng lãi suất, vì lợi suất trái phiếu kỳ hạn hai năm đã cao hơn lãi suất quỹ liên bang hiệu dụng hơn 0,5%, nhưng Warsh lại từ chối tăng lãi suất tại cuộc họp tháng 7. Thay vì ngay lập tức tiến hành cải cách triệt để và mạnh mẽ cách vận hành của Fed, Warsh đã thành lập năm tổ công tác đặc biệt để nghiên cứu Fed nên thay đổi như thế nào và vì sao. E rằng trước khi các tổ công tác này đưa ra bất kỳ đề xuất nào, "Godot" đã xuất hiện từ lâu rồi.
(Odaily chú thích: điển tích từ vở kịch "Chờ đợi Godot", Arthur Hayes đang châm biếm hiệu quả của năm tổ công tác——).
Do đó, Warsh trong thời gian ngắn đã chứng minh rằng ông chẳng qua chỉ là một chính trị gia đảng phái khác chỉ biết tuân lệnh, chỉ làm theo yêu cầu của ông chủ. Điều này giống như người tiền nhiệm của ông, kẻ "mềm yếu" Powell chỉ biết răm rắp nghe theo và không có chút xương sống, cùng với Yellen "bà già lùn trong vườn" trước đó nữa (bà ta sau khi thăng chức lên Bộ trưởng Tài chính thì lại biến thành một "cô gái hư").
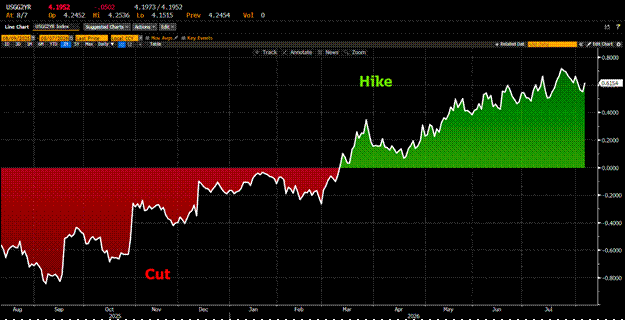
Chênh lệch giữa lợi suất trái phiếu kho bạc kỳ hạn hai năm và lãi suất quỹ liên bang hiệu dụng
Tôi không biết khi nào Warsh sẽ triệu tập tiểu ban để công bố điều chỉnh cơ chế FIMA, qua đó cho phép in tiền không giới hạn nhằm thao túng tỷ giá USD/JPY đi xuống, nhưng tôi chắc chắn điều đó sẽ xảy ra. Trên thực tế, tôi đặt cược rằng điều này chắc chắn sẽ xảy ra, và đang liên tục gia tăng mức độ tiếp xúc với những tài sản phản ánh tác động của việc bảng cân đối kế toán Fed mở rộng quy mô lớn trở lại. Những tài sản này bao gồm Bitcoin, vàng vật chất và cổ phiếu các công ty khai thác vàng.
Việc triển khai phương án thứ ba sẽ đẩy giá Bitcoin lên cao
Fed càng in nhiều tiền, giá Bitcoin càng cao. Vậy liệu chiêu trò FIMA này có đủ để trở thành một "máy bơm" khổng lồ, với lượng vốn khổng lồ trị giá hàng nghìn tỷ USD được bơm vào, từ đó đẩy giá tài sản mà chúng ta nắm giữ lên cao không?
Hiện tại, chúng ta chỉ tập trung vào lượng trái phiếu kho bạc nắm giữ, vì trái phiếu kho bạc là tài sản duy nhất đủ điều kiện làm tài sản thế chấp cho FIMA. Tình hình có thể thay đổi trong tương lai, nhưng trước tiên hãy tập trung vào những tài sản mà công cụ này hiện cho phép sử dụng. Hai thực thể nắm giữ trái phiếu kho bạc với quy mô lớn nhất là chính phủ Nhật Bản và GPIF. Chính phủ Nhật Bản nắm giữ 1,143 nghìn tỷ USD trái phiếu kho bạc Mỹ, GPIF nắm giữ 230 tỷ USD, tổng cộng là 1,373 nghìn tỷ USD.
Đây là một con số khá đáng kể. Để dễ hình dung quy mô này, chúng ta có thể tham khảo tình hình trong đại dịch COVID-19, khi Fed đã in khoảng 4 nghìn tỷ USD, có thể thấy rõ qua việc bảng cân đối kế toán của họ mở rộng trong giai đoạn từ năm 2020 đến cuối năm 2021.
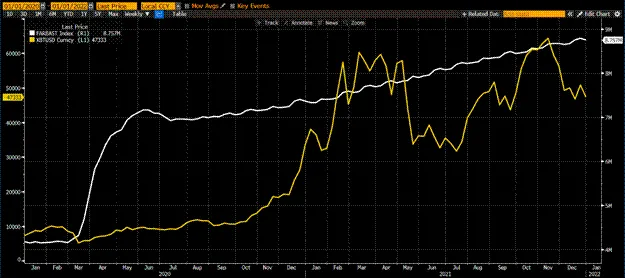
Giữa sự tăng trưởng quy mô bảng cân đối kế toán của Fed (đường màu trắng) và sự tăng vọt của giá Bitcoin (đường màu vàng) tồn tại mối tương quan rất rõ ràng. Trong các bài viết trước, tôi đã suy đoán rằng việc xây dựng trong lĩnh vực AI đang bước vào giai đoạn lãng phí vốn. Luận điểm này rất quan trọng, vì chính quyền Trump hy vọng phần thanh khoản này sẽ được dùng để thúc đẩy chi tiêu vốn cho AI trong nước Mỹ, chứ không phải để đẩy giá tiền mã hóa lên cao.
Nhưng tôi cho rằng, việc cấp tín dụng vào thời điểm này cho những công ty AI không thể đạt được lợi nhuận vốn dương (dù là những nhà cung cấp dịch vụ đám mây siêu quy mô đã đầu tư khổng lồ nhưng không thể thực sự sinh lời, hay những phòng thí nghiệm AI của Mỹ không thể sinh lời theo "giá Token của thị trường Trung Quốc") về bản chất đều là lãng phí; và việc giá Bitcoin tăng lên chính xác phản ánh cách sử dụng vốn phi sản xuất này.
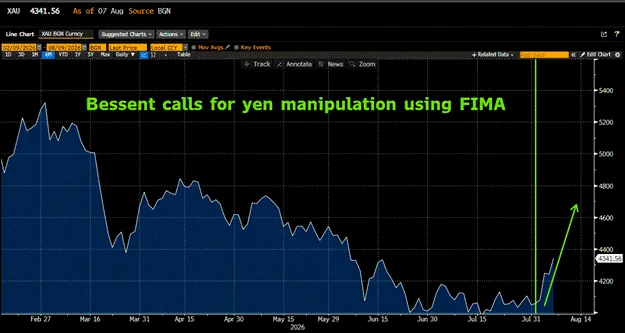
Gần đây giá vàng đã phục hồi mạnh mẽ từ mức thấp tạm thời, điều này gửi đến chúng ta một tín hiệu: thị trường thà dẫn dòng tiền pháp định USD sắp tới vào các tài sản tài chính tiền tệ, còn hơn là đưa tiền cho cỗ máy "đốt tiền" OpenAI của Altman, hay những trung tâm dữ liệu vũ trụ viển vông của Musk.
Bữa tiệc altcoin sắp đến, lạc quan với ENA đạt lợi nhuận gấp 5 lần
Tôi biết các bạn đều muốn biết cụ thể chúng tôi đang làm gì tại Maelstrom, nhưng để xây dựng niềm tin đầu tư, trước tiên phải hiểu bối cảnh vĩ mô.
Như tôi đã nói ở trên, khi Bessent phát biểu, tôi sẽ chăm chú lắng nghe. Nếu phải nói ông ấy có tuyệt kỹ gì, thì đó chính là thao túng tiền tệ. Chỉ cần Google lý lịch huy hoàng khi làm việc cùng Soros của ông ấy, bạn sẽ hiểu. Thực hiện những "chiêu trò" trong thủ đoạn tiền tệ này, không cần sự phê duyệt của các chính trị gia được bầu cử, cũng không cần những người sắp hết nhiệm kỳ, đối mặt với phiên điều trần xác nhận công khai tại Thượng viện gật đầu. Chỉ cần triệu tập "Tiểu ban Ngoại hối" thường ngày buồn ngủ đó sửa đổi một chút luật chơi, là có thể gây ra cơn bùng nổ in tiền USD.
Khi tôi thấy tin tức về việc Bessent kêu gọi cải cách cơ chế FIMA, tôi ngay lập tức có một trực giác tăng giá.Mọi nhà phân tích vĩ mô mà tôi theo dõi đều cho rằng, điều này báo hiệu một bước ngoặt lớn trong xu hướng tỷ giá USD/JPY. Bạn phải bố trí trước, vì lần này họ làm thật.
In tiền là quyết định chính trị được đưa ra để giải quyết thực tế kinh tế không bền vững. Chính trị luôn phức tạp, nhưng trong tình huống hiện tại, ý định của chính quyền Trump rất rõ ràng: mong bạn đăng nhập tài khoản môi giới, mua tài sản tài chính. Chính vì vậy, Bessent mới phát tín hiệu rõ ràng đến tất cả những ai chịu lắng nghe, chỉ ra tiền in ra sẽ bắt đầu lan tỏa từ đâu. Tôi đang lắng nghe, và sẽ thực hiện "nghĩa vụ" của mình — Buy in.
Chúng tôi đã nắm giữ lượng lớn Bitcoin, vậy câu hỏi tiếp theo là ai sẽ thể hiện tốt hơn?
Đây tuy không phải bài viết khuyến nghị cổ phiếu AI, nhưng nếu bạn hứng thú với thứ đó, thì cứ thoải mái bắt đáy. "Đáy Leopold" đã cung cấp cho bạn thời điểm vào tuyệt vời cho các tài sản liên quan đến AI.Nói về tiền mã hóa, cổ phiếu tiềm năng vốn hóa lớn chưa bùng nổ chính là ETH, nó là đồng coin chủ chốt duy nhất chưa phá đỉnh lịch sử trong đợt thị trường 2025; ngoài ra, Ethereum sẽ trở thành lớp bảo mật cho tài sản RWA.
Tiếp theo xin giới thiệu một altcoin đang ở đáy, nhưng được kỳ vọng dễ dàng đạt mức tăng 5 đến 10 lần — Ethena (ENA).
Một vấn đề của Ethena là thiếu cơ chế mua lại, tuy nhiên, xét đến việc nó vẫn là stablecoin USD đứng thứ sáu về lưu hành, có thể bỏ qua điểm này. Vấn đề của ENA nằm ở chỗ, do giá token giảm khiến lợi suất chênh lệch cơ sở Bitcoin biến mất, lợi suất khi nắm giữ USDe gần như chỉ cao hơn trái phiếu kho bạc Mỹ một chút. Để nắm giữ USDe staking mà phải chịu rủi ro đối tác từ sàn giao dịch tập trung và rủi ro hợp đồng thông minh, điều này hoàn toàn không đáng.
Chính vì vậy, nguồn cung lưu hành của nó đã giảm 75% so với đỉnh, giá token ENA cũng mất hơn 90%. Nhưng ngay cả khi thanh khoản USD chỉ tăng nhẹ trong tương lai, cũng có thể đẩy giá Bitcoin lên, từ đó đẩy lợi suất chênh lệch cơ sở tăng, và dẫn đến dòng vốn lớn chảy vào USDe. ENA thoát khỏi tình trạng ảm đạm không cần quá nhiều điều kiện, vì vậy, trong vài tháng tới, nó có thể là một lựa chọn «đầu cơ» đáng cân nhắc để nhanh chóng tăng gấp 5 lần.
Hiện tại tôi vẫn chưa bắn hết đạn, chúng ta phải chờ Warsh triệu tập tiểu ban và sửa đổi quy tắc FIMA, hãy theo dõi sát sao, chuyện này có thể bất ngờ xảy ra khi không ai để ý. Tuy nhiên, vàng và tỷ giá USD/JPY lẽ ra sẽ bắt đầu biến động trước khi chính sách được công bố, dù sao, những tay to có quan hệ thân thiết với chính quyền Trump rất có thể sẽ tranh thủ bố trí trước khi tin tức được công bố. Tình huống này đã xảy ra nhiều lần ở các loại tài sản khác, thị trường vàng và ngoại hối cũng không ngoại lệ.
Tóm lại, những ngày tháng của đồng yên «rẻ» sắp kết thúc.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia