Mỹ-Nhật hợp tác hiếm hoi trong gần 30 năm, chấm dứt kỷ nguyên carry trade đồng yên

Tóm tắt
· Sau khi Mỹ và Nhật xác nhận phối hợp mua đồng yên, tỷ giá USD/JPY từ mức cao gần 164 tuần trước đã giảm xuống quanh 155, khiến giới đầu cơ bán khống yên buộc phải đánh giá lại rủi ro can thiệp.
· Ảnh của Reuters cho thấy sổ tay của Bessent ghi kế hoạch mua 5-10 tỷ USD yên; quy mô này chưa được xác nhận chính thức, nhưng phía Mỹ đã tuyên bố không loại trừ khả năng tham gia lần nữa.
· Can thiệp phối hợp có thể kích hoạt việc đóng vị thế arbitrage, nhưng không thể xóa bỏ chênh lệch lãi suất Mỹ-Nhật, việc yên có tiếp tục tăng giá hay không vẫn phụ thuộc vào việc Ngân hàng Nhật Bản tăng lãi suất và diễn biến lợi suất trái phiếu Mỹ.
· Nhật Bản có thể sử dụng tài sản USD để hỗ trợ can thiệp, nhưng công cụ mua lại FIMA có thể giảm nhu cầu bán trực tiếp trái phiếu Mỹ, áp lực lên trái phiếu Mỹ không phải là kết quả cơ học.
Tín hiệu can thiệp phối hợp Mỹ-Nhật vào đồng yên đã nhanh chóng lan tỏa quanh ngày 3 tháng 8.
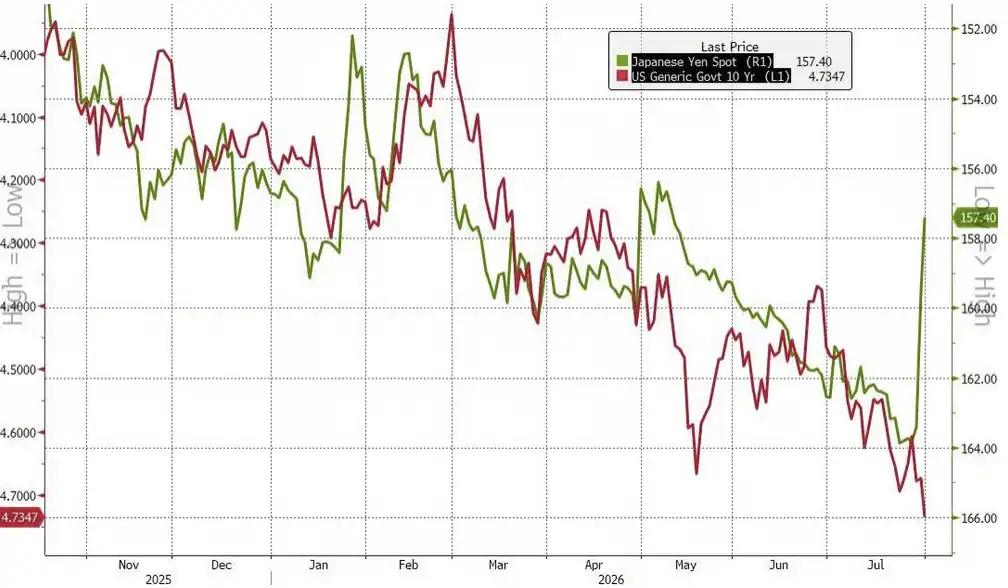
Bộ trưởng Tài chính Nhật Bản Katayama Sadatoki xác nhận, Bộ Tài chính Nhật Bản đã phối hợp với Bộ Tài chính Mỹ để mua đồng yên. Tổng thống Mỹ Donald Trump và Bộ trưởng Tài chính Scott Bessent cũng lần lượt xác nhận phía Mỹ tham gia, đồng thời tuyên bố không loại trừ khả năng thực hiện hành động phối hợp lần nữa. Sau khi tuyên bố chính thức được đưa ra, tỷ giá USD/JPY từ mức cao gần 164 - đỉnh 40 năm của tuần trước - đã nhanh chóng giảm xuống quanh 155,20; tỷ giá sáng sớm ngày 3 tháng 8 theo ghi nhận của AP là khoảng 156,34.
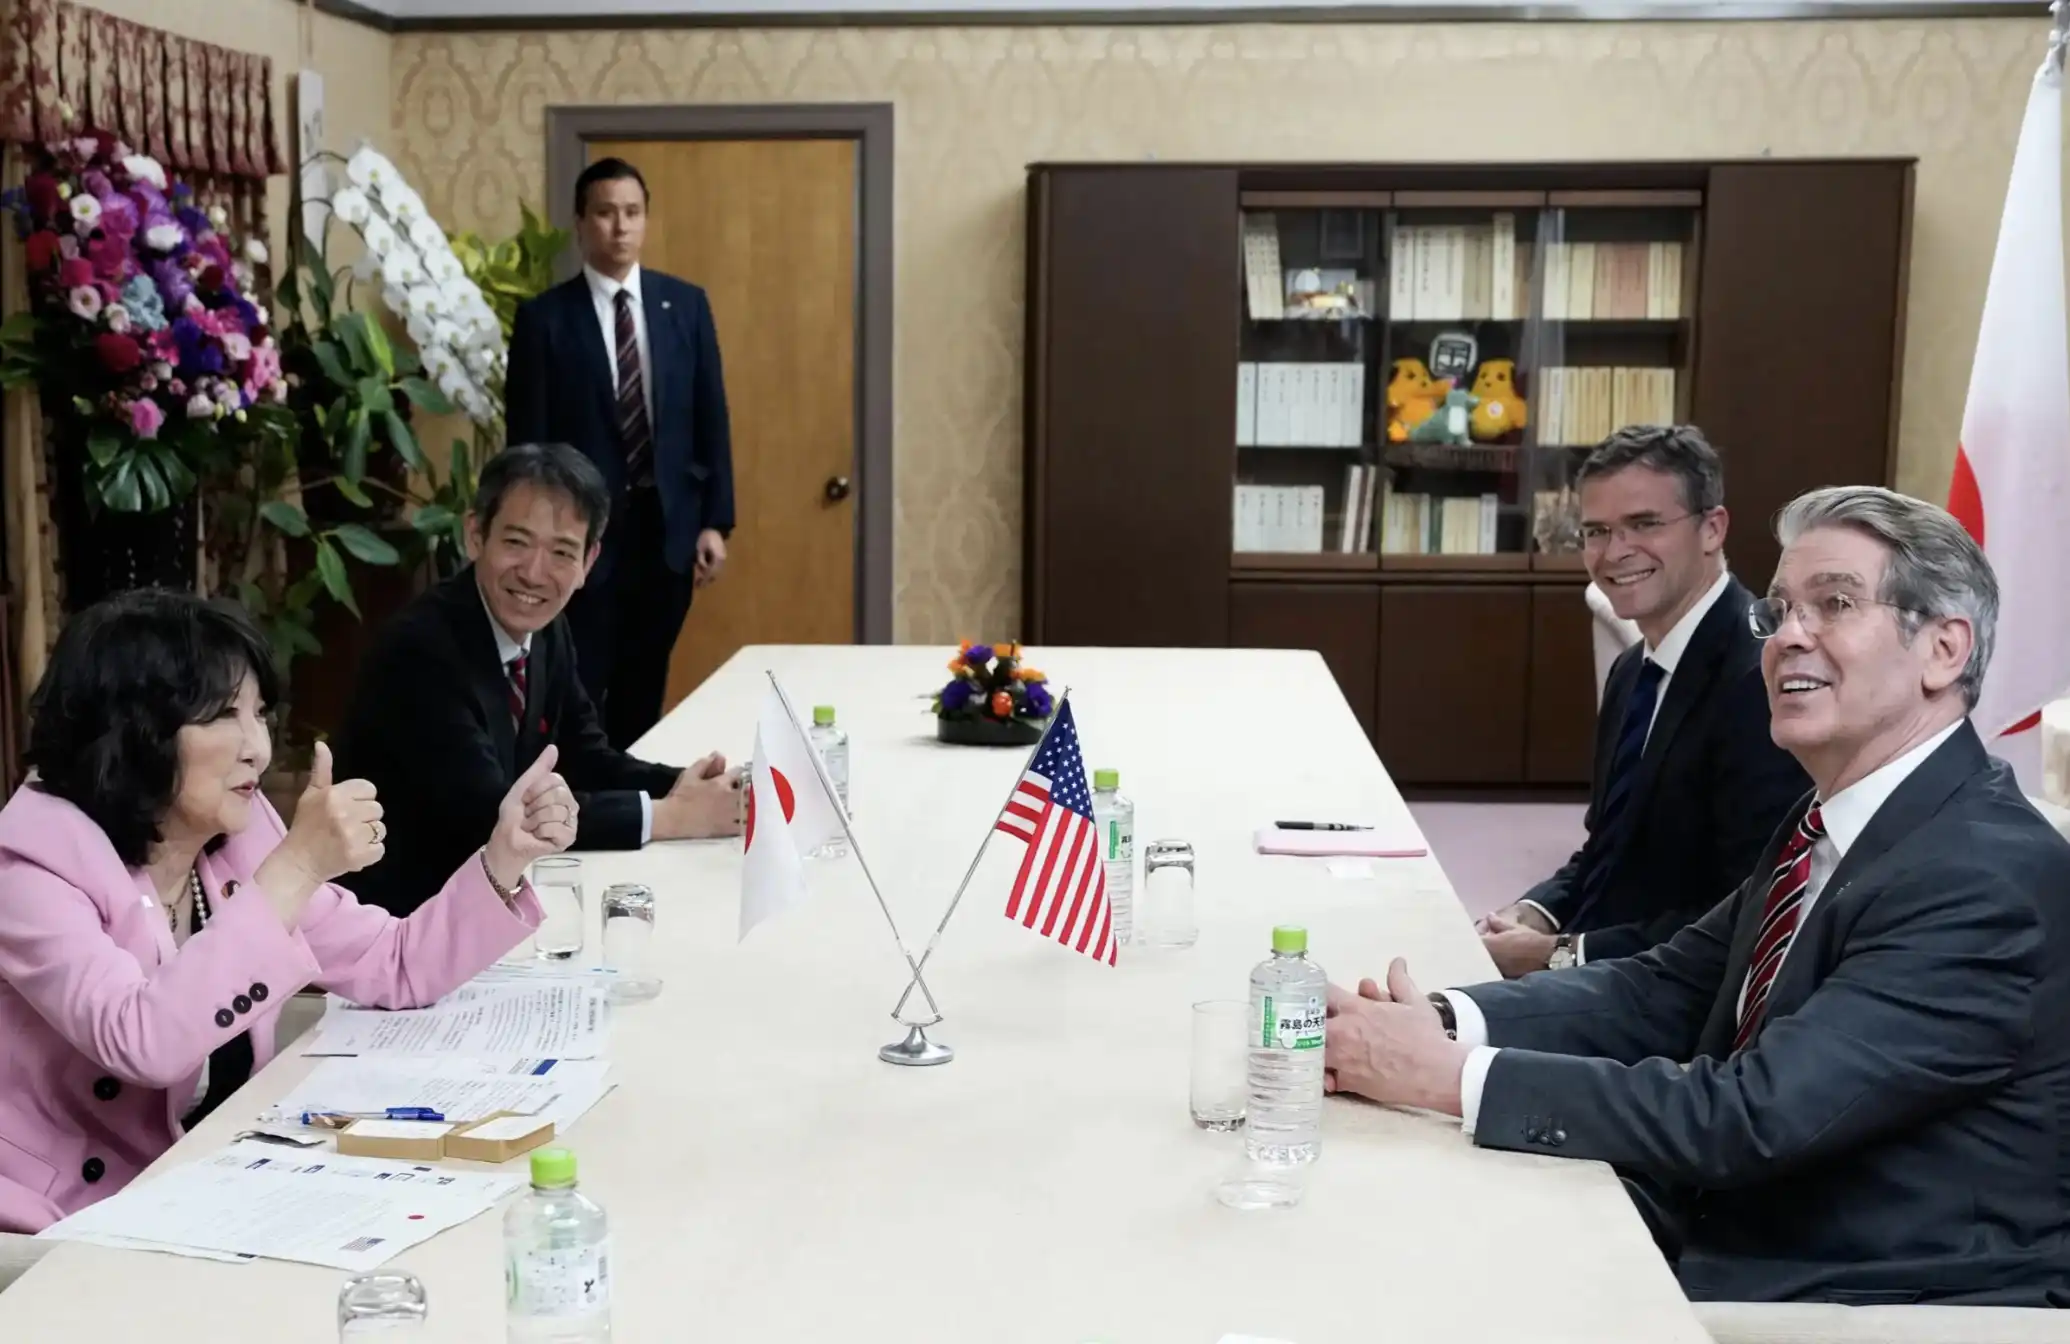
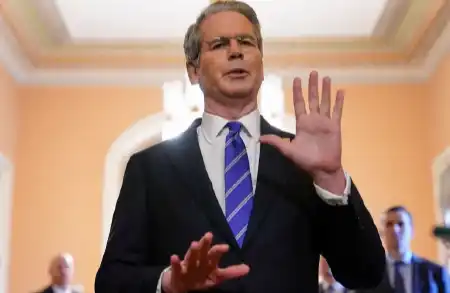
Cuộc gặp giữa Bộ trưởng Tài chính Mỹ và Nhật
Thay đổi quan trọng nhất trong đợt biến động này không chỉ là Nhật Bản bán USD và mua yên lần nữa, mà là Mỹ đã đi từ ủng hộ bằng lời nói sang phối hợp thực tế.
Đối với các nhà giao dịch đặt cược dài hạn vào việc đồng yên mất giá, logic ban đầu chưa hoàn toàn vô hiệu: lãi suất Mỹ vẫn cao hơn rõ rệt so với Nhật Bản, nắm giữ tài sản USD vẫn có thể kiếm được chênh lệch lãi suất. Nhưng cấu trúc rủi ro của giao dịch này đã thay đổi. Trước đây, thị trường chủ yếu đánh giá quy mô và thời gian can thiệp đơn phương của Nhật Bản; giờ đây, còn phải tính đến khả năng Mỹ tham gia, việc lặp lại thao tác của cả hai bên, và khả năng chính quyền hình thành phòng tuyến chính sách tại các mức giá cụ thể.
Can thiệp phối hợp Mỹ-Nhật được triển khai, đồng yên phục hồi nhanh chóng
Tỷ giá USD/JPY giảm nhanh từ 164
Tốc độ phục hồi của đồng yên chính là bằng chứng trực tiếp nhất cho thấy can thiệp phối hợp đã tác động đến kỳ vọng thị trường.
Cuối tháng 7, tỷ giá USD/JPY từng tiến sát 164, đồng yên rơi xuống mức thấp nhất trong khoảng 40 năm. Đồng yên yếu có thể làm tăng lợi nhuận nước ngoài tính bằng yên của các doanh nghiệp xuất khẩu Nhật Bản, nhưng cũng đẩy cao chi phí nhập khẩu năng lượng, thực phẩm và nguyên liệu thô, gây thêm áp lực lên chi phí sinh hoạt của hộ gia đình và hoạt động kinh doanh của doanh nghiệp. Khi tỷ giá liên tục phá vỡ các mức 150 và 160 - vốn được coi là vùng nhạy cảm trước đây - khả năng chấp nhận chính trị của chính phủ Nhật Bản đối với việc đồng yên mất giá đã giảm rõ rệt.
Trước đây, Nhật Bản từng đơn phương can thiệp mua yen, nhưng tỷ giá thường chỉ phục hồi trong ngắn hạn. Kịch bản quen thuộc của thị trường là: Bộ Tài chính ra tay, phe bán khống tạm thời đóng vị thế, sau đó chênh lệch lãi suất Mỹ - Nhật lại kéo dòng vốn quay trở lại tài sản bằng đồng đô la.
Lần này, thị trường đang đối mặt với một kịch bản không còn giống như trước.
Bộ Tài chính Nhật Bản đã công khai sử dụng cụm từ "can thiệp phối hợp", còn Bessent tuyên bố rằng Bộ Tài chính Mỹ sẽ tiếp tục duy trì liên lạc với phía Nhật Bản và "sẽ không do dự" tham gia lại vào các hành động chung. Giới chức không nhất thiết phải liên tục bơm một lượng vốn khổng lồ; chỉ cần các nhà giao dịch tin rằng khi USD/JPY tiến gần mức 164 có thể sẽ lại gặp phải can thiệp song phương, thì rủi ro đuôi mà việc tiếp tục bán khống yen phải gánh chịu sẽ tăng lên đáng kể.
Tín hiệu từ 5 đến 10 tỷ USD lộ diện, Mỹ chuyển từ ủng hộ bằng lời nói sang tham gia thực chất
Bức ảnh do Reuters chụp vào ngày 31 tháng 7 cho thấy cuốn sổ ghi chú của Bessent tại cuộc họp nội các ở Camp David có ghi: "To Do: Buy Japanese Yen (JPY) $5-10 bil.", tức là mua yen Nhật trị giá từ 5 đến 10 tỷ USD.
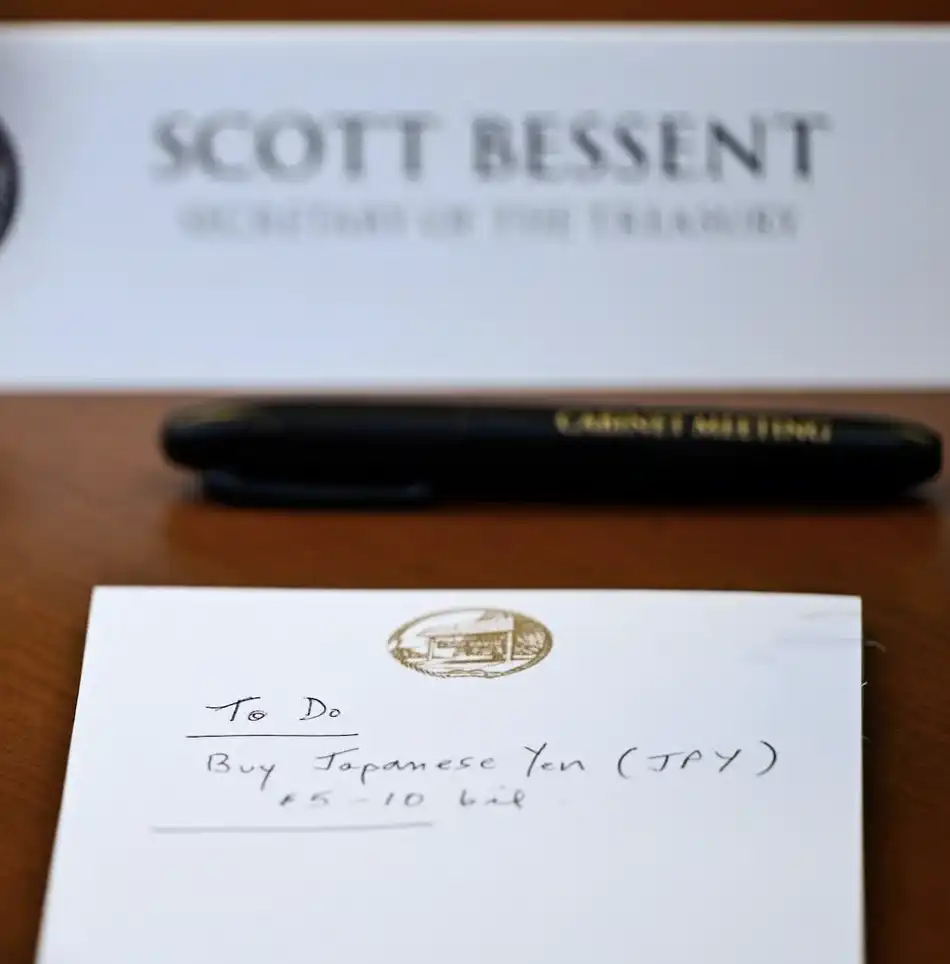
Reuters đã đăng tải một bức ảnh chụp cuốn sổ ghi chú đặt trước mặt Bessent trong cuộc họp nội các hôm thứ Sáu. Dưới tiêu đề "Việc cần làm", Bessent viết "Mua từ 5 đến 10 tỷ USD yen Nhật (JPY)".
Cuốn sổ ghi chú này không thể chứng minh cuối cùng Mỹ đã mua bao nhiêu yen. Tại thời điểm bức ảnh được công bố, Bộ Tài chính Mỹ vẫn chưa xác nhận con số cụ thể. Thông tin quan trọng mà nó cung cấp là Bộ Tài chính Mỹ ít nhất đã nghiêm túc xem xét một giao dịch mua yen có quy mô thực tế, chứ không chỉ đơn thuần ủng hộ Nhật Bản bằng tuyên bố ngoại giao.
Sau đó, hai nước Mỹ - Nhật chính thức xác nhận can thiệp chung, điều này càng nâng cao ý nghĩa thị trường của bức ảnh. Bessent còn công khai tuyên bố rằng nếu cần thiết, Mỹ sẵn sàng lặp lại hành động. Khoản từ 5 đến 10 tỷ USD có thể không đủ để thay đổi lâu dài quan hệ cung cầu trên thị trường ngoại hối toàn cầu, nhưng lại đủ để khiến các nhà bán khống yen sử dụng đòn bẩy cao phải tính toán lại điểm dừng lỗ và quy mô vị thế.
Cách thức can thiệp thực sự phát huy tác dụng cũng không chỉ là việc dòng vốn chính thức trực tiếp đẩy tỷ giá.
Khi USD/JPY giảm nhanh, các nhà đầu tư vay yen để mua tài sản bằng đô la sẽ chịu lỗ tỷ giá. Một số tài khoản đòn bẩy cao cần bổ sung ký quỹ, một số giao dịch theo xu hướng và vị thế quyền chọn sẽ kích hoạt dừng lỗ. Quá trình đóng vị thế buộc nhà đầu tư phải bán đô la và mua lại yen, từ đó khuếch đại mức tăng ngắn hạn của yen.
Do đó, việc nhanh chóng giảm từ vùng 164 xuống vùng 155 đến 156 không chỉ bao gồm giao dịch chính thức mà còn có thể bao gồm cả việc giảm đòn bẩy tập trung của các vị thế chênh lệch giá và vị thế theo xu hướng.
Lực bán khống đồng yên bắt đầu rút lui, rủi ro lan truyền sang tài sản toàn cầu
Giao dịch chênh lệch lãi suất đồng yên chưa kết thúc, nhưng tỷ lệ cược giao dịch đã thay đổi
Trên thị trường xuất hiện quan điểm "giao dịch chênh lệch lãi suất đồng yên đã kết thúc", nhưng nhận định này vẫn còn quá sớm.
Cục Dự trữ Liên bang Mỹ (Fed) ngày 29 tháng 7 duy trì biên độ mục tiêu lãi suất quỹ liên bang ở mức 3,50% đến 3,75%, trong khi Ngân hàng Trung ương Nhật Bản (BOJ) ngày 31 tháng 7 giữ nguyên lãi suất chính sách ngắn hạn ở mức 1%. Ngay cả khi không tính đến chi phí phòng ngừa rủi ro, lãi suất ngắn hạn của Mỹ vẫn cao hơn rõ rệt so với Nhật Bản, do đó thu nhập cơ bản từ việc vay yên và phân bổ tài sản bằng đồng đô la vẫn chưa biến mất.
Can thiệp phối hợp đã thay đổi tỷ lệ rủi ro - lợi nhuận của giao dịch này.
Trước đây, nhà đầu tư có thể cho rằng can thiệp đơn phương của Nhật Bản chỉ tạo ra biến động ngắn hạn, do đó sẵn sàng thiết lập lại vị thế bán khống sau khi đồng yên phục hồi. Hiện tại, họ còn phải trả mức bù rủi ro cao hơn cho khả năng Mỹ tái tham gia thị trường, tần suất can thiệp chính thức tăng lên, cũng như khả năng BOJ tăng lãi suất sớm hơn dự kiến.
Do đó, lực bán khống đồng yên có thể giảm đòn bẩy, thu hẹp quy mô vị thế hoặc mua thêm quyền chọn bảo vệ, nhưng điều này không có nghĩa là dòng vốn đã hoàn toàn từ bỏ giao dịch chênh lệch lãi suất. Chỉ cần chênh lệch lãi suất giữa Mỹ và Nhật duy trì ở mức cao, mỗi lần đồng yên phục hồi vẫn có thể gặp áp lực bán mới.
Nhận định chính xác hơn là: can thiệp phối hợp đã thu hẹp không gian đòn bẩy của lực bán khống đồng yên, nhưng vẫn chưa loại bỏ nền tảng vĩ mô của việc bán khống đồng yên.
Trái phiếu kho bạc Mỹ có rủi ro lan truyền, nhưng cách thức truyền dẫn đã thay đổi
Tác động toàn cầu của can thiệp đồng yên không chỉ nằm ở thị trường ngoại hối, mà còn liên quan đến cách Nhật Bản huy động nguồn vốn đô la để mua đồng yên.
Dữ liệu TIC của Bộ Tài chính Mỹ cho thấy, tính đến cuối tháng 5 năm 2026, Nhật Bản nắm giữ khoảng 1,143 nghìn tỷ USD trái phiếu kho bạc Mỹ, là nhà nắm giữ nước ngoài lớn nhất. Dữ liệu TIC chịu ảnh hưởng của các yếu tố như phân loại tài khoản lưu ký, không thể phản ánh chính xác quyền sở hữu cuối cùng, nhưng vị thế trái phiếu kho bạc Mỹ khổng lồ của Nhật Bản vẫn là chỉ số quan trọng để quan sát rủi ro lan truyền từ can thiệp.
Chuỗi hoạt động truyền thống là Bộ Tài chính Nhật Bản sử dụng dự trữ ngoại hối, bán đô la và mua yên trên thị trường. Nếu nguồn tiền mặt đô la hiện có không đủ, về mặt lý thuyết có thể bán các tài sản bằng đô la bao gồm cả trái phiếu kho bạc Mỹ. Việc bán trái phiếu kho bạc Mỹ với quy mô lớn và liên tục có thể làm tăng nguồn cung trên thị trường, tạo áp lực tăng lên lãi suất trái phiếu dài hạn của Mỹ.
Nhưng chuỗi truyền dẫn này không nhất thiết sẽ xảy ra.
Bessent tiết lộ rằng công cụ repo FIMA của Cục Dự trữ Liên bang dành cho ngân hàng trung ương nước ngoài và các cơ quan tiền tệ quốc tế đã đóng vai trò trong đợt hành động này. Công cụ này cho phép các tổ chức chính thức nước ngoài tạm thời dùng trái phiếu kho bạc Mỹ đang lưu ký tại New York Fed làm tài sản thế chấp để vay đô la, từ đó có được thanh khoản USD cần thiết cho can thiệp mà không cần trực tiếp bán tháo trái phiếu kho bạc Mỹ. Bessent cũng đề xuất nên mở rộng quy mô của công cụ này trong tương lai.
Điều này có nghĩa là một trong những mục đích của sự phối hợp Mỹ - Nhật có thể chính là để Nhật Bản hỗ trợ đồng yên trong khi hạn chế tối đa việc tập trung bán trái phiếu kho bạc Mỹ, tránh đẩy chi phí huy động vốn của Mỹ tăng cao.
Do đó, rủi ro trái phiếu kho bạc Mỹ cần được hiểu theo hai cấp độ: trong ngắn hạn, công cụ FIMA có thể giảm bớt áp lực bán bắt buộc; nếu quy mô can thiệp tiếp tục mở rộng và thời hạn kéo dài, Nhật Bản vẫn có thể điều chỉnh cơ cấu phân bổ tài sản USD, và thị trường trái phiếu kho bạc Mỹ khi đó mới phải đối mặt với tác động cung rõ rệt hơn.
Can thiệp thay đổi tỷ lệ cược ngắn hạn, chênh lệch lãi suất quyết định xu hướng dài hạn
Bộ Tài chính có thể mua thời gian, ngân hàng trung ương quyết định xu hướng
Can thiệp phối hợp có thể thay đổi vị thế ngắn hạn, nhưng khó có thể một mình quyết định hướng đi trung và dài hạn của đồng yên.
Ngân hàng Nhật Bản đã dần rút khỏi chính sách siêu nới lỏng, lãi suất chính sách tăng lên 1%, nhưng tốc độ thắt chặt vẫn bị ràng buộc bởi nền kinh tế nội địa, chi phí huy động vốn của chính phủ và sự ổn định của thị trường trái phiếu chính phủ Nhật Bản. Ngày 31/7, Ngân hàng Nhật Bản giữ nguyên lãi suất với tỷ lệ biểu quyết 8-1, chỉ có một thành viên ủng hộ tăng lãi suất ngay lập tức lên 1,25%.
Điều này khiến chính sách của Nhật Bản đối mặt với sự giằng co rõ rệt.
Bộ Tài chính muốn ngăn chặn đồng yên mất giá quá nhanh, giảm áp lực lạm phát nhập khẩu và áp lực chính trị; còn Ngân hàng Nhật Bản không thể tăng lãi suất nhanh chỉ vì tỷ giá, nếu không có thể đẩy lợi suất trái phiếu chính phủ Nhật Bản tăng cao, làm nặng thêm gánh nặng tài chính cho chính phủ, doanh nghiệp và hộ gia đình.
Can thiệp trong quá trình này giống như việc mua thời gian: bằng cách tạo ra biến động hai chiều, buộc phe bán khống giảm đòn bẩy, tạo ra dư địa cho Ngân hàng Nhật Bản từng bước bình thường hóa chính sách.
Nhưng xu hướng tỷ giá cuối cùng vẫn phụ thuộc vào các yếu tố cơ bản. Nếu Ngân hàng Nhật Bản tiếp tục tăng lãi suất, lợi suất trái phiếu Mỹ giảm, chênh lệch lãi suất Mỹ - Nhật thu hẹp, thì đà phục hồi của đồng yên mới dễ kéo dài; nếu chênh lệch lãi suất duy trì ở mức cao trong thời gian dài, mức tăng sau can thiệp vẫn có thể dần bị thu hồi.
Còn rất xa mới đạt được "Thỏa thuận Plaza mới"
Thị trường đã xuất hiện những câu chuyện vĩ mô như "Thỏa thuận Plaza mới" hay "sự kết thúc của kỷ nguyên carry trade đồng yên", nhưng thực tế hiện tại vẫn chưa đủ để hỗ trợ những nhận định này.
Thỏa thuận Plaza năm 1985 là sự phối hợp của nhiều nền kinh tế lớn cùng thúc đẩy đồng USD mất giá có trật tự, liên quan đến sự phối hợp chính sách rộng rãi hơn và tái cấu trúc tỷ giá toàn cầu. Phạm vi của đợt hành động lần này hẹp hơn, mục tiêu trực tiếp là kiềm chế sự mất giá quá mức và mất trật tự của đồng yên, đồng thời tránh để biến động tỷ giá và thị trường trái phiếu lan rộng ra hệ thống tài chính toàn cầu.
Ở giai đoạn hiện tại có thể xác nhận rằng Mỹ và Nhật đã phối hợp mua đồng Yên, cuốn sổ ghi chép của Bessent cho thấy phía Mỹ đã cân nhắc quy mô giao dịch từ 5 tỷ đến 10 tỷ USD, và cả hai bên cũng rõ ràng giữ nguyên khả năng can thiệp lần nữa. Tỷ giá USD/JPY ngay sau đó đã nhanh chóng giảm từ mức gần 164 xuống vùng 155 đến 156.
Điều này đủ để thay đổi giao dịch ngắn hạn, nhưng vẫn chưa đủ để chứng minh rằng đồng Yên đã bước vào chu kỳ tăng giá dài hạn.
Tiếp theo, điều thực sự cần quan sát là ba vấn đề: liệu Mỹ có tham gia lại vào các giao dịch thực tế hay không, liệu Ngân hàng Trung ương Nhật Bản có đẩy nhanh tốc độ tăng lãi suất hay không, và liệu công cụ FIMA có thể giúp Nhật Bản duy trì thanh khoản USD mà không gây tác động rõ rệt đến thị trường trái phiếu Mỹ hay không.
Trước khi những câu hỏi này có câu trả lời, phe bán khống đồng Yên sẽ không hoàn toàn biến mất. Nhưng họ khó có thể dễ dàng đặt cược như trước rằng sự can thiệp của Nhật Bản chỉ là một cơn gió thoáng qua.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan