Mỹ và Nhật cùng nhau mua yên, dùng can thiệp để mua thời gian.

TL;DR
· Mỹ và Nhật Bản hiếm hoi cùng can thiệp vào đồng yên, tỷ giá USD/JPY từ mức trên 163 đã giảm xuống quanh mức 156.
· Thị trường đang phân vân liệu hành động phối hợp có thể lấn át chênh lệch lãi suất Mỹ-Nhật, mở rộng tài khóa và nhịp độ tăng lãi suất của Ngân hàng Nhật Bản hay không.
· Các tài sản liên quan: USD/JPY, các cặp tiền chéo yên Nhật, chỉ số USD, Nikkei, trái phiếu chính phủ Nhật Bản, tài sản rủi ro.
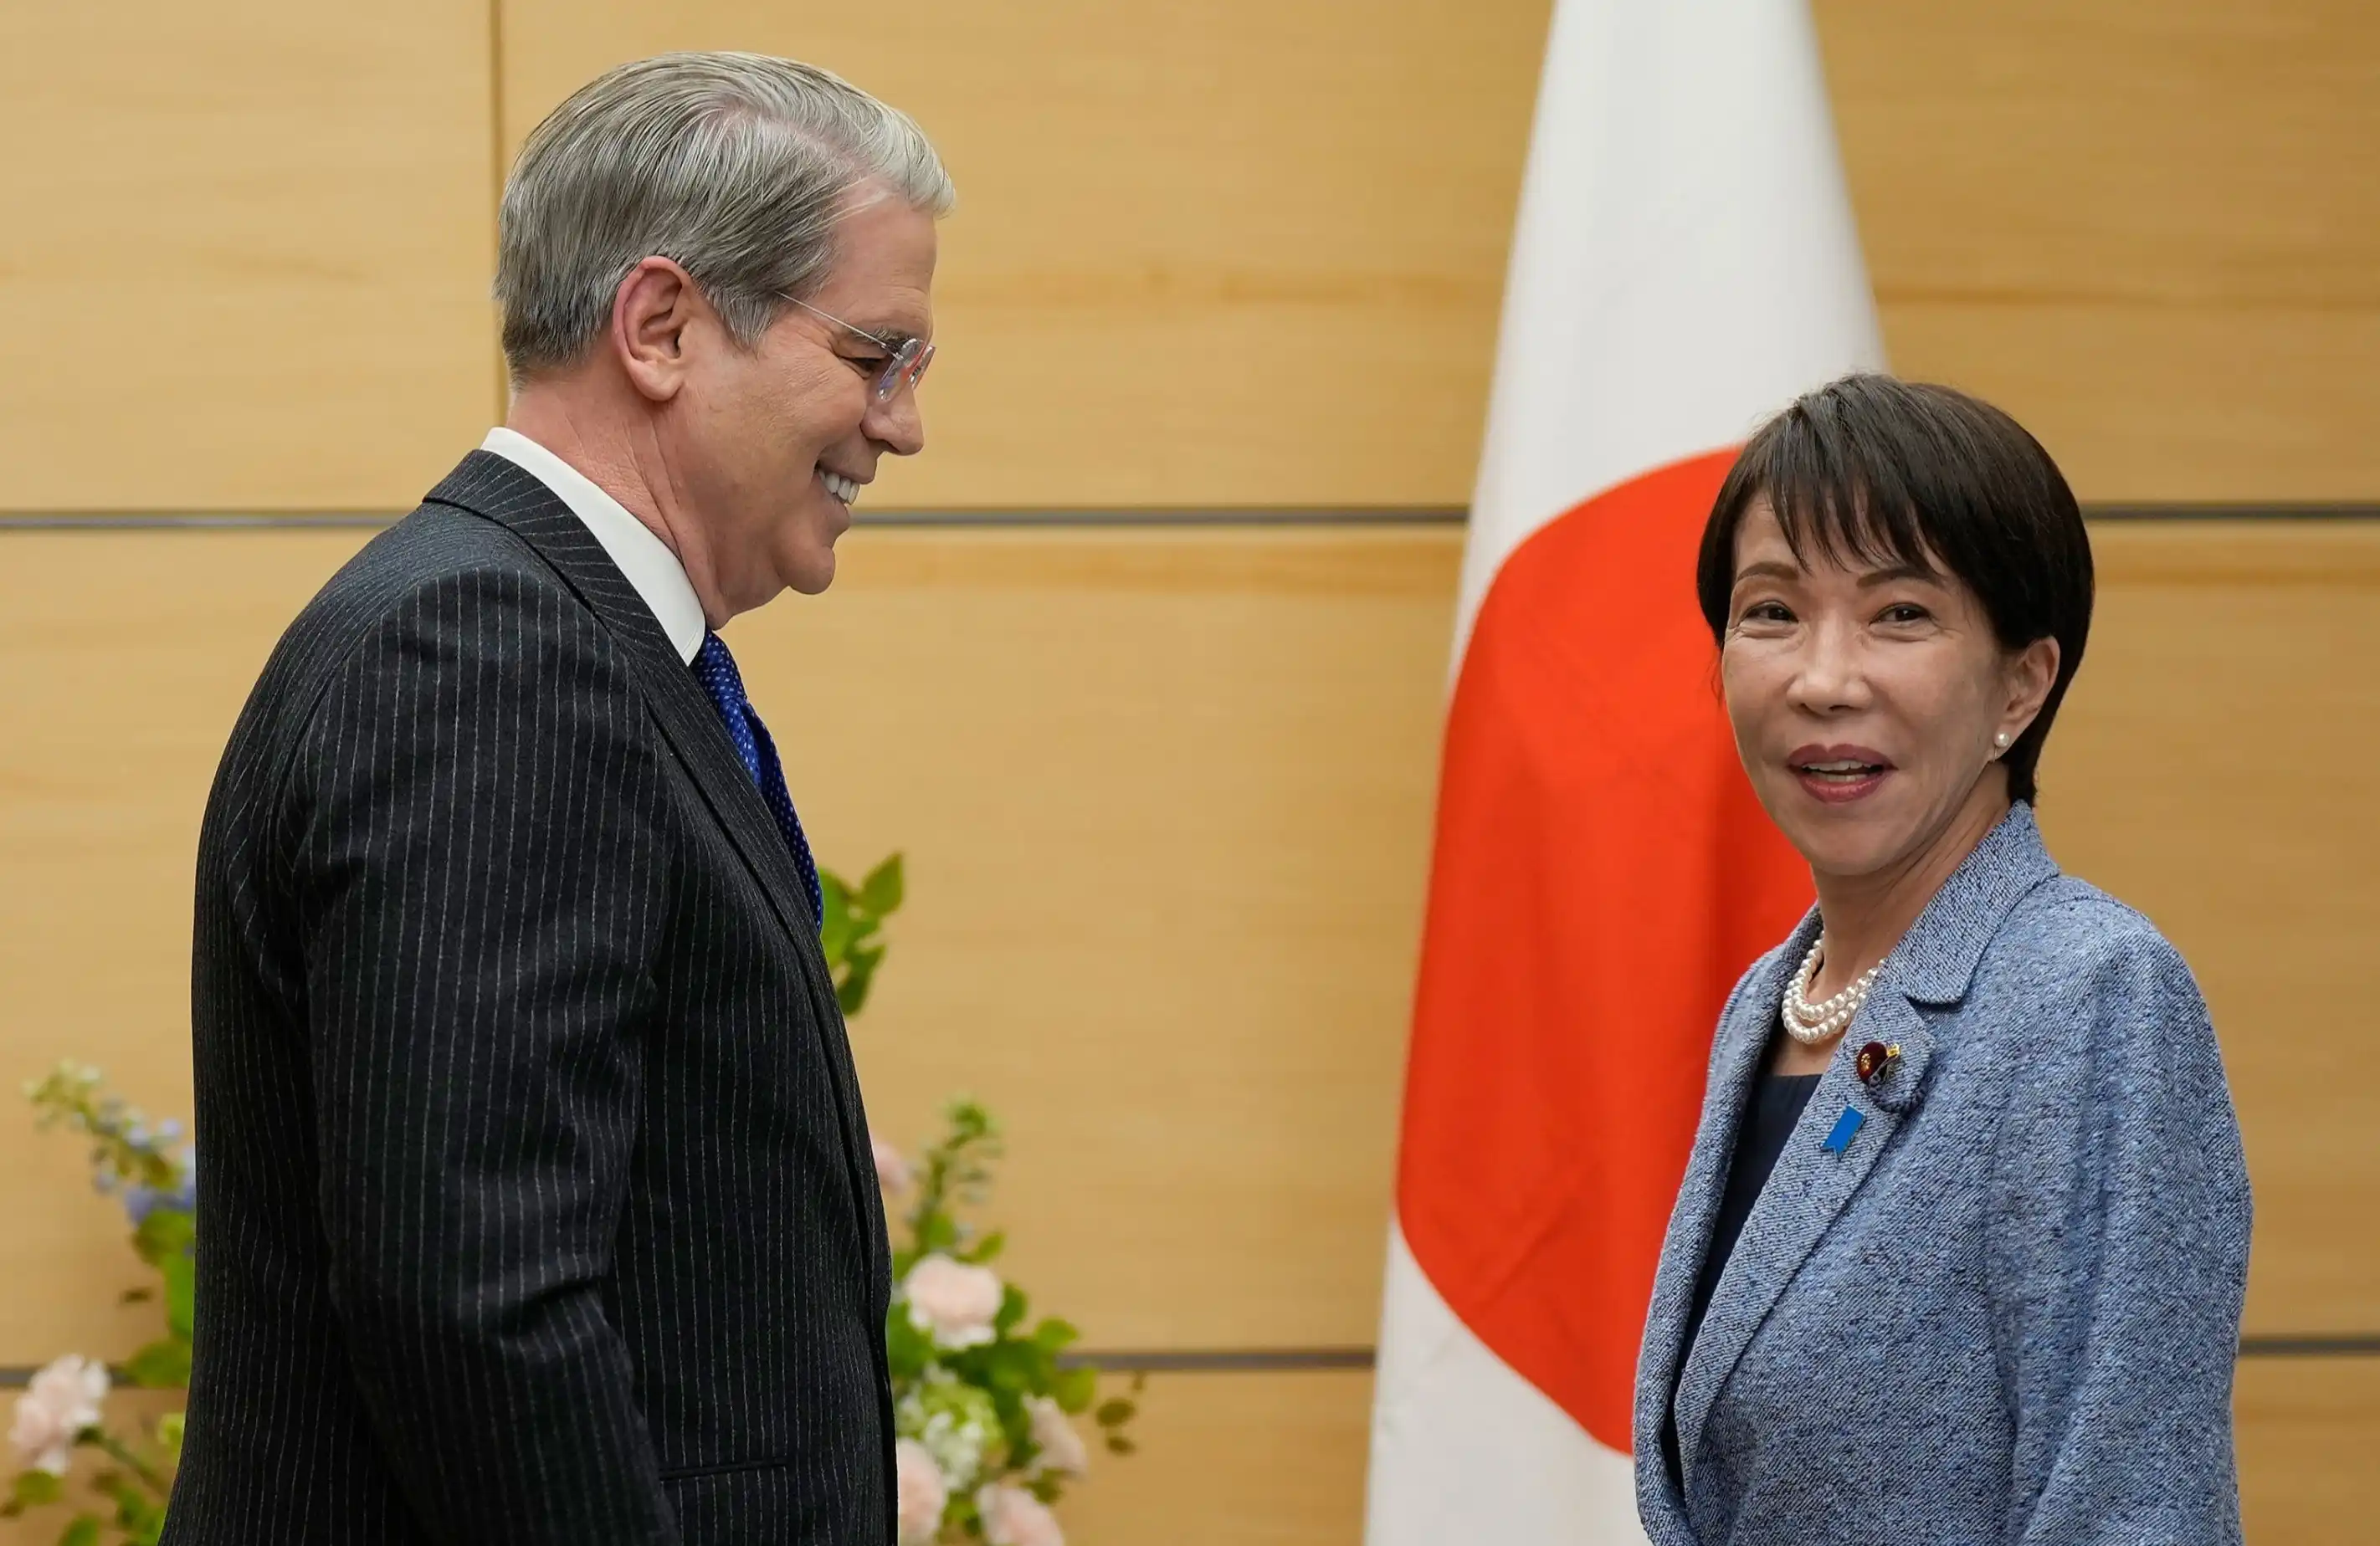
Theo AP đưa tin ngày 3 tháng 8, Tổng thống Mỹ Donald Trump và Bộ trưởng Tài chính Nhật Bản Katayama Satsuki xác nhận hai bên đã can thiệp vào thị trường ngoại hối. Tỷ giá USD/JPY trước đó đã tăng lên trên mức 163, đồng yên chạm mức thấp nhất trong gần 40 năm so với USD, sau đó giảm xuống khoảng 156,34 vào sáng thứ Hai.
Câu hỏi thị trường đang giao dịch rất trực tiếp: đợt phục hồi của đồng yên lần này là do can thiệp phối hợp gây ra hiệu ứng siết vị thế ngắn hạn, hay là khởi đầu của xu hướng phục hồi đồng yên?
Cơ chế can thiệp ngoại hối không phức tạp. Chính phủ hoặc ngân hàng trung ương trực tiếp tham gia mua đồng nội tệ, dùng nguồn vốn lớn để nâng đỡ giá. Đối với nhà đầu tư, đồng yên tăng giá đột ngột cũng sẽ tác động đến các giao dịch tài trợ bằng yên. Trong vài năm qua, đồng yên lãi suất thấp thường được dùng để mua các tài sản có lợi suất cao, một khi đồng yên phục hồi, cổ phiếu Mỹ, tài sản mã hóa, chỉ số USD và thị trường chứng khoán Nhật Bản đều có thể bị ảnh hưởng.
Lần này được chú ý hơn vì Mỹ đã tham gia. Kể từ năm 2011, Mỹ và Nhật hiếm khi hành động cùng nhau theo cách này. Thông điệp chính thức mà Katayama Satsuki đại diện là thông qua hành động phối hợp để kiềm chế "sự mất giá quá mức". Chính trị gia đối lập Ogawa Junya được báo cáo chỉ trích rằng nếu không có điều chỉnh cơ cấu, can thiệp tạm thời khó có thể duy trì quá vài ngày.
Sự tham gia của Mỹ khuếch đại sức răn đe ngắn hạn
Đợt phục hồi của đồng yên lần này trước tiên đến từ việc điều chỉnh vị thế. Tỷ giá USD/JPY trước đó tiến gần mức 163, giao dịch yên yếu đã trở nên quá đông đúc. Khi tín hiệu Mỹ-Nhật cùng tham gia xuất hiện, các vị thế bán khống sẽ đóng trước, giá tự nhiên bị đẩy nhanh trở lại.
Quy mô thực tế của đợt mua đồng yên lần này vẫn cần chờ số liệu chính thức hàng tháng xác nhận. Thị trường dựa trên thông tin từ các nhà giao dịch và biến động tài khoản của ngân hàng trung ương để ước tính, quy mô có thể lên tới hàng chục tỷ USD. Mức độ này đủ để thay đổi nhịp độ ngắn hạn, nhưng chưa thể chứng minh xu hướng đã thay đổi.
Tín hiệu từ Bộ Tài chính Mỹ cũng củng cố sức răn đe. Theo Reuters đưa tin trước đó, Bộ Tài chính Mỹ đã thông báo cho một số ngân hàng rằng có thể cần chuẩn bị cho các đợt can thiệp đồng yên tiếp theo. Một số phương tiện truyền thông khác đưa tin rằng hình ảnh tại hiện trường cho thấy kế hoạch mua đồng yên xuất hiện trong các ghi chú liên quan. Ở đây nên hiểu là tư thế chính sách, chứ không phải cam kết chính thức đã hoàn toàn được triển khai.
Sự tham gia của Mỹ làm thay đổi cách tính toán rủi ro của các nhà giao dịch. Trước đây khi Nhật Bản can thiệp đơn phương, thị trường sẽ đặt câu hỏi Nhật Bản còn có thể bán bao nhiêu tài sản USD và duy trì được bao lâu. Nếu Mỹ sẵn sàng phối hợp, chi phí để đẩy tỷ giá USD/JPY trở lại vùng cực đoan trong ngắn hạn sẽ cao hơn.
Nhưng can thiệp giải quyết vấn đề tốc độ, không phải vấn đề xu hướng. Chỉ cần lãi suất của Mỹ vẫn cao hơn rõ rệt so với Nhật Bản, logic lợi nhuận của việc vay JPY và mua tài sản USD vẫn còn nguyên. Thị trường ngoại hối sẽ tôn trọng lực mua chính thức, nhưng sẽ không từ bỏ giao dịch chênh lệch lãi suất chỉ vì một lần mua vào.
Tín hiệu từ Ngân hàng Trung ương Nhật Bản quyết định thời hạn hiệu lực
Để can thiệp chuyển từ "đánh một phát" thành "chống đỡ một thời gian", cần có sự phối hợp từ Ngân hàng Trung ương Nhật Bản. Lần này BOJ giữ nguyên mục tiêu lãi suất qua đêm không thế chấp ở mức khoảng 1,0%, nhưng tuyên bố sau cuộc họp nghiêng về quan điểm diều hâu. Phát biểu của Ueda Kazuo khiến thị trường tiếp tục duy trì kỳ vọng tăng lãi suất trong tương lai.
Ý nghĩa của tín hiệu diều hâu là ngân hàng trung ương tuy lần này không tăng lãi suất, nhưng sẵn sàng để thị trường định giá trước các hành động trong tương lai. Chỉ cần nhà đầu tư tin rằng lãi suất Nhật Bản sẽ tiếp tục đi lên, sức hấp dẫn của việc bán khống JPY sẽ giảm xuống.
Đây cũng là điểm mấu chốt quyết định đà phục hồi của đồng JPY có thể kéo dài hay không. Nếu kỳ vọng tăng lãi suất vào tháng 9 tiếp tục nóng lên, thị trường sẽ có xu hướng hiểu đợt can thiệp này như một động thái kết hợp: chính phủ trước tiên kìm hãm biến động tỷ giá, sau đó BOJ dùng lãi suất để bù đắp khoảng trống cơ bản. Các vị thế mua USD/JPY sẽ thận trọng hơn, và các giao dịch tài trợ bằng JPY cũng có thể giảm đòn bẩy.
Nếu BOJ chỉ diều hâu trên lời nói mà thực tế tiếp tục trì hoãn tăng lãi suất, thị trường sẽ nhanh chóng kiểm tra lại giới hạn chính thức. Nhật Bản từng nhiều lần can thiệp tạo ra đà phục hồi ngắn hạn, nhưng khi chênh lệch lãi suất chưa thu hẹp rõ rệt, hiệu quả thường suy giảm rất nhanh.
Lời chỉ trích "không trụ nổi vài ngày" của Ogawa Junya chính là nhắm vào thời hạn hiệu lực này. Thị trường ngoại hối không sợ chính phủ mua một lần, mà sợ khuôn khổ chính sách thực sự thay đổi. Nếu khuôn khổ không đổi, can thiệp chỉ giống như một lời cảnh báo tốn kém.
Chương trình nghị sự giảm thuế làm suy yếu độ tin cậy dài hạn
Vấn đề của đồng JPY còn mắc kẹt ở phía tài khóa. Chính phủ Nhật Bản một mặt muốn ổn định tỷ giá, mặt khác chính trị nội địa lại đang thúc đẩy giảm thuế và hỗ trợ tài khóa. Hai đường hướng này đặt cạnh nhau sẽ khiến thị trường nghi ngờ liệu các mục tiêu chính sách có nhất quán hay không.
Giảm thuế sẽ cải thiện dòng tiền ngắn hạn của hộ gia đình và doanh nghiệp, nhưng nếu nhà đầu tư cho rằng nó sẽ mở rộng thâm hụt ngân sách và tăng áp lực phát hành trái phiếu, đồng JPY có thể chịu áp lực ngược lại. Thị trường sẽ đặt câu hỏi: chính phủ Nhật Bản thực sự đang thắt chặt điều kiện tài chính để ổn định JPY, hay đang dùng giãn nở tài khóa để nâng đỡ nền kinh tế.
Trong lời chỉ trích của Ogawa Junya, phần thực sự ảnh hưởng đến định giá thị trường là việc ông liên kết can thiệp với việc Thủ tướng Takaichi Sanae thúc đẩy đảng LDP tổng hợp các ý kiến về giảm thuế. Điều này chỉ ra sự giằng co giữa tài khóa và tỷ giá: chính phủ có thể dùng dự trữ ngoại hối để mua JPY, nhưng nếu chính sách tài khóa tiếp tục phát đi tín hiệu nới lỏng, thị trường ngoại hối sẽ nghi ngờ sự ổn định có thể kéo dài bao lâu.
Đối với Nhật Bản, đồng yên yếu không chỉ đơn thuần là lợi ích xuất khẩu. Đồng yên quá yếu sẽ đẩy chi phí nhập khẩu tăng cao, bào mòn sức mua của người dân, và khiến áp lực lạm phát khó kiểm soát hơn. Chính phủ cần ngăn chặn sự mất giá mất kiểm soát, nhưng lại không muốn tăng lãi suất quá nhanh gây tổn hại đến nền kinh tế và hoạt động tài chính.
Lần can thiệp chung Mỹ - Nhật này có cường độ rất cao, nhưng nó không tự động xóa bỏ mâu thuẫn gốc rễ. Nó giống như việc kéo thị trường từ trạng thái bán khống đồng yên một chiều trở lại trạng thái chờ đợi xác nhận từ chính sách.
Tháng 9: Lãi suất và định hướng tài khóa bị kiểm chứng
Liệu USD/JPY có thể duy trì trong vùng sau can thiệp hay không, biến số cốt lõi không phải là đã mua bao nhiêu yên, mà là Ngân hàng Trung ương Nhật Bản và chính phủ có thể đưa ra tín hiệu nhất quán hay không.
Nếu Ngân hàng Trung ương Nhật Bản tiếp tục củng cố lộ trình tăng lãi suất trong tháng 9, thậm chí có hành động thực tế, thị trường có thể hiểu lại lần can thiệp này là điểm khởi đầu của xu hướng phục hồi. Khi đó, không chỉ các vị thế mua USD/JPY bị chịu áp lực, mà còn bao gồm cả các giao dịch xuyên tài sản phụ thuộc vào nguồn vốn vay yên lãi suất thấp.
Nếu việc tăng lãi suất không thành hiện thực, và chương trình giảm thuế tiếp tục củng cố kỳ vọng mở rộng tài khóa, sự phục hồi của đồng yên có khả năng quay trở lại thành một đợt siết vị thế mang tính giai đoạn. Sự tham gia của Mỹ có thể tăng cường sức răn đe ngắn hạn, nhưng không thể thay Nhật Bản giải quyết vấn đề chênh lệch lãi suất và độ tin cậy tài khóa trong dài hạn.
Mỹ và Nhật cùng mua yên cho thấy ranh giới chính sách cứng rắn hơn kỳ vọng của thị trường. Để đồng yên chuyển từ phục hồi thành đảo chiều, vẫn cần chờ Ngân hàng Trung ương Nhật Bản và chính sách tài khóa đưa ra cùng một câu trả lời.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan