“AI cổ thần bạo thương” và “Hàn cổ sụp đổ”, có lẽ chỉ là màn dạo đầu cho một cơn bão lớn hơn.
Tiêu đề gốc: 《Đừng coi "AI cổ thần bạo thương" và "Hàn cổ sụp đổ" là tiếng ồn, chúng là màn dạo đầu của một cơn bão lớn hơn》
Tác giả gốc: Long Nguyệt, Wall Street Insight
Tuần trước, quỹ phòng hộ Situational Awareness dưới trướng "AI cổ thần" do đặt cược vào các giao dịch đòn bẩy cao của công ty AI thất bại, buộc phải thanh lý vị thế cổ phiếu trị giá 16 tỷ USD; cùng thời điểm, chỉ số KOSPI của Hàn Quốc từng lao dốc hơn 20% trong 48 giờ, sau đó bật tăng 25% từ đáy, và đóng cửa tuần gần như đi ngang.
Thị trường coi hai sự kiện này là "tiếng ồn" ngẫu nhiên, nhanh chóng hấp thụ và lật sang trang. Sau biến động ngắn hạn, thị trường cuối cùng trở lại bình lặng.
Tuy nhiên, sự đồng thuận "nhìn về phía trước" này có thể là một sự hiểu lầm nguy hiểm. Sự bạo thương của quỹ "AI cổ thần" và sự sụp đổ của cổ phiếu Hàn Quốc bề ngoài đều không gây ra sự sụp đổ hệ thống cho thị trường, nhưng Deutsche Bank cho rằng, cả hai đều là triệu chứng của cùng một sự tích lũy đòn bẩy trong thời đại lãi suất thấp, không nên bị coi là sự kiện cô lập.
Ngày 3 tháng 8, các nhà phân tích như Luke Templeman của Viện nghiên cứu Deutsche Bank viết trong báo cáo:
"Chúng tôi cho rằng cách diễn giải này là sai, ít nhất là không đầy đủ. Cả hai sự kiện đều là triệu chứng của cùng một tình trạng nền tảng: đòn bẩy — tồn tại trong ETF, tài khoản ký quỹ và sổ sách của quỹ phòng hộ — và đòn bẩy này được sinh ra từ môi trường lãi suất thấp, lãi suất ổn định kéo dài hơn một thập kỷ."
Đáng cảnh giác hơn, việc Chủ tịch Cục Dự trữ Liên bang Mỹ rút lại hướng dẫn kỳ vọng có thể là một sự chuyển đổi có chủ đích — chủ động đưa "phần bù bất định" trở lại thị trường để kiềm chế đòn bẩy quá mức. Khi Fed chủ động đưa sự bất định vào, các sự kiện "biến động nhỏ" sẽ xuất hiện với tần suất cao hơn, và mỗi lần đều có thể trở thành ngòi nổ cho một cuộc khủng hoảng lớn hơn.
"Đóng cửa đi ngang" là ảo giác nguy hiểm nhất
KOSPI đã đi một đường "hình chữ V" hoàn chỉnh trong một tuần, ở mức chỉ số gần như về không. Nhưng báo cáo của Deutsche Bank chỉ ra rằng, con số này gây hiểu lầm nghiêm trọng.
Một chỉ số dao động qua lại 45 điểm phần trăm trong vài ngày, về mặt kinh tế, hoàn toàn khác với việc nó đứng yên.
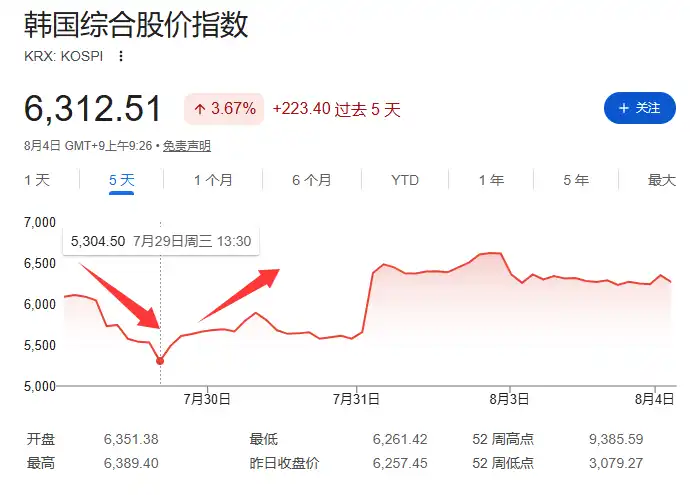
Nguyên nhân nằm ở cơ chế của vị thế đòn bẩy: khi giảm, các vị thế đòn bẩy và ký quỹ thường bị thanh lý cưỡng bức một cách máy móc và không thể đảo ngược, bất kể sau đó có bật tăng thế nào. Lãi lỗ ở mức chỉ số có thể được bù đắp, nhưng tổn thất tài sản của nhà đầu tư cá nhân — đặc biệt là những nhà đầu tư lẻ lần đầu sử dụng đòn bẩy — không thể được "sửa chữa" bằng sự bật tăng. Những nhà đầu tư lẻ đã bị thanh lý sẽ không thể quay lại.
Có báo cáo cho rằng hơn 3% người trưởng thành Hàn Quốc đã nhận được thông báo gọi ký quỹ trong vòng hai tuần gần đây. Báo cáo nhận định, "Nếu điều này là sự thật, con số này thực sự đáng lo ngại sâu sắc."
Đây không phải biến động chỉ số, đây là sự mất mát tài sản thực tế của các hộ gia đình.
ETF đòn bẩy: Hàn Quốc hôm nay, Mỹ và châu Âu ngày mai?
Đợt sụp đổ lần này của Hàn Quốc có một cơ chế kích hoạt cụ thể: Vào tháng 4 năm nay, các ETF đòn bẩy đơn cổ phiếu theo dõi Samsung Electronics và SK Hynix chính thức được niêm yết.
Hai tài sản cơ sở này vốn đã là các cổ phiếu siêu lớn với vốn hóa thị trường hơn nghìn tỷ USD, và nhà đầu tư cá nhân chiếm tỷ trọng khá lớn. Sau khi ETF đòn bẩy ra mắt, mức độ tiếp xúc đòn bẩy của nhà đầu tư cá nhân đối với hai cổ phiếu này gần như tăng vọt chỉ sau một đêm. Khi cổ phiếu cơ sở giảm giá, hiệu ứng khuếch đại mức giảm của sản phẩm đòn bẩy ngay lập tức kích hoạt chuỗi thanh lý.
Các nhà phân tích cảnh báo rằng đây không phải câu chuyện chỉ riêng Hàn Quốc. "Các sản phẩm tương tự cũng đang tăng trưởng nhanh chóng tại Mỹ và châu Âu."
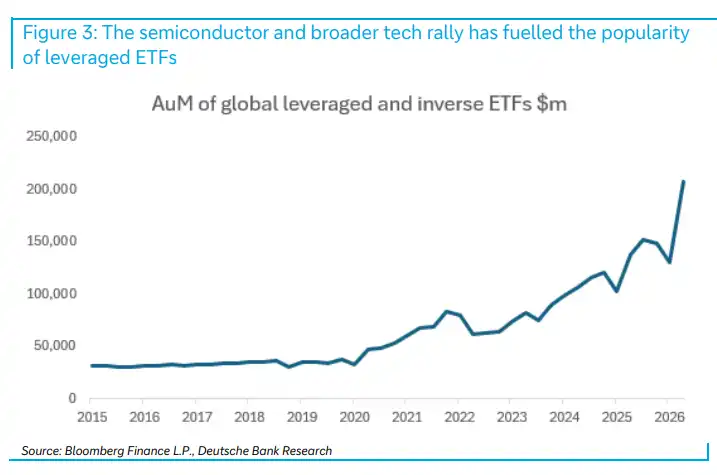
Nếu sự kiện tương tự xảy ra tại Mỹ, kênh truyền dẫn sẽ phá hoại hơn nhiều so với việc một quỹ phòng hộ thanh lý vị thế — nó sẽ xuyên qua chi tiêu tiêu dùng (các hộ gia đình bị gọi ký quỹ cắt giảm chi tiêu), thị trường tín dụng (các công ty môi giới và tổ chức cho vay đánh giá lại tài sản thế chấp) và niềm tin thị trường (sự tham gia của nhà đầu tư cá nhân đảo chiều).
Deutsche Bank so sánh sự kiện Hàn Quốc với một trường hợp khác: Sự sụp đổ của Ngân hàng Thung lũng Silicon (SVB) bề ngoài là một sự kiện cô lập, nhưng thực tế đã buộc các nhà hoạch định chính sách gần như bảo lãnh toàn bộ tiền gửi của hệ thống ngân hàng Mỹ — quy mô can thiệp vượt xa quy mô của vấn đề ban đầu.
Bài học không phải là mọi sự việc nhỏ đều trở thành sự kiện hệ thống, mà là những sự kiện cuối cùng leo thang, trước đó hầu như đều không rõ ràng.
Cùng một gốc bệnh: Đòn bẩy tích lũy từ một thập kỷ lãi suất thấp
Vụ thanh lý của quỹ "Thần cổ phiếu AI" và cú sụp đổ chớp nhoáng của KOSPI, bề ngoài có vẻ không liên quan. Deutsche Bank cho rằng cả hai là các triệu chứng khác nhau của cùng một căn bệnh: Hơn một thập kỷ môi trường lãi suất thấp và ổn định đã hệ thống khuyến khích sự tích lũy đòn bẩy trong các sổ sách ETF, tài khoản ký quỹ và quỹ phòng hộ.
Điều này giống như nền móng của một tòa nhà lún chậm qua nhiều năm — bề ngoài không thể nhận ra, cho đến khi một điểm kích hoạt làm lộ ra các vết nứt.
Các nhà phân tích cũng quan sát thấy rằng sự chú ý của thị trường và các nhà hoạch định chính sách từ lâu tập trung vào rủi ro nợ chính phủ, trong khi rủi ro đòn bẩy hộ gia đình bị đánh giá thấp một cách có hệ thống — tốc độ tăng trưởng đòn bẩy hộ gia đình tuy đã tiến đến giai đoạn ổn định, nhưng mức tuyệt đối vẫn ở mức cao.
Khi chúng tôi trình chiếu biểu đồ này, ánh mắt của khách hàng sẽ đổ dồn vào đà tăng của nợ chính phủ, thay vì giai đoạn ổn định của đòn bẩy hộ gia đình.
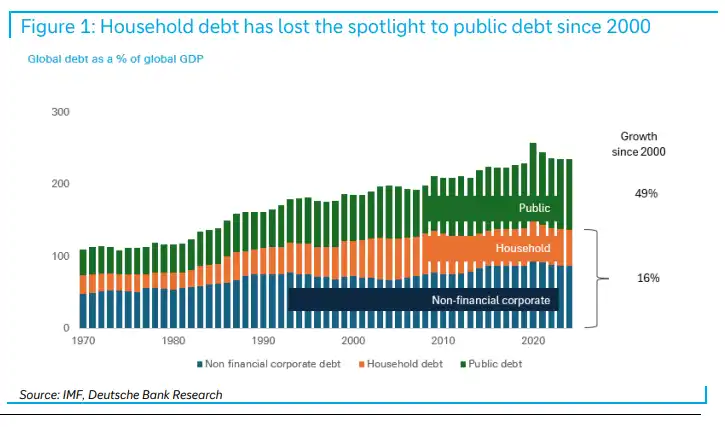
Sự "lệch trọng tâm" này chính là lý do khiến rủi ro đòn bẩy hộ gia đình hiện tại bị đánh giá thấp một cách có hệ thống.
Các sự kiện "biến động nhỏ" xảy ra thường xuyên, không phải trùng hợp
Dữ liệu của Deutsche Bank cho thấy, kể từ năm 2022, tần suất các đỉnh nhọn của VIX cao hơn rõ rệt so với mức trung bình của thập kỷ trước.
Các nhà phân tích liên kết trực tiếp hiện tượng này với quá trình bình thường hóa lãi suất chính sách của các ngân hàng trung ương toàn cầu: Trong thời kỳ lãi suất thấp, biến động thị trường bị kìm nén, từ đó đòn bẩy tích tụ; khi lãi suất trở lại bình thường, lực kìm nén biến động biến mất, và lượng đòn bẩy tích lũy bắt đầu tìm lối thoát.
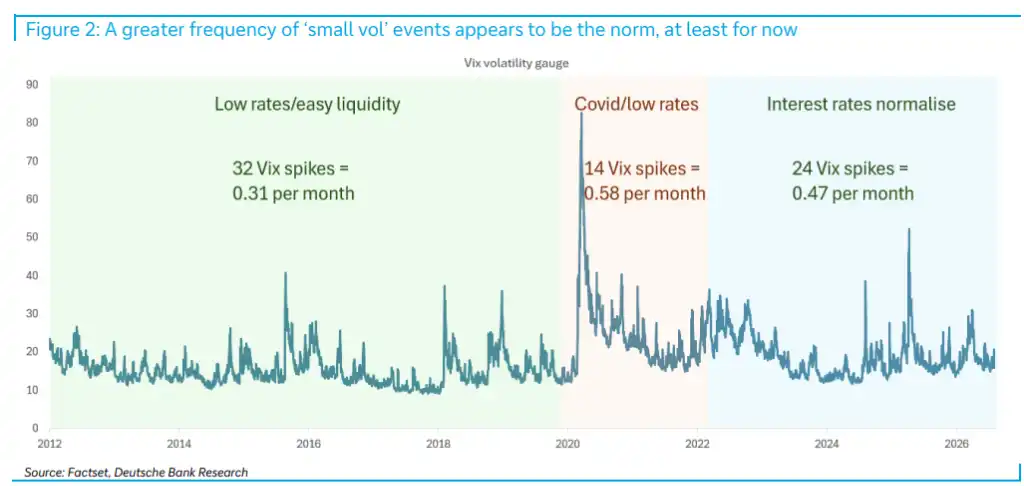
Kể từ khi bình thường hóa lãi suất vào năm 2022, tần suất các sự kiện "biến động nhỏ" của VIX cao hơn rõ rệt so với thập kỷ trước. Trong khi đó, các tài sản trú ẩn an toàn truyền thống — vàng, USD, franc Thụy Sĩ, yên Nhật, trái phiếu Mỹ, trái phiếu Đức — kể từ năm 2020, đều không thể phòng hộ rủi ro hiệu quả trong nhiều cú sốc, bao gồm đại dịch COVID-19, đợt tăng lãi suất năm 2022, cú sốc thuế quan năm 2025 và chiến tranh Iran năm 2026.
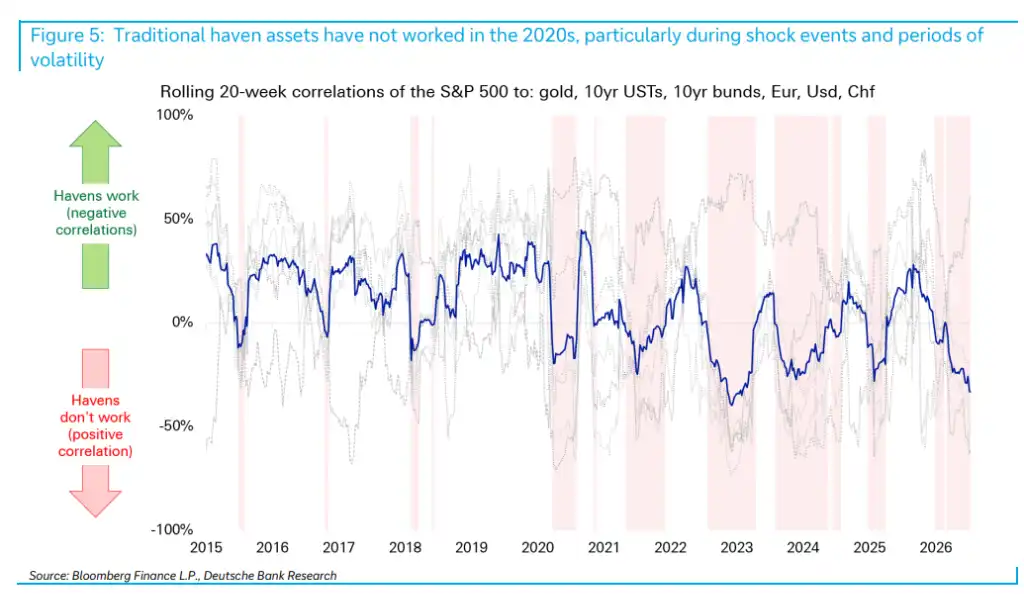
Các nhà phân tích viết: "Nếu tài sản trú ẩn an toàn liên tục thất bại vào những thời điểm cần thiết nhất, lớp đệm mà nhà đầu tư ngầm dựa vào sẽ mỏng hơn nhiều so với trước đây. Điều này làm tăng xác suất các sự kiện 'biến động nhỏ' trong tương lai leo thang thành vấn đề lớn hơn."
Sự chuyển biến của Warsh: Fed đang chủ động tạo ra biến động?
Trong báo cáo, Deutsche Bank đưa ra một khuôn khổ quan trọng để hiểu môi trường thị trường hiện tại — logic chính sách của Fed có thể đã trải qua sự chuyển biến căn bản.
Báo cáo trích dẫn lý thuyết của nhà phân tích Rob Armstrong, chỉ ra rằng: Việc Chủ tịch Fed Warsh rút lại định hướng kỳ vọng (forward guidance) không phải là sai sót trong truyền thông, mà là một lựa chọn chính sách có chủ đích. Logic cốt lõi là: định hướng kỳ vọng trong thời gian dài đã kìm nén biến động hàng ngày, và mức biến động quá thấp, ngược lại, khuyến khích chính phủ và các bên tham gia thị trường vay mượn và tích lũy đòn bẩy vượt mức bình thường. Theo cách nói của Armstrong, "biến động hàng ngày quá ít, cuối cùng sẽ dẫn đến khủng hoảng tài chính."
Giải pháp của Warsh là đưa "phần bù bất định" trở lại thị trường — khiến thị trường một lần nữa cảm nhận được rủi ro, từ đó tự giác kiềm chế hành vi đòn bẩy quá mức. Ông không thể công khai bày tỏ logic này, nếu không sẽ trực tiếp gây ra hoảng loạn thị trường, vì vậy ông thể hiện qua những phát biểu mơ hồ kiểu "trọng tài". Nhưng theo quan điểm của Armstrong, các hành động chính sách đã chỉ rõ ràng cùng một hướng.
Ý nghĩa sâu xa của logic này nằm ở chỗ: nếu bản thân sự biến động đã trở thành công cụ chính sách, thì việc các sự kiện "biến động nhỏ" xuất hiện thường xuyên không còn chỉ là sản phẩm phụ của thị trường, mà là kết quả mà các nhà hoạch định chính sách cố tình tạo ra, thậm chí vui vẻ chứng kiến. Các nhà đầu tư nên ngừng xử lý mỗi vụ "thanh lý kiểu Situational Awareness" hay "sụp đổ chớp nhoáng kiểu KOSPI" như những sự cố ngẫu nhiên riêng lẻ — chúng có thể chính là trạng thái bình thường mới.
Rủi ro tồn đọng còn ở đâu?
Deutsche Bank đã liệt kê hai lĩnh vực vẫn còn rủi ro tiềm ẩn tồn đọng ở cuối báo cáo:
Cổ phần tư nhân: Một lượng lớn các thương vụ đầu tư vào công nghệ, truyền thông, viễn thông (TMT) được mua lại trong thời kỳ lãi suất gần bằng 0 vẫn nằm trên sổ sách của các quỹ PE, do thị trường thoái vốn đóng cửa nên thời gian nắm giữ vượt xa dự kiến. "Thời khắc thanh lý có thể vẫn còn ở phía trước."
Doanh nghiệp niêm yết: Nhiều công ty niêm yết vẫn đang gánh những tài sản kém hiệu quả được mua lại trong làn sóng M&A do nợ thúc đẩy ở chu kỳ trước, với vòng quay tài sản thấp — đây là dấu vết còn sót lại của việc tài trợ rẻ tiền khuyến khích mở rộng "coi trọng doanh thu hơn lợi nhuận".
Các nhà phân tích viết: "Bản năng của thị trường là xếp vụ sụp đổ quỹ Situational Awareness và biến động KOSPI vào loại 'nhiễu', vì cả hai hiện chưa phát triển thành sự kiện mang tính hệ thống. Bản năng này có thể nguy hiểm, bản năng này có thể nguy hiểm, đặc biệt là trong bối cảnh các nhà hoạch định chính sách không chỉ dung túng, mà thậm chí có thể chủ động dẫn dắt nhiều biến động hàng ngày hơn."
Liên kết bài viết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan