Tuần này Fed có thực sự đảo chiều tăng lãi suất không? Thị trường không mua quyết định tháng 7.

TL;DR
· Trước cuộc họp tháng 7, thị trường hợp đồng tương lai lãi suất từng định giá xác suất tăng lãi suất khoảng hơn 30%.
· Sự khác biệt nằm ở việc liệu giá dầu, việc làm và độ cứng nhắc của lạm phát có buộc Fed từ bỏ câu chuyện cắt giảm lãi suất hay không.
· Các tài sản liên quan: USD, trái phiếu Mỹ, vàng, Bitcoin, Nasdaq, dầu Brent, WTI.
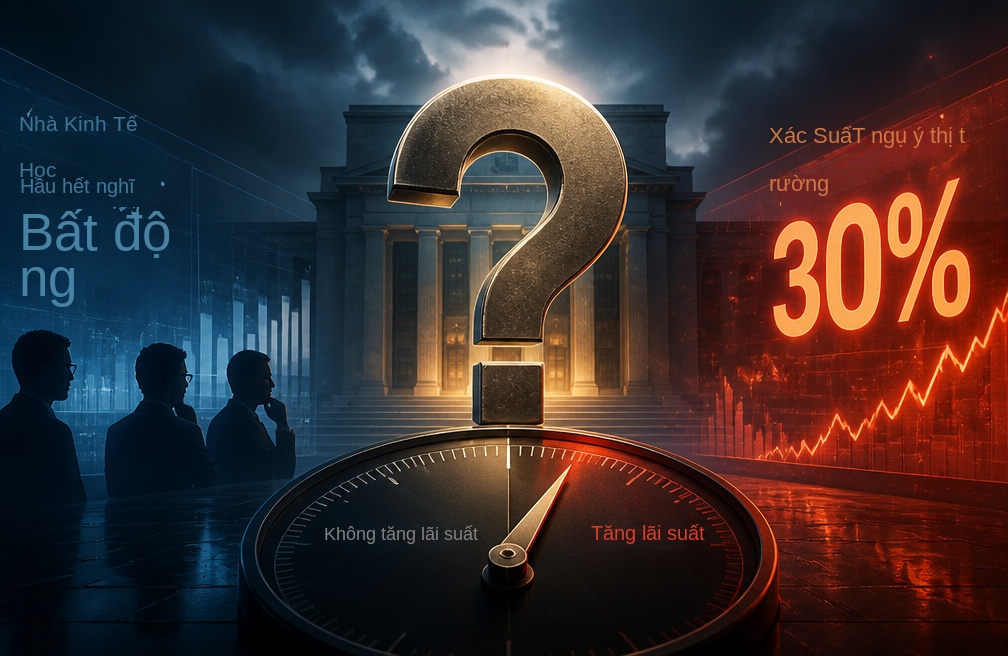
Fed sẽ tổ chức cuộc họp chính sách tiền tệ từ ngày 28 đến 29 tháng 7. Trước cuộc họp, thị trường hợp đồng tương lai lãi suất từng đẩy xác suất tăng 25 điểm cơ bản trong tháng 7 lên khoảng hơn 30%.
Định giá này không phù hợp với hầu hết các dự báo vĩ mô. Tuyên bố của FOMC tháng 6 xác nhận phạm vi mục tiêu lãi suất quỹ liên bang được duy trì ở mức 3,50%-3,75%. Theo các báo cáo liên quan của Bloomberg và khảo sát thị trường, đa số các nhà kinh tế vẫn nghiêng về khả năng Fed giữ nguyên lãi suất trong tháng 7.
Nhà đầu tư thông thường cần phân biệt một điểm: CME FedWatch không phải là thông báo trước của ngân hàng trung ương, mà là xác suất chính sách được suy ngược từ giá hợp đồng tương lai. Theo CME FedWatch được Kiplinger trích dẫn vào ngày 24 tháng 7, xác suất giữ nguyên lãi suất lúc đó là 64,2%, và xác suất tăng lãi suất ngụ ý khoảng 35%. Các số liệu từ các nền tảng khác nhau sẽ biến động theo thời gian thực.
Vì vậy, điều thực sự cần theo dõi trong tuần này không phải là "liệu tháng 7 có tăng lãi suất hay không", mà là liệu thị trường có đang từ bỏ giả định thoải mái nhất trong vài tháng qua hay không: lạm phát tiếp tục giảm, và việc cắt giảm lãi suất chỉ là vấn đề thời gian.
Lộ trình lãi suất đang được định giá lại
Việc thị trường định giá khả năng tăng lãi suất trước hết cho thấy lớp đệm an toàn của giao dịch cắt giảm lãi suất đang mỏng đi. Đối với tài sản rủi ro, một lần tăng 25 điểm cơ bản không phải là vấn đề lớn nhất, mà việc lãi suất cao hơn được duy trì lâu hơn mới thay đổi điểm neo định giá.
Nếu Fed chỉ giữ nguyên lãi suất, nhưng tuyên bố và cuộc họp báo của Chủ tịch nhấn mạnh rõ ràng rủi ro lạm phát, giá năng lượng và tình trạng căng thẳng thị trường lao động, thị trường cũng sẽ hiểu đó là tín hiệu diều hâu. Đối với USD, trái phiếu Mỹ, vàng và Bitcoin, hướng dẫn chính sách đôi khi quan trọng hơn hành động lãi suất lần này.
Lợi suất trái phiếu dài hạn đã chịu áp lực từ trước. Dữ liệu H.15 của Fed cho thấy lợi suất trái phiếu kỳ hạn 30 năm gần đây dao động quanh mức 5,06%-5,17%, và vào ngày 24 tháng 7 là 5,17%, nằm trong vùng cao nhất kể từ năm 2007. Lợi suất trái phiếu dài hạn tăng cho thấy thị trường yêu cầu mức bù rủi ro cao hơn.
Điều này sẽ thu hẹp không gian định giá cho các tài sản có định giá cao. Cổ phiếu tăng trưởng và Bitcoin chưa chắc đã giảm chỉ vì một lần tăng lãi suất, nhưng nếu thị trường bắt đầu tin rằng lãi suất thực tế sẽ duy trì ở mức cao trong dài hạn, thì dòng tiền trong tương lai xa và định giá của các tài sản rủi ro cao đều sẽ bị tính toán lại.
Giá dầu kéo giảm ngưỡng chịu đựng lạm phát
Giá dầu là ngòi nổ đầu tiên của sự bất đồng lần này. Kể từ năm 2026, các cuộc xung đột liên quan đến Trung Đông và Iran đã nhiều lần đẩy giá năng lượng lên cao. Dầu Brent tuần trước đã vượt 100 USD/thùng, sau đó giảm do Mỹ và Iran tạm ngừng tấn công, và đến ngày 27 tháng 7, một số hợp đồng đã quay về mức 90 USD hoặc thấp hơn.
Giá dầu tăng không chỉ ảnh hưởng đến chi phí đổ xăng. Chi phí đầu vào của vận tải, hóa chất, hàng không và sản xuất đều sẽ được định giá lại. Fed thường "nhìn xuyên qua" các cú sốc năng lượng ngắn hạn, với điều kiện cú sốc đủ ngắn và không lan sang tiền lương và giá dịch vụ cốt lõi.
CPI tháng 6 của Mỹ vẫn ở mức 3,5% so với cùng kỳ, CPI cốt lõi ở mức 2,6%, vẫn còn cách xa mục tiêu 2%. Nếu giá dầu chỉ là nhiễu động địa chính trị kéo dài vài tuần, Fed có thể chọn cách chờ đợi. Nhưng nếu nó kết hợp với thuế quan tiềm năng, chi phí chuỗi cung ứng và nhu cầu năng lượng, thì lộ trình giảm lạm phát sẽ trở nên hẹp hơn.
Đây cũng là điểm khác biệt giữa các nhà kinh tế và nhà giao dịch. Các nhà kinh tế chú trọng hơn vào việc dữ liệu đã công bố có chứng minh lạm phát tăng trở lại hay không, do đó họ có xu hướng giữ nguyên lãi suất trong tháng 7. Các nhà giao dịch thì sẵn sàng định giá trước các rủi ro đuôi.
Thị trường lao động mạnh làm suy yếu lý do cắt giảm lãi suất
Biến số thứ hai là thị trường lao động. Số đơn xin trợ cấp thất nghiệp lần đầu tại Mỹ trong tuần gần đây đã giảm xuống 187.000 người, mức thấp nhất kể từ năm 1969. Nói một cách dễ hiểu, điều này có nghĩa là các doanh nghiệp không sa thải hàng loạt, và thị trường việc làm vẫn rất thắt chặt.
Đối với Fed, thị trường lao động quá yếu sẽ là lý do để cắt giảm lãi suất, trong khi quá mạnh sẽ làm tăng áp lực chống lạm phát. Chừng nào thu nhập và sức chi tiêu của người dân còn bền bỉ, doanh nghiệp sẽ dễ dàng chuyển chi phí tăng lên giá bán cuối cùng, và lạm phát dịch vụ cũng khó giảm nhanh.
Điều này không có nghĩa là nền kinh tế Mỹ nhất định sẽ quá nóng. Dữ liệu đơn xin trợ cấp hàng tuần có thể bị ảnh hưởng bởi yếu tố mùa vụ, thống kê và ngành, không thể một mình chứng minh tiền lương và lạm phát đang hình thành vòng xoáy mới. Nhưng nó đủ để làm suy yếu luận điểm "nền kinh tế đang hạ nhiệt nhanh, do đó phải cắt giảm lãi suất ngay".
Phản ứng của thị trường do đó tập trung vào lộ trình lãi suất, thay vì chỉ đơn thuần giao dịch suy thoái. Hiện tại, có vẻ như là sự kết hợp giữa "rủi ro lạm phát tăng lên, tăng trưởng vẫn có sức bền". Đối với Fed, đây là trạng thái khó xử lý nhất: cắt giảm lãi suất thì sợ lạm phát, tăng lãi suất thì sợ ảnh hưởng đến tài sản và tín dụng.
Giọng điệu diều hâu cung cấp câu chuyện cho các nhà giao dịch
Thị trường định giá bỗng trở nên tự tin hơn, còn vì nội bộ Cục Dự trữ Liên bang (Fed) đã xuất hiện những tiếng nói diều hâu rõ ràng hơn. Chủ tịch Fed chi nhánh Dallas, Lorie Logan, vào ngày 16/7 đã công khai chủ trương mức lãi suất "cao hơn vừa phải", với lý do cần cân bằng tốt hơn các mục tiêu lạm phát và việc làm.
Một số phát biểu của Chủ tịch Fed chi nhánh Cleveland, Beth Hammack, cũng được thị trường giải thích theo hướng diều hâu. Chúng không thể được hiểu trực tiếp là lập trường tổng thể của Ủy ban Thị trường Mở Liên bang (FOMC), càng không thể đồng nhất trước với lá phiếu phản đối tại cuộc họp tuần này, nhưng đối với thị trường, những phát biểu kiểu này cung cấp một điểm tựa cho câu chuyện.
Đây chính là cốt lõi của sự đối đầu quan điểm. Thị trường hợp đồng tương lai lãi suất do CME FedWatch đại diện đang kết hợp giá dầu, việc làm và các tuyên bố diều hâu thành xác suất "Fed có thể cần thắt chặt trở lại". Hầu hết các nhà kinh tế vẫn cho rằng dữ liệu hiện tại chưa đủ để cuộc họp tháng 7 lập tức chuyển hướng sang tăng lãi suất.
Hai bên không trả lời cùng một câu hỏi. Các nhà kinh tế trả lời "Fed có khả năng làm gì nhất trong lần này", còn các nhà giao dịch trả lời "nếu câu chuyện cũ sai, tôi phải trả giá cho xác suất nào". Loại trước là dự báo cơ sở, loại sau giống như bảo hiểm rủi ro hơn.
Liệu lãi suất cao có thể quay trở lại kịch bản cơ sở
Nếu cuộc họp tháng 7 chỉ giữ nguyên lãi suất, không thể đơn giản coi là chiến thắng của phe bồ câu. Điều thực sự ảnh hưởng đến giá tài sản là liệu tuyên bố và cuộc họp báo có đặt năng lượng, việc làm và tính dai dẳng của lạm phát lên vị trí cao hơn hay không, cũng như liệu Fed có ám chỉ vẫn có thể điều chỉnh tăng lãi suất chính sách trong tương lai hay không.
Ngược lại, nếu giá dầu tiếp tục giảm, các thành phần lạm phát cốt lõi không lan rộng, và cú sốc thuế quan không chuyển thành áp lực giá cả hữu hình, thì mức định giá tăng lãi suất hơn 30% trước cuộc họp có thể bị chứng minh là quá mức. Khi đó, sự hỗ trợ cho đồng USD và lãi suất ngắn hạn sẽ suy yếu, trái phiếu dài hạn và tài sản rủi ro có thể đón nhận sự phục hồi ngược chiều.
Ranh giới của vòng giao dịch này nằm ở chỗ, bằng chứng đủ để hỗ trợ rủi ro chính sách tăng lên, nhưng chưa đủ để chứng minh Fed đã khởi động lại chu kỳ tăng lãi suất. Đối với các nhà đầu tư, điều cần đánh giá trong tuần này không phải là có nên đặt cược vào việc tăng lãi suất tháng 7 hay không, mà là liệu lộ trình lãi suất cao hơn có đang từ rủi ro đuôi, tiến gần trở lại kịch bản cơ sở của thị trường hay không.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan