Thứ Sáu dự báo CPI: Rủi ro lạm phát đang chuyển hướng, Fed có tăng lãi suất vào tháng 9 không?
Tóm tắt nhanh
·Cựu kinh tế gia của Cục Dự trữ Liên bang đã chuyển lập trường chính sách từ "giữ nguyên lãi suất" sang "tăng lãi suất", đề xuất Fed tăng 25 điểm cơ bản vào tháng 9, với tổng mức tăng có thể đạt 50 đến 75 điểm cơ bản trước cuối năm.
·Dữ liệu lạm phát hiện tại vẫn ủng hộ việc giữ nguyên, nhưng tiến trình giảm lạm phát còn hạn chế. Chỉ số PCE lõi tháng 7 tăng 0,2% so với tháng trước, tương đương khoảng 3% theo năm, vẫn còn khá xa mục tiêu 2%.
·Sahm cho rằng, việc lạm phát chậm lại trong ba tháng gần đây có thể chịu ảnh hưởng từ yếu tố mùa vụ, chưa chắc đã phản ánh xu hướng lạm phát cơ bản đã cải thiện rõ rệt.
·Nếu xung đột Trung Đông kéo dài đẩy giá xăng và dầu diesel lên cao, áp lực chi phí có thể dần lan tỏa từ năng lượng sang giao thông vận tải và các hàng hóa, dịch vụ cốt lõi khác.
·Căng thẳng thương mại giữa Mỹ và Canada cho thấy chu kỳ tăng thuế quan chưa chắc đã kết thúc, lạm phát hàng hóa có thể chịu áp lực trở lại.
·Đầu tư cơ sở hạ tầng AI trong ngắn hạn có thể đẩy giá các linh kiện quan trọng như chip nhớ tăng cao, tính chất lạm phát của nó khác với các cú sốc năng lượng hoặc thuế quan một lần.
·Việc tăng lãi suất không phải là sự đảo ngược hoàn toàn kịch bản cơ sở về lạm phát của Sahm, mà là một hình thức quản lý rủi ro: dùng mức thắt chặt vừa phải để đối phó với khả năng lạm phát duy trì trên mục tiêu trong năm tới.
Ghi chú của ban biên tập: Vấn đề khó khăn mà Fed phải đối mặt tại cuộc họp tháng 9 không chỉ là liệu báo cáo CPI mới nhất nghiêng về nóng hay lạnh.
Dữ liệu lạm phát gần đây tuy đã giảm so với đầu năm, nhưng tốc độ giảm vẫn chậm; đồng thời, tình hình Trung Đông, căng thẳng thương mại giữa Mỹ và Canada, cùng nhu cầu chip do đầu tư cơ sở hạ tầng AI tạo ra, đang hình thành áp lực giá mới.
Nhà kinh tế học, người đề xuất "Quy tắc Sahm" Claudia Sahm vì vậy đã thay đổi lập trường trước đó ủng hộ việc giữ nguyên lãi suất. Bà cho rằng, chỉ nhìn vào dữ liệu hiện có, Fed vẫn miễn cưỡng có thể chọn chờ đợi; nhưng chính sách tiền tệ cần xử lý rủi ro tương lai, không chỉ giải thích lạm phát đã xảy ra. Giá năng lượng duy trì ở mức cao có thể lan truyền sang lạm phát lõi, vòng thuế quan mới có thể làm gián đoạn quá trình giảm lạm phát hàng hóa, còn chi tiêu vốn AI có thể tạo ra áp lực nhu cầu bền vững hơn.
Bà vẫn coi việc lạm phát quay đầu giảm là kịch bản cơ sở, đồng thời thừa nhận quyết định tăng lãi suất hay không là một quyết định gần như cân bằng 50-50. Nhưng trong bối cảnh không thể chắc chắn rằng lạm phát PCE sẽ tự quay về mức 2% trong một đến hai năm tới, bà đề xuất Fed thực hiện một đợt tăng lãi suất nhỏ như một "khoản bảo hiểm".
Dưới đây là bản dịch từ bài viết gốc:
Tại sao tôi chuyển từ "giữ nguyên lãi suất" sang ủng hộ tăng lãi suất?
Tăng lãi suất hay giữ nguyên? Đây là câu hỏi mà cuộc họp của Cục Dự trữ Liên bang (Fed) tuần tới cần trả lời. Điều chắc chắn là các quan chức Fed đã có sự bất đồng nội bộ, và sự bất đồng này có lẽ không thể được giải quyết chỉ bằng một báo cáo CPI duy nhất.
Gần đây, tôi đã điều chỉnh lựa chọn chính sách mà tôi cho là phù hợp từ "giữ nguyên lãi suất" sang "tăng lãi suất". Nguyên nhân là tôi không còn có thể chắc chắn rằng, nếu Fed không tăng lãi suất thêm, lạm phát PCE có thể quay trở lại mức 2% trong một đến hai năm tới hay không.
Quan trọng hơn, kể từ tháng 7, rủi ro tăng giá đối với lạm phát đang gia tăng. Tôi cho rằng Fed có thể bắt đầu bằng việc tăng lãi suất 25 điểm cơ bản vào tháng 9, và tích lũy tổng cộng 50 đến 75 điểm cơ bản trước cuối năm, để đảm bảo lạm phát có thể vận hành theo hướng giảm một cách kịp thời và bền vững.
Điều này không có nghĩa là dữ liệu lạm phát hiện tại đã xấu đi rõ rệt. Ngược lại, dữ liệu gần đây có phần tích cực. Điều thực sự khiến cán cân rủi ro nghiêng về phía tăng lãi suất là tình hình Trung Đông chưa có dấu hiệu hạ nhiệt, cuộc chiến thương mại giữa Mỹ và Canada, cũng như tình trạng thiếu hụt chip do sự bùng nổ của AI.
Nếu chỉ nhìn vào dữ liệu lạm phát hiện có, Fed vẫn có thể chọn giữ nguyên lãi suất, chỉ là lý do không còn đủ thuyết phục.
Đến tháng 7, lạm phát PCE tổng thể và lõi đều đã giảm so với đỉnh đầu năm, có thể được xem là bằng chứng cho thấy quá trình giảm lạm phát vẫn đang tiếp diễn, nhưng mức cải thiện còn hạn chế. Tỷ lệ lạm phát trong 12 tháng qua giảm chậm, và PPI cùng CPI công bố trong tuần này sẽ là đầu vào chính cho dữ liệu PCE tháng 8. Thị trường thường kỳ vọng lạm phát sẽ tiếp tục hạ nhiệt, nhưng vẫn còn rất xa mục tiêu 2%.
Tôi thận trọng với những tín hiệu tích cực từ sự thay đổi lạm phát trong ba tháng gần đây. Trong vài năm qua, lạm phát PCE có đặc tính mùa vụ nhất định: cao vào đầu năm, sau đó giảm dần. Lạm phát PCE lõi tháng 7 tăng 0,2% so với tháng trước, tương đương khoảng 3% theo năm. Tốc độ này thấp hơn nửa đầu năm, nhưng vẫn rõ ràng cao hơn mục tiêu 2%.
Do đó, dữ liệu gần đây giống như đang hấp thụ sự nóng lên bất thường đầu năm, quay trở lại tốc độ vận hành vốn đã cao từ năm ngoái, chứ không thể chứng minh rằng xu hướng lạm phát cơ bản đã có sự cải thiện thực chất.
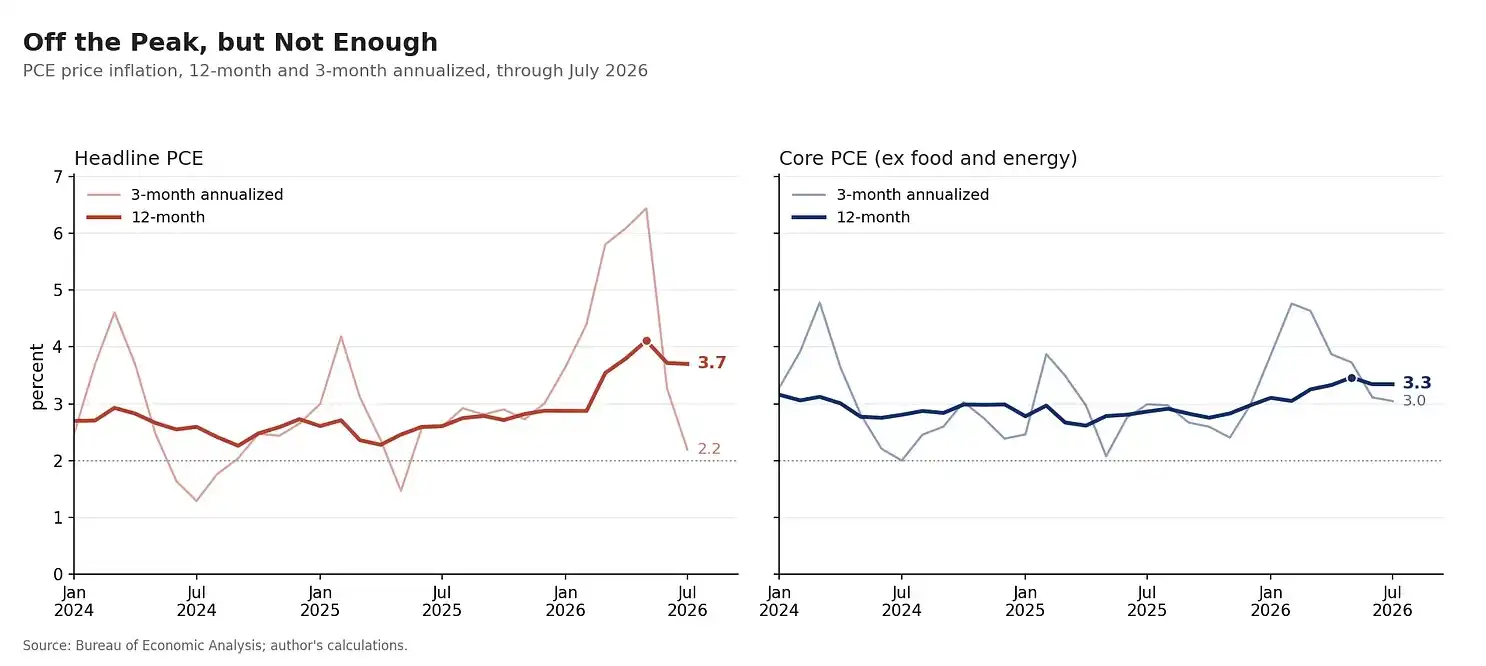
Đặc tính mùa vụ của lạm phát PCE lõi – cao đầu năm, giảm giữa năm – khiến tín hiệu hạ nhiệt từ dữ liệu ba tháng gần đây có thể bị đánh giá quá cao
Các cú sốc tạm thời đang trở nên dai dẳng hơn
Vì tiến trình giảm lạm phát còn hạn chế, trong khi thị trường lao động vẫn duy trì ổn định, tại sao Cục Dự trữ Liên bang trước đây vẫn giữ nguyên lãi suất? Và tại sao tôi cho đến vài tuần trước vẫn ủng hộ quyết định này?
Điểm mấu chốt nằm ở loại cú sốc thúc đẩy lạm phát.
Năm ngoái, thuế quan được nâng lên đáng kể, đẩy giá hàng hóa tăng cao. Nhưng khi chi phí nhập khẩu cao hơn được phản ánh đầy đủ vào giá bán cuối cùng, tác động gia tăng của thuế quan đối với lạm phát thường sẽ dần suy yếu. Sự gián đoạn nguồn cung năng lượng ở Trung Đông cũng tương tự: giá năng lượng tăng nhanh trước tiên, nhưng một khi xung đột kết thúc, giá có thể quay đầu giảm và kéo lạm phát đi xuống theo chiều ngược lại.
Loại cú sốc này thường gây ra sự tăng giá ở mức một lần, chưa chắc đã dẫn đến lạm phát dai dẳng. Nếu Fed tăng lãi suất để đối phó, có thể sẽ làm suy yếu nhu cầu quá mức nhằm kìm nén áp lực giá vốn có thể tự nhiên biến mất.
Dữ liệu trước đây về cơ bản phù hợp với nhận định này, nhưng rủi ro trong tương lai đã có sự thay đổi.
Rủi ro một: Xung đột Trung Đông có thể truyền dẫn lạm phát năng lượng vào giá cả cốt lõi
Việc giá năng lượng tăng đơn thuần không đủ để trở thành lý do Fed tăng lãi suất. Nhưng nếu giá năng lượng duy trì ở mức cao trong thời gian dài và dần truyền dẫn sang hàng hóa và dịch vụ phi năng lượng, chính sách tiền tệ có thể cần phải phản ứng.
Kinh nghiệm lịch sử cho thấy, sau khi giá năng lượng tăng, giá vé máy bay thường tăng nhanh chóng; phản ứng của các giá cốt lõi khác thì nhỏ hơn và chậm hơn, hiệu ứng truyền dẫn có thể đạt đỉnh sau một năm hoặc thậm chí lâu hơn. Mỗi khi giá xăng tăng 10%, lạm phát cốt lõi trong năm tiếp theo sẽ tăng khoảng 0,2 điểm phần trăm.
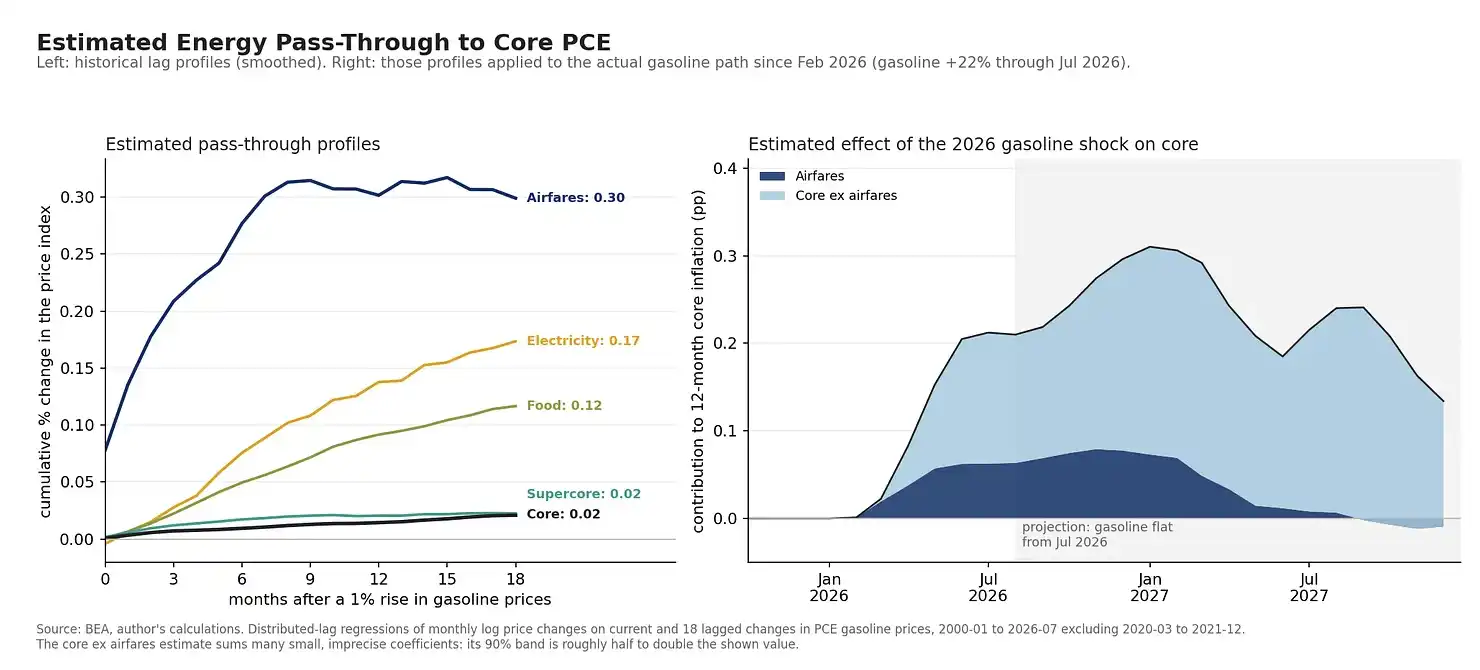
Tác động truyền dẫn của việc tăng giá năng lượng vào lạm phát cốt lõi diễn ra chậm, ảnh hưởng có thể đạt đỉnh sau một năm hoặc lâu hơn
Ảnh hưởng này trông có vẻ hạn chế, nhưng giá năng lượng duy trì ở mức cao càng lâu, tác động tích lũy đối với lạm phát càng rõ rệt.
Khi xung đột Trung Đông mới bắt đầu, việc coi giải quyết nhanh chóng là kịch bản cơ sở còn hợp lý, nhưng hiện tại ngày càng khó để đưa ra giả định như vậy. Nếu giá xăng duy trì ở mức hiện tại, tác động đối với lạm phát cốt lõi có thể kéo dài đến năm sau.
Giá dầu diesel đặc biệt đáng chú ý. Là chi phí quan trọng của hệ thống vận tải và logistics, giá dầu diesel tăng sẽ ảnh hưởng đến nhiều loại hàng hóa và dịch vụ. Việc eo biển Hormuz chưa có tiến triển trong khôi phục lưu thông đồng nghĩa với việc lạm phát cốt lõi vẫn đối mặt với rủi ro tăng thêm.
Rủi ro hai: Việc tăng thuế quan có thể chưa kết thúc
Biên bản cuộc họp tháng 7 của Fed cho thấy, hầu hết các quan chức cho rằng tác động của thuế quan đối với lạm phát về cơ bản đã đạt đỉnh và sẽ dần suy yếu trong tương lai.
Xu hướng này đã được phản ánh trong dữ liệu. Sau khi thuế quan có hiệu lực vào năm ngoái, mức tăng giá hàng hóa lõi theo quý (tỷ lệ hàng năm hóa) đã tăng nhanh chóng, đạt đỉnh vào đầu năm nay, sau đó giảm rõ rệt vào mùa hè.
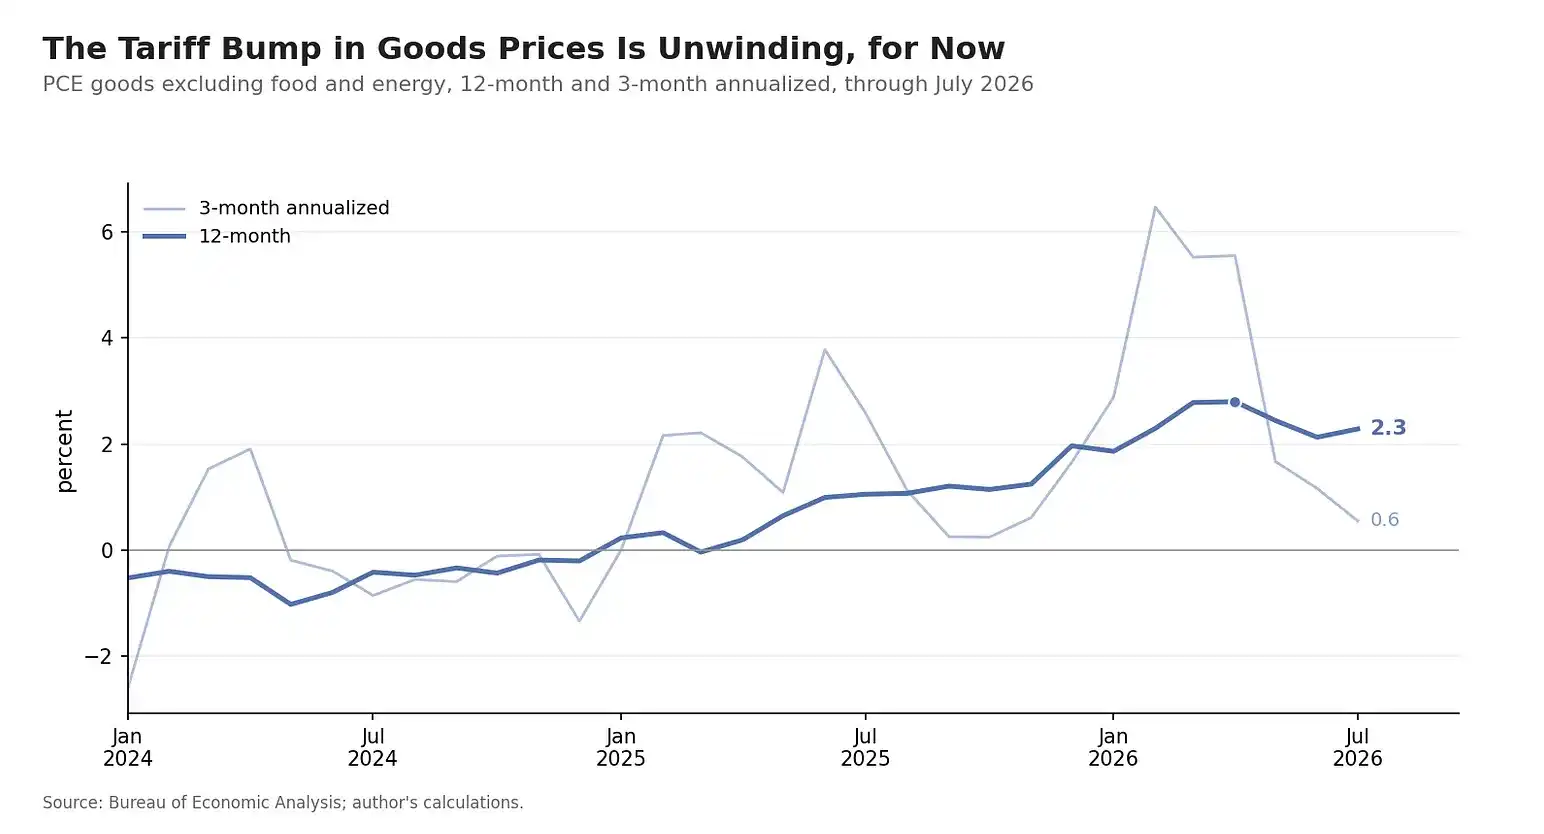
Sau khi thuế quan được áp dụng, lạm phát hàng hóa lõi của Mỹ từng tăng rõ rệt, gần đây đã hạ nhiệt, nhưng việc tiếp tục giảm dựa trên giả định thuế quan không tăng thêm
Nhưng để quá trình giảm lạm phát hàng hóa tiếp tục, cần dựa trên tiền đề thuế suất không tăng thêm.
Hiện tại, quy mô hàng hóa nhập khẩu từ Canada chịu ảnh hưởng bởi mức thuế bổ sung 50% của Mỹ là tương đối hạn chế, nhưng việc Canada áp dụng biện pháp đối phó với hàng hóa Mỹ có thể khiến Mỹ tăng thuế quan hơn nữa. Quan trọng hơn, cuộc tranh chấp này cho thấy chính phủ Mỹ vẫn đang sử dụng thuế quan như một công cụ đàm phán.
Do đó, so với kỳ họp Fed gần nhất, rủi ro thuế quan đẩy lạm phát tăng trở lại đã gia tăng.
Rủi ro thứ ba: Đầu tư AI trong ngắn hạn cũng có thể đẩy lạm phát tăng
Xây dựng hạ tầng AI là một nguồn lạm phát khác dễ bị đánh giá thấp. Báo cáo tài chính gần đây của NVIDIA cho thấy nhu cầu AI vẫn mạnh mẽ, dự kiến chi tiêu vốn của các nhà cung cấp dịch vụ đám mây lớn trong năm tới sẽ vượt 1 nghìn tỷ USD.
Xét theo chiều dài 5 năm hoặc 10 năm, AI có thể tạo ra hiệu ứng giảm phát sau khi nâng cao năng suất. Nhưng trong khoảng thời gian một năm tới – khung thời gian mà chính sách tiền tệ quan tâm hơn – tác động của đầu tư AI lên lạm phát có khả năng nghiêng về phía tăng.
Dữ liệu giá tiêu dùng và đầu tư doanh nghiệp đã cho thấy giá chip nhớ đang tăng. Tỷ trọng chi tiêu liên quan trong toàn bộ nền kinh tế có thể hạn chế, nhưng nó vẫn làm tăng rủi ro lạm phát đi lên.
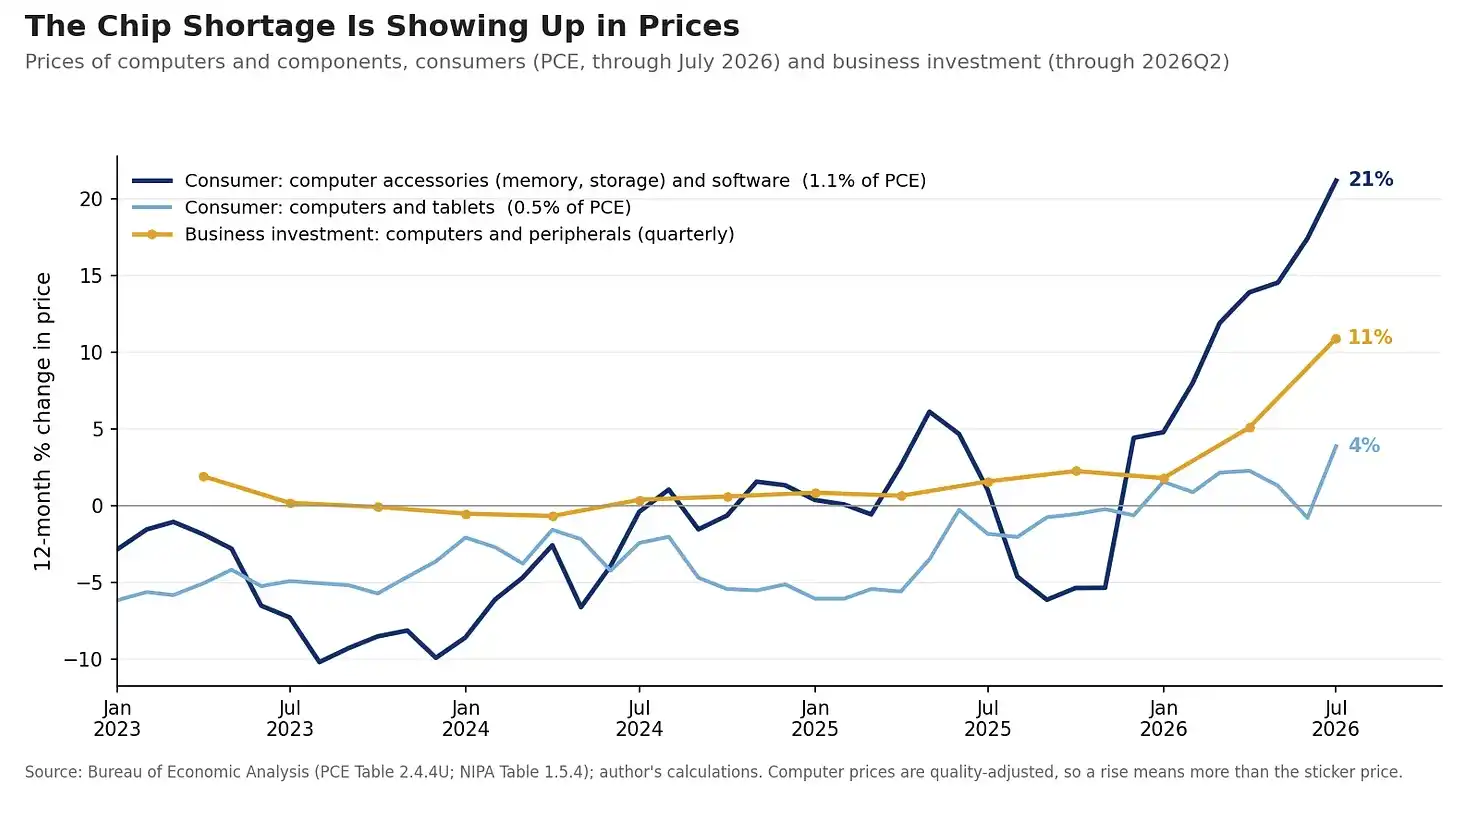
Đầu tư hạ tầng AI thúc đẩy nhu cầu chip nhớ tăng, giá tiêu dùng và đầu tư doanh nghiệp liên quan đã xuất hiện dấu hiệu tăng
Áp lực giá từ xây dựng AI về bản chất là yếu tố thúc đẩy từ phía cầu. Với các cú sốc năng lượng và thuế quan, Fed có thể chọn cách tạm thời bỏ qua vì tác động của chúng có thể tự tan biến; nhưng sự thiếu hụt chip nhớ đằng sau là nhu cầu đầu tư đang mở rộng liên tục, logic tương tự chưa chắc đã áp dụng được.
Tăng lãi suất là một khoản bảo hiểm cho rủi ro tương lai
Tổng hợp lại, kịch bản cơ sở của tôi vẫn là lạm phát tiếp tục giảm. Tuy nhiên, rủi ro lạm phát đi lên đã khá đáng kể, và phân bố trên nhiều lĩnh vực như năng lượng, hàng hóa, vận tải và đầu tư công nghệ.
Từ góc độ quản lý rủi ro, Cục Dự trữ Liên bang (Fed) có lý do để thắt chặt hơn nữa chính sách tiền tệ. Việc tăng lãi suất trong giai đoạn lạm phát đang hạ nhiệt nghe có vẻ mâu thuẫn, nhưng mục tiêu chính sách không chỉ là đưa lạm phát về mức 2% cuối cùng, mà còn phải đảm bảo lạm phát tiếp tục giảm một cách đáng tin cậy trong năm tới.
Việc tăng lãi suất vừa phải ngay bây giờ tương đương với việc mua một hợp đồng bảo hiểm cho rủi ro lạm phát đang gia tăng.
Tất nhiên, việc giữ nguyên lãi suất cũng có cơ sở hợp lý, đặc biệt khi các nhà hoạch định chính sách chú trọng hơn vào dữ liệu hiện tại thay vì dự báo và rủi ro đuôi. Nếu dữ liệu lạm phát tuần này được cải thiện rõ rệt, hoặc các rủi ro nêu trên dịu bớt, tôi cũng có thể quay lại ủng hộ việc giữ nguyên lãi suất. Đánh giá chính sách tiền tệ vốn dĩ cần liên tục điều chỉnh theo thông tin mới.
Kể từ năm 2024, tôi đã tham gia "Bản tóm tắt dự báo kinh tế bóng" do Đại học Duke tổ chức. Tháng 3 năm nay, tôi vẫn dự đoán Fed sẽ cắt giảm lãi suất trong năm; đến tháng 6, tôi chuyển sang ủng hộ giữ nguyên lãi suất; còn hiện tại, tôi cho rằng có thể cần tăng lãi suất hai lần trong năm, và lộ trình lãi suất trong những năm tới cũng sẽ cao hơn.
Điều này không có nghĩa là Fed chắc chắn sẽ tăng lãi suất. Đối với những quan chức trước đây cho rằng giữ nguyên lãi suất là phù hợp hơn, họ cần thay đổi lập trường như tôi thì mới có thể hình thành đa số ủng hộ việc tăng lãi suất. Đây vẫn là một lựa chọn rất sát sao.
Thị trường cần không chỉ một quyết định
Việc tăng lãi suất hay giữ nguyên lãi suất tại cuộc họp tháng 9 sẽ là một quyết định khó khăn. Dữ liệu lạm phát hiện tại vẫn đủ để hỗ trợ Fed chờ đợi, nhưng triển vọng lạm phát đã xấu đi do rủi ro tăng ngày càng lớn. Dựa trên điều này, tôi cho rằng việc tăng nhẹ lãi suất quỹ liên bang là phù hợp hơn.
Dù Fed cuối cùng lựa chọn phương án nào, thị trường cũng cần một lời giải thích rõ ràng.
Việc không thể xác định kết quả trước cuộc họp FOMC không đáng sợ; điều thực sự không thể chấp nhận là sau khi cuộc họp báo kết thúc, thị trường vẫn không hiểu vì sao Fed đưa ra quyết định đó.
Nếu đa số quan chức vẫn tin rằng lạm phát sẽ sớm quay về mức 2%, họ cần giải thích niềm tin đó đến từ đâu; nếu họ không còn chắc chắn về điều này, thì Fed nên hành động để tái lập độ tin cậy rằng lạm phát có thể quay trở lại mục tiêu.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan