Tối nay có tăng lãi suất hay không: Các nhà kinh tế cho rằng không, thị trường đưa ra xác suất 30%.

TL;DR
· Khảo sát của Reuters cho thấy các nhà kinh tế đồng thuận dự đoán không tăng lãi suất vào tháng 7, nhưng thị trường hợp đồng tương lai từng đưa ra xác suất tăng lãi suất khoảng 30%.
· Sự khác biệt tập trung ở việc liệu cú sốc giá dầu có buộc Warsh phải sử dụng thông điệp diều hâu hơn để duy trì uy tín chống lạm phát hay không.
· Các tài sản liên quan: Chỉ số USD, USDJPY, dầu thô WTI/Brent, vàng, cổ phiếu Mỹ, Bitcoin và tài sản tiền mã hóa.
Hợp đồng tương lai quỹ liên bang đang được định giá lại trước quyết định của FOMC tháng 7, khi các nhà giao dịch bắt đầu trả giá cao hơn cho khả năng Fed bất ngờ tăng lãi suất hoặc đưa ra tín hiệu diều hâu hơn.
Điểm bất thường là các nhà kinh tế gần như đứng ở phía ngược lại. Theo khảo sát của Reuters ngày 21 tháng 7, tất cả 104 nhà kinh tế đều dự đoán cuộc họp tháng 7 sẽ giữ nguyên phạm vi mục tiêu 3,50%–3,75%, trong đó 78 người dự đoán sẽ giữ nguyên đến cuối năm. Tuy nhiên, thị trường hợp đồng tương lai từng đưa ra xác suất tăng 25 điểm cơ bản khoảng 30%.
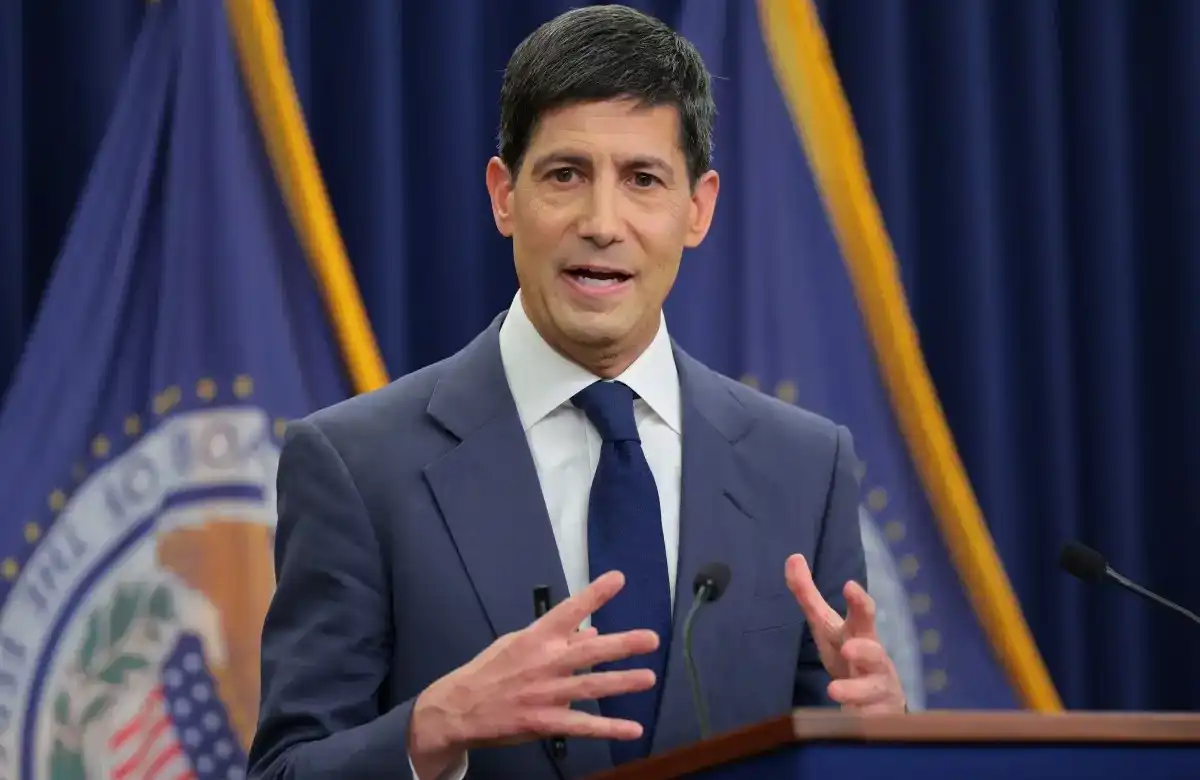
Đối với nhà đầu tư, đây không chỉ là dự đoán kết quả một cuộc họp. Vấn đề lớn hơn là liệu thị trường có đang hiểu lại cách Fed phản ứng trước cú sốc giá dầu sau khi Kevin Warsh nhậm chức Chủ tịch Fed vào ngày 22 tháng 5 hay không.
Nếu Warsh coi việc giá dầu tăng do tình hình Trung Đông là một cú sốc cung tạm thời, Fed có nhiều khả năng giữ nguyên lãi suất và chờ thêm dữ liệu. Nếu ông lo ngại giá dầu sẽ lan truyền thành lạm phát thứ cấp, thì dù không tăng lãi suất tối nay, ông cũng có thể mở lại cánh cửa tăng lãi suất vào tháng 9.
Thị trường hợp đồng tương lai đang mua rủi ro đuôi diều hâu
Hợp đồng tương lai quỹ liên bang có thể hiểu là hợp đồng đặt cược vào lộ trình lãi suất của Fed. Hợp đồng mở càng nhiều, càng có nhiều vốn đang đặt cược hoặc phòng ngừa rủi ro xoay quanh kết quả cuộc họp.
Theo dữ liệu từ CME và các phương tiện truyền thông, hợp đồng mở của hợp đồng tương lai quỹ liên bang đã tăng lên mức cao trước quyết định. Tín hiệu này không có nghĩa là đa số thị trường cho rằng sẽ tăng lãi suất, nhưng cho thấy sự bất định trước quyết định đã được giao dịch thành các vị thế đông đúc.
“Xác suất tăng 25 điểm cơ bản” cũng dựa trên cùng một logic. Xác suất từ CME FedWatch đến từ giá hợp đồng tương lai quỹ liên bang 30 ngày, không phải kết quả bỏ phiếu của các nhà kinh tế. Ý nghĩa của xác suất khoảng 30% là rủi ro đuôi đột nhiên trở nên đắt đỏ hơn.
Thị trường chưa chắc cho rằng Fed sẽ hành động vào tối nay. Nó giống như đang mua bảo hiểm cho hai kịch bản vượt kỳ vọng hơn. Một là tăng lãi suất trực tiếp, hai là không tăng, nhưng tuyên bố và cuộc họp báo sẽ ám chỉ rằng việc tăng lãi suất vào tháng 9 đã bước vào giai đoạn thảo luận nghiêm túc.
Điều này tác động trực tiếp đến định giá tài sản. Đồng USD sẽ nhận được sự hỗ trợ từ kỳ vọng lãi suất. Nếu đồng Yên tiếp tục chịu áp lực ở mức cao, rủi ro can thiệp sẽ được đưa ra thảo luận lại. Các cổ phiếu định giá cao và tài sản mã hóa sẽ phải đối mặt với tỷ lệ chiết khấu cao hơn và khẩu vị rủi ro yếu hơn.
BofA và Citi tranh luận về trọng số của giá dầu
Sự khác biệt giữa các tổ chức diều hâu và bồ câu không nằm ở việc giá dầu có tăng hay không, mà là Fed nên xử lý đợt tăng này như thế nào.
Theo báo cáo của Reuters ngày 27/7, các tổ chức như BofA và Deutsche Bank vẫn coi việc giữ nguyên lãi suất trong tháng 7 là kịch bản cơ sở, nhưng cho rằng giá dầu và tình hình Trung Đông khiến cuộc họp này gần như rơi vào thế khó xử. Mối lo ngại của BofA là nếu Fed hoàn toàn phớt lờ áp lực từ giá dầu, điều này có thể thách thức uy tín kiểm soát lạm phát của họ.
Logic này nhấn mạnh bài kiểm tra áp lực đầu tiên của chủ tịch mới. Warsh vừa mới nhậm chức, thị trường chưa có đủ mẫu để đánh giá ranh giới chính sách của ông. Nếu ông tỏ ra quá thoải mái trước các cú sốc địa chính trị và áp lực lạm phát, các nhà đầu tư có thể nghi ngờ liệu Fed có còn ưu tiên kiềm chế lạm phát hay không.
Đánh giá của các tổ chức như Citi lại nghiêng về một cách giải thích khác. Giá dầu tăng trước hết là một cú sốc nguồn cung, áp lực giá đến từ lo ngại về nguồn cung năng lượng, chứ không phải do nhu cầu của Mỹ quá nóng. Tăng lãi suất không thể sản xuất thêm dầu thô, và phản ứng thái quá có thể kìm hãm tăng trưởng.
Khái niệm cốt lõi là lạm phát thứ cấp. Bản thân giá dầu tăng có thể là một nhiễu động ngắn hạn, nhưng nếu lan truyền sang vận tải, hàng hóa, tiền lương và kỳ vọng lạm phát, nó sẽ trở thành áp lực giá kéo dài hơn. Phe diều hâu lo ngại điều sau, trong khi phe bồ câu cho rằng hiện tại chưa đến mức phải tăng lãi suất.
Vì vậy, thị trường không tranh luận về bản thân giá dầu, mà là về trọng số của giá dầu trong hàm phản ứng của Fed. Liệu Warsh sẽ coi nó là tiếng ồn tạm thời, hay là rủi ro uy tín cần được kiềm chế trước.
Chủ tịch mới khuếch đại việc định giá lộ trình
Tính đặc thù sau khi Warsh nhậm chức nằm ở chỗ thị trường chưa hình thành kỳ vọng ổn định về phong cách truyền thông của ông. Trong thời đại Powell, các nhà đầu tư đã quen với việc tìm kiếm gợi ý về lộ trình từ ngôn từ, biểu đồ chấm và họp báo. Ở giai đoạn chủ tịch mới, trọng số của từng câu nói sẽ được khuếch đại.
Nếu Fed giảm bớt hướng dẫn kỳ vọng, liên tục nhấn mạnh việc phụ thuộc vào dữ liệu, thị trường bề ngoài có được sự linh hoạt, nhưng thực chất lại phải chịu một phân bố lãi suất rộng hơn. Các nhà giao dịch không thể chắc chắn về sự ổn định của lộ trình chính sách trước cuộc họp tiếp theo, do đó chỉ có thể phòng ngừa rủi ro trước.
Điều này cũng giải thích tại sao các nhà kinh tế có thể đồng thuận dự đoán không có động thái nào tối nay, trong khi thị trường vẫn sẵn sàng định giá cho khả năng tăng lãi suất. Các nhà kinh tế trả lời kết quả có khả năng xảy ra nhất, còn thị trường giao dịch phải trả giá cho các kịch bản bất lợi. Cả hai không đo lường cùng một vấn đề.
Đối với đồng USD, miễn là Warsh không rõ ràng hạ thấp khả năng tăng lãi suất, sức mạnh của đồng USD vẫn được hỗ trợ. Đối với đồng Yên Nhật, một khi kỳ vọng chênh lệch lãi suất Mỹ-Nhật tiếp tục mở rộng, USDJPY vận hành ở mức cao sẽ kiểm tra mức độ chịu đựng của chính quyền Nhật Bản.
Đối với tài sản rủi ro, sự kết hợp khó chịu nhất không phải là bản thân việc tăng lãi suất tối nay, mà là giá dầu tăng, đồng USD mạnh lên, và Fed không muốn loại trừ khả năng tăng lãi suất trước thời hạn cùng lúc xuất hiện. Điều này sẽ nén định giá, kỳ vọng thanh khoản và khẩu vị rủi ro.
Ngay cả khi Fed duy trì phạm vi mục tiêu 3,50%–3,75% không đổi, chỉ cần tuyên bố đặt rủi ro lạm phát ở vị trí cao hơn, hoặc Warsh từ chối hạ thấp khả năng tăng lãi suất vào tháng 9 trong cuộc họp báo, tài sản vẫn có thể giao dịch theo kết quả diều hâu.
Cửa sổ tháng 9 quyết định mức độ định giá này có thể đi xa đến đâu
Kịch bản cơ sở vẫn là giữ nguyên. Những thay đổi thị trường hiện tại chỉ cho thấy các nhà giao dịch đã đánh giá lại đáng kể lộ trình chính sách và rủi ro truyền thông, chứ không chứng minh rằng Fed đã quyết định mở lại chu kỳ tăng lãi suất.
Cuộc họp báo cần xác minh cách Warsh định nghĩa cú sốc giá dầu. Nếu ông nhấn mạnh rằng giá năng lượng tăng vẫn cần quan sát và kỳ vọng lạm phát dài hạn vẫn được neo giữ, định giá diều hâu cho tháng 7 và tháng 9 của thị trường có thể hạ nhiệt, và đà tăng của đồng USD cũng sẽ giảm bớt.
Nếu ông liên tục nhấn mạnh rằng giá dầu có thể lan truyền đến giá cả hàng hóa rộng hơn và đặt lạm phát quay lại 2% làm ưu tiên chính sách, thị trường sẽ hiểu điều này là cửa sổ tháng 9 đã được mở. Khi đó, ngay cả khi lãi suất không thay đổi tối nay, trọng tâm giao dịch sẽ chuyển sang việc liệu cuộc họp tiếp theo có cần định giá lại hay không.
Đồng Yên Nhật sẽ là áp kế bên ngoài nhạy cảm nhất. Nếu USDJPY tiếp tục tăng cao, rủi ro can thiệp của Nhật Bản sẽ trở thành ranh giới mà phe mua USD phải đối mặt. Đối với cổ phiếu Mỹ và tài sản mã hóa, áp lực không nằm ở một cuộc họp duy nhất, mà ở việc liệu thị trường có bắt đầu chấp nhận một lộ trình lãi suất cao hơn và dài hơn hay không.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan