Doanh thu tăng trưởng 25%? Intel công bố báo cáo tài chính dễ gây hiểu lầm.

Ngày 24 tháng 7, Intel đã công bố một báo cáo tài chính dễ bị hiểu sai.
Theo thông cáo báo chí chính thức của Intel, doanh thu quý 2 đạt 16,128 tỷ USD. Tốc độ tăng trưởng so với cùng kỳ lên tới 25%, đây đã là một con số đủ nổi bật.
Điều kích thích thị trường hơn cả là hướng dẫn cho quý tiếp theo. Theo Reuters dẫn lại qua Investing.com, điểm giữa của dự báo doanh thu quý 3 mà Intel đưa ra cao hơn kỳ vọng của các nhà phân tích do LSEG tổng hợp, khiến giá cổ phiếu tăng trong giao dịch sau giờ.
Nếu chỉ nhìn vào tiêu đề, đây có vẻ như câu chuyện về một công ty chip cũ bắt kịp làn sóng AI. Nhưng các chi tiết trong báo cáo tài chính phức tạp hơn nhiều so với câu chuyện đó. Intel đồng thời đưa ra ba bảng: một bảng cho thấy trung tâm dữ liệu đang kéo doanh thu lên, một bảng theo chuẩn GAAP vẫn lỗ nặng, và một bảng cho thấy mảng kinh doanh gia công tiếp tục kéo bảng cân đối kế toán đi xuống.
Ai là người kéo tăng trưởng?
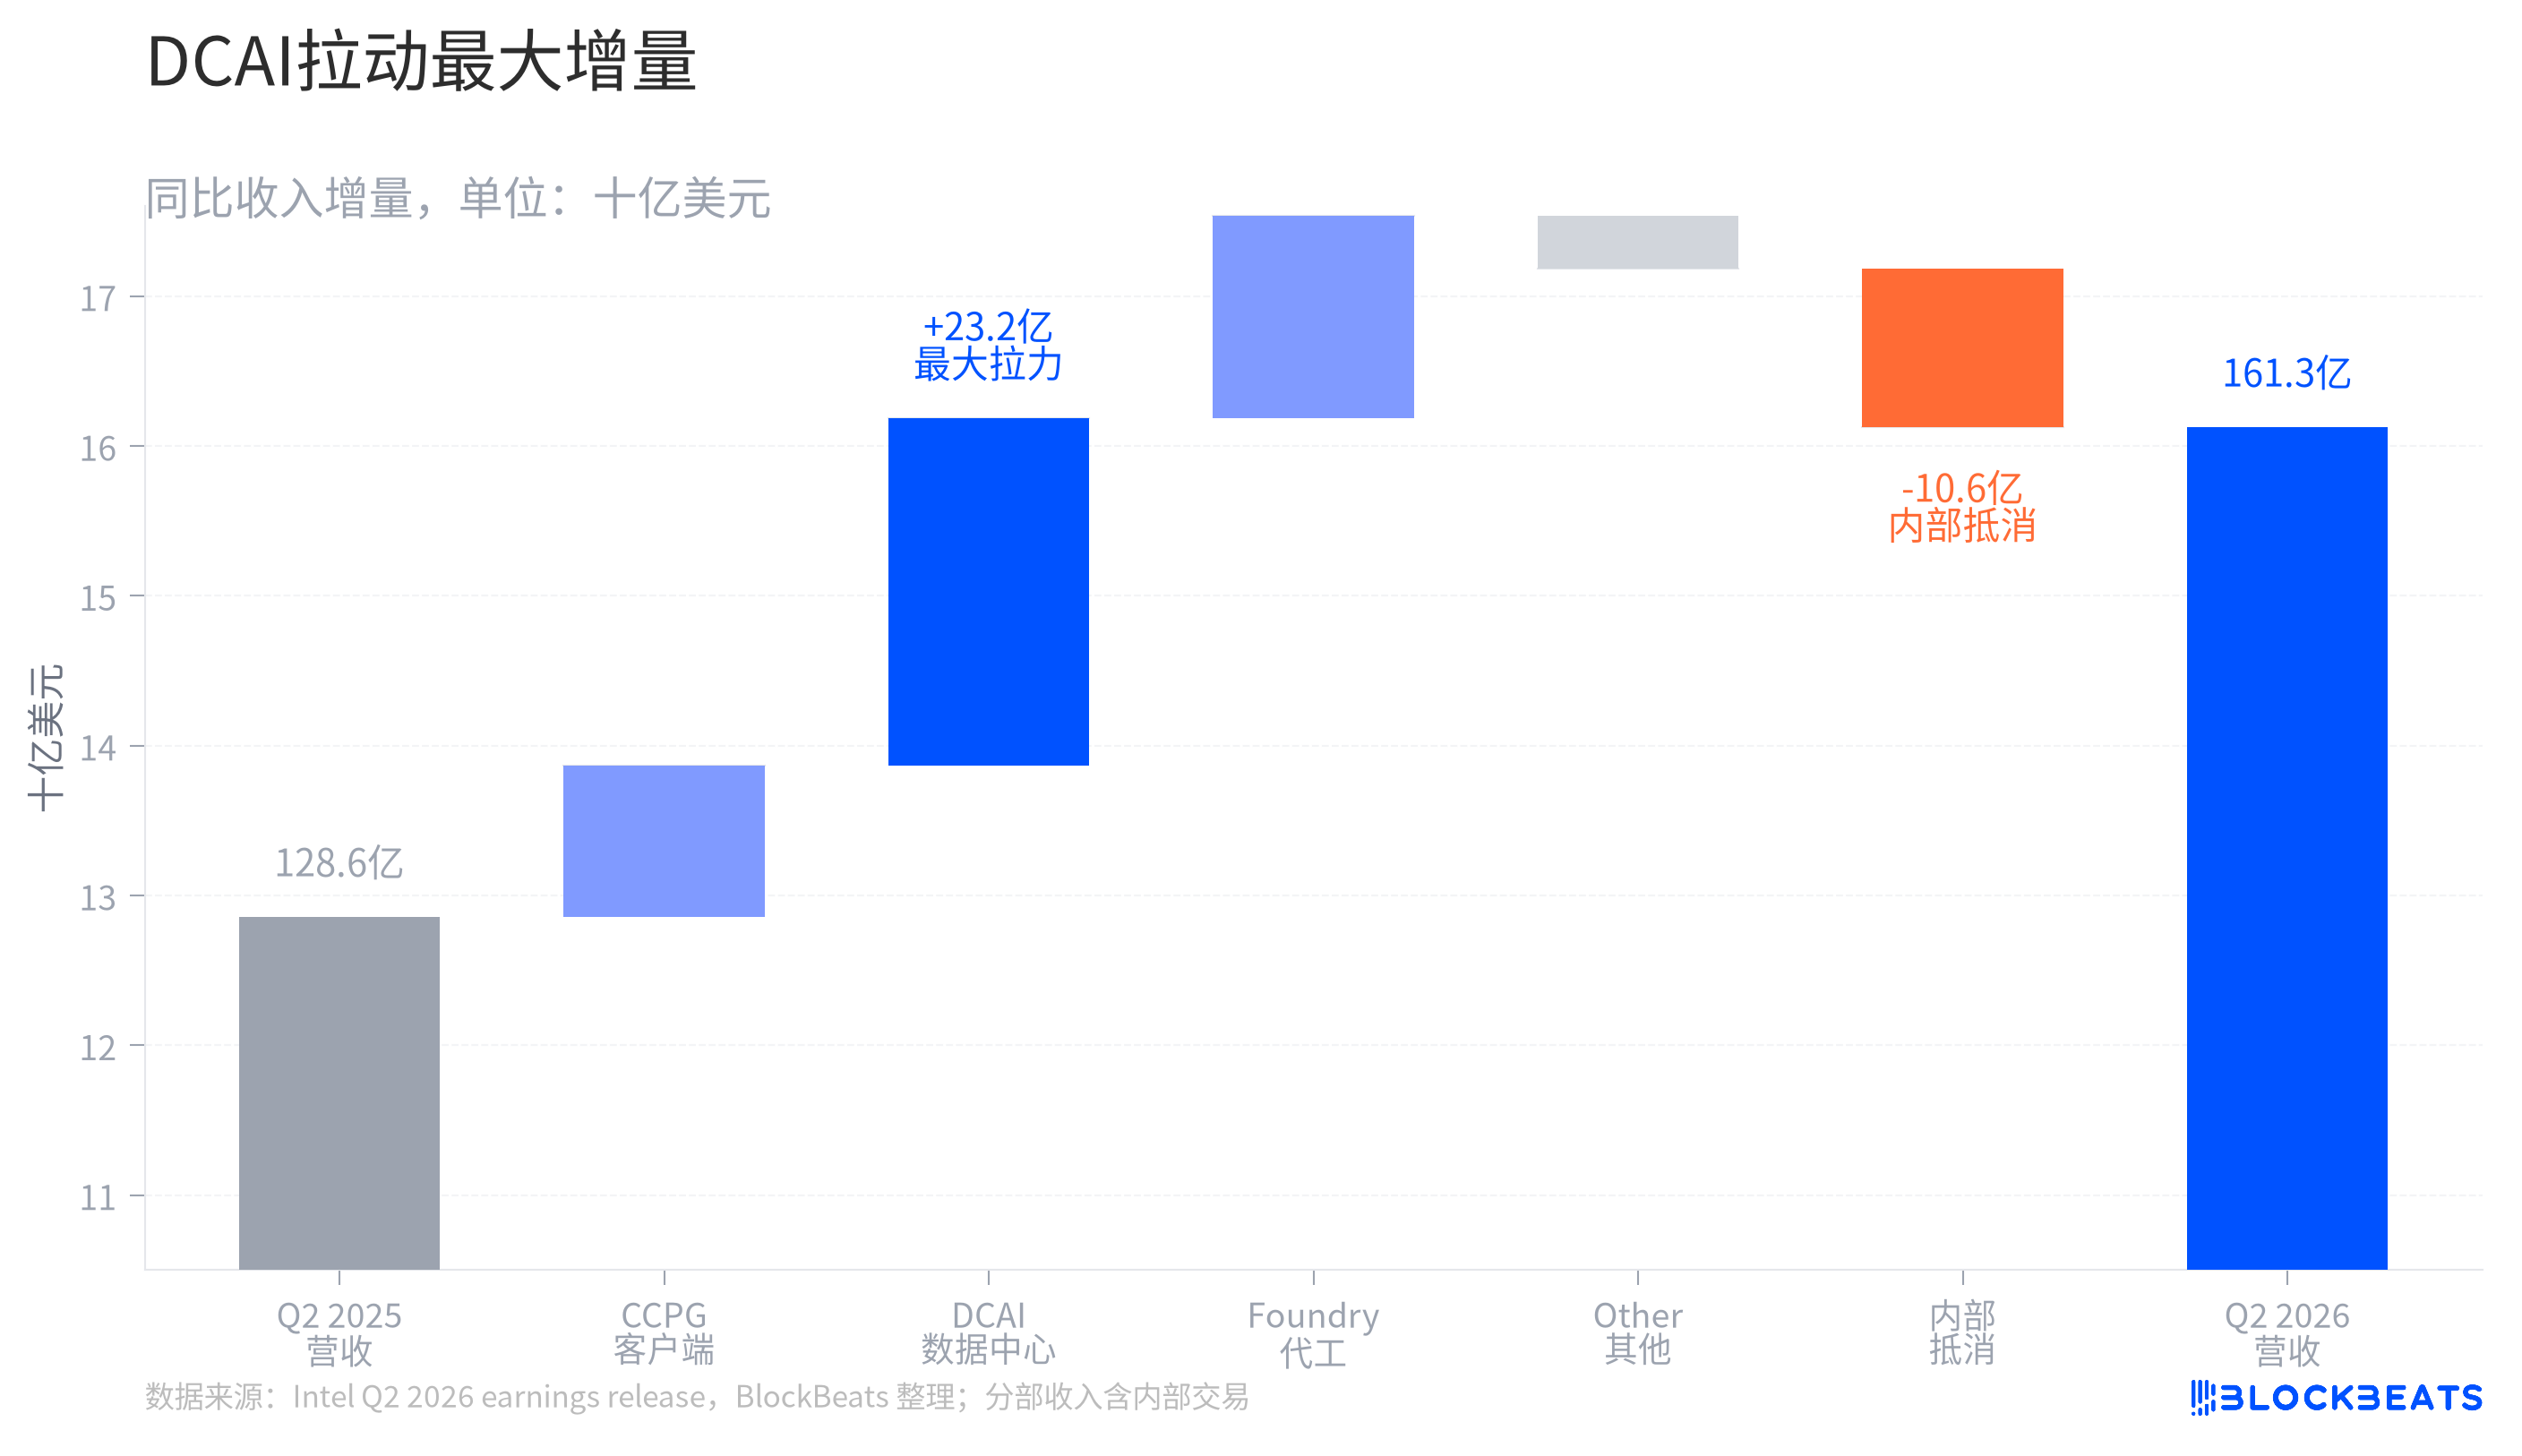
Trước tiên hãy nhìn vào cầu doanh thu. Điều đáng phân tích nhất lần này của Intel không phải là tổng doanh thu, mà là doanh thu tăng thêm đến từ đâu.
Theo báo cáo tài chính quý 2 của Intel, doanh thu thuần hợp nhất tăng 3,269 tỷ USD so với cùng kỳ năm ngoái. Phần tăng màu xanh lớn nhất trong biểu đồ đến từ DCAI, tức mảng Trung tâm dữ liệu và AI. Nếu coi phần doanh thu tăng thêm này như một bảng xếp hạng được sắp xếp lại, thì DCAI là cái tên được đẩy lên phía trước rõ rệt nhất.
Điều này giải thích tại sao thị trường sẵn sàng phản ứng tích cực với giá cổ phiếu trước tiên. Intel không chỉ dựa vào chu kỳ thay thế PC để chống đỡ báo cáo tài chính; họ thực sự đã hưởng lợi từ CPU, nền tảng và các nhu cầu liên quan trong chu kỳ máy chủ AI. Vấn đề nằm ở chỗ, biểu đồ này cũng phơi bày một vấn đề về phương pháp tính. Foundry, tức mảng gia công của Intel, cũng có doanh thu tăng, nhưng các giao dịch nội bộ của Intel sẽ bị loại trừ ở cấp độ hợp nhất. Nếu cộng trực tiếp doanh thu của các mảng và viết rằng một mảng nào đó chiếm bao nhiêu phần trăm doanh thu của công ty, sẽ làm sai lệch phương pháp tính.
Đây cũng là lý do tại sao báo cáo tài chính này không thể được đơn giản hóa thành "mảng AI chiếm phần lớn". DCAI là động lực mạnh nhất, nhưng nó không phải là toàn bộ công ty.
Tại sao doanh thu tăng mạnh mà vẫn lỗ 11 tỷ USD?
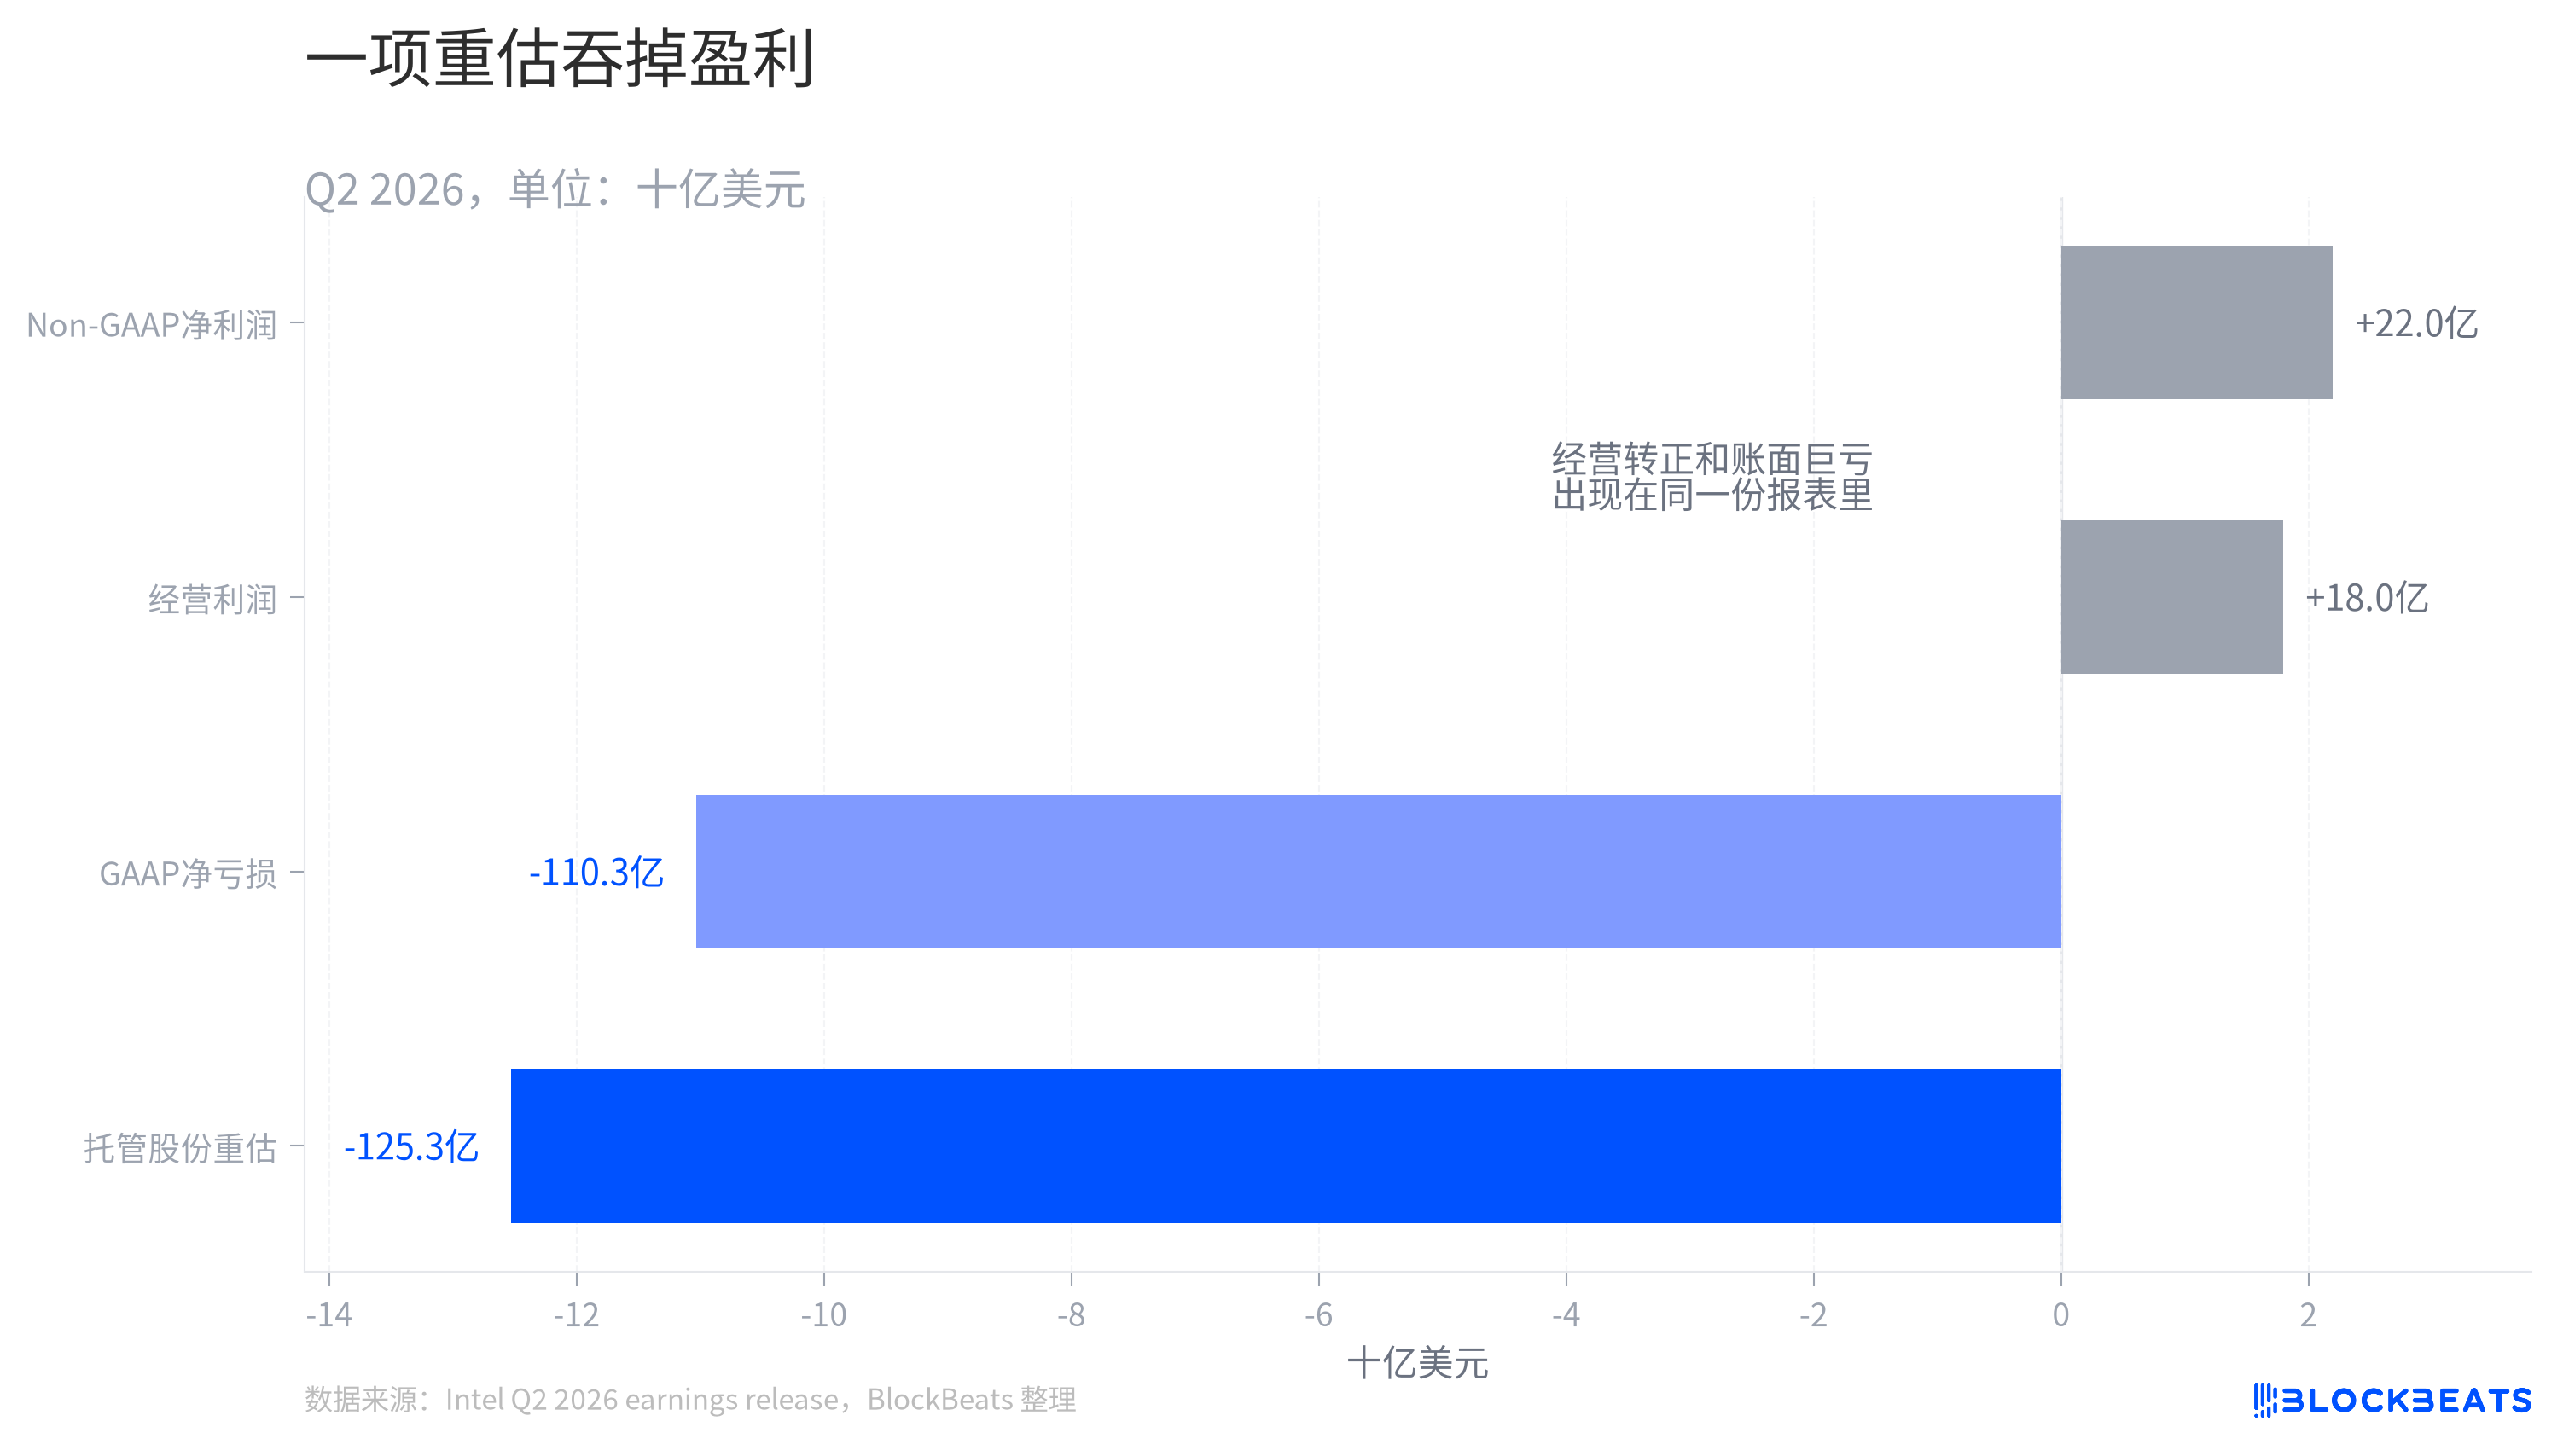
Sự tương phản thứ hai nằm ở báo cáo lợi nhuận. Nhiều bài phân tích báo cáo tài chính sẽ viết rằng "doanh thu của Intel tăng mạnh nhưng lỗ mở rộng", câu này không sai, nhưng chưa đủ.
Theo thông cáo báo chí chính thức của Intel, lợi nhuận ròng Non-GAAP là 2,197 tỷ USD, trong khi lỗ ròng thuộc về cổ đông công ty mẹ theo GAAP là 11,033 tỷ USD.
Cùng một công ty, cùng một quý, một bên là lợi nhuận điều chỉnh, một bên là lỗ khổng lồ trên sổ sách. Điều độc giả thực sự cần hỏi là khoảng cách đó đến từ đâu.
Câu trả lời chủ yếu đến từ một khoản đánh giá lại kế toán. Theo bảng điều chỉnh Non-GAAP của Intel, khoản lỗ theo giá thị trường đối với cổ phiếu ký quỹ liên quan đến thỏa thuận chính phủ là 12,529 tỷ USD. Đây không phải là tiền mà nhà máy wafer đốt trong quý, cũng không phải là sự mất máu đột ngột của mảng trung tâm dữ liệu. Nó giống như một tài sản trên sổ sách được định giá lại, với con số đủ lớn để che lấp toàn bộ sự cải thiện hoạt động kinh doanh.
Vì vậy, phản ứng của thị trường không hề mâu thuẫn. Nó mua vào sự chuyển biến tích cực ở cấp độ hoạt động và hướng dẫn quý tiếp theo, chứ không phải con số tiêu đề là lỗ ròng GAAP. Vấn đề với Intel là độc giả phổ thông sẽ nhìn thấy khoản lỗ trước, trong khi nhà đầu tư chuyên nghiệp sẽ phân tích các khoản mục điều chỉnh trước. Hai nhóm người đọc cùng một báo cáo tài chính, nhưng lại như đang xem hai bảng báo cáo khác nhau.
AI chiếm bao nhiêu phần trăm của Intel?
Sự hiểu lầm thứ ba đến từ "70%".
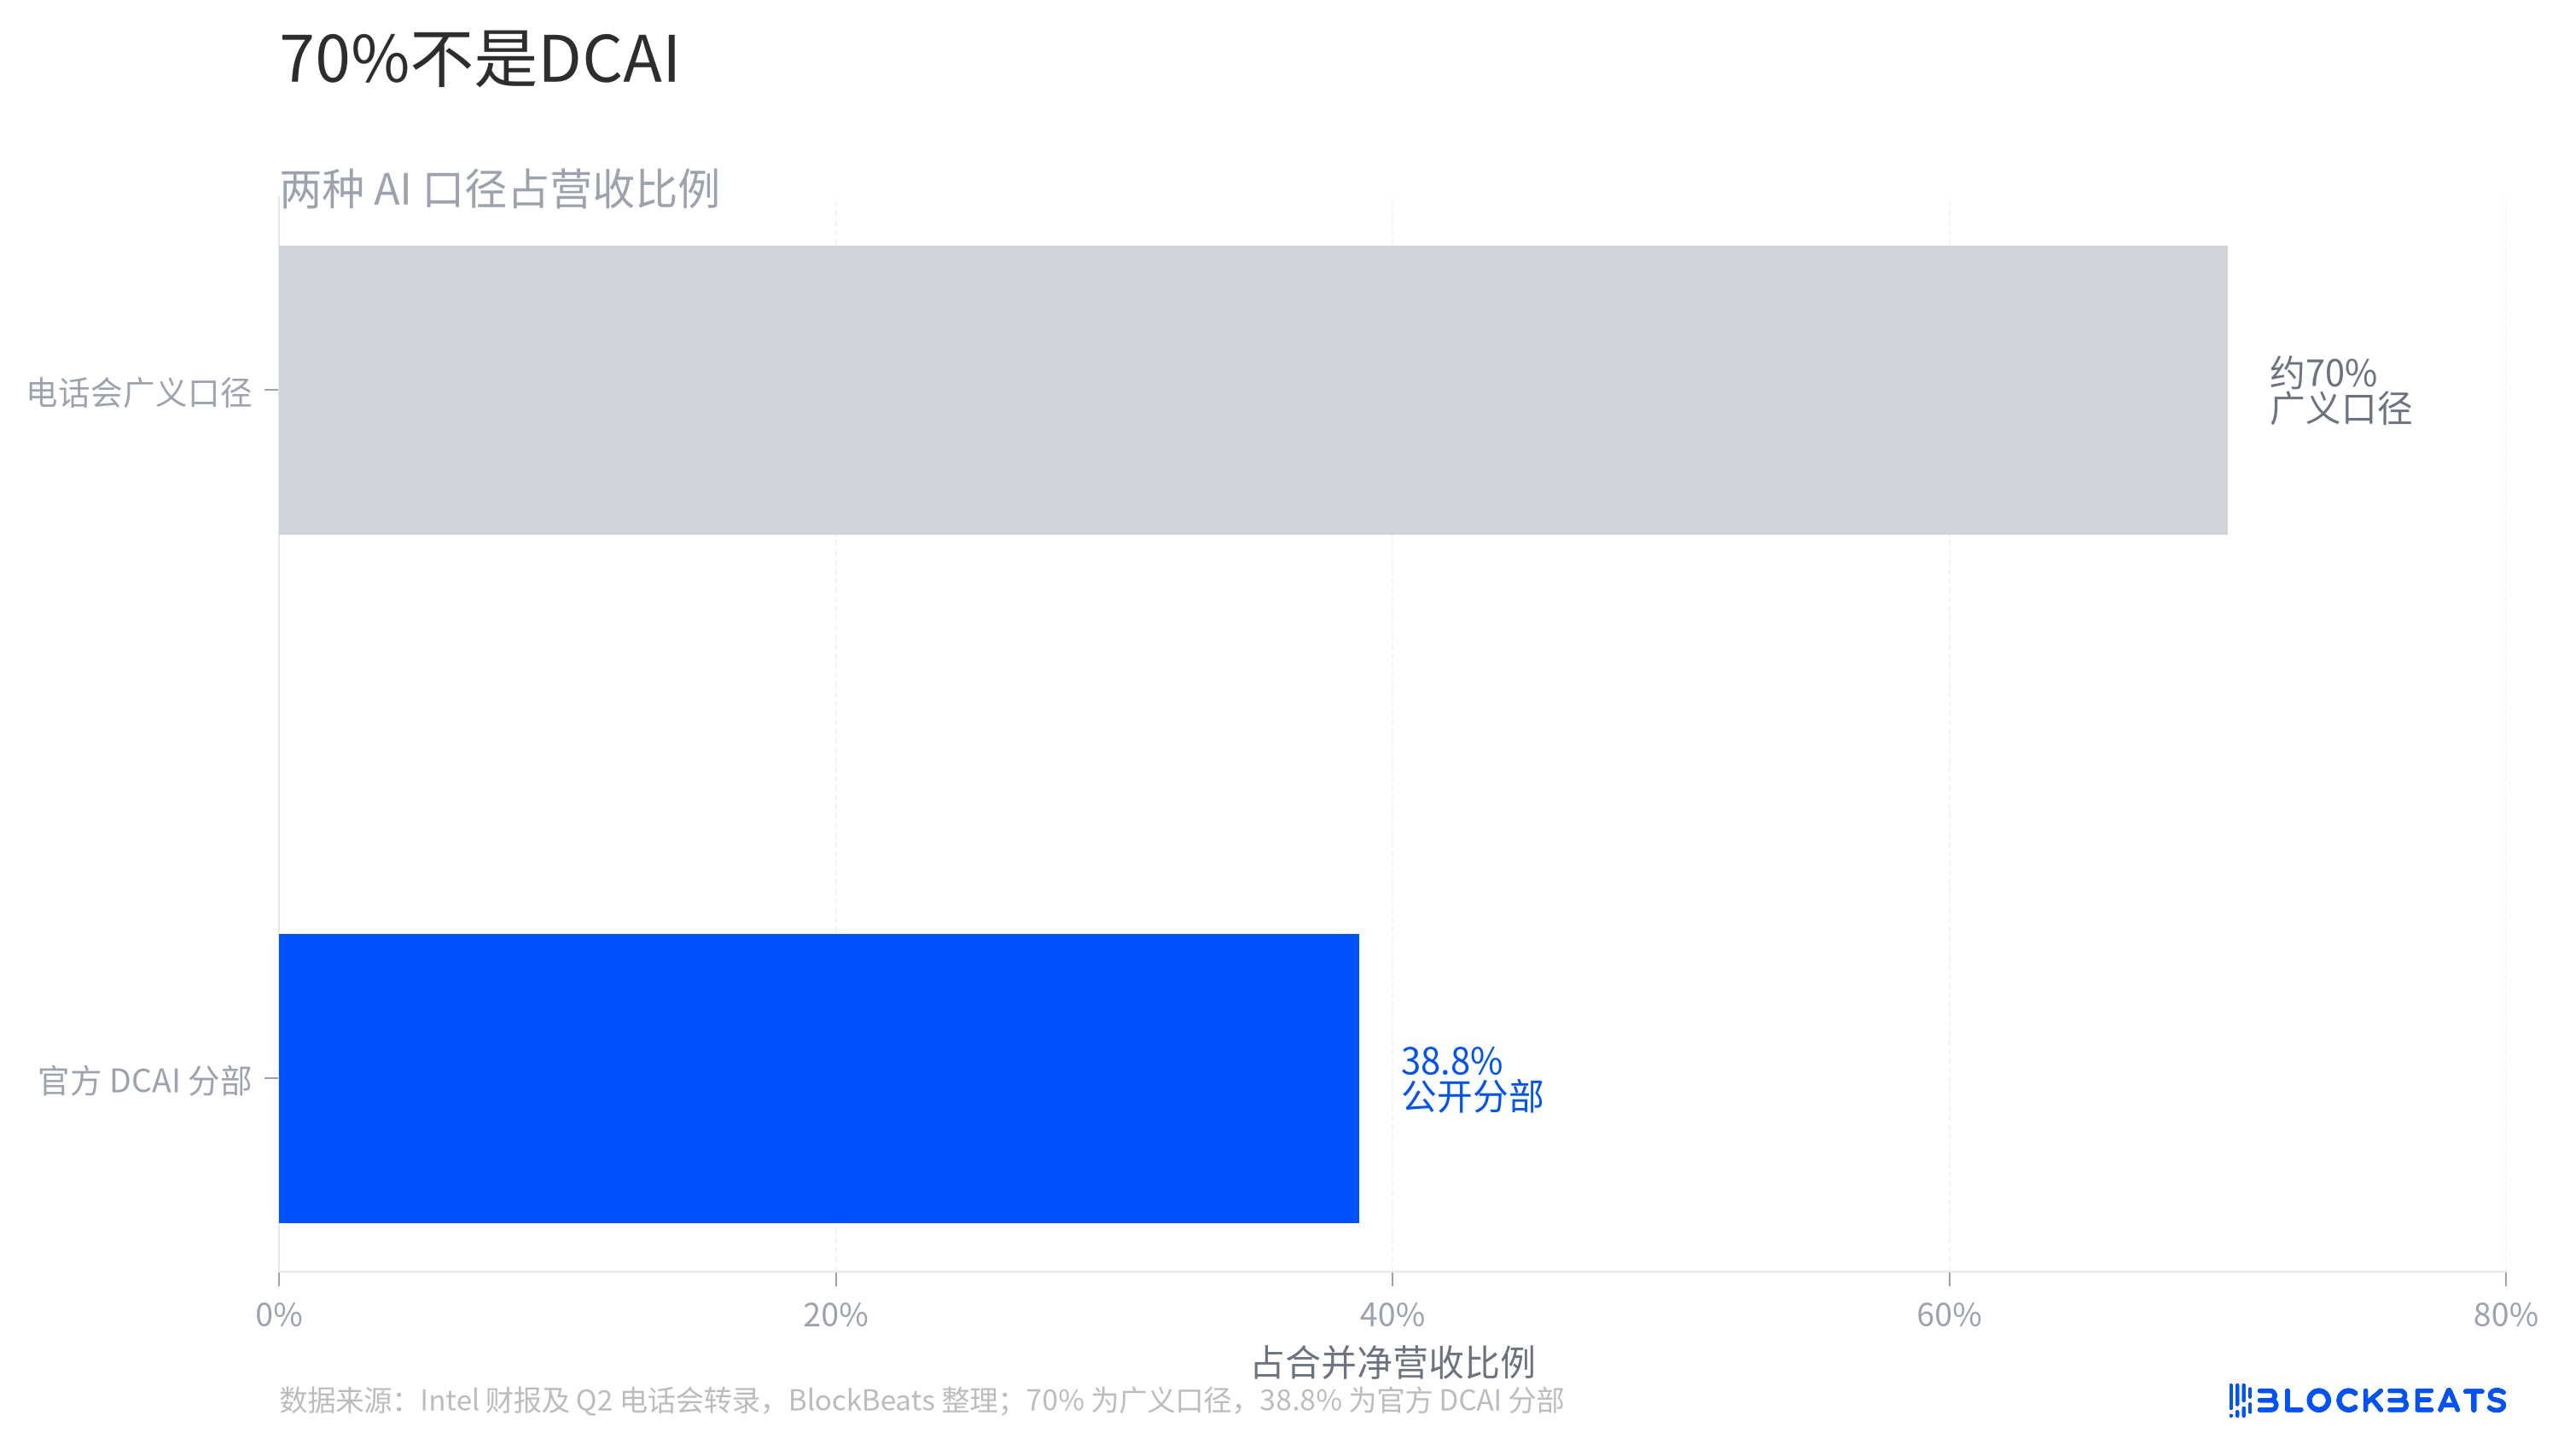
Theo bản ghi cuộc họp từ MarketBeat / Quartr, ban lãnh đạo đề cập rằng "mảng kinh doanh do AI thúc đẩy" chiếm khoảng 70% doanh thu của công ty. Cách diễn đạt này dễ bị chuyển thành "mảng AI của Intel chiếm 70%".
Tuy nhiên, theo phân khúc công bố, doanh thu DCAI là 6,262 tỷ USD, chiếm khoảng 38,8% tổng doanh thu thuần hợp nhất.
Hai con số này không nằm trong cùng một rổ. Con số trước là phạm vi kinh doanh rộng mà ban lãnh đạo sử dụng trong cuộc họp, con số sau là phạm vi có thể truy xuất từng khoản mục trong bảng phân khúc báo cáo tài chính. Trộn lẫn chúng lại với nhau giống như tính tất cả doanh thu "liên quan đến bữa tối" của nhà hàng vào doanh thu món chính, kết quả là món chính bỗng nhiên trở nên bao trùm tất cả.
Điều này không có nghĩa là ban lãnh đạo đang phóng đại. Tác động của AI đối với Intel thực sự có thể vượt ra ngoài DCAI, mở rộng sang mảng khách hàng, đóng gói, gia công và nền tảng hỗ trợ. Nhưng miễn là công ty chưa tách các thành phần này ra trong báo cáo tài chính, thì khi viết bài không thể thay thế phạm vi rộng trong cuộc họp bằng tỷ trọng doanh thu phân khúc.
Biểu đồ này cần sửa không phải là sự lạc quan, mà là sự thay đổi phạm vi. Intel có thể nói rằng tỷ lệ kinh doanh lớn hơn của mình đang bị kéo theo nhu cầu AI, nhưng không thể bị viết thành một công ty mà DCAI chiếm 70% doanh thu.
Điểm thực sự chưa được sửa chữa ở đâu?
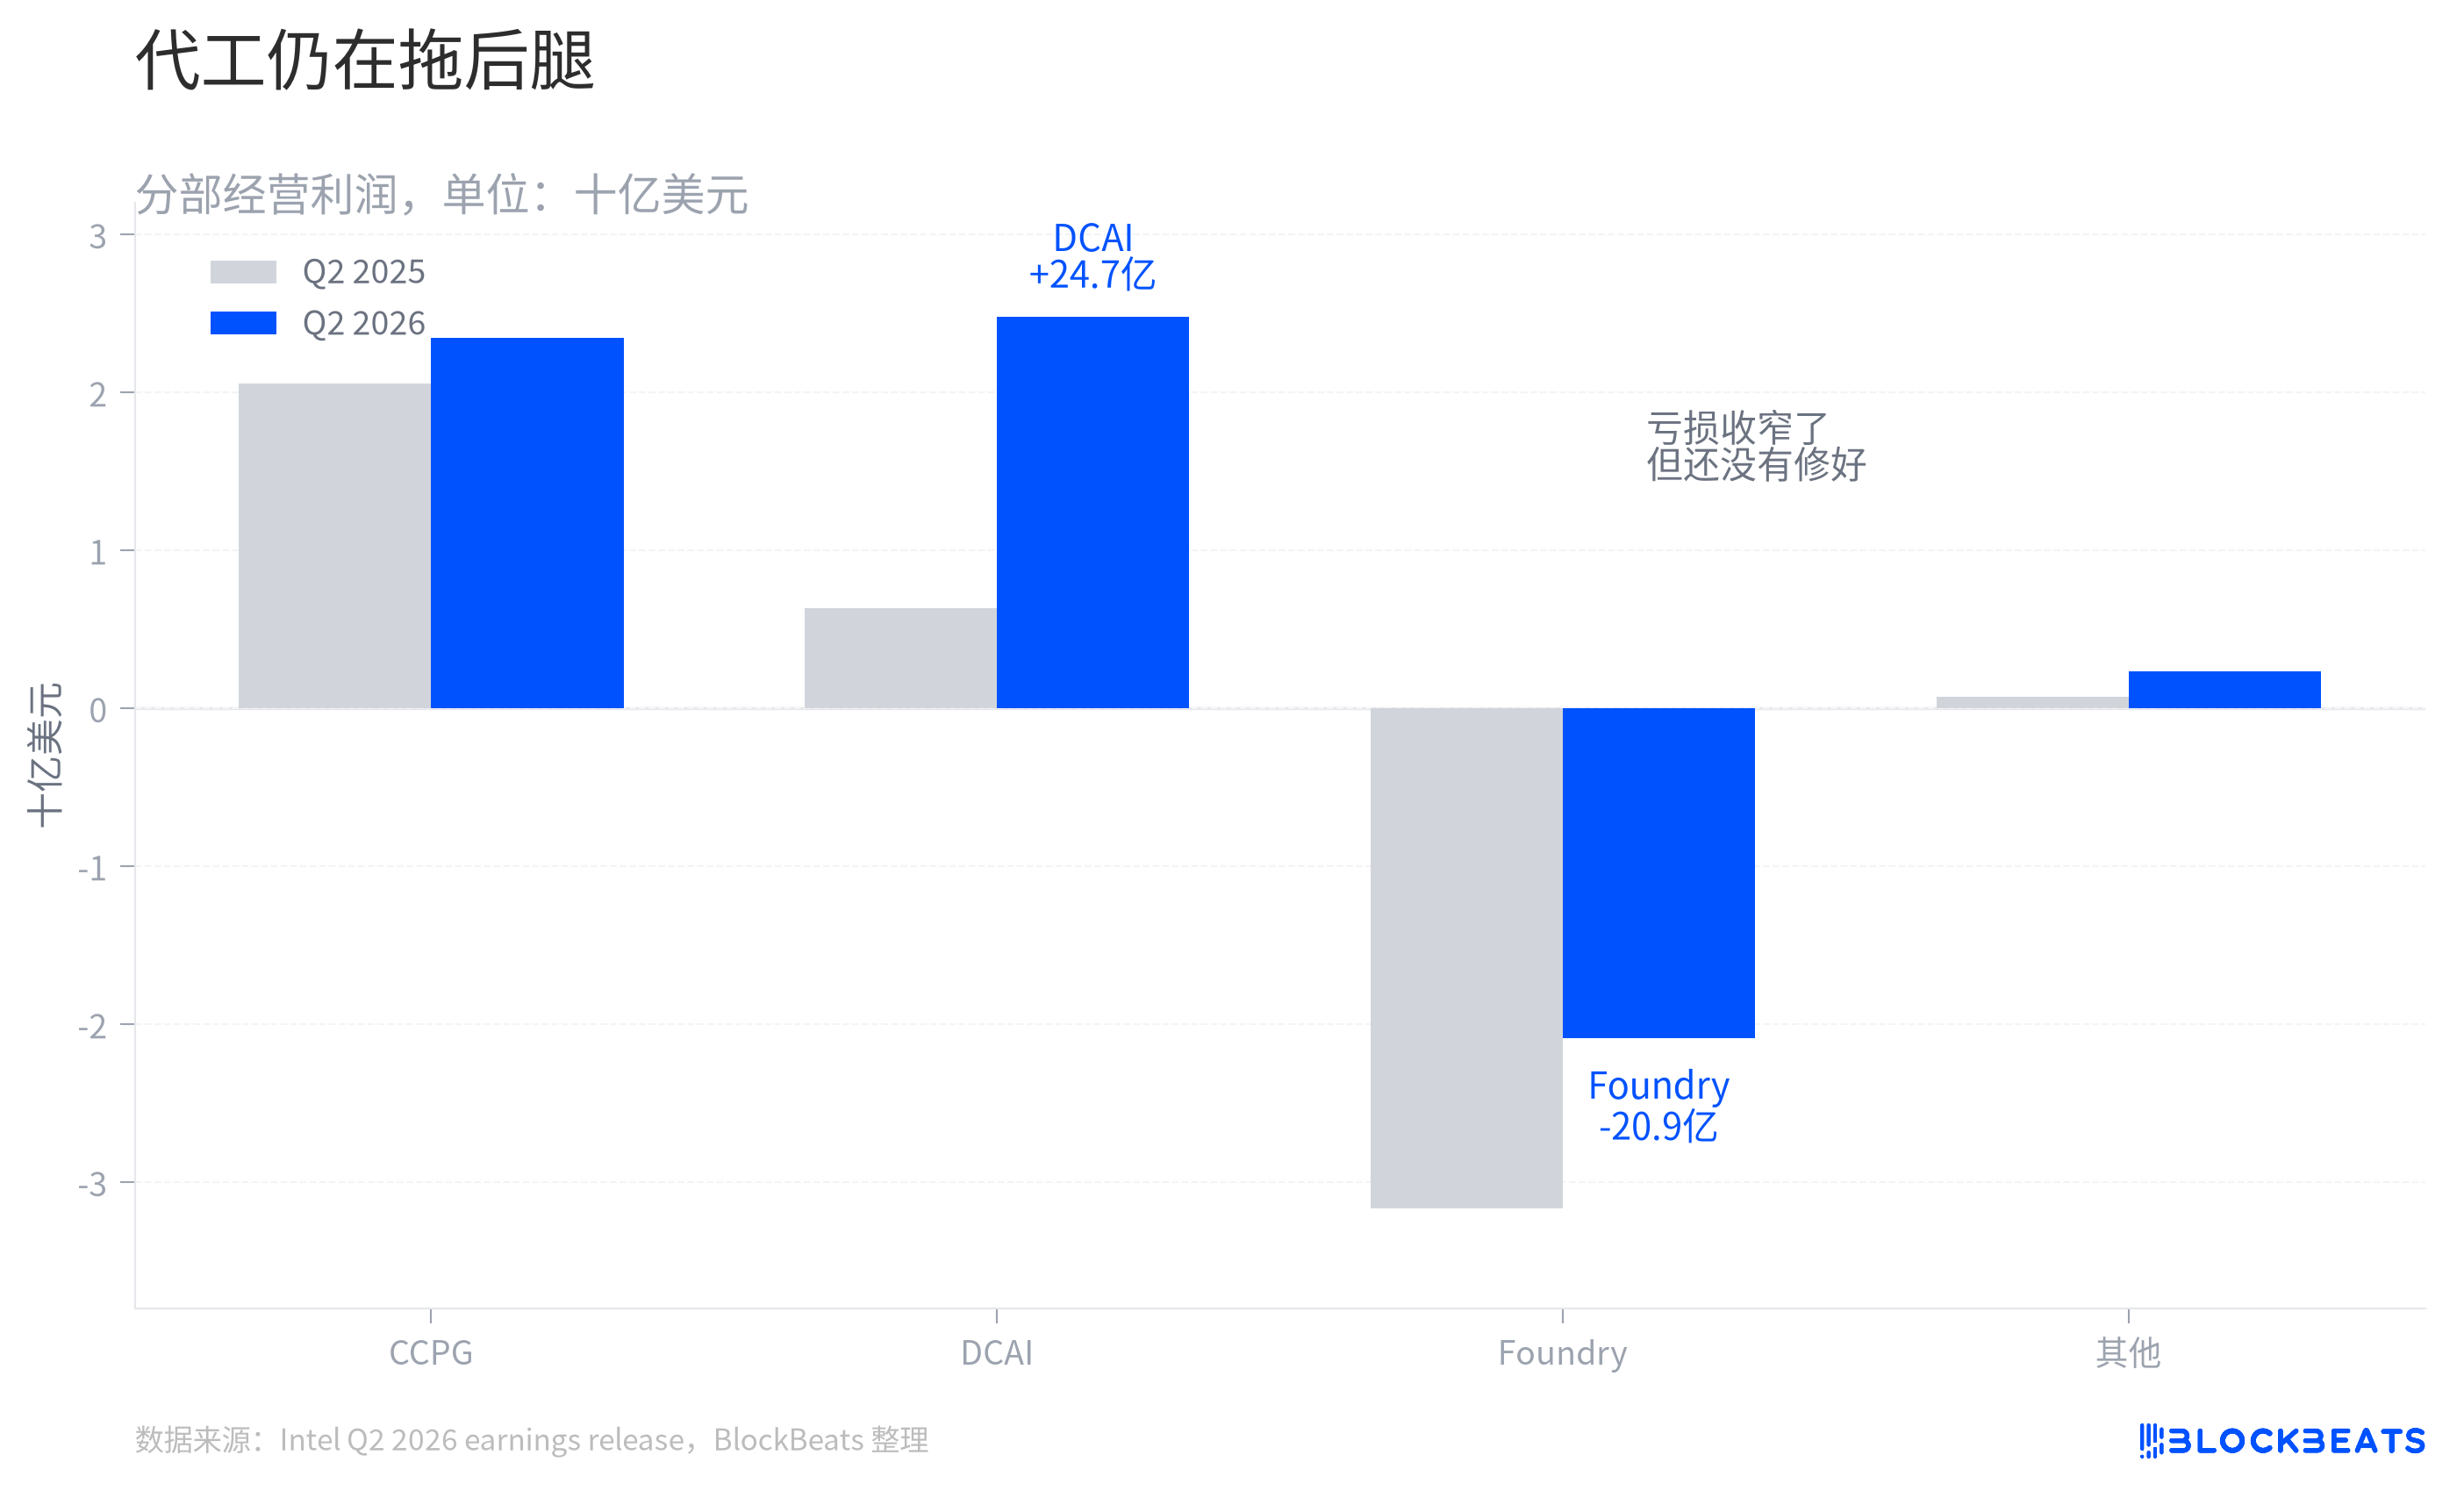
Cuối cùng, hãy nhìn vào Foundry. Đây là phần dễ bị che lấp nhất bởi mức tăng sau giờ giao dịch trong báo cáo tài chính này.
Theo báo cáo tài chính chính thức của Intel, mảng DCAI ghi nhận lợi nhuận kinh doanh 2,474 tỷ USD, trong khi mảng Foundry lỗ 2,089 tỷ USD. Mảng trước giống như lực kéo đưa đầu xe lên, còn mảng sau như chiếc phanh chưa được nhả.
Vấn đề của Intel không phải là không có doanh thu từ AI, mà là chu kỳ AI lần này vẫn chưa biến mảng đúc chip thành cỗ máy tạo lợi nhuận.
Công bằng mà nói, Foundry không phải không có cải thiện. Cùng kỳ năm ngoái, mảng này lỗ 3,168 tỷ USD, và đến quý 2 năm 2026, mức lỗ đã thu hẹp. Đối với một công ty sản xuất tài sản nặng, sự thu hẹp này không phải chuyện nhỏ. Khấu hao nhà máy wafer, tăng công suất và điều chỉnh cơ cấu khách hàng đều không thể xoay chuyển nhanh chóng theo quý như phần mềm đám mây.
Nhưng khi thị trường định giá tốc độ tăng trưởng AI, họ thường vô thức lấy mô hình của NVIDIA làm chuẩn. Lợi thế của NVIDIA là chu kỳ AI trực tiếp đi vào doanh thu lợi nhuận cao từ GPU và sản phẩm mạng. Con đường của Intel lại vòng vèo hơn nhiều: họ phải đồng thời bán CPU, duy trì mảng khách hàng cốt lõi, thúc đẩy tiến trình chế tạo tiên tiến, và để mảng đúc chip chứng minh khả năng tiếp nhận khách hàng bên ngoài.
Đây chính là căng thẳng thực sự trong báo cáo tài chính này. DCAI đưa Intel trở lại danh sách giao dịch AI, trong khi Foundry vẫn nhắc nhở thị trường rằng Intel không phải là một công ty AI nhẹ nhàng.
Lần này, Intel không nhận được giấy chứng nhận phục sinh, mà chỉ là một tấm vé vào cửa được định giá lại.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan